Punti Chiave
- Le azioni di Bloom Energy sono scese del 44% rispetto al massimo di giugno dopo un terzo trimestre con flusso di cassa libero negativo e una vendita di massa dei titoli del settore data-center in seguito alle elezioni di metà mandato.
- RBC Capital ha mantenuto lunedì il suo rating Outperform e il target price di $335, superiore del 68% rispetto al prezzo odierno. L'argomentazione è che le resistenze locali contro i data center favoriscono la soluzione di alimentazione in loco di Bloom.
- Gli analisti hanno rivisto al rialzo le stime degli utili per il 2026 e il 2027 nell'ultimo mese. Il target di RBC corrisponde a un multiplo di 69x sugli utili forward, al di sotto della media del titolo dalla fine del 2023.
- La tesi di RBC regge. Un flusso di cassa libero positivo nel rapporto del quarto trimestre di Bloom, previsto per i primi mesi del 2027, la confermerebbe.
Bloom Energy (BE) è scesa del 44% rispetto al suo massimo di giugno, anche dopo il rimbalzo di oggi.
RBC Capital non si tira indietro. Lunedì, l'analista Chris Dendrinos ha ribadito il suo rating Outperform e il target price di $335, superiore del 68% rispetto al prezzo odierno.
Un trimestre record, poi le elezioni di metà mandato
Nel terzo trimestre di Bloom, comunicato il 22 ottobre, i ricavi sono aumentati del 138% raggiungendo un record di $1,24 miliardi. La direzione ha rivisto al rialzo per la terza volta quest'anno le sue previsioni sui ricavi per il 2026, portandole a $4,4-$4,6 miliardi. Tuttavia, il flusso di cassa libero è stato negativo per $181 milioni, poiché i ricavi contabilizzati ma non ancora fatturati da Bloom sono aumentati di $430 milioni. Il CFO Simon Edwards ha dichiarato durante la conference call che questo utilizzo di cassa operativo "non è l'inizio di una tendenza", ma le azioni sono comunque scese il giorno successivo.
Poi sono arrivate le elezioni di metà mandato. Il 5 novembre, Bloom è scesa insieme ai titoli tecnologici a causa dei timori che l'espansione dei data center potesse rallentare. Il nuovo governatore del Texas, Gina Hinojosa, ha anche promesso una moratoria sulle nuove approvazioni per data center. Il titolo è sceso lo stesso giorno in cui NTT DATA ha annunciato un accordo da 900 megawatt con Bloom.
TIKR monitora 29 analisti su Bloom Energy. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Bloom Energy, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per analizzare titoli come questo. Vedi i Rating degli Analisti per Bloom Energy
RBC ritiene che la reazione negativa giochi a favore dei punti di forza di Bloom
La tesi di Dendrinos è che le elezioni rallentano i data center senza fermarli. "Non crediamo che i data center siano morti", ha scritto. Si aspetta una maggiore partecipazione della comunità e una selezione più attenta dei siti, il che rallenta la costruzione e aggiunge incertezza a breve termine per Bloom.
Ma sostiene che la rapida consegna di Bloom, le emissioni più pulite, il basso rumore e il consumo zero di acqua contano di più quando gli sviluppatori hanno bisogno del sostegno locale. Pensa anche che i collegamenti più lenti alla rete in Texas potrebbero spingere gli sviluppatori verso la produzione autonoma di energia in loco. RBC ha lasciato invariate le sue stime, e $335 è il target che mantiene dalla fine di aprile.
Il target di $335 è sostenibile?
I 30 analisti che seguono Bloom hanno un target price medio di $284, in aumento rispetto ai $112 di un anno fa, anche se il titolo è sceso della metà dal suo massimo di giugno alla chiusura di venerdì:
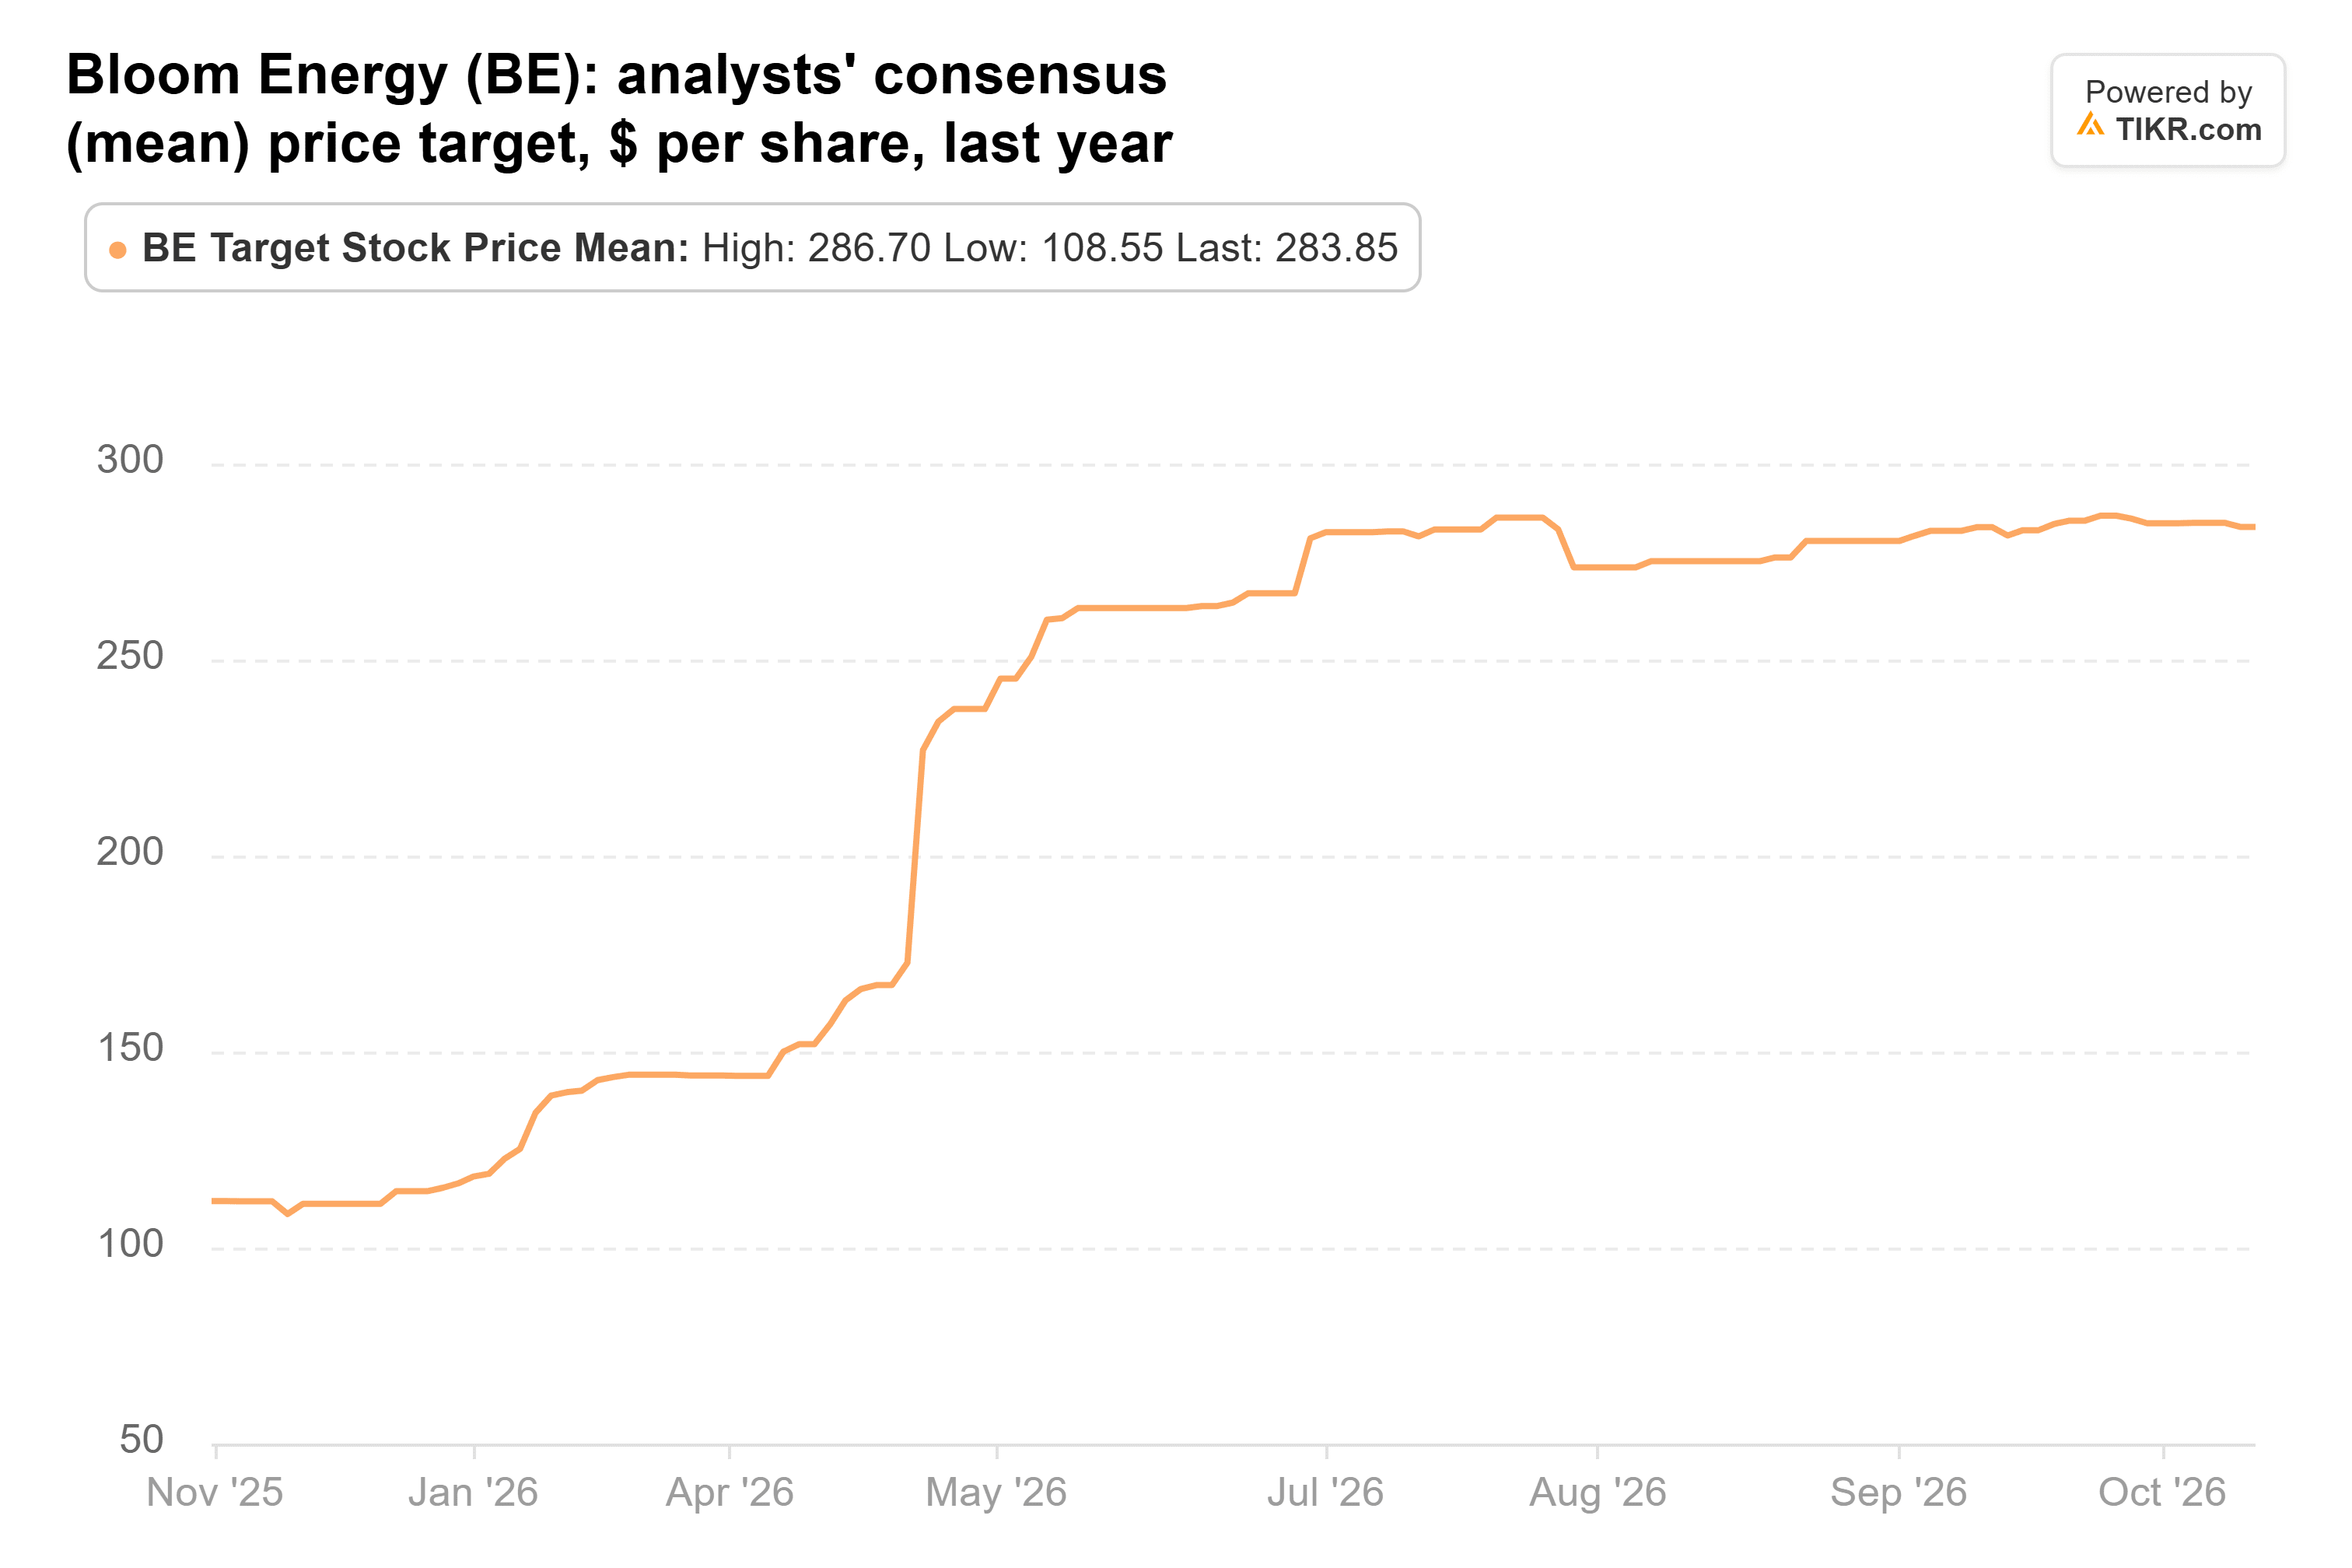
Il target di $335 di RBC è superiore del 18% rispetto a quella media. Gli analisti si aspettano che l'EPS normalizzato salga da $0,76 nel 2025 a $3,27 nel 2026 e a $8,24 entro il 2028:
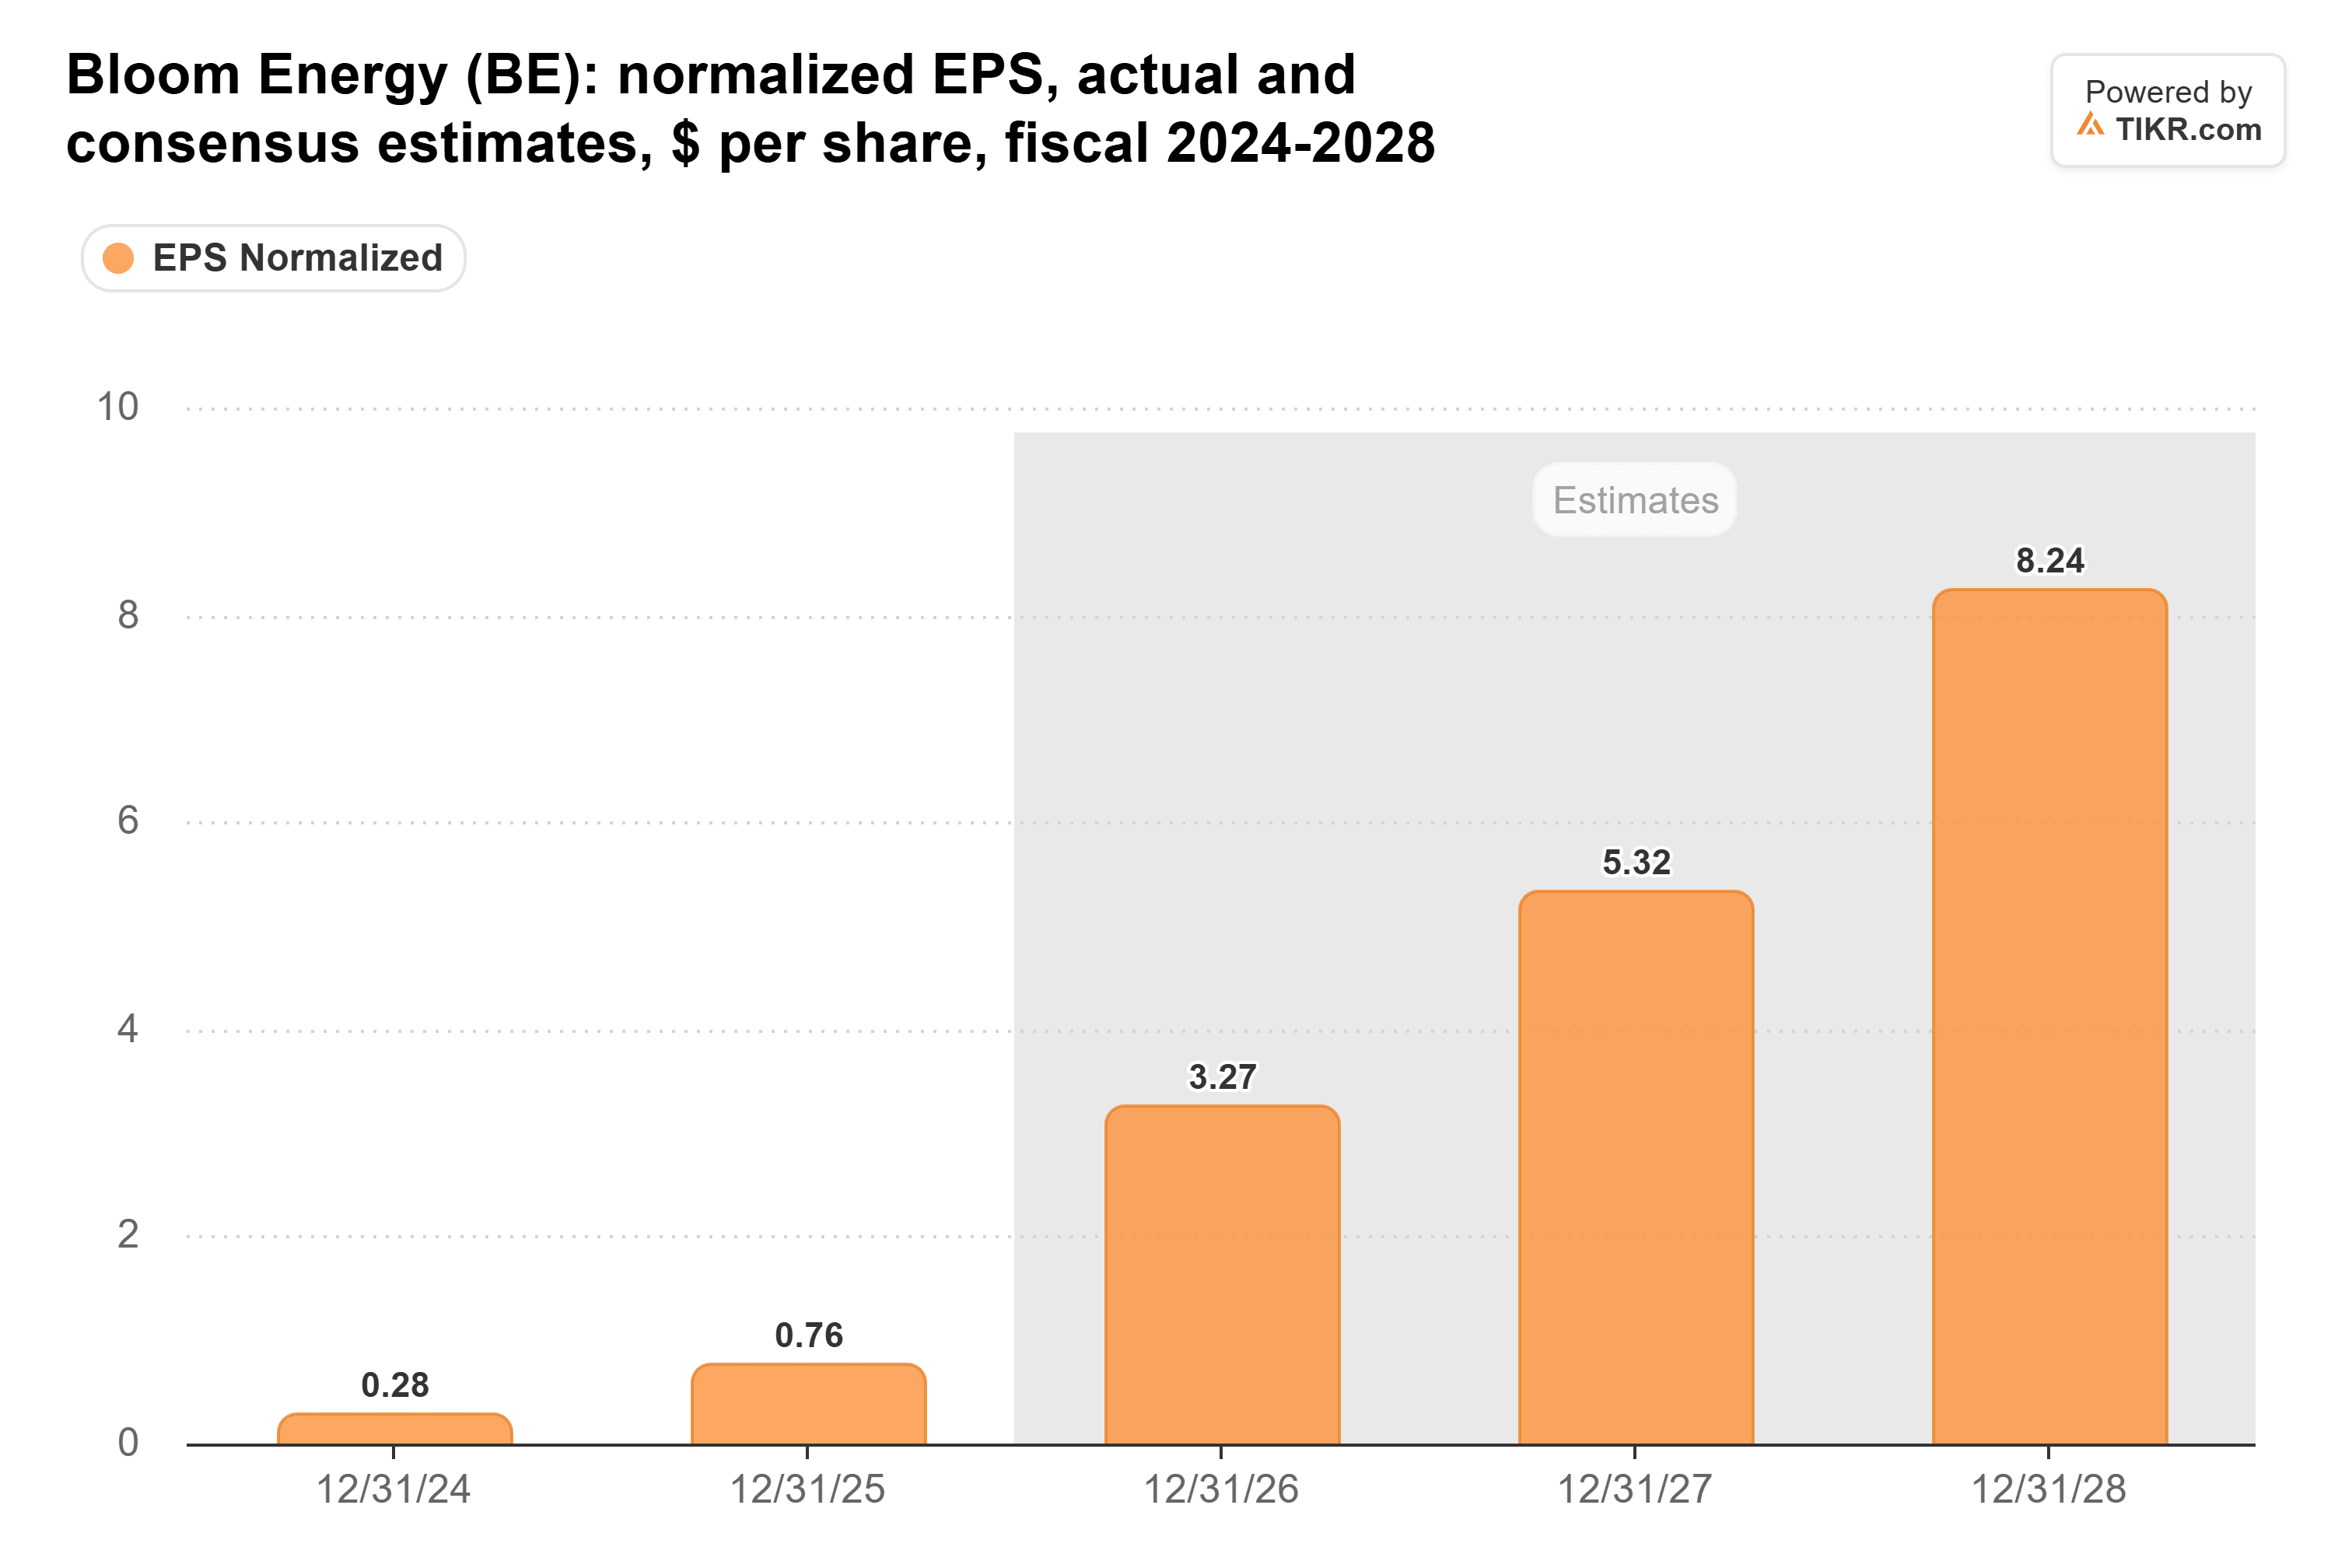
Queste stime sono ancora in aumento. Trenta giorni fa, la stima per il 2026 era di $2,70 e quella per il 2027 di $4,88, contro i $5,32 attuali.
Alla chiusura di venerdì, Bloom scambiava a 35x gli utili forward, vicino al minimo del suo range di fine trimestre dalla fine del 2023 (da 29x a 145x, con una media di 76x). Il target di RBC corrisponde a un multiplo di 69x, ancora al di sotto di quella media.
Il problema è la cassa
Il rischio è che Bloom continui a consegnare più velocemente di quanto incassi. I ricavi contabilizzati ma non ancora fatturati hanno raggiunto $858,6 milioni al 30 settembre, in aumento rispetto ai $241,2 milioni alla fine del 2025. E il 97% dei ricavi del terzo trimestre proveniva dagli Stati Uniti, dove UBS stima che le pause nelle costruzioni potrebbero mettere a rischio circa il 30% della capacità dei data center prevista per il 2028.
Tuttavia, credo che RBC abbia ragione su questo punto. Il suo target chiede agli investitori di pagare meno per gli utili di Bloom rispetto alla media dalla fine del 2023, e quelle stime degli utili continuano a salire. Sarò alla ricerca di un flusso di cassa libero positivo nel rapporto del quarto trimestre di Bloom, previsto per i primi mesi del 2027.
Quanto vale realmente l'azione Bloom Energy?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Bloom Energy. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Bloom Energy gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!