Punti Chiave
- L'azione di BETA Technologies è scesa del 27% nel 2026, dopo un calo all'inizio dell'anno condiviso con la sua rivale nel settore degli aerei elettrici, Joby Aviation.
- Da marzo, BETA ha effettuato le prime missioni nell'ambito del programma pilota eVTOL della FAA, ha alzato le sue previsioni di ricavi per il 2026 ed è diventata la prima azienda a cui la FAA ha autorizzato il volo con potenziali clienti a bordo di un VTOL elettrico.
- Le perdite si stanno ampliando e il motore elettrico H500A ha mancato l'obiettivo di certificazione per il primo semestre fissato da BETA a marzo.
- Con $1,48 miliardi di cassa al 30 giugno, BETA sembra un acquisto speculativo per investitori pazienti, e il suo rapporto sul terzo trimestre del 3 novembre è la prossima prova.
L'azione di BETA Technologies (BETA) è scesa del 27% nel 2026, e la maggior parte di quel calo si è verificato prima della fine di marzo. La sua rivale nel settore degli aerei elettrici, Joby Aviation (JOBY), ha fatto molto peggio, scendendo del 64% nello stesso periodo.
Quindi la vendita iniziale ha colpito l'intero gruppo. Da allora, l'attività di BETA ha per lo più fatto ciò che aveva promesso. Il motore è la grande eccezione.
Le perdite continuano ad aumentare
BETA ha perso $304,1 milioni in base all'EBITDA rettificato nel 2025, su ricavi di $35,6 milioni. A marzo, ha fornito una previsione di perdita EBITDA rettificata per il 2026 compresa tra $305 e $395 milioni. L'ha ampliata a $355-445 milioni a maggio, per poi restringerla a $400-445 milioni ad agosto. Anche la perdita più piccola in questo intervallo è del 32% superiore a quella dell'anno scorso.
La spesa è in aumento: i costi di ricerca e sviluppo hanno raggiunto i $122,4 milioni nel secondo trimestre (inclusi $16,1 milioni legati a un'acquisizione), più del doppio dei $58,0 milioni di un anno prima.
La preoccupazione maggiore è il motore elettrico H500A. A marzo, BETA ha dichiarato di essere in linea per ottenere la certificazione di tipo FAA nel primo semestre del 2026. Nella conferenza sui risultati del primo trimestre a maggio, il management ha dichiarato che parte del lavoro con la FAA, inclusi i test di rotazione continua, richiedeva più tempo del previsto. Ad agosto, BETA aveva concordato con la FAA su come dimostrare la conformità in quell'area, e i test formali della FAA erano in corso.
Quindi BETA ha mancato il suo obiettivo per il primo semestre.
TIKR monitora 9 analisti su BETA Technologies. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su BETA Technologies, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su BETA Technologies
Ma l'attività continua a centrare i suoi obiettivi
Per il resto, BETA ha mantenuto le promesse. Nel primo trimestre, la FAA e il Dipartimento dei Trasporti l'hanno selezionata per sette degli otto programmi di lancio del loro eVTOL Integration Pilot Program. È il numero più alto tra tutti gli sviluppatori di aerei elettrici, Joby inclusa. Nel secondo trimestre, è diventata la prima azienda a volare nell'ambito del programma.
I ricavi del secondo trimestre sono aumentati del 146% rispetto all'anno precedente, raggiungendo $14,7 milioni, ben al di sopra dei $9,65 milioni attesi dagli analisti. BETA ha anche alzato il suo intervallo di ricavi per il 2026 a $42-50 milioni, rispetto ai $39-43 milioni precedenti.
E il 21 ottobre, la FAA ha rilasciato all'ALIA VTOL un certificato di aeronavigabilità speciale per indagini di mercato, rendendo BETA la prima azienda autorizzata a far volare potenziali clienti su un VTOL elettrico.
Gli analisti si aspettano che i ricavi salgano rapidamente da qui:
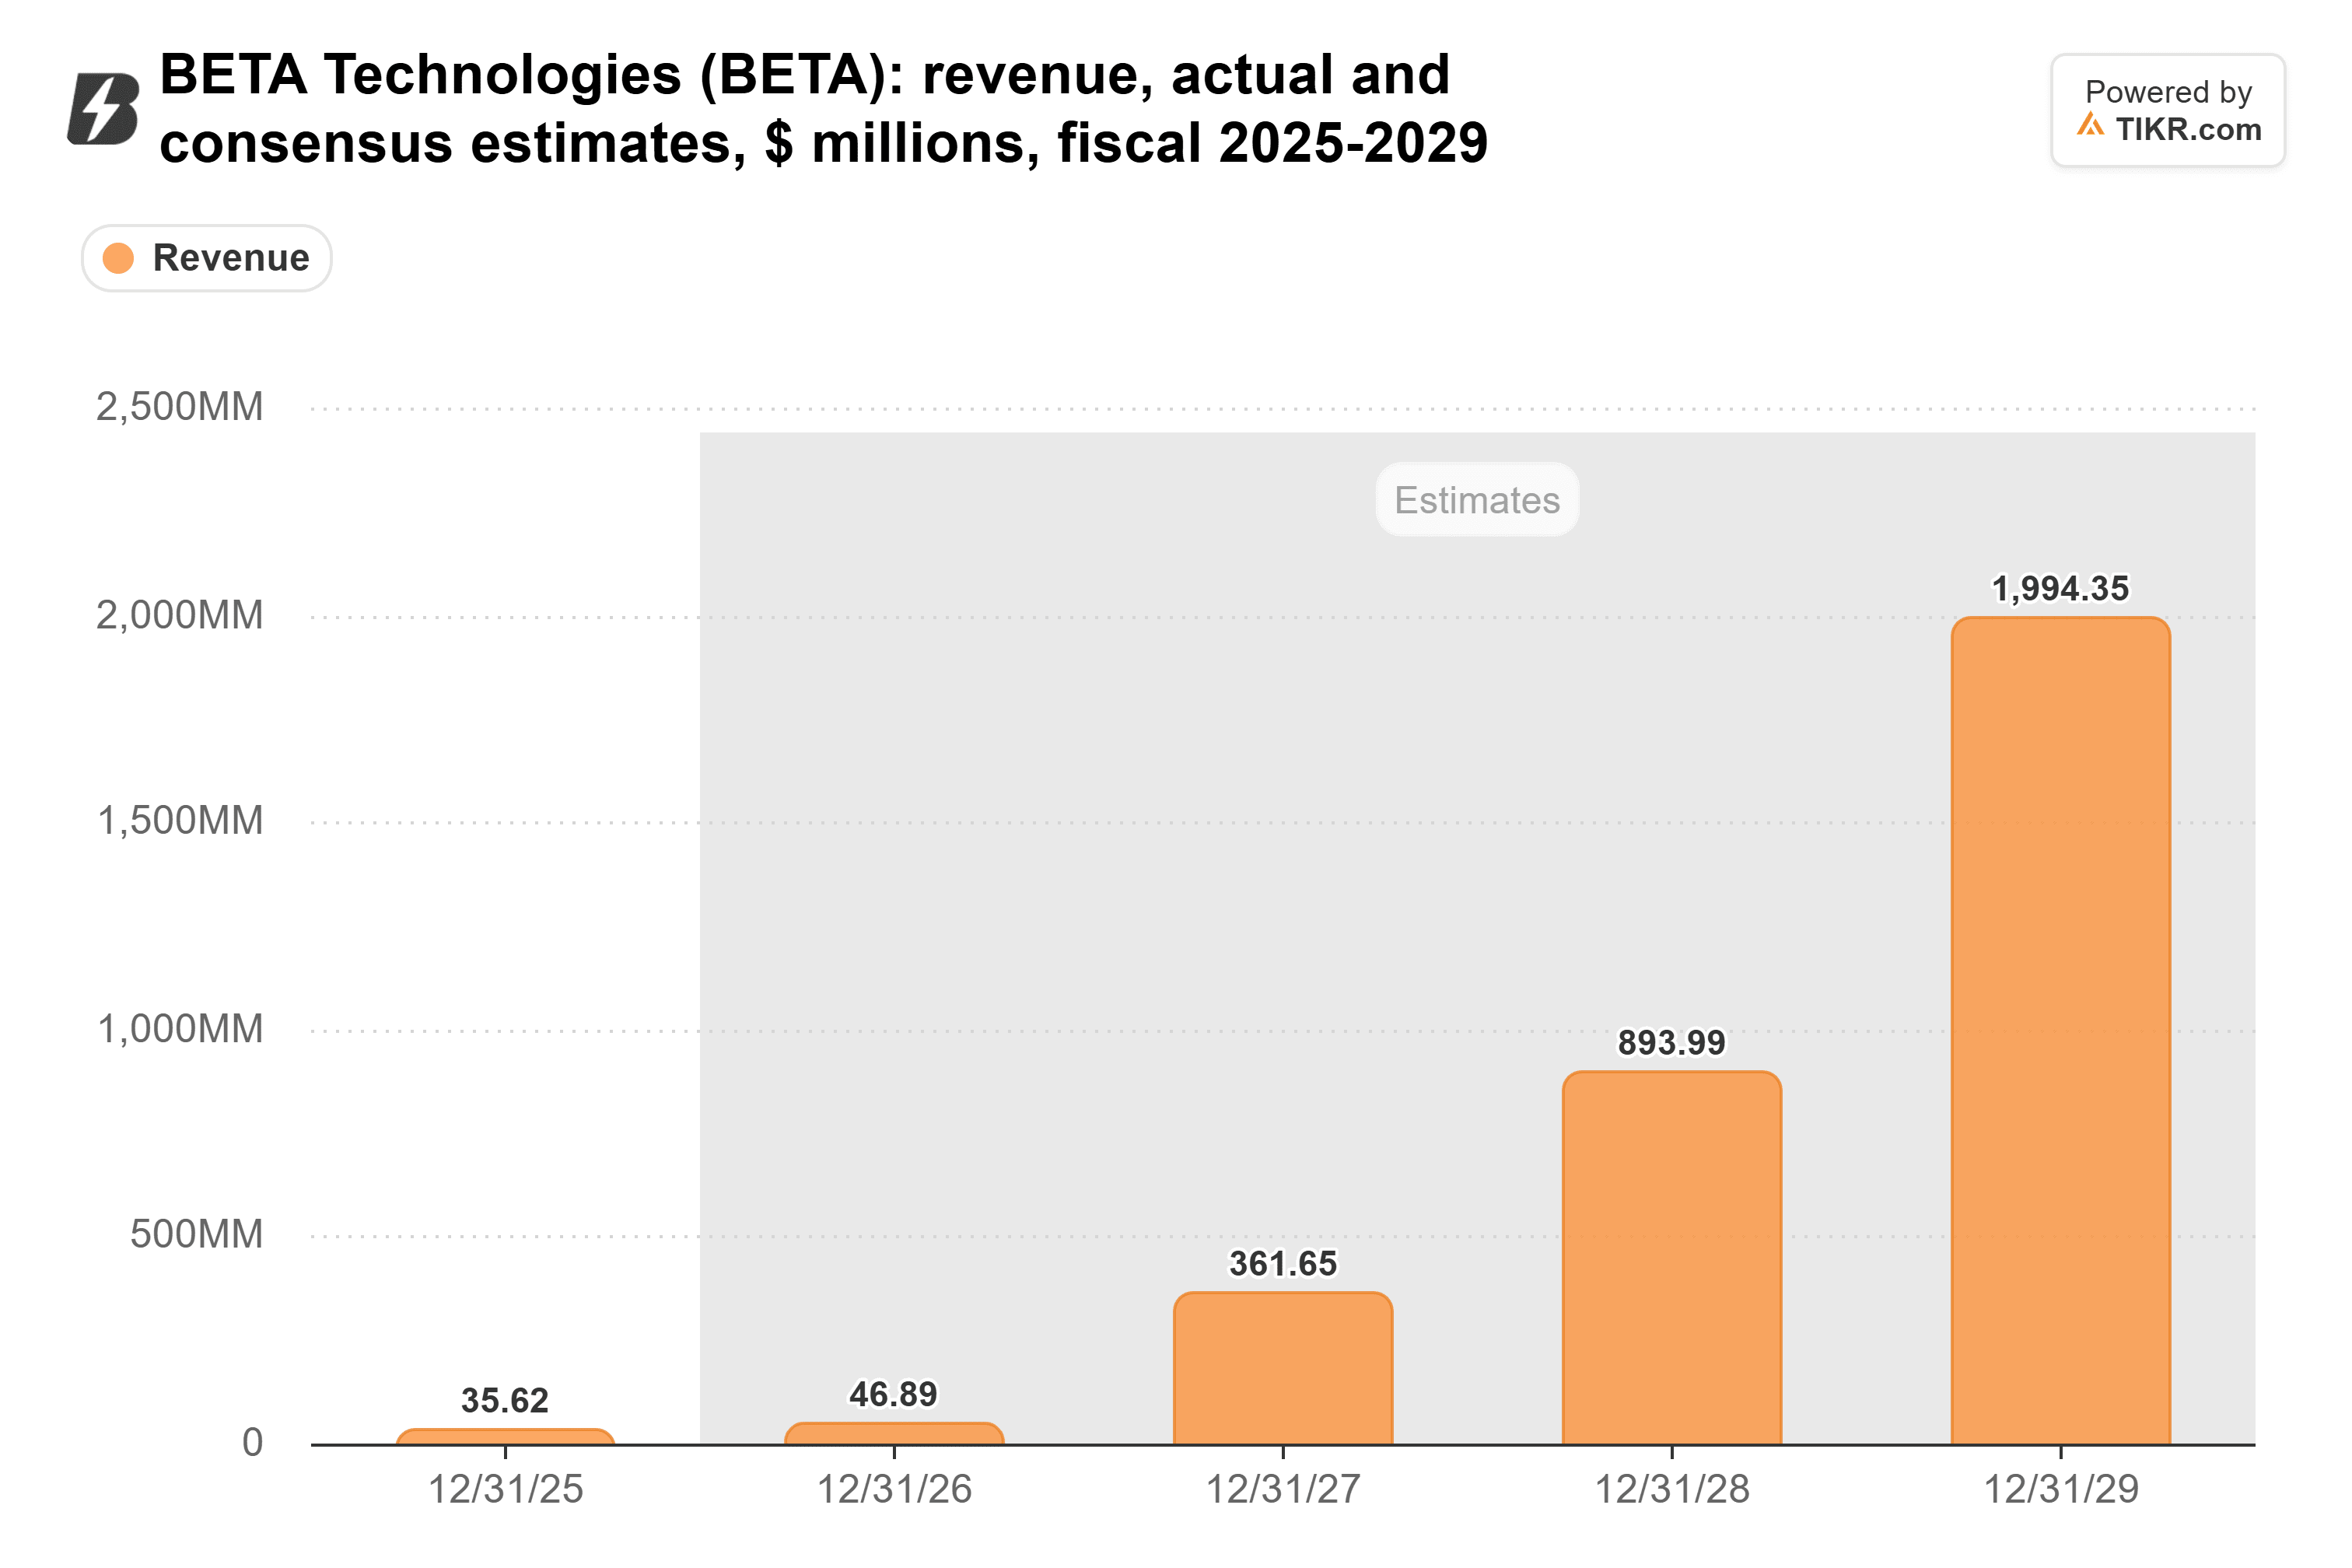
Sono $362 milioni nel 2027, quasi otto volte i $46,9 milioni di consenso di quest'anno. Per arrivarci servono aerei certificati.
Ancora costosa, con la cassa per aspettare
Alla chiusura di lunedì, BETA veniva scambiata a 93 volte i ricavi forward. È al di sotto della sua media di 117x da quando è quotata, ma ben al di sopra del suo minimo di 64x di maggio:
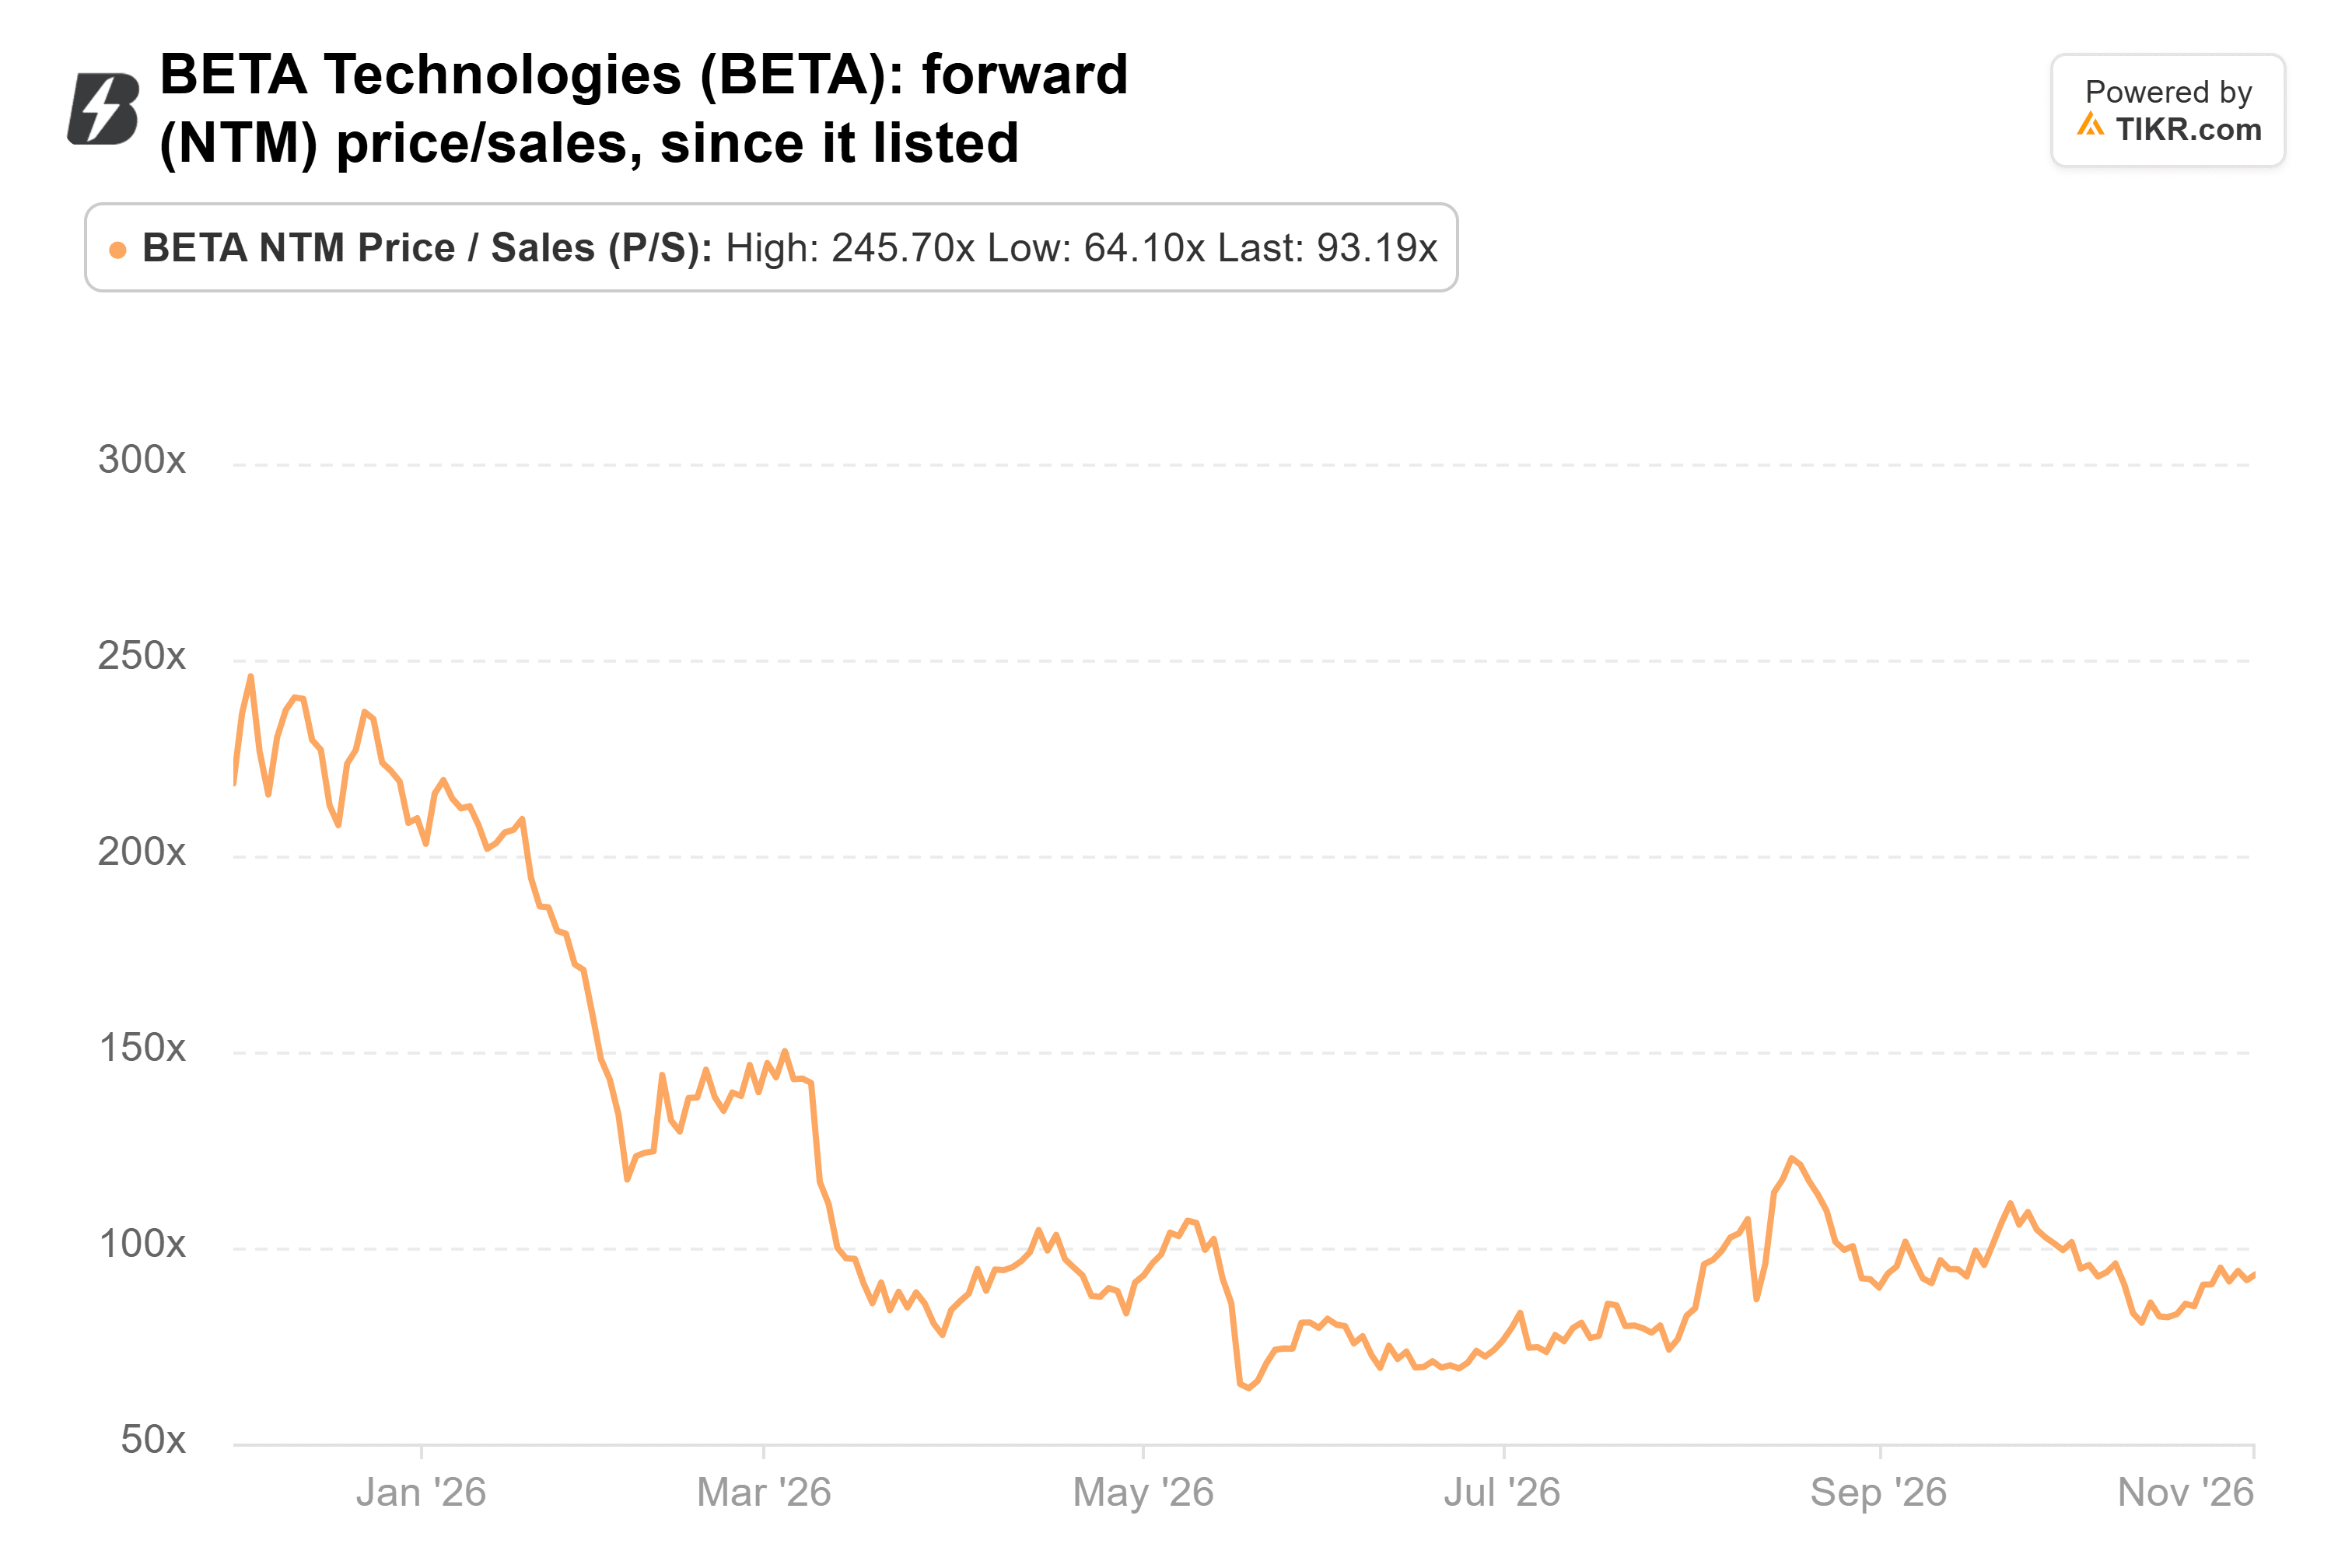
BETA ha chiuso il 2025 con $1,71 miliardi di cassa e investimenti a breve termine, dopo la sua IPO e i finanziamenti privati:
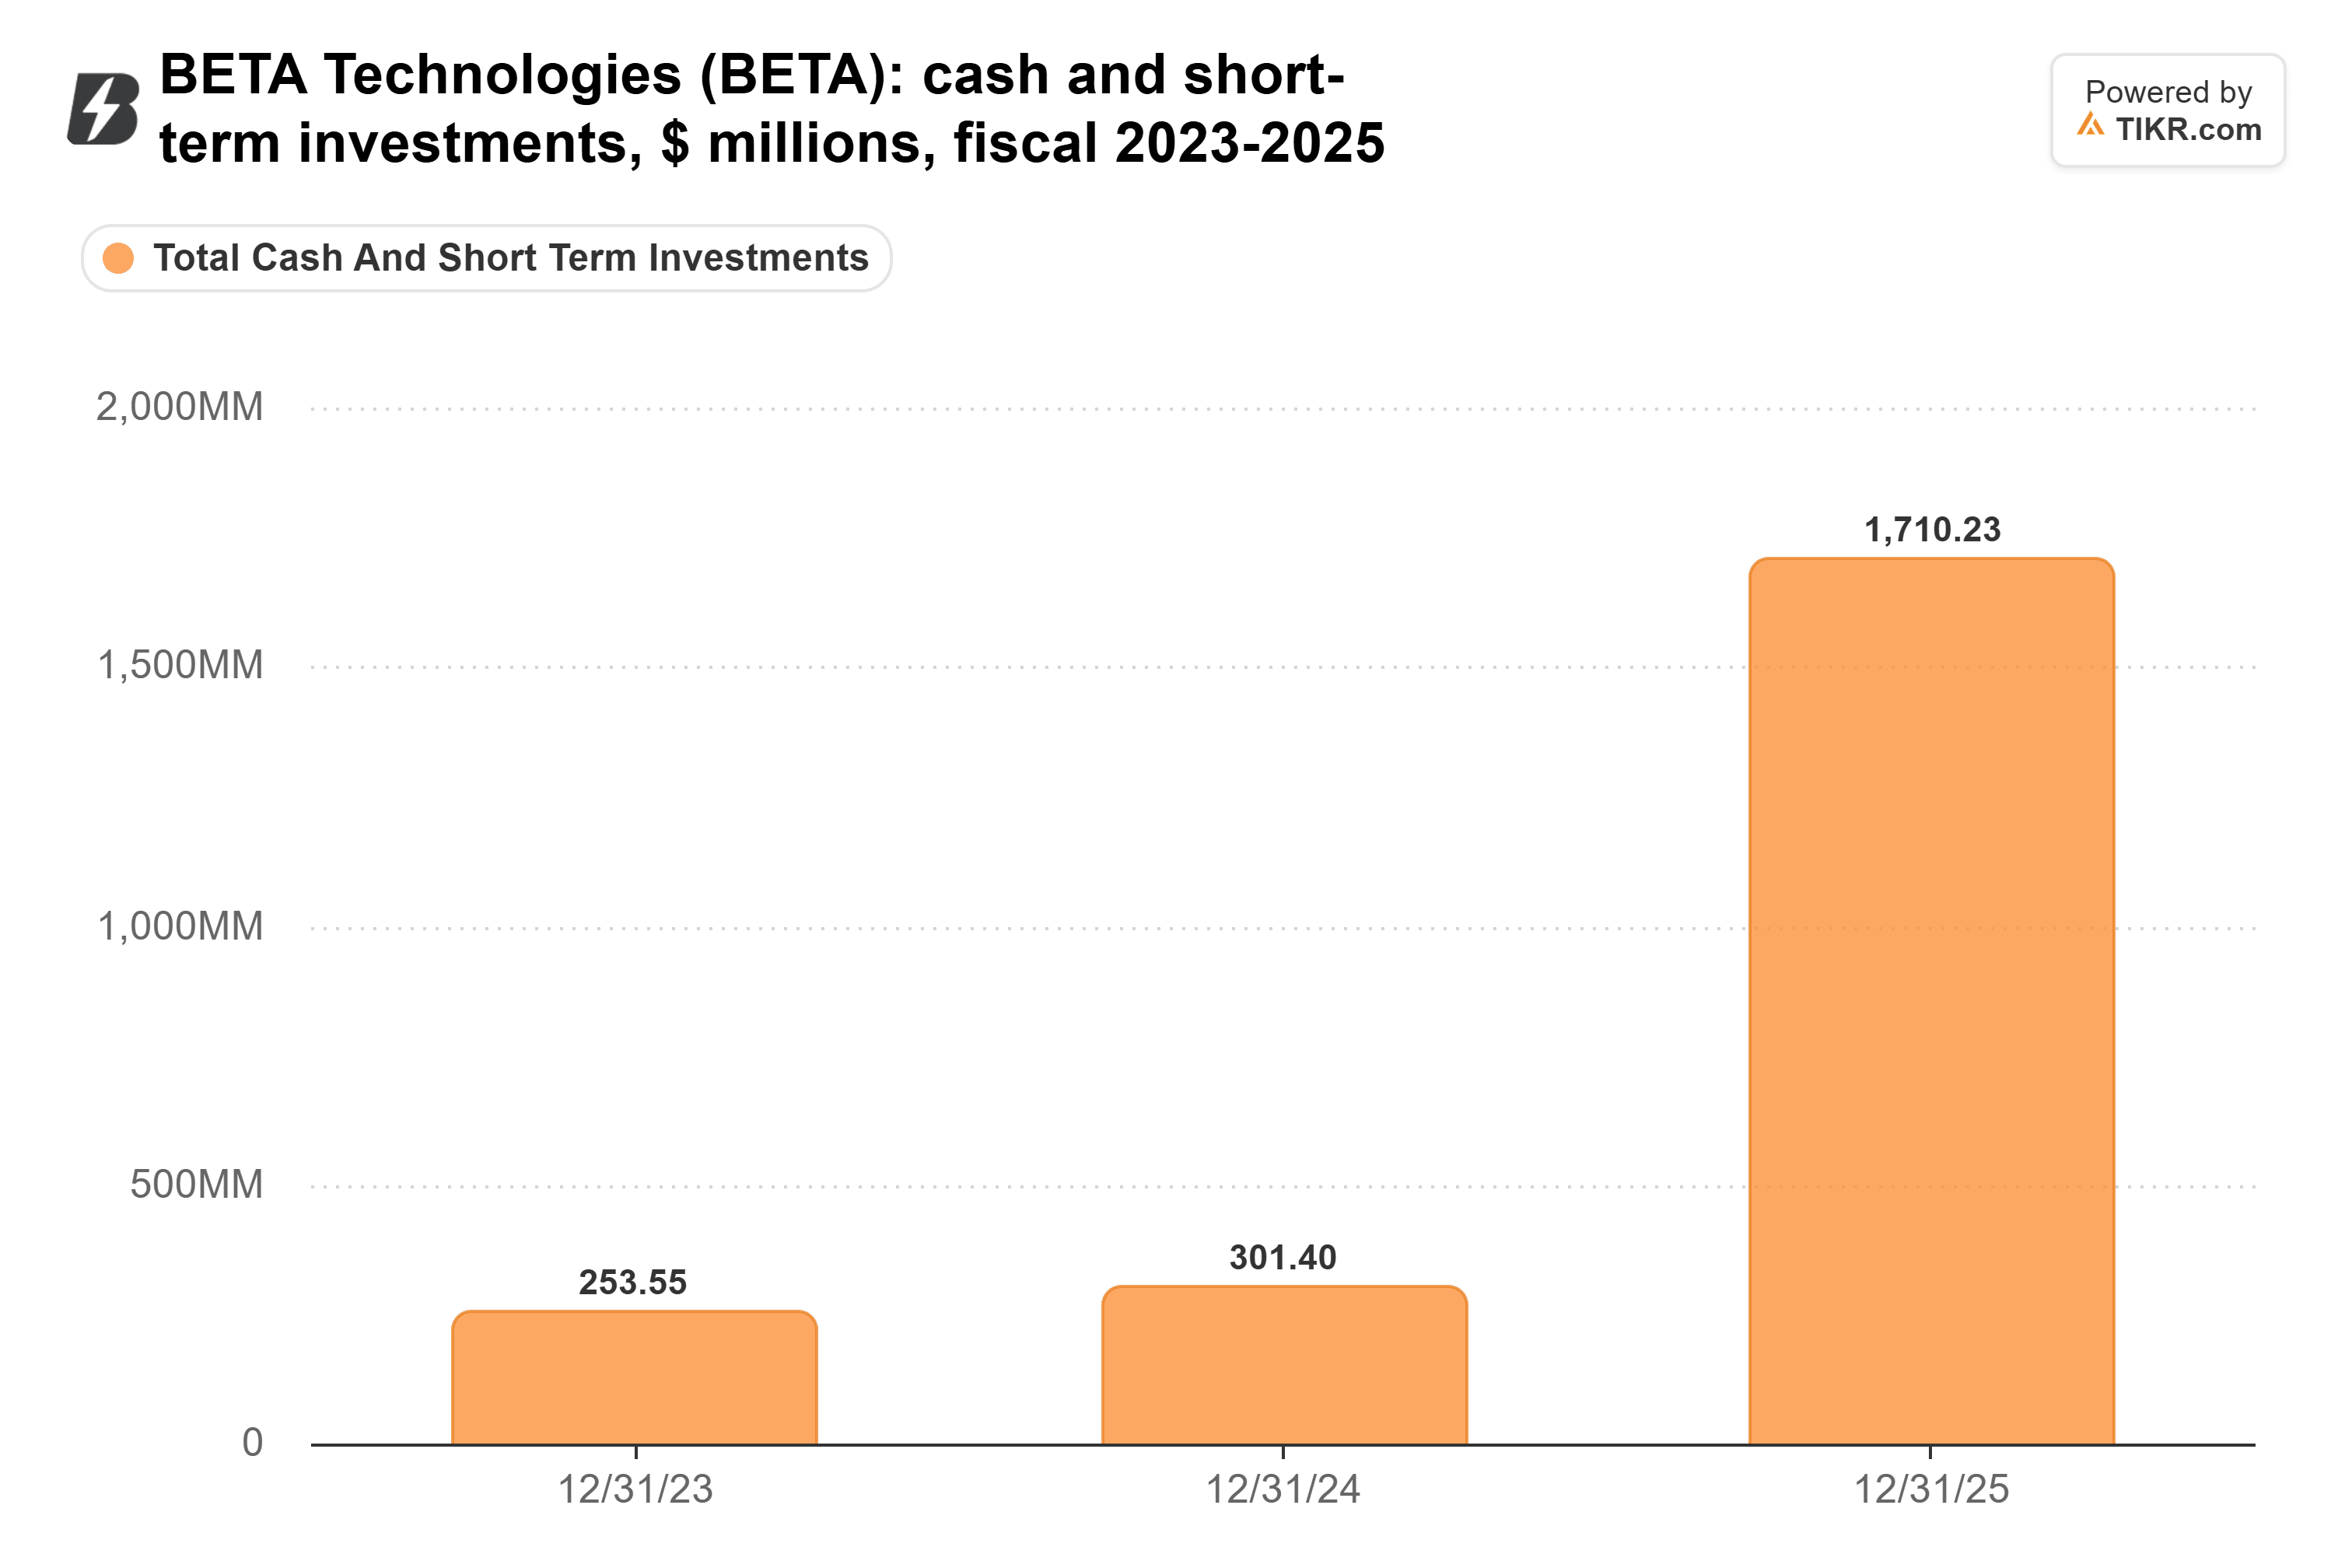
Al 30 giugno, questa cifra era scesa a $1,48 miliardi, con $41,1 milioni di spese in conto capitale solo nel secondo trimestre. Al ritmo del primo semestre, si tratta di poco più di tre anni di cassa residua. (Tuttavia, non mi sorprenderebbe vedere un'emissione di azioni una volta che il motore sarà certificato. Costruire aerei è costoso!)
Barclays ha avviato la copertura con un rating Overweight e un target di $35 l'8 ottobre, e il target medio della piazza di $32 si trova il 58% sopra la chiusura di lunedì.
Ecco la mia conclusione: BETA è un acquisto speculativo per investitori pazienti, in una posizione piccola. Se la certificazione arriverà secondo una tempistica simile a quella modellata dagli analisti, il prezzo di oggi potrebbe sembrare economico rispetto ai ricavi del 2027. Se continua a slittare, quella stima di $362 milioni si ridurrà di conseguenza.
Sapremo di più il 3 novembre, quando BETA pubblicherà i risultati del terzo trimestre. Da monitorare: una data certa per il certificato H500A, se l'intervallo di ricavi $42-50 milioni rimane valido e quanto le perdite si discostino dalla previsione di $400-445 milioni.
Quindi, quanto vale realmente l'azione di BETA Technologies?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere BETA Technologies. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Valuta BETA Technologies gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!