

Punti Chiave
- Baird ha tagliato il suo prezzo obiettivo su Qualcomm a $320 da $400 dopo il rapporto del quarto trimestre fiscale, mantenendo il rating Outperform.
- Le vendite di chip per telefoni di Qualcomm si stanno riducendo mentre Apple passa ai propri modem, mentre i suoi chip per data center iniziano a essere spediti ad Amazon e a un secondo hyperscaler.
- L'obiettivo di Baird implica un multiplo forward di 35x sugli utili, ben al di sopra del massimo quinquennale di Qualcomm di 26x, e le stime per l'anno fiscale 2027 continuano a scendere.
- Il piano per l'anno fiscale 2029 potrebbe sostenere l'ottimismo di Baird, ma un anno è troppo poco perché gli investitori lo paghino per intero mentre le stime scendono.
Qualcomm (QCOM) è scesa del 9,49% a $156,75 alla chiusura del 5 novembre, il giorno dopo il suo rapporto del quarto trimestre fiscale, mentre l'indice PHLX Semiconductor scendeva di oltre il 10%. Ciò ha lasciato il titolo al 38% al di sotto del suo massimo di chiusura del 29 maggio. Baird ha tagliato il suo prezzo obiettivo a $320 da $400 la stessa mattina, e vede ancora un potenziale rialzo del 104%.
I telefoni si riducono e i costi aumentano
Due problemi hanno colpito i chip per telefoni di Qualcomm quest'anno. La carenza di memoria ha ridotto la produzione di telefoni Android, costando più di $1,50 di EPS per l'anno fiscale 2026, ha detto il management a luglio. E Apple (AAPL) sta spostando i suoi iPhone sui propri modem.
Il rapporto di mercoledì ha mostrato entrambi i fattori. Le entrate dei chip per dispositivi mobili sono scese del 26% su base annua a $5,1 miliardi nel trimestre di settembre, e Qualcomm si aspetta un altro calo a dicembre mentre le entrate da Apple si riducono.
Anche i costi più elevati per wafer, packaging e memoria stanno colpendo i margini. Qualcomm sta aumentando i prezzi dei chip, con il beneficio completo previsto solo nella seconda metà dell'anno fiscale 2027. Ha indicato un margine pre-imposte della sua unità chip al 20%-22% per dicembre, in calo dal 24% di settembre, sebbene circa 3 punti di ciò derivino dallo spostamento del data center nell'unità.
Baird scommette su ciò che viene dopo i telefoni
L'analista di Baird Tristan Gerra ha mantenuto il suo rating Outperform, quindi la società si aspetta ancora che il titolo sovraperformi il mercato anche dopo il taglio.
Il rapporto ha confermato parte di questa tesi. Le entrate automotive hanno raggiunto un record di $1,99 miliardi, in aumento dell'89% su base annua. Le vendite per data center iniziano questo trimestre, poiché i chip personalizzati vengono spediti a Amazon (AMZN) e a un secondo hyperscaler, e il management ha mantenuto il suo obiettivo di $5 miliardi per i data center per l'anno fiscale 2027.
TIKR monitora 37 analisti su Qualcomm. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Qualcomm, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Qualcomm
Qualcomm non ha scambiato al multiplo di Baird da anni
Il resto della piazza è molto meno entusiasta. L'obiettivo medio della piazza è rimasto tra $150 e $223 nell'ultimo anno:
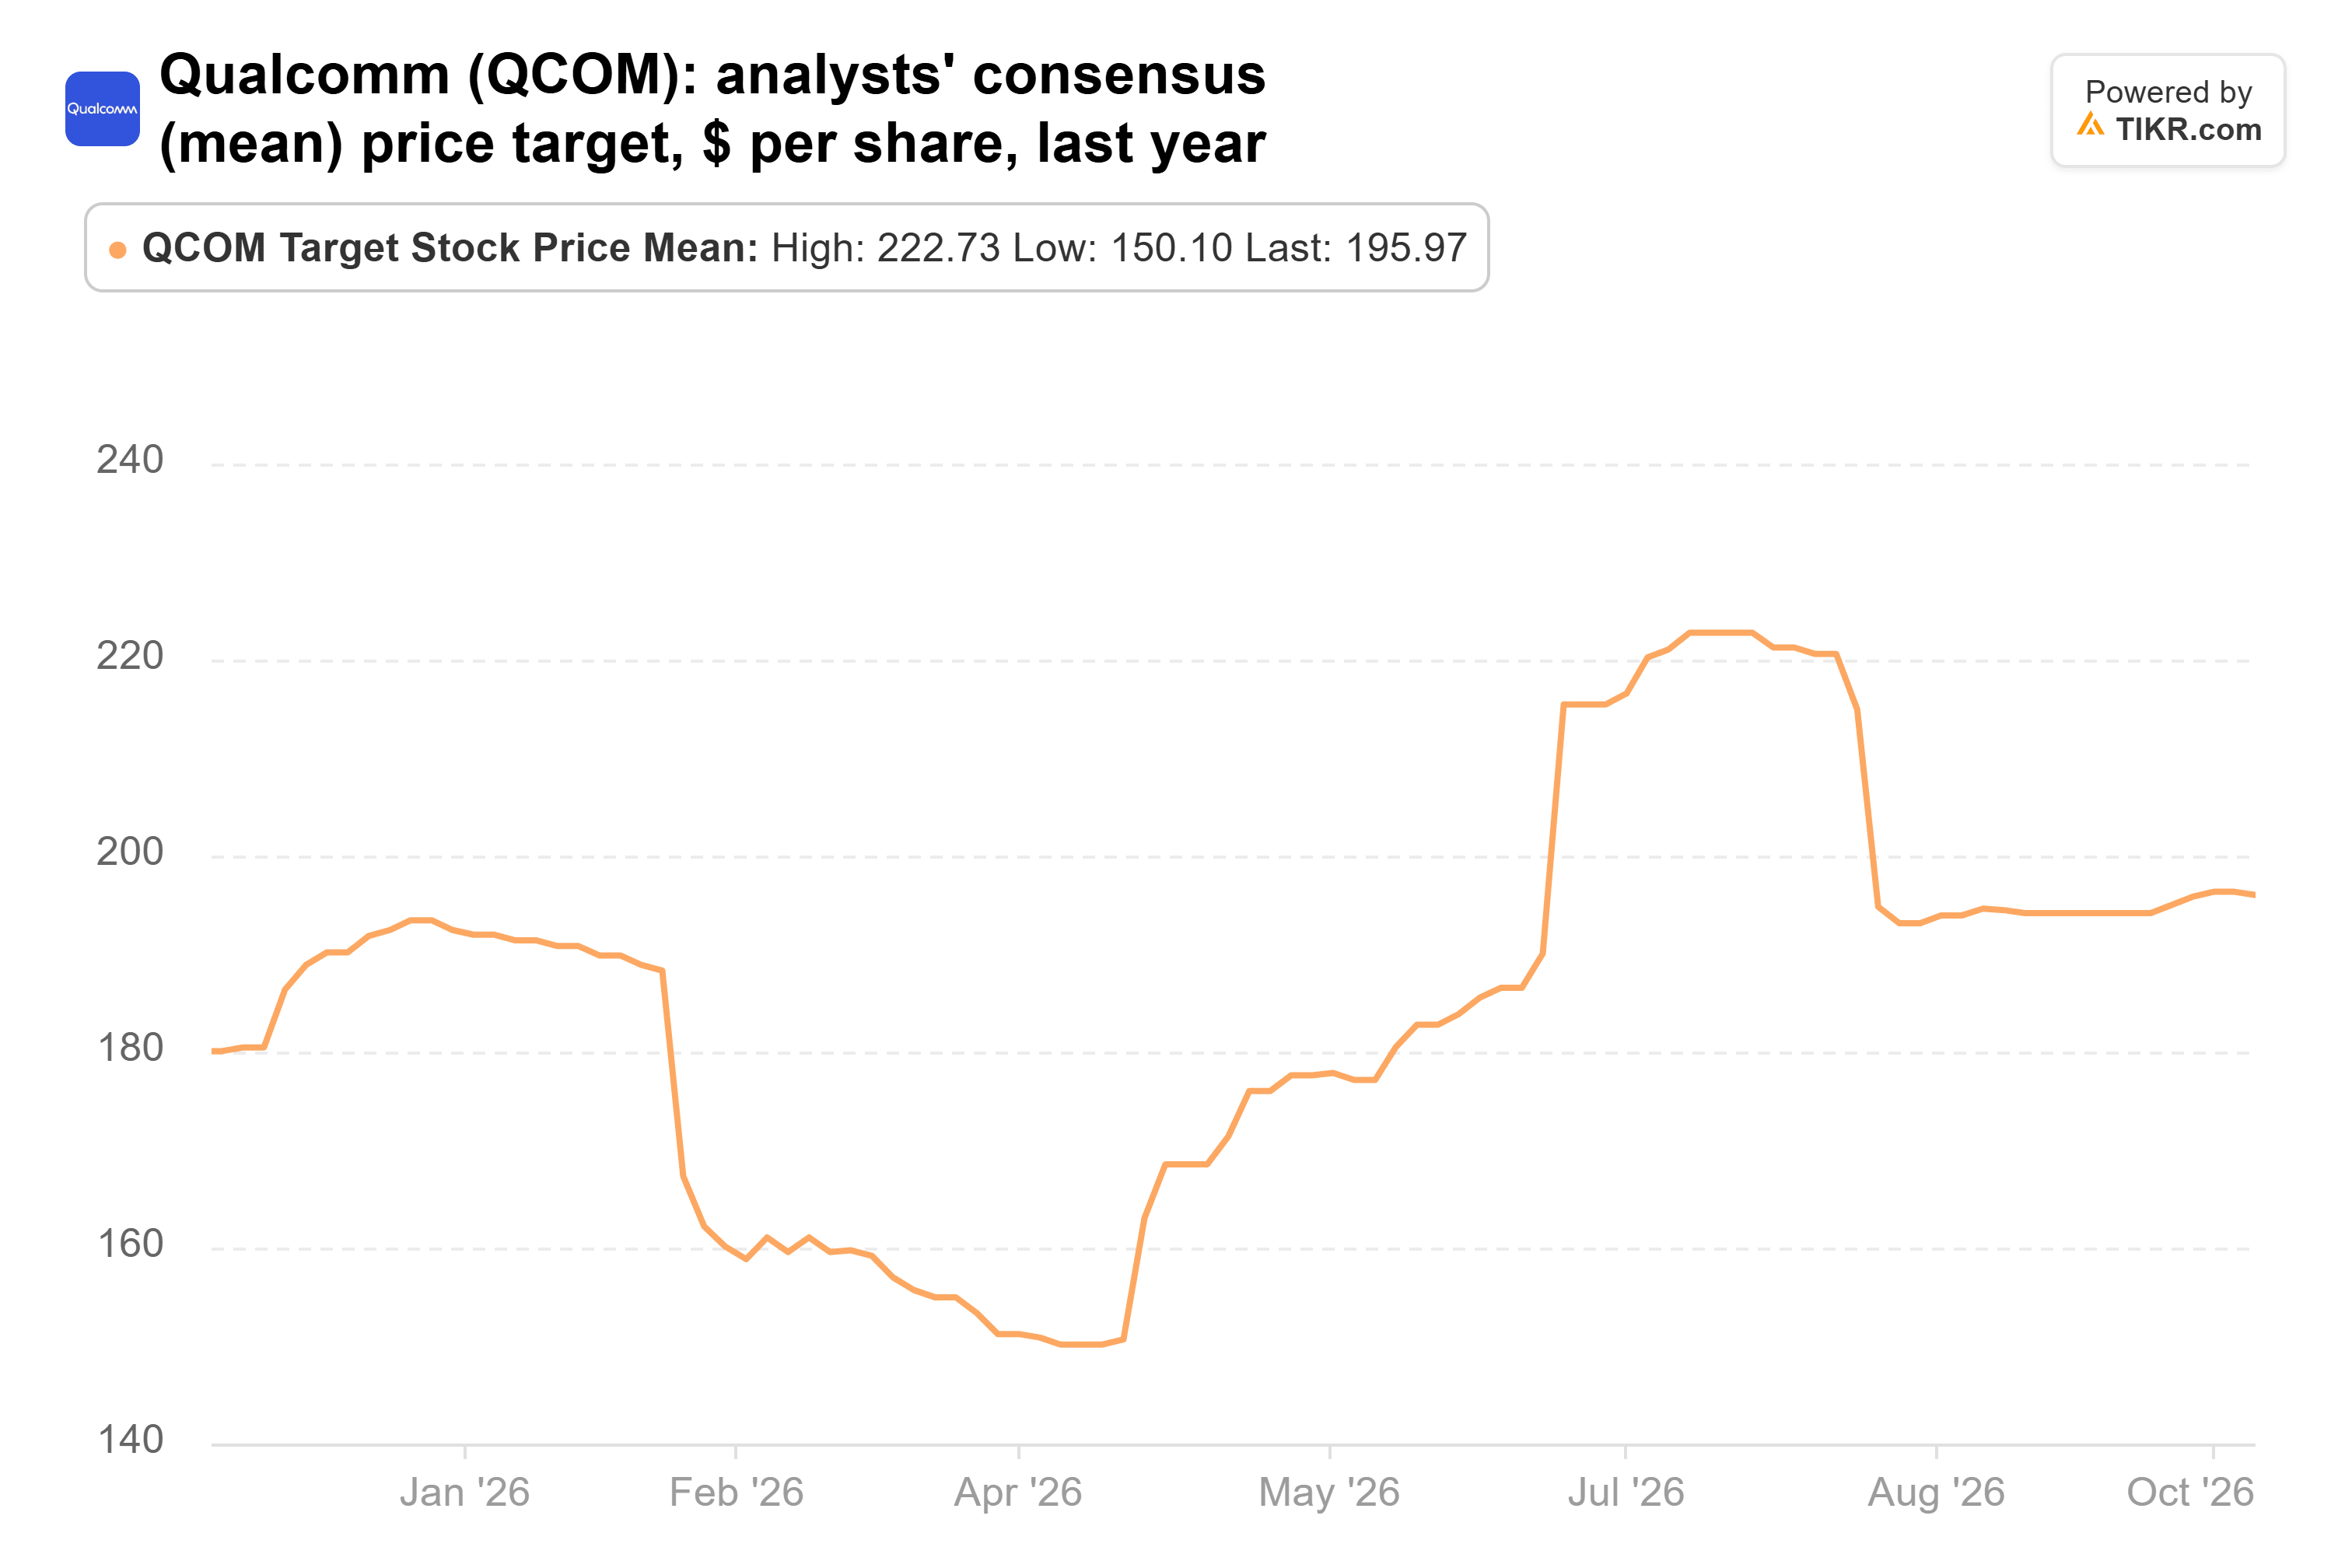
A $196 al lunedì, l'obiettivo medio è del 25% superiore alla chiusura del 5 novembre, e i $320 di Baird sono del 63% superiori a quella media.
Gli analisti si aspettano che l'EPS normalizzato scenda a $10,17 nell'anno fiscale 2027, dai $10,54 di EPS non-GAAP che Qualcomm ha appena riportato per l'anno fiscale 2026, prima di salire a $12,89 nell'anno fiscale 2028:

Questa stima per l'anno fiscale 2027 è scesa del 17% da settembre 2025, e la guida EPS per il trimestre di dicembre di $2,15-$2,35 non dà segni di un'inversione rapida.
Qualcomm scambiava a 17x gli utili forward alla chiusura di lunedì, al di sopra della sua media quinquennale di 14x:

Sui $9,27 per azione che gli analisti si aspettano nei prossimi dodici mesi, i $320 di Baird implicano 35x, ben oltre il picco di 26x di Qualcomm di maggio.
Un anno è troppo presto per $320
Qualcomm sta anche contando su pochissimi acquirenti per i data center. Il CEO Cristiano Amon ha detto nella conference call che la maggior parte dell'obiettivo di $5 miliardi per l'anno fiscale 2027 proviene dai due clienti hyperscaler, uno dei quali è Amazon.
Baird potrebbe avere ragione sulla direzione di Qualcomm. Il management punta a più di $18 di EPS non-GAAP nell'anno fiscale 2029. È improbabile che gli investitori paghino per intero quel piano entro un anno mentre le stime continuano a scendere. Un'inversione del margine nel trimestre di dicembre sarebbe il primo segno che gli obiettivi della piazza potrebbero muoversi verso quelli di Baird.
Se il rapporto del trimestre di dicembre, previsto per i primi del 2027, mostrerà vendite per data center in linea con l'obiettivo di $5 miliardi e margini dei chip in aumento, quella sarebbe l'inversione da monitorare.
Quindi, quanto vale realmente il titolo Qualcomm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Qualcomm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


