


Punti Chiave
- Il 4 novembre, Morgan Stanley ha alzato il suo prezzo obiettivo per Astera Labs a $389 da $382, mantenendo la raccomandazione Overweight. Il nuovo obiettivo è superiore del 75% rispetto al prezzo attuale delle azioni.
- I ricavi del terzo trimestre e le previsioni per il quarto trimestre di Astera hanno entrambi superato le stime degli analisti, ma il titolo è ancora inferiore del 55% rispetto al massimo di giugno.
- La maggior parte delle altre società ha tagliato i propri obiettivi dopo che il management ha dichiarato che le prime piattaforme di switch Scorpio X hanno completato gran parte della loro fase iniziale di ramp-up.
- L'obiettivo di Morgan Stanley richiede all'incirca lo stesso P/E forward che Astera ha mediato nell'ultimo anno, e le stime degli utili sono in aumento, quindi la chiamata sembra corretta.
Astera Labs (ALAB) ha nuovamente battuto le stime di Wall Street il 3 novembre, e il titolo è nuovamente scivolato. Ora è inferiore del 55% rispetto al suo massimo del 30 giugno.
Morgan Stanley è andata nella direzione opposta. Il 4 novembre, ha alzato il suo prezzo obiettivo a $389 da $382, mantenendo la raccomandazione Overweight. Questo è superiore del 75% rispetto alla chiusura di mercoledì a $222,76.
Batte le stime una dopo l'altra, e continua a scivolare
I ricavi del terzo trimestre sono balzati del 154% rispetto all'anno precedente, raggiungendo i $584,9 milioni, superando i $551 milioni attesi dagli analisti. Astera ha anche fornito previsioni per i ricavi del quarto trimestre tra $730 e $750 milioni, contro un consenso di $656 milioni.
Durante la conference call, il CFO Desmond Lynch ha dichiarato che "le prime piattaforme Scorpio X hanno completato gran parte della loro fase iniziale di distribuzione (ramp-up)", sebbene si aspetti che nuove piattaforme e clienti continuino a far crescere Scorpio X fino al 2027.
La mia interpretazione: gli investitori hanno sentito solo la prima metà di quella risposta, perché gli analisti avevano già modellato una crescita di solo circa il 5% trimestrale nella prima metà del 2027.
Morgan Stanley è andata controcorrente
La maggior parte delle società ha tagliato i propri obiettivi dopo il report, inclusa Stifel, che due settimane fa vedeva un potenziale rialzista del 60%, portandolo a $370 da $460. L'obiettivo di $389 di Morgan Stanley è quasi esattamente la media di $388 di Wall Street.
TIKR monitora 25 analisti su Astera Labs. Quanti dicono "Compra"?
Vedi la suddivisione completa delle raccomandazioni Compra, Mantieni e Vendi su Astera Labs, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le valutazioni degli analisti per Astera Labs
Il target di $389 ha senso?
I 25 analisti che seguono Astera hanno circa raddoppiato il loro prezzo obiettivo medio nell'ultimo anno, portandolo a $388 da $189, ed è rimasto lì durante l'autunno:

Questo perché le stime degli utili continuano a salire. Gli analisti si aspettano un EPS normalizzato di $4,03 quest'anno, $6,50 nel 2027 e $8,19 nel 2028, in aumento rispetto ai $1,84 del 2025:
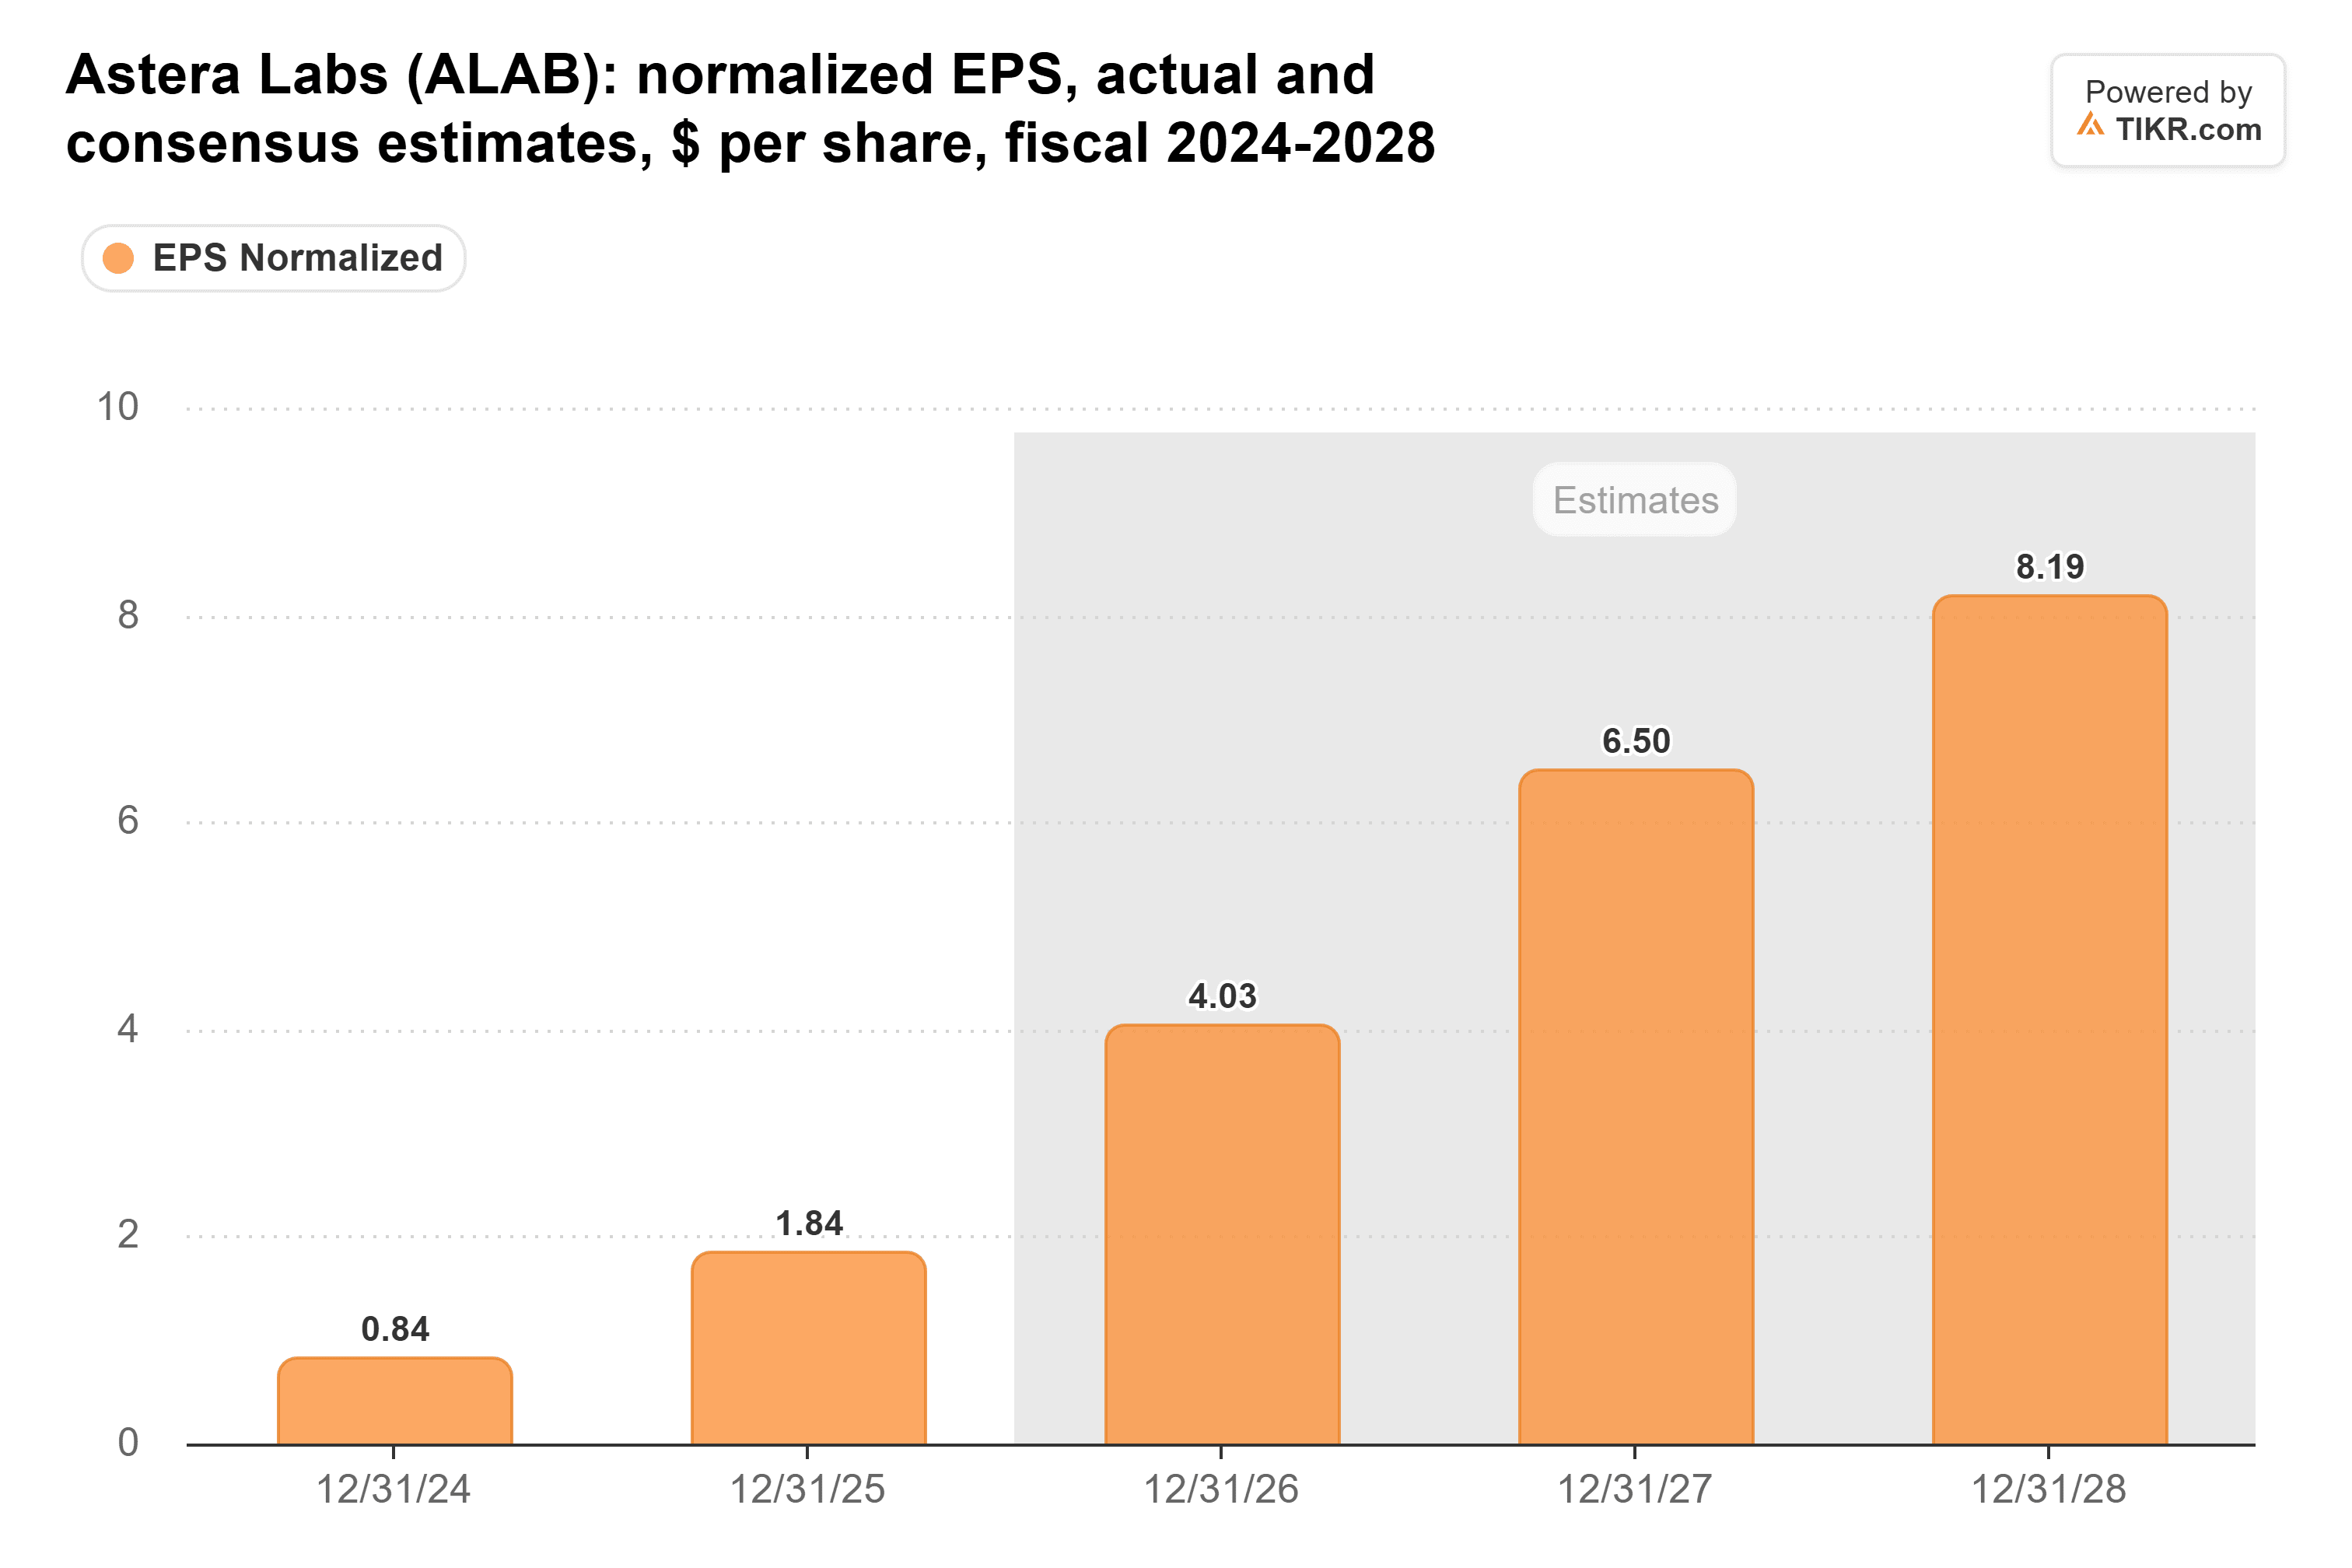
Mi aspetto che queste cifre aumentino dopo che Astera ha fornito previsioni per gli utili del quarto trimestre tra $1,62 e $1,66 per azione, contro gli $1,42 attesi dagli analisti.
Il titolo non ha tenuto il passo. Il suo P/E forward è sceso a 40x alla chiusura del 2 novembre, il livello più basso dell'ultimo anno, ed è ancora più basso al prezzo di oggi:
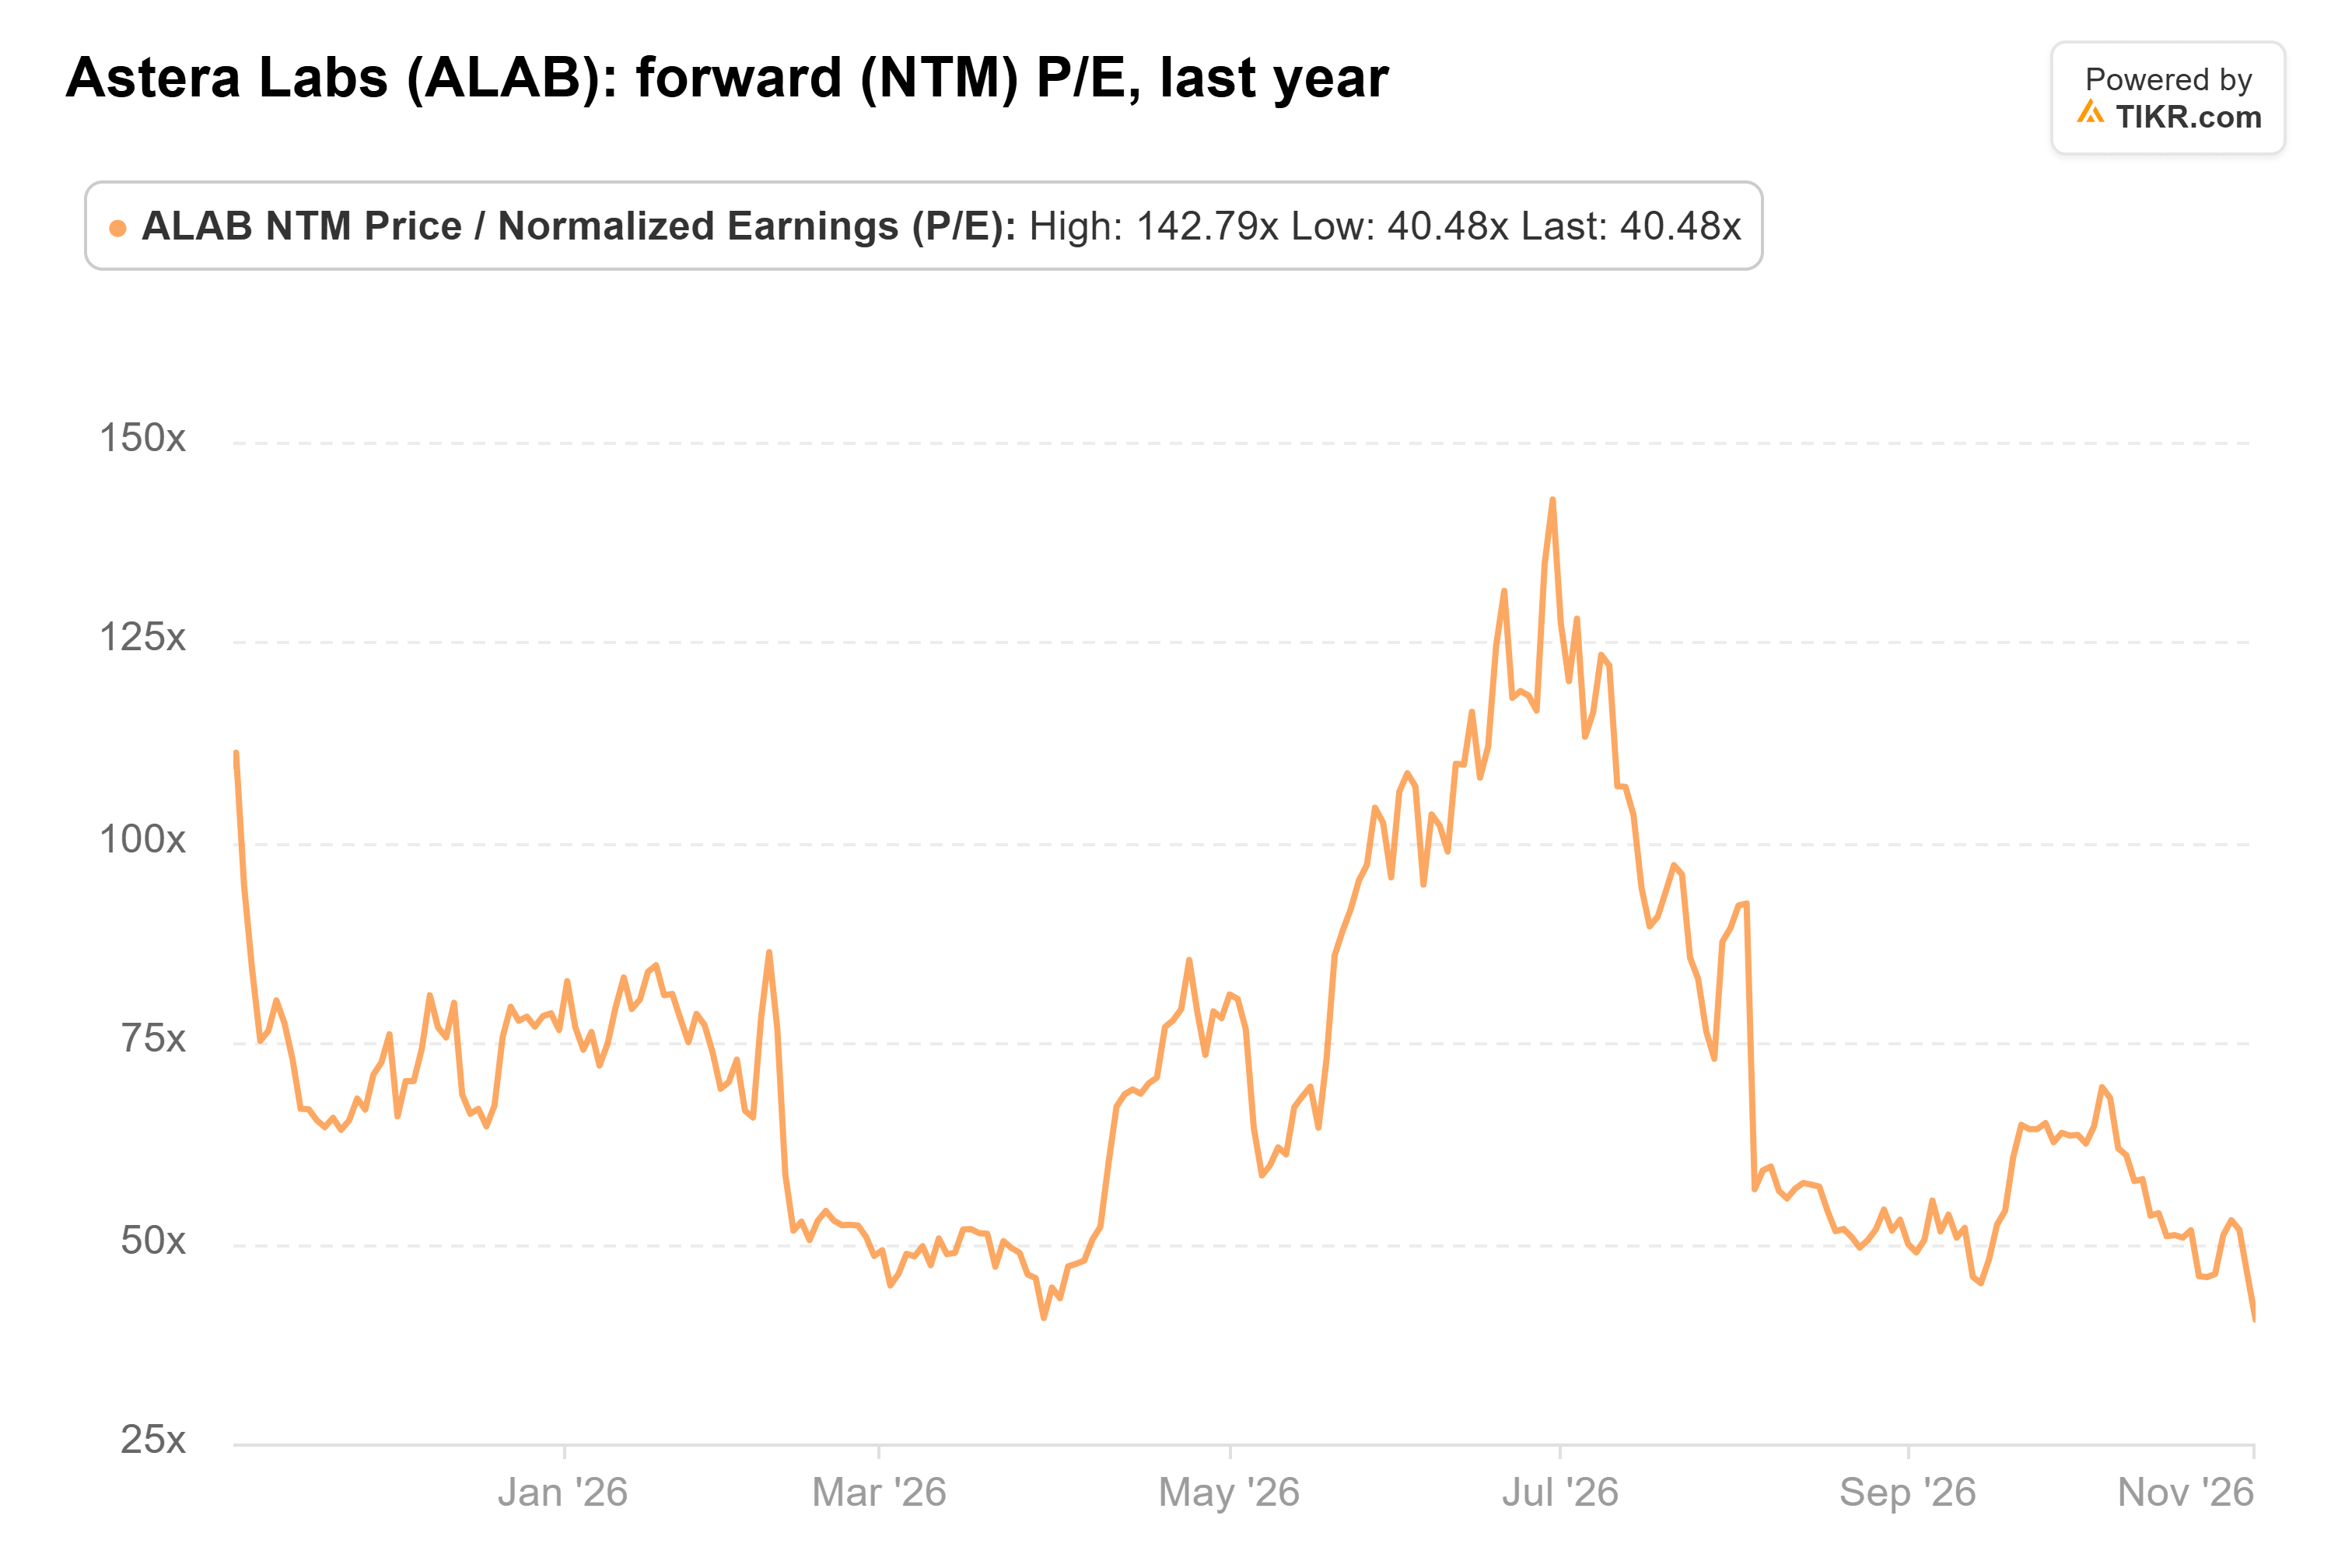
L'obiettivo di $389 di Morgan Stanley corrisponde a circa 69x gli utili attesi di $5,67 per azione nei prossimi dodici mesi. Questo è appena al di sotto della media di 72x del titolo nell'ultimo anno.
Morgan Stanley ha ragione su questo punto
Quella media di 72x include il picco di 143x di giugno, quindi $389 richiede effettivamente che gli investitori si riscaldino nuovamente al titolo. Inoltre, i primi tre clienti finali di Astera hanno rappresentato circa l'86% dei suoi ricavi del 2025.
Tuttavia, penso che Morgan Stanley abbia ragione. Tra un anno, il P/E forward rifletterà principalmente il 2028, quando gli analisti vedono $8,19 per azione, e su quella cifra $389 sarebbe un multiplo molto più basso di 69x.
Il management si aspetta che Scorpio X spedisca volumi pre-produzione a nuovi clienti questo trimestre. Se questo slitta quando Astera comunicherà i risultati all'inizio del prossimo anno, le preoccupazioni sul plateau avranno un fondamento.
Quindi, qual è il valore effettivo delle azioni di Astera Labs?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Astera Labs. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Astera Labs gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


