Statistiche Chiave per le Azioni di Applied Materials
- Prezzo Attuale: $472.79
- Prezzo Obiettivo (Medio): ~$786
- Obiettivo della Street: ~$641
- Potenziale Rendimento Totale: ~66%
- IRR Annualizzato: ~13% / anno
Ora Live: Scopri quanto potenziale rialzista potrebbero avere i tuoi titoli preferiti utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è successo?
Applied Materials (AMAT) ha chiuso in rialzo del 3,98% l'8 settembre, ma non per qualcosa detto dall'azienda. L'intero comparto dei semiconduttori è salito quel giorno, con Lam Research e Broadcom in ascesa poiché il calo dei rendimenti dei Treasury e l'attenuazione dei prezzi del petrolio hanno sostenuto il settore dei semiconduttori.
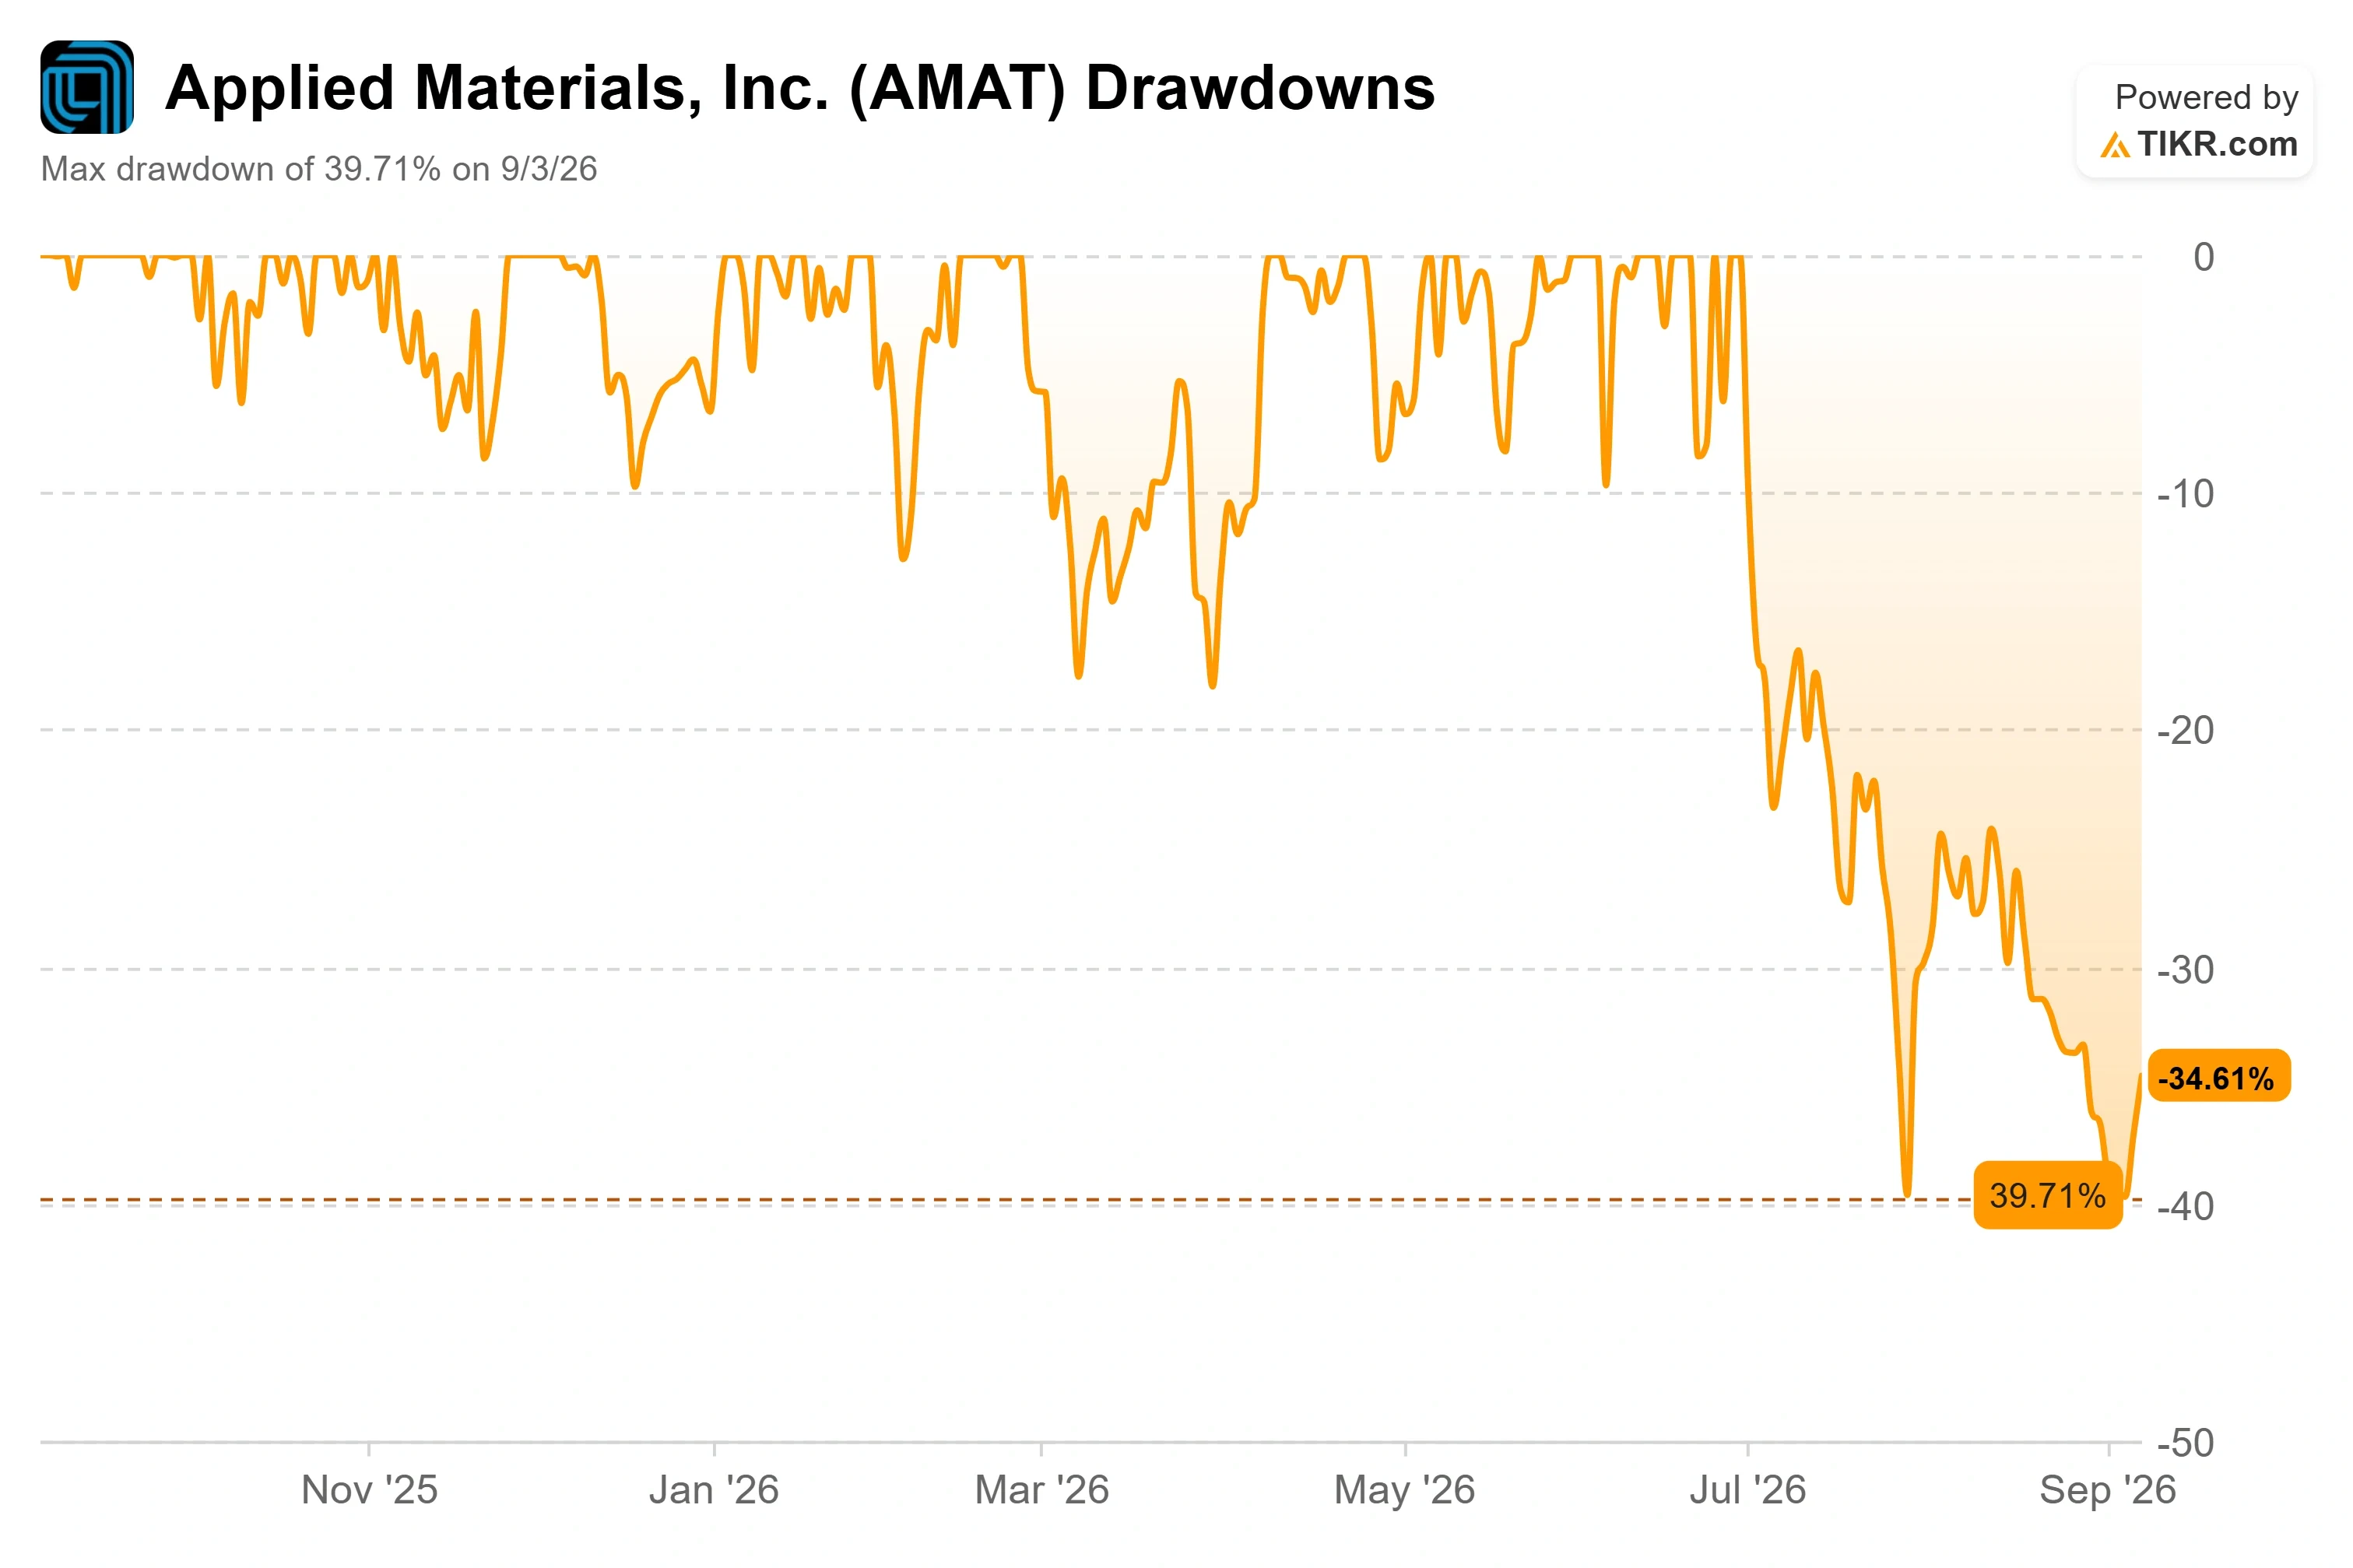
Il CFO Brice Hill ha partecipato alla Citi's 2026 Global TMT Conference e ha spiegato perché AMAT merita di risalire verso il massimo di $739,67, da cui ora si trova circa il 36% al di sotto. L'estate che ha aperto questo divario non è stata solo una questione di sentiment. Sono state le perdite da esportazioni in Cina, uno spavento competitivo contro Lam e KLA, e una valutazione che si era surriscaldata. Quindi la vera domanda è se la storia della domanda raccontata da Hill sia abbastanza forte da colmarlo.
La Previsione che Continua a Salire, Una Fabbrica alla Volta
Il punto più importante di Hill alla conferenza di Citi non è stato un numero, ma una descrizione di come Applied vede la domanda. L'azienda raccoglie una previsione a rotazione di otto trimestri dai suoi maggiori clienti DRAM e di logica avanzata, e questa è salita ogni trimestre quest'anno, seguendo la spesa per l'infrastruttura AI che Hill ha stimato superiore a $700 miliardi per i cloud provider statunitensi e vicina a $1.000 miliardi a livello globale.
Un membro del pubblico ha posto la domanda giusta: questa previsione è uniforme o a scatti? La risposta di Hill è stata schietta. Ha detto che è "molto irregolare" a livello di dettaglio e "cresce a scatti", perché arriva fabbrica per fabbrica, e le fabbriche entrano in funzione in dimensioni diverse. Questa è la forma onesta del business, e spiega perché AMAT scambi in modo così violento attorno a ogni dato. Ciò che ancora la previsione è fisico: Applied monitora oltre 100 progetti di fabbriche a livello globale e ne ha aggiunti oltre 10 in ciascuno degli ultimi due trimestri. Hill ha detto che la rampa è "limitata dalla clean room", il che significa che il vincolo è lo spazio di fabbrica. Per un fornitore di attrezzature, un mercato vincolato dall'offerta è un buon mercato.
Vedi le stime storiche e forward per le azioni di Applied Materials (È gratuito!) >>>
Perché Questo Ciclo DRAM è Più Grande di Quanto Sembri
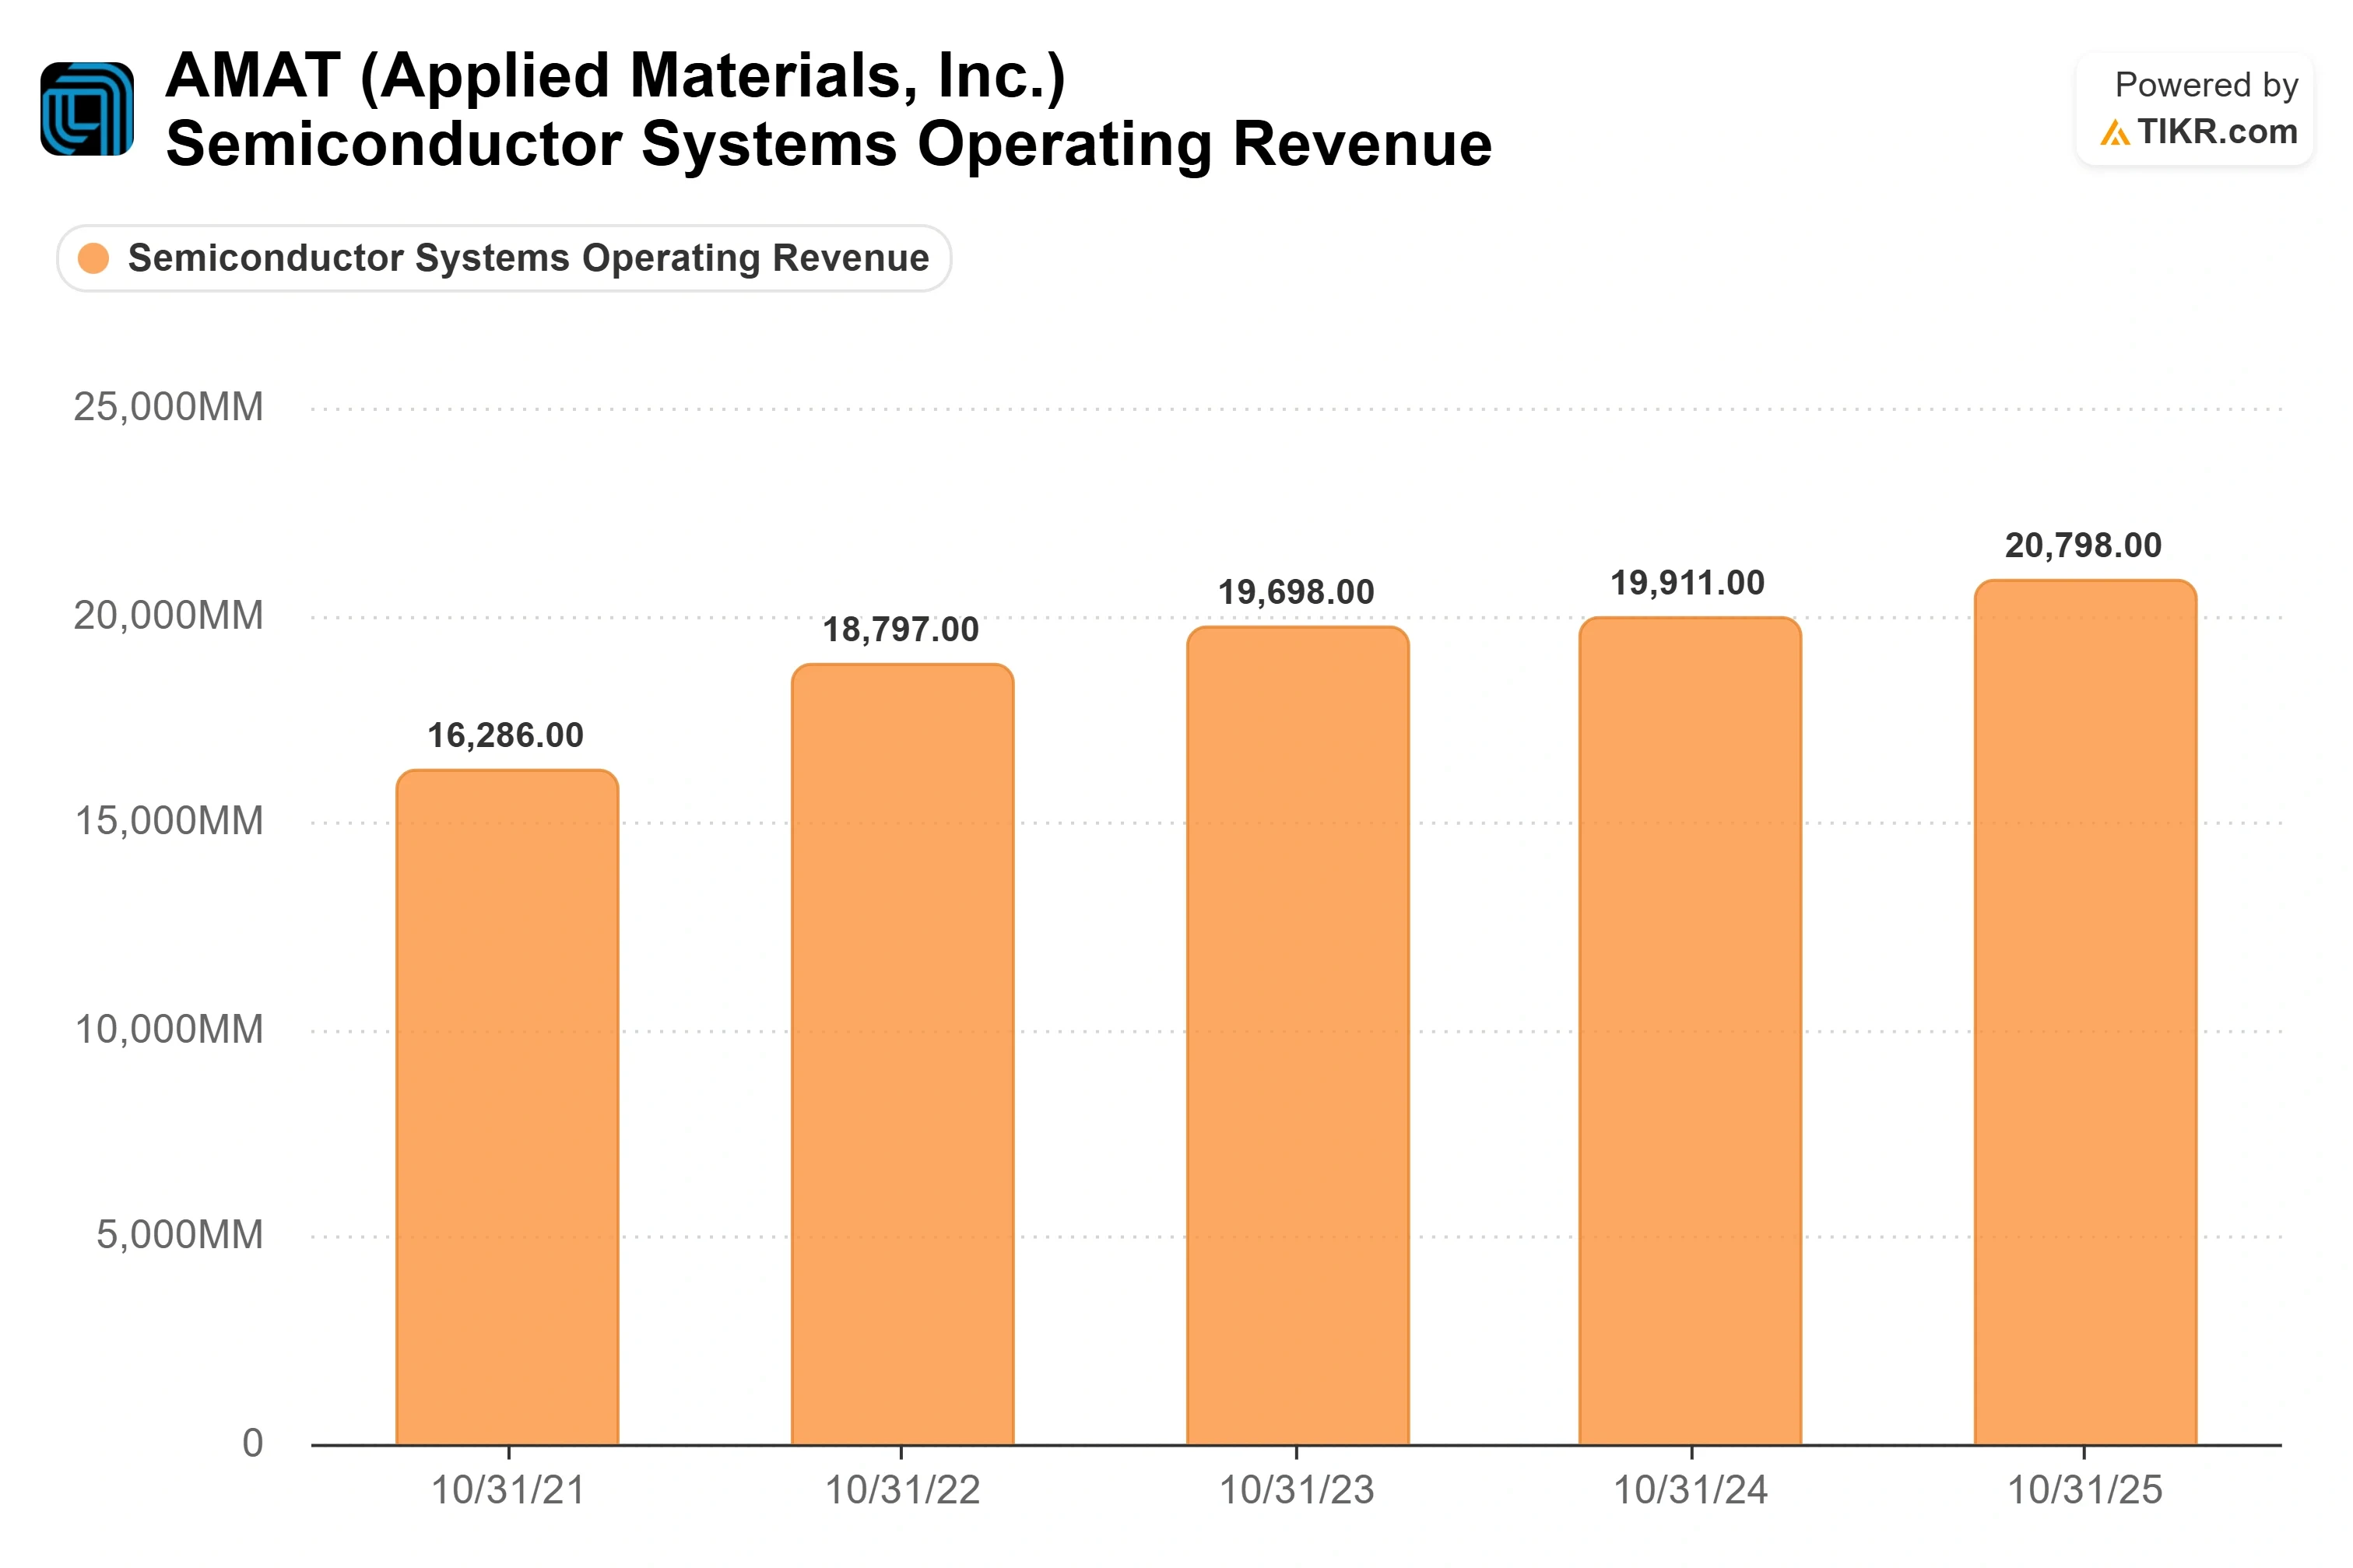
Per cinque anni, i produttori di memoria hanno aumentato i bit principalmente aggiornando le linee esistenti. I prossimi cinque anni si sposteranno verso nuove fabbriche, e la differenza per Applied è grande. Un aggiornamento, ha spiegato Hill, richiede solo circa il 25% dell'investimento in attrezzature di una fabbrica ex novo. Se le attrezzature di processo per un nuovo impianto costano circa $10 miliardi per 100.000 wafer starts, un aggiornamento è circa un quarto di quello. Ha detto che il settore ha aggiunto circa 400.000 wafer starts DRAM al mese quest'anno, partendo da una base vicina a 1,6 milioni, con altri 300.000-400.000 al mese attesi nei prossimi anni. Questo cambiamento strutturale va a vantaggio delle franchise più forti di Applied, con solo il packaging avanzato che dovrebbe crescere di oltre il 70% quest'anno solare.
Due rischi si nascondono in questo ottimismo, e Hill ne ha affrontato uno direttamente. Interrogato sul "de-speccing" dei server AI, ovvero l'uso di meno chip di memoria impilati perché l'offerta è limitata, ha sostenuto che l'effetto è neutro perché i clienti spediscono più processori per chip di memoria per massimizzare l'output. Questa è l'interpretazione del management, non un dato di fatto, e i cambiamenti nel mix della memoria rimangono la cosa da monitorare per un'azienda così esposta al DRAM.
Il secondo rischio è la Cina: si prevede ancora che l'ampliamento dei controlli alle esportazioni statunitensi costerà ad Applied circa $600 milioni di ricavi nel 2026 fiscale. Tuttavia, sui fondamentali, la posizione competitiva di AMAT non è in discussione. Scambia a circa 22x EV/EBITDA NTM, al di sotto di Lam e KLA intorno a 28x ciascuna, quindi il mercato non sta pagando un premio per il più grande e ampio economic moat nelle attrezzature per wafer-fab.
Vedi come si comporta Applied Materials rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $472.79
- Prezzo Obiettivo (Medio): ~$786
- Potenziale Rendimento Totale: ~66%
- IRR Annualizzato: ~13% / anno
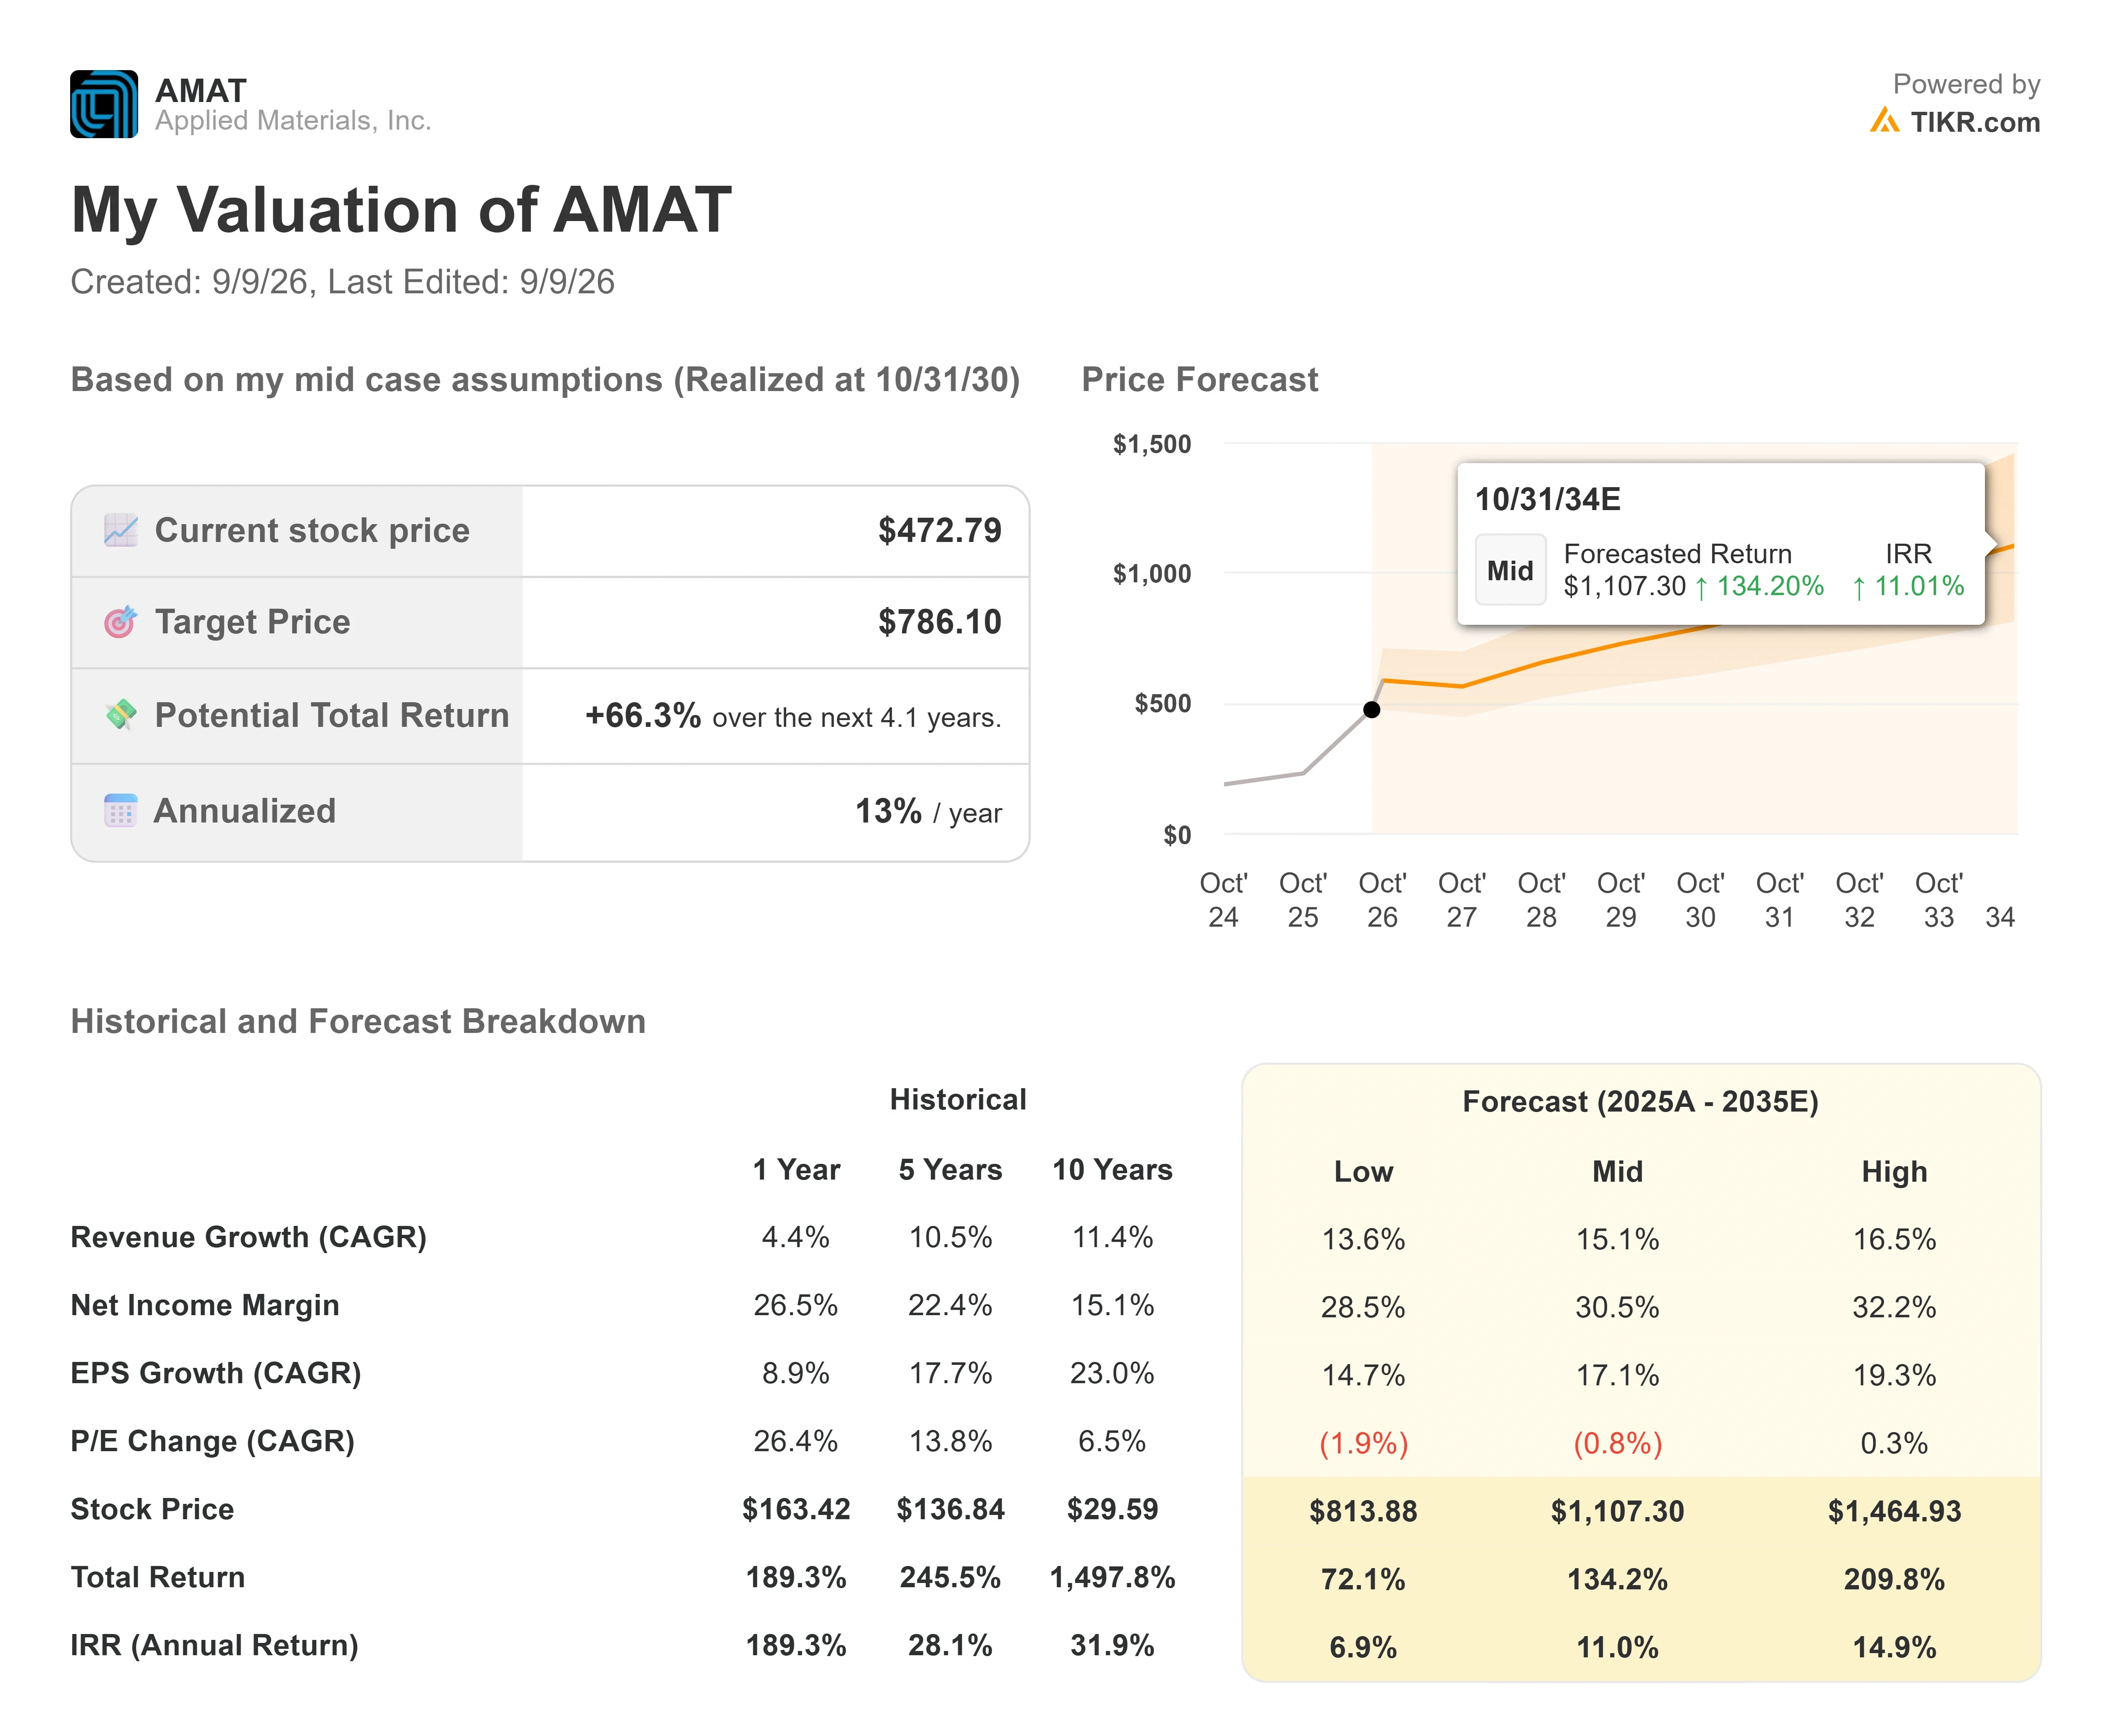
Il modello dello scenario medio di TIKR valuta AMAT a circa $786 nei prossimi quattro anni circa, un rendimento totale di circa il 66%, o quasi il 13% annualizzato. I due driver dei ricavi sono le attrezzature per DRAM di fascia alta e per la logica delle foundry legate alla costruzione ex novo, e il packaging avanzato, di cui Applied è leader e che dovrebbe crescere di oltre il 70% quest'anno. Il driver dei margini è la pricing basata sul valore su un mix di prodotti che si arricchisce: Applied ha già registrato un margine EBIT del 33,97% nell'ultimo trimestre, e il modello punta su un margine di utile netto che si espanda verso circa il 30%.
Il rischio principale è la Cina, dove i controlli alle esportazioni comportano ancora un costo di circa $600 milioni di ricavi nel 2026 fiscale e potrebbero stringere ulteriormente. Il potenziale rialzista: la previsione a otto trimestri continua a salire, e il ciclo di costruzione ex novo fornisce l'intensità di attrezzature descritta da Hill, spingendo la crescita dei ricavi verso la metà della doppia cifra, come ipotizza il modello. Il potenziale ribassista: una digestione dei capex AI o un cambiamento nel mix della memoria blocca il flusso degli ordini, e un titolo che scambia ancora a un rapporto P/E premium si rivaluta al ribasso prima che i fondamentali recuperino.
Conclusione
Il prossimo vero punto di controllo è il report del Q4 fiscale di Applied, previsto a metà novembre, relativo al trimestre che termina il 31 ottobre. Il management ha fornito una guidance di circa $10,25 miliardi di ricavi e circa $4,02 di EPS al punto medio. Un buon risultato sarebbe un superamento netto con la previsione a otto trimestri ancora in aumento e nessuna nuova sorpresa dalla Cina. Un cattivo risultato sarebbe un ricavo in linea accompagnato da qualsiasi incertezza nel ritmo degli ordini DRAM o di packaging, che è ciò che ha trasformato i precedenti superamenti in vendite quest'anno. Il rimbalzo del settore non ha risolto nulla per Applied. Novembre è il momento in cui la storia della domanda raccontata da Hill a Citi si materializza nei numeri oppure no.
Dovresti Investire in Applied Materials?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a questa domanda.
Apri Applied Materials e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare Applied Materials insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da te.
Analizza Applied Materials su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari per poter seguire il denaro intelligente.
- Analizza i titoli in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!