Punti Chiave
- Apple (AAPL) pubblicherà i risultati del trimestre di settembre dopo la chiusura di lunedì 2 novembre. Il suo titolo scambia a 38 volte gli utili forward, al top del suo range quinquennale.
- Gli investitori pagano questo prezzo per il free cash flow di Apple. Alphabet (GOOGL) ha avuto la sua peggiore giornata di sempre il 29 ottobre dopo aver riportato un free cash flow negativo, mentre Apple ha chiuso a un record.
- Senza i rimborsi tariffari, il margine lordo di Apple è sceso dal 49,3% nel trimestre di marzo al 48,1% a giugno, e le sue previsioni per settembre implicano un 46,5% poiché i costi della memoria salgono.
- Le previsioni sul margine lordo per il trimestre di dicembre sono il dato da monitorare, perché Apple si aspetta meno aiuto dalle sue scorte di memoria dopo settembre.
Apple pubblicherà i risultati del trimestre di settembre dopo la chiusura di lunedì 2 novembre, e il mercato la valuta come la macchina da soldi del Big Tech. Il titolo ha chiuso a un record di $348,91 giovedì.
Il contante è il metro con cui gli investitori stanno giudicando l'intero gruppo in questa stagione degli utili. Il free cash flow di Alphabet è stato negativo per $9,1 miliardi nel suo terzo trimestre poiché la sua spesa per l'IA ha superato il suo cash flow operativo. Con la crescita della ricerca che rallenta, il suo titolo è sceso del 13% giovedì, la sua peggiore giornata come società pubblica. Apple è salita dell'1,5% lo stesso giorno.
In un speciale sugli utili di Bloomberg sul trimestre di Alphabet, Ed Ludlow di Bloomberg ha detto semplicemente: "I migliori performer sono quelli che generano contante. NVIDIA, Apple. I peggiori performer nel mercato azionario sono quelli con free cash flow negativo."
Apple si trova dalla parte giusta di questa divisione. Ma a questo prezzo, non può permettersi che i costi della memoria intacchino il contante.
TIKR Monitora 43 Analisti su Apple. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Apple, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Apple
Gli Investitori Pagano un Premium per Quel Contante
Essersi tenuta fuori dalla corsa al capex per l'IA ha spinto Apple alla sua valutazione più alta della sua storia, a quasi 11 volte le vendite. Sugli utili, scambia a 38x forward, al top del suo range quinquennale e ben al di sopra della sua media di 29x in quel periodo:

P/E NTM del Titolo AAPL: 5 Anni (TIKR)
Il prezzo target medio di Wall Street di $328 si trova circa il 6% al di sotto della chiusura di giovedì.
Il contante dietro quel multiplo è reale. Il free cash flow di Apple è stato di $31,9 miliardi nel trimestre di giugno, in aumento rispetto ai $24,4 miliardi di un anno prima, e non è sceso sotto i $20 miliardi dal trimestre di settembre 2023:
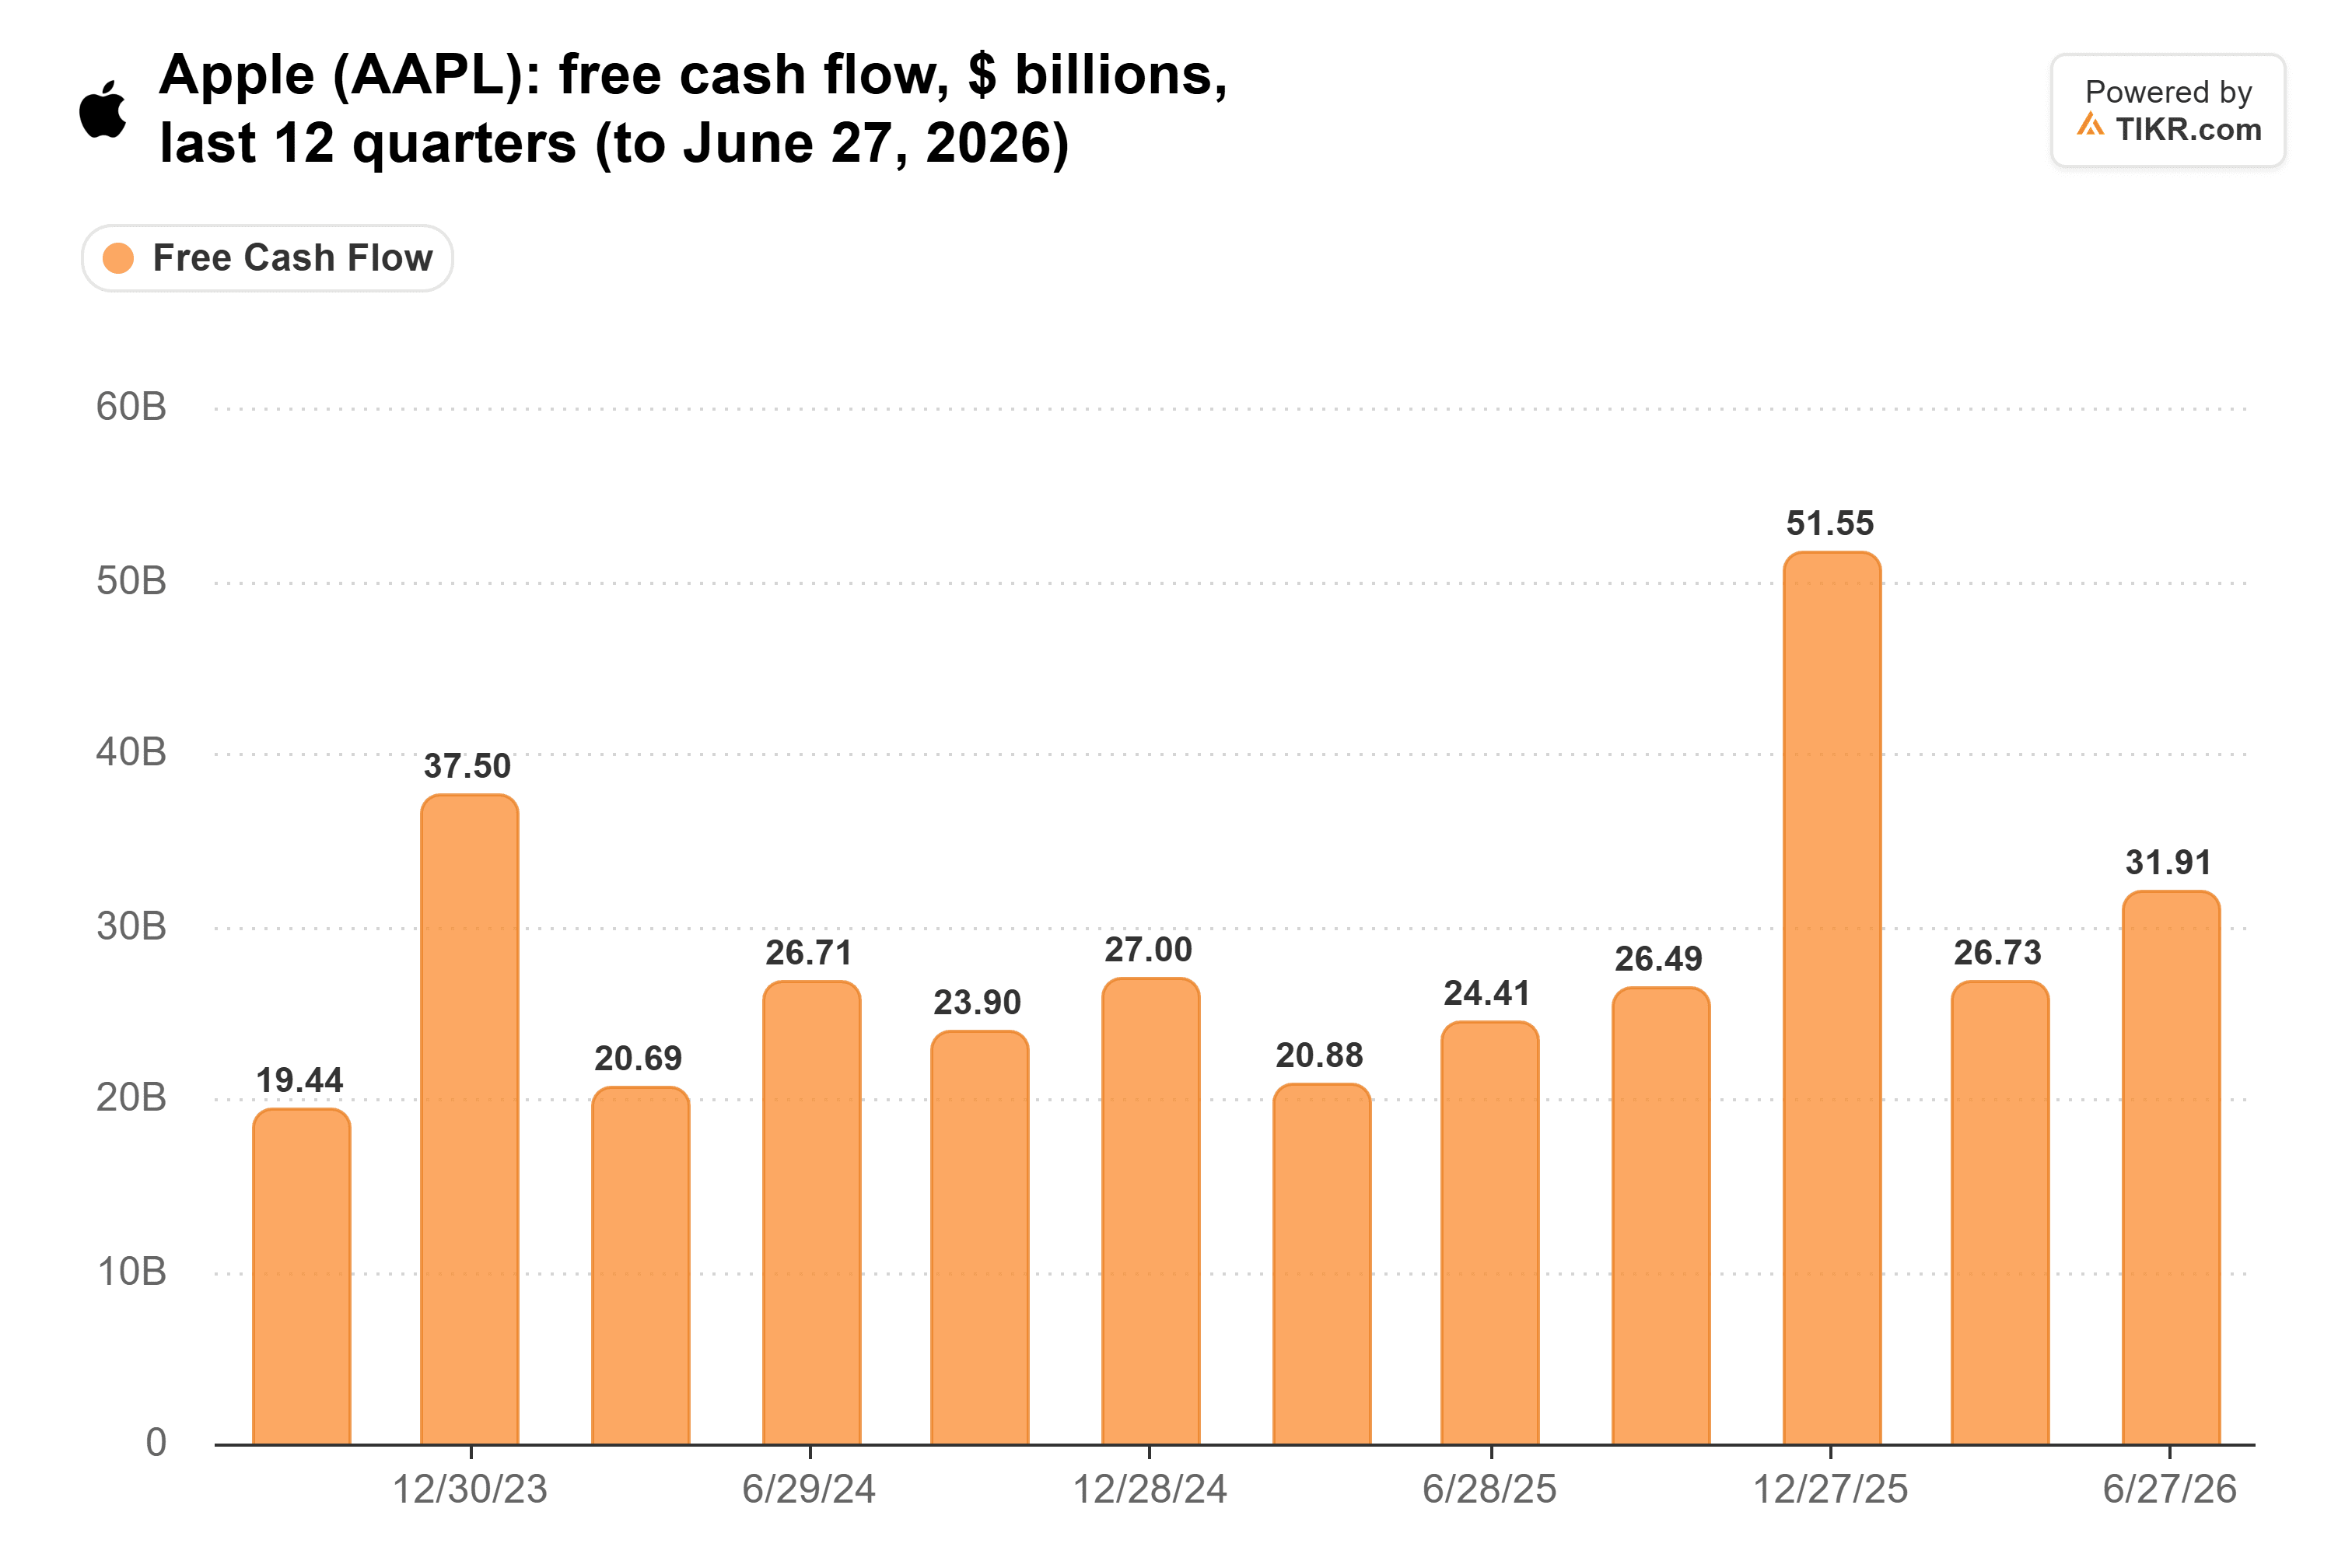
Free Cash Flow di AAPL: Trimestrale, Sett. 2023-Giu. 2026 (TIKR)
Parte di questo guadagno di quest'anno è però legato a tempistiche. Nei nove mesi fino a giugno, Apple ha rimborsato molto meno di quanto doveva ai fornitori rispetto a un anno prima, e ha pagato $10,7 miliardi in meno in tasse in contanti. Questo rende i $26,5 miliardi generati nel trimestre di settembre dell'anno scorso il parametro più pulito per questo.
La Memoria Sta Già Mordendo
I costi della memoria sono la minaccia più grande a quel contante, e colpiscono prima il margine lordo. Nella conference call sugli utili di luglio di Apple, Tim Cook, allora CEO, ha definito i prezzi della memoria "un'alluvione del secolo".
Il margine lordo riportato da Apple non lo mostra ancora. È salito al 50,1% nel trimestre di giugno, rispetto al 46,5% di un anno prima:
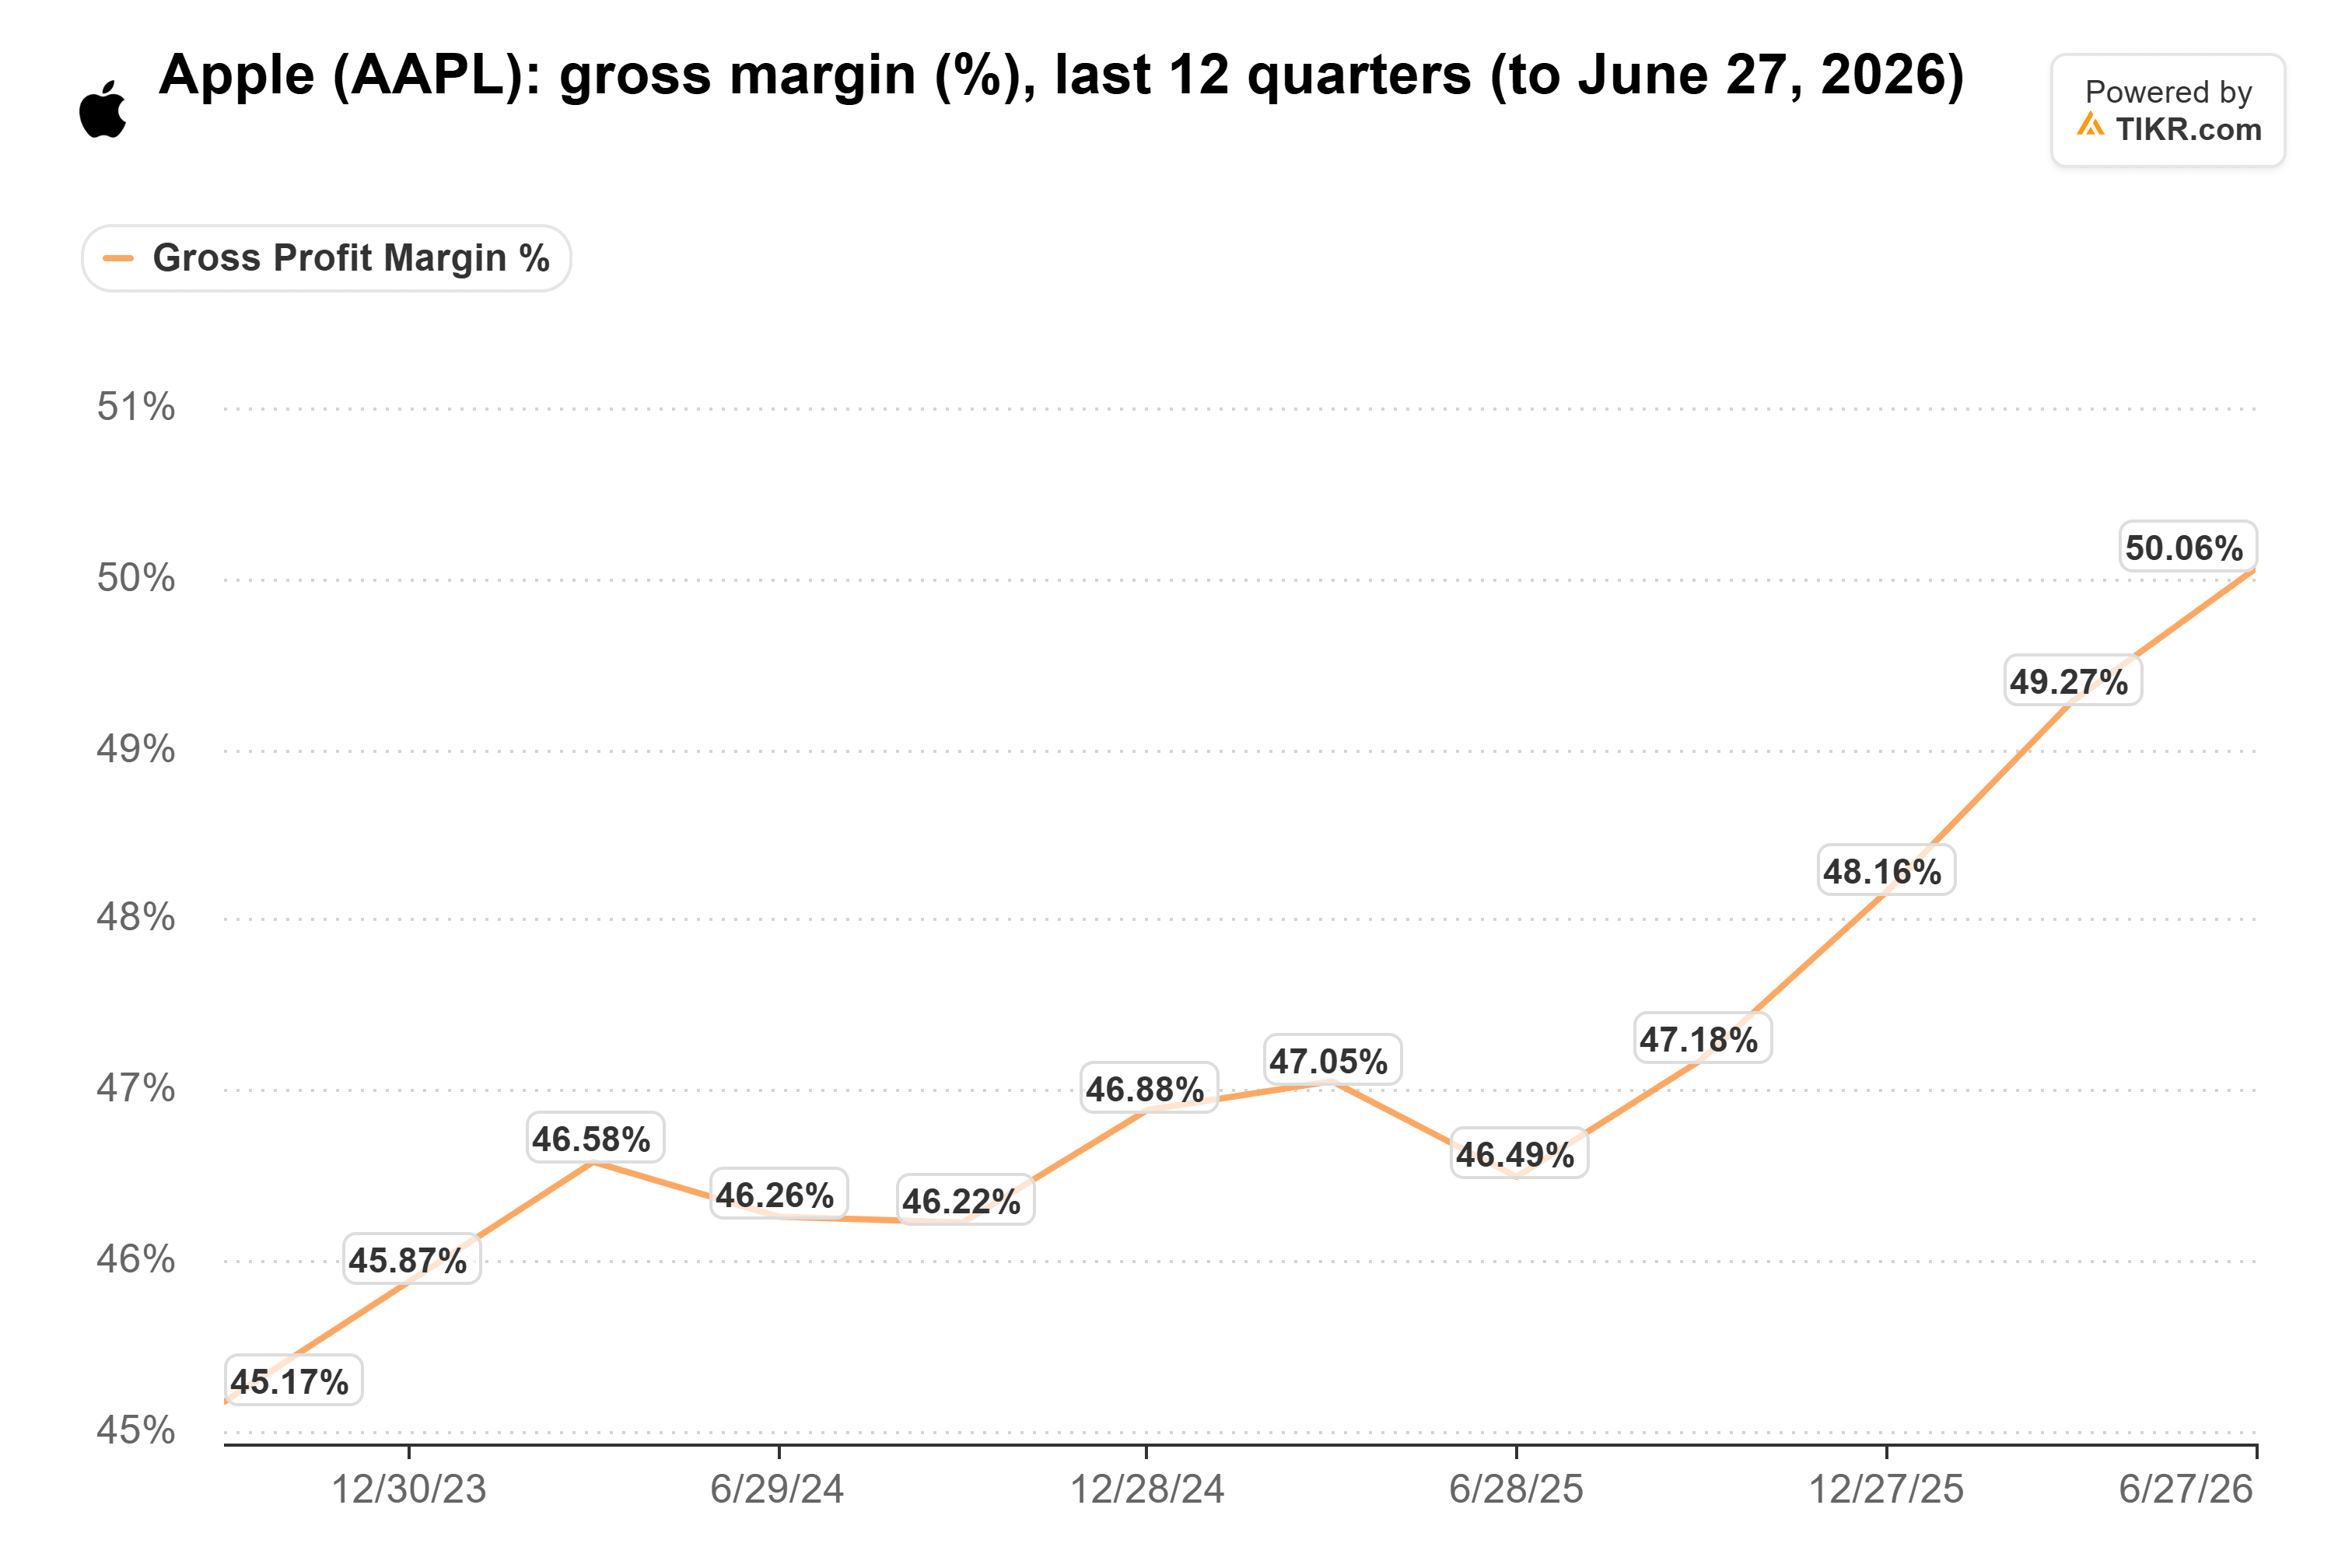
Margine Lordo di AAPL: Trimestrale, Sett. 2023-Giu. 2026 (TIKR)
Ma quel 50,1% include circa 2 punti di rimborsi tariffari. Senza di essi, il margine lordo è sceso dal 49,3% nel trimestre di marzo al 48,1% a giugno. Le previsioni per settembre del 47%-48% includono circa un punto di rimborsi, quindi implicano un 46,5% senza di essi. Il CFO Kevan Parekh ha detto che la memoria ha rappresentato più del 100% di ogni calo.
I costi crescenti si stanno anche riflettendo nei prezzi di Apple. Cook ha detto a luglio che Apple li aveva "riluttantemente" aumentati. Su TBPN, il co-conduttore John Coogan ha detto: "non siamo più in quell'era a causa della crisi della memoria e del prezzo dei componenti che sale."
Le Previsioni per Dicembre Sono le Più Importanti
Il trimestre di settembre potrebbe non muovere molto il titolo, perché Apple ha fatto scorta prima del picco dei prezzi. La sua scorta di componenti è salita a $7,6 miliardi il 27 giugno, rispetto ai $2,1 miliardi alla fine dell'anno fiscale 2025, e quella scorta ha tenuto bassi i costi della memoria. Cook ha detto a luglio che il beneficio sarebbe diminuito oltre il trimestre di settembre, e che Apple si aspettava di pagare ancora di più per la memoria a settembre.
Quindi il dato da monitorare sono le previsioni sul margine lordo per il trimestre di dicembre. I trimestri di dicembre di solito ricevono una spinta dai nuovi lanci e dal volume più alto. Una previsione pari o superiore al 46,5% prima dei rimborsi mostrerebbe che Apple mantiene il suo margine nonostante i costi della memoria, con l'aiuto del mix e di parti non-memoria più economiche. Una previsione al di sotto di quella metterebbe a rischio la previsione del margine lordo del 47,4% per l'anno fiscale 2027 degli analisti, e quella previsione è già scesa dal 48,6% per l'anno fiscale 2026.
Sarà anche la prima call di John Ternus come CEO, e gli investitori vorranno sentire come sta vendendo iPhone Duo da quando ha iniziato a essere spedito il 23 ottobre. Vendere più telefoni aumenta i ricavi, ma non aiuta il margine se ogni telefono costa di più da produrre.
La macchina da soldi di Apple è ancora in funzione, ma a 38x, il titolo è valutato come se i costi della memoria passassero senza lasciare segni. Una previsione per dicembre al di sotto del 46,5% sarebbe il segno più chiaro che non sarà così, e mi aspetto che il multiplo scenda se ciò accadesse.
Il rovescio della medaglia è che se i prezzi della memoria si raffreddassero prima di quanto si aspetta il management, la stretta potrebbe allentarsi entro un trimestre o due. Il primo posto dove questo si mostrerebbe sono le previsioni del 2 novembre.
Quindi quanto vale realmente il titolo Apple?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Apple. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!