


Punti Chiave
- Il modulo S-1 modificato di Anthropic mostra che i ricavi del terzo trimestre sono aumentati di circa il 47% rispetto al secondo trimestre, mentre le spese per il calcolo e l'infrastruttura sono salite di circa il 78%.
- Jason Lemkin afferma che i nuovi ordini netti di Anthropic sono diminuiti nel terzo trimestre, nonostante la società abbia impegni per 895 miliardi di dollari per il calcolo.
- Broadcom detiene la quota maggiore di tali impegni, pari a 161 miliardi di dollari, davanti a Google di Alphabet con 121 miliardi di dollari e Amazon con 110 miliardi di dollari o più. Broadcom garantisce anche parte del finanziamento dietro i chip di Anthropic.
- Broadcom scambia al di sotto della sua media quinquennale del P/E forward, ma il suo piano di crescita dipende ancora dall'IPO di Anthropic.
Broadcom (AVGO) ha un problema Anthropic:
Un cliente da cui dipende gran parte della sua crescita sta aggiungendo nuovi affari più lentamente. Questo sta accadendo proprio mentre la correzione di mercato di questa settimana solleva dubbi sull'IPO di Anthropic.
Il modulo S-1 modificato di Anthropic elenca 895 miliardi di dollari di impegni di acquisto e leasing per la potenza di calcolo. Secondo l'analisi di The Kobeissi Letter del documento, la quota maggiore, 161 miliardi di dollari, va a Broadcom. Google, di proprietà di Alphabet (GOOG), è al secondo posto con 121 miliardi di dollari, e Amazon (AMZN) ne ha almeno 110 miliardi.
Nell'episodio di questa settimana di 20VC, il fondatore di SaaStr Jason Lemkin parlava delle oscillazioni delle azioni AI. Ha sottolineato qualcosa che lo ha sorpreso non fosse stato notato da più persone:
"Anthropic ha avuto un trimestre negativo per i nuovi ricavi netti. È diminuita in questo ultimo trimestre in termini di nuovi ordini netti rispetto al Q2."
Questa è una notizia scomoda per la società in cima a quella lista.
I costi stanno superando i ricavi
I ricavi di Anthropic stanno ancora salendo rapidamente. Il modulo S-1 modificato mostra 16,96 miliardi di dollari di ricavi del terzo trimestre, in aumento di circa il 47% rispetto al secondo trimestre.
Ma le spese per il calcolo e l'infrastruttura sono aumentate di circa il 78% nello stesso trimestre. Fino al secondo trimestre, i ricavi erano cresciuti più velocemente di quei costi, quindi il terzo trimestre ha invertito questo andamento.
E la metà di quegli impegni scade entro circa quattro anni: Anthropic prevede di sostenere 448 miliardi di dollari entro la fine del 2030.
TIKR monitora 51 analisti su Broadcom. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Broadcom, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Broadcom
Broadcom ha più in gioco
Anthropic si trova al centro del piano AI di Broadcom. Il management si aspetta che i ricavi dei chip AI raddoppino approssimativamente da 58 miliardi di dollari nell'anno fiscale 2026 a circa 115 miliardi nell'anno fiscale 2027, per poi raddoppiare di nuovo a 230 miliardi nell'anno fiscale 2028. I suoi piani indicano che Anthropic avrà 5 gigawatt di capacità nel 2027 e altri 10 nel 2028. Questa è la metà dei circa 30 gigawatt che Broadcom prevede in quei due anni.
Gli analisti si aspettano che i ricavi totali di Broadcom più che quadruplichino dall'anno fiscale 2025 all'anno fiscale 2028.
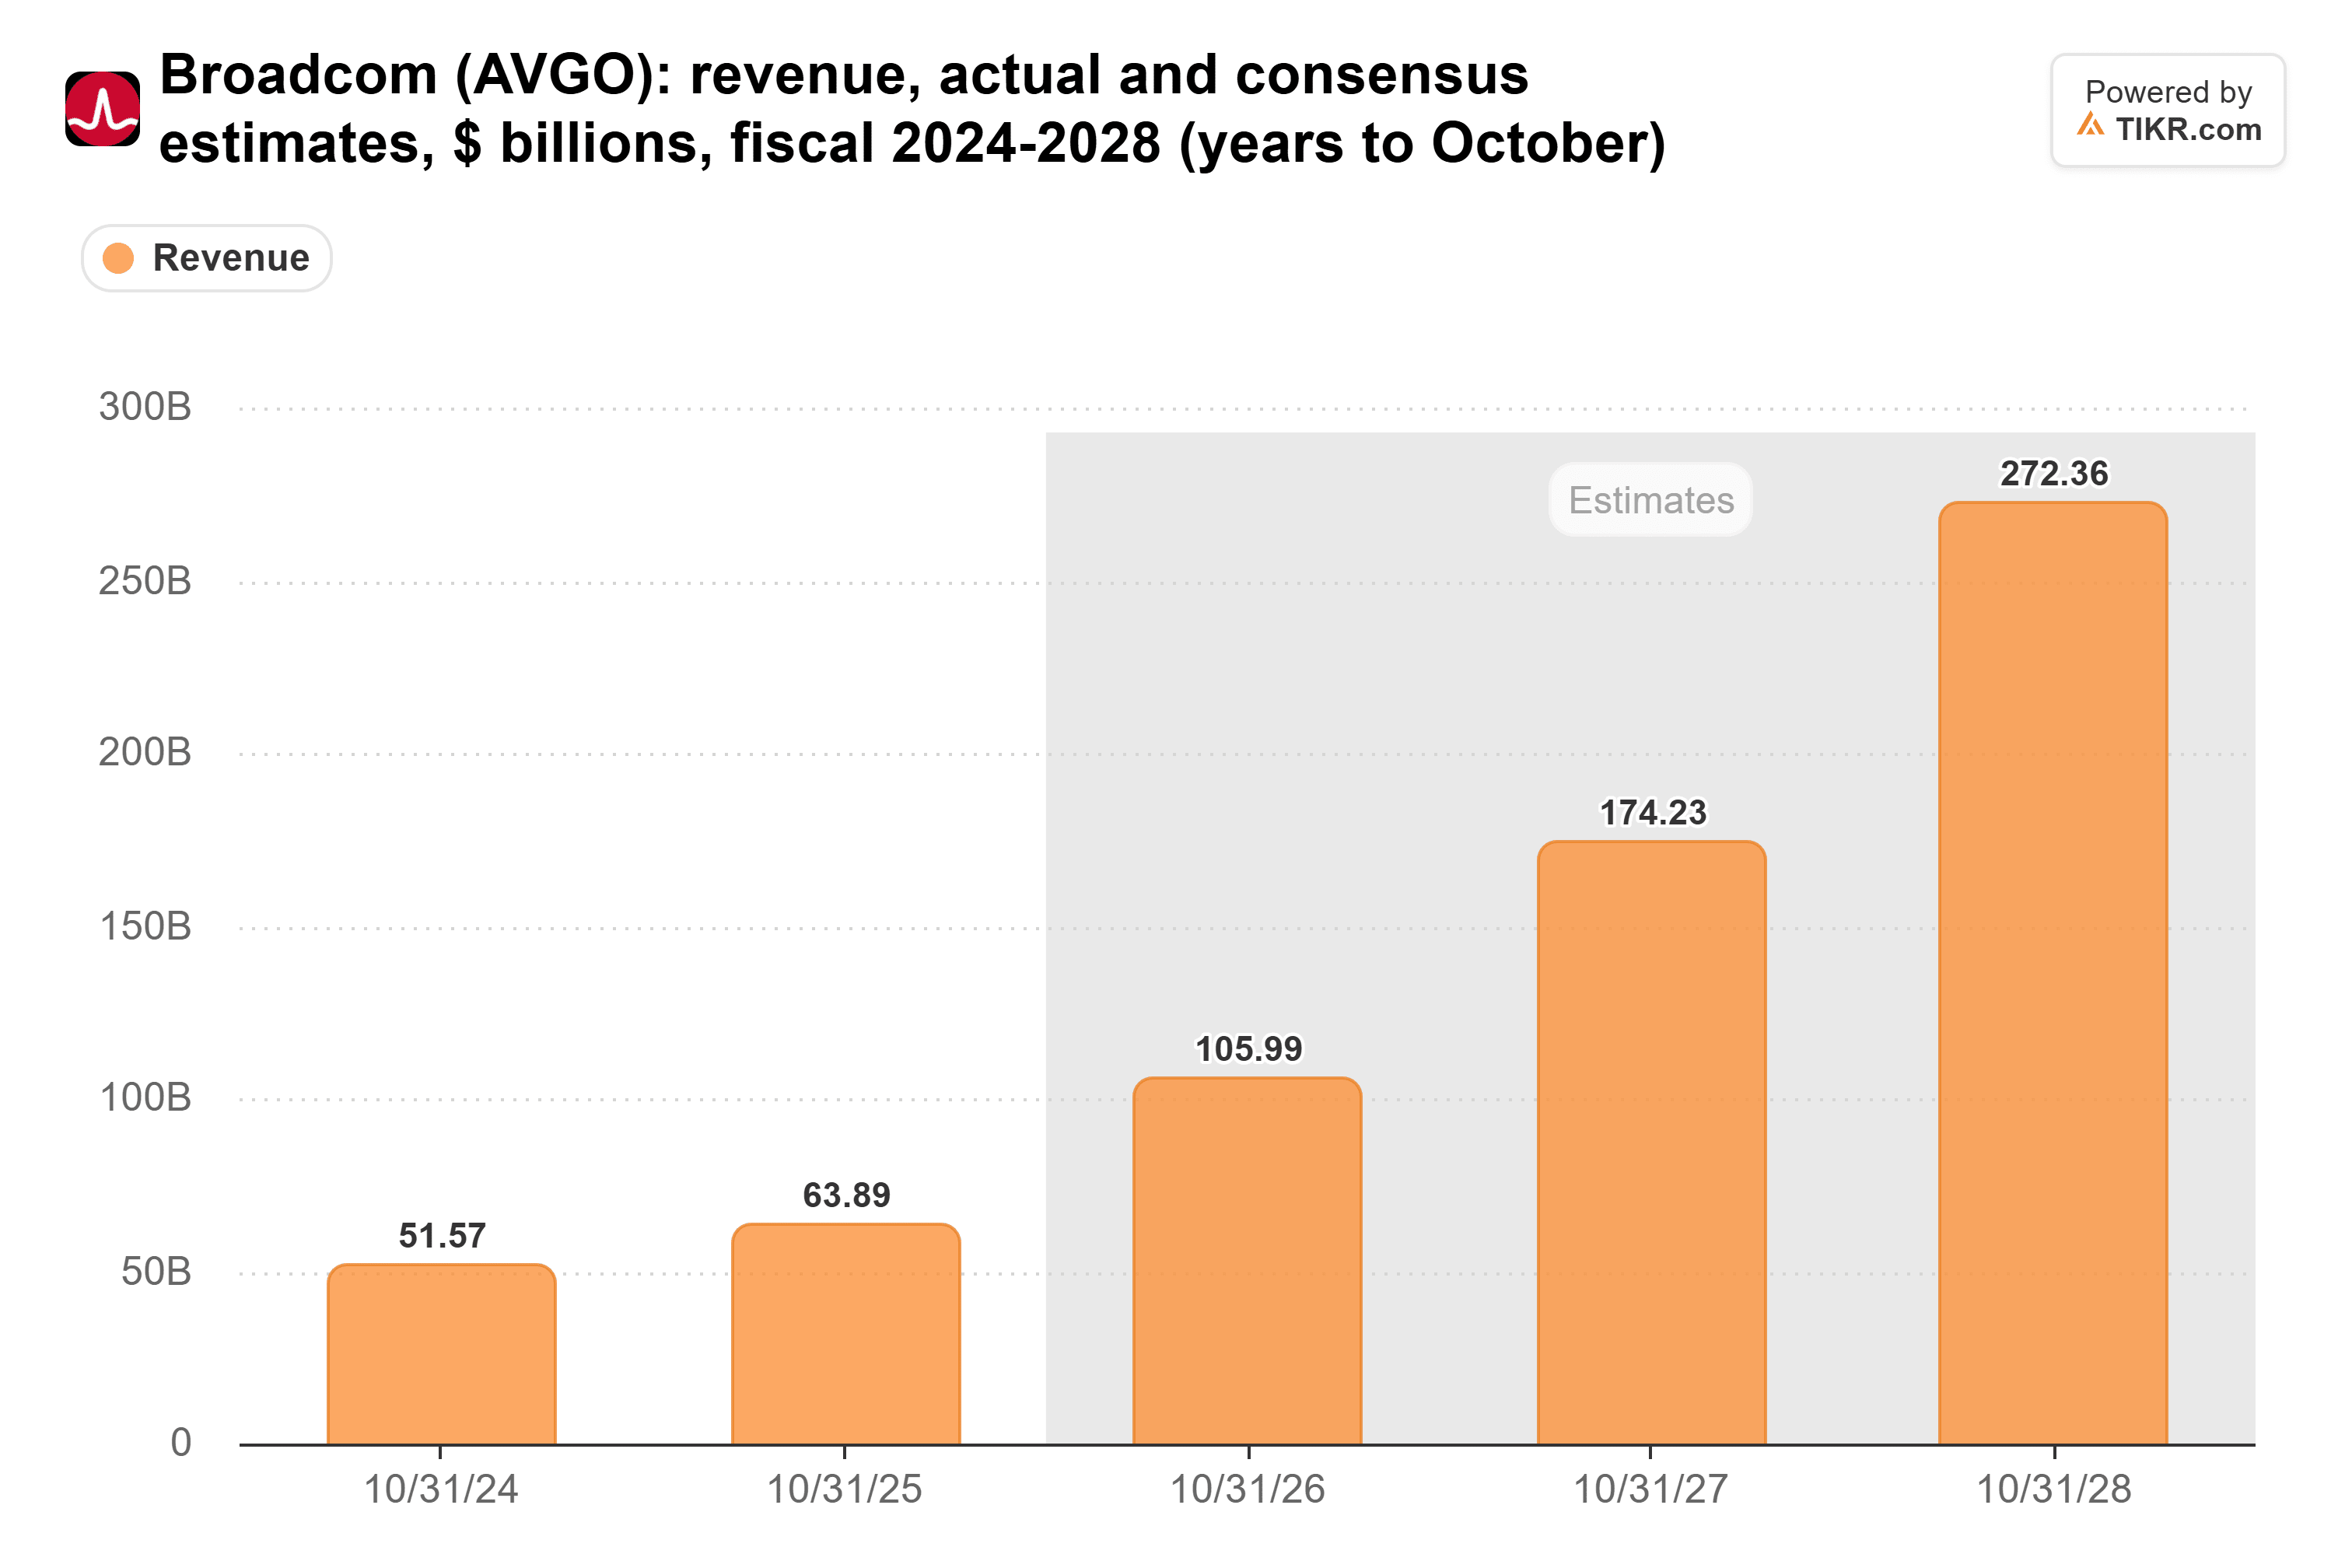
Da solo, l'outlook AI del management rappresenta circa due terzi della stima per l'anno fiscale 2027, quindi questi numeri dipendono più dal ritmo di Anthropic che da qualsiasi altra cosa. Un trimestre più lento di ordini da parte di Anthropic non dovrebbe spostarli da solo. Un secondo lo farebbe.
Broadcom sta anche contribuendo a pagare quei chip. Garantisce fino a circa 29 miliardi di dollari di leasing dalla prima tranche di finanziamento. Un documento di Broadcom della scorsa settimana ha indicato la sua potenziale responsabilità massima su un secondo pacchetto, del valore di 63 miliardi di dollari, a circa 43 miliardi di dollari. Broadcom aveva 24,0 miliardi di dollari di liquidità al 2 agosto, e definisce bassa la probabilità di un pagamento.
Lemkin ha definito "un po' traballante" il fatto che Broadcom debba garantire il debito di Anthropic. È difficile contraddirlo.
Il mercato ha già scontato parte di questo per Broadcom. Il 2 novembre, scambiava a 19 volte gli utili forward. Questo è ben al di sotto della sua media quinquennale di 24x e lontano dal suo picco di 49x dello scorso dicembre.
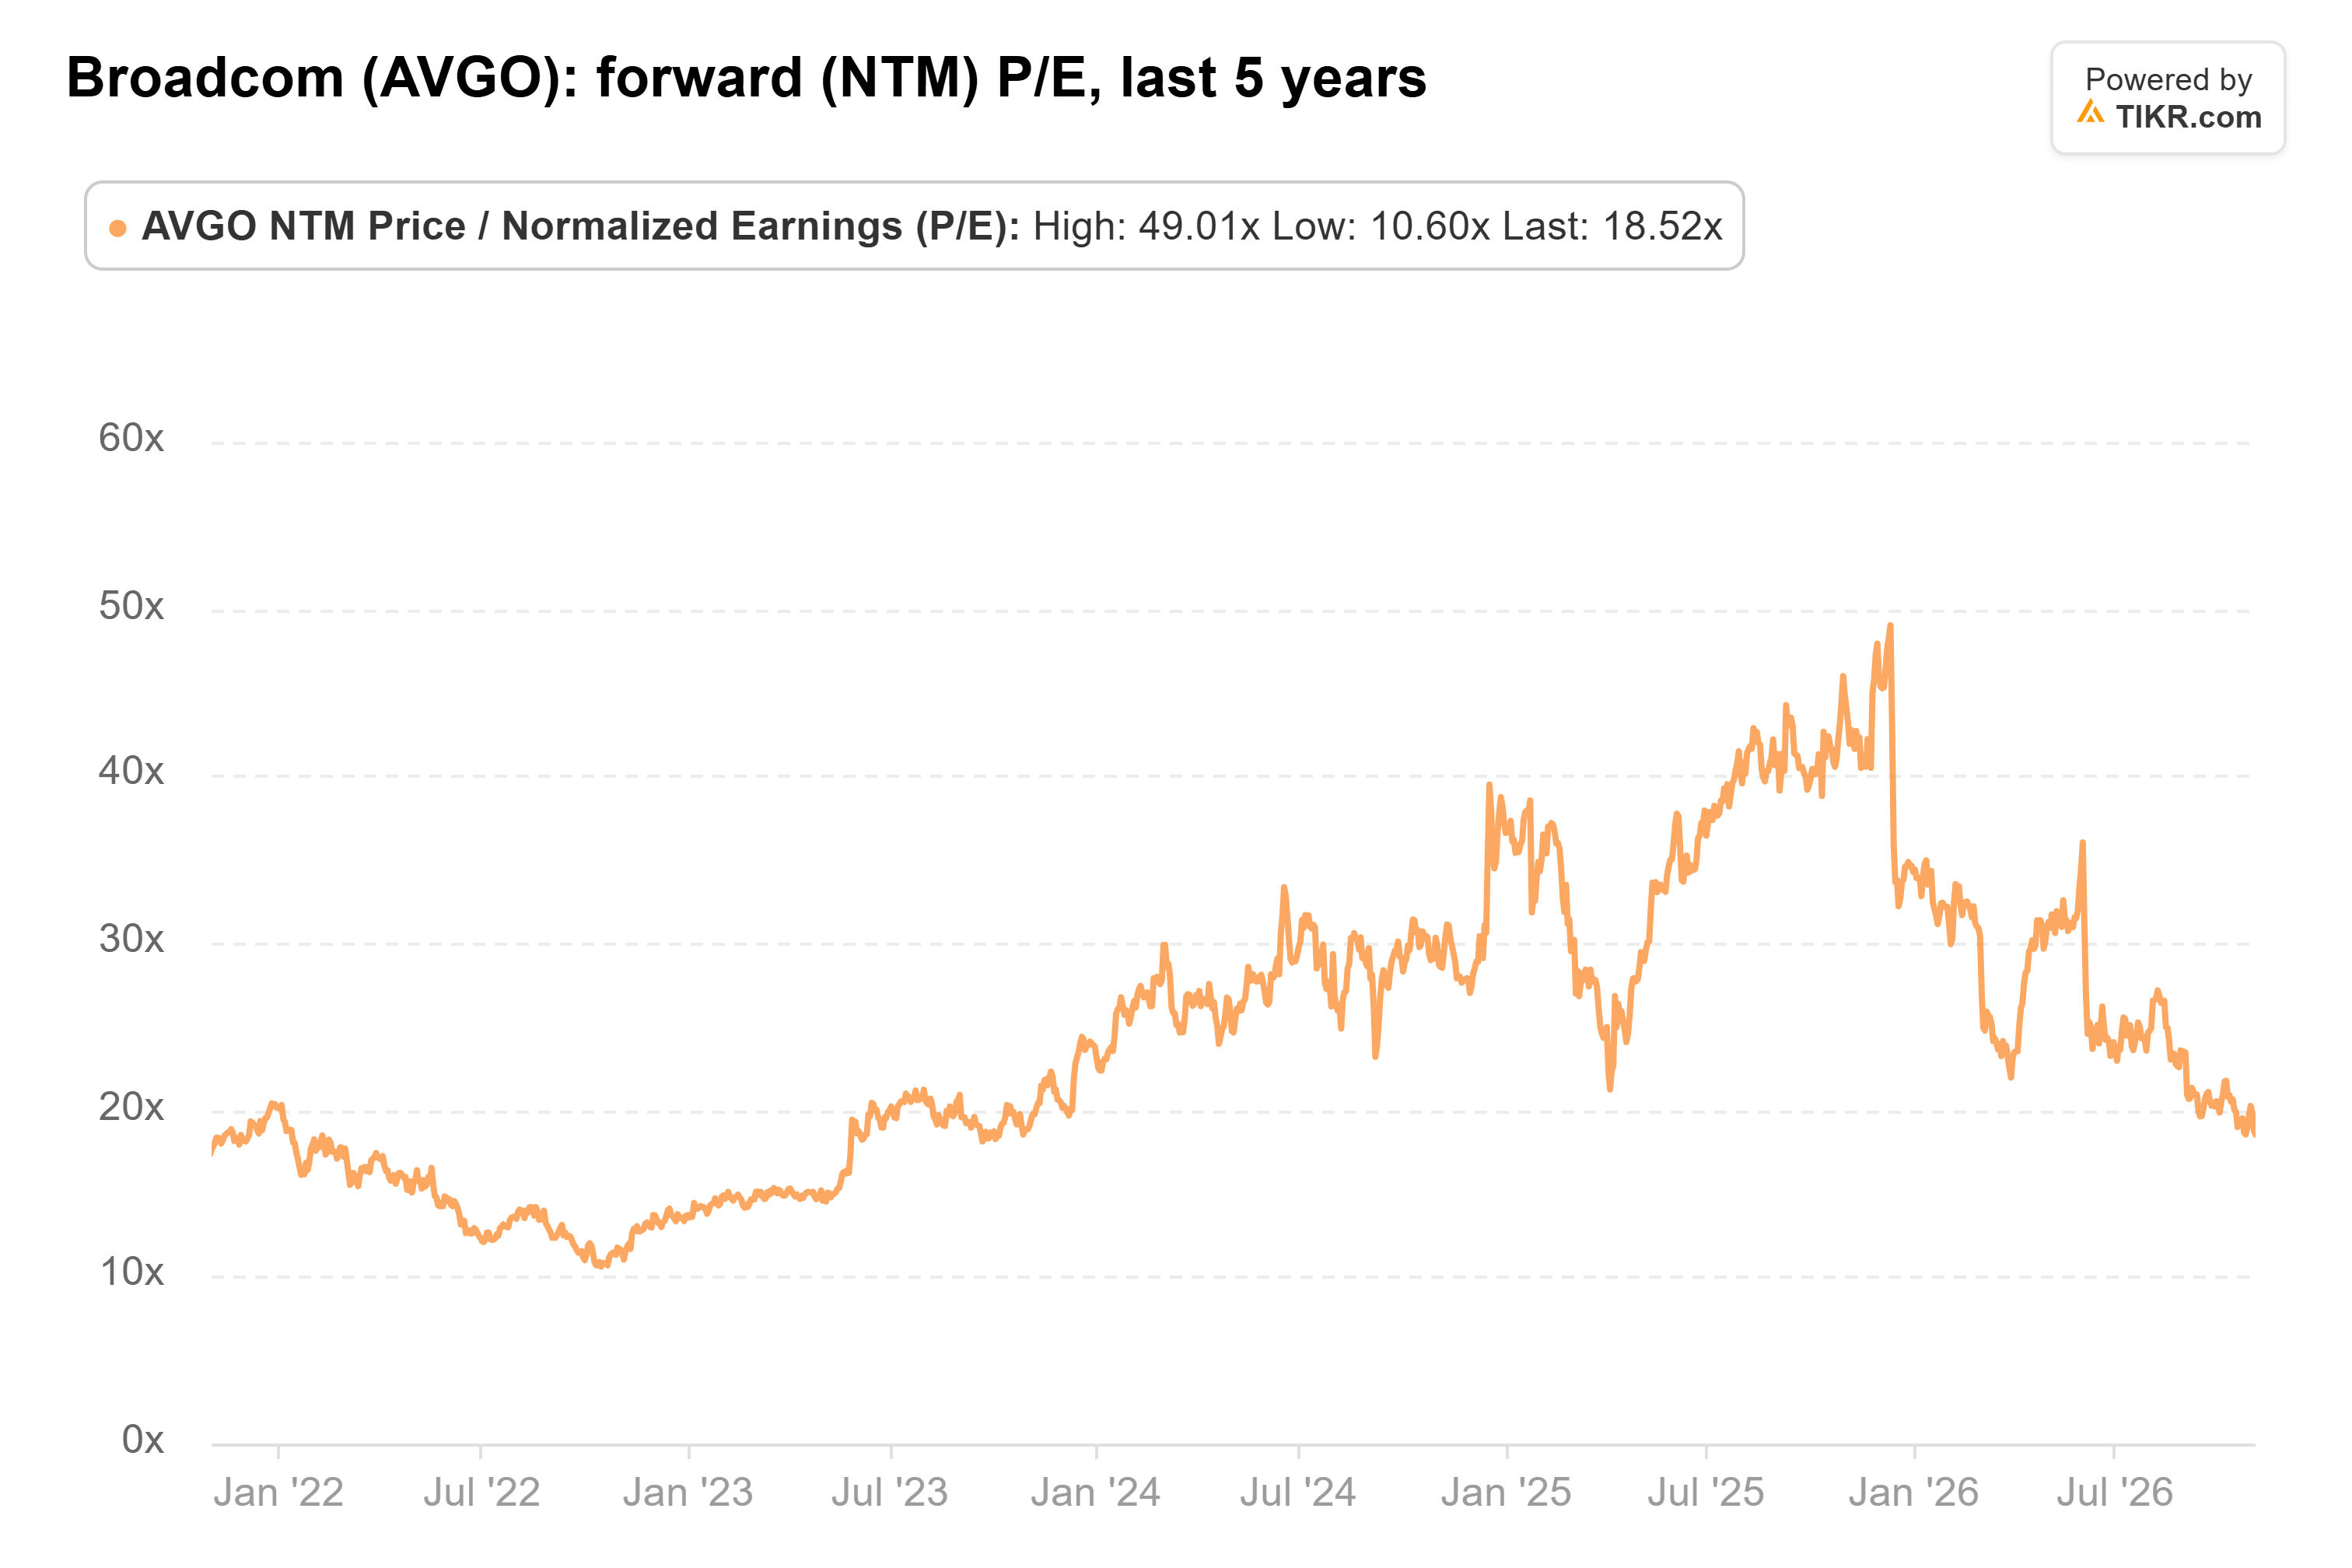
Dopo il calo del 9% di questa settimana, il multiplo è ancora più basso oggi.
Google e Amazon hanno più margine
I 121 miliardi di dollari di Google sono un numero grande anche per Alphabet, le cui spese in conto capitale sono quasi triplicate da 32,3 miliardi di dollari nel 2023 a 91,5 miliardi nel 2025.
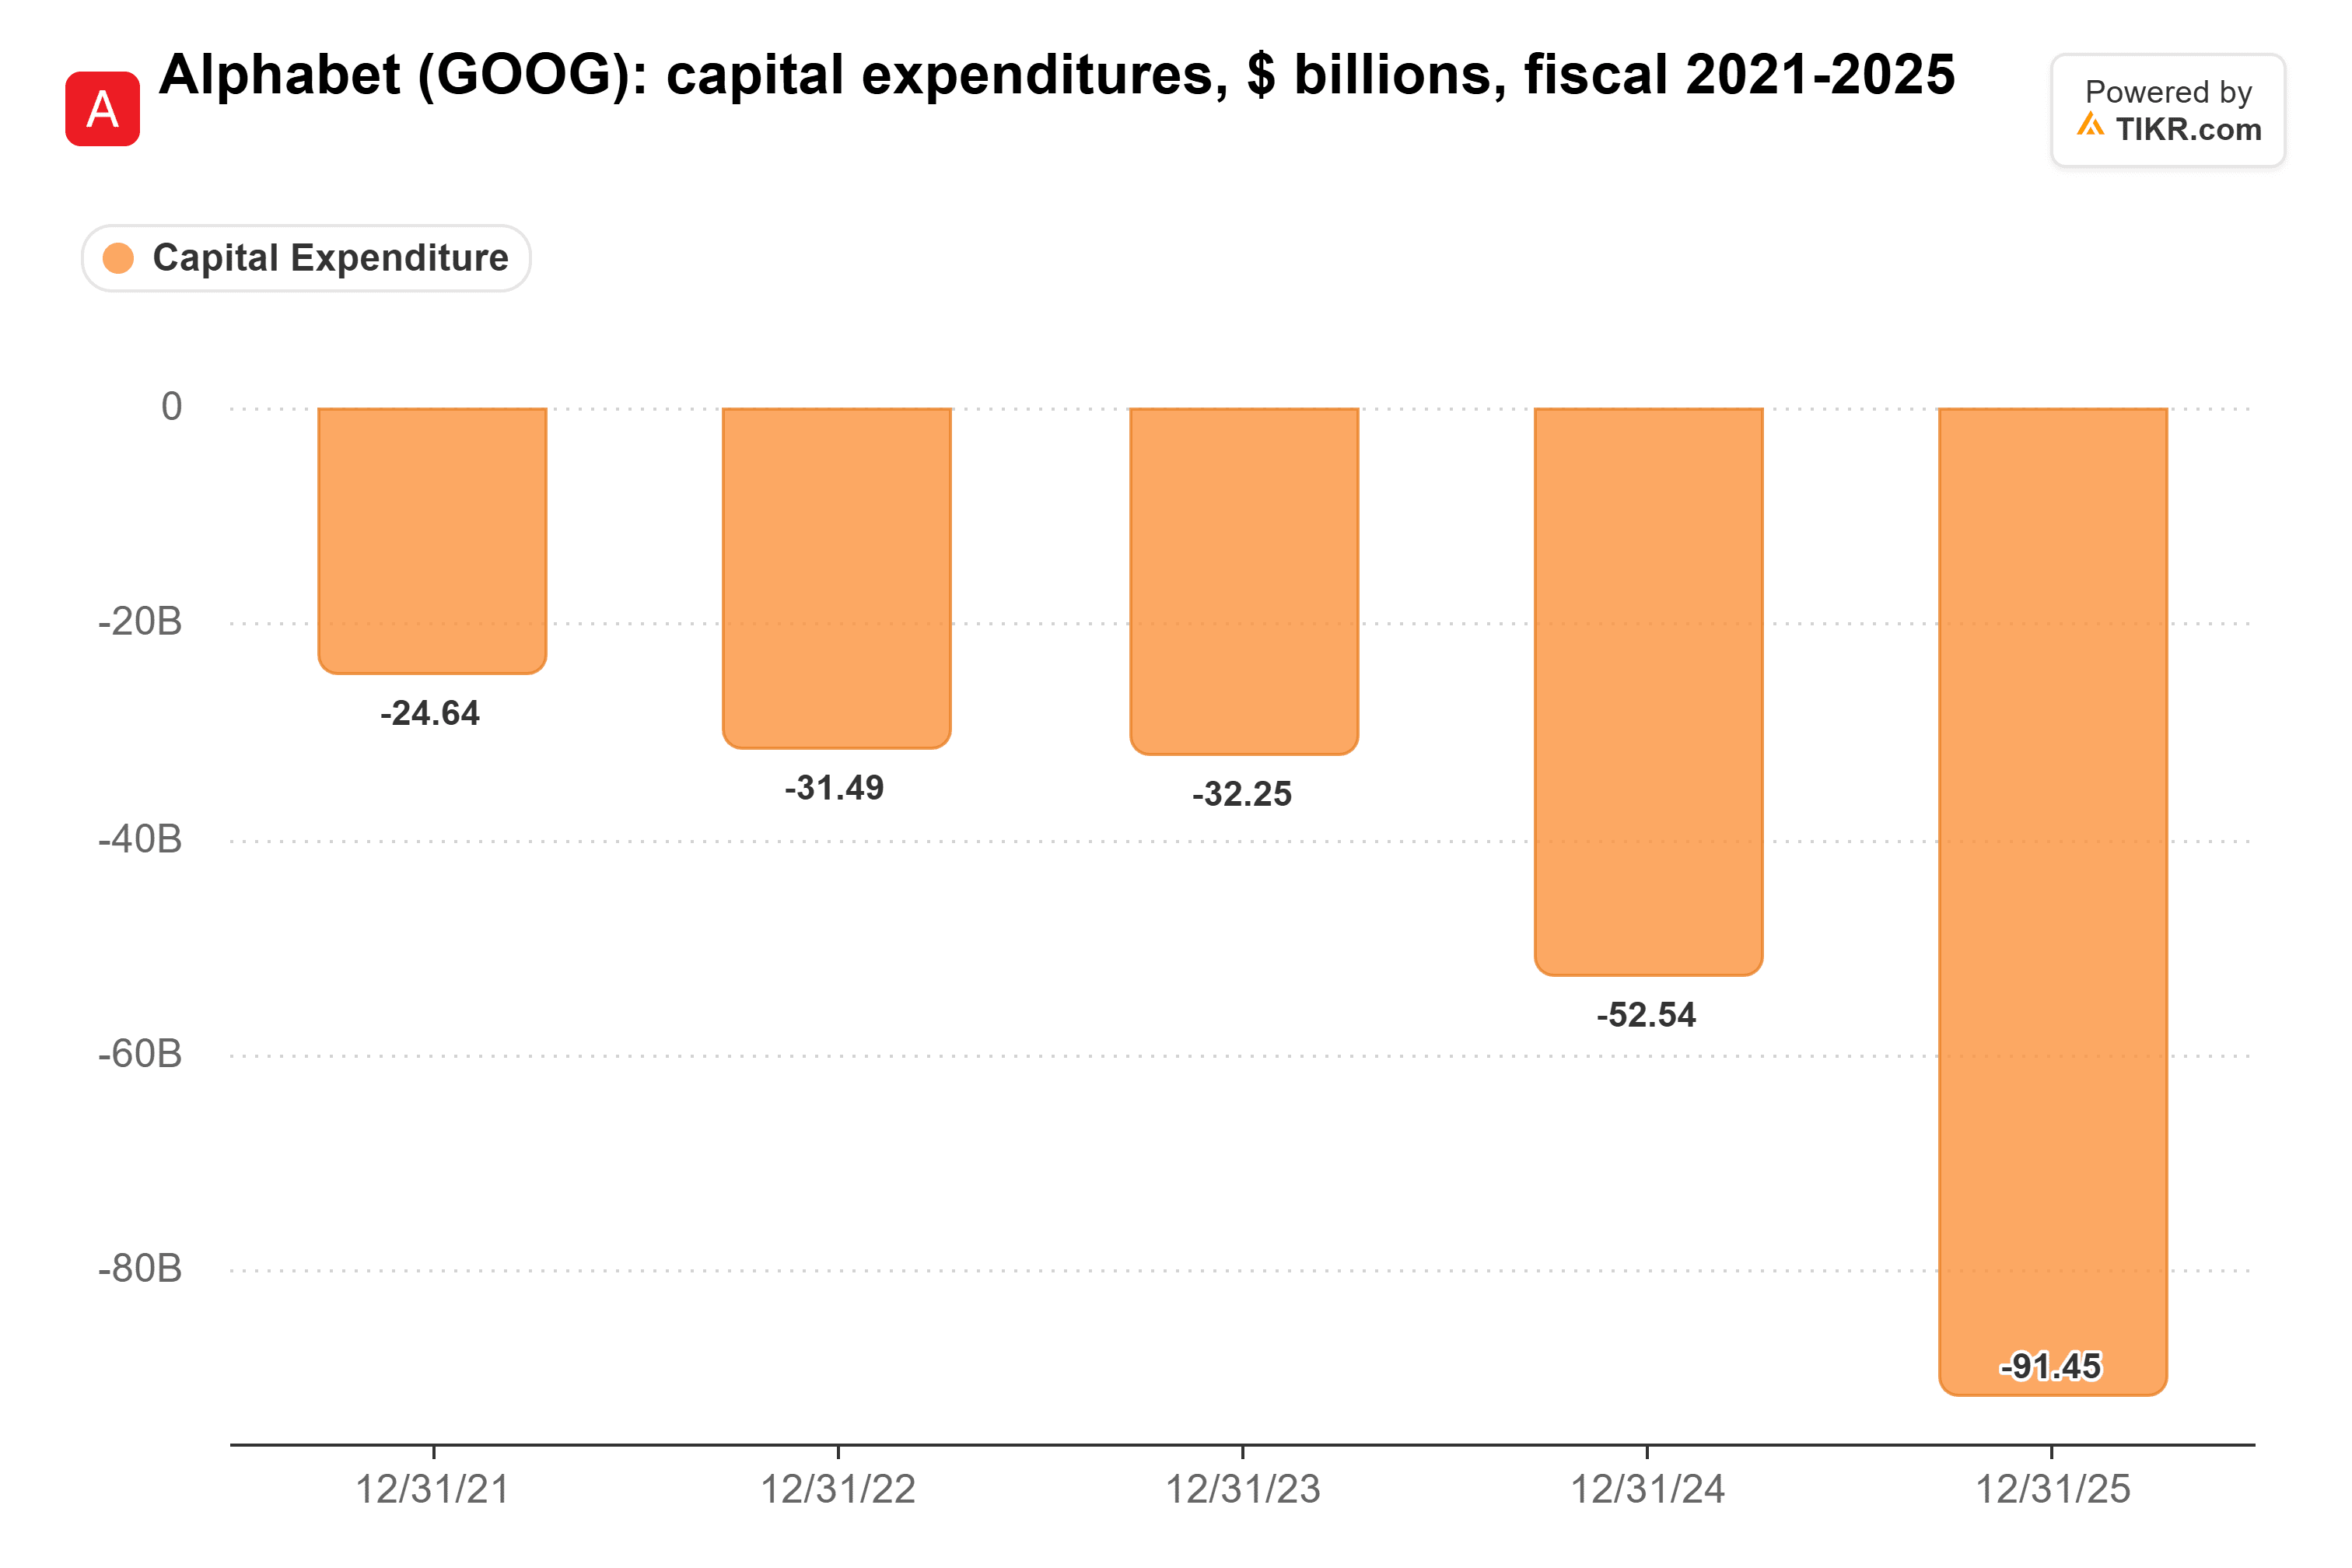
L'impegno di Anthropic verso Google da solo è più grande di quell'intero anno di spesa. Tuttavia, né Alphabet né Amazon garantiscono il finanziamento dietro le proprie vendite come fa Broadcom.
E parte della quota di Google torna comunque a Broadcom. The Kobeissi Letter stima fino a 150 miliardi di dollari in più di spesa per i chip AI di Google, e l'accordo di fornitura TPU e networking di Alphabet con Broadcom è valido fino al 2031.
La domanda non si è interrotta
Niente di tutto ciò significa che i clienti di Anthropic se ne stiano andando. I suoi ricavi del terzo trimestre erano aumentati del 1.127% rispetto all'anno precedente. Il suo documento di IPO mostrava anche 131 miliardi di dollari di liquidità ed equivalenti, contro circa 70 miliardi di dollari di impegni in scadenza nei prossimi 12 mesi.
Il problema è che Anthropic ha firmato quegli impegni aspettandosi che i ricavi continuassero a crescere sempre più velocemente. Il trimestre negativo di Lemkin è il primo segno che la crescita potrebbe rallentare. Una quotazione pubblica metterebbe molto più denaro dietro il cliente più grande di Broadcom. Questo renderebbe molto meno probabile che le garanzie di Broadcom contassero.
Ecco perché i dubbi sull'IPO fanno male. Gary Marcus, lo scienziato cognitivo e critico di lunga data dell'IA, ha scritto su X che date le dimensioni degli impegni e la correzione di questa settimana, "l'IPO di Anthropic è sicuramente in qualche modo minacciata, e una valutazione di 2.000 miliardi di dollari è probabilmente fuori discussione."
Per come la vedo io, lo sconto di Broadcom rispetto alla sua storia ha senso. Non pagherei un premio per l'azione fino a quando Anthropic non sarà pubblica e le garanzie di Broadcom inizieranno a ridursi.
Naturalmente, Broadcom avrà la sua parola il 9 dicembre, quando pubblicherà i risultati del quarto trimestre fiscale. Se il management confermerà il suo outlook AI per il 2027 fiscale, lo prenderei come un segno che gli ordini di Anthropic stanno reggendo.
Quindi, quanto vale realmente l'azione Broadcom?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Broadcom. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!




