


Punti Chiave
- Le azioni Microsoft sono scese fino al 3% martedì dopo che Anthropic ha lanciato Claude Sheets, Claude Whiteboards e Claude Data, una suite di strumenti per l'ufficio.
- Il responsabile prodotto di Anthropic, Nicholas Lin, ha definito Claude Sheets "piuttosto basilare" per ora, mentre i ricavi cloud di Microsoft 365 sono cresciuti del 17% a $27,8 miliardi lo scorso trimestre.
- La spesa in conto capitale è salita a $45,2 miliardi lo scorso trimestre, eppure Microsoft ha comunque generato $18,6 miliardi di flusso di cassa libero mentre quello di Alphabet è diventato negativo.
- Microsoft ha fornito previsioni di crescita per Azure del 49% al 50% per il trimestre di dicembre, e il suo rapporto atteso a fine gennaio metterà alla prova queste stime e la crescita di Office.
Il nuovo rivale di Microsoft nel software per l'ufficio è anche uno dei suoi più grandi clienti cloud.
Microsoft (MSFT) ha visto le sue azioni scivolare fino al 3% martedì dopo che Anthropic ha lanciato una serie di strumenti per il lavoro all'interno di Claude. La gamma include Claude Sheets, un servizio di fogli di calcolo che ricorda da vicino Excel e Google Sheets di Alphabet (GOOGL).
Il tempismo aumenta la pressione. Si prevede che Anthropic debutterà a Wall Street più avanti questo mese, e la sua documentazione mostra che il suo run-rate dei ricavi è aumentato di $10 miliardi in ottobre.
Tuttavia, una vendita massiccia non riscrive un'azienda. Microsoft ha pubblicato due settimane fa un trimestre che ha superato le attese su quasi tutti i fronti.
Anthropic si muove sul terreno di Office
Anthropic ha introdotto martedì tre strumenti principali:
- Claude Sheets, un servizio di fogli di calcolo con Claude integrato
- Claude Whiteboards, per il brainstorming di gruppo
- Claude Data, un costruttore di dashboard
Ha anche aggiunto un assistente per le videochiamate, e molte delle funzionalità sono state lanciate in versione beta per gli utenti a pagamento.
Persino Anthropic sta gestendo le aspettative. Il responsabile prodotto Nicholas Lin ha detto a Bloomberg che Claude Sheets è "piuttosto basilare" per ora. Ha aggiunto che i prodotti Microsoft e Google sono ancora più adatti per lavori aziendali avanzati, come la modellizzazione finanziaria.
Questa sfumatura non ha fermato le vendite. Eppure, la reazione sembra eccessiva rispetto a quanto Microsoft ha appena riportato...
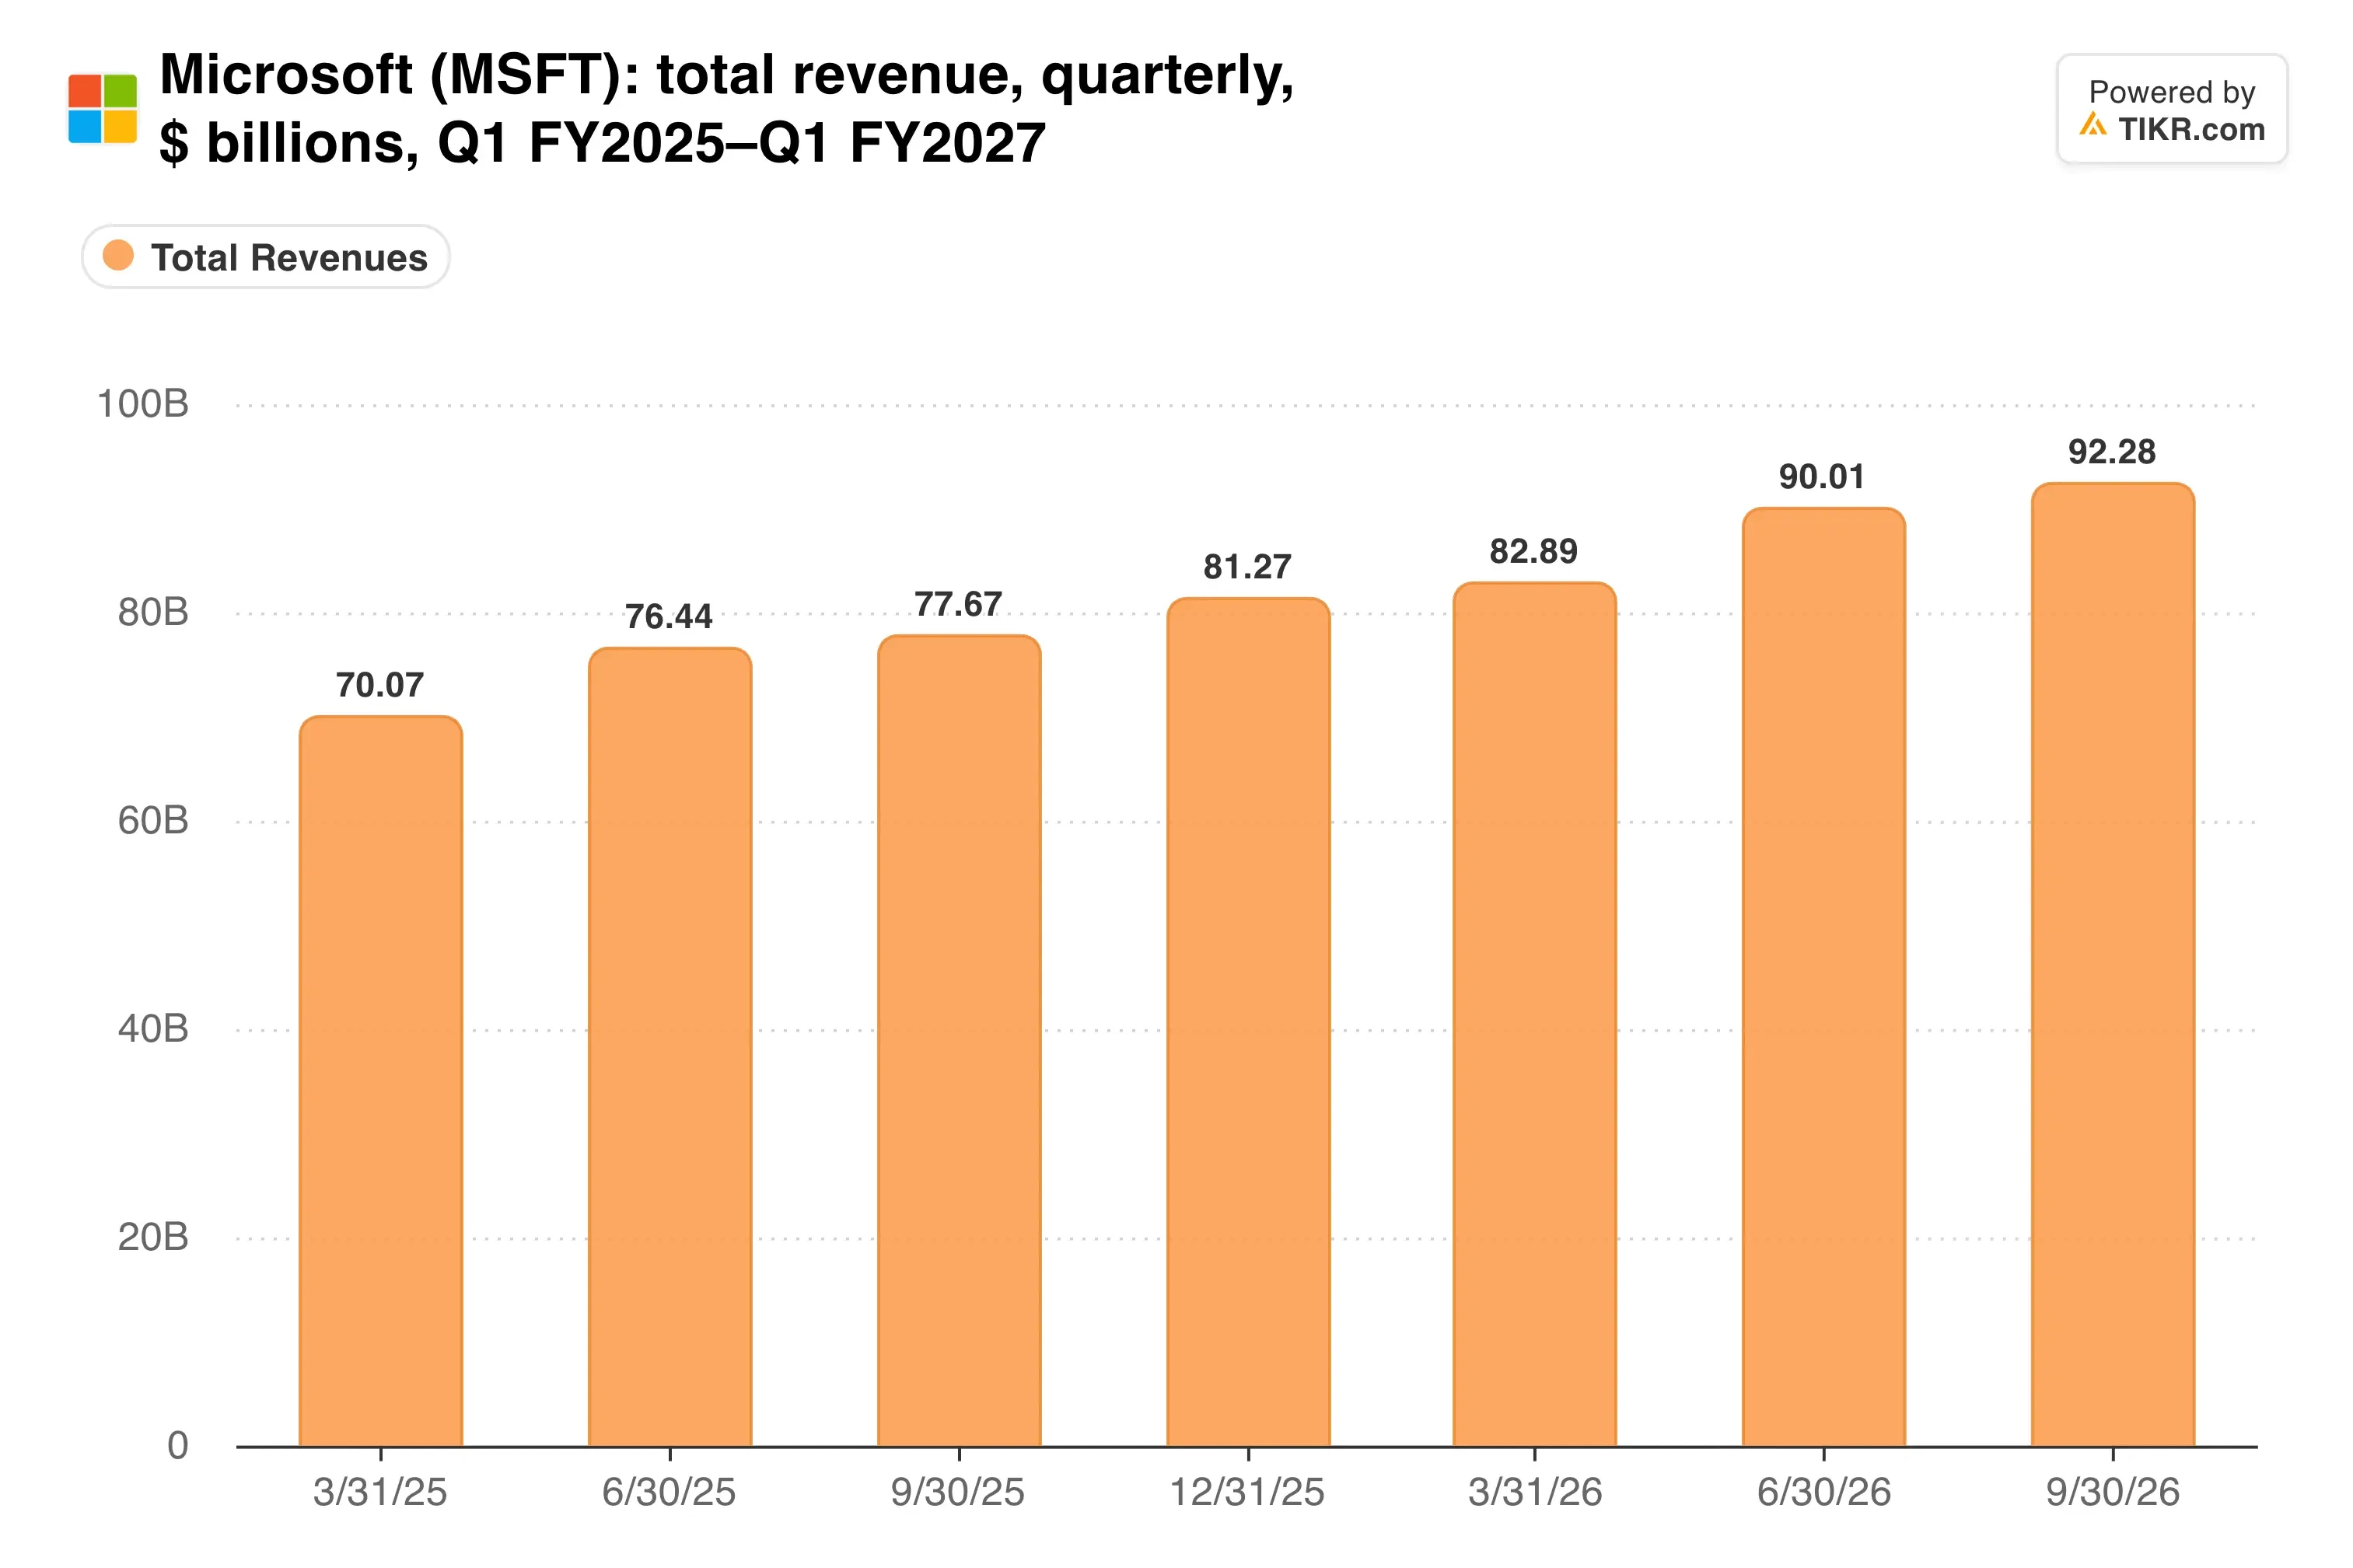
I ricavi sono aumentati del 19% a $92,3 miliardi nel trimestre di settembre. L'EPS rettificato di $4,89 ha anche superato il consenso di $4,73.
TIKR monitora 56 analisti su Microsoft. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Microsoft
Quanto guadagna realmente Office
La preoccupazione si concentra su Microsoft 365 cloud, il motore di abbonamento dietro Excel, Word e Teams. Ha generato $27,8 miliardi lo scorso trimestre, in aumento del 17%, ovvero circa il 30% dei ricavi totali.
Quell'attività si trova all'interno di Agents and Infra, il segmento che contiene anche Azure. Il reddito operativo del segmento ha raggiunto $40,6 miliardi su $76,8 miliardi di ricavi.
Quindi, quanto margine è realmente in gioco?
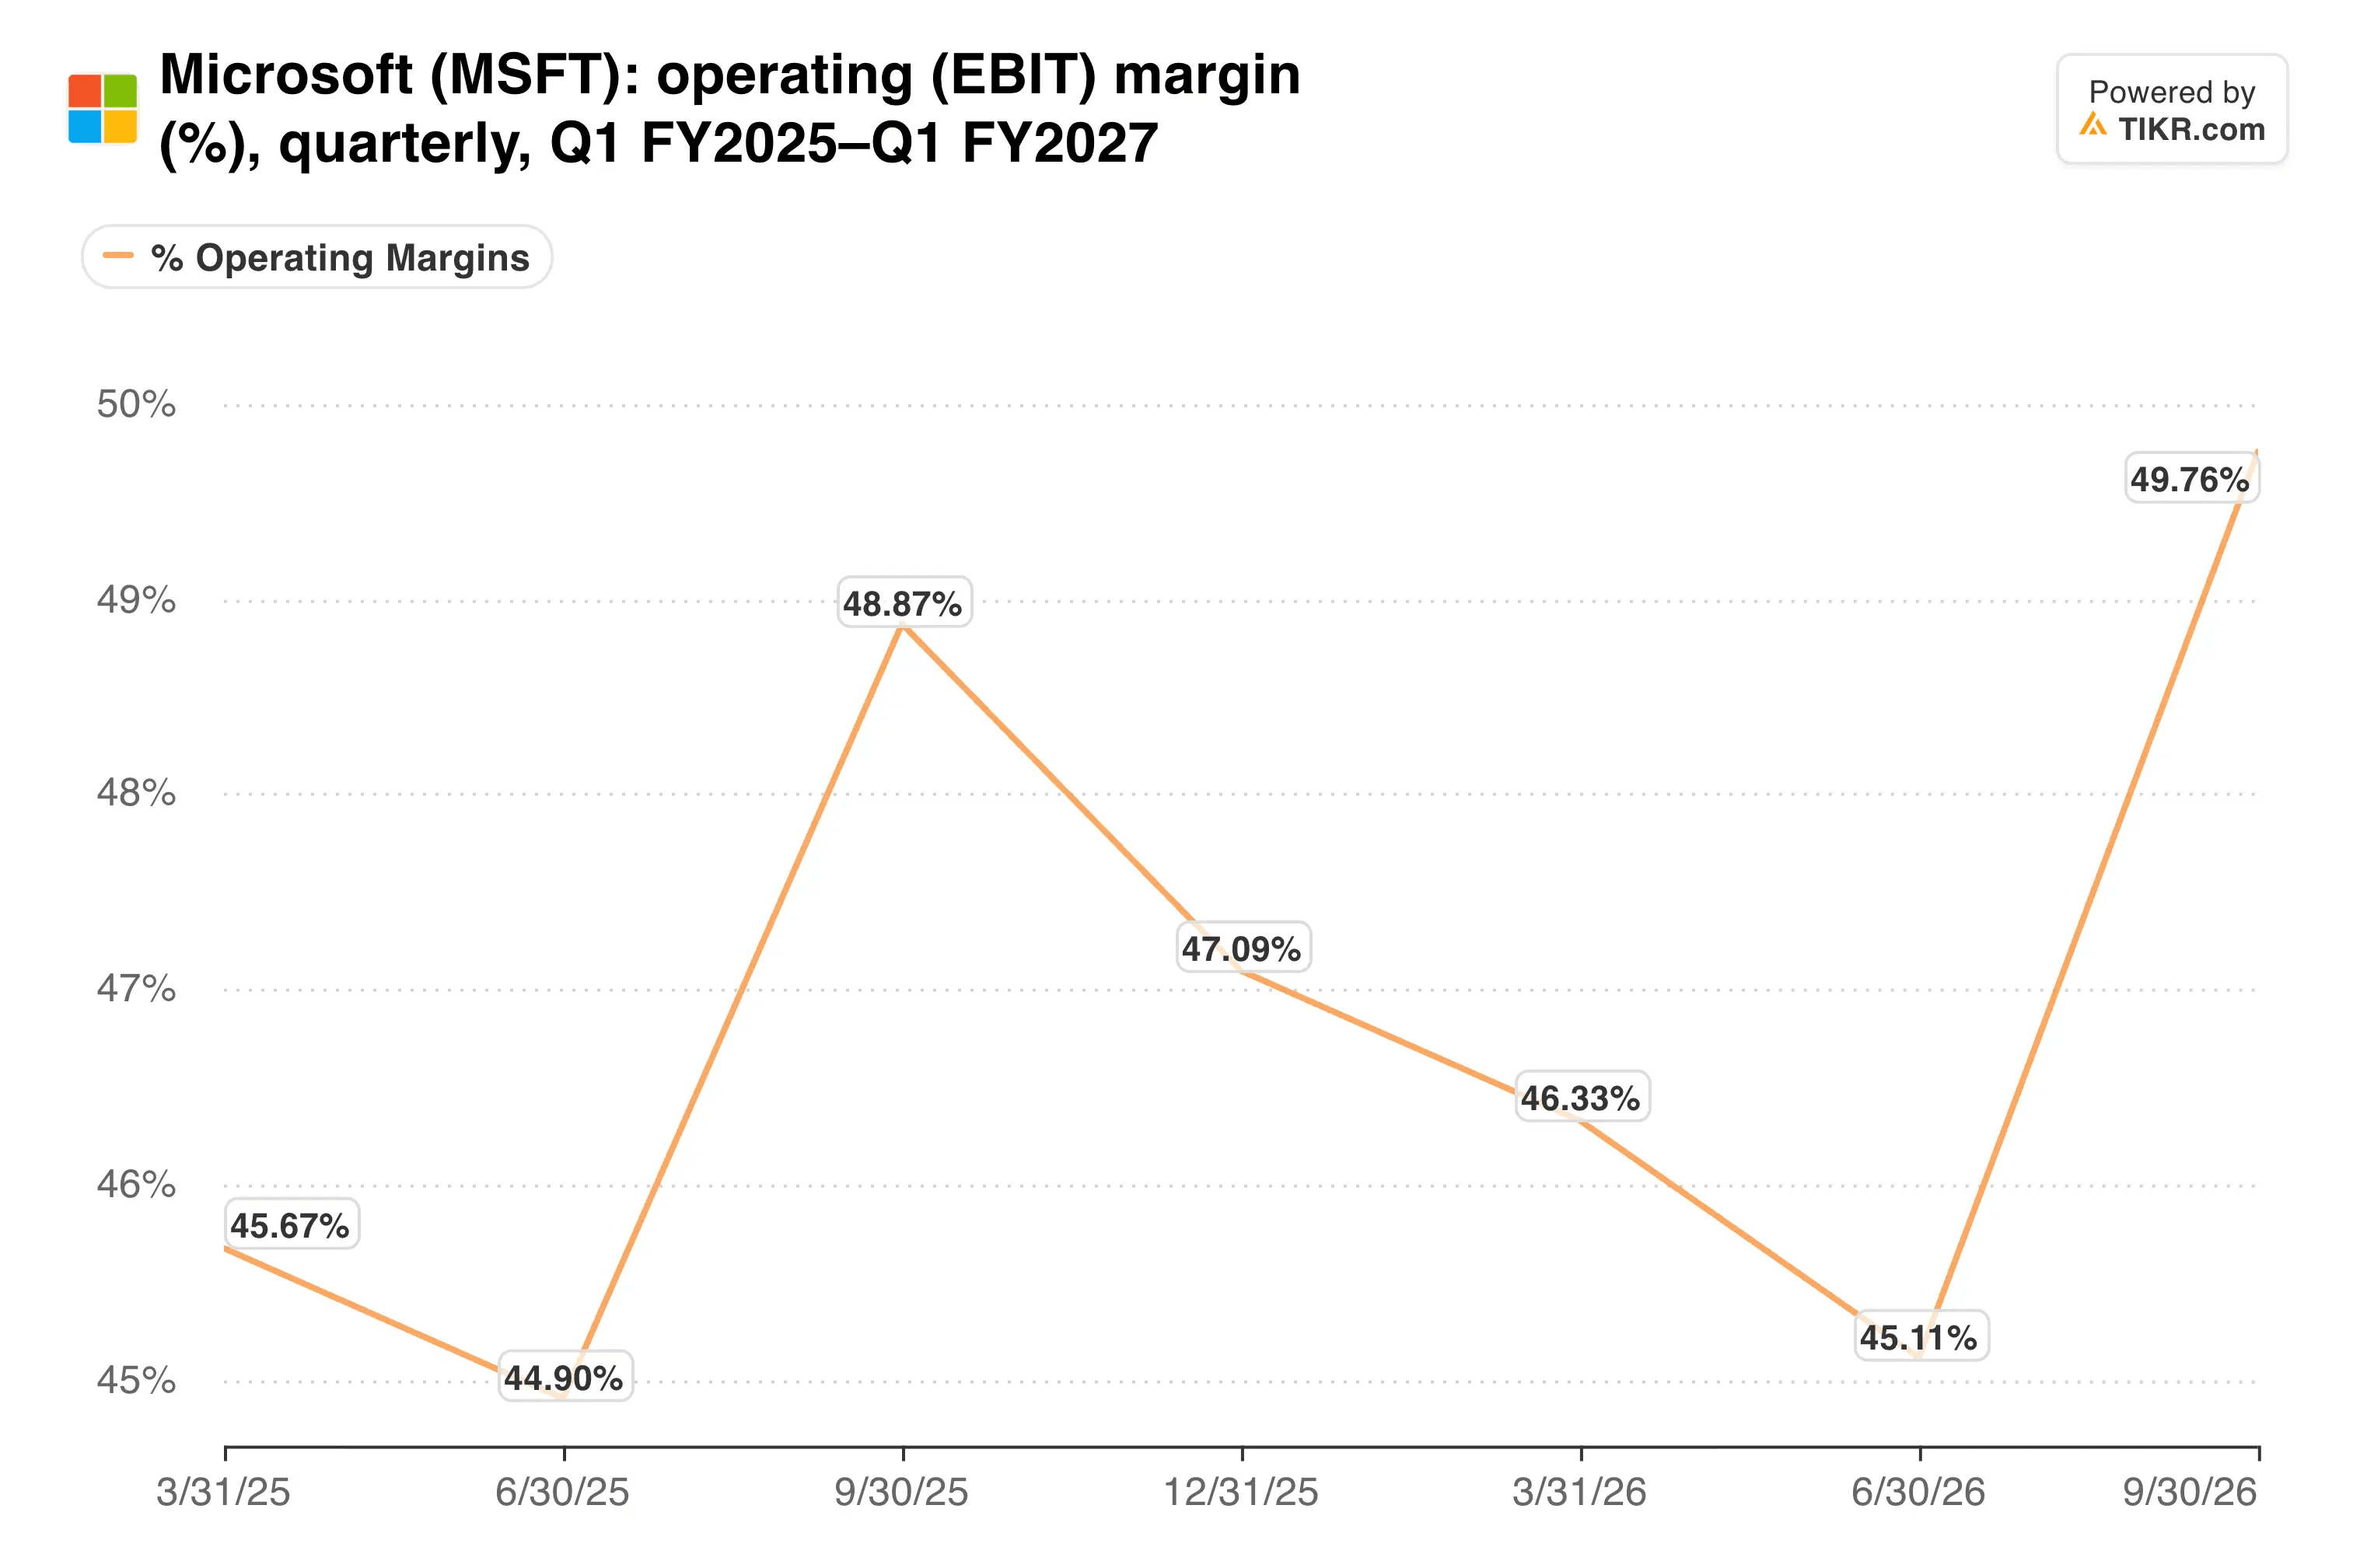
Il margine operativo ha raggiunto il 49,8% lo scorso trimestre, in aumento rispetto al 48,9% di un anno prima.
Poi c'è la svolta imbarazzante. Anthropic ha concordato nel novembre 2025 di acquistare $30 miliardi di capacità di calcolo Azure, mentre Microsoft ha accettato di investire fino a $5 miliardi nella società. Ciò significa che parte della crescita di Claude passa attraverso Azure, dove i ricavi sono balzati del 48% a $33,2 miliardi.
La spesa è il test più grande
Il costo potrebbe essere il problema più difficile per Microsoft. La spesa in conto capitale, inclusi i leasing finanziari, è salita a $45,2 miliardi da $34,9 miliardi di un anno fa, e Microsoft si aspetta più di $50 miliardi questo trimestre.
Nonostante ciò, la generazione di cassa ha retto meglio rispetto ai pari. Microsoft ha prodotto $18,6 miliardi di flusso di cassa libero, in calo del 27% rispetto a un anno fa, mentre Alphabet ha registrato un flusso di cassa libero negativo di $9,07 miliardi nel suo terzo trimestre.
Ecco come questa pressione si è costruita in due anni.
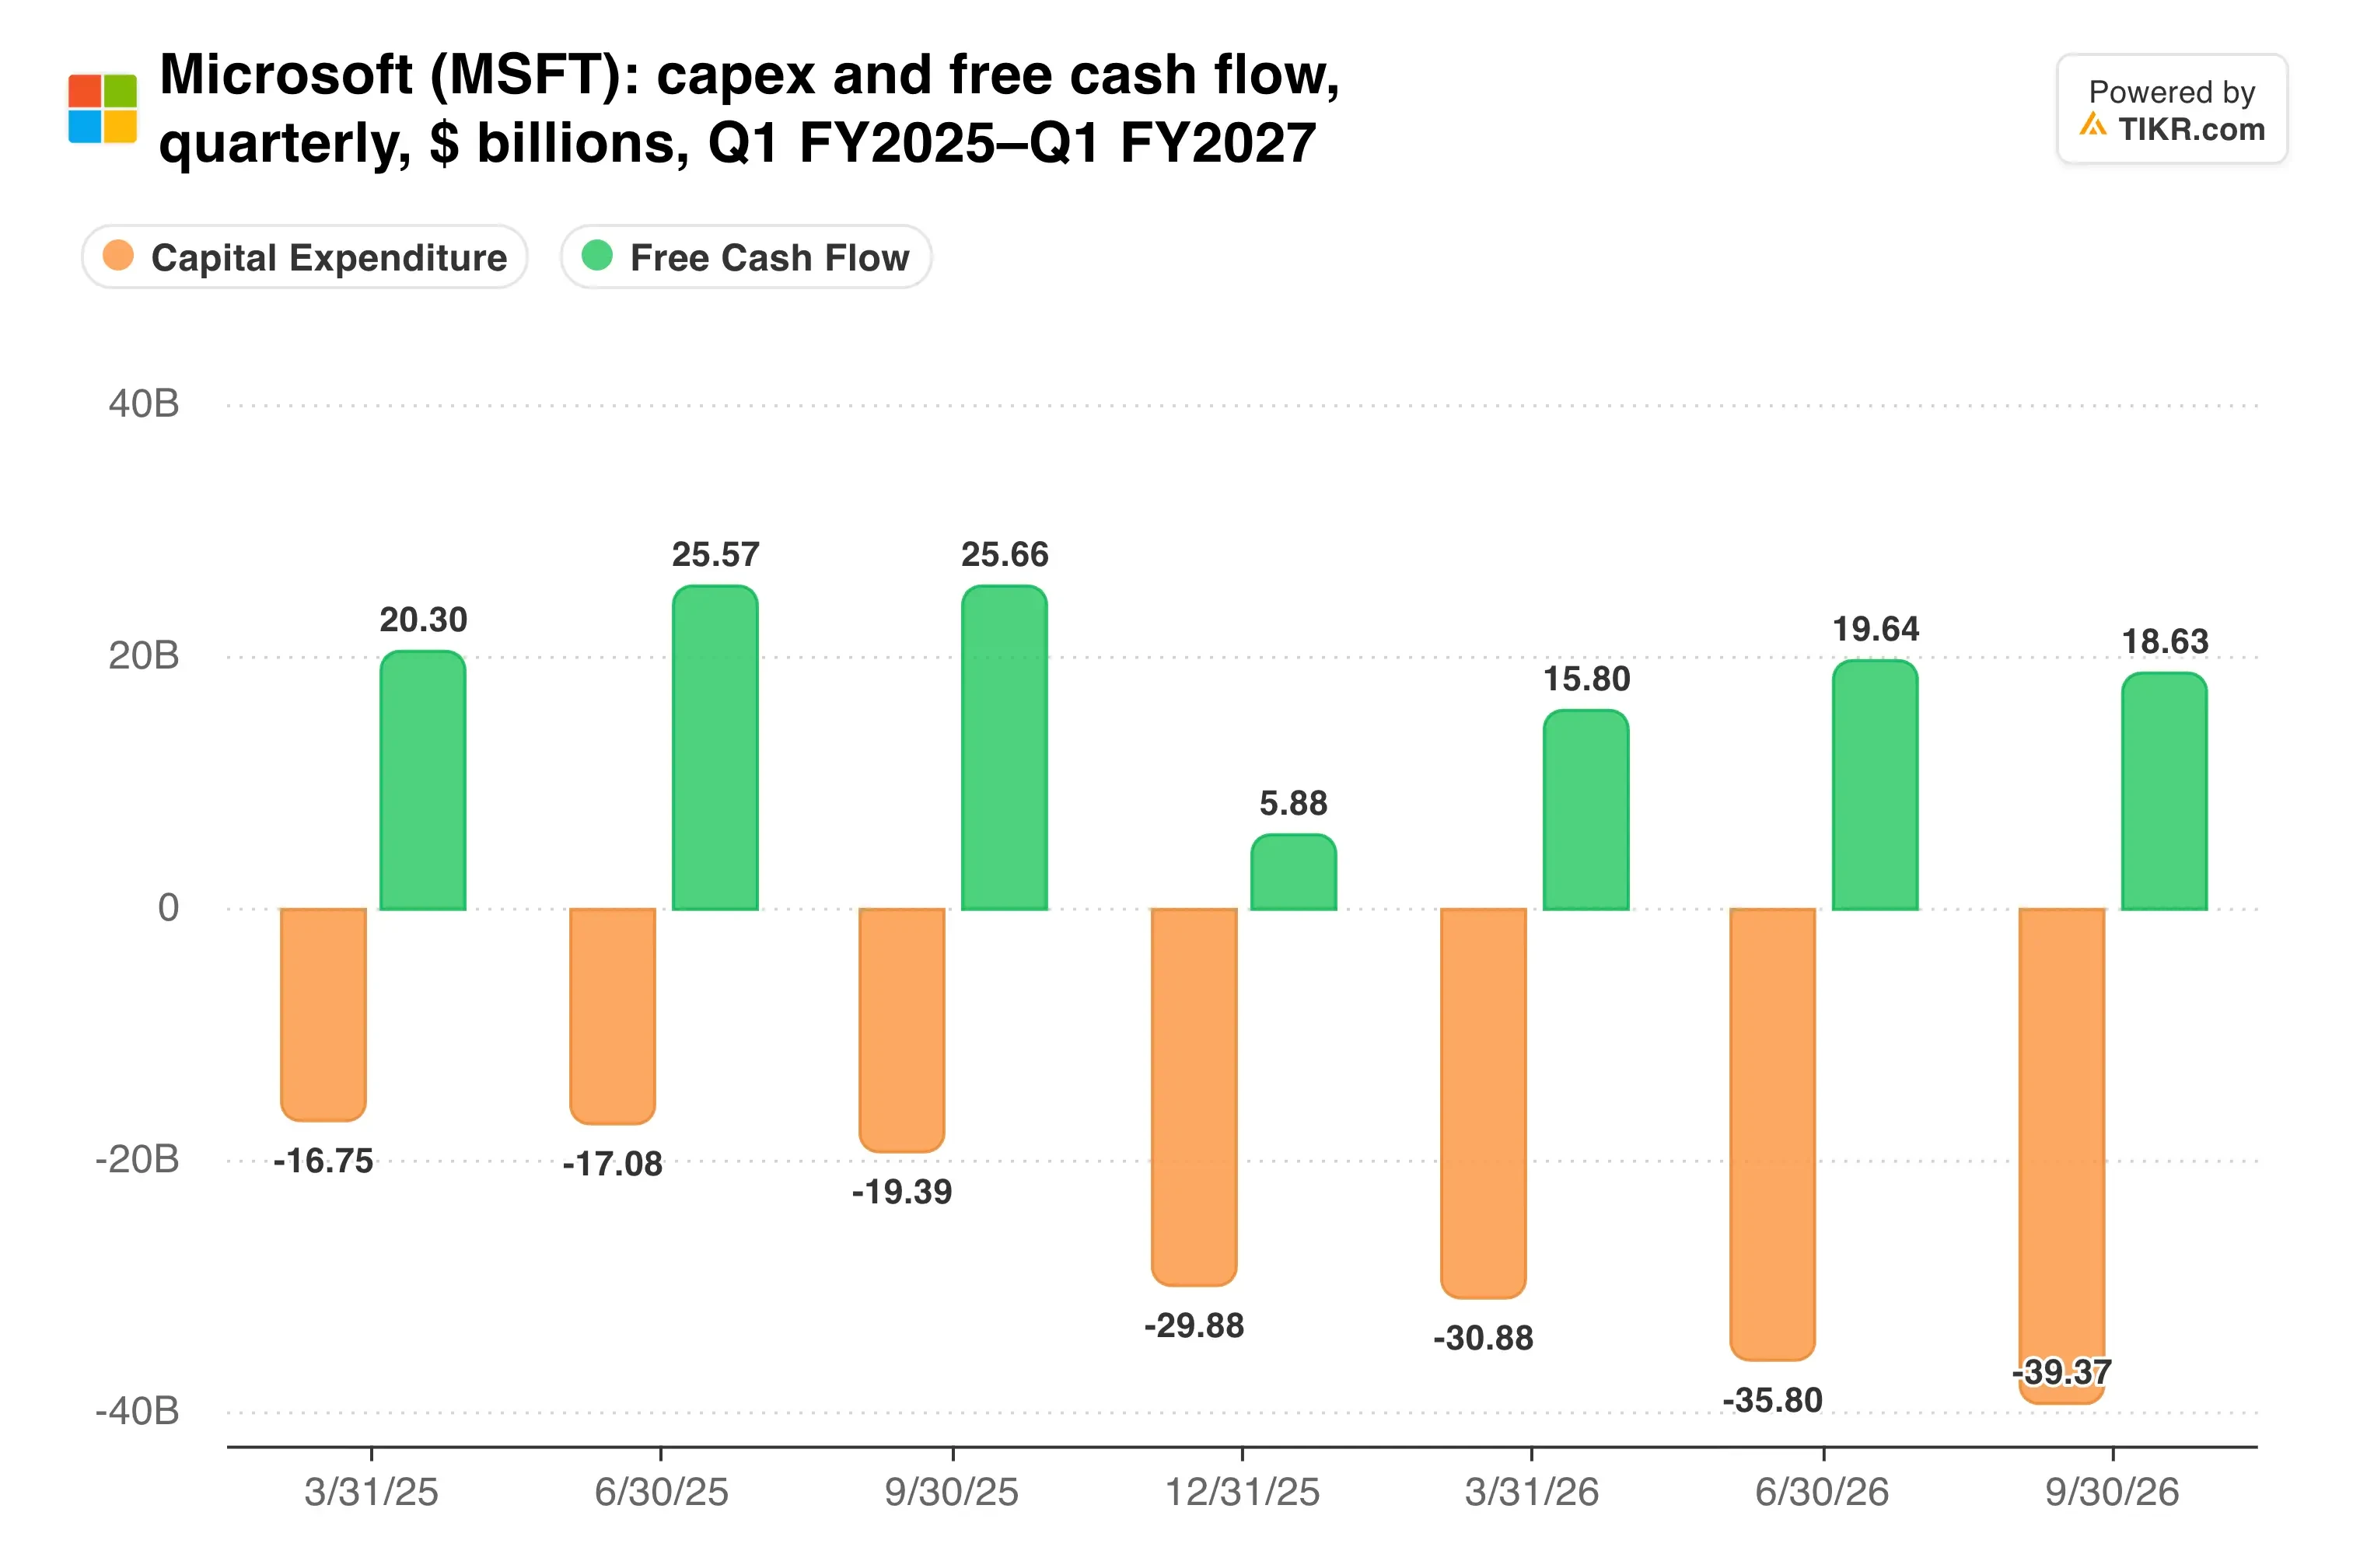
Il flusso di cassa operativo è salito a $58,0 miliardi, il che ha mantenuto il divario gestibile.
Microsoft sta anche diventando più selettiva sulla capacità in affitto. Bloomberg ha riportato venerdì che sta concludendo un accordo per affittare capacità di calcolo AI da Oracle mentre rivaluta miliardi di dollari in partnership cloud esterne.
Per il trimestre di dicembre, il management ha fornito previsioni di ricavi tra $96,0 e $97,1 miliardi. La crescita di Azure dovrebbe attestarsi tra il 49% e il 50%, al di sopra del 47,6% atteso dagli analisti.
La mia opinione: il calo di martedì sconta una minaccia che il team di Anthropic stesso definisce prematura. Il rischio reale per Office è un potere di fissazione dei prezzi più lento nel corso di diversi anni, e un lancio in beta non può mostrarlo ancora. Osserverei la crescita del cloud Microsoft 365 più da vicino dei titoli dei giornali, perché un ritmo nelle alte decine renderebbe questa vendita massiccia simile a rumore di fondo.
Il prossimo punto di controllo è il rapporto del secondo trimestre fiscale di Microsoft, previsto per fine gennaio. Mostrerà se Azure raggiunge quella previsione del 49% al 50% e se la crescita del cloud Microsoft 365 si mantiene vicina al 17%.
Quindi, quanto vale realmente l'azione Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!








