Punti Chiave
- L'azione di Moderna (MRNA) ha guadagnato circa il 9,8% in cinque sessioni di negoziazione, chiudendo a $250,83 il 10 novembre, grazie a risultati trimestrali più solidi e incoraggianti sviluppi nel trattamento del cancro.
- Merck (MRK) e Moderna hanno riportato una riduzione del 42% del rischio di recidiva o morte per melanoma con la loro terapia sperimentale contro il cancro combinata con Keytruda.
- Pfizer (PFE) ha riportato un calo operativo del 29% dei ricavi del terzo trimestre per Comirnaty, evidenziando la continua pressione sulla domanda di vaccini COVID.
- Moderna ha alzato le sue previsioni di crescita dei ricavi per il 2026 al 15%–25%, ma la sua valutazione elevata rende più attraente realizzare parte dei profitti piuttosto che acquistare ulteriori azioni.
Cosa è successo?
L'azione di Moderna (MRNA) ha guadagnato circa il 9,8% in cinque sessioni di negoziazione, chiudendo a $250,83 il 10 novembre, poiché risultati più solidi e incoraggianti sviluppi nel trattamento del cancro hanno rinnovato l'ottimismo degli investitori.
Le azioni sono salite del 5,3% il 6 novembre e del 5,8% il 9 novembre prima di scendere del 6,8% il 10 novembre, evidenziando una volatilità continua.
Un importante catalizzatore è stata la collaborazione di Moderna con Merck (MRK) su intismeran, una terapia personalizzata sperimentale contro il cancro.
I risultati della Fase 3 hanno mostrato una riduzione del 42% del rischio di recidiva o morte per melanoma quando intismeran è stato combinato con Keytruda, rispetto al solo Keytruda.
Un'analisi di sensibilità pre-specificata ha mostrato una riduzione del 58% del rischio di recidiva o morte durante il periodo successivo al regime di immunizzazione iniziale di sei mesi. I dati sulla sopravvivenza complessiva rimangono immaturi.
Nel frattempo, Moderna ha riportato ricavi del terzo trimestre di 1,3 miliardi di dollari, in aumento del 29% su base annua, insieme a un utile diluito GAAP di 0,38 dollari per azione.
Il CEO Stéphane Bancel ha dichiarato: "Abbiamo conseguito una crescita dei ricavi del 29% nel terzo trimestre", sottolineando una performance commerciale più forte.
I risultati contrastano con quelli di Pfizer (PFE), i cui ricavi di Comirnaty sono diminuiti del 29% a livello operativo.
Tuttavia, i ricavi di Pfizer esclusi Comirnaty e Paxlovid sono cresciuti del 7% a livello operativo, fornendo una diversificazione del business che Moderna sta ancora sviluppando.
L'azione Moderna è sottovalutata o sopravvalutata?
Moderna appare sopravvalutata ai livelli attuali, nonostante significativi miglioramenti nelle sue prospettive finanziarie e nel suo portafoglio oncologico.
La società ha alzato le sue previsioni di crescita dei ricavi per il 2026 al 15%–25%, rispetto alla precedente aspettativa di fino al 10%.
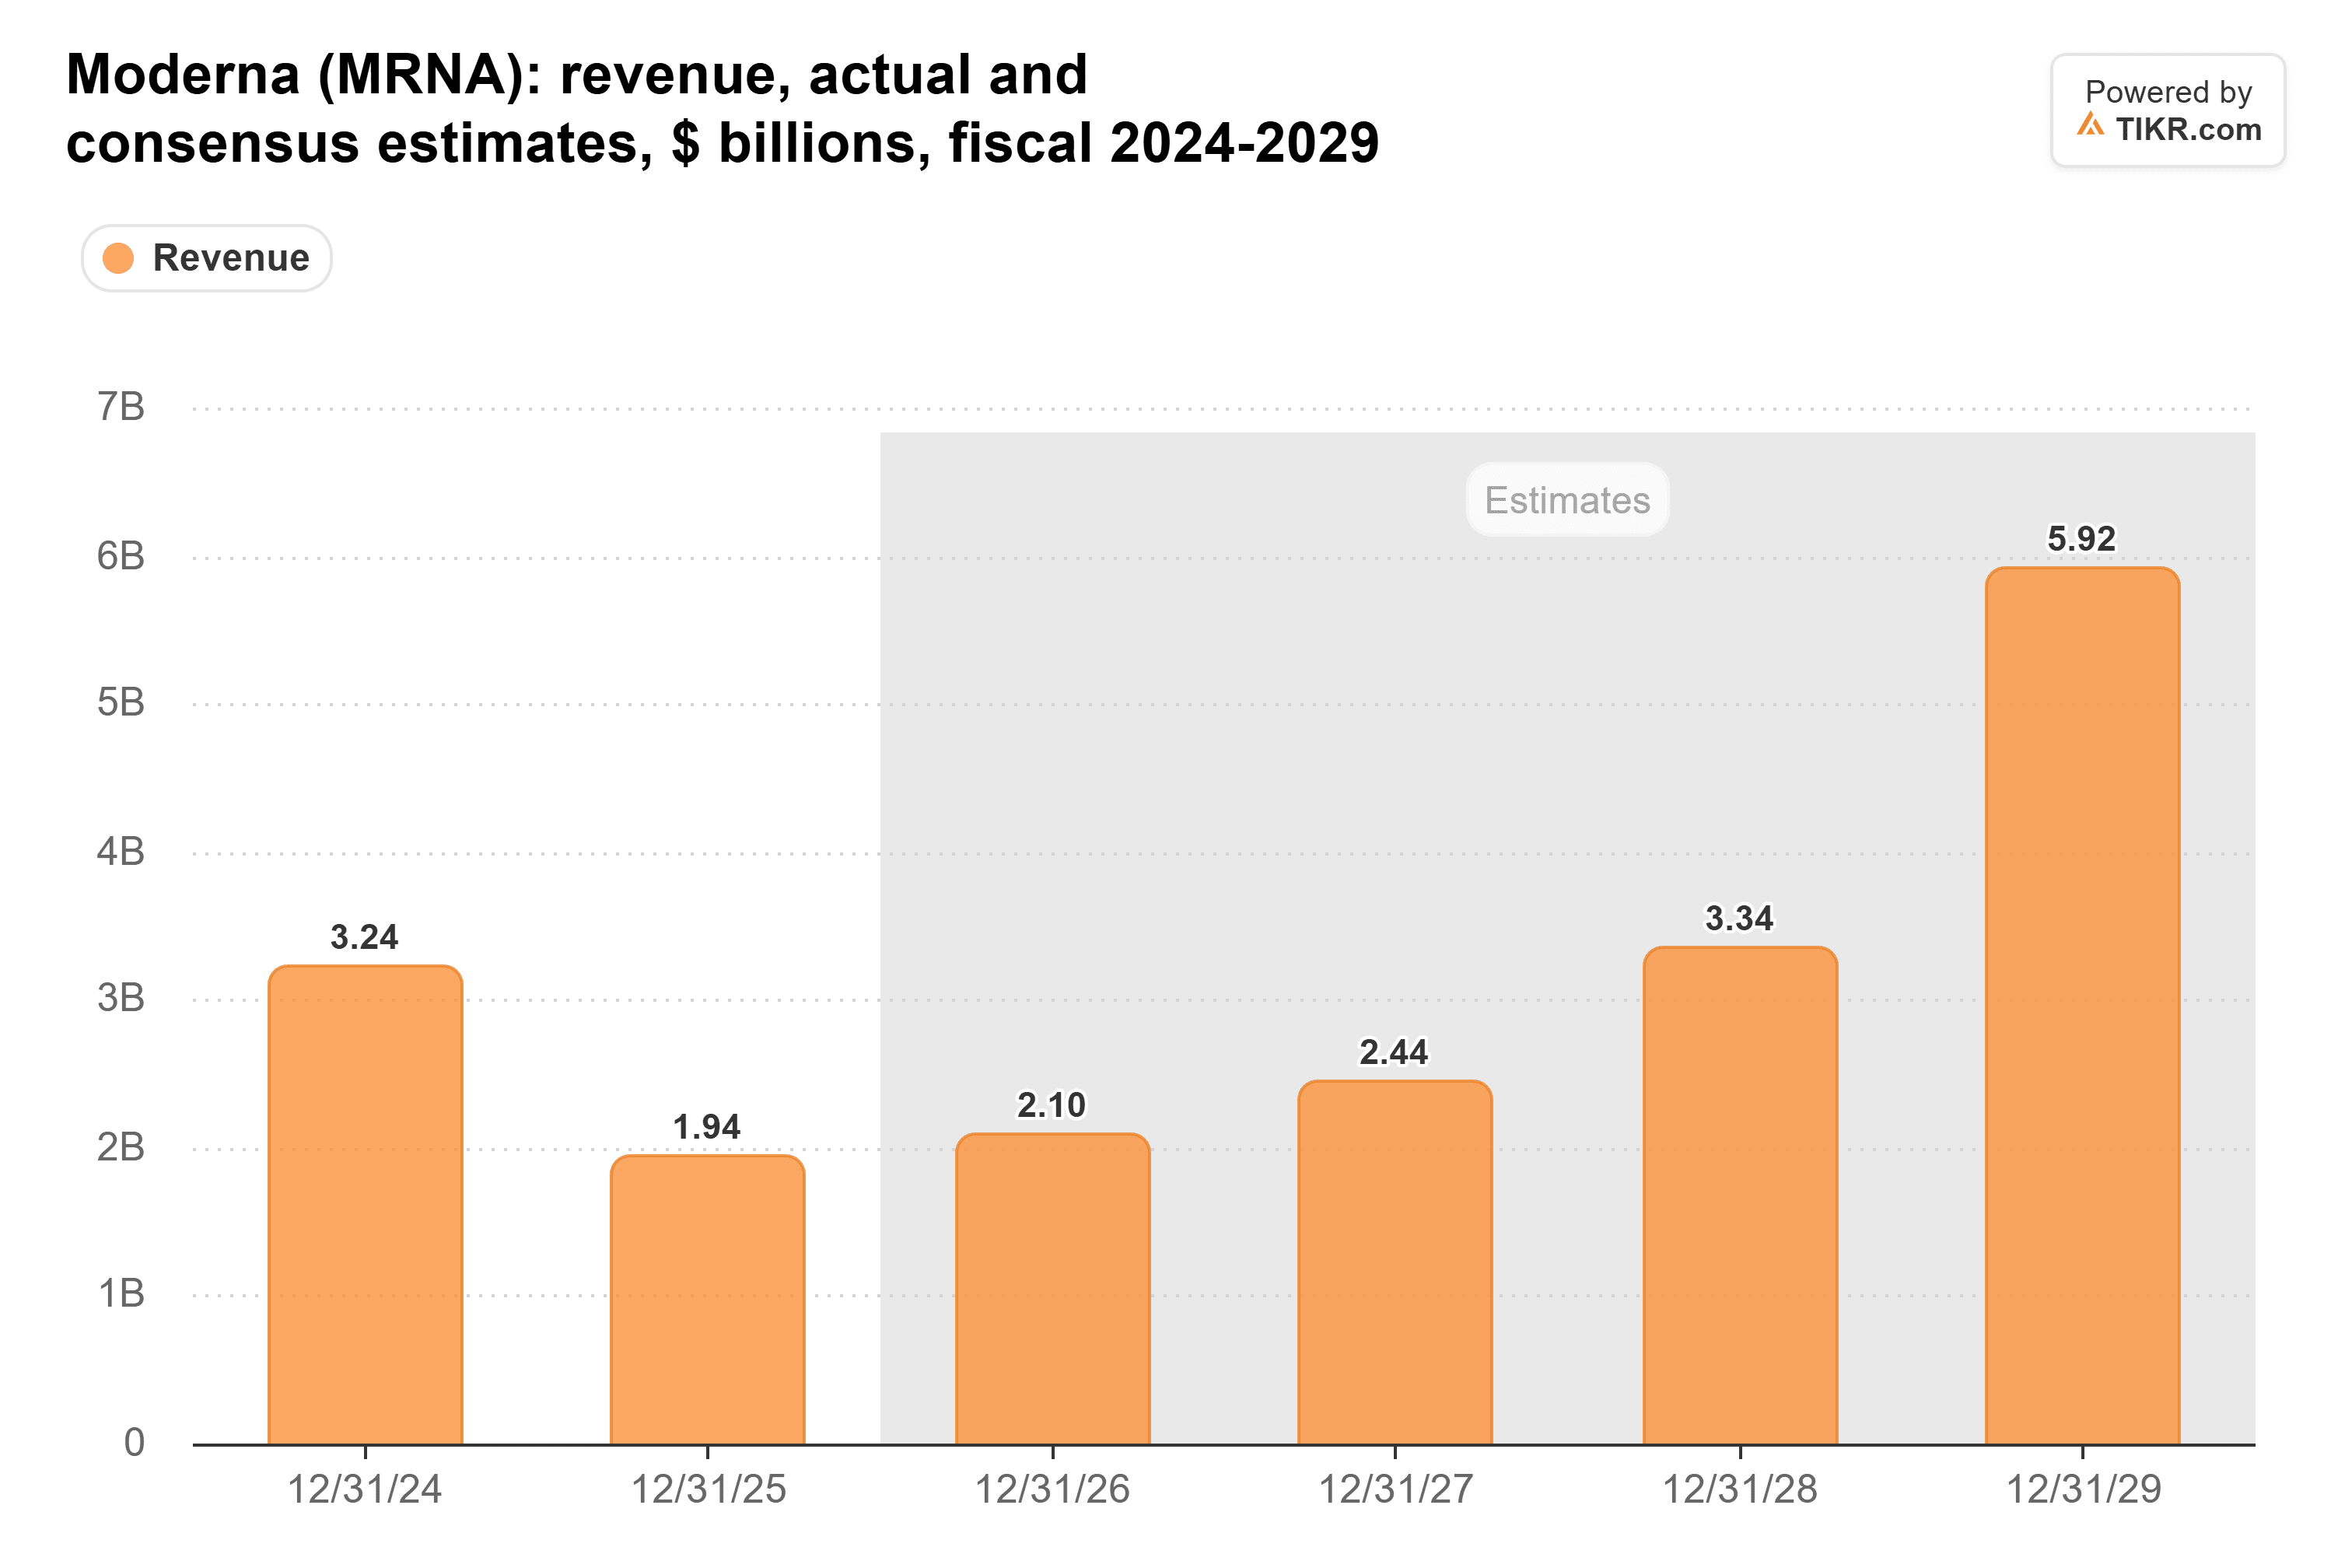
Precedenti stime di TIKR proiettavano un aumento dei ricavi da 1,94 miliardi di dollari nel 2025 a 3,34 miliardi di dollari nel 2028, sebbene queste previsioni precedano il rapporto sugli utili di novembre.
Moderna ha anche aumentato le sue aspettative di liquidità e investimenti di fine anno a 8,1–8,3 miliardi di dollari.
Tuttavia, la posizione finanziaria più forte riflette in parte circa 2,6 miliardi di dollari di proventi netti da finanziamento convertibile piuttosto che la sola generazione di cassa operativa.
La valutazione rimane la preoccupazione principale.
Al 2 novembre, i dati TIKR mostravano Moderna che negoziava a circa 46,2x i ricavi forward, rispetto alla sua media storica quinquennale di 7,9x.
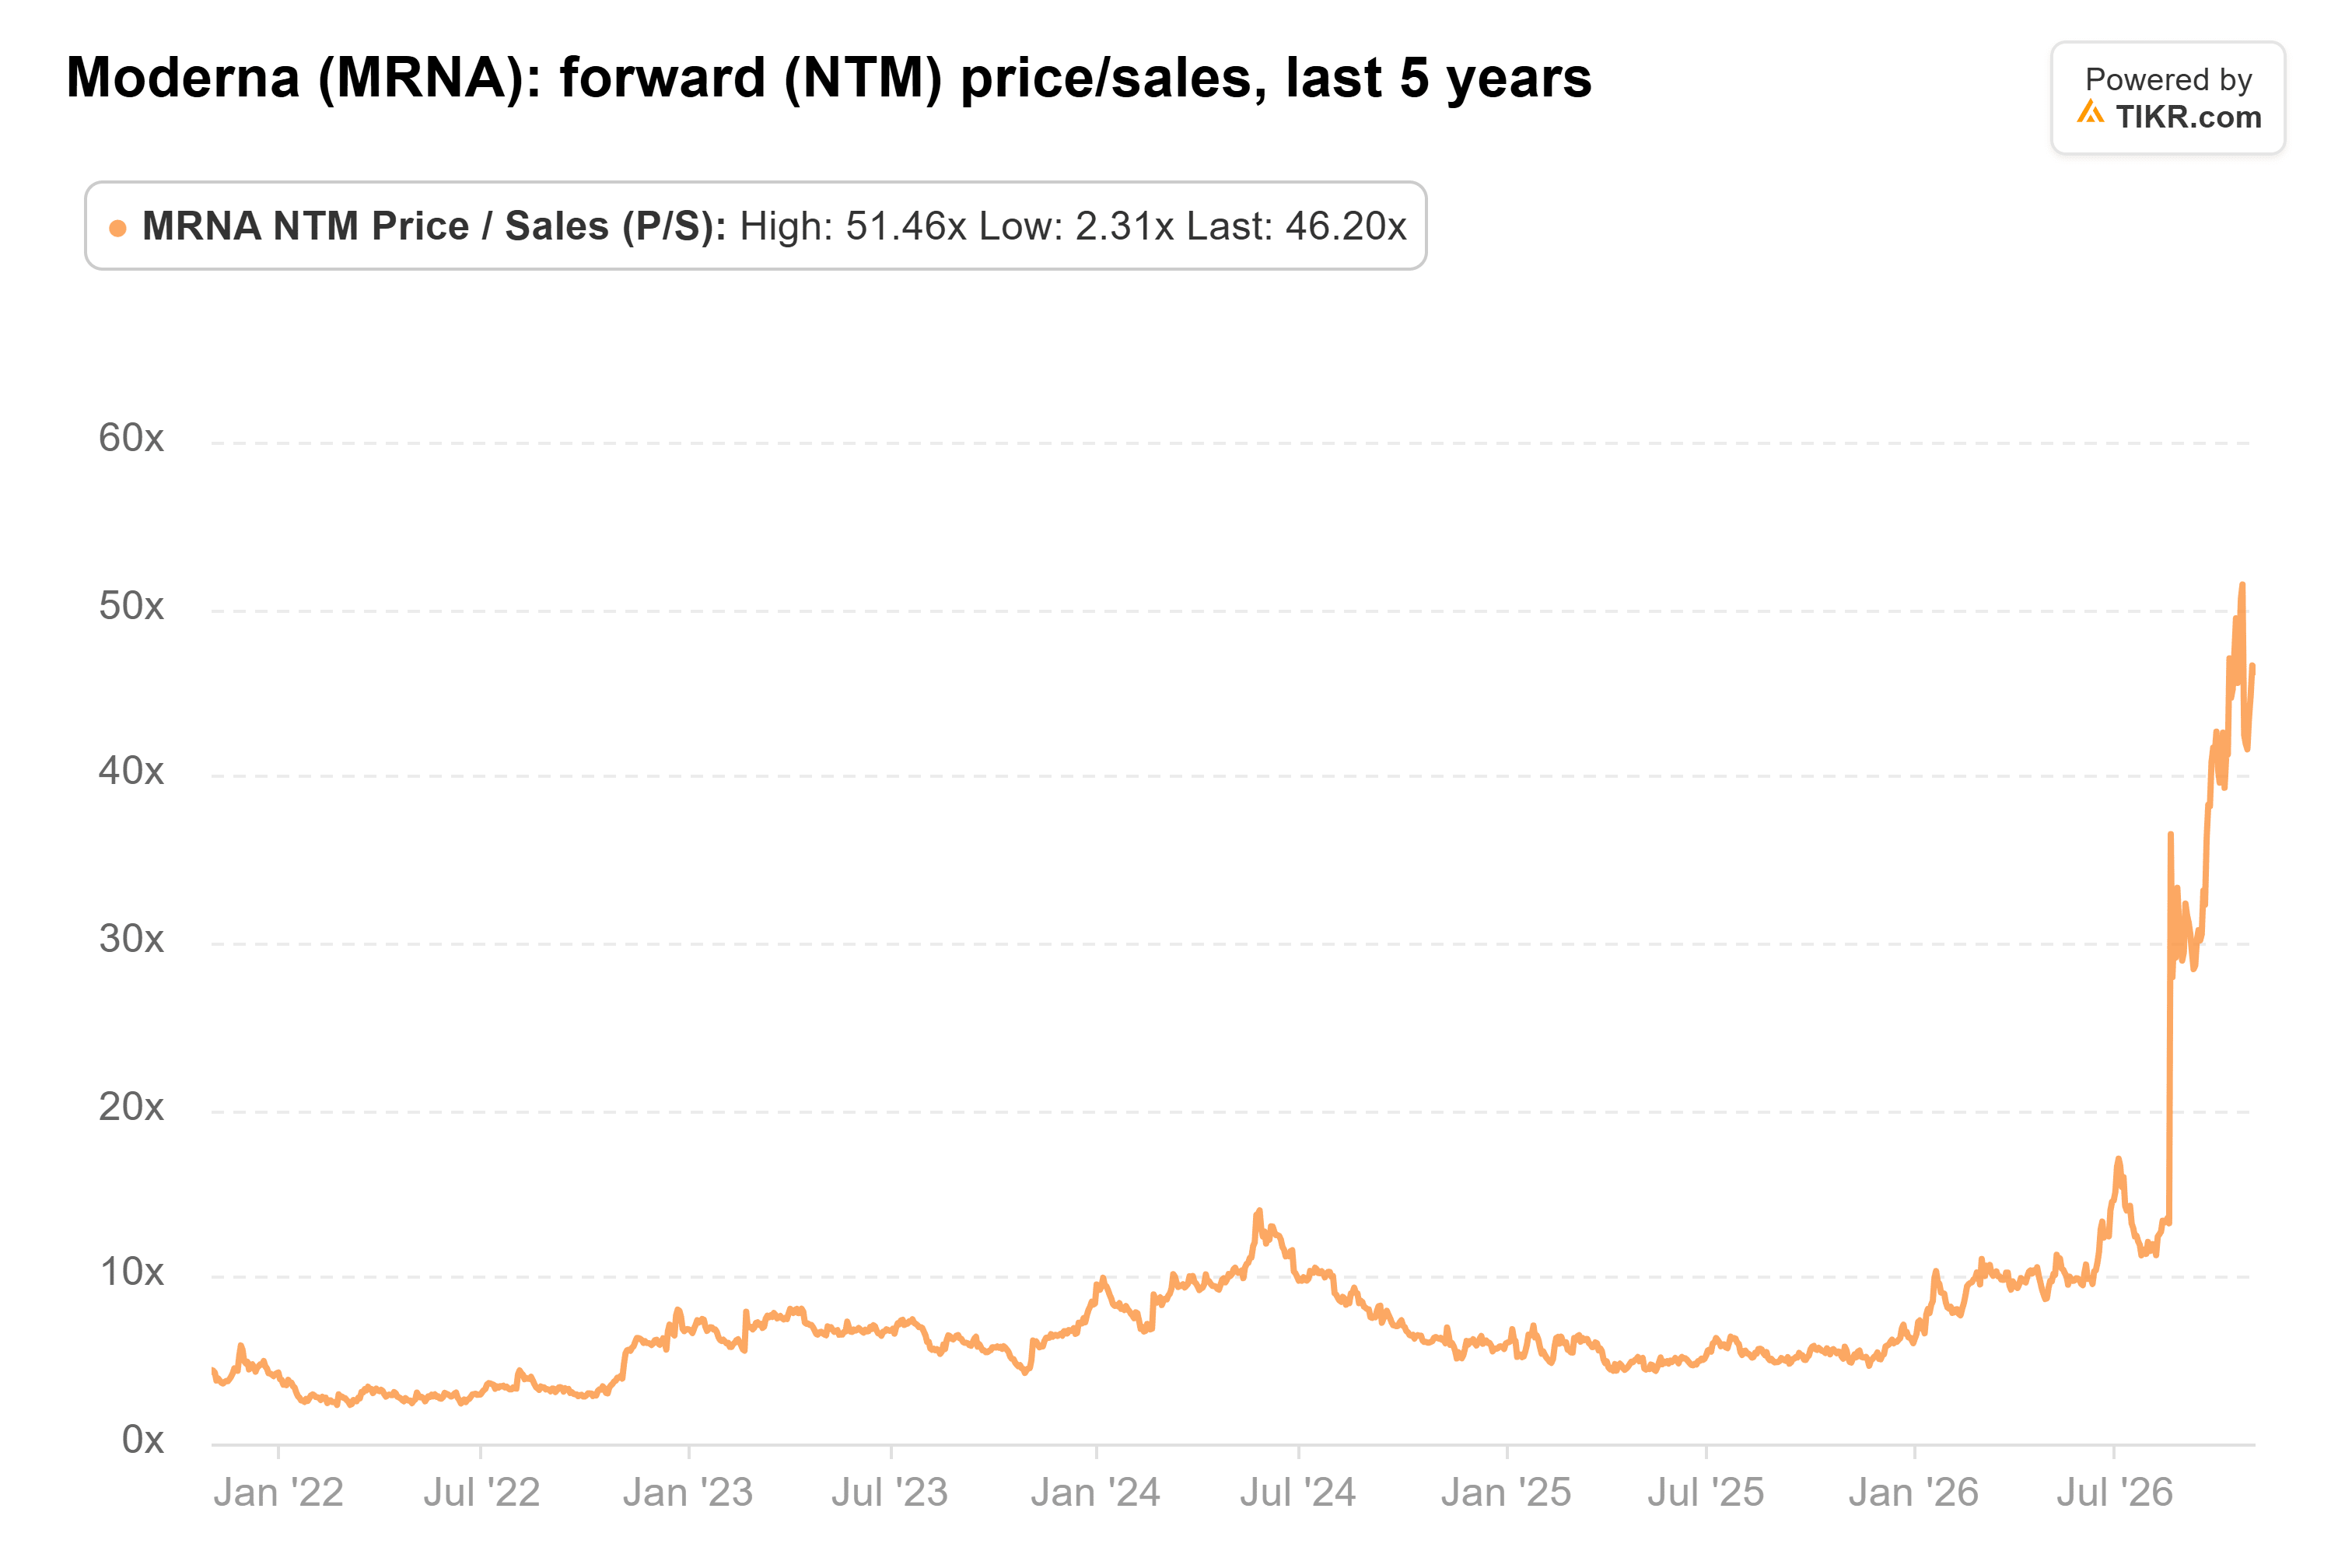
Sebbene la base di ricavi in evoluzione di Moderna renda imperfetti i confronti storici, il premio suggerisce che una sostanziale crescita futura in oncologia è già riflessa nel prezzo dell'azione.
La tesi rialzista rimane significativa. I primi dati sul mieloma multiplo hanno mostrato quattro risposte confermate tra 11 pazienti valutabili che hanno ricevuto mRNA-2808, sebbene lo studio iniziale rimanga piccolo.
Risultati aggiornati sono attesi per il 12 dicembre, offrendo un altro potenziale catalizzatore per il portafoglio oncologico di Moderna.
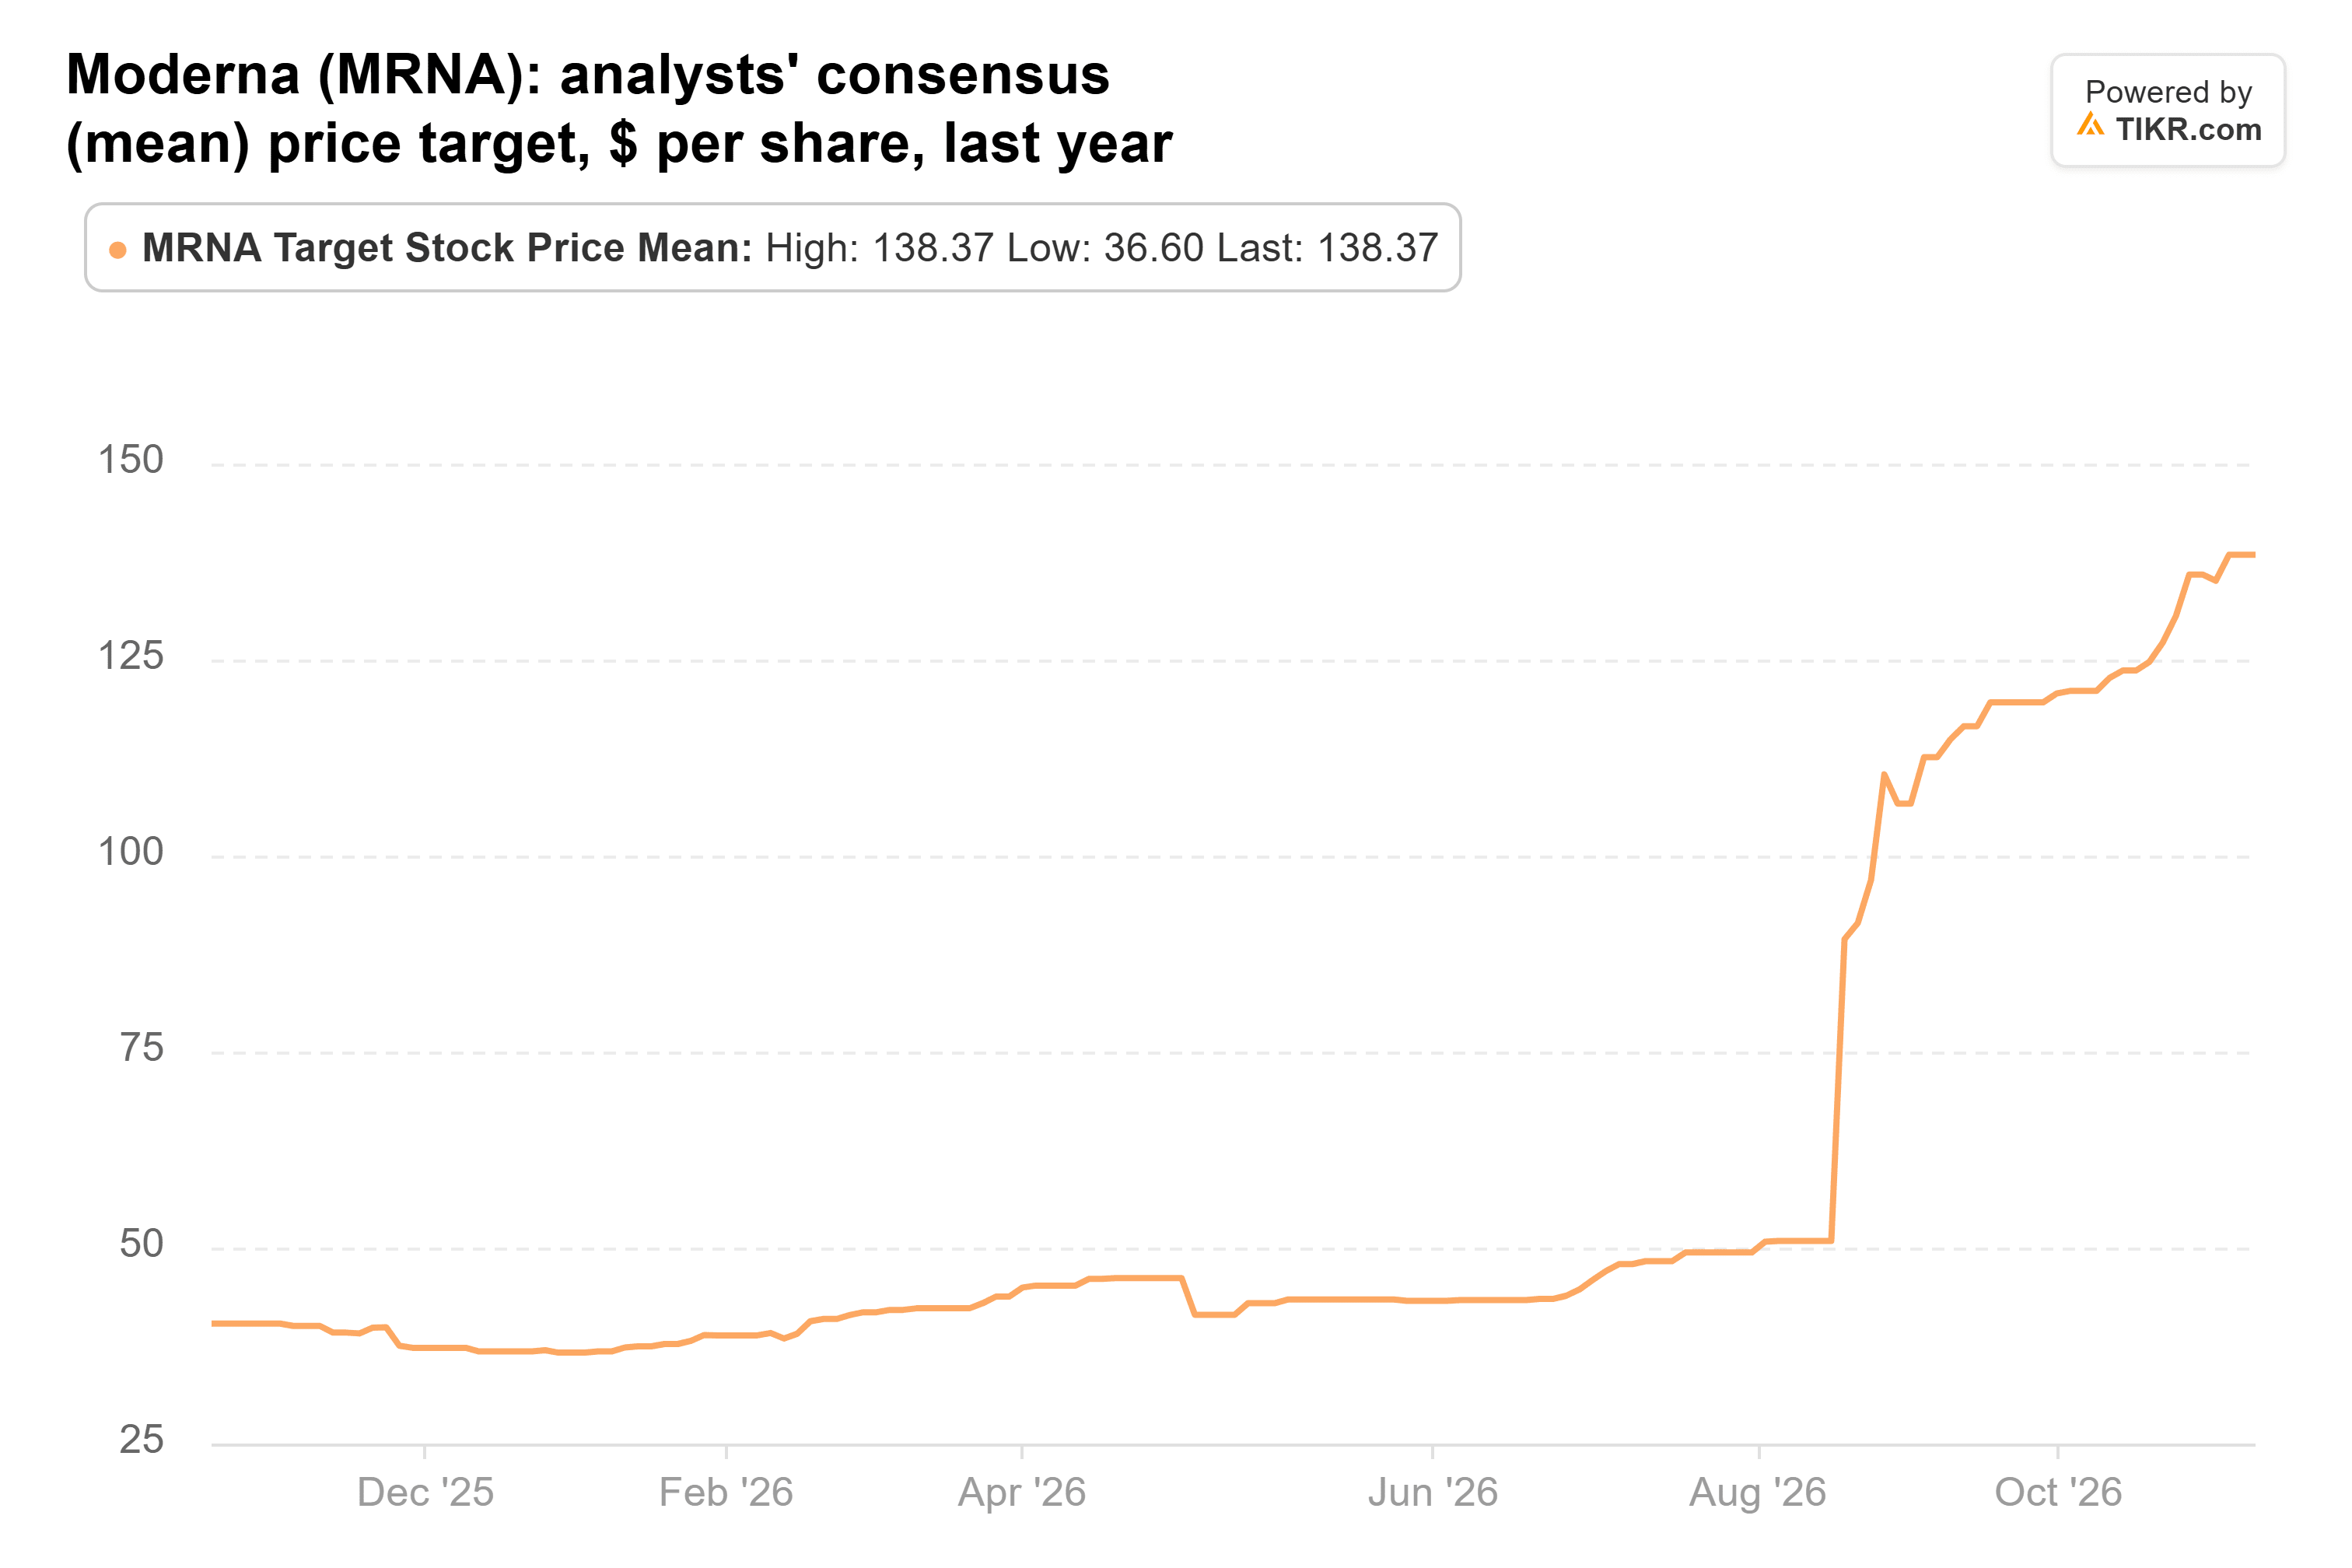
Il prezzo target medio degli analisti per Moderna ha raggiunto circa 138 dollari nello snapshot TIKR del 28 ottobre, sostanzialmente al di sotto del suo prezzo di chiusura del 10 novembre di 250,83 dollari, sebbene il consenso più vecchio potrebbe non riflettere le revisioni successive agli utili.
A 250,83 dollari per azione, la valutazione di Moderna riflette già un sostanziale ottimismo sul suo futuro successo commerciale.
Per ora, realizzare parte dei profitti appare più attraente che acquistare aggressivamente ulteriori azioni. Risultati clinici più solidi e una crescita sostenibile dei ricavi potrebbero sostenere ulteriori rialzi nei prossimi 12 mesi, ma la valutazione premium di Moderna lascia poco spazio per battute d'arresto.
Quindi, qual è il valore reale dell'azione Moderna?
TIKR ti consente di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Moderna. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!