Punti Chiave
- Le azioni di Upstart hanno toccato un nuovo minimo a 52 settimane martedì e sono scese del 14% in un mese, dopo che la società ha ridotto le sue previsioni per il 2026 e l'aumento dei rendimenti dei Treasury ha colpito i finanziatori al consumo, inclusa Affirm.
- La riduzione delle previsioni è un problema specifico di Upstart: l'aumento dei default sta riducendo il valore dei prestiti che detiene, anche se Pagaya ha alzato la sua previsione di utile per il 2026.
- Il terzo trimestre di Upstart ha segnato un record per il contributo marginale, ma gli analisti hanno tagliato le loro stime di utile per il 2027 di quasi un quinto da quel rapporto.
- Il titolo scambia ben al di sotto del suo solito multiplo forward, quindi vendere qui sembra in ritardo, ma l'acquisto può attendere un'inversione nell'Upstart Macro Index.
Upstart Holdings (UPST) è scesa dell'8% martedì dopo aver toccato un nuovo minimo a 52 settimane ed è in calo del 14% in un mese. Un rapporto sull'inflazione di ottobre superiore alle attese ha spinto i rendimenti dei Treasury più in alto e ha fatto scendere i finanziatori al consumo. Ciò è avvenuto una settimana dopo che Upstart ha tagliato le sue previsioni per il 2026.
I tassi spiegano parte di questo: Affirm (AFRM) è scesa ancora di più nel corso del mese, nonostante abbia alzato le proprie previsioni. Ma anche Pagaya Technologies (PGY) ha alzato la sua previsione di utile per il 2026 alla fine di ottobre. Il taglio delle previsioni di Upstart è un suo problema specifico.
Un trimestre da record è arrivato con un 2026 più piccolo
Il terzo trimestre di Upstart, comunicato il 3 novembre, ha segnato record:
- Origini di prestiti per 4,1 miliardi di dollari, in aumento del 44% rispetto all'anno precedente
- Ricavi di 371 milioni di dollari, in aumento del 34% e superiori alle stime
- Contributo marginale di 218 milioni di dollari, un massimo storico, in aumento del 48%
- Un margine di contributo positivo sui prestiti auto e casa garantiti, un trimestre prima del previsto
Poi è arrivato il taglio. Upstart ora prevede circa 1,35 miliardi di dollari di ricavi per il 2026 e 260 milioni di dollari di EBITDA rettificato, in calo rispetto agli 1,4 miliardi di dollari e ai 294 milioni di dollari che aveva indicato, e gli analisti si aspettavano 1,42 miliardi di dollari. "Il macro sta mettendo pressione sulle nostre prospettive a breve termine", ha dichiarato il co-fondatore e CEO Paul Gu nel comunicato. BofA aveva già tagliato il suo target a 30 dollari da 37 dollari il giorno prima, e almeno altre otto società hanno tagliato i loro entro il 4 novembre.
TIKR monitora 16 analisti su Upstart. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Upstart, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Upstart
I default stanno colpendo i prestiti che Upstart detiene
L'Upstart Macro Index (UMI), la lettura interna dell'azienda su quanto l'economia aumenti il rischio di default, ha raggiunto 1,53 nella sua ultima lettura, in aumento rispetto a 1,39 alla fine del 2025. Ciò danneggia Upstart due volte: concede meno prestiti, e i prestiti e le quote di condivisione delle perdite che detiene perdono valore. Durante la conference call, Gu ha dichiarato che il secondo impatto "è in realtà più grande dell'impatto derivante dalla riduzione delle nuove origini". E l'esposizione massima di Upstart nell'ambito di quegli accordi di condivisione delle perdite, uno scenario peggiore che definisce remoto, ha raggiunto 1,50 miliardi di dollari al 30 settembre, contro 887,4 milioni di dollari di equity.
I mutuatari vogliono ancora questi prestiti, però. Il volume della rete di Pagaya nel terzo trimestre è aumentato del 28,7% a un record di 3,61 miliardi di dollari. E Affirm ha alzato le sue previsioni per l'esercizio 2027 il 5 novembre a oltre 65,25 miliardi di dollari di volume lordo della merce, eppure il suo titolo è sceso del 16% nel corso del mese. Martedì, il rendimento del Treasury a 10 anni è salito di circa 12 punti base al 4,98% e l'intero gruppo è sceso con esso.
Economico, ma le stime stanno ancora scendendo
Gli analisti hanno già iniziato a tagliare. Prima del rapporto, il consenso prevedeva un EPS normalizzato di 2,29 dollari per il 2026 e 3,58 dollari per il 2027. Ora è a 1,87 dollari e 2,91 dollari:
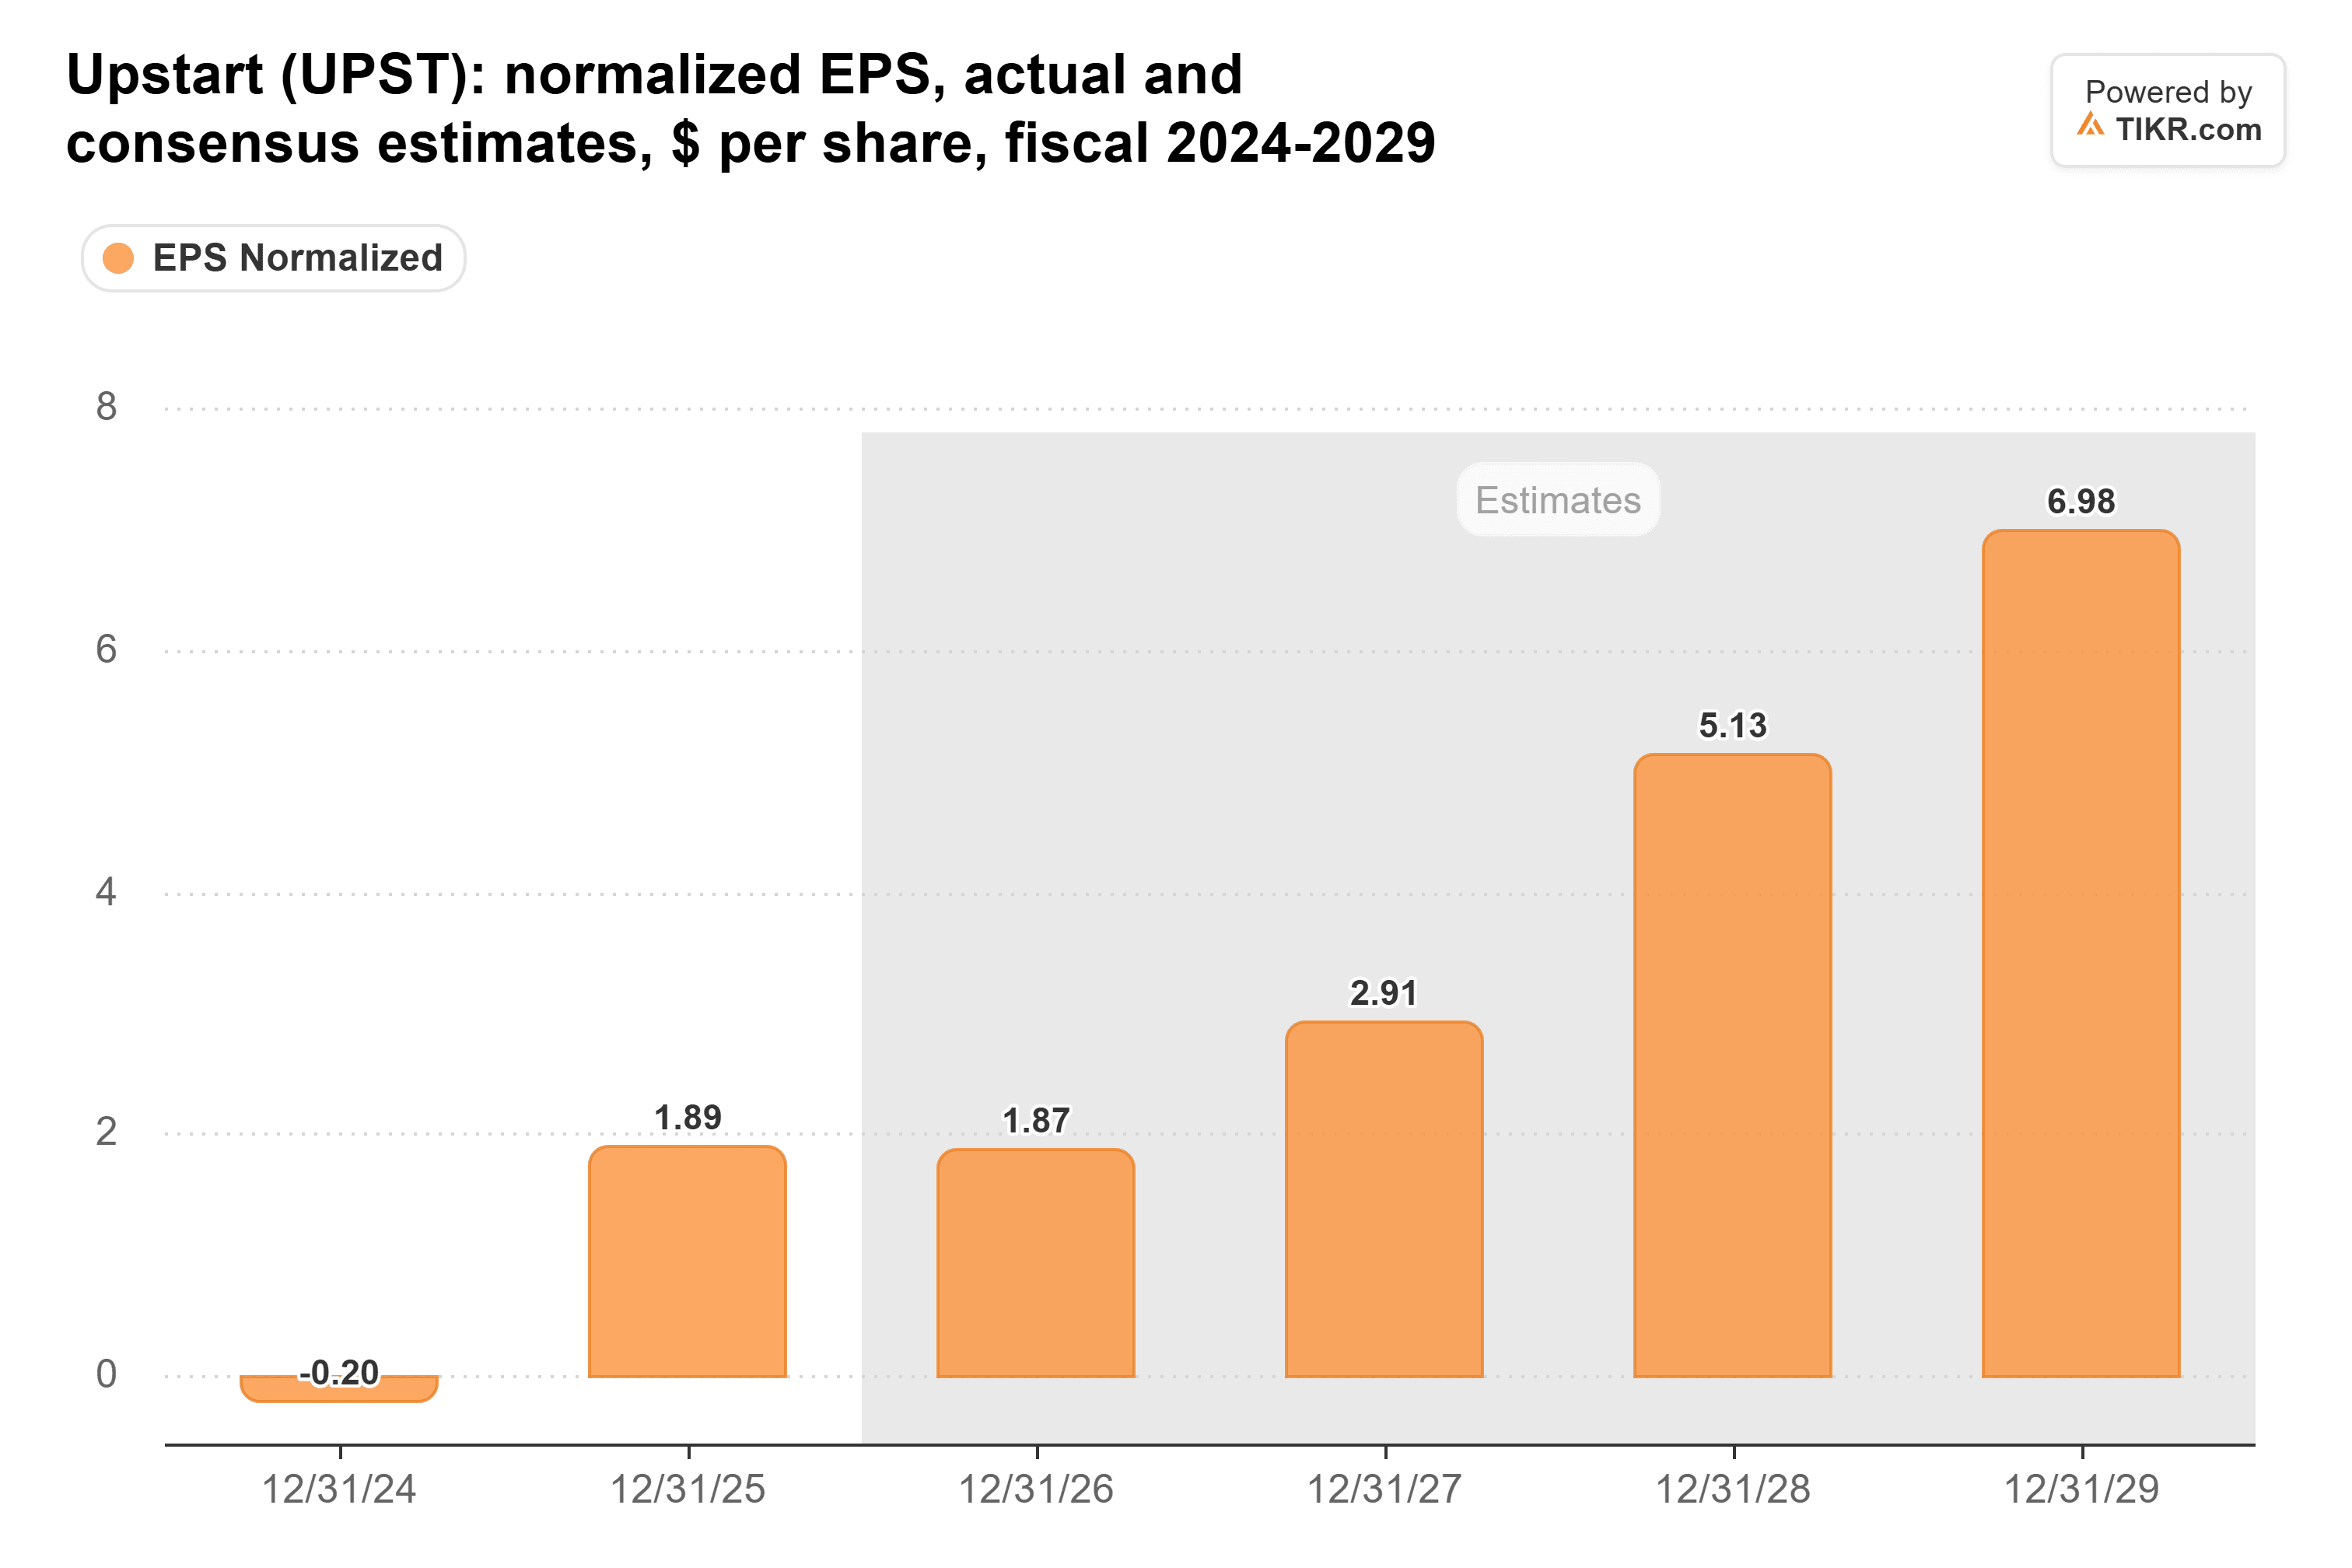
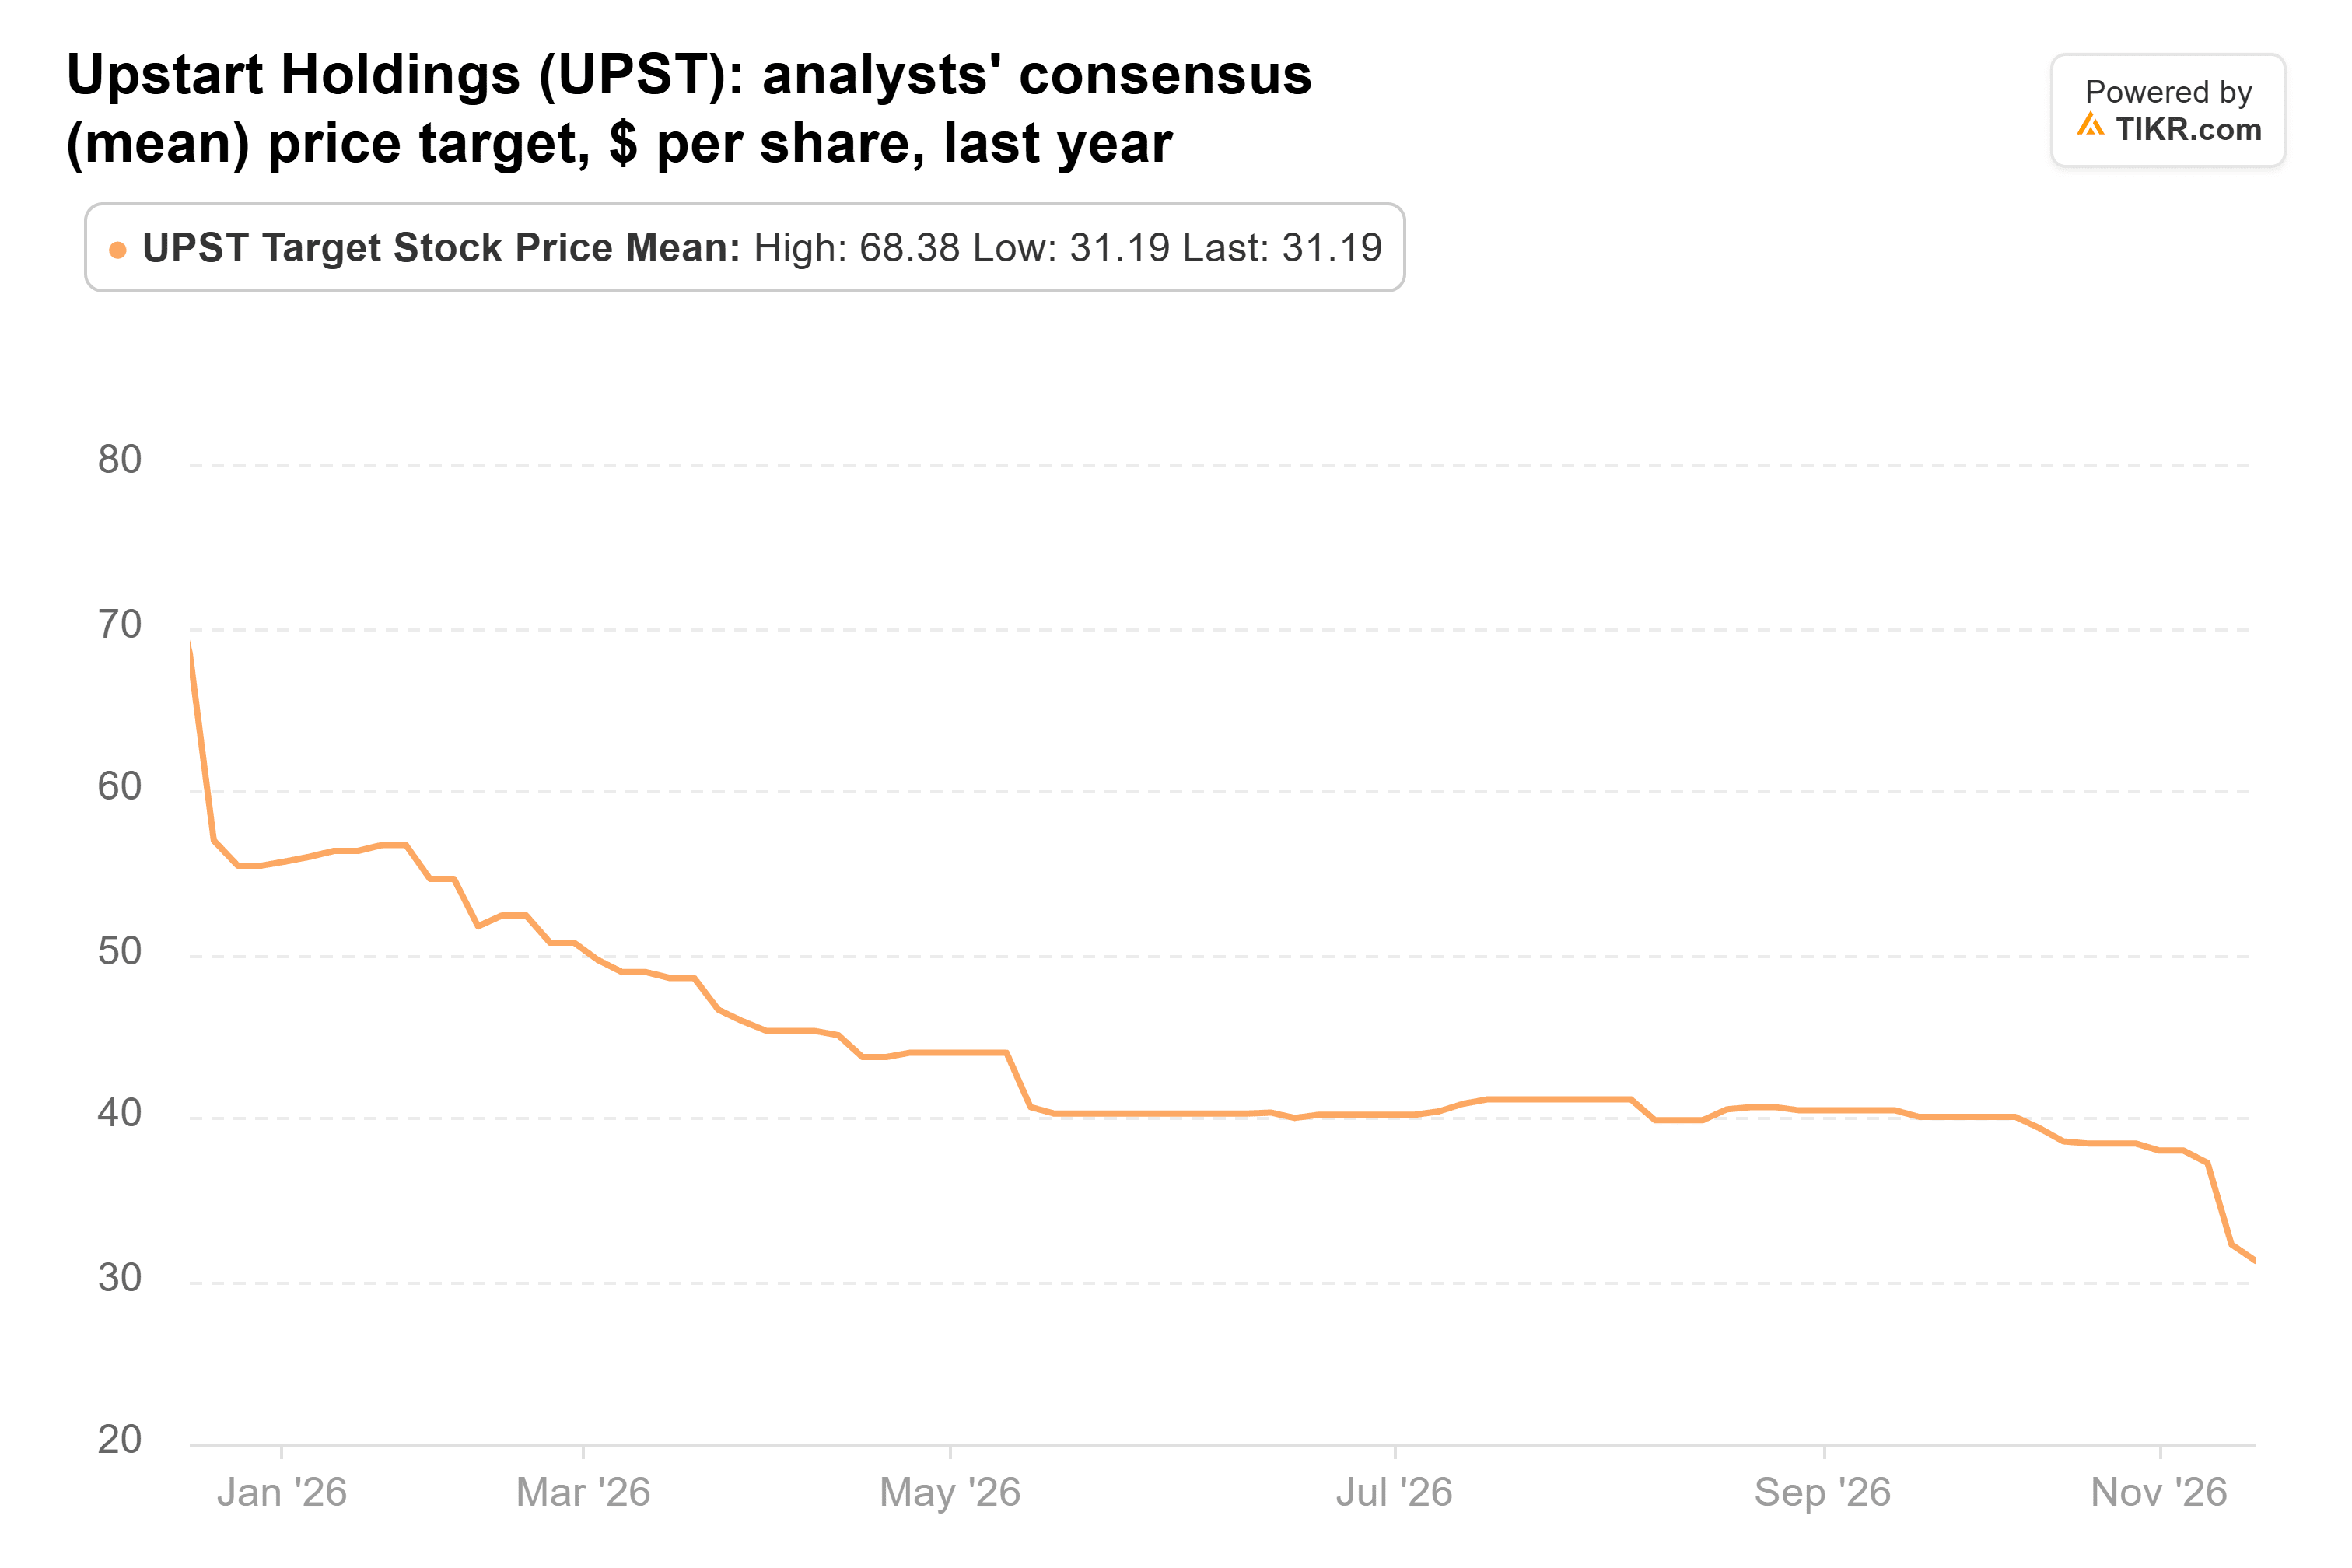
Ciò porta il 2027 vicino ai 2,79 dollari di BofA dopo il rapporto, e la stima GAAP per il 2027 è ancora più bassa, a 1,88 dollari. Anche il prezzo target medio di Wall Street è sceso, a 31 dollari dai 68 dollari di un anno fa:
Prima del calo di martedì, Upstart scambiava a 8,2x gli utili normalizzati forward, ben al di sotto della sua media di 14x nell'ultimo anno.
Parlando alla conferenza FinTech di Citi martedì, Gu ha indicato risultati record in tutto il conto economico nel 2027, con una crescita che si basa meno sull'equity di Upstart stessa. Upstart Bank aiuterebbe in questo, e Upstart mira ad aprirla all'inizio del 2027, una volta ottenute le restanti approvazioni.
A mio modo di vedere, vendere a meno di 8x gli utili che gli analisti hanno già tagliato sembra in ritardo. Ma mi terrei alla larga dall'acquisto finché l'UMI continua a salire, poiché ogni aumento riduce il valore dei prestiti che Upstart detiene e trascina verso il basso le stime con sé. Upstart pubblicherà le cifre di erogazione di novembre e un nuovo UMI all'inizio di dicembre, e il rapporto del quarto trimestre, con una prima occhiata al 2027, dovrebbe seguire intorno a febbraio. Un UMI di nuovo verso 1,4 è il segnale che aspetterei.
Quindi, quanto vale effettivamente il titolo Upstart?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Upstart. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!