Punti Chiave
- Il titolo AMD è salito del 170% nel 2026, trainato da due trimestri record nel data center e dall'accordo con Meta per fino a 6 gigawatt dei suoi chip AI.
- Intel ha quasi tenuto il passo grazie alla domanda di chip per server, mentre Nvidia è rimasta indietro e scambia a meno della metà del multiplo forward di AMD.
- La paura sul finanziamento dell'AI di ottobre ha ridotto il multiplo di AMD, mentre gli analisti continuavano a prevedere che l'EPS normalizzato più che raddoppiasse nel 2027.
- Il report del 3 novembre è il primo test di quel raddoppio, e se regge, non è troppo tardi per comprare AMD.
Advanced Micro Devices (AMD) è salito del 170% nel 2026, e il business se lo è guadagnato per la maggior parte: due trimestri record nel data center e un accordo con Meta Platforms (META) per fino a 6 gigawatt delle sue GPU Instinct.
Anche il rally dei chip ha aiutato. Intel (INTC) è salita del 159% quest'anno grazie alla stessa fame di chip per server, mentre Nvidia (NVDA) ha guadagnato solo il 15% e scambia a ben meno della metà del multiplo forward di AMD. Quindi, per cosa paga il premio di AMD?
Da un passo falso a febbraio a due trimestri record
L'anno è iniziato male. Il 3 febbraio, AMD ha fornito previsioni sui ricavi del primo trimestre inferiori a quelli del trimestre appena riportato, e il titolo ha perso il 17% il giorno dopo.
Tre settimane dopo, Meta ha firmato un accordo per fino a 6 gigawatt di GPU Instinct con un warrant per fino a 160 milioni di azioni AMD.
Poi sono arrivati i numeri. I ricavi del primo trimestre sono stati di $10,25 miliardi, contro i $9,89 miliardi attesi dagli analisti, con le vendite nel data center in aumento del 57%. Nel secondo trimestre, i ricavi sono saliti del 50% a $11,5 miliardi, le vendite nel data center sono più che raddoppiate a $6,7 miliardi, e AMD ha fornito previsioni per circa $13 miliardi per il terzo trimestre.
La corsa di Intel si basa su parte della stessa storia. AMD ha alzato la sua previsione per il mercato delle CPU server del 2030 a circa $220 miliardi, da circa $60 miliardi, in nove mesi, poiché gli agenti AI consumano CPU. New Street Research ha aggiornato Intel a Buy il 26 ottobre, sostenendo che l'offerta di CPU server rimarrà limitata per anni, quindi il report del terzo trimestre di Intel, previsto prima di quello di AMD, è un indicatore del business server di AMD.
TIKR monitora 55 analisti su AMD. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su AMD, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di AMD
Ottobre ha tolto parte della schiuma
AMD ha chiuso a un record il 6 ottobre, il giorno in cui la CEO Lisa Su ha detto che avrebbe aumentato sostanzialmente l'offerta nel 2027. Poi le paure su chi paga per i data center AI hanno colpito i titoli dei chip, e AMD ora si trova [12%] al di sotto di quel massimo.
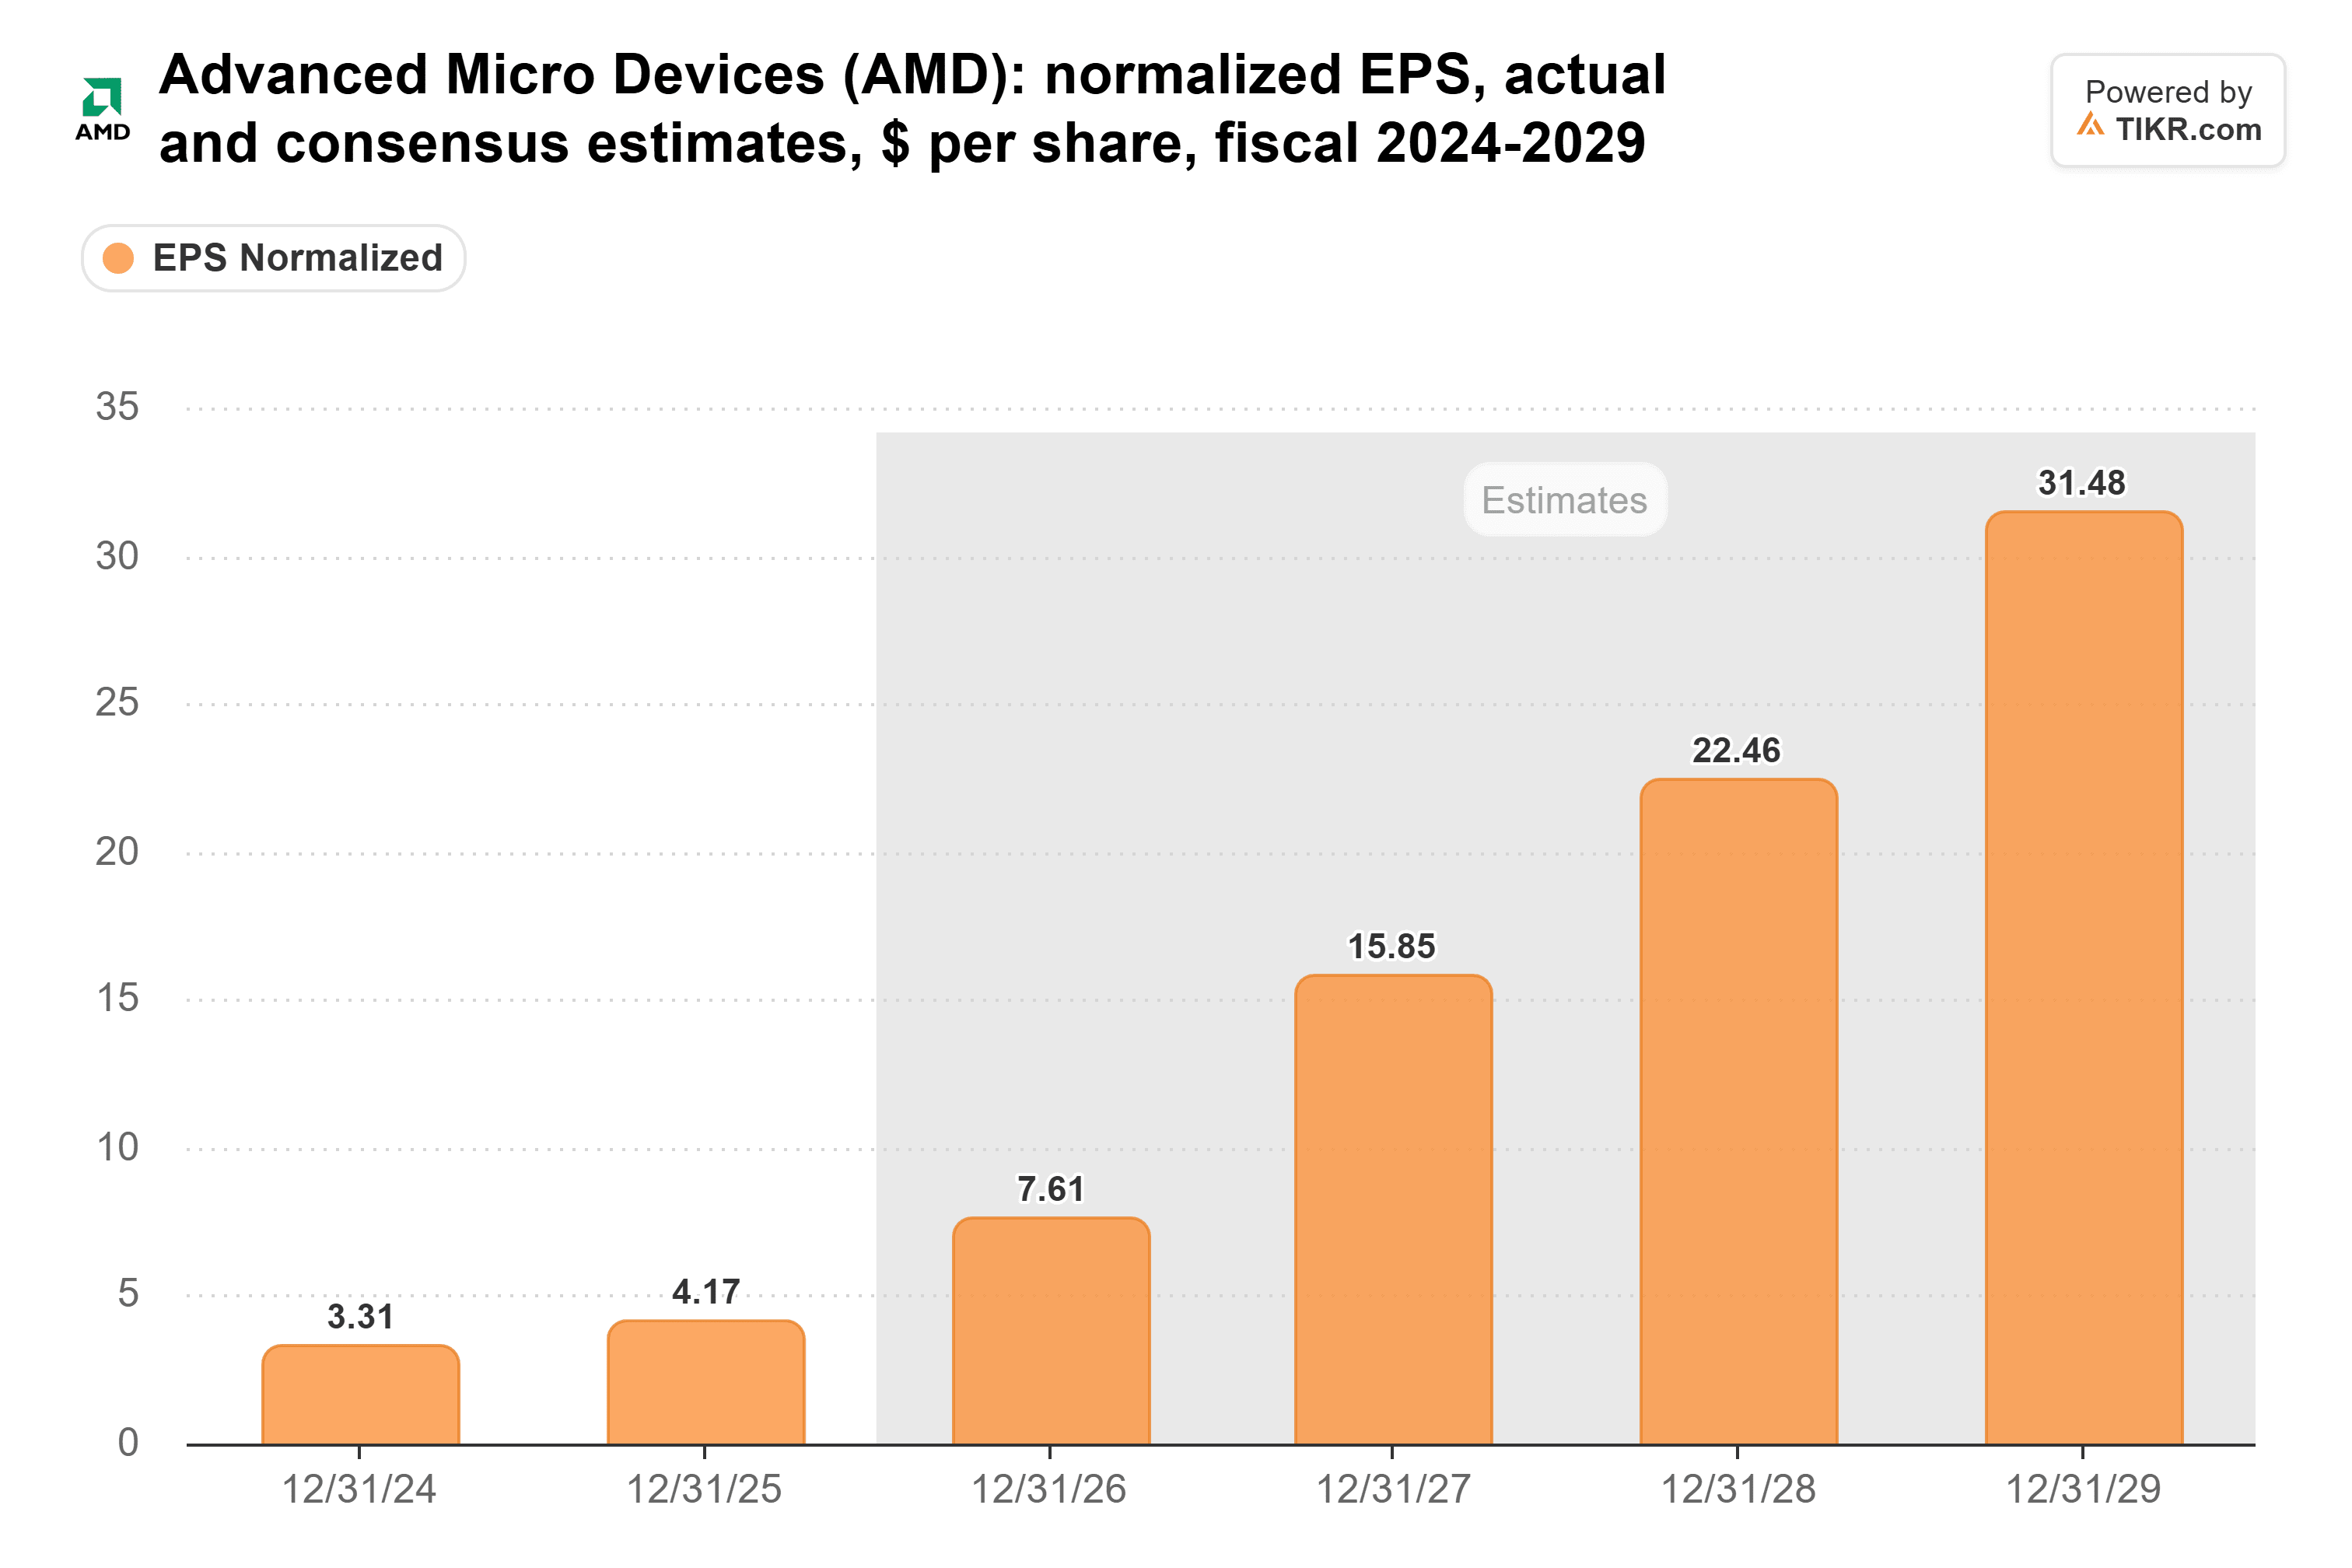
Gli analisti non hanno tagliato le loro stime durante il calo. Continuano a vedere l'EPS normalizzato più che raddoppiare, da $7,61 quest'anno a $15,85 nel 2027:
Il P/E forward di AMD ha raggiunto un picco di 67x alla fine di giugno ed era sceso a 50x il 27 ottobre, comunque ben al di sopra della sua media quinquennale di 35x:
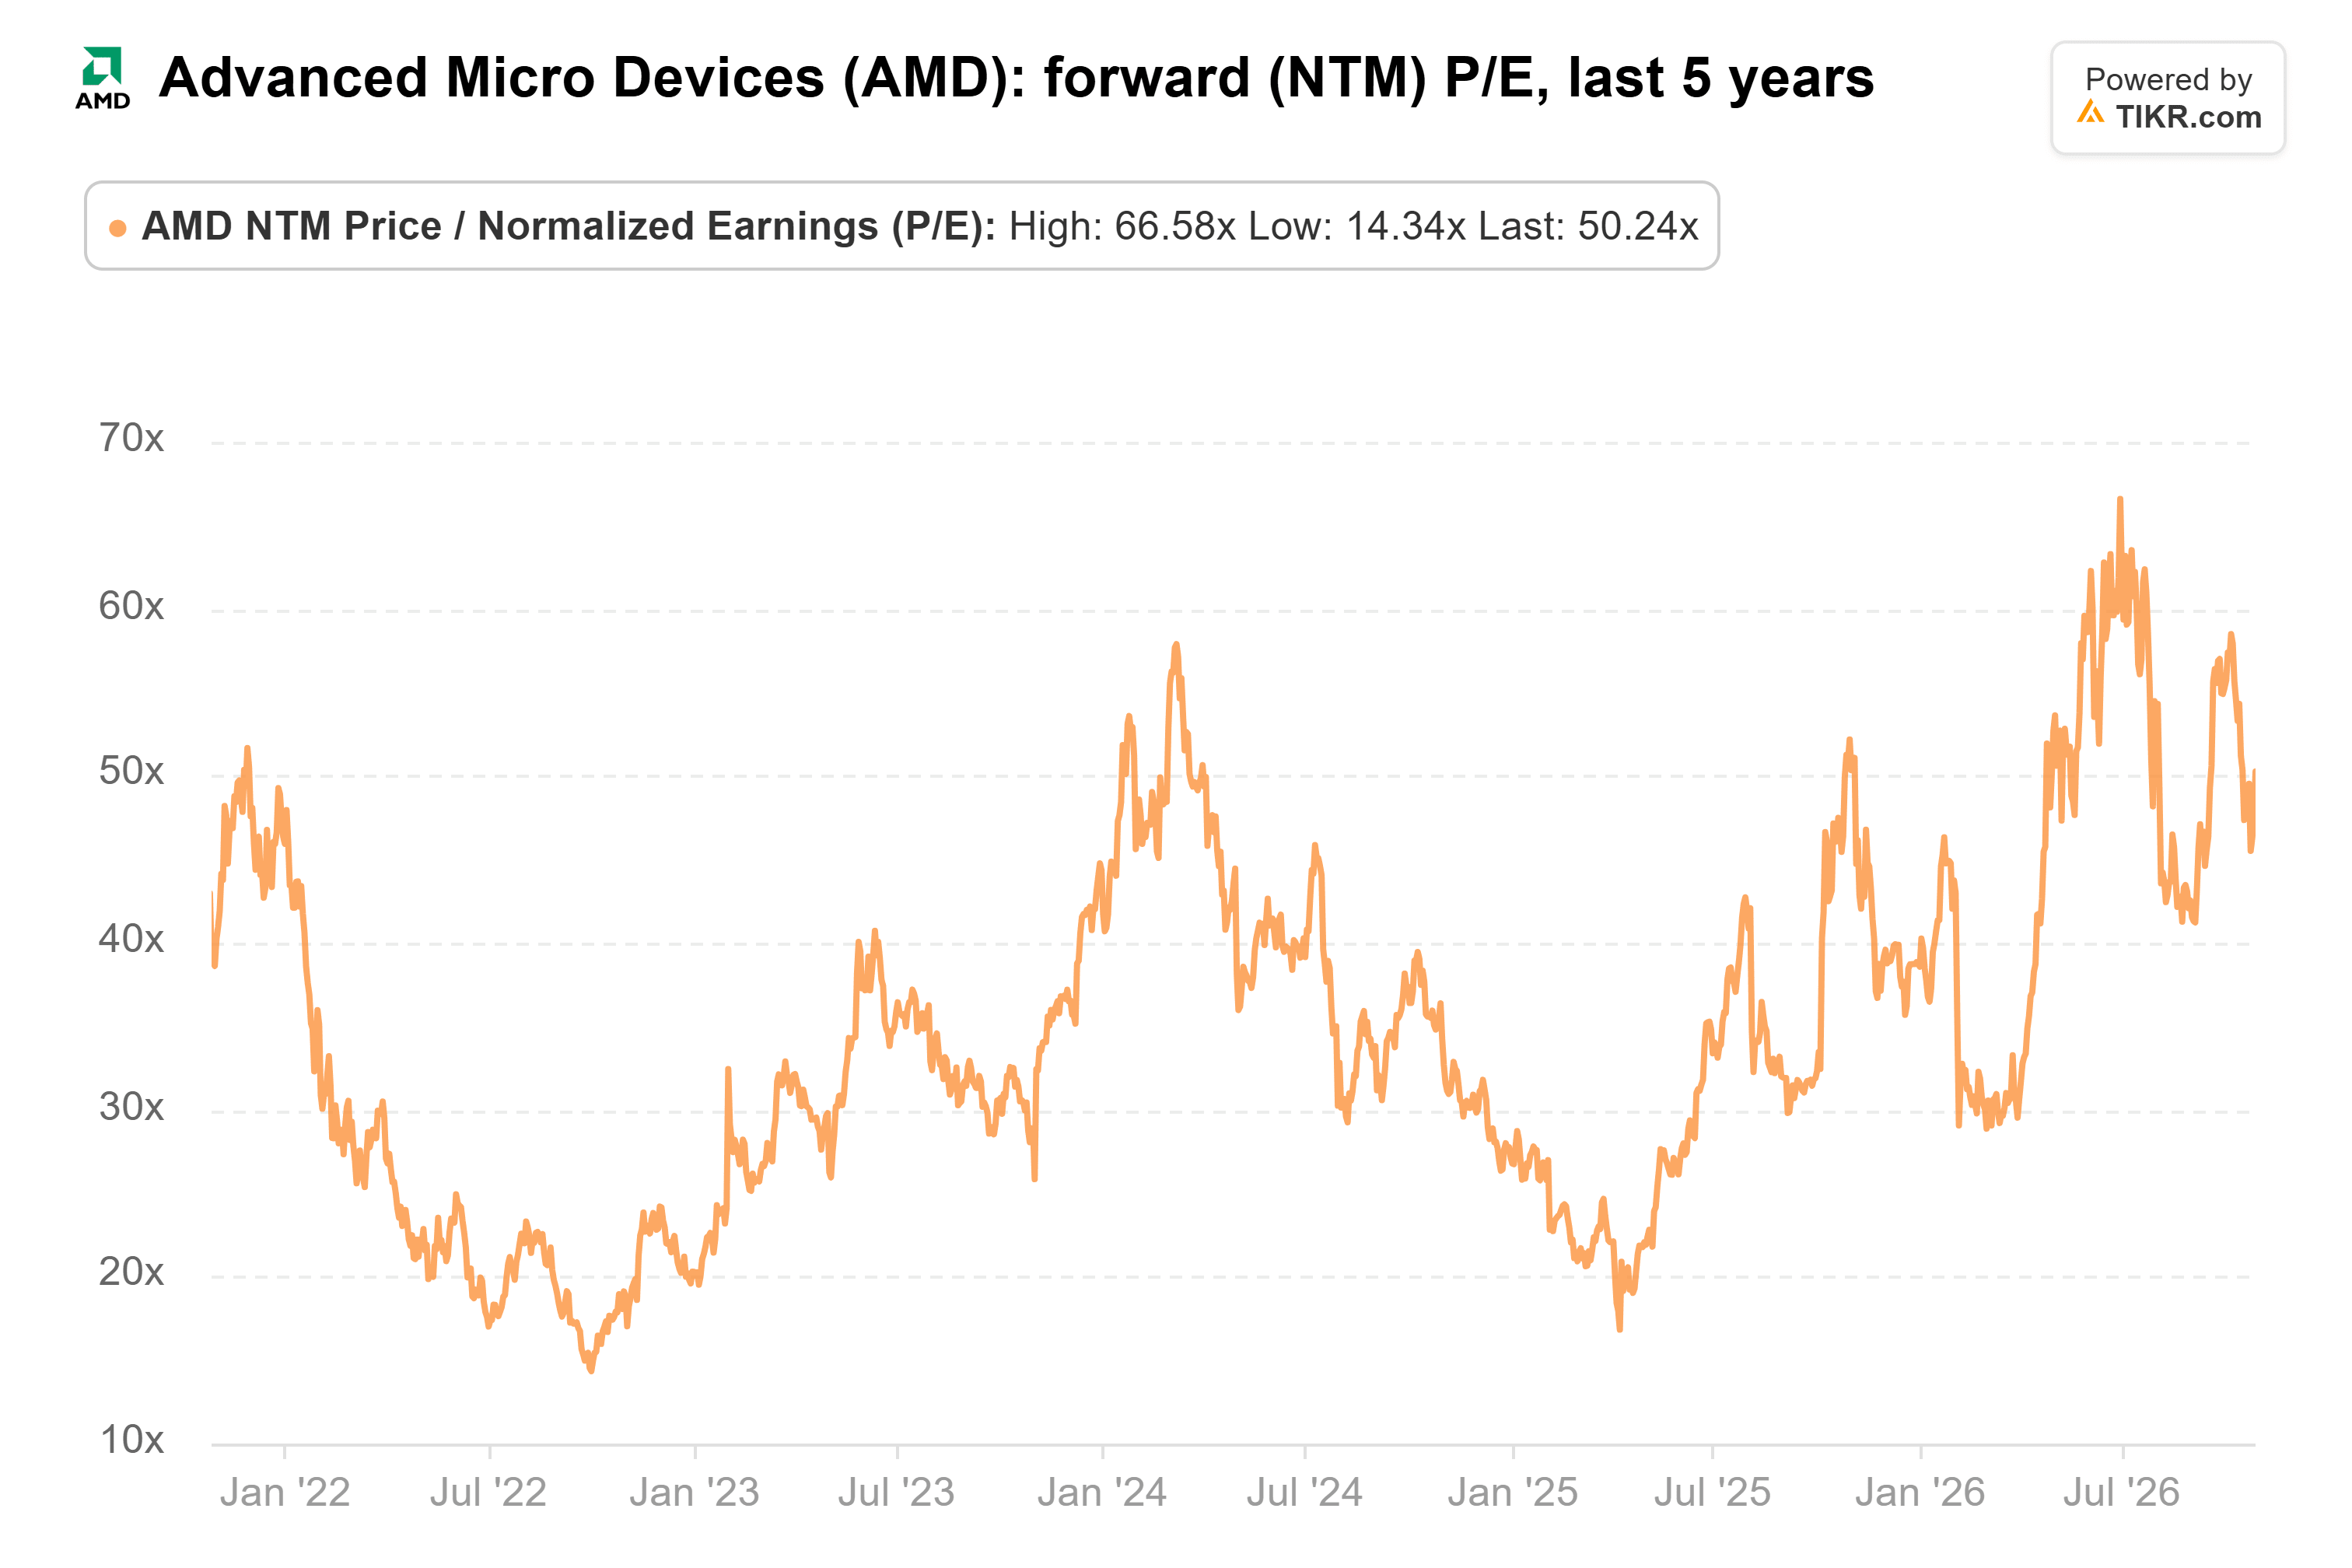
Nvidia scambiava a circa 18x gli utili forward il 22 ottobre, sebbene affronti la stessa preoccupazione sul finanziamento: sta mettendo $3 miliardi nell'offerta azionaria di Meta, tre volte i $1 miliardi impegnati da AMD il 27 ottobre. La mia lettura: il premio riguarda tutto il 2027.
Il rischio principale è che AMD contribuisca a finanziare parte della sua stessa domanda: garantisce il leasing di un data center di un partner, si è impegnata per fino a $5 miliardi verso Anthropic e ha concesso a OpenAI e Meta warrant per fino a 160 milioni di azioni ciascuna.
Il 3 novembre è il vero test
AMD pubblica i risultati del terzo trimestre dopo la chiusura del 3 novembre, avendo fornito previsioni per circa $13 miliardi di ricavi con un margine lordo non-GAAP del 56%. I numeri più importanti sono le previsioni per il quarto trimestre, rispetto ai circa $16,2 miliardi impliciti dal consenso per il 2026, e se Su ripete quanto detto nella conference call del secondo trimestre: i ricavi del data center dovrebbero più che raddoppiare nel 2027.
Alla chiusura di mercoledì, AMD scambiava a circa 36x le stime per il 2027, vicino alla sua media quinquennale una volta che il 2027 è l'anno successivo. Il prezzo obiettivo di consenso di $640 si trova circa l'11% al di sopra di quella chiusura.
La mia opinione: non è troppo tardi. Nvidia è il titolo più economico, ma il premio di AMD paga utili che gli analisti si aspettano raddoppino l'anno prossimo, e se il 3 novembre lo conferma, preferirei possedere AMD.
Naturalmente, AMD dipende da una manciata di grandi acquirenti, e se uno di loro costruisce più lentamente, quel raddoppio slitta al 2028.
Quindi, quanto vale realmente il titolo AMD?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere AMD. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!