Punti Chiave
- Il titolo Alibaba è sceso del 36,9% nei 12 mesi fino all'11 novembre. Le spese in AI e quick commerce hanno ridotto del 59% i suoi utili normalizzati (non-GAAP) per ADS nell'esercizio fiscale 2026.
- DBS ha un rating Buy e un target price di $207 su Alibaba, il 104% sopra la chiusura dell'11 novembre di $101,52.
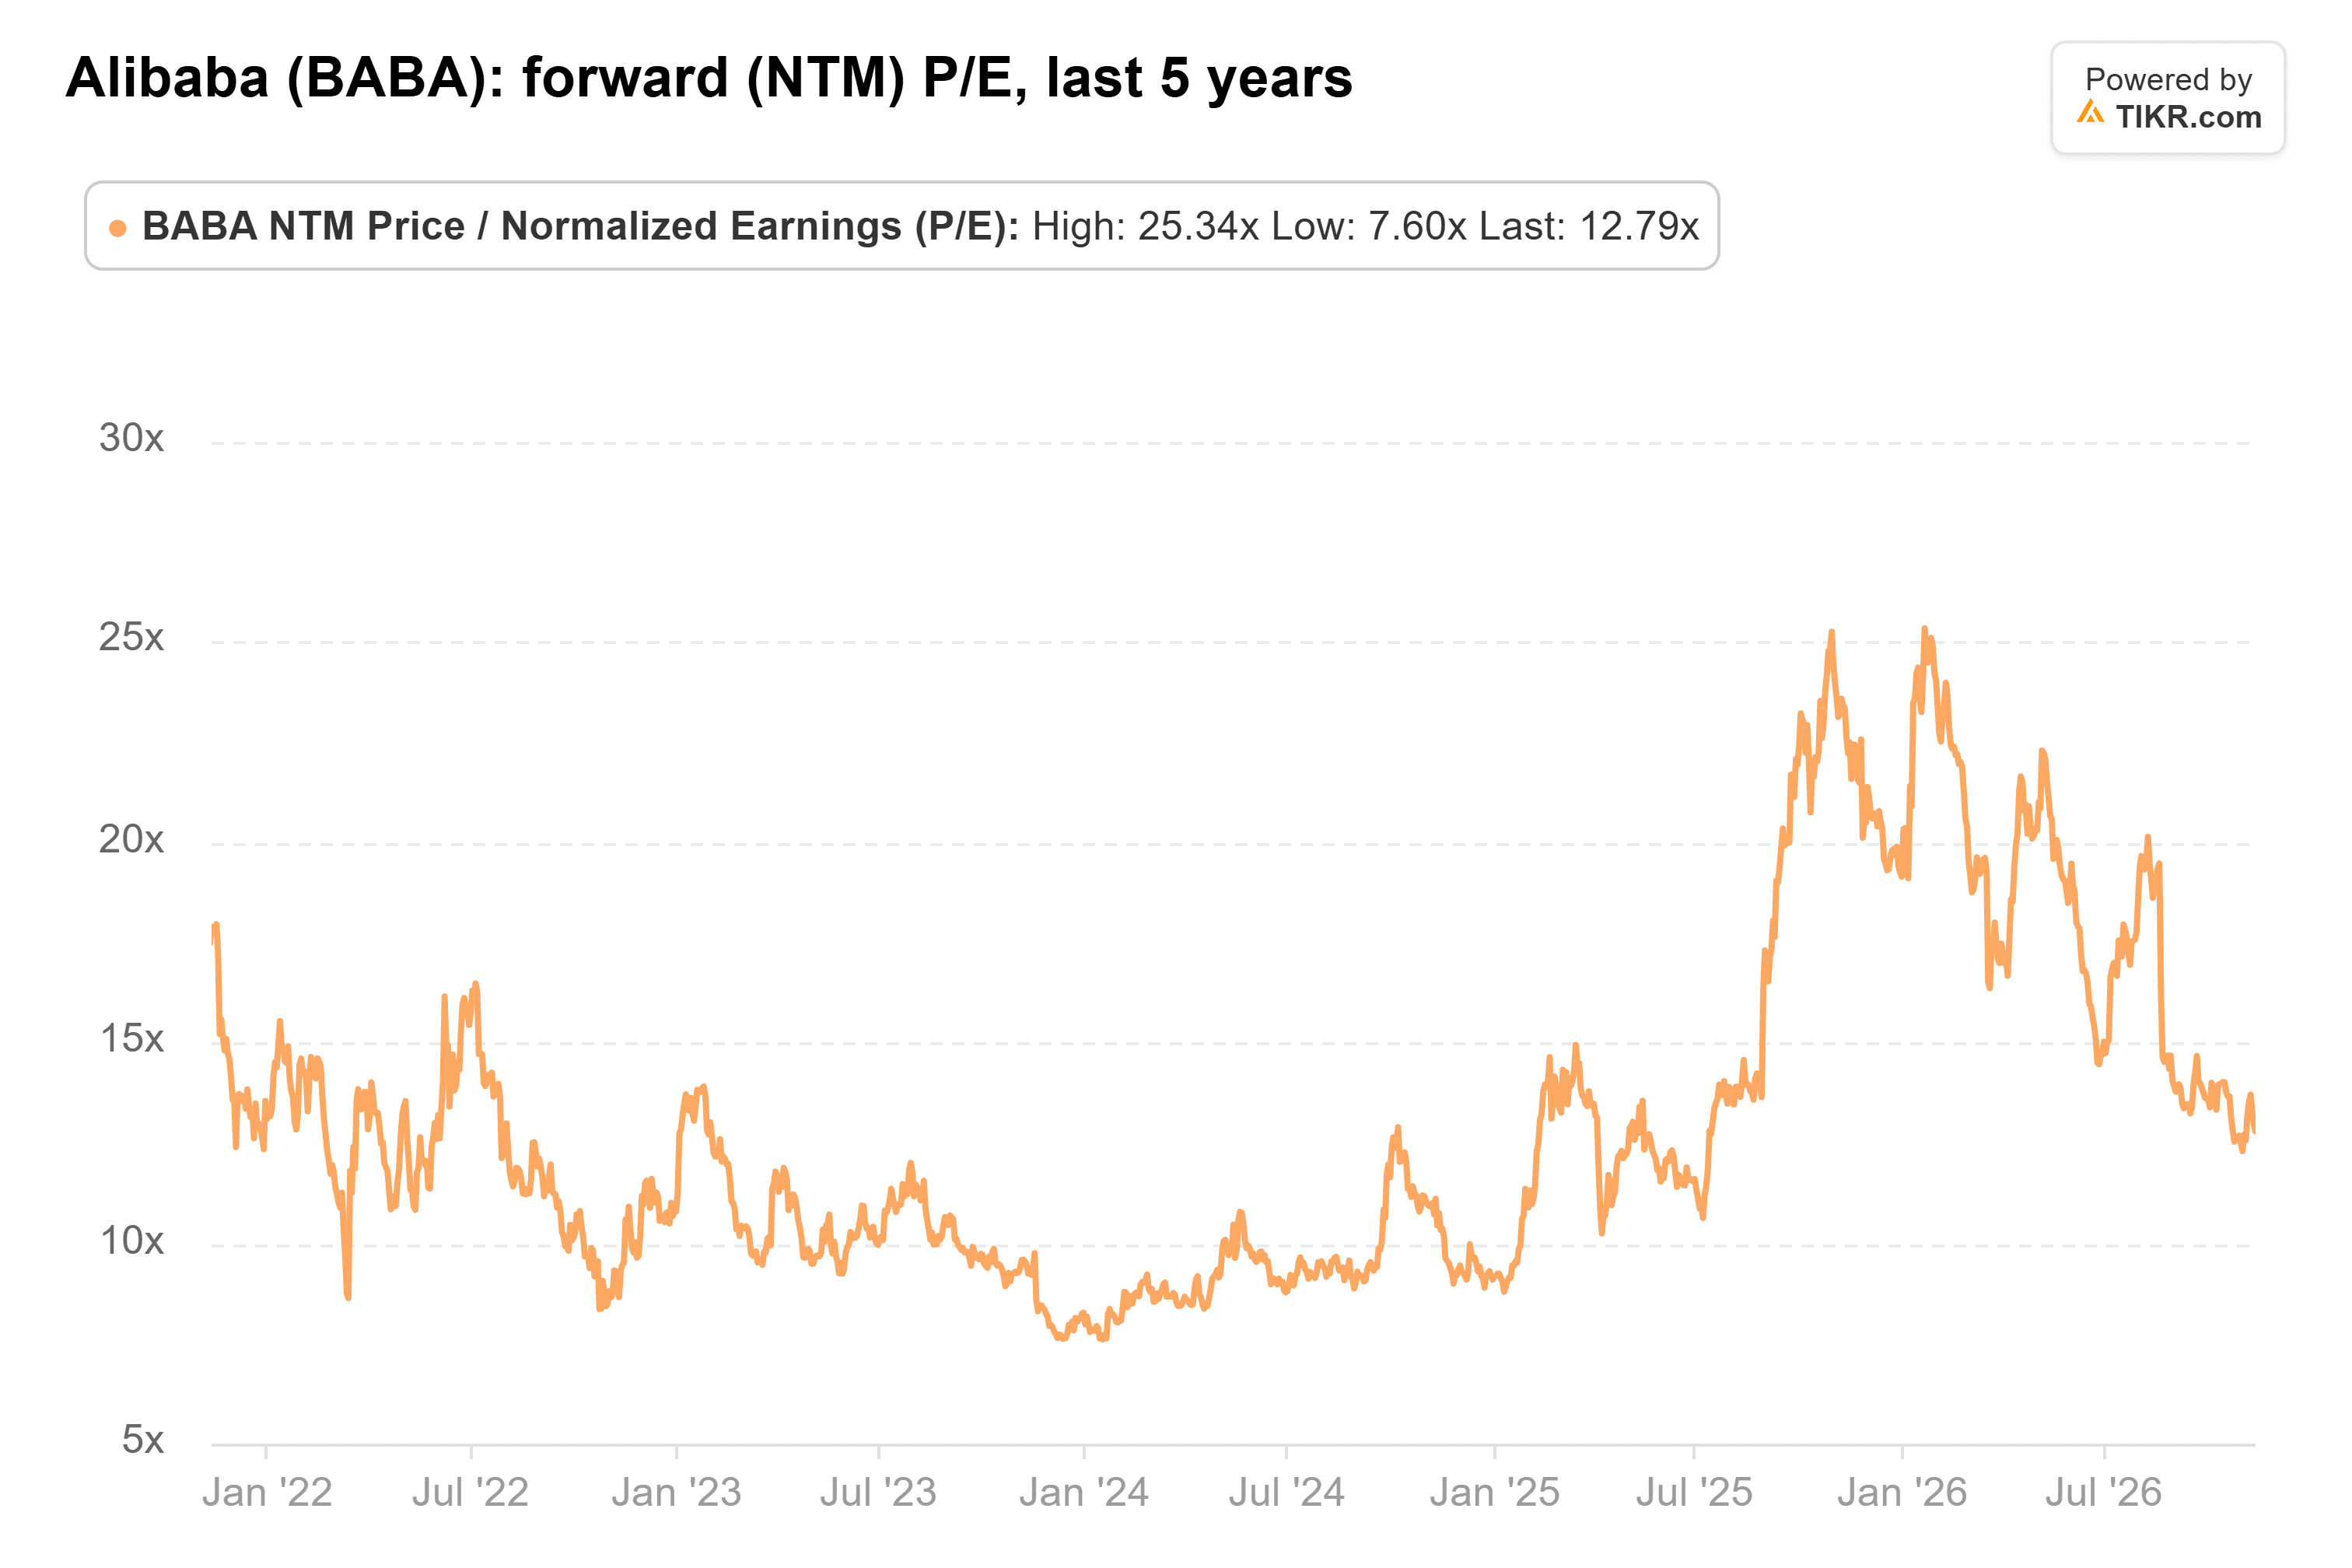
- Misurato sugli utili che gli analisti si aspettano tra un anno, $207 corrispondono a circa 19,6x, grosso modo il 52% sopra la media quinquennale di Alibaba di 13x.
- Gli analisti si aspettano che gli utili più che raddoppino entro l'esercizio fiscale 2028, e il report del 19 novembre è la prossima prova.
Il titolo di Alibaba (BABA) è sceso del 36,9% nei 12 mesi fino all'11 novembre, e DBS lo vede ancora più che raddoppiare. Il suo target di $207 si trova il 104% sopra la chiusura di quel giorno a $101,52.
In quel periodo, le spese di Alibaba in AI e quick commerce hanno intaccato profondamente i suoi utili. Anche l'offerta è un problema: i compratori cinesi, Alibaba incluso, stanno ancora aspettando i chip da Nvidia (NVDA).
Prima le Spese, Poi i Profitti
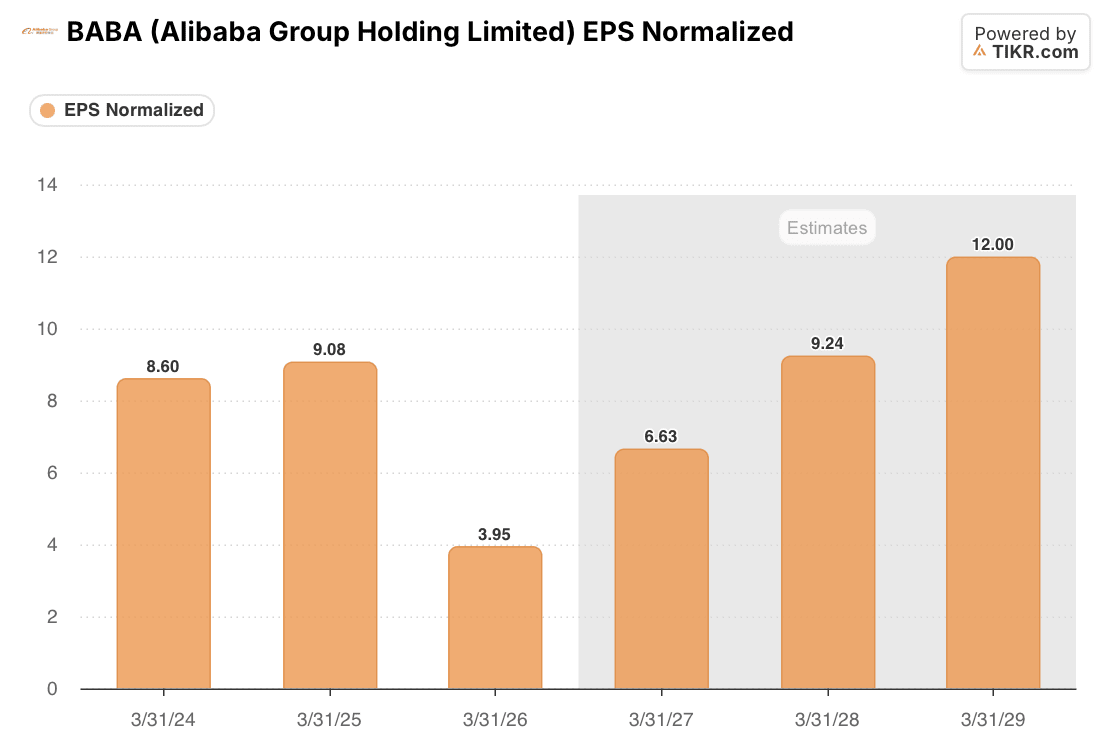
Le spese in conto capitale sono salite a RMB 126,1 miliardi (circa $18,3 miliardi) nell'esercizio fiscale 2026 (l'anno terminato a marzo 2026), da RMB 32,1 miliardi due anni prima. La sua spinta nel quick commerce ha intaccato anche i profitti, e gli utili normalizzati sono scesi del 59% in termini di yuan, a RMB 26,80 per ADS.
Il trimestre di giugno non ha portato sollievo: l'EBITA rettificato è sceso del 30%, e il flusso di cassa libero è stato un'uscita di RMB 44,7 miliardi (circa $6,6 miliardi).
Il 4 novembre, Bloomberg ha riportato che le società tecnologiche cinesi, Alibaba inclusa, hanno ordinato circa 6 milioni di chip Nvidia RTX Pro 5500 ma si aspettano di riceverne solo circa l'1% nei prossimi quattro mesi.
Il Target di $207 di DBS Poggia su Due Business
L'analista di DBS Andy Yu ha mantenuto il suo rating Buy e ha alzato il suo target a $207 ad agosto, valutando separatamente il core commerce e il business cloud di Alibaba.
Lo sviluppo più recente è T-Head. Il 10 novembre, Alibaba ha comunicato che la borsa di Hong Kong gli ha permesso di procedere con lo spin-off della sua unità chip, che ha presentato domanda per la quotazione l'11 settembre. Ma l'annuncio di Alibaba definisce lo spin-off insignificante rispetto al totale delle sue attività, dei ricavi e del reddito netto, quindi T-Head da solo non porterà il titolo a $207.
TIKR Monitora 41 Analisti su Alibaba. Quanti Dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Alibaba, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Alibaba
Gli Analisti Si Aspettano una Ripresa degli Utili di Alibaba
Il target medio degli analisti è $184, in calo rispetto ai $198 di fine 2025. Si aspettano utili normalizzati di $6,63 per ADS nell'esercizio fiscale 2027, $9,24 nel 2028 e $12,00 nel 2029:
A 13x gli utili forward, il titolo si scambia esattamente alla sua media quinquennale, ben al di sotto dei 25x raggiunti a gennaio:
Cosa Richiede $207 al Titolo Alibaba
Un target a 12 mesi è un prezzo tra un anno, quindi dovrebbe essere confrontato con gli utili attesi tra un anno, che gli analisti collocano circa un terzo sopra la stima forward di oggi. Su quella base, $207 corrispondono a circa 19,6x, grosso modo il 52% sopra il multiplo abituale di Alibaba. È al di sotto del picco di gennaio, ma richiede comunque una rivalutazione in aggiunta alla ripresa.
Il rischio è il contante: gli analisti si aspettano che le spese in conto capitale salgano a RMB 198,4 miliardi (circa $30 miliardi) nell'esercizio fiscale 2027 e che il flusso di cassa libero rimanga negativo.
Cosa Deve Mostrare il Report del 19 Novembre di Alibaba
A 13x, Alibaba è valutato al suo multiplo abituale, su utili che gli analisti si aspettano più che raddoppino dall'esercizio fiscale 2026 al 2028. Questa è una buona ragione per possederlo. Ma raggiungere $207 entro un anno richiede quella ripresa più un multiplo vicino a 20x, e non conterei su entrambi.
Il 19 novembre, una crescita del cloud esterno superiore al 45% di giugno e una perdita minore in AI Labs and Applications rispetto ai RMB 13,9 miliardi (circa $2,0 miliardi) di giugno manterrebbero la ripresa sulla buona strada.
Quindi Quanto Vale Realmente il Titolo Alibaba?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alibaba. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!