Punti Chiave
- Arm è scesa del 13% e Qualcomm del 9,5% giovedì a causa del costo più elevato della memoria che ha colpito i loro business legati ai telefoni.
- I produttori di memoria come Micron beneficiano della carenza guidata dall'IA, mentre i progettisti di chip per telefoni ne pagano il conto.
- Il margine lordo di Qualcomm è sceso al 50,8% dal 55,3% di un anno prima, e i suoi aumenti di prezzo non daranno risultati completi fino al secondo semestre dell'anno fiscale 2027.
- Arm può contare sulla crescita nel data center. La prossima prova per Qualcomm è il suo margine.
Le azioni dei semiconduttori hanno subito una vendita il 5 novembre, e i due nomi legati ai chip per telefoni al centro della scena avevano lo stesso problema: la memoria.
Qualcomm (QCOM) è scesa del 9,5% dopo aver fornito previsioni per l'utile del trimestre di dicembre inferiori alle attese degli analisti, poiché l'aumento dei costi dei chip e della memoria ha superato i suoi stessi aumenti di prezzo. Arm Holdings (ARM) è scesa del 13% dopo aver dichiarato che i prezzi della memoria negli smartphone hanno pesato sulle sue royalty. Entrambe sono rimbalzate venerdì.
Micron Technology (MU) è scesa del 17% nella stessa ondata di vendite. Ma Micron è quella che vende la memoria.
Nell'episodio di giovedì di Decoder, il caporedattore di The Verge Nilay Patel ha elencato gli shock che la catena di approvvigionamento ha assorbito, dal COVID ai dazi, per poi dire:
"Sembra che l'unica cosa a cui il sistema non sia resiliente sia il desiderio dell'industria dell'IA di avere ogni frammento di RAM che il mondo intero può produrre."
Anche i PC sono colpiti: Intel prevede che le spedizioni di PC del settore diminuiranno di circa il 12% quest'anno. Qualcomm e Arm hanno lanciato avvertimenti sui telefoni da febbraio.
Qualcomm Paga Due Volte
La memoria più costosa significa meno telefoni, più costosi, e anche gli input di Qualcomm costano di più.
Le sue entrate da dispositivi mobili sono scese del 26% a 5,14 miliardi di dollari nel trimestre di settembre. Il settore automotive è balzato dell'89% a un record di 1,99 miliardi di dollari, ma auto e IoT insieme hanno aggiunto solo circa 1 miliardo di dollari contro 1,8 miliardi persi nei dispositivi mobili.
Per il trimestre di dicembre, Qualcomm ha fornito una previsione per l'EPS non-GAAP compresa tra 2,15 e 2,35 dollari. Anche il limite superiore di questo intervallo è inferiore del 33% rispetto ai 3,50 dollari guadagnati un anno prima.
TIKR Monitora 37 Analisti su Qualcomm. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Qualcomm, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Qualcomm
Gli analisti si aspettavano che gli utili diminuissero nell'anno fiscale 2027, per poi salire oltre i 12,03 dollari per azione dell'anno fiscale 2025 nell'anno fiscale 2028:
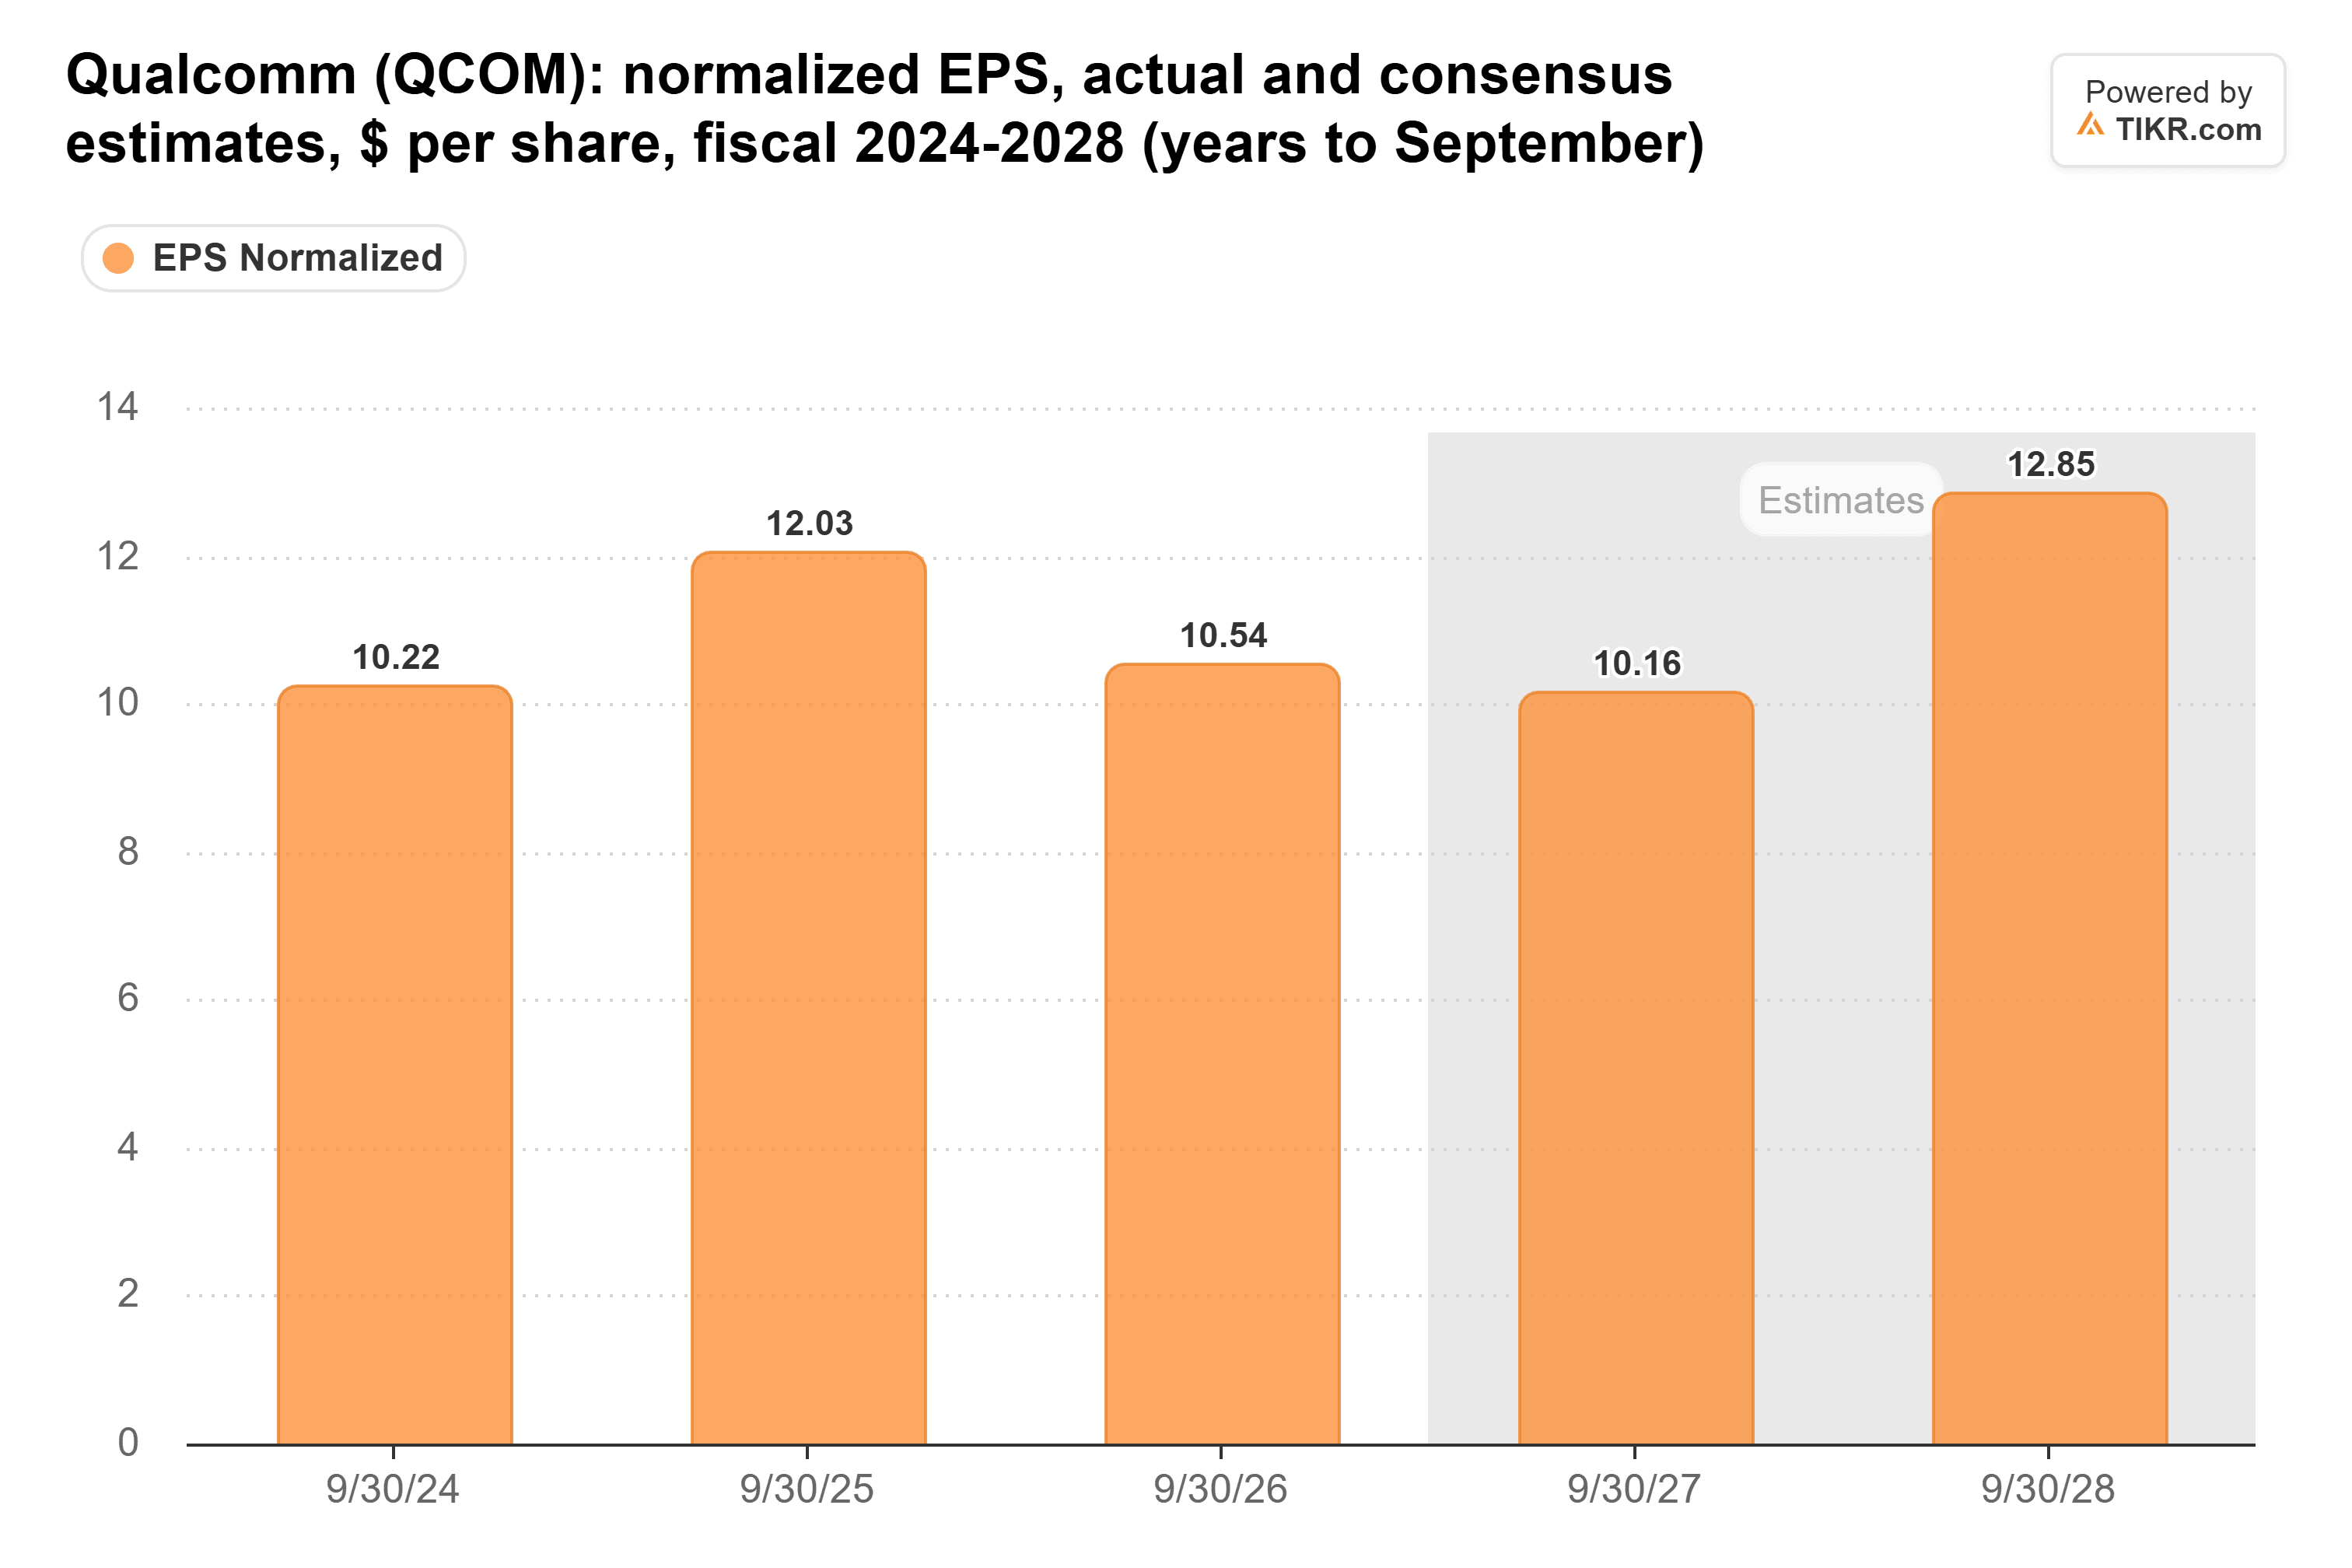
Una pressione duratura sulla memoria metterebbe questo scenario a rischio. Dopo questa previsione, mi aspetto che l'anno fiscale 2027 venga rivisto al ribasso.
Gli Aumenti di Prezzo di Qualcomm Arrivano in Ritardo
Qualcomm ha dichiarato che i costi degli input stanno aumentando dalla fabbricazione dei wafer alla memoria, e che i suoi aumenti di prezzo non raggiungeranno pienamente il margine lordo della sua unità chip fino al secondo semestre dell'anno fiscale 2027.
Il suo margine lordo è sceso per quattro trimestri consecutivi, al 50,8% dal 55,3% di un anno prima, e l'ultimo calo è stato il più marcato:
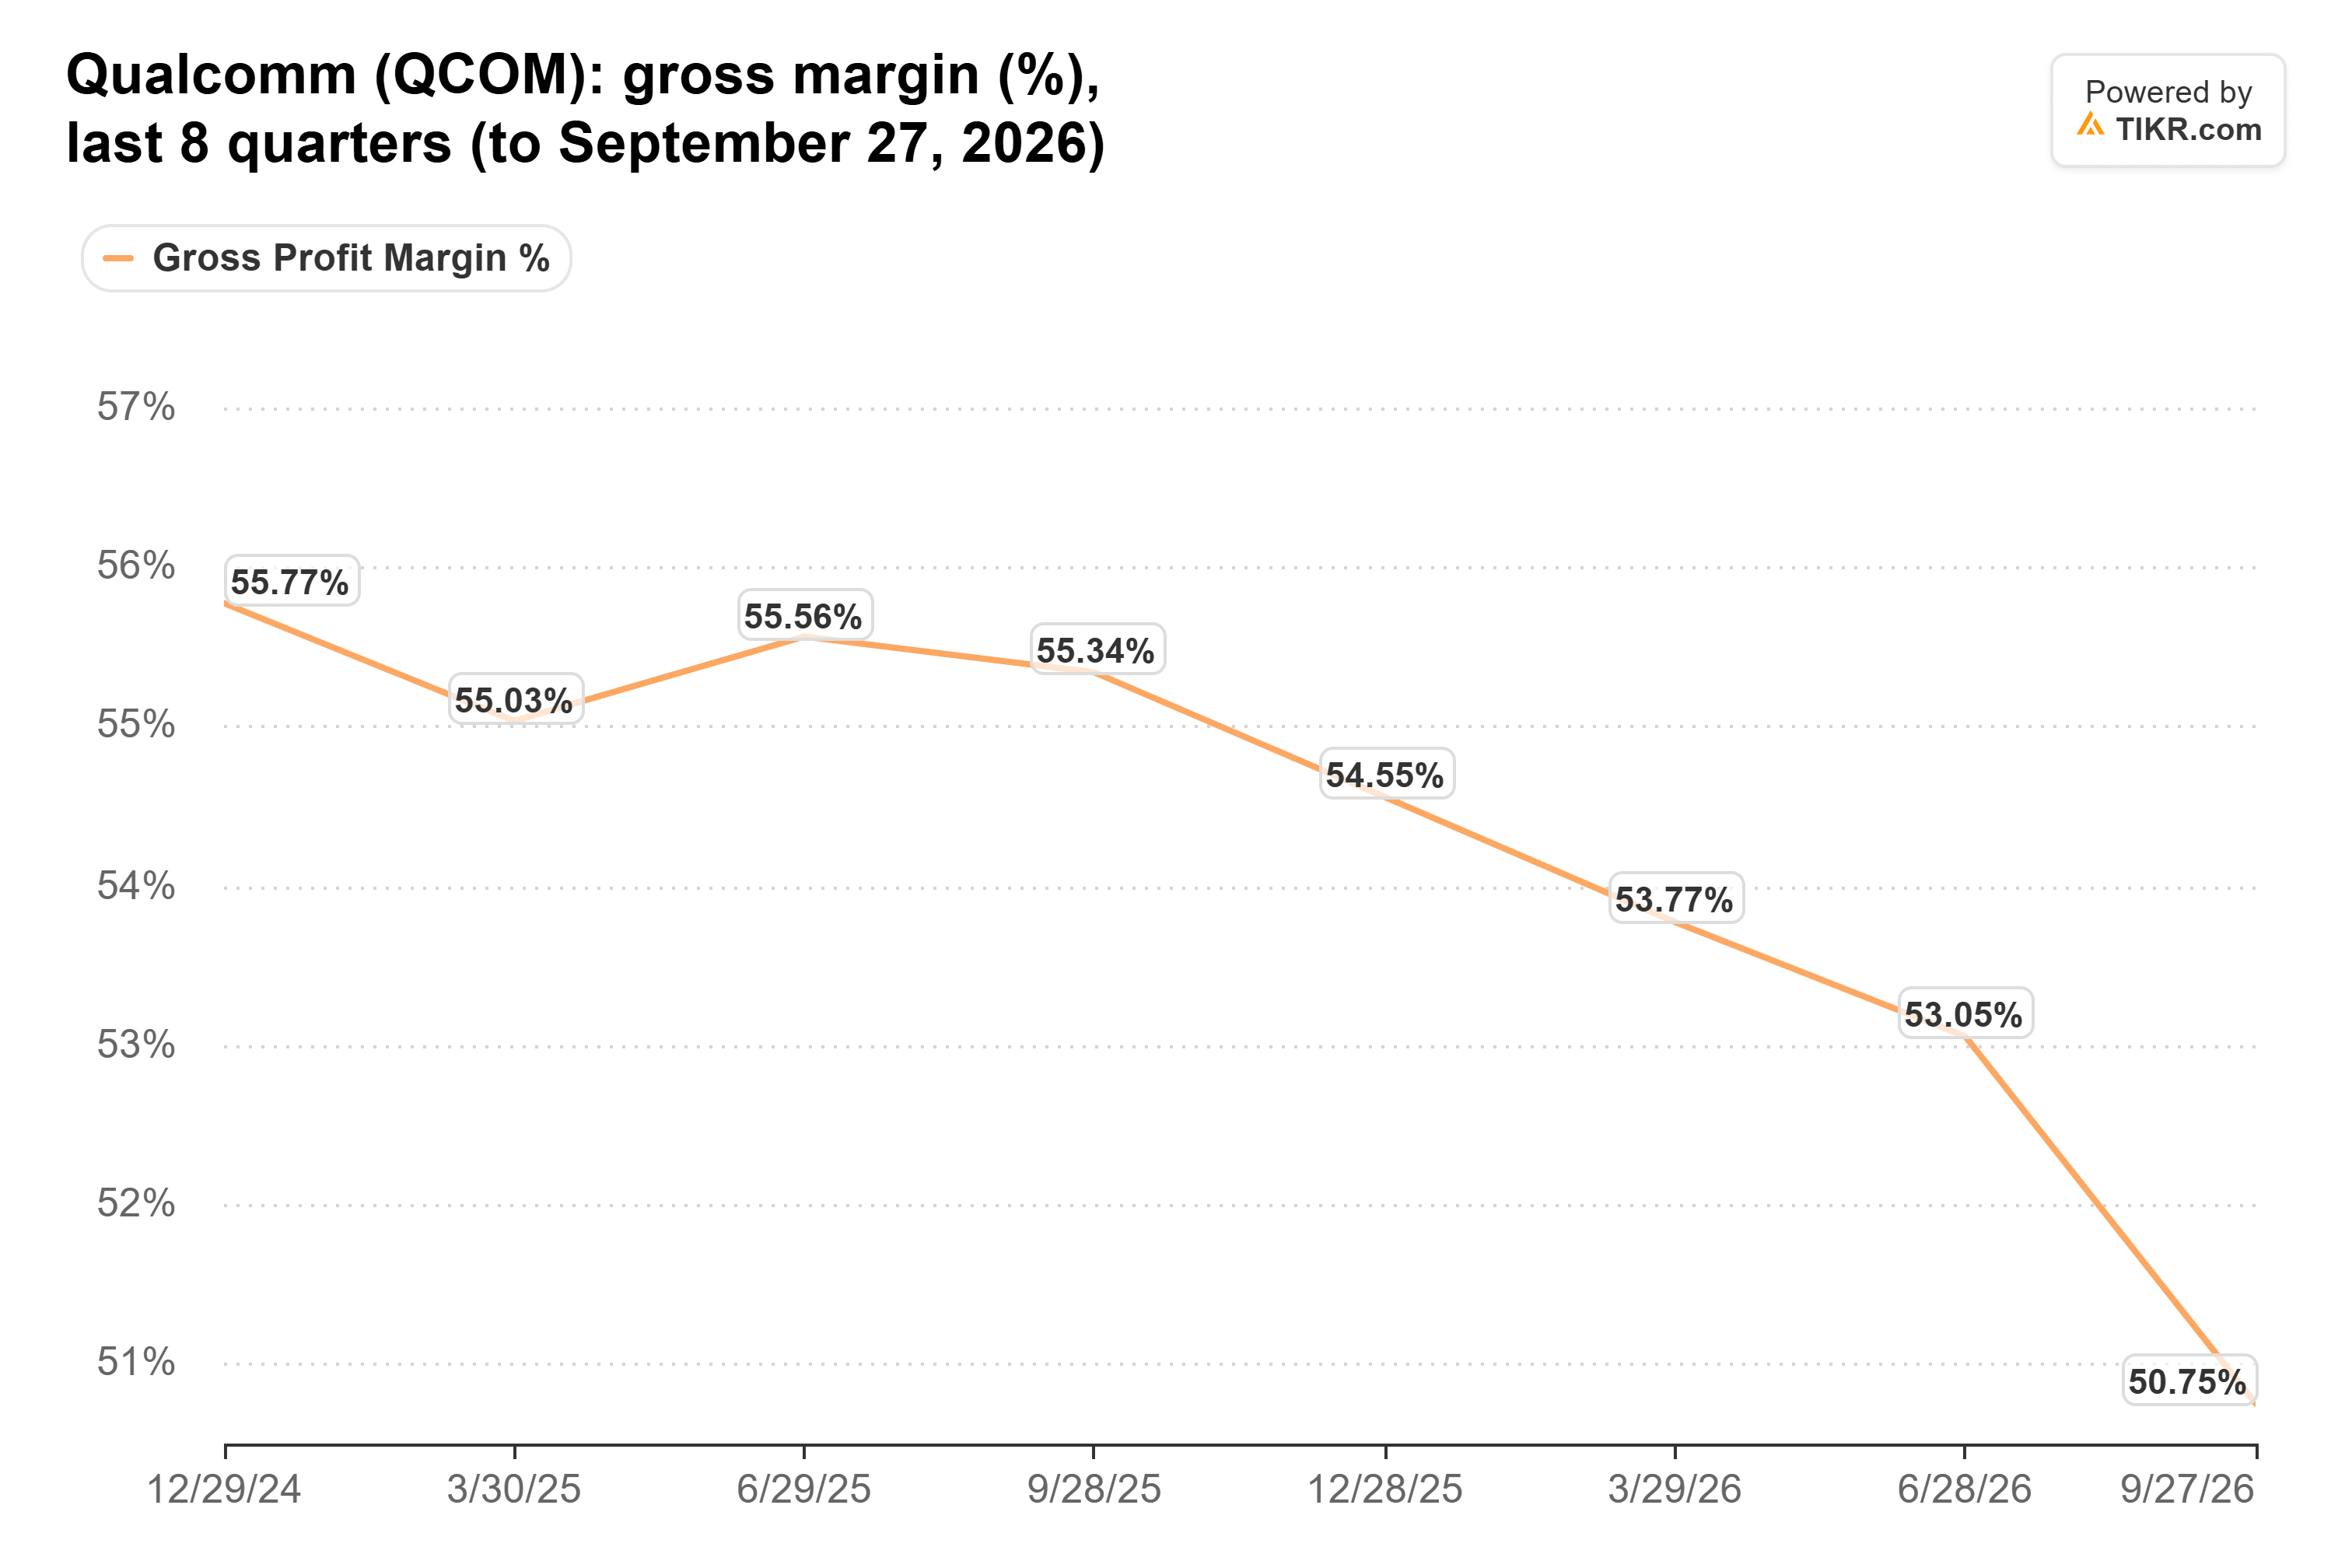
Ha anche previsto un margine ante imposte della sua unità chip compreso tra il 20% e il 22% per dicembre, rispetto al 24%, di cui circa 3 punti derivanti dall'integrazione del data center.
Arm lo Sente Nelle Sue Royalty
Arm percepisce royalty sui chip costruiti sui suoi progetti, inclusi quelli di Qualcomm.
Le sue entrate sono aumentate del 27% a 1,44 miliardi di dollari nel trimestre di settembre, ma le entrate da royalty sono cresciute solo dell'8% a 670 milioni di dollari. Arm ha dichiarato che i prezzi della memoria negli smartphone hanno in parte compensato i tassi di royalty più elevati e la crescita del data center.
Gli analisti si aspettavano che le entrate di Arm salissero da 4,92 miliardi di dollari nell'anno fiscale 2026 a 8,27 miliardi nell'anno fiscale 2028:
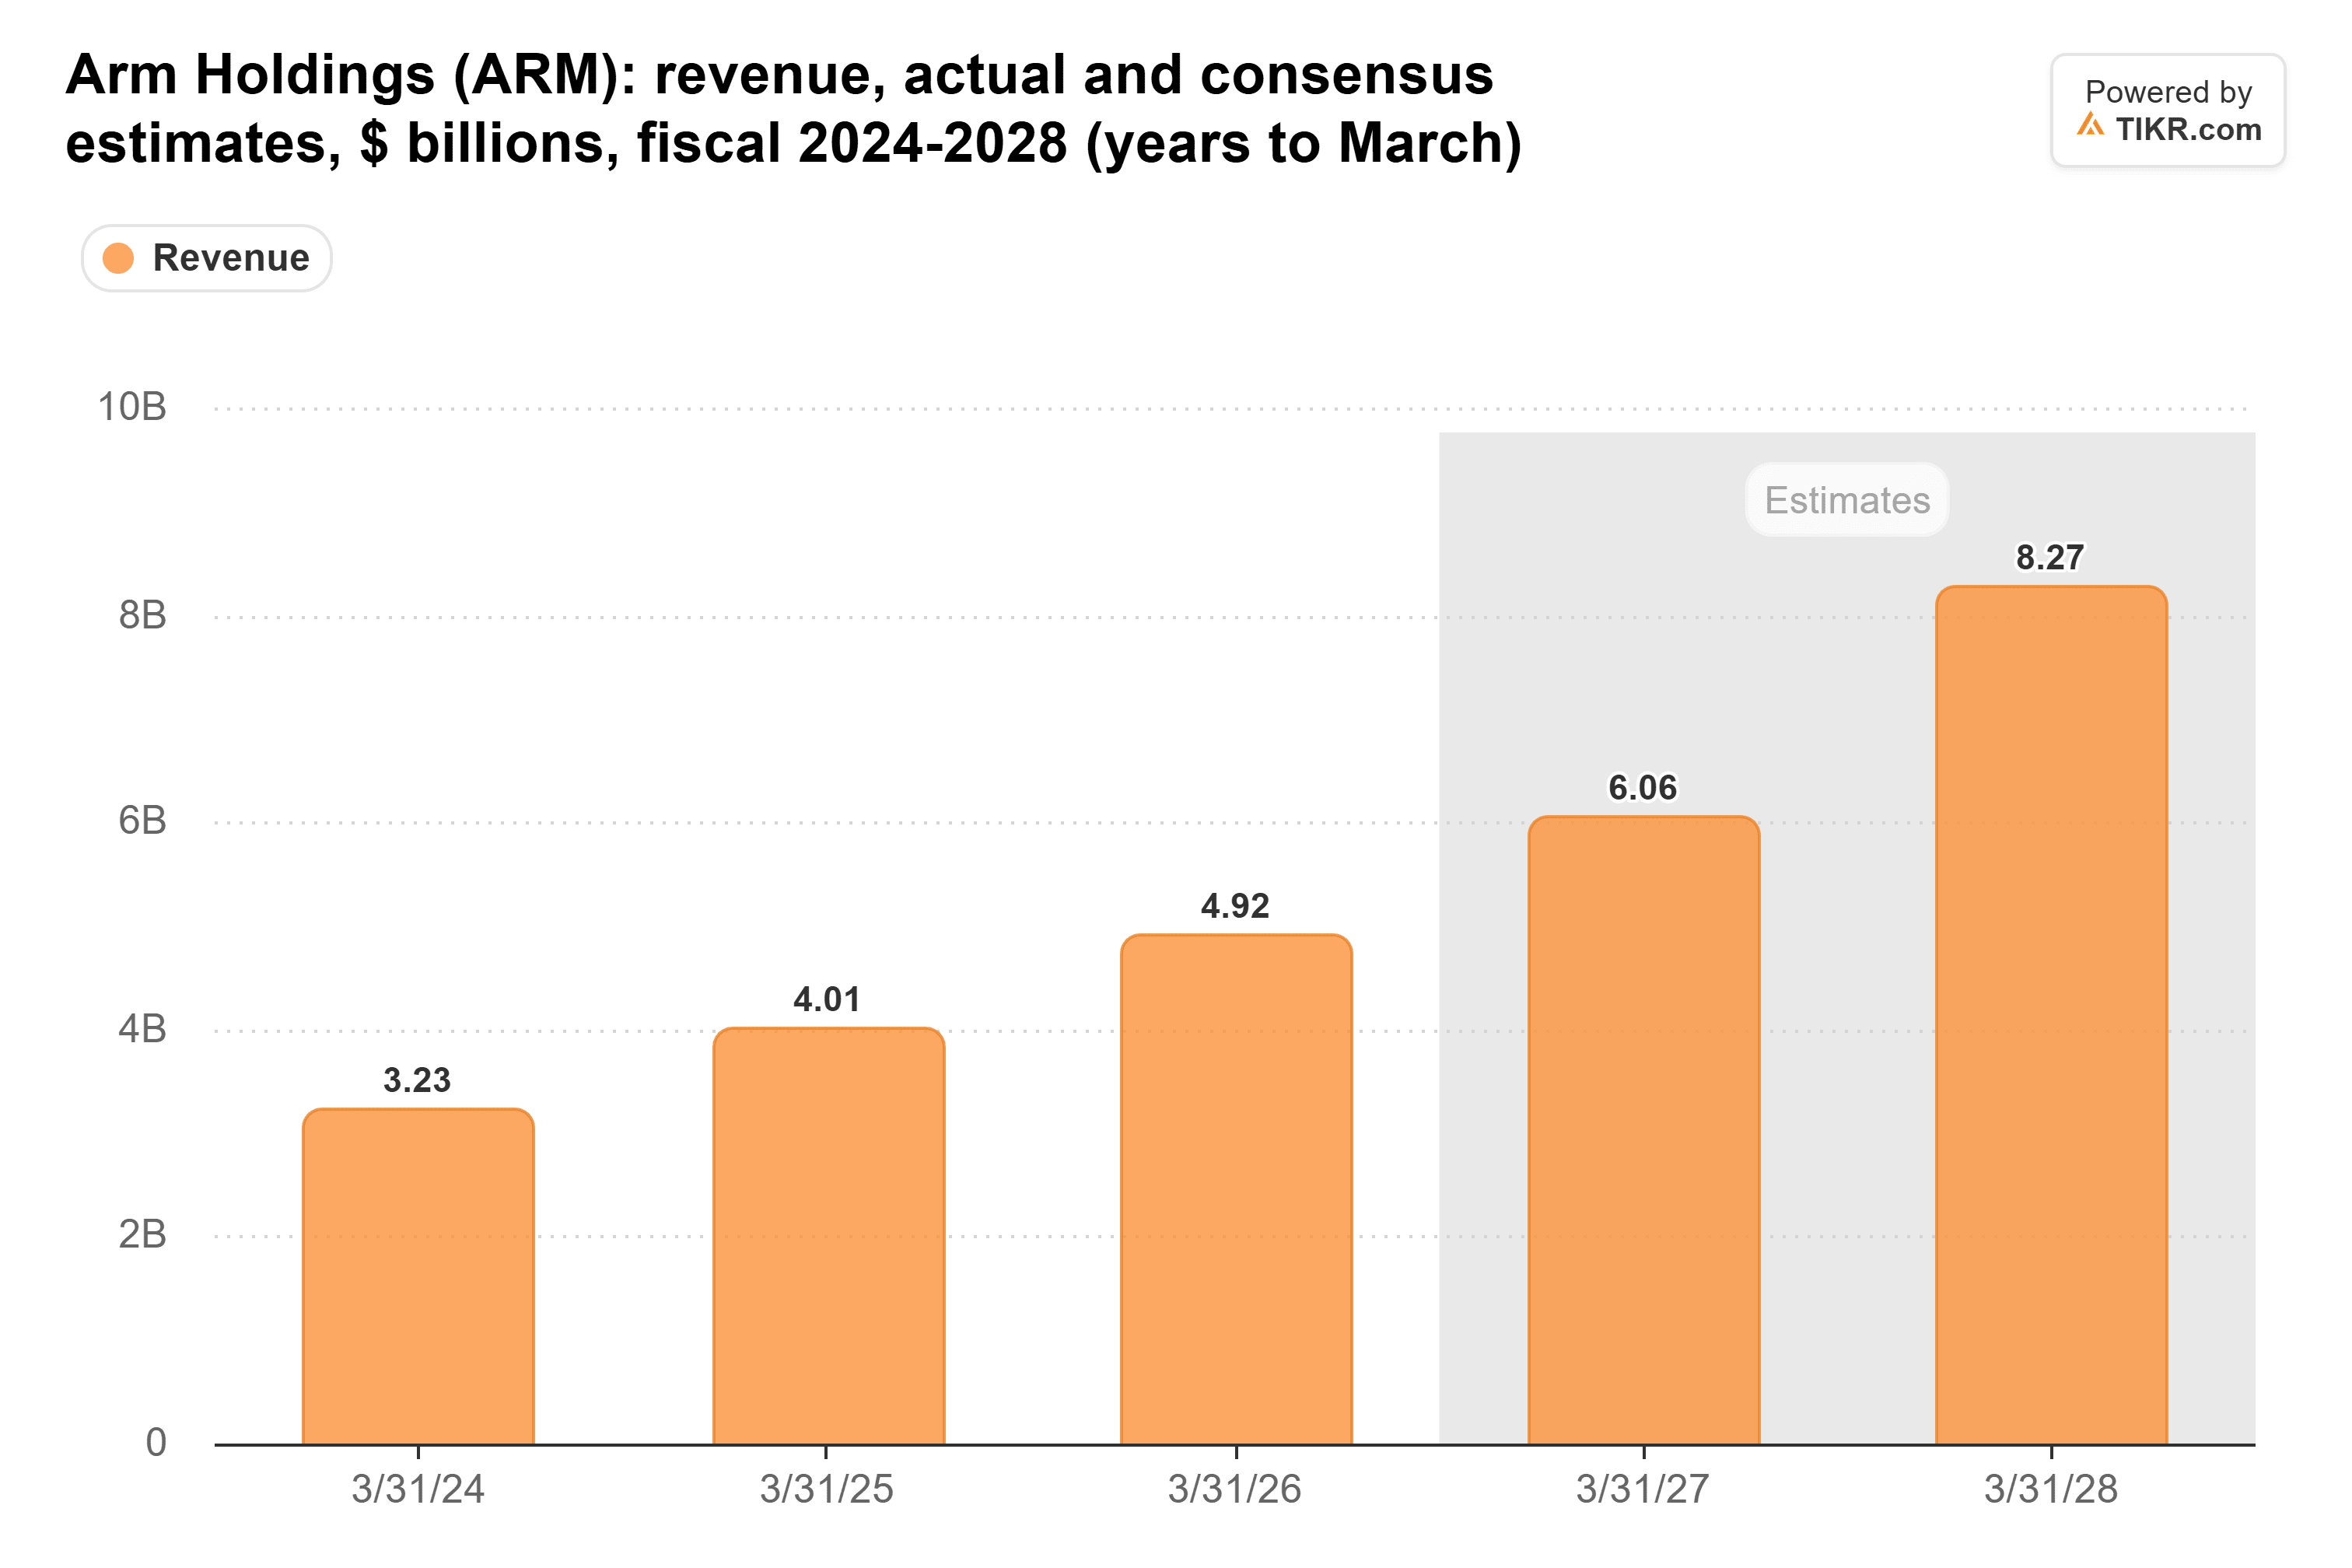
Arm ha più su cui contare. Le sue royalty del data center sono raddoppiate, ed è più fiduciosa di poter raggiungere fino a 2 miliardi di dollari di entrate da CPU AGI tra l'anno fiscale 2027 e il 2028. Qualcomm punta a 5 miliardi di dollari di entrate dal data center nell'anno fiscale 2027, ma i dispositivi mobili hanno rappresentato 27,8 miliardi dei suoi 38,4 miliardi di dollari di entrate da chip nell'anno fiscale 2025.
Micron Manda il Conto
Nel suo rapporto di settembre, Micron ha registrato entrate del quarto trimestre fiscale per 54,2 miliardi di dollari, contro 11,3 miliardi di dollari di un anno prima, con un margine lordo dell'86,8%. L'amministratore delegato Sanjay Mehrotra ha dichiarato che Micron si aspetta "un anno fiscale 2027 ancora più forte".
Qualcomm Sta Pagando Gran Parte del Conto
Arm ha una crescita sufficiente al di fuori dei telefoni per superare questa fase. Qualcomm non ce l'ha ancora, e vorrei vedere il suo margine lordo tornare a salire prima di scommettere che la stretta sia finita.
I prezzi della memoria possono scendere rapidamente una volta che arriva nuova offerta, però, e questo potrebbe far risalire il margine di Qualcomm prima di quanto previsto. Il suo rapporto del trimestre di dicembre mostrerà quale arriva per primo.
Quindi Qual è il Valore Reale dell'Azione Qualcomm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Qualcomm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!