Punti Chiave
- Mastercard ha chiuso a $653, circa il 4% al di sotto del suo massimo a 52 settimane, dopo una salita del 33% dall'inizio di maggio.
- I ricavi netti del terzo trimestre sono aumentati del 14% a $9,8 miliardi, con i servizi a valore aggiunto in crescita di circa il 19% contro l'11% per la rete di pagamento.
- A 29,4x gli utili forward, vicino alla sua media quinquennale, il target medio di $710 di Mastercard implica un potenziale di rialzo di solo il 9%, e si prevede che gli utili di Visa crescano leggermente più lentamente.
- Mastercard presenterà a Citi il 9 novembre e a KBW il 10 novembre, dove le tendenze transfrontaliere del quarto trimestre saranno il dato da monitorare.
Mastercard (MA) ha chiuso a $653 venerdì, circa il 4% al di sotto del suo massimo a 52 settimane di $682. Dall'inizio di maggio, il titolo è salito del 33%.
È una forte corsa per un'azienda che cresce i ricavi a tassi bassi a due cifre. Quindi la domanda è semplice: quanta parte delle buone notizie è già prezzata?
I risultati del terzo trimestre del 29 ottobre hanno dato ai toro molti argomenti. I ricavi netti sono aumentati del 14% a $9,8 miliardi, e l'EPS rettificato di $5,31 ha superato la stima di $5,16.
Visa (V) ha corso al suo fianco, e entrambe le reti sono salite mentre i titoli dei semiconduttori venivano venduti. Ma gli analisti si aspettano che gli utili di Mastercard crescano un po' più velocemente, circa del 16% annuo fino al 2028 contro circa il 14% per Visa.
Bill Ackman possiede entrambe. Sul CNBC's Squawk Pod questa settimana, ha definito Mastercard "una delle migliori aziende al mondo".
Un netto superamento delle stime il 29 ottobre
I dettagli sono stati solidi quasi ovunque:
- Volume transfrontaliero: +11% su base valutaria locale
- Volume lordo in dollari: +7%
- EPS rettificato: +21%, incluso un contributo di $0,16 dai buyback
Mastercard ha riacquistato $3,0 miliardi di azioni e ha pagato $763 milioni in dividendi durante il trimestre. E il margine operativo GAAP ha raggiunto il 59,8%.
Il CEO Michael Miebach ha indicato il commercio agentico e la nuova piattaforma monetaria BVNK. "Non stiamo aspettando il futuro del commercio. Lo stiamo costruendo", ha dichiarato nel comunicato.
I servizi hanno contribuito alla crescita più della rete di carte...
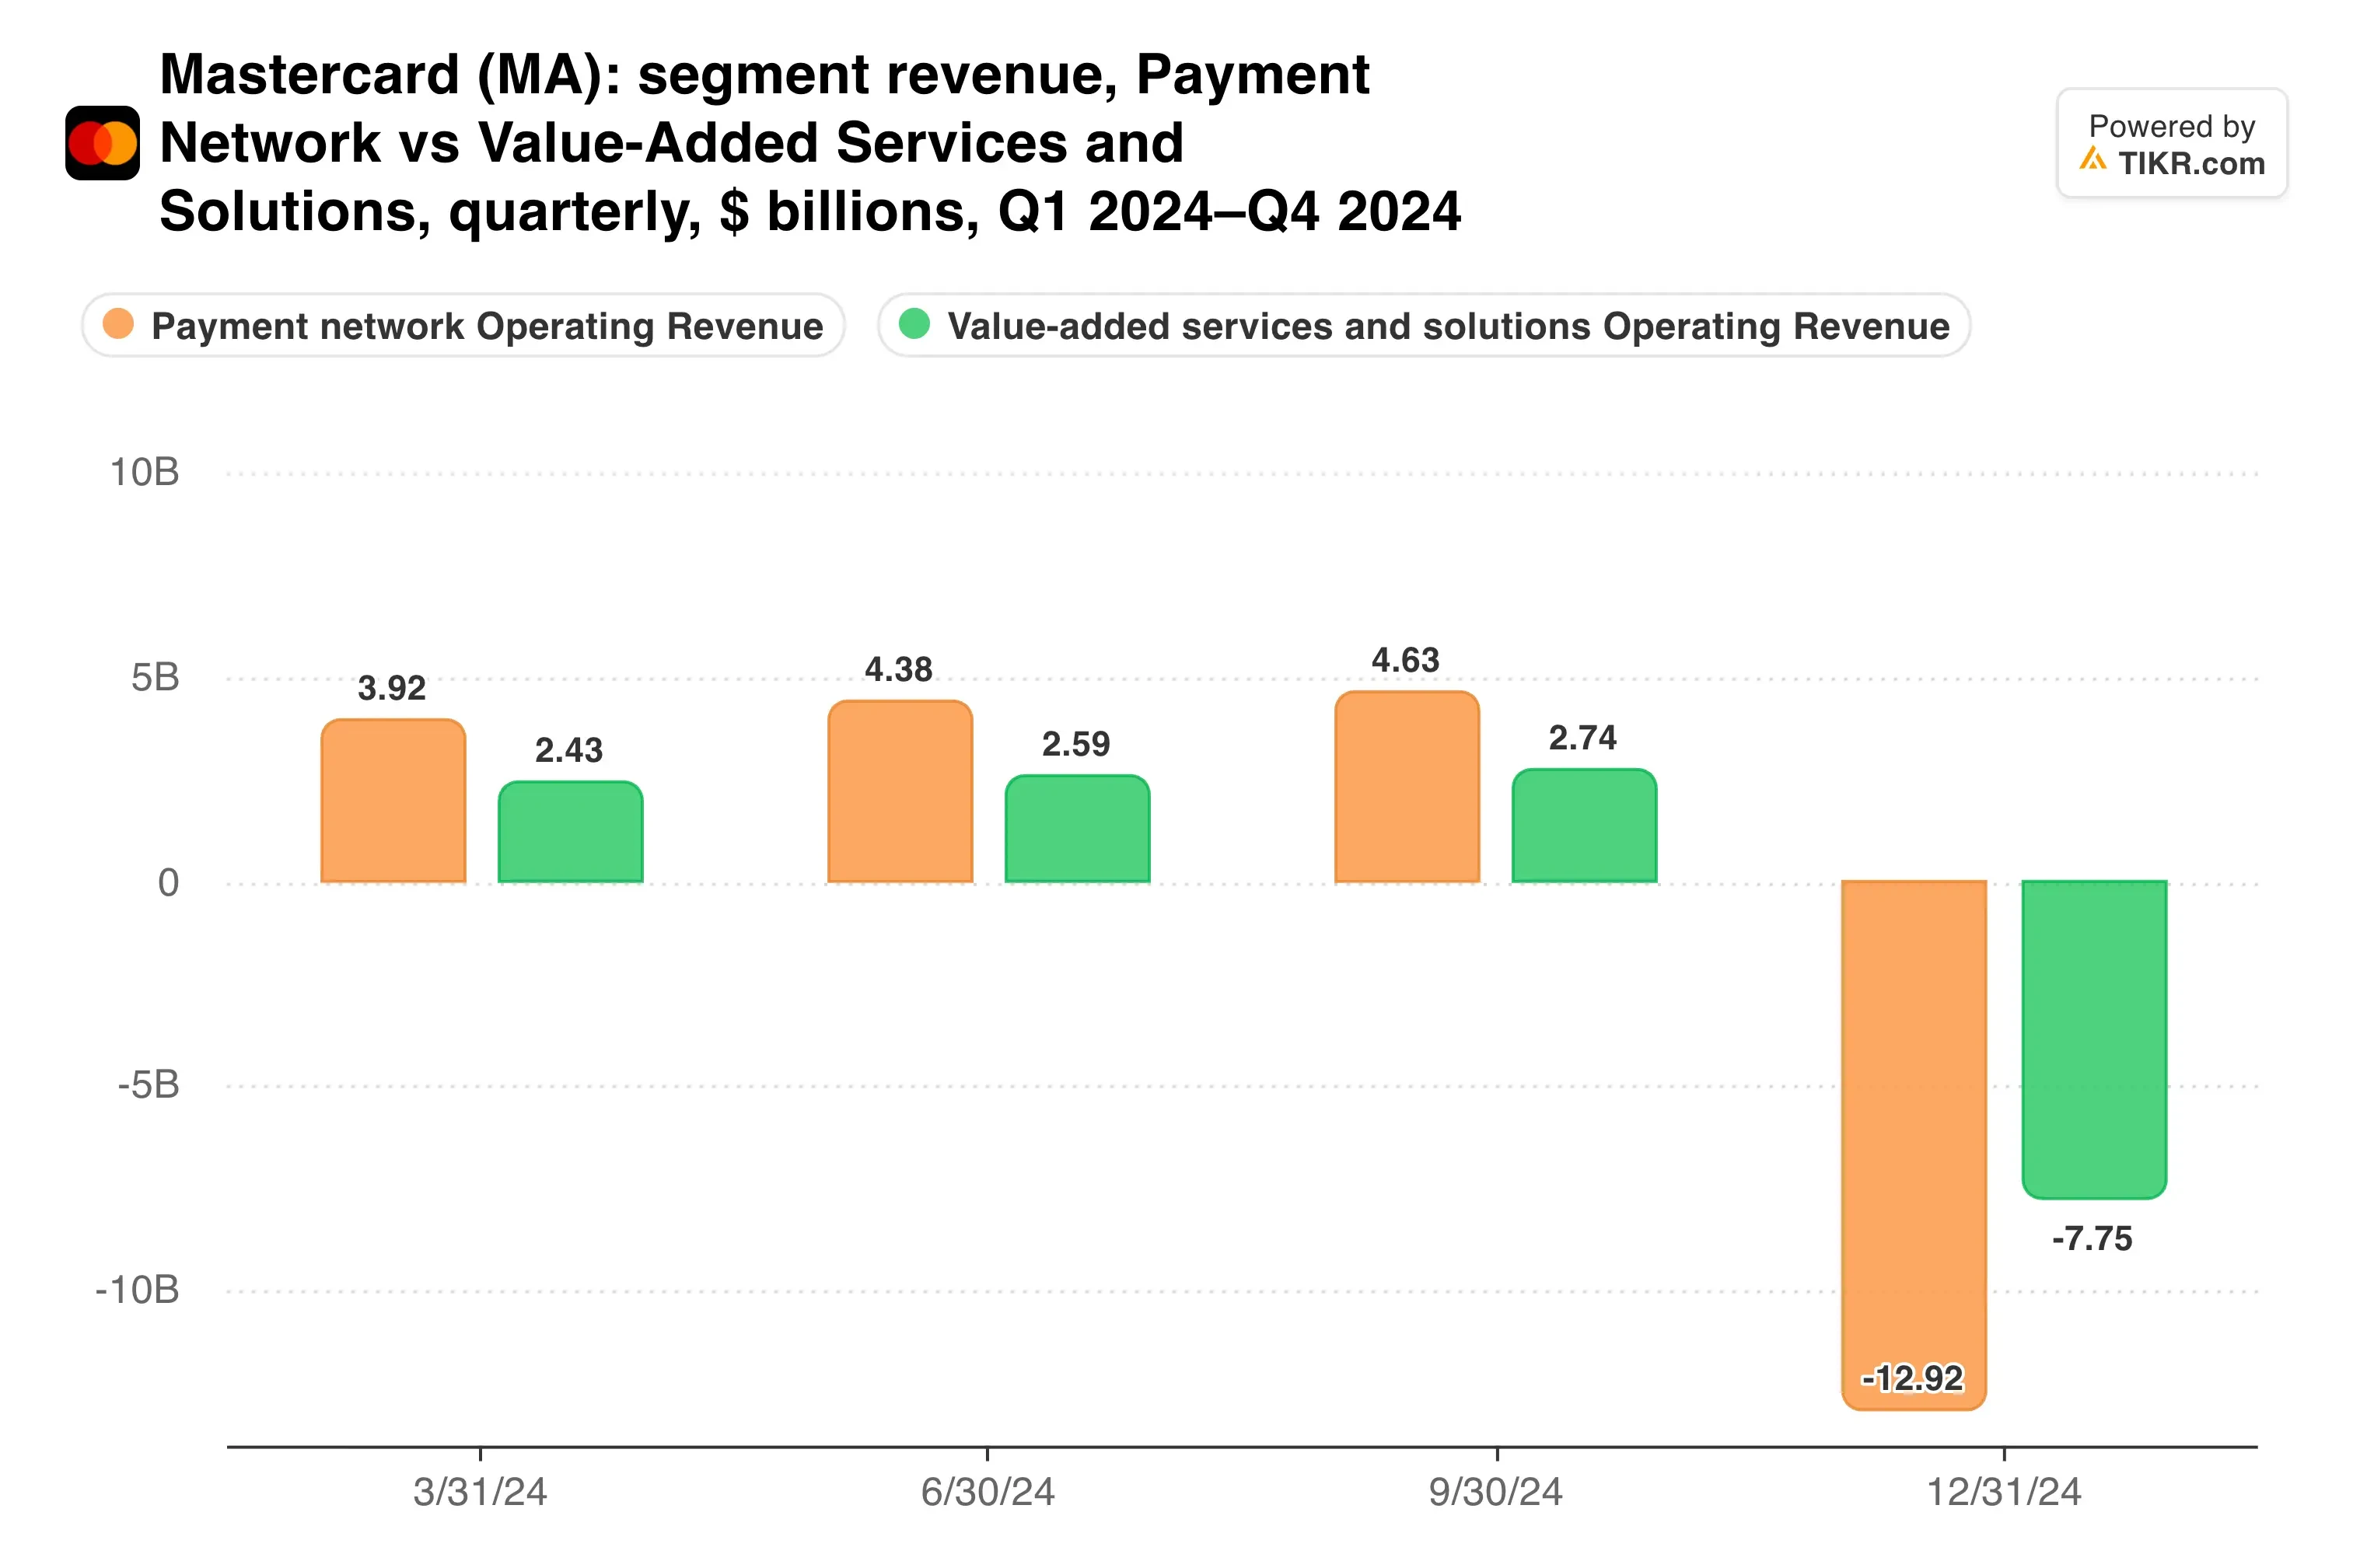
I ricavi dei servizi a valore aggiunto sono aumentati di circa il 19% a $4,06 miliardi, mentre i ricavi della rete di pagamento sono cresciuti dell'11%.
I servizi trainano la crescita
I servizi ora rappresentano circa il 41% dei ricavi netti. Hanno anche contribuito a più della metà dell'aumento di $1,2 miliardi dei ricavi del trimestre.
Questo mix è la tesi rialzista. Gli strumenti antifrode, i dati e ora le infrastrutture per stablecoin crescono più velocemente delle transazioni, e dipendono meno dai viaggi.
Anche il lato dei costi merita attenzione. I rimborsi e gli incentivi pagati agli emittenti di carte sono balzati del 18% a $6,37 miliardi, e il management si aspetta che aumentino ancora come quota delle commissioni lorde nel quarto trimestre.
Le banche hanno potere contrattuale, e Mastercard continua a pagare per vincere e trattenerle. Gli analisti si aspettano comunque circa $37,3 miliardi di ricavi quest'anno, in aumento del 14% rispetto al 2025.
La redditività si è comunque mantenuta:
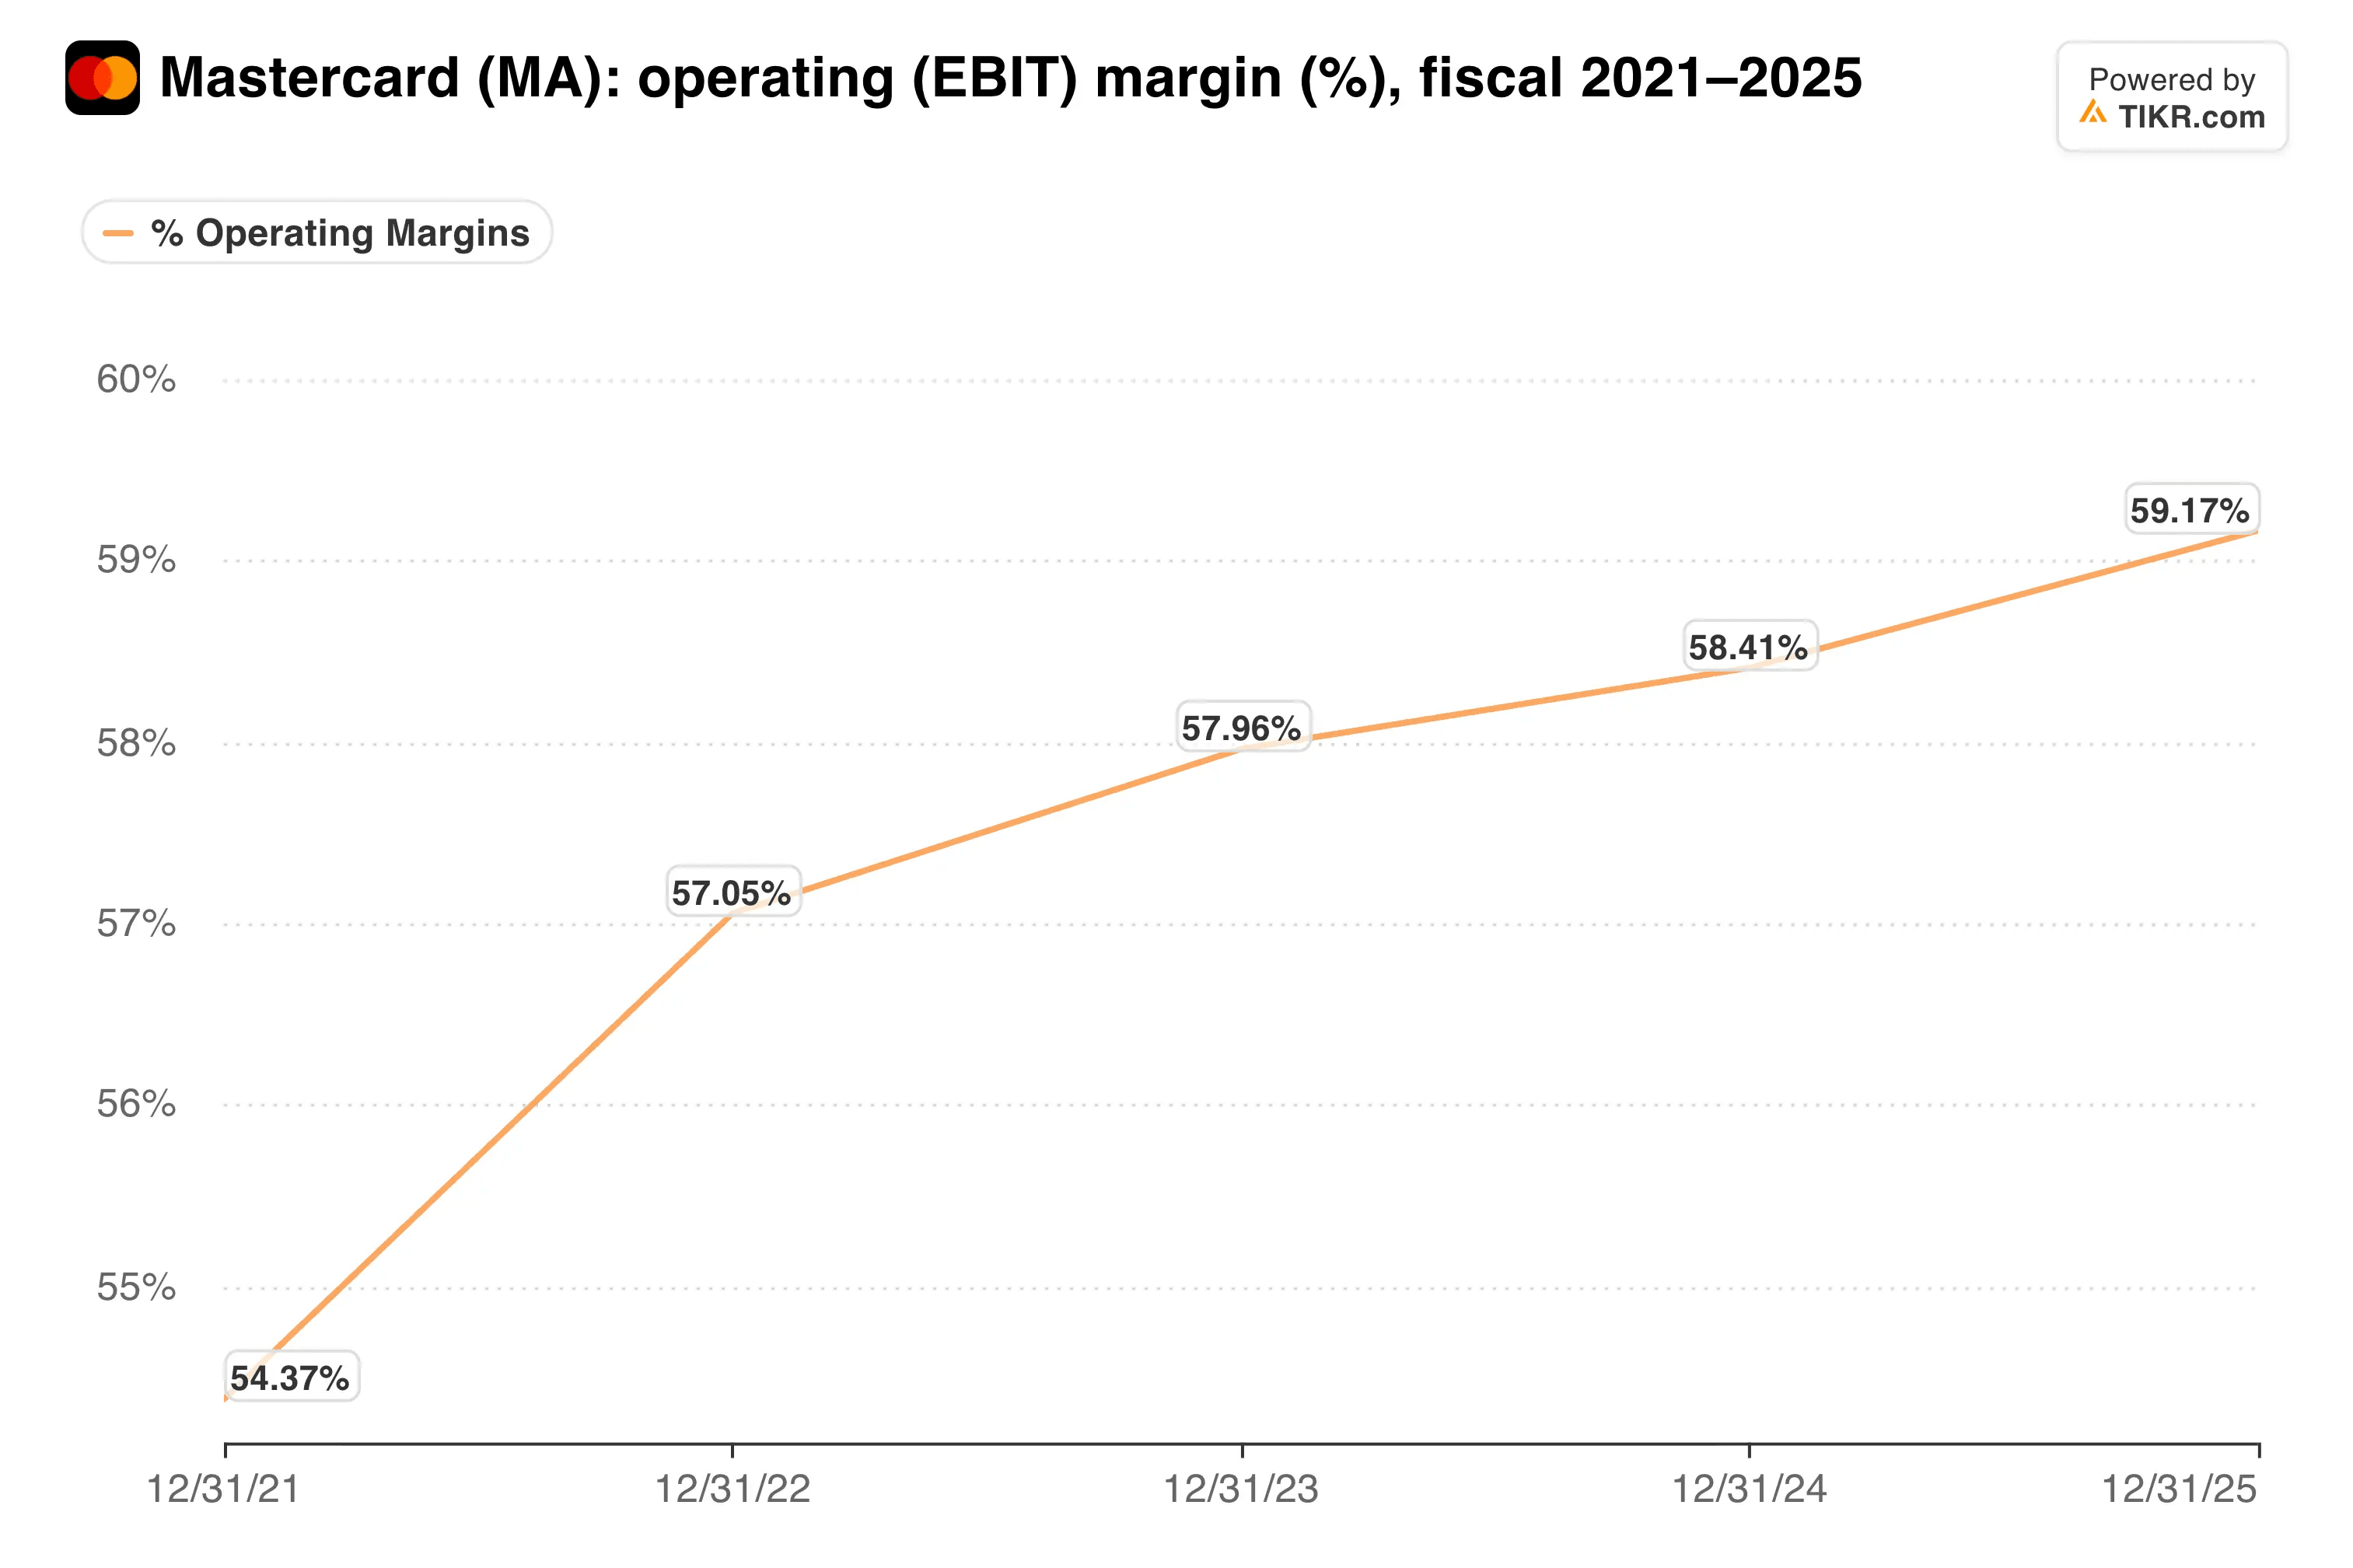
Il margine operativo è rimasto vicino al 60%, nonostante incentivi e costi di acquisizione più elevati.
TIKR monitora 39 analisti su Mastercard. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Mastercard, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Mastercard
Pagarne il prezzo normale per un'ottima azienda
Mastercard ora scambia a 29,4x gli utili forward. È vicino alla sua media quinquennale di circa 31x, e ben al di sopra dei 23x toccati a giugno.
Quindi gran parte della corsa è venuta dal recupero del multiplo:
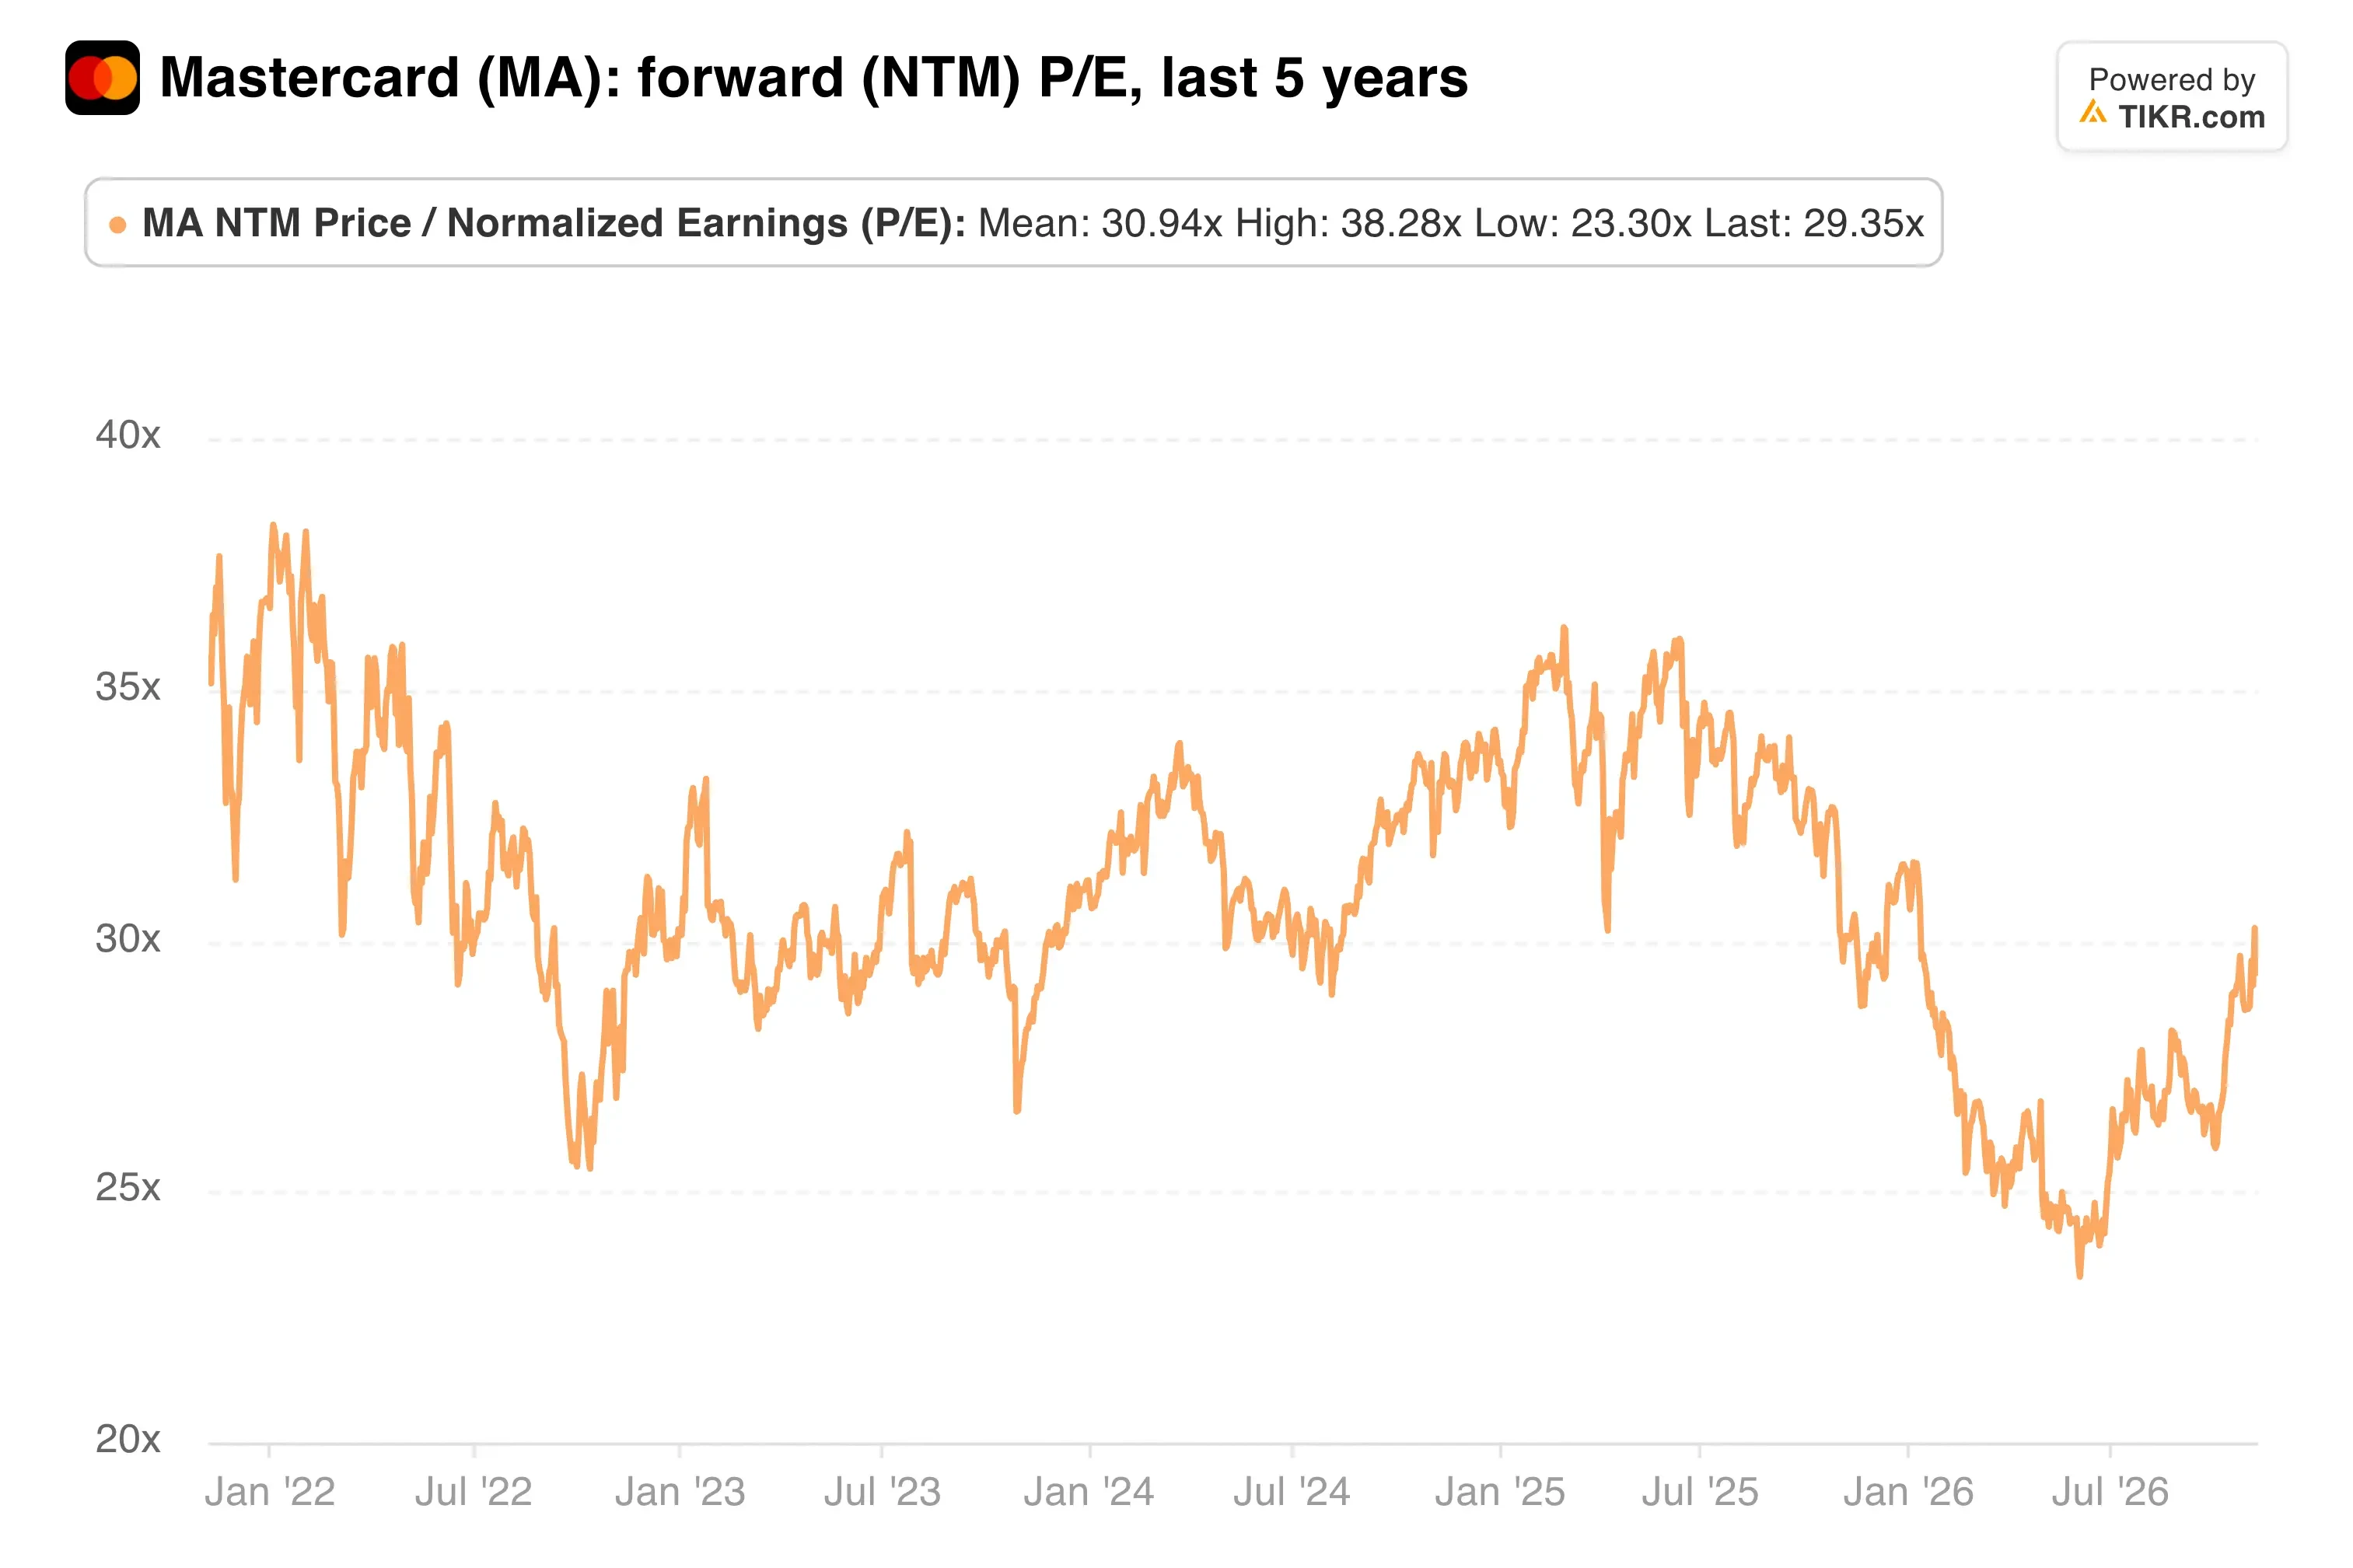
Il target medio della Street di $710 implica solo un potenziale di rialzo del 9% da qui.
Nel frattempo, il CFO Ling Hai ha venduto $5,54 milioni di azioni questa settimana, dopo una vendita di $2,68 milioni a ottobre. I dirigenti di Mastercard vendono regolarmente, ma il tempismo vicino a un massimo è da notare.
La mia opinione: Mastercard si è guadagnata questo rally con un trimestre che ha superato le stime su ricavi, utili e crescita dei servizi. A un multiplo medio, non la venderei. Ma con il target medio a solo il 9% di distanza e gli incentivi in aumento, aspetterei un pullback prima di aggiungere.
La prossima lettura arriva presto. Mastercard presenterà alla Citi's FinTech Conference il 9 novembre e alla KBW's il 10 novembre, dove il management potrebbe aggiornare le tendenze del quarto trimestre sulla spesa transfrontaliera.
Quindi, quanto vale realmente il titolo Mastercard?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Mastercard. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!