Punti Chiave
- La previdenza sociale (Social Security) consente a un pensionato di ritirare una domanda una sola volta, entro 12 mesi dal primo diritto percepito, rimborsando ogni dollaro ricevuto.
- Un ascoltatore di The Retirement and IRA Show ha chiesto di un marito che ha iniziato a percepire l'assegno a 62 anni all'inizio del 2026 e dovrebbe rimborsare 28.000 dollari per annullare la scelta se sua moglie morisse nel gennaio 2027.
- Dopo il ritiro, potrebbe vivere con un assegno di reversibilità più basso e iniziare a percepire il suo a 70 anni per 4.960 dollari al mese, 25.920 dollari in più all'anno rispetto ai suoi 2.800 dollari attuali.
- Tra il rimborso e sette anni di assegni più bassi, raggiungerebbe il punto di pareggio verso i 75 anni e mezzo, e la sua finestra per presentare la domanda di ritiro scade all'inizio del 2027.
Se hai iniziato a percepire la previdenza sociale nell'ultimo anno e rimpiangi di non aver aspettato, potresti avere una seconda possibilità. Costa ogni dollaro che hai incassato. Ma per un nuovo vedovo, può valere migliaia di dollari all'anno per il resto della vita.
Il "cosa succederebbe se" di un ascoltatore
Nell'episodio del 7 novembre di The Retirement and IRA Show, Chris Stein ha letto un'email di un ascoltatore riguardante un marito e una moglie che hanno iniziato a percepire la previdenza sociale a 62 anni all'inizio del 2026. Il suo assegno è di circa 2.800 dollari al mese e il suo di circa 1.500 dollari. Poi l'ascoltatore ha aggiunto un "cosa succederebbe se": diciamo che la moglie muoia nel gennaio 2027. Il marito potrebbe "ritirare la propria domanda di previdenza sociale entro la finestra dei 12 mesi, rimborsare i benefici ricevuti, circa 28.000 dollari, e poi percepire i benefici di reversibilità sul record della moglie mentre lascia crescere il proprio beneficio pensionistico fino all'età di 70 anni?"
Stein ha detto di sì. "No, la morte di sua moglie non ha alcun effetto sulla sua capacità di ritirare la domanda", ha detto. Una volta che il ritiro sarà completato, il marito potrebbe prima percepire il beneficio di reversibilità e poi passare al proprio più tardi. La moglie non è morta: l'ascoltatore l'ha posto come un'ipotesi, e una intelligente.
6 titoli a dividendi sicuri che pagano ai pensionati rendimenti del 6%+
Ci sono oltre 100 titoli che pagano dividendi annuali del 6%+ oggi.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora crediamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi gratuitamente come parte del nostro nuovo rapporto di investimento, a cui puoi accedere proprio qui.
La previdenza sociale ti dà una seconda possibilità
Puoi ritirare una domanda di previdenza sociale una sola volta nella vita, purché la presenti entro 12 mesi dal primo mese in cui avevi diritto ai benefici. Lo richiedi per iscritto, sul Modulo SSA-521, e rimborsi tutto ciò che hai ricevuto. Stein ha notato che la fattura copre tutto ciò che è stato pagato sul tuo record, quindi anche un beneficio del coniuge o dei figli basato su di esso dovrebbe essere rimborsato. Qui, la moglie ha percepito il proprio beneficio, quindi il marito deve solo i suoi 28.000 dollari. Non calcoli tu stesso l'importo: è la previdenza sociale a inviartelo, e il ritiro è completo una volta che l'hai pagato. Dopodiché, la previdenza sociale dice che puoi fare domanda di nuovo più tardi.
Senza la seconda possibilità, la sua morte non aggiunge nulla al suo assegno
Un vedovo ha più motivi di molti per usarla. Quando qualcuno ha diritto a due benefici della previdenza sociale contemporaneamente, come il proprio e un beneficio di reversibilità, gli viene pagato non più del maggiore dei due. Quindi, finché mantiene il suo assegno di 2.800 dollari, un beneficio di reversibilità più piccolo non gli paga nulla in più.
Ritirare la domanda ribalta la situazione. Può vivere sul record di lei per alcuni anni mentre il suo beneficio, non richiesto, cresce fino a 70 anni. Stein ha stimato il suo beneficio di reversibilità intorno a 1.470 dollari al mese se lo richiede a 63 anni, "tutto dipendente dal suo mese di nascita effettivo". Questa cifra subisce due riduzioni. Una perché lei ha iniziato a 62 anni, sebbene una protezione separata per i superstiti la mantenga più piccola del suo taglio del 30%. L'altra perché lui lo richiederebbe prima della sua piena età pensionabile.
I calcoli sui 4.960 dollari al mese
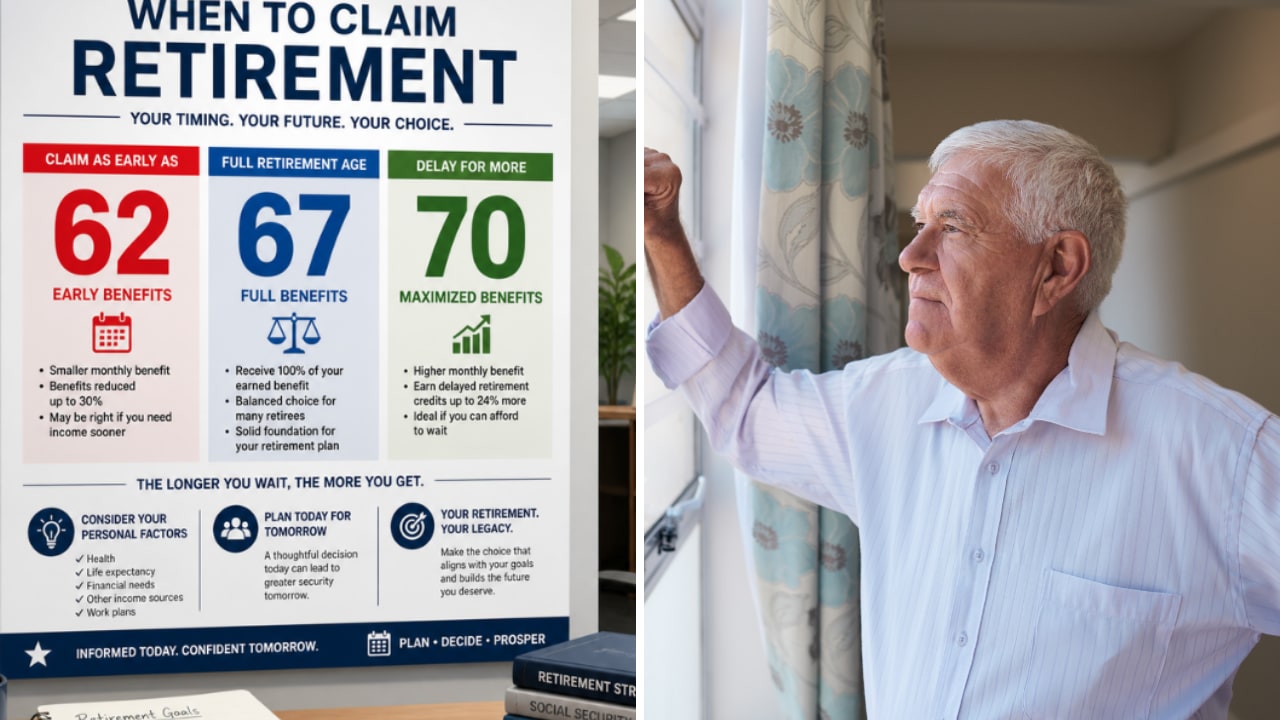
Iniziare a 62 anni ha ridotto il suo assegno del 30% per tutta la vita, poiché chiunque sia nato nel 1960 o dopo raggiunge la piena età pensionabile a 67 anni. Quindi i suoi 2.800 dollari sono il 70% di un beneficio pieno di 4.000 dollari. Ogni anno che aspetta dopo i 67 anni aggiunge l'8% fino a 70 anni, quindi tre anni aggiungono il 24% e portano i 4.000 dollari a 4.960 dollari al mese. Sono 2.160 dollari al mese in più rispetto al suo assegno attuale, o 25.920 dollari all'anno, per tutta la vita.
Arrivarci però gli costa. Quindi diciamo che inizia il beneficio di reversibilità a 63 anni, come calcolato da Stein, e lo mantiene fino a 70 anni:
| Metrica | Mantenere la sua domanda | Ritirarla |
|---|---|---|
| Rimborso | $0 | $28,000 |
| Assegno mensile, da 63 a 70 anni | $2,800 | Circa $1,470 |
| Assegno mensile da 70 anni | $2,800 | $4,960 |
In quei sette anni, l'assegno di reversibilità è di 1.330 dollari al mese in meno del suo, per un totale di 111.720 dollari. Aggiungendo i 28.000 dollari di rimborso, è in perdita di 139.720 dollari. Con 2.160 dollari al mese in più da 70 anni, recupera quella somma in circa 65 mesi, verso i 75 anni e mezzo. Ogni assegno successivo lo mette ulteriormente in vantaggio.
Ne vale la pena, se può pagare
Francamente, per un vedovo in buona salute che può mettere insieme 28.000 dollari, accetterei questo accordo. Raggiungere il pareggio a metà dei 70 anni è un'attesa breve per un aumento così grande, a vita. La trappola è il contante: deve rimborsare tutto prima che il ritiro sia completo, poi vivere con circa 1.470 dollari al mese per anni. Se la sua salute è precaria o i soldi non ci sono, mantenere il suo assegno di 2.800 dollari è la scelta più sicura. Non deve nemmeno resistere fino a 70 anni: i suoi pieni 4.000 dollari sono disponibili a 67 anni se gli assegni di reversibilità sono troppo esigui per vivere.
Quello che non può fare è aspettare. Stein ha detto che il marito ha iniziato a percepire l'assegno nel marzo 2026, quindi la sua finestra di 12 mesi si chiude all'inizio del 2027. Se sua moglie morisse a gennaio, avrebbe solo settimane per presentare la domanda. Chiunque altro abbia iniziato a percepire l'assegno nell'ultimo anno ha la stessa finestra, calcolata dal proprio primo mese di benefici.
Goditi la pensione con stile con questi dividendi sicuri a rendimento 6%+
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere il titolo a dividendo alto giusto può fare la differenza tra una pensione da sogno... e tirare a campare ogni mese, aspettando che il prossimo assegno della previdenza sociale venga accreditato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che crediamo ogni pensionato dovrebbe conoscere subito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!