Punti Chiave
- Veritas Asset Management, una società che gestisce $19,1 miliardi, ha incrementato le sue posizioni in Intercontinental Exchange, Vulcan Materials e Stryker nel terzo trimestre, come mostra il suo nuovo 13F.
- Tutte e tre le azioni sono salite del 16% o più dal 30 settembre, quindi i target medi degli analisti ora si collocano solo dal 6% al 10% sopra l'ultima chiusura.
- Gli utili di Intercontinental Exchange stanno crescendo rapidamente. Stryker ha appena ridotto le sue previsioni per il 2026, e Vulcan costa di più rispetto ai suoi utili.
- Intercontinental Exchange è quella che i numeri supportano meglio, anche vicino al suo massimo annuale.
Quando un fondo che possiede solo 22 azioni statunitensi ne incrementa tre in una volta, vale la pena chiedersi cosa vede.
Veritas Asset Management gestisce in totale $19,1 miliardi, secondo il suo ultimo Form ADV. Il suo 13F per il trimestre terminato il 30 settembre, depositato il 5 novembre, mostra 22 azioni statunitensi per un valore di $5,37 miliardi. (Un 13F esclude le azioni quotate al di fuori degli Stati Uniti, quindi questa è solo una parte di ciò che la società gestisce.) I suoi tre maggiori incrementi sono stati in Intercontinental Exchange (ICE), Vulcan Materials (VMC) e Stryker (SYK).
Intercontinental Exchange si è meritata la sua corsa
Veritas ha aumentato la sua posizione in Intercontinental Exchange del 26% nel terzo trimestre, portandola a 2,49 milioni di azioni per un valore di $379 milioni al 30 settembre. Questo rappresenta il 7,1% delle sue azioni nel 13F ed è la sua sesta posizione più grande. L'azione è salita del 19% da allora e si trova appena sotto il suo massimo annuale.
L'attività ha tenuto il passo. Il comunicato del terzo trimestre di ICE del 29 ottobre ha mostrato ricavi netti in aumento del 15% a $2,8 miliardi e EPS rettificato in crescita del 18% a $2,02, con ricavi dal trading energetico in aumento del 25%. Ha anche riacquistato $1,6 miliardi delle sue azioni nei primi nove mesi dell'anno.
Il target consenso degli analisti si è appena mosso nell'ultimo anno, passando da $192 a $194:
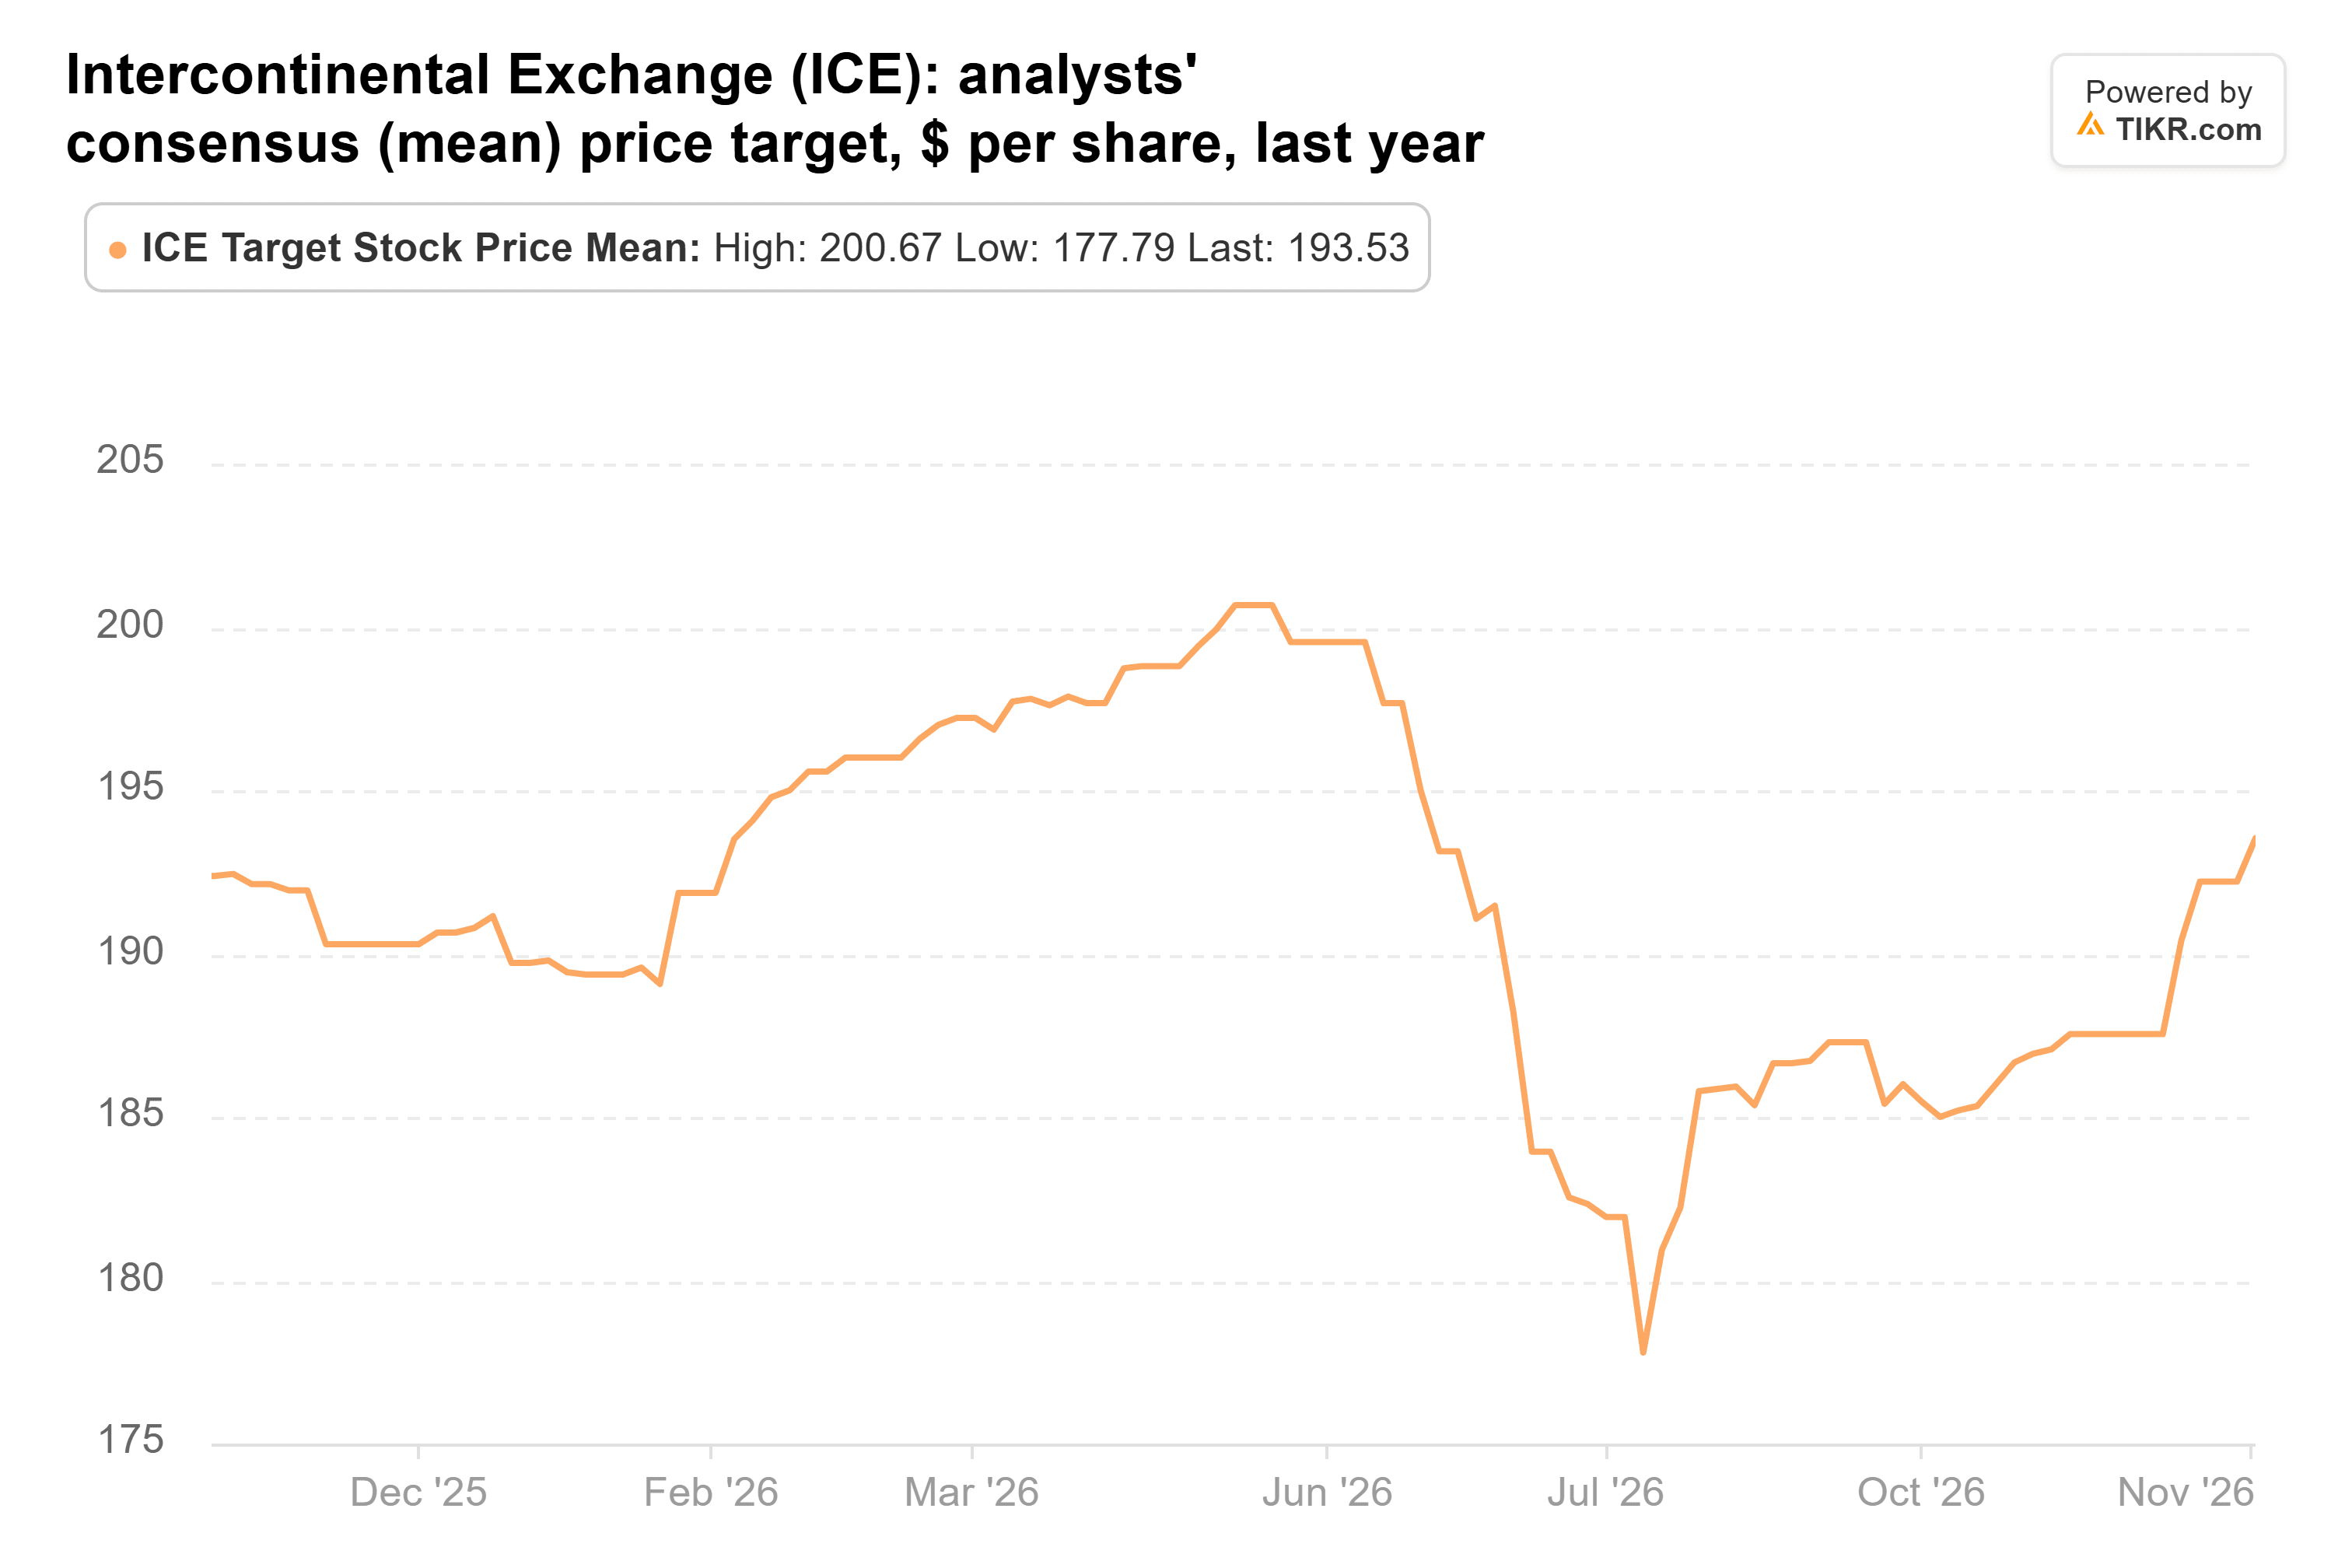
Quindi l'azione ha raggiunto le aspettative della Street. La media di $194 è solo il 7% sopra l'ultima chiusura, e l'azione scambia a circa 21x gli utili forward.
TIKR monitora 16 analisti su Intercontinental Exchange. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Intercontinental Exchange, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Intercontinental Exchange
Vulcan Materials costa di più per il suo potenziale rialzista
Veritas ha aggiunto ancora di più a Vulcan, aumentando la sua posizione del 33% nel terzo trimestre a 1,38 milioni di azioni per un valore di $339 milioni. Questo rappresenta il 6,3% delle sue azioni nel 13F ed è la sua ottava posizione più grande. L'azione è salita del 16% dal 30 settembre, ma è ancora il 14% sotto il suo massimo annuale.
Il target consenso degli analisti è rimasto tra $307 e $329 per tutto l'anno. Ora si trova a $313:

Questo è il 10% sopra l'ultima chiusura, e gli analisti lo hanno spinto leggermente in alto da $307 alla fine di ottobre. Nel corso dell'anno, il target più basso tra i 24 analisti che seguono Vulcan è salito da $198 a $240, quindi anche il più cauto si è riscaldato. Ma a circa 30x gli utili forward, gli investitori stanno già pagando molto per i profitti di Vulcan.
Stryker è diventata più economica per un motivo
Stryker arriva con un trimestre negativo alle spalle. Veritas ha aggiunto il 33% alla sua posizione nel terzo trimestre, portandola a 708.935 azioni per un valore di $195 milioni, ovvero il 3,6% delle sue azioni nel 13F.
Il 29 ottobre, Stryker ha riportato una crescita organica delle vendite del 7,7% per il trimestre, inferiore a quanto si aspettava Wall Street. Ha anche ridotto le sue previsioni di crescita organica per il 2026 al 6,5%-7,0%, dall'8,3%-9,3%. Il CEO Kevin Lobo ha ammesso nel comunicato che il trimestre "non ha soddisfatto le nostre aspettative". Stryker ha attribuito la colpa a un mercato più lento per anca e ginocchio, ma Johnson & Johnson ha fatto crescere quei business più velocemente nello stesso trimestre. Ciò fa sembrare che una parte maggiore del rallentamento sia un problema proprio di Stryker.
Gli analisti hanno tagliato drasticamente il loro target consenso nell'ultimo anno, da $429 a $338:
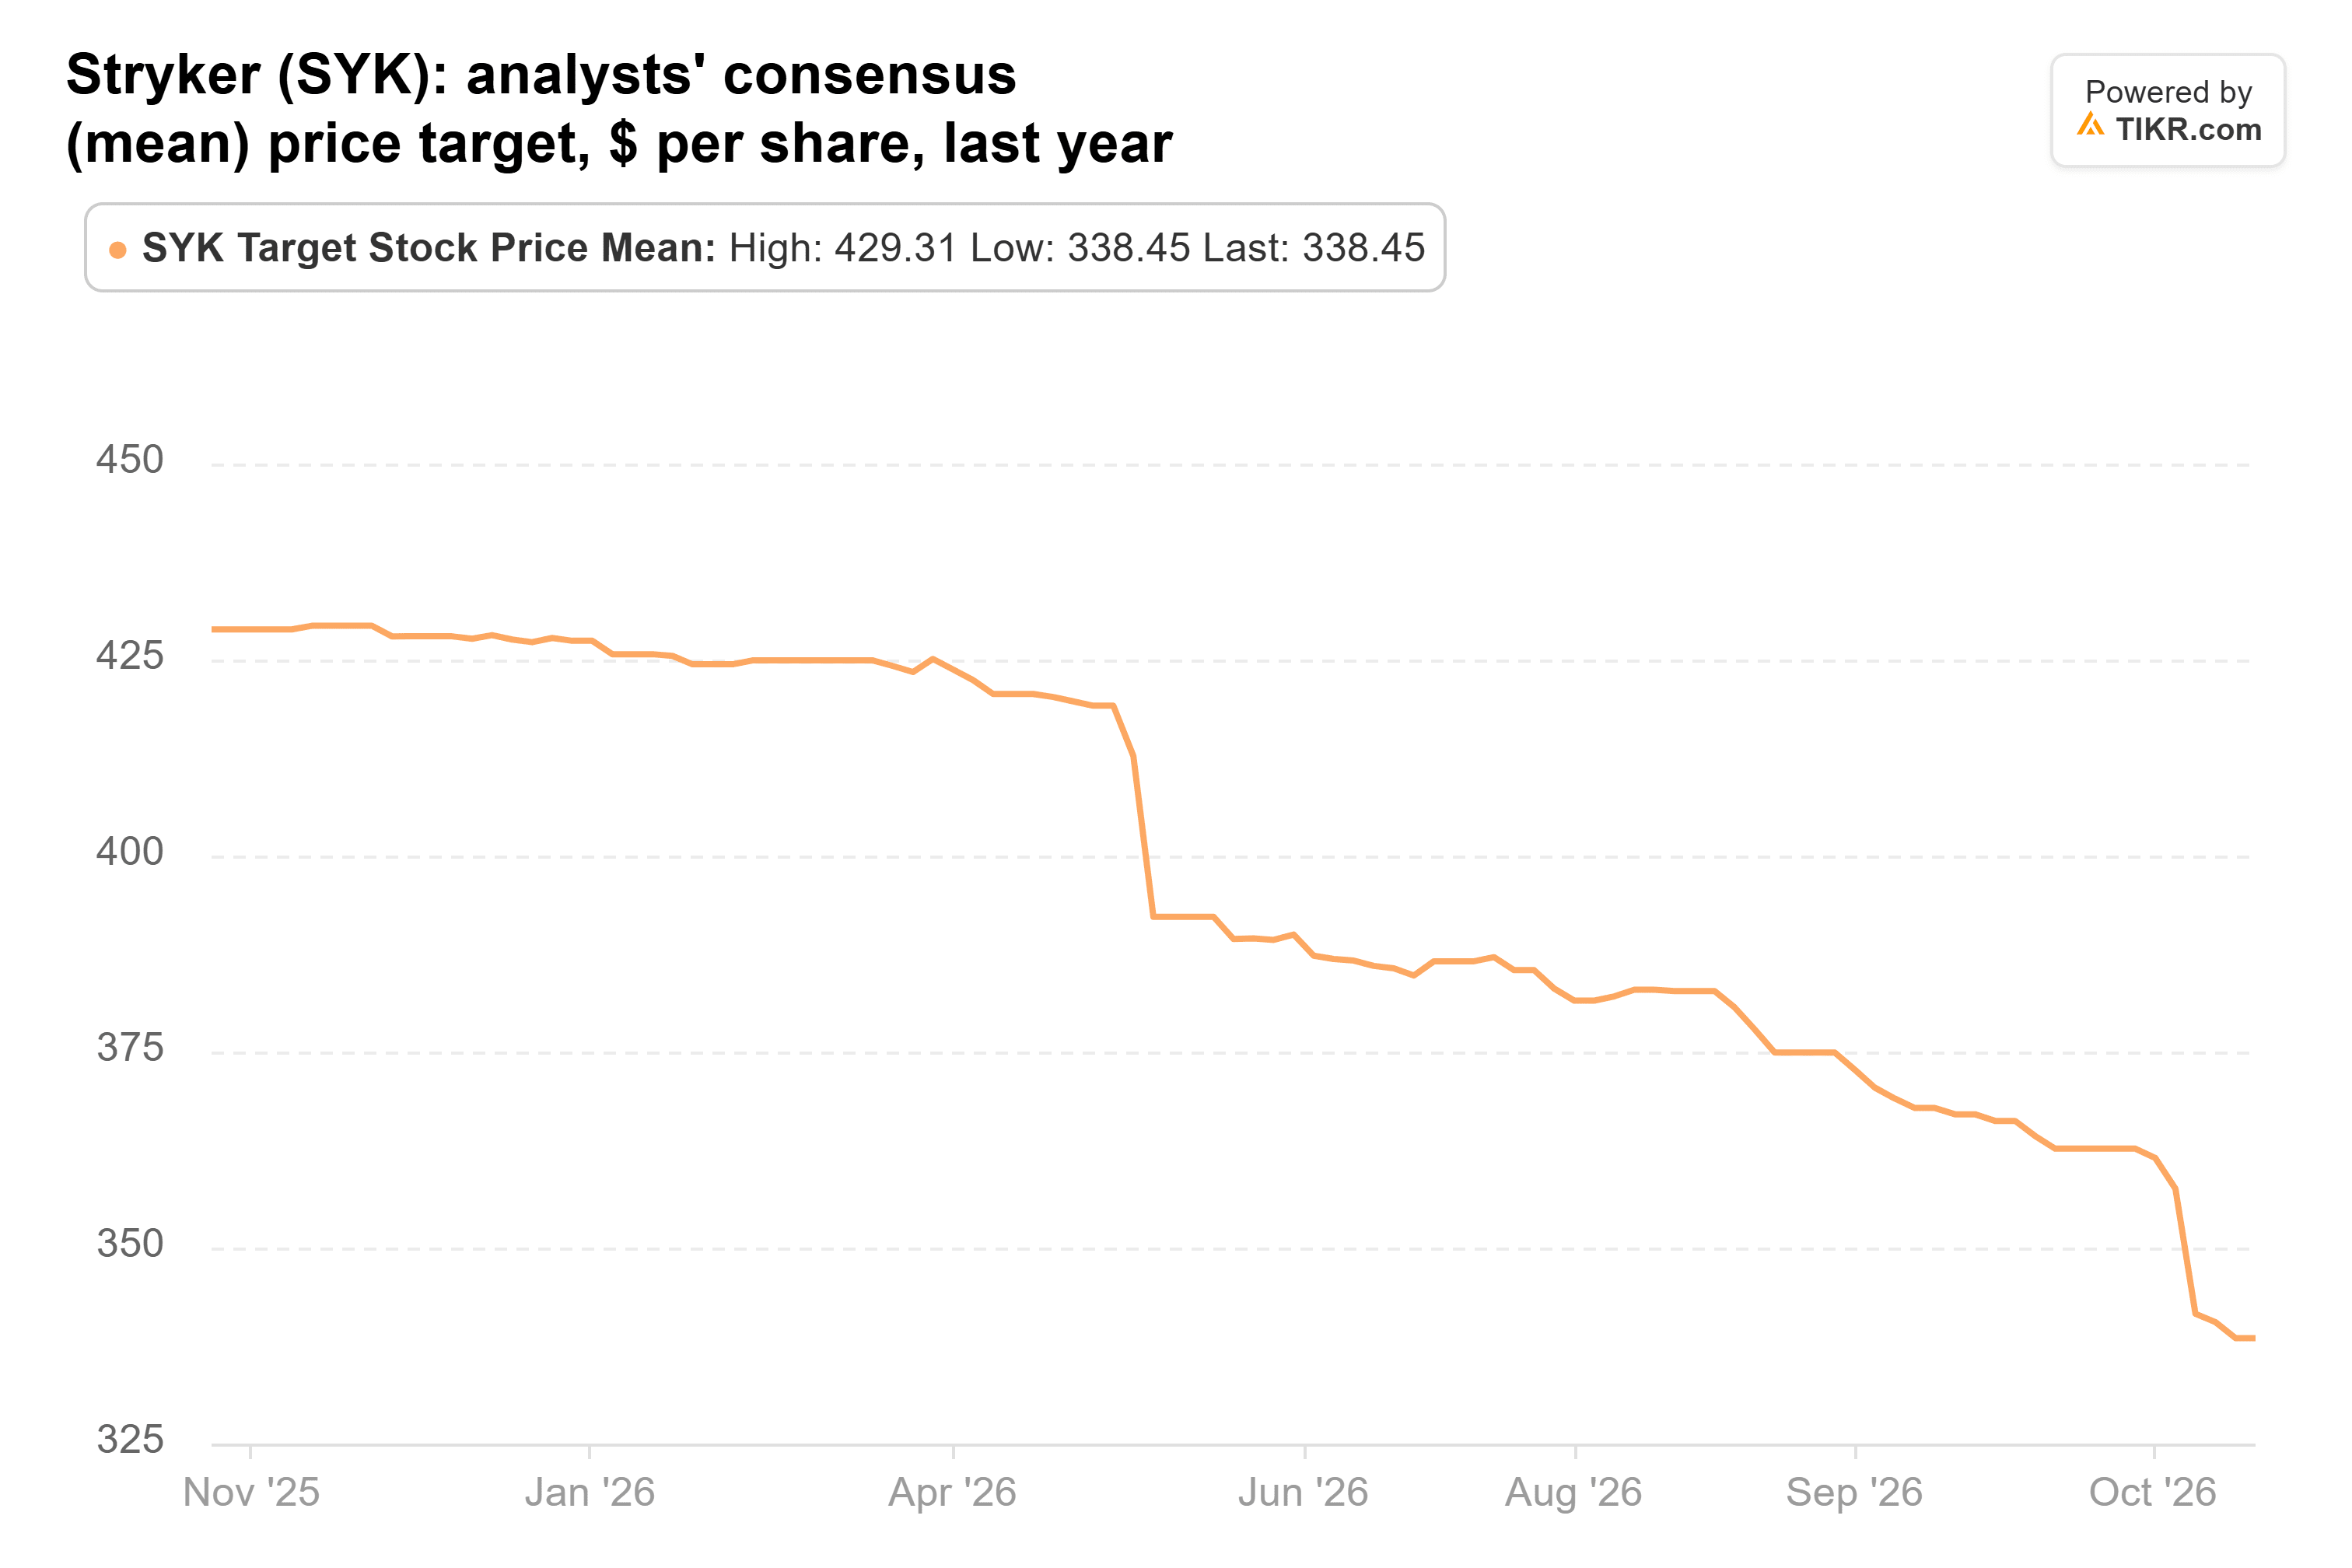
Anche dopo quel taglio, il target medio è del 6% sopra l'ultima chiusura. L'azione è salita del 16% dal 30 settembre ma è ancora del 18% sotto il suo massimo annuale, a circa 20x gli utili forward.
Intercontinental Exchange è quella che seguirei
Finora, gli incrementi di Veritas sembrano buoni sulla carta. Questo è il cambio di prezzo dal 30 settembre, però, e non sappiamo a che prezzo ha pagato.
Se potessi comprarne solo una in questo momento, sarebbe Intercontinental Exchange. Il suo EPS rettificato è appena cresciuto del 18%, contro il 10% di Stryker, e 21x è appena più dei 20x di Stryker per un'attività che ha appena pubblicato un terzo trimestre record. Il rischio è che l'azione abbia già corso, quindi un periodo più lento per il trading potrebbe lasciarla piatta per un po'.
Vulcan ha il divario più ampio rispetto al suo target, ma a 30x ha poco spazio per un errore. I 20x di Stryker sembrano economici rispetto agli altri. Ma le sue previsioni per il 2026 sono arrivate al di sotto di quanto si aspettavano gli analisti, e la Street ha continuato a ridurre il suo target.
Il prossimo 13F di Veritas, previsto a metà febbraio, mostrerà se ha continuato ad aggiungere dopo la corsa. Prima di allora, tutte e tre pubblicheranno i risultati del quarto trimestre all'inizio del prossimo anno, e quelli di Stryker ci mostreranno se il suo rallentamento per anca e ginocchio è durato più di un trimestre.
Quindi, quanto vale realmente l'azione di Intercontinental Exchange?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Intercontinental Exchange. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Valuta Intercontinental Exchange gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!