Punti Chiave
- Affirm è sceso del 23% rispetto al massimo di luglio dopo un trimestre di crescita rapida e maggiori pagamenti in ritardo. Citi ha mantenuto il suo rating Buy e il suo target di $115, superiore del 69% rispetto al prezzo odierno.
- La tesi di Citi si basa su tre fattori: una crescita del volume superiore alle previsioni, nuovi partner che portano più commercianti e costi di finanziamento che Affirm può assorbire. Il trimestre di settembre ha confermato gran parte di questo.
- Il target di $115 di Citi è 27 volte gli utili che gli analisti si aspettano nei prossimi dodici mesi. Questo è vicino al multiplo di 28x che Affirm ha mediamente registrato da quando il suo P/E forward è diventato positivo nel 2024.
- La chiamata sembra corretta fintanto che le insolvenze si stabilizzano dopo le festività. Affirm pubblicherà i risultati di quel trimestre all'inizio di febbraio.
Affirm Holdings (AFRM) ha appena aumentato il suo volume del 34%, e il titolo è comunque sceso del 23% rispetto al massimo di luglio. Bryan Keane di Citi ha ribadito il suo rating Buy e il target price di $115 l'11 novembre, superiore del 69% rispetto al prezzo odierno.
Un trimestre forte con una piega creditizia
I risultati del primo trimestre fiscale di Affirm, pubblicati il 5 novembre, hanno superato le sue stesse previsioni: il volume lordo di merce (GMV) è aumentato del 34% a $14,4 miliardi, e i ricavi sono saliti del 35% a $1,26 miliardi.
Ma le insolvenze a 30 giorni o più sui suoi prestiti mensili sono aumentate di 35 punti base rispetto al trimestre di giugno, arrivando al 2,9%. Il CFO Rob O'Hare ha dichiarato durante la conference call che Affirm ha scelto di "condurre alcuni esperimenti all'interno delle approvazioni e delle origini" a settembre. Affirm ha anche indicato un margine operativo GAAP per il trimestre di dicembre inferiore alle attese degli analisti, a causa di maggiori spese per warrant legati a un grande partner che sta acquisendo nuovi utenti.
TIKR monitora 36 analisti su Affirm. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Affirm, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Affirm
Come Citi arriva a $115
Keane ha esposto la sua tesi in una nota di inizio ottobre, e Affirm ha soddisfatto gran parte di essa.
Si aspettava una crescita del GMV al limite superiore dell'outlook del management del 27-30%. Affirm è cresciuto del 34%, e O'Hare ha dichiarato che l'attività "sta crescendo a un tasso superiore al 30% oggi".
Ha anche indicato le partnership in fase iniziale con QuickBooks di Intuit, ServiceTitan e Amazon nel Regno Unito. Il CEO Max Levchin ha dichiarato durante la call che i servizi, la categoria alimentata da questi partner software, è stata la categoria con le migliori performance tra quelle che Affirm suddivide.
E ha quantificato l'impatto dei recenti movimenti dei tassi in 15-20 punti base dei ricavi al netto dei costi di transazione (RLTC). I costi di finanziamento sono aumentati di 27 punti base rispetto al trimestre di giugno, eppure l'RLTC si è attestato al 4,3% del GMV, al di sopra dell'intervallo di medio termine del management del 3,75-4%.
$115 ha senso?
Il target di consenso è $96, superiore del 41% rispetto al prezzo odierno ma inferiore del 20% rispetto a quello di Citi. È anche circa il livello di un anno fa:
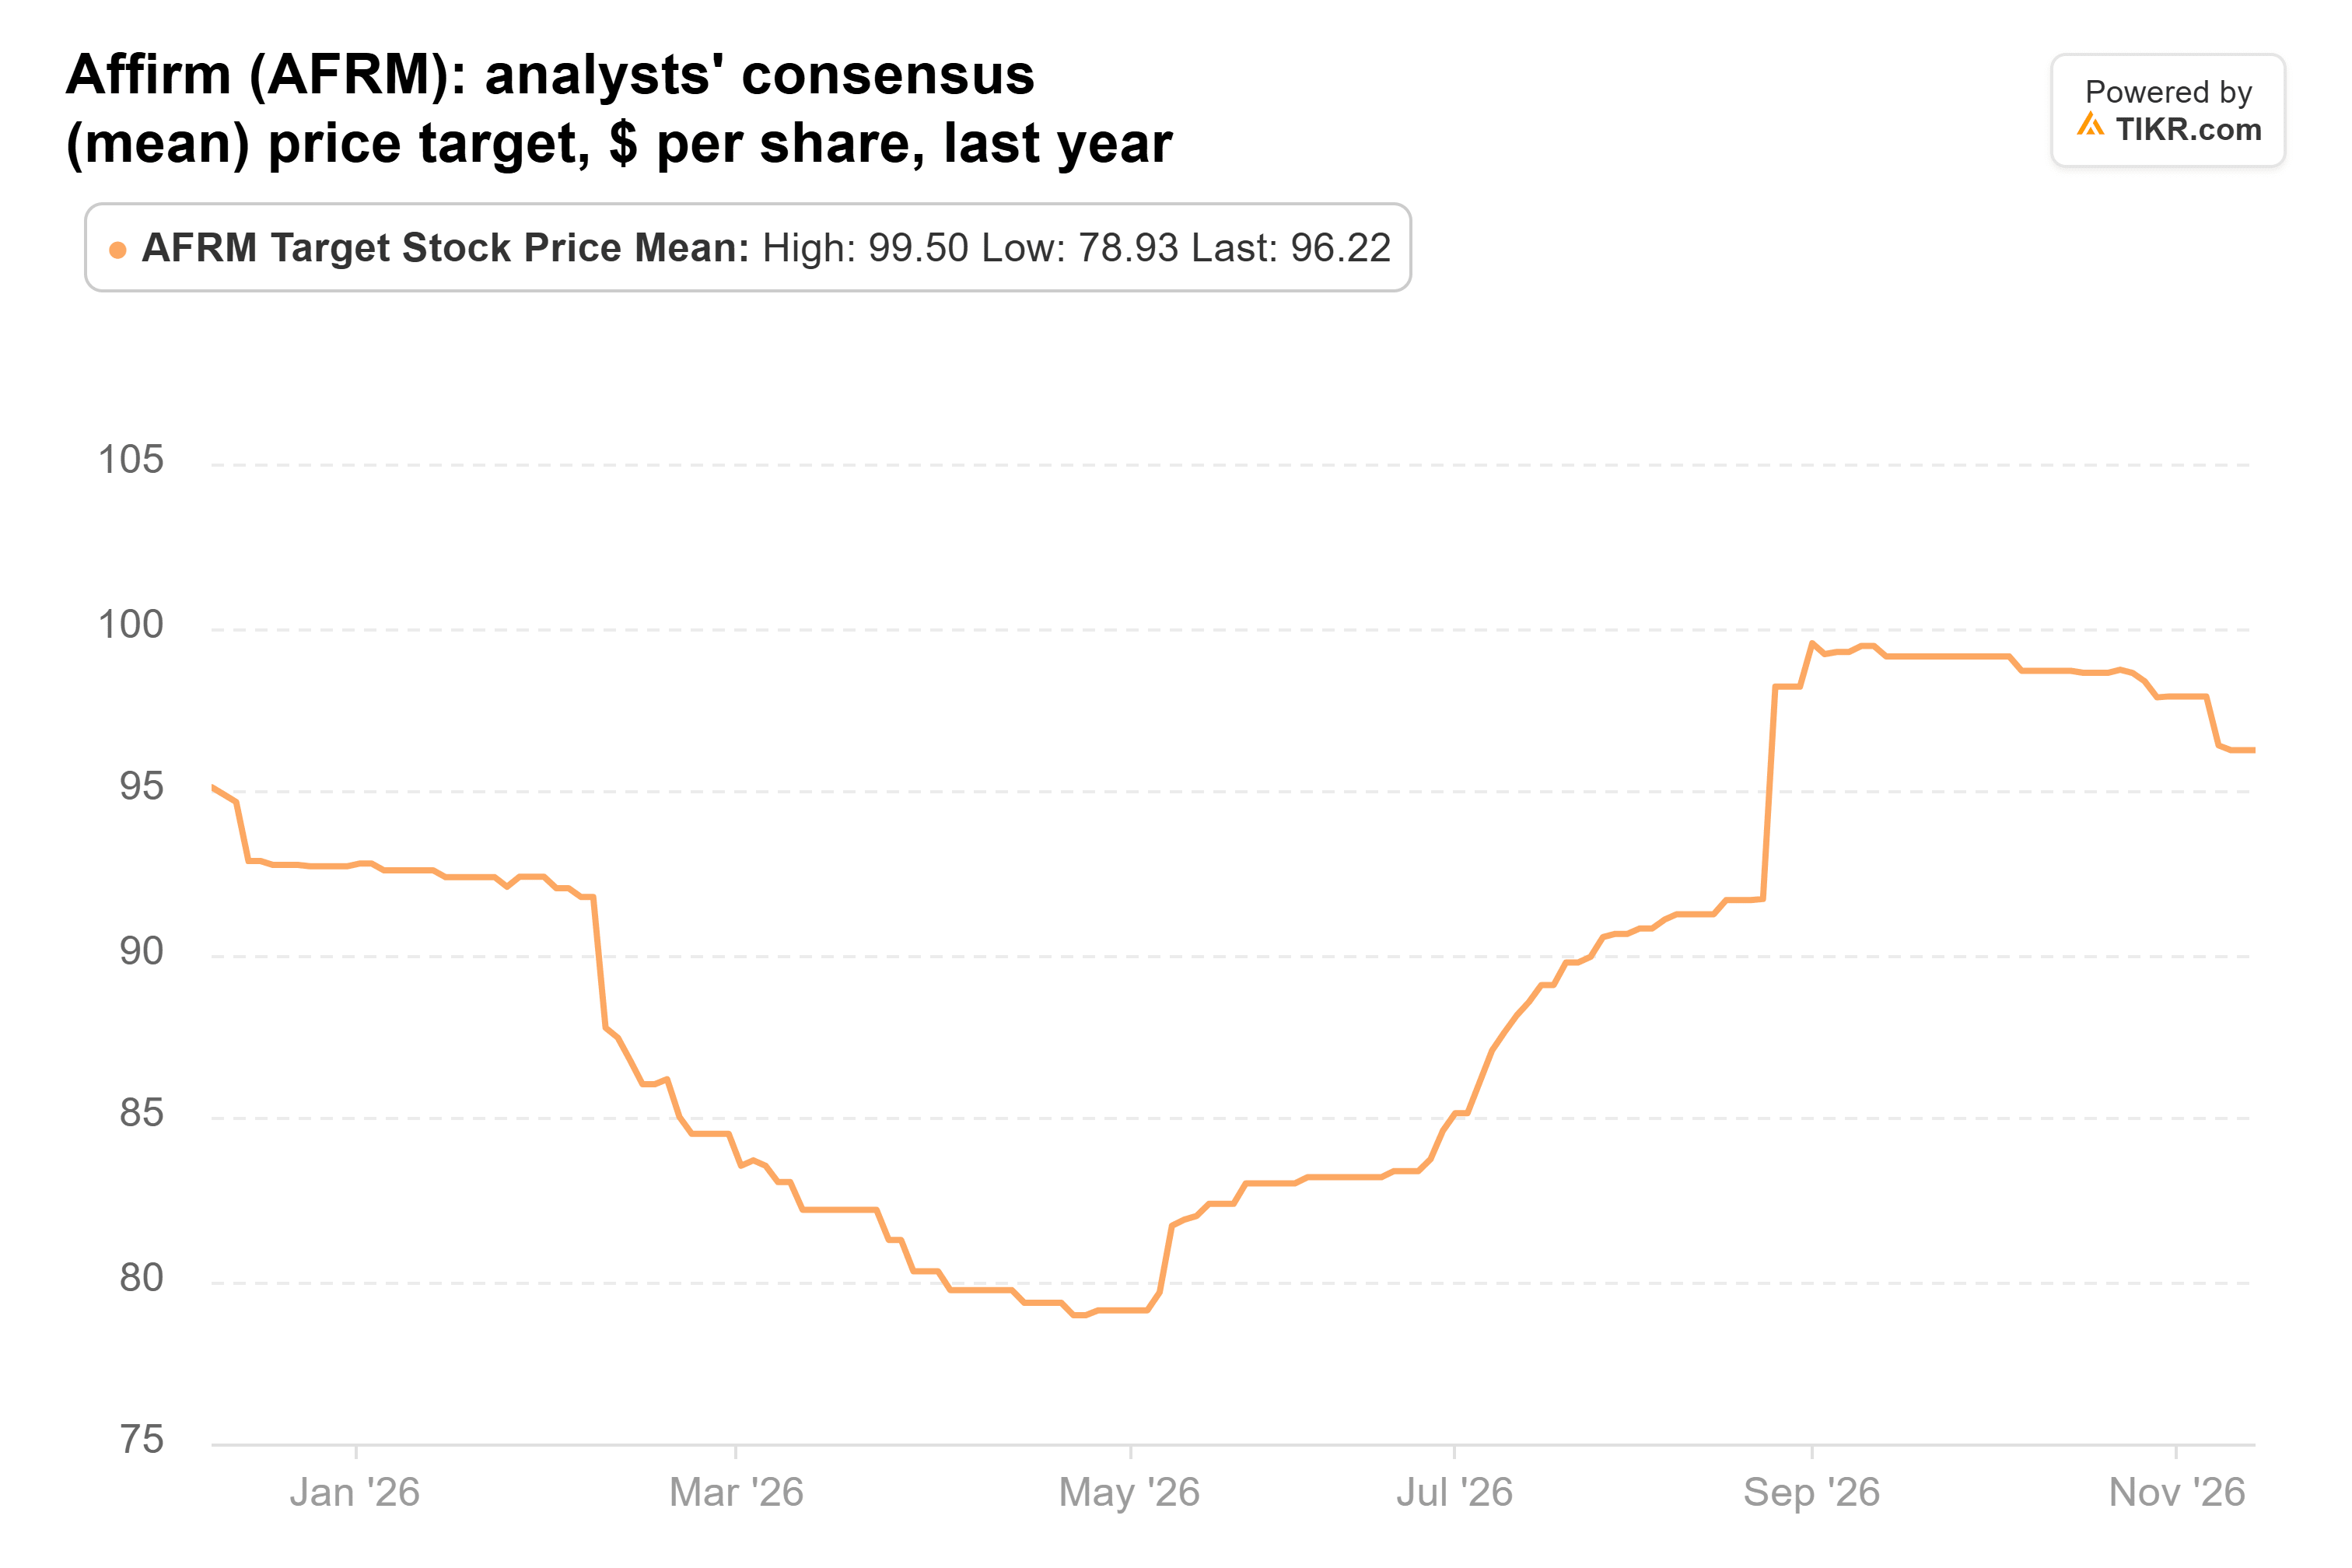
Le stime stanno però salendo: l'EPS di consenso per l'anno fiscale a giugno 2027 è salito a $3,95 da $3,72 di 90 giorni fa, e quello del 2028 fiscale è salito a $5,02 da $4,73:
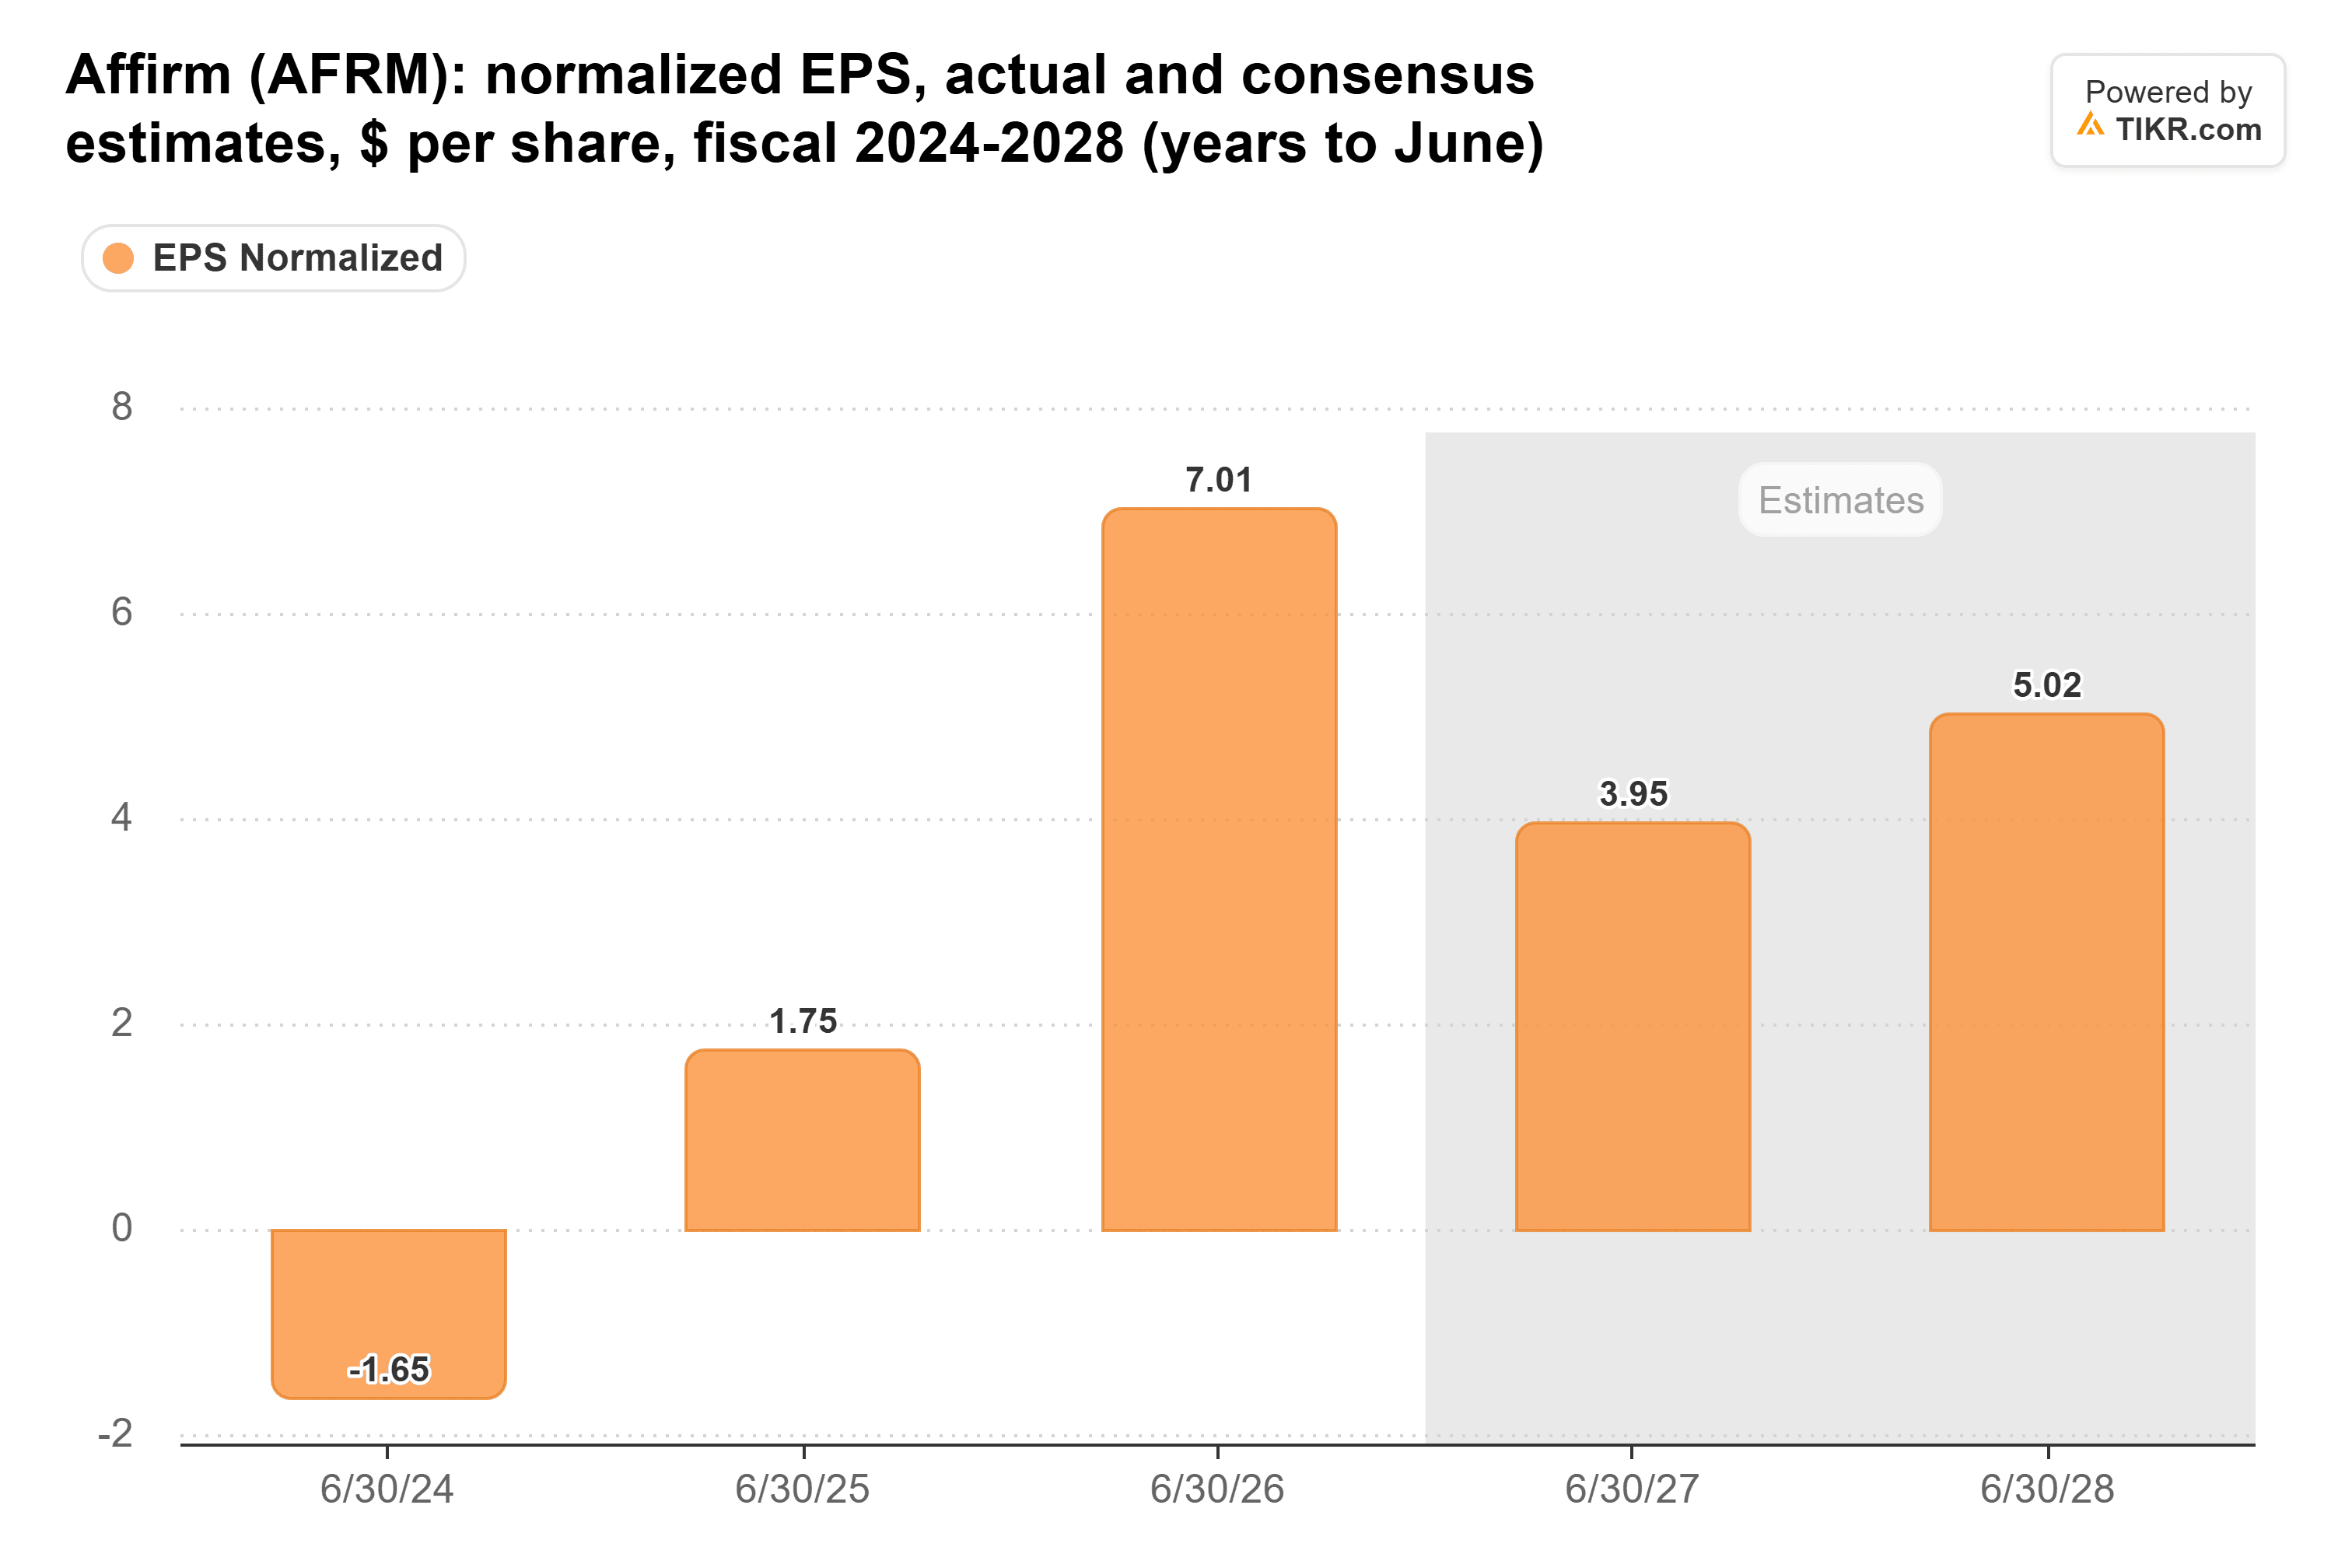
(L'anno fiscale 2026 ha ricevuto una spinta da un beneficio fiscale una tantum e non monetario di $1,4 miliardi, quindi ignorate il calo.)
I $115 di Citi sono 27 volte i $4,22 per azione che gli analisti si aspettano che Affirm guadagni nei prossimi dodici mesi. Affirm ha registrato una media di 28x da quando il suo P/E forward è diventato positivo a settembre 2024, e oggi scambia a circa 16x.
I $115 di Citi mi sembrano equi
Quegli utili normalizzati escludono la retribuzione azionaria e i warrant per i partner che mantengono il profitto GAAP di Affirm molto più basso: ha guadagnato $0,47 per azione secondo i principi GAAP nel trimestre di settembre.
Tuttavia, penso che Citi abbia ragione su questo punto: il suo target richiede solo il multiplo abituale di Affirm su stime che continuano a salire. Il report del trimestre di dicembre, previsto per i primi di febbraio, è la prossima prova, e le insolvenze del trimestre delle festività sono il numero da monitorare.
Quindi, quanto vale realmente il titolo Affirm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Affirm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!