

Punti Chiave
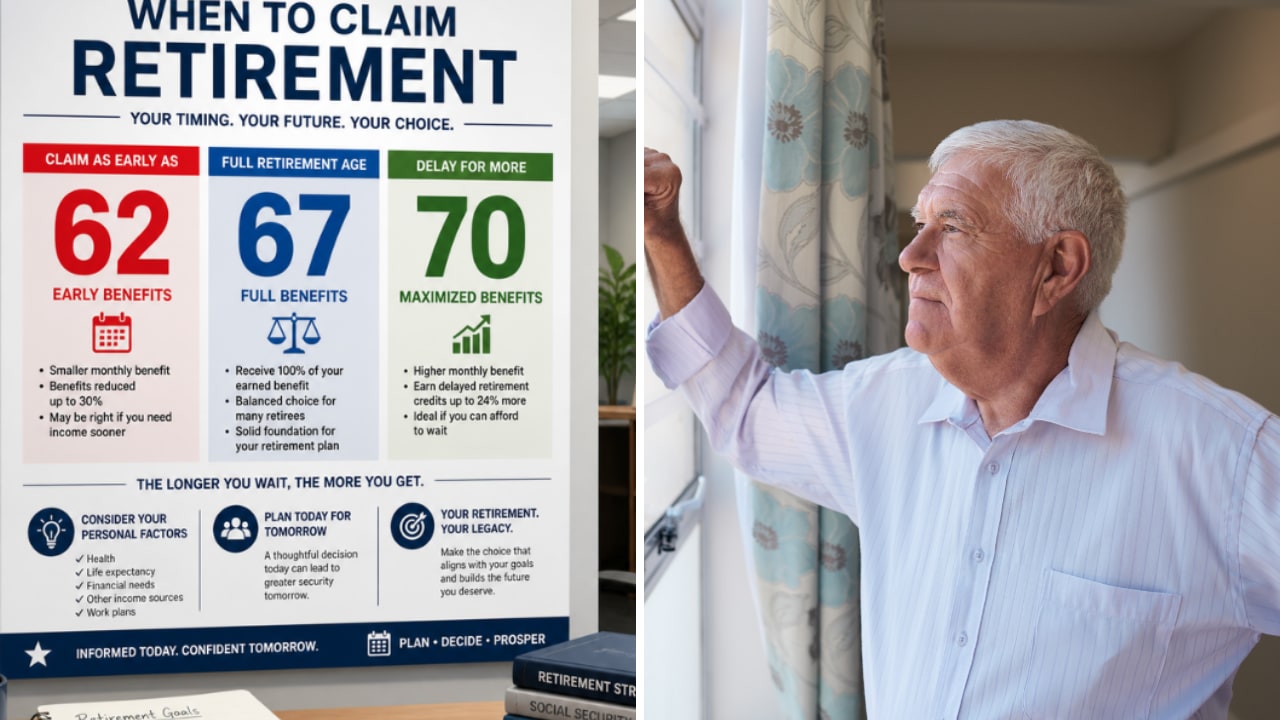
- Per chiunque sia nato nel 1960 o dopo, richiedere la Social Security a 62 anni riduce l'assegno mensile del 30% per tutta la vita, quindi un beneficio di $2.000 a 67 anni diventa $1.400.
- Rispetto all'attesa fino a 67 anni, richiedere a 62 anni risulta vantaggioso in totale fino all'età di 78 anni e 8 mesi, quindi si adatta a chi non si aspetta di vivere così a lungo.
- Un percettore di reddito più basso il cui coniuge aspetta fino a 70 anni può richiedere a 62 anni, perché un coniuge superstite riceve il più alto tra il proprio beneficio e il beneficio di sopravvivenza, mai entrambi.
- Prima dell'età pensionabile completa, la Social Security trattiene $1 per ogni $2 guadagnati oltre $25.560 nel 2027, quindi richiedere a 62 anni funziona meglio per chi ha smesso di lavorare.
Richiedere la Social Security a 62 anni è di solito un errore. Per chiunque sia nato nel 1960 o dopo, riduce l'assegno mensile del 30%, e questa riduzione dura per tutta la vita.
Ma "di solito" non significa sempre. Vedo tre situazioni in cui prendere i soldi a 62 anni ha senso, e una di queste dipende da un limite che la Social Security ha stabilito per il 2027 questo mese.
Cosa costa richiedere a 62 anni
Prendiamo un lavoratore ipotetico nato nel 1960 o dopo il cui beneficio all'età pensionabile completa, 67 anni, sarebbe di $2.000 al mese. Se lo richiede a 62 anni, la Social Security paga $1.400 invece.
Richiedere in anticipo fa sì che questo lavoratore riceva 60 assegni da $1.400, o $84.000, prima che una richiesta a 67 anni avrebbe pagato un centesimo. Da 67 anni in poi, però, aspettare avrebbe significato $600 in più ogni mese. Dividendo $84.000 per $600, ci vogliono 140 mesi, o 11 anni e 8 mesi, per colmare quel divario.
Quindi questo lavoratore risulta avvantaggiato richiedendo a 62 anni fino a 78 anni e 8 mesi, e rimane ulteriormente indietro ogni mese dopo quell'età.
6 titoli dividendi sicuri che pagano ai pensionati rendimenti del 6%+
Ci sono oltre 100 titoli che pagano dividendi annuali del 6%+ oggi.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora crediamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi gratuitamente come parte del nostro nuovo rapporto di investimento, a cui puoi accedere proprio qui.
1. Non ti aspetti di arrivare ai tuoi 70 anni avanzati
Se la tua salute o la tua storia familiare suggeriscono che probabilmente non vivrai oltre i tuoi 70 anni avanzati, gli assegni più piccoli a 62 anni si sommano a più soldi.
Ovviamente, oltre ad essere una conclusione totalmente macabra, ammettiamolo – nessuno lo sa per certo, e chiunque sopravviva alle probabilità mantiene l'assegno più piccolo per tutta la vita.
Un percettore di reddito più alto sposato ha anche più della propria aspettativa di vita da valutare. La Social Security riduce il beneficio di una vedova o di un vedovo quando il coniuge defunto ha preso un beneficio pensionistico ridotto. Quindi richiedere a 62 anni può ridurre l'assegno su cui un coniuge superstite deve vivere.
2. Sei il percettore di reddito più basso e il tuo coniuge aspetta fino a 70 anni
Il percettore di reddito più basso può permettersi di richiedere in anticipo, grazie a quelle stesse regole per i superstiti. Una vedova o un vedovo che aspetta fino all'età pensionabile completa riceve il 100% del beneficio del coniuge defunto, più i crediti per il pensionamento ritardato che il coniuge defunto ha guadagnato. Quei crediti aggiungono l'8% per ogni anno dopo i 67 anni, fino a 70.
Supponiamo che il percettore di reddito più alto sia il nostro lavoratore ipotetico e aspetti fino a 70 anni. Tre anni di crediti aggiungono il 24% a quei $2.000, per un totale di $2.480 al mese. Se muore per primo, dopo aver raggiunto i 70 anni, un coniuge superstite all'età pensionabile completa riceve gli stessi $2.480. (Il beneficio di sopravvivenza è più piccolo se viene preso prima.)
La Social Security non paga mai a qualcuno che ha diritto a due benefici più del singolo beneficio più alto. Quindi una volta che inizia il beneficio di sopravvivenza, l'assegno ridotto del percettore di reddito più basso non conta più, purché sia inferiore a $2.480. La loro richiesta anticipata costa loro soldi solo mentre entrambi i coniugi sono vivi.
Ecco perché mi piace questa strategia divisa. Il percettore di reddito più basso ottiene un reddito a 62 anni, e aspettando, il percettore di reddito più alto assicura l'assegno più grande per qualunque coniuge viva più a lungo.
3. Hai smesso di lavorare e hai bisogno dei soldi
Prendere i benefici a 62 anni mentre si percepisce ancora uno stipendio si scontra con il test dei guadagni della Social Security. Prima dell'anno in cui il richiedente raggiunge l'età pensionabile completa, la Social Security trattiene $1 di benefici per ogni $2 di guadagni oltre un limite annuale. Quel limite è di $24.480 nel 2026, salendo a $25.560 nel 2027.
Ma qualcuno che ha smesso di lavorare, non ha altri redditi e non riesce a cavarsela con i propri risparmi... ha bisogno di soldi ora. Anche se sono meno di quelli che otterrebbe aspettando. Nessuno dovrebbe affamarsi ora cercando di ottenere un po' di soldi in più dopo. La vita è fatta per essere vissuta e goduta.
Hai una possibilità di correzione
Francamente, se potessi permettermi di aspettare, aspetterei. Un assegno più piccolo per tutta la vita è un prezzo elevato per la maggior parte delle persone. Ma in questi tre casi, prendere i soldi a 62 anni è l'affare migliore.
E se le circostanze cambiano, c'è una via di ritorno. Entro 12 mesi dalla prima volta in cui si ha diritto, un pensionato può ritirare una richiesta una volta, per iscritto, rimborsando ogni beneficio ricevuto, e fare nuovamente domanda più tardi. Quindi qualcuno che richiede a 62 anni e poi trova un lavoro, o riceve una somma inaspettata, ha un anno per cambiare idea.
Goditi la pensione con stile con questi rendimenti da dividendi sicuri del 6%+
I dividendi possono essere la chiave per un'enorme ricchezza. Ma solo se acquisti quelli giusti.
Scegliere il titolo ad alto rendimento da dividendo giusto può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga accreditato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che crediamo ogni pensionato dovrebbe conoscere subito.
Dichiarazione di non responsabilità:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!



