Points clés
- XP (XP) a chuté d'environ 49 % sur le mois clos le 6 novembre, clôturant à 15,14 $ après que l'élection présidentielle brésilienne a déclenché une forte vente des actions financières.
- StoneCo (STNE) a reculé de 29 % le 26 octobre, illustrant la pression plus large sur les sociétés financières brésiliennes.
- UBS a maintenu sa recommandation Acheter sur XP mais a abaissé son objectif de cours à 23 $, ce qui implique une hausse potentielle d'environ 52 % par rapport au cours de clôture du 6 novembre.
- XP se négociait à environ 7,0x les bénéfices futurs, en dessous de sa moyenne sur cinq ans de 12,6x, tandis que les analystes projetaient une croissance des bénéfices jusqu'en 2028.
Que s'est-il passé ?
XP (XP) a chuté d'environ 49 % sur le mois clos le 6 novembre, la majeure partie du déclin survenant après la victoire inattendue de Luiz Inácio Lula da Silva au second tour de l'élection présidentielle brésilienne.
Lula a obtenu 51,79 % des voix le 25 octobre, battant Flávio Bolsonaro et décevant les investisseurs qui anticipaient une administration plus favorable aux marchés.
XP a plongé d'environ 48 % le 26 octobre, atteignant un plus bas sur 52 semaines, tandis que StoneCo (STNE) reculait de 29 % alors que les investisseurs réévaluaient les perspectives économiques du Brésil.
XP avait bondi d'environ 34 % le 5 octobre, tandis qu'UBS relevait son objectif de cours de 25 $ à 37 $ le 8 octobre dans un contexte d'optimisme croissant autour des actions financières brésiliennes.
Bank of America a noté que XP avait doublé depuis ses plus bas d'août avant l'élection.
Citi a dégradé XP de Acheter à Neutre le 27 octobre, abaissant son objectif de cours de 25 $ à 15 $.
Morgan Stanley et Santander ont également dégradé l'action, reflétant des inquiétudes concernant les futurs flux d'investissement, l'activité sur les marchés actions et les volumes de trading.
Ces risques sont importants car XP génère une partie de ses revenus à partir des actifs clients, des produits d'investissement et de l'activité de trading.
Lors de la conférence téléphonique sur les résultats du deuxième trimestre de XP, le PDG Thiago Maffra a déclaré que lorsque les volumes de trading « augmentent, nous gagnons plus d'argent », soulignant comment une activité plus forte dans ses activités de trading institutionnel et de détail peut soutenir les revenus.
Malgré l'incertitude, UBS a maintenu sa recommandation Acheter le 5 novembre tout en réduisant son objectif de cours de 37 $ à 23 $, ce qui implique une hausse potentielle d'environ 52 % par rapport au cours de clôture de XP à 15,14 $ le 6 novembre.
Goldman Sachs a également maintenu sa recommandation Acheter le 12 novembre, bien qu'il ait abaissé son objectif de cours de 36 $ à 31 $, soulignant l'optimisme continu de certains analystes malgré l'incertitude liée à l'élection.
L'action XP est-elle sous-évaluée ou surévaluée ?
À environ 15 $ par action, XP semble potentiellement sous-évaluée, bien que l'incertitude politique au Brésil et le risque d'une activité d'investissement plus faible aident à expliquer sa valorisation à prix réduit.
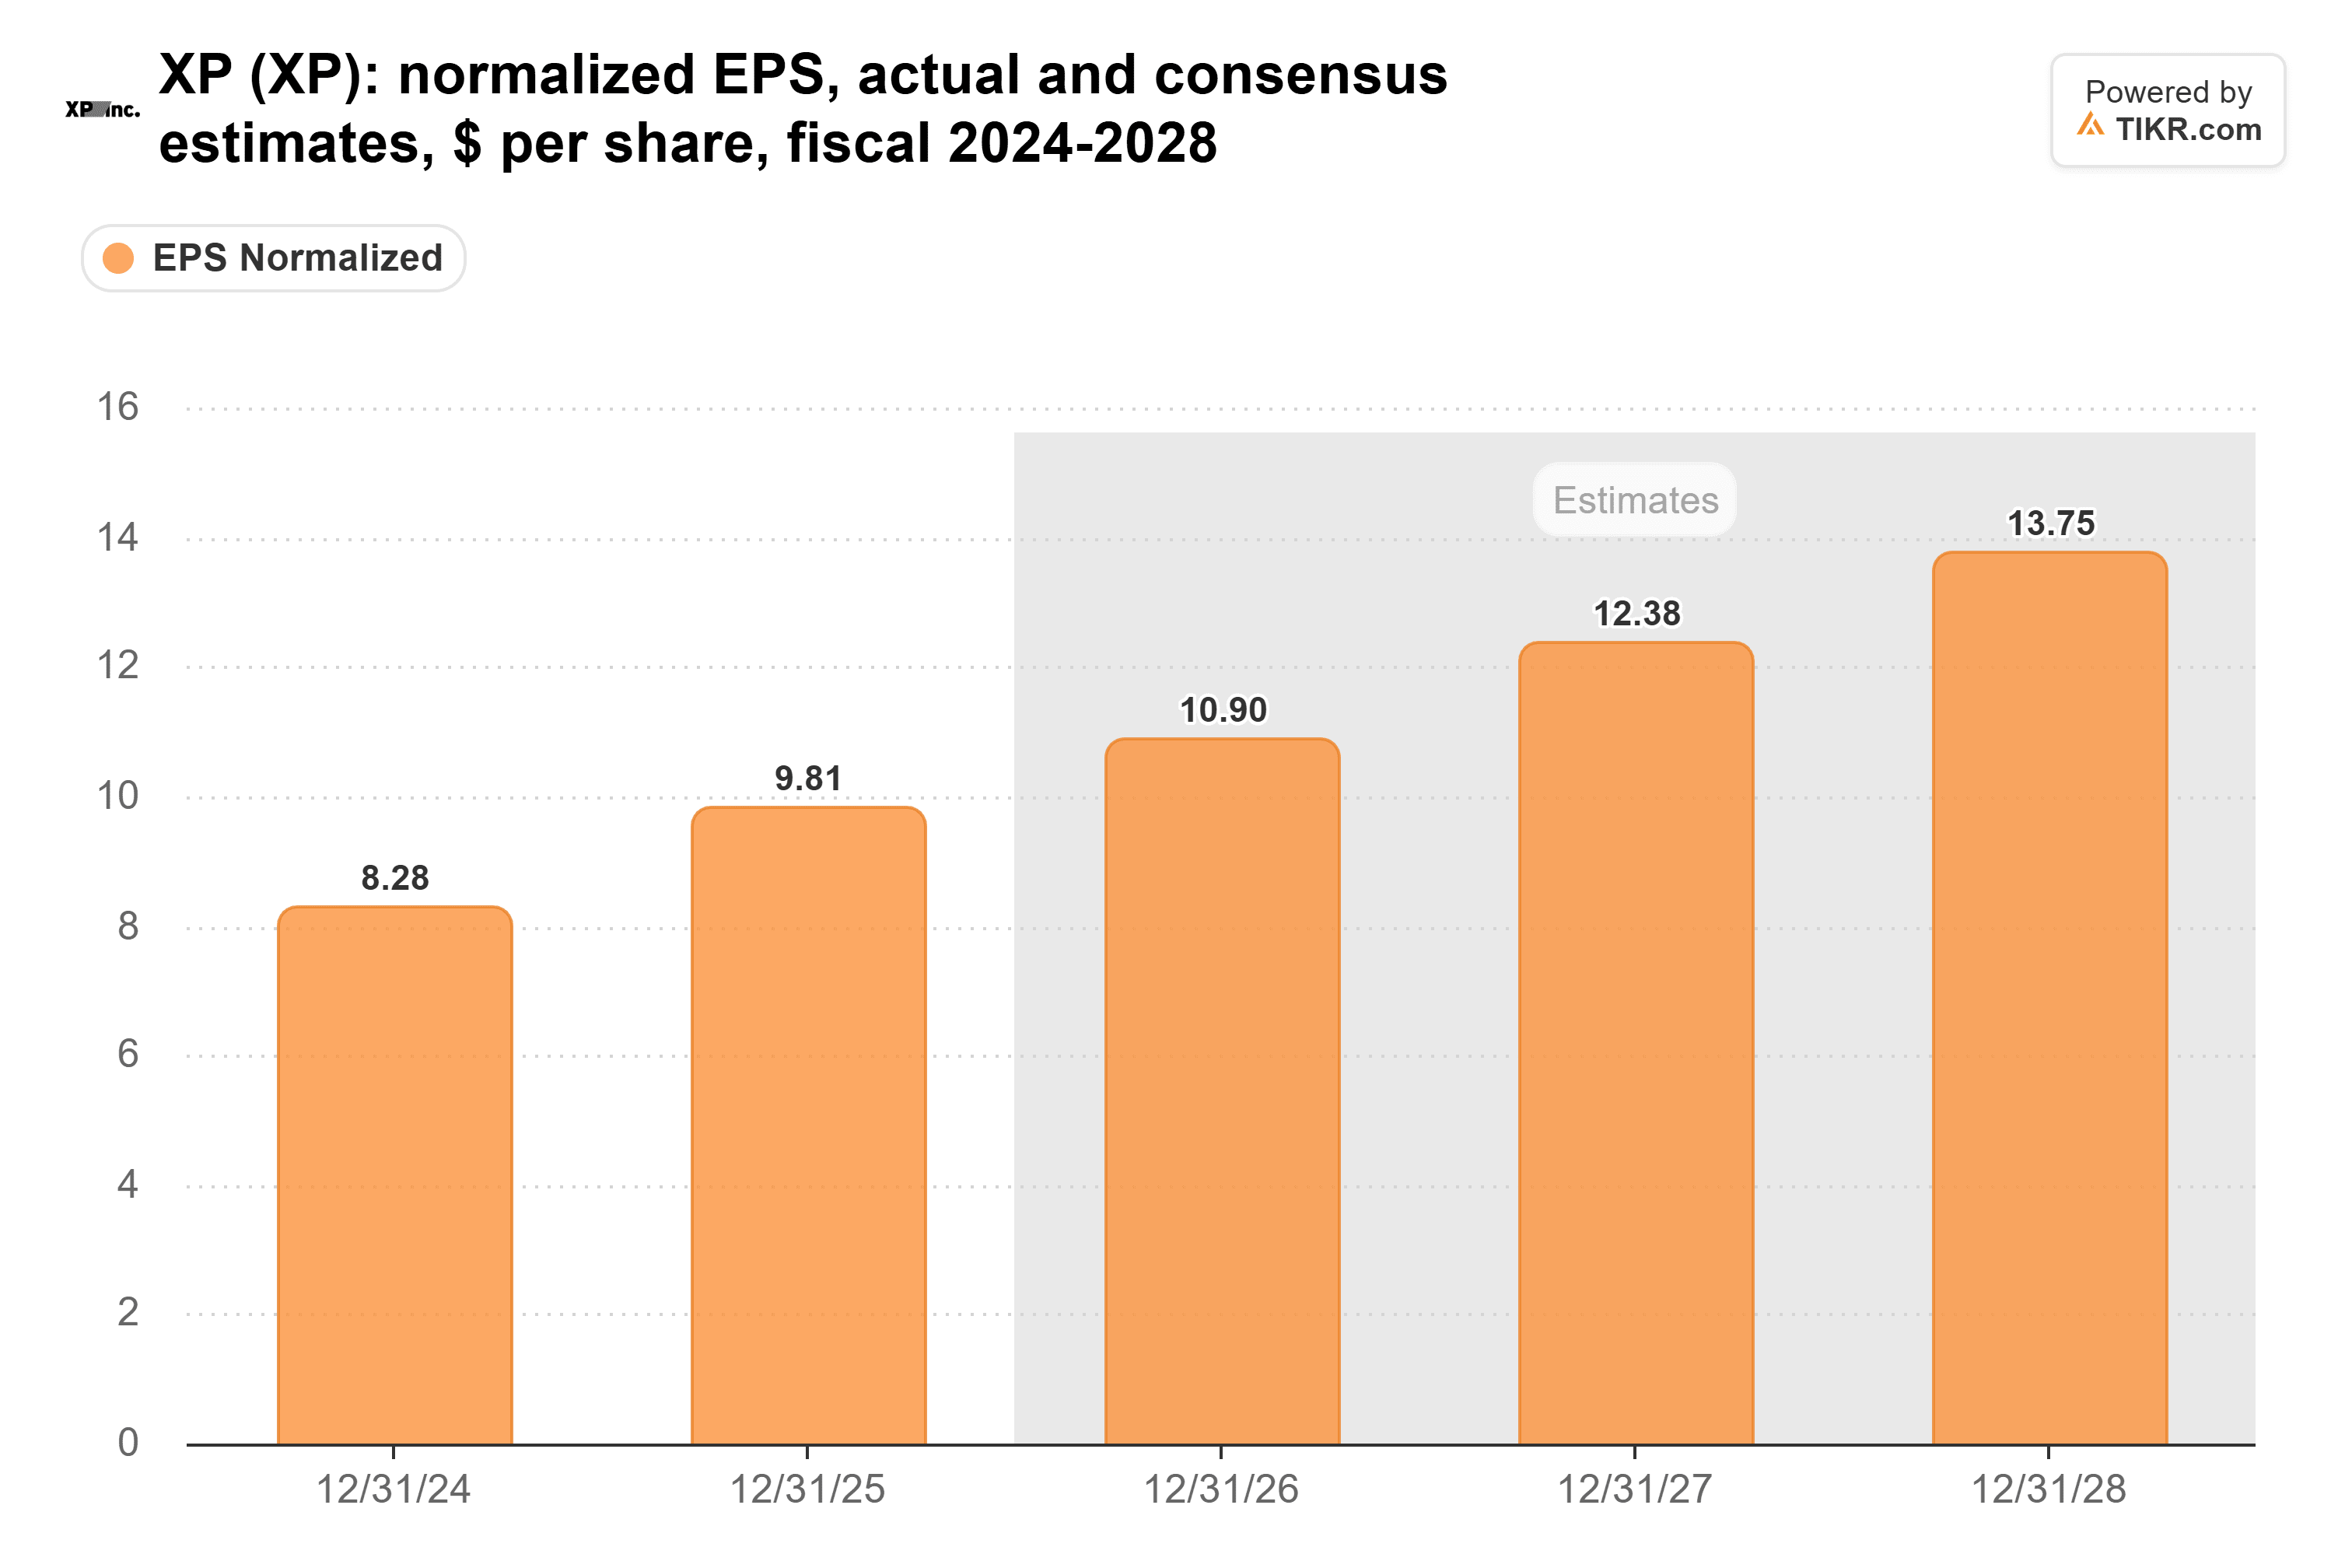
Selon les estimations TIKR datées du 29 octobre, le BPA normalisé devrait augmenter de 9,81 R$ en exercice 2025 à 10,90 R$ en 2026, représentant une croissance d'environ 11 %.
Les analystes s'attendaient à ce que le BPA normalisé atteigne 13,75 R$ d'ici l'exercice 2028, soit environ 40 % au-dessus des niveaux de l'exercice 2025.
XP se négociait à environ 7,0x les bénéfices futurs le 6 novembre, contre une moyenne sur cinq ans de 12,6x, suggérant une décote substantielle par rapport à sa valorisation historique.
Le multiple a également atteint un plus bas sur cinq ans d'environ 6,5x le 2 novembre.
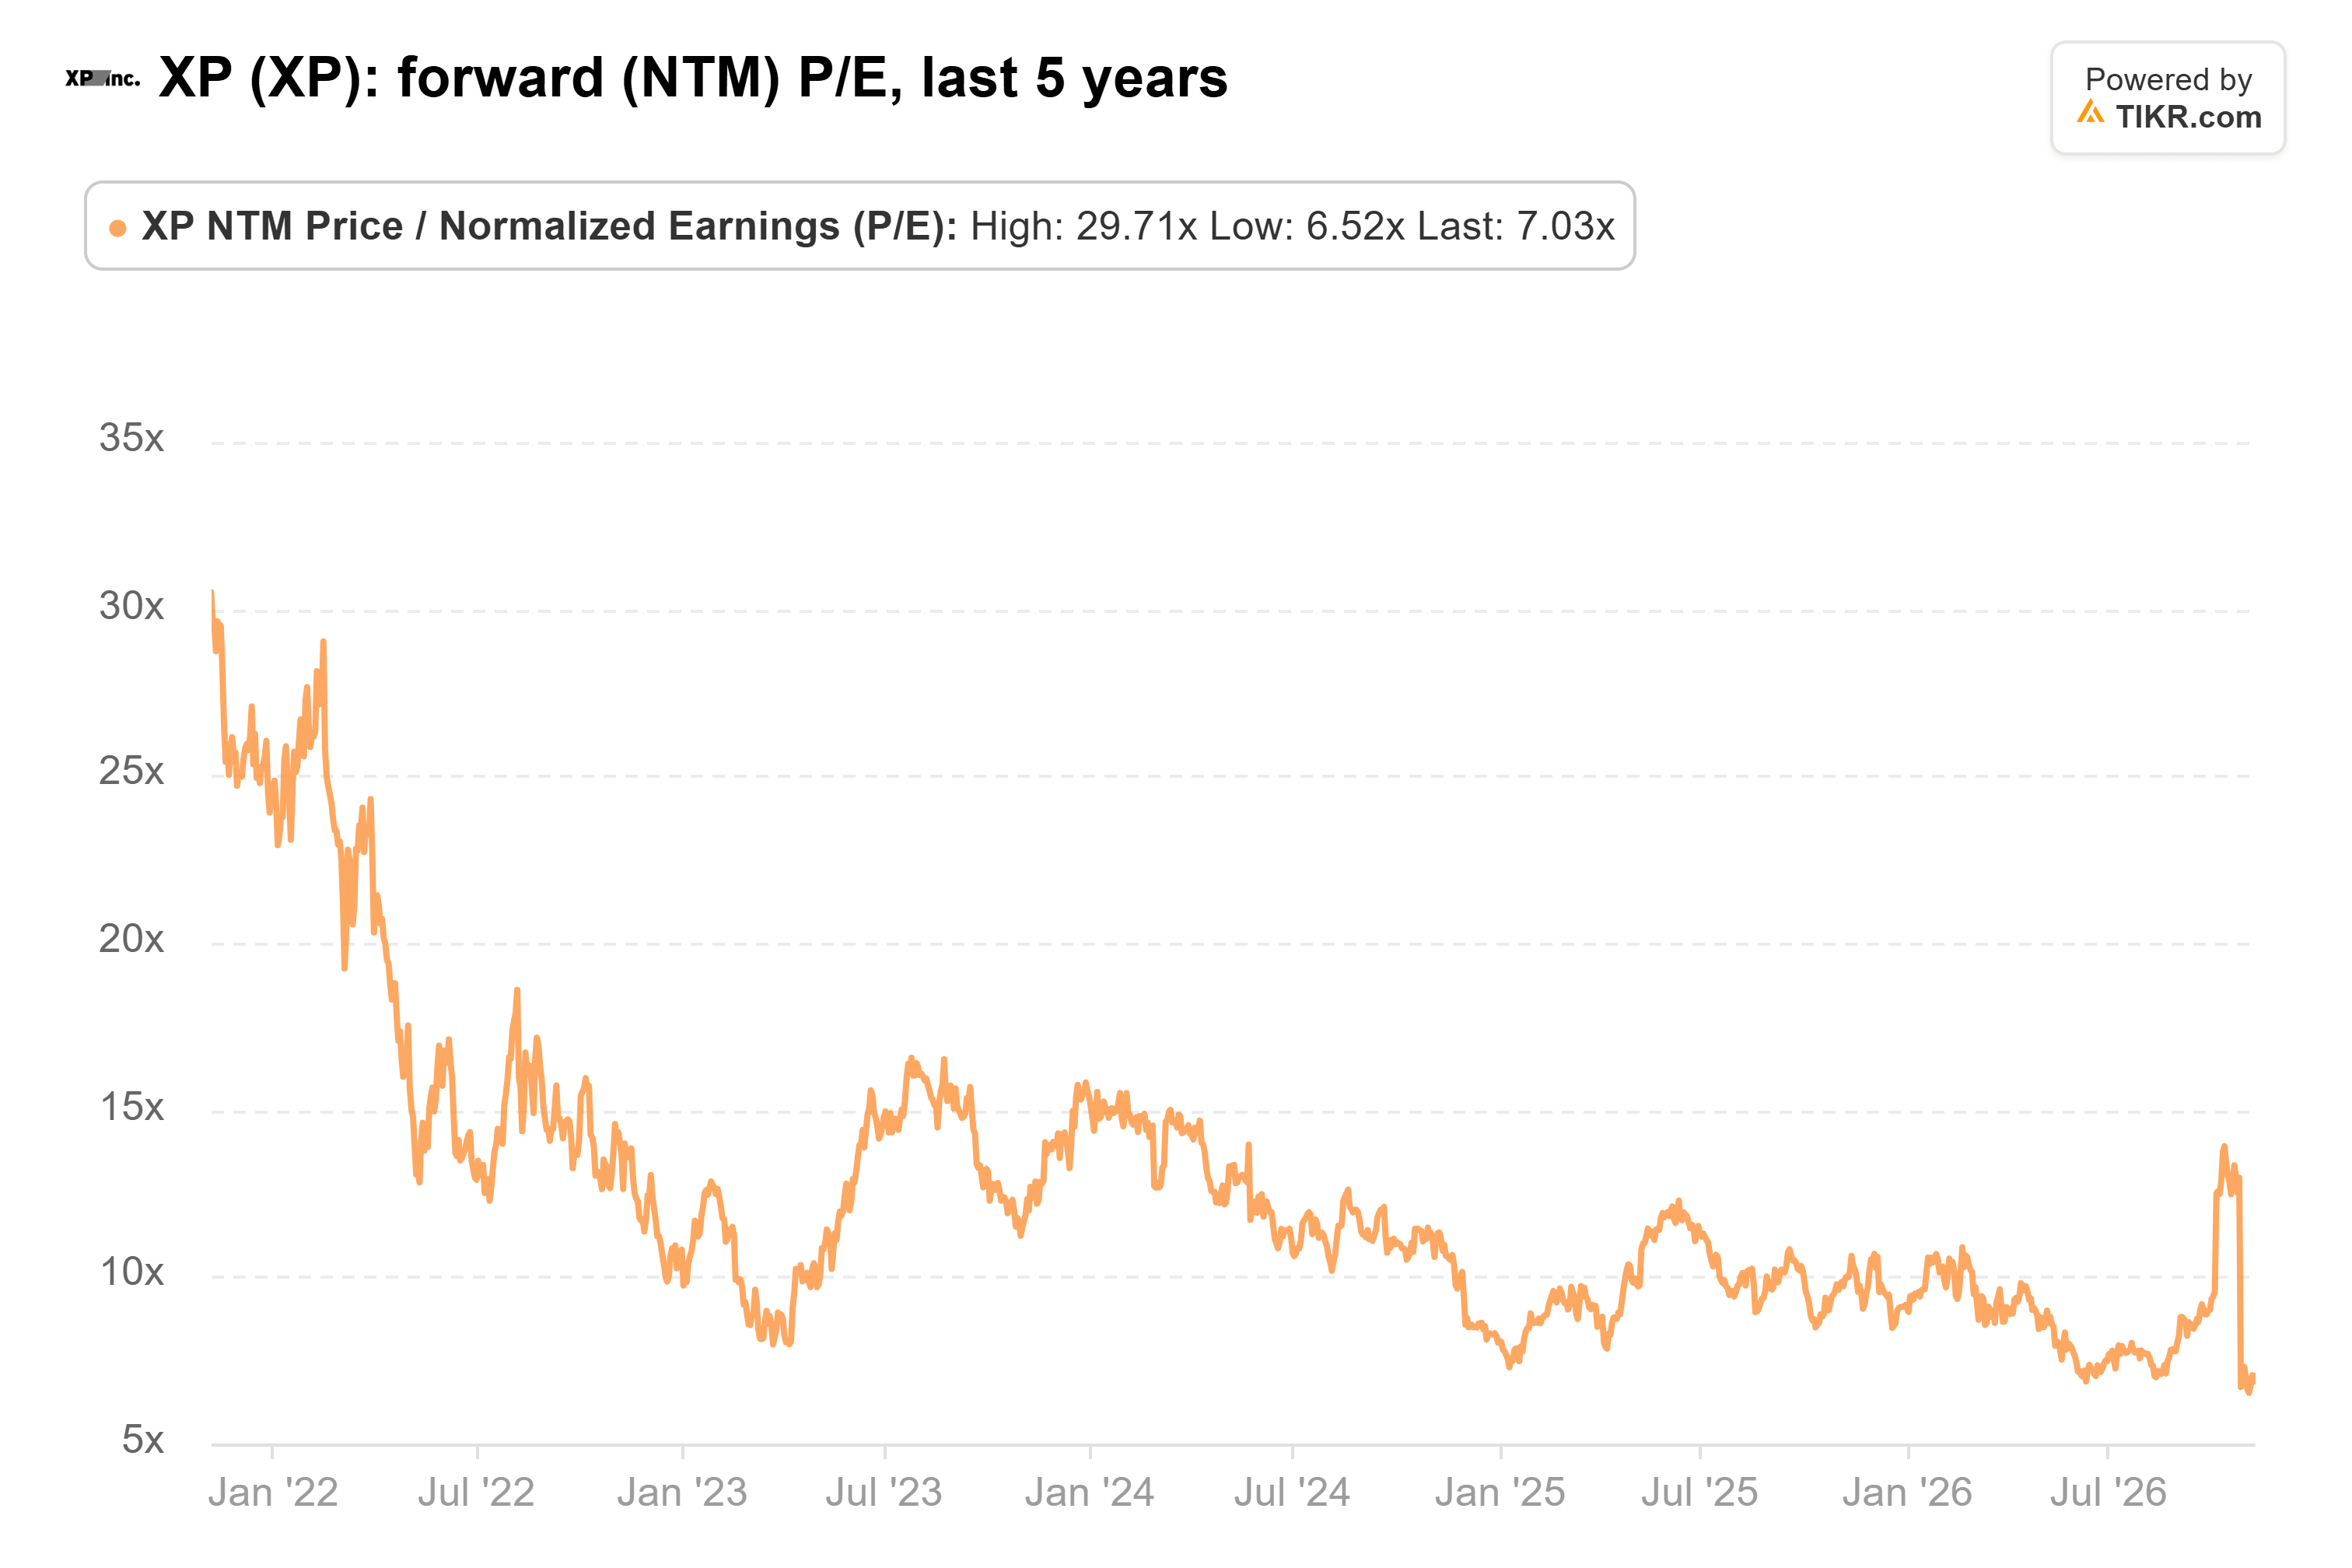
L'objectif de 23 $ d'UBS implique environ 10,6x les bénéfices futurs, en supposant que les estimations restent inchangées, toujours en dessous de la moyenne historique de XP.
Cependant, l'objectif de 15 $ de Citi suggère un potentiel de hausse limité, tandis que des entrées de fonds clients plus faibles, des volumes de trading en baisse et des révisions à la baisse des bénéfices pourraient justifier une décote prolongée.
Selon le site des relations avec les investisseurs de XP, les résultats du troisième trimestre sont prévus pour le 16 novembre après la clôture du marché américain.
Bien que ces résultats couvrent la période précédant l'élection, les commentaires de la direction pourraient fournir un aperçu de ses perspectives post-électorales.
Au cours des 12 prochains mois, la reprise de XP dépendra de la croissance de sa clientèle, de l'activité de trading et des révisions de bénéfices. Des fondamentaux plus solides pourraient soutenir un rebond vers l'objectif d'UBS, tandis qu'une faiblesse persistante pourrait limiter la hausse.
Alors, quelle est la valeur réelle de l'action XP ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que XP pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !