Points clés
- Micron et SK hynix ont chuté le 16 novembre avant les résultats de Nvidia, et ce même après que Micron ait réalisé un bénéfice record de 74,33 $ par action en 2026.
- À moins de 5 fois les bénéfices des 12 prochains mois, Micron est valorisée comme si ce boom allait s'essouffler comme ses pics de 2018 et 2022.
- Les 26 contrats pluriannuels de Micron, estimés couvrir plus de 35 % de ses revenus jusqu'en 2030, redéfinissent ce qu'est une année normale.
Micron Technology (MU) et SK hynix (SKHY) ont de nouveau chuté le 16 novembre alors que la vente de titres du secteur de la mémoire s'intensifiait avant les résultats de Nvidia du 17 novembre, sur fond d'inquiétudes concernant les dépenses en IA.
Un investisseur sur r/stocks a résumé pourquoi Micron n'arrive pas à décoller : « Micron a gagné 74,33 $ par action l'année dernière. Les neuf années précédentes totalisaient 39,64 $. » Selon ses calculs, cela représente 10 fois les bénéfices de l'an dernier, mais 68 fois la moyenne sur 10 ans de 11,40 $. Puis la question : « Que faudrait-il pour que vous considériez 74 $ comme une année normale ? »
Question pertinente. Je pense que Micron est plus proche d'une réponse que son cours ne le laisse entendre.
Les analystes attendent bien plus que 74 $ de Micron
Le consensus prévoit que le BPA normalisé de Micron plus que double pour atteindre 176,50 $ en 2027, puis 207,76 $ en 2028.
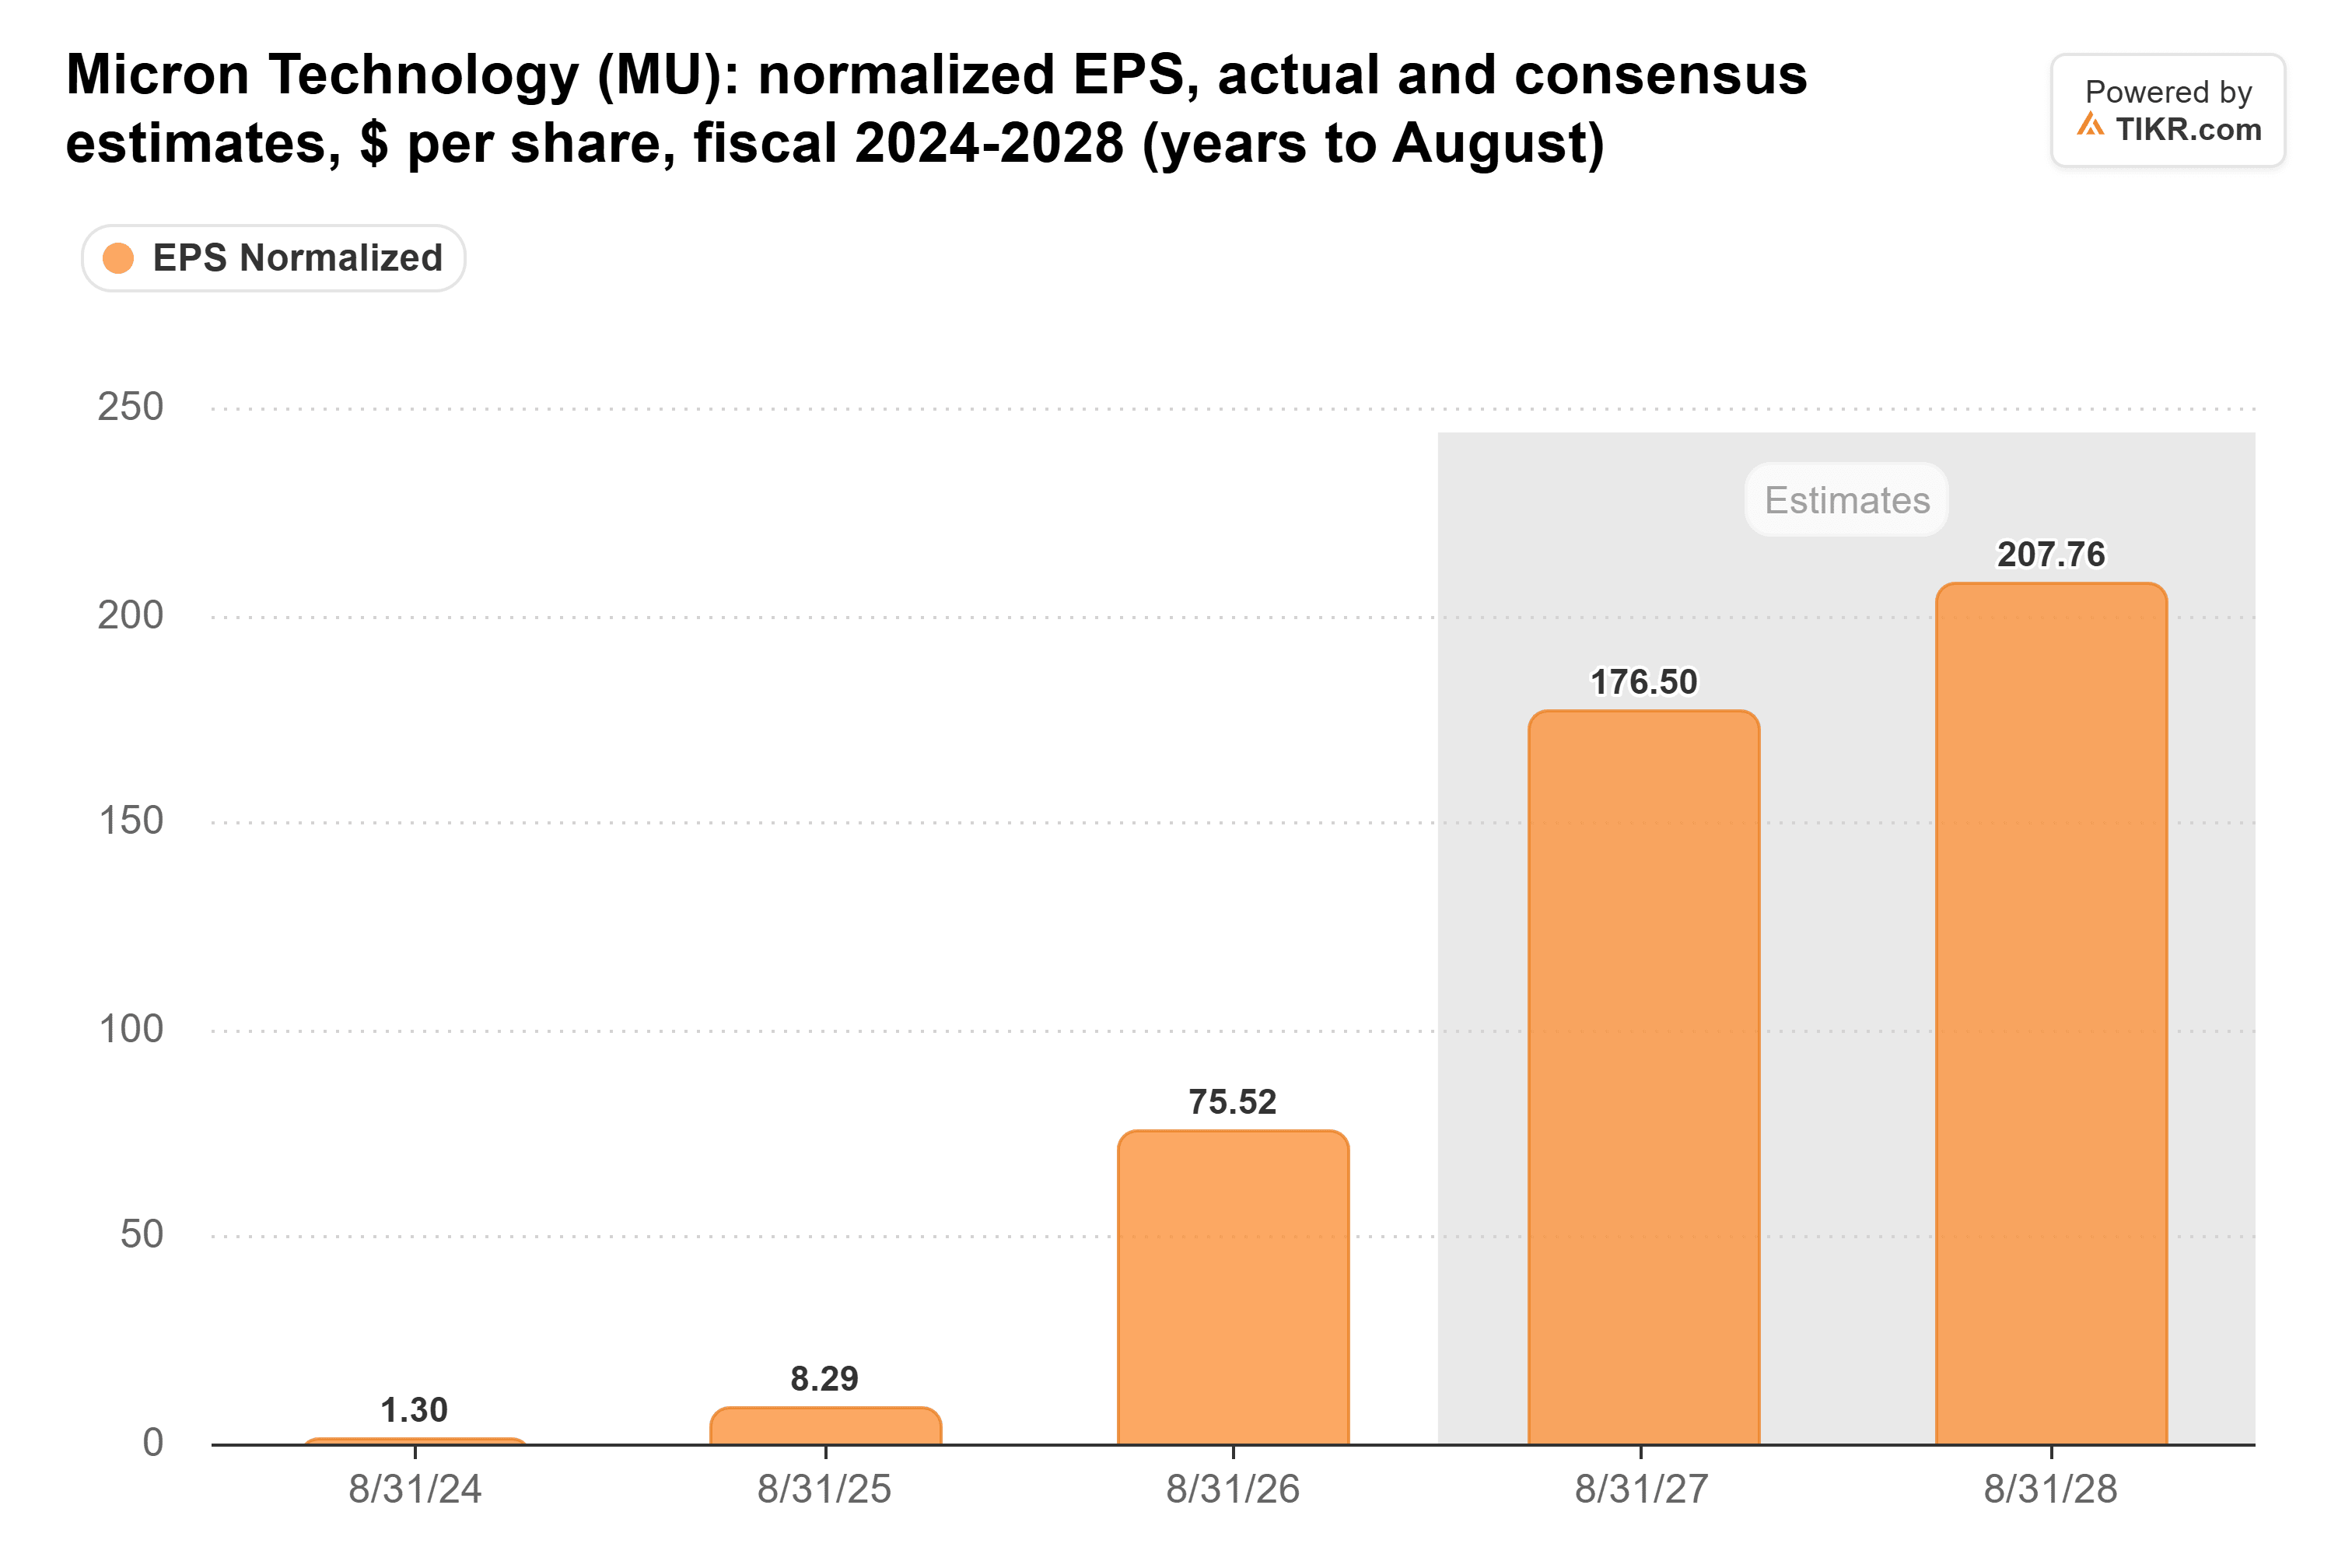
Pourtant, Micron se négocie à moins de 5 fois les bénéfices des 12 prochains mois, à peu près là où son PER forward se situait au pic de 2018. Les investisseurs parient que ces estimations ne tiendront pas. Si elles tiennent, le potentiel de hausse est énorme.
TIKR suit 49 analystes sur Micron. Combien disent « Acheter » ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Micron, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Micron
La mémoire a déjà brûlé les investisseurs
Les 11,51 $ par action de 2018 sont tombés à 2,37 $ deux ans plus tard, et les 7,75 $ de 2022 sont devenus une perte de 5,34 $ l'année suivante. Le résultat net montre ce retournement brutal :
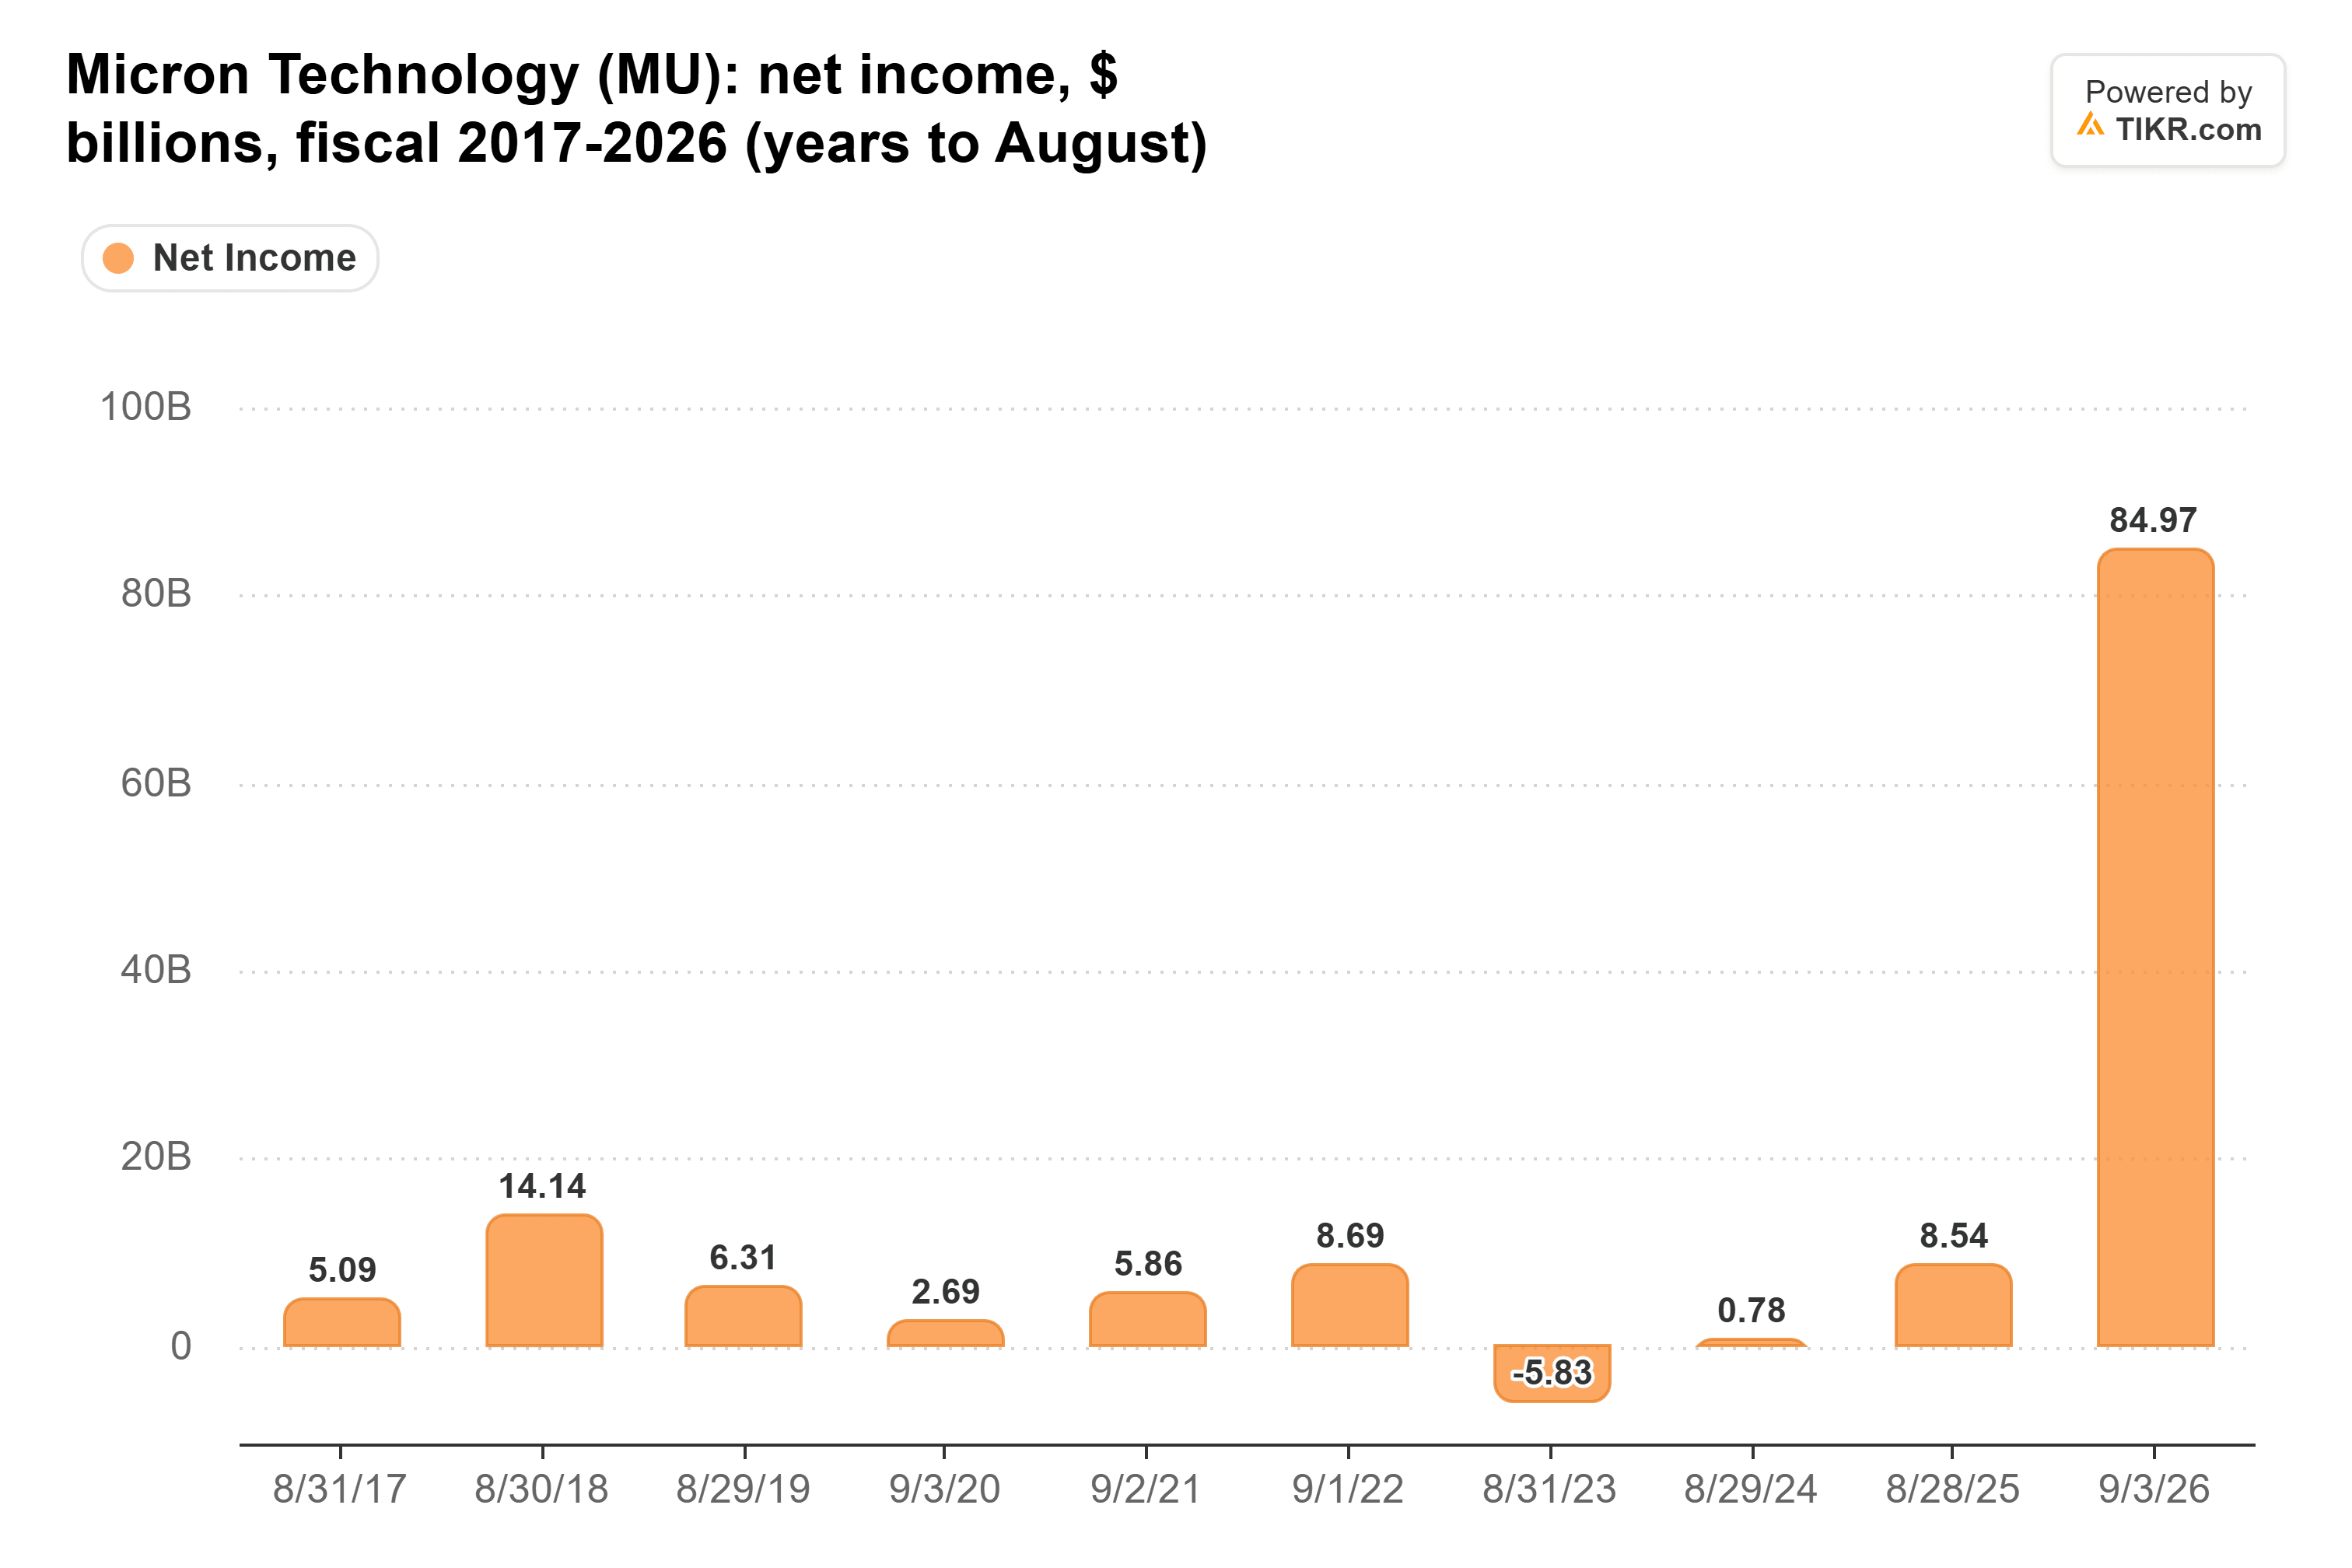
Le record de 2026 est principalement dû aux prix. Les prix de la DRAM ont augmenté d'environ 180 % et ceux de la NAND d'environ 200 %, tandis que les volumes expédiés ont progressé dans la fourchette du milieu des 20 %, selon le rapport annuel de Micron. Lorsque les prix se sont retournés la dernière fois, la marge brute est passée de 45,2 % en 2022 à -9,1 % en 2023.
Les contrats changent la définition d'une année normale
Un autre lecteur a fixé la barre : des contrats couvrant « une grande part des ventes pendant 2 ou 3 années consécutives, plus un free cash flow proche de ce BPA. »
Micron a signé 26 accords de type take-or-pay que la direction estime couvrir plus de 35 % des revenus jusqu'en 2030, et plus de 75 % de la production de 2027 est engagée. Pour ses accords avec des fourchettes de prix, Micron s'attend à des marges brutes significativement supérieures à son meilleur trimestre de tout cycle passé, même aux prix planchers.
Les concurrents voient la même tension. SK hynix a déclaré lors de sa conférence téléphonique du 28 octobre que sa production de DRAM et de HBM est pratiquement vendue jusqu'en 2029, en comptant les accords en cours de négociation.
Le test de trésorerie est à moitié réussi. Le free cash flow de 2026 de 59,0 milliards de $ était inférieur au résultat net de 85,0 milliards de $, en partie parce que les créances ont immobilisé 25,2 milliards de $ de trésorerie opérationnelle. Mais le seul quatrième trimestre a généré 32,9 milliards de $, soit environ deux fois son free cash flow total de 2017 à 2025.
Il faudra une année difficile pour Micron
De nouvelles usines de Micron, de ses rivaux et du chinois CXMT commenceront leur production en 2027 et 2028, et le consensus prévoit déjà une baisse de la marge brute de 87,0 % en 2027 à 65,5 % d'ici 2030.
Néanmoins, je pense que Micron est bien placée pour gagner sur le long terme. Les investisseurs l'admettront la première fois que les prix de la mémoire baisseront et que les bénéfices resteront au-dessus de tous les pics passés parce que les contrats tiendront, un test qu'aucun d'eux n'a encore affronté. Le premier point de contrôle est le rapport du premier trimestre de décembre, que la direction s'attend à être le point bas de la marge brute pour 2027.
Alors, quelle est la valeur réelle de l'action Micron ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Micron pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !