

Points clés
- Qualcomm (QCOM) Le PDG Cristiano Amon a déclaré qu'il n'y avait pas de correction de l'IA dans son entreprise, citant une forte demande de semi-conducteurs et des pénuries d'approvisionnement à l'échelle du secteur malgré la récente vente de titres technologiques.
- NVIDIA (NVDA) fait face à la publication de ses résultats trimestriels le 17 novembre suite à la démission de Jensen Huang, les investisseurs surveillant si la demande en infrastructures d'IA peut soutenir ses prévisions de croissance agressives.
- NVIDIA se négociait à 14,3x les bénéfices anticipés le 11 novembre, contre une moyenne quinquennale de 35,7x, tandis que les estimations TIKR projetaient une croissance du chiffre d'affaires d'environ 68 % pour l'exercice se terminant en janvier 2028.
- Les prévisions de chiffre d'affaires de NVIDIA suggèrent que la demande d'IA reste forte, mais ses résultats du 17 novembre doivent confirmer que cette croissance est durable. Un chiffre d'affaires supérieur à 110,2 milliards de dollars et des prévisions solides pour le trimestre à venir renforceraient cette perspective.
Que s'est-il passé ?
Qualcomm (QCOM) Le PDG Cristiano Amon a rejeté les inquiétudes concernant un ralentissement de la demande en intelligence artificielle dans une interview pour Yahoo Finance publiée le 12 novembre.
« Il n'y a pas de correction de l'IA chez Qualcomm », a déclaré Amon, expliquant que l'expansion de l'entreprise dans les puces IA pour centres de données en est encore à ses débuts.
Ses commentaires sont intervenus alors que NVIDIA (NVDA) faisait face à une incertitude croissante avant la publication de ses résultats trimestriels le 17 novembre.
Le 12 novembre, NVIDIA a annoncé que son fondateur Jensen Huang avait démissionné de son poste de PDG, avec effet immédiat, la directrice financière Colette Kress étant nommée PDG par intérim tout en conservant ses responsabilités financières.
Cette transition à la direction a soulevé des questions sur la capacité de NVIDIA à maintenir la confiance des investisseurs pendant une période d'investissement substantiel dans les infrastructures d'IA.
Cependant, les commentaires plus larges d'Amon suggéraient que la demande en semi-conducteurs restait résiliente.
Il a décrit des pénuries dans la production de wafers, les substrats et l'assemblage des puces, affirmant que les clients continuent de demander plus de capacité que les fournisseurs ne peuvent en fournir.
Cette distinction est importante pour NVIDIA car des contraintes d'approvisionnement peuvent retarder les revenus sans nécessairement indiquer une demande sous-jacente plus faible.
La question centrale est de savoir si les prochains résultats de NVIDIA peuvent soutenir cette confiance malgré l'incertitude liée à la direction et les inquiétudes concernant les futurs investissements en IA.
Les prévisions de chiffre d'affaires de NVIDIA indiquent toujours une forte demande d'IA
Malgré la récente volatilité des marchés, Wall Street continue de projeter une croissance substantielle du chiffre d'affaires pour NVIDIA.
L'entreprise a généré environ 215,9 milliards de dollars de chiffre d'affaires au cours de son exercice clos en janvier 2026, représentant une croissance de 65 % par rapport à l'année précédente.
Selon les estimations consensuelles TIKR au 11 novembre, les analystes projetaient un chiffre d'affaires d'environ 412 milliards de dollars pour l'exercice se terminant en janvier 2027, suivi de 691 milliards de dollars en janvier 2028 et 902 milliards de dollars en janvier 2029.

Ces projections impliquent une croissance du chiffre d'affaires d'environ 68 % pour l'exercice se terminant en janvier 2028, suggérant que les analystes s'attendent toujours à une expansion substantielle des investissements en infrastructures d'IA.
NVIDIA a également démontré sa capacité à dépasser ses prévisions de chiffre d'affaires trimestrielles.
Dans ses résultats du deuxième trimestre de l'exercice 2027, l'entreprise a rapporté un chiffre d'affaires de 96,2 milliards de dollars, dépassant le point médian de 91 milliards de dollars de ses prévisions précédentes.
La direction a ensuite projeté un chiffre d'affaires de 108 milliards de dollars pour le troisième trimestre, plus ou moins 2 %, plaçant le haut de fourchette de ses prévisions près de 110,2 milliards de dollars.
Un chiffre d'affaires supérieur à ce niveau renforcerait la confiance dans l'exécution de NVIDIA, bien que les prévisions pour le trimestre suivant pourraient s'avérer encore plus importantes.
Les investisseurs surveilleront si les principaux clients du cloud continuent de dépenser suffisamment dans les infrastructures d'IA pour soutenir les prévisions de chiffre d'affaires ambitieuses de l'entreprise.
L'action NVIDIA est-elle sous-évaluée ou surévaluée ?
La valorisation de NVIDIA apparaît de plus en plus attractive par rapport à sa fourchette de négociation historique, bien que la décote reflète une incertitude substantielle.
Selon les données TIKR au 11 novembre, NVIDIA se négociait à environ 14,3x les bénéfices anticipés, significativement en dessous de sa moyenne quinquennale de 35,7x.
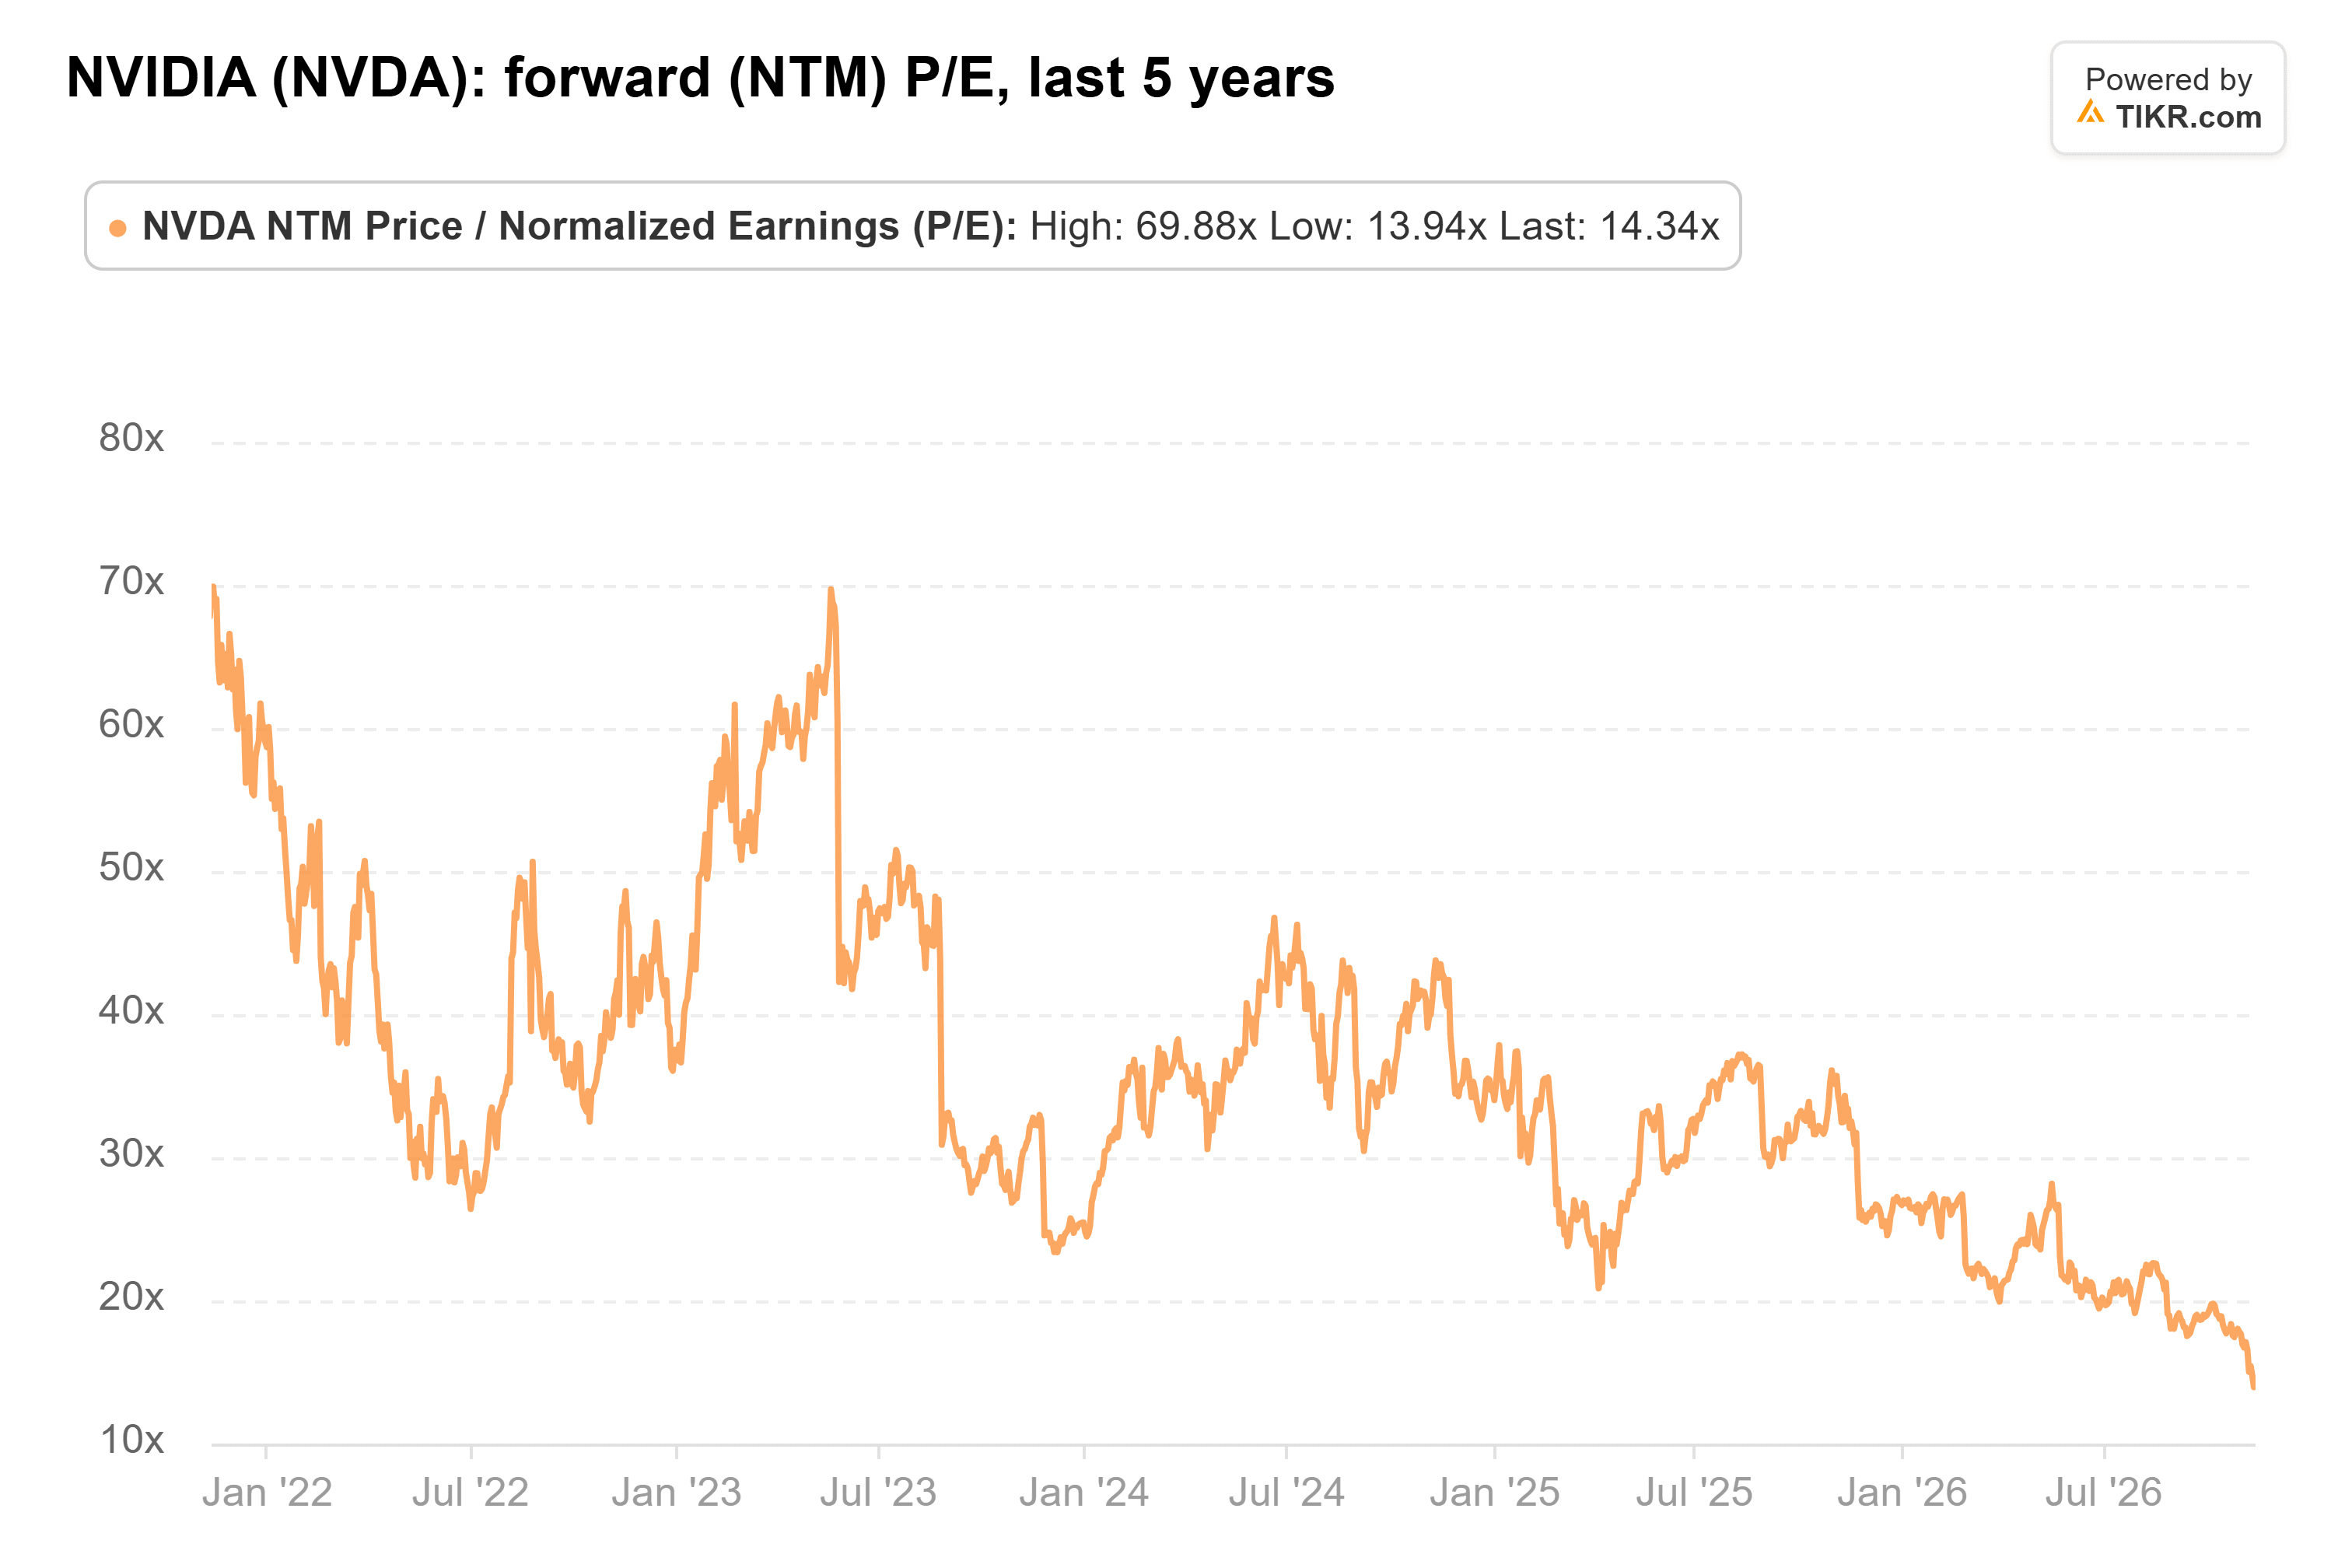
La décote substantielle suggère que les investisseurs intègrent l'incertitude liée à la direction, un ralentissement potentiel des dépenses en infrastructures d'IA et des révisions à la baisse des attentes de bénéfices futurs.
NVIDIA apparaît potentiellement sous-évaluée par rapport à sa valorisation historique, à condition que les prévisions de bénéfices des analystes restent réalisables.
Cependant, un multiple de bénéfices plus faible ne rend pas automatiquement l'action bon marché.
L'analyste de Baird Tristan Gerra a rétrogradé NVIDIA à Neutre le 11 novembre, réduisant son objectif de cours de 500 $ à 200 $ face à l'incertitude entourant les futures dépenses en infrastructures d'IA.
Gerra a averti que la croissance des dépenses d'investissement en IA parmi les principaux fournisseurs de cloud pourrait ralentir à environ 40 % ou moins en 2027, exerçant potentiellement une pression sur les perspectives de chiffre d'affaires à plus long terme de NVIDIA.
L'entreprise fait également face à des risques supplémentaires liés à de potentielles restrictions à l'exportation, des contraintes d'approvisionnement et l'incertitude entourant sa transition de direction.
Au cours des 12 prochains mois, la valorisation de NVIDIA dépendra principalement de la pérennité des investissements en infrastructures d'IA, de l'exécution de ses produits, de la stabilité de sa marge brute et de la confiance en sa direction.
Si les estimations de bénéfices futurs diminuent significativement, l'action pourrait rester sous pression malgré son multiple de bénéfices historiquement bas.
L'expansion de Qualcomm dans l'IA souligne les risques pour NVIDIA
Les perspectives financières de Qualcomm illustrent pourquoi une forte demande d'IA ne se traduit pas nécessairement par une croissance immédiate du chiffre d'affaires.
Selon les résultats de l'exercice 2026 de Qualcomm, le chiffre d'affaires déclaré est tombé à environ 43,1 milliards de dollars contre 44,3 milliards de dollars en 2025.
Les estimations consensuelles TIKR au 11 novembre projetaient environ 45,4 milliards de dollars pour l'exercice 2027 et 52,5 milliards de dollars pour l'exercice 2028.
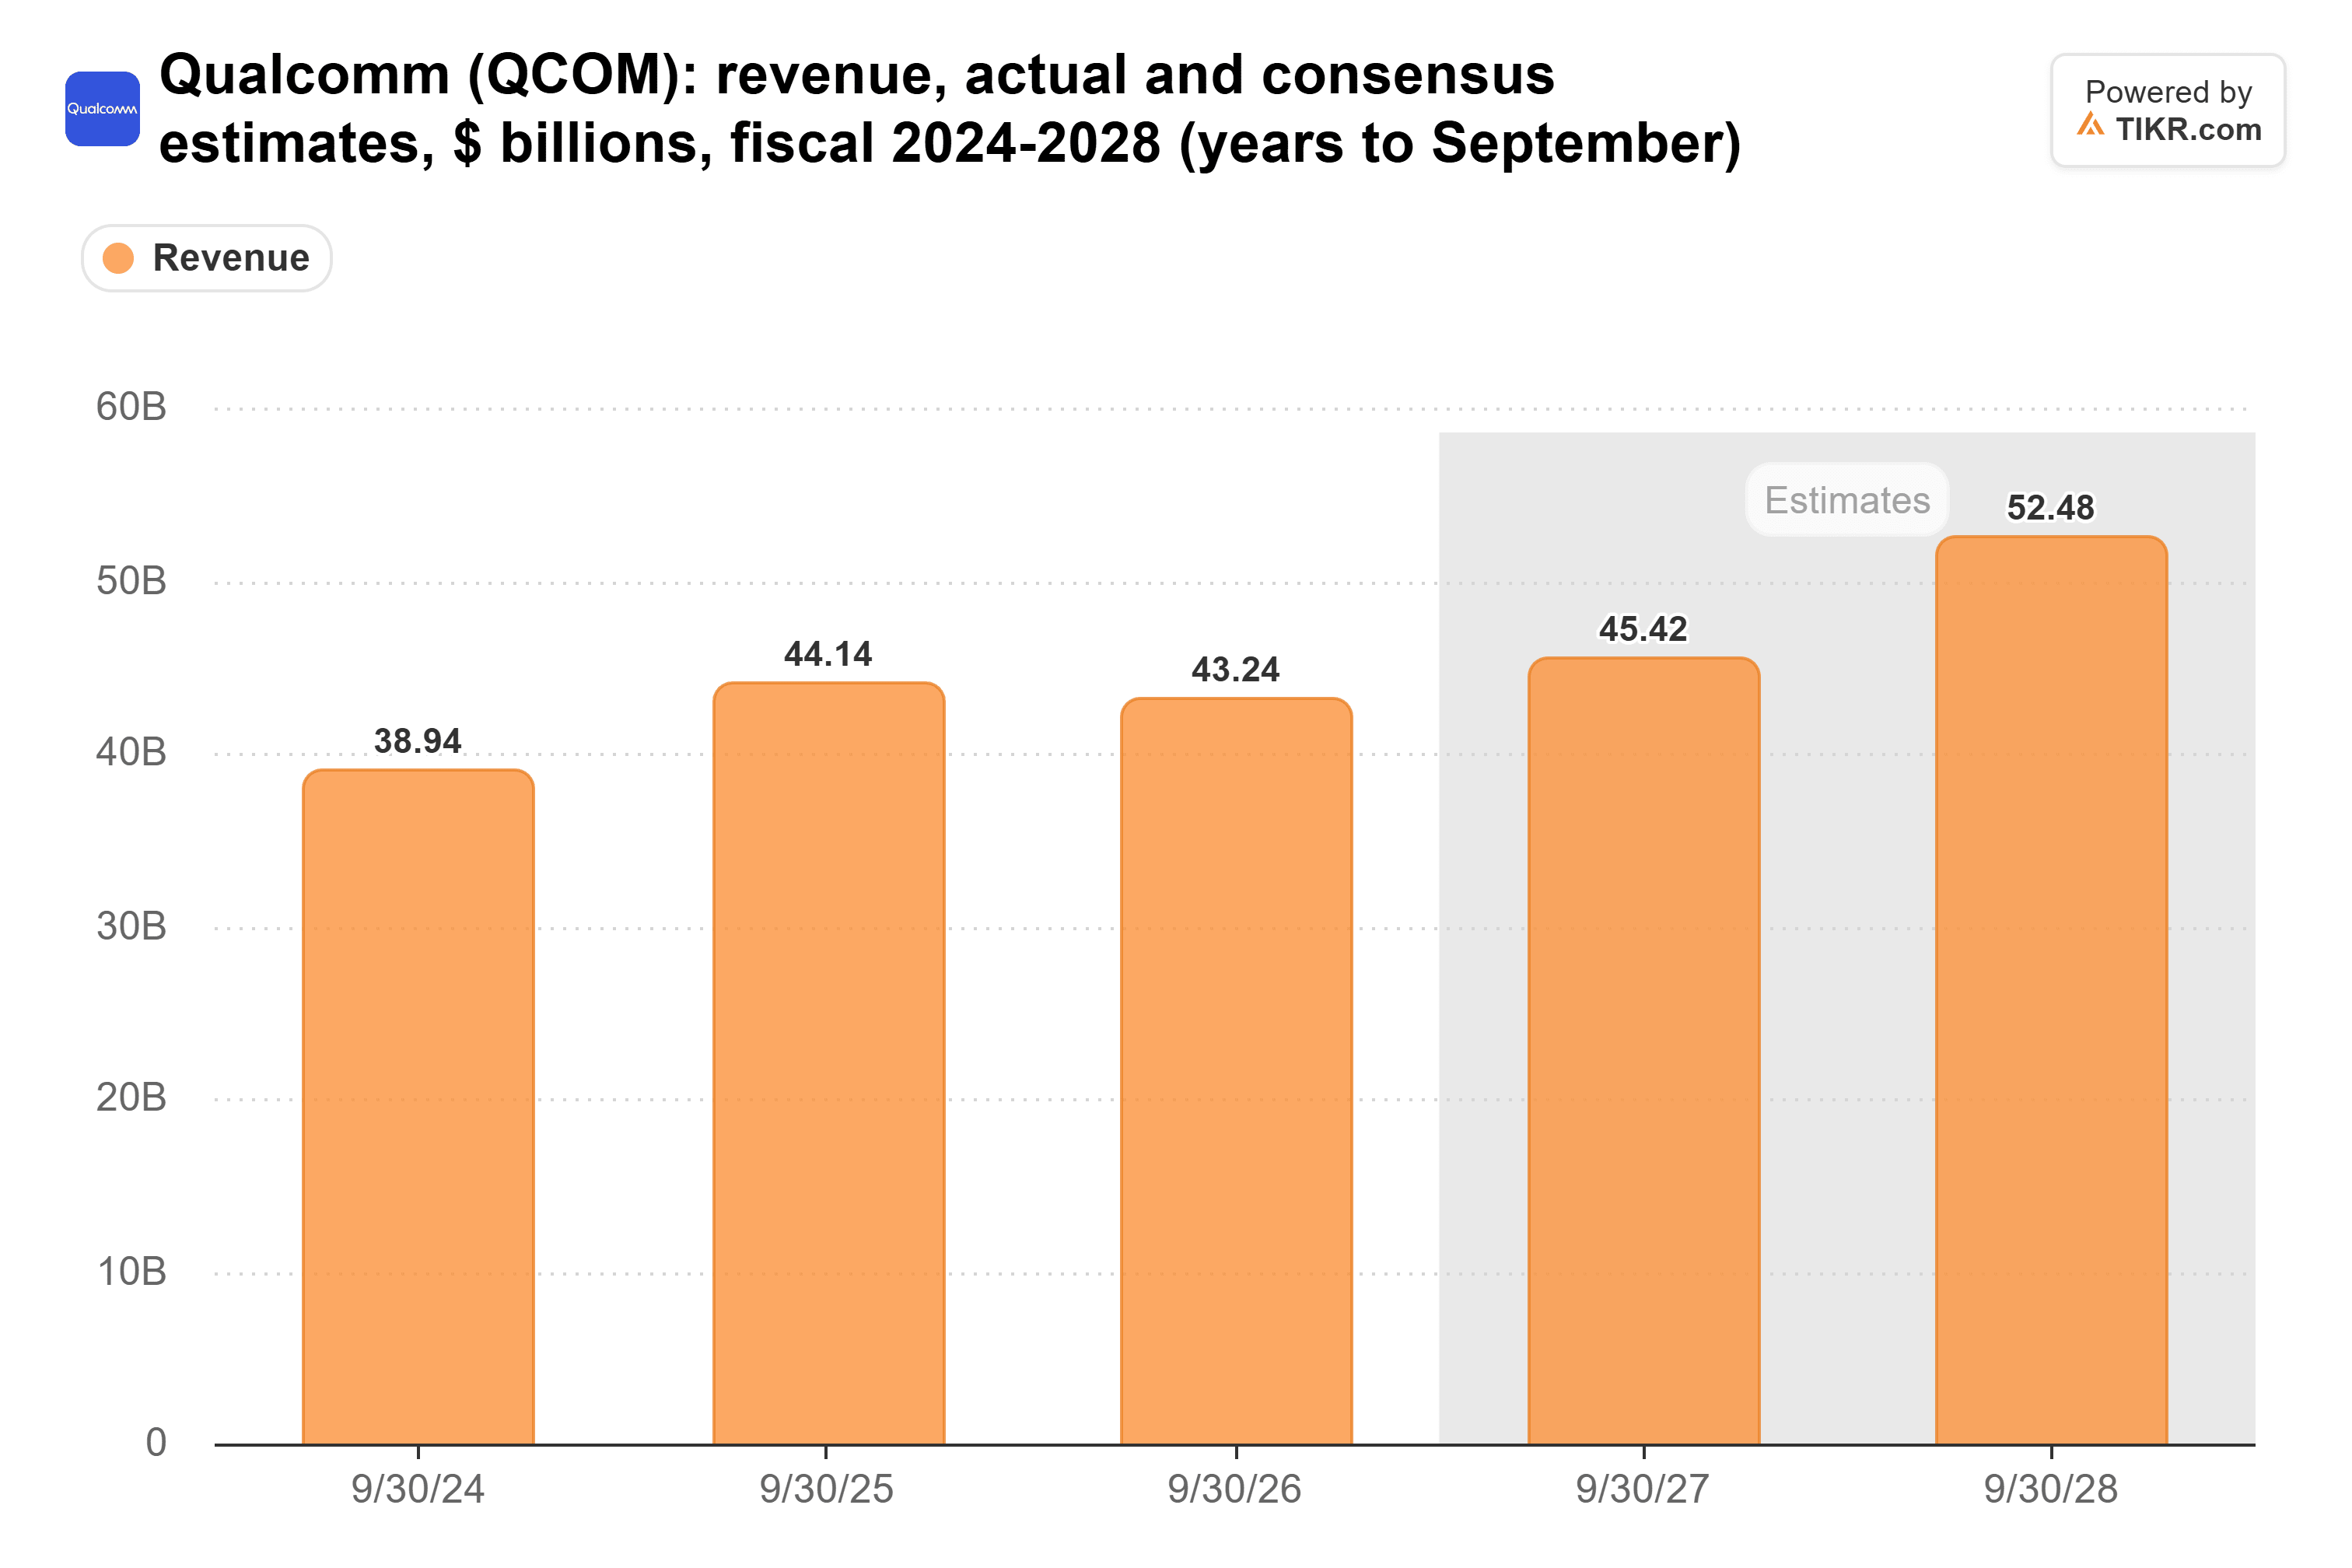
Le business émergent de Qualcomm dans les centres de données d'IA pourrait soutenir sa croissance future, notamment grâce à sa collaboration multigénérationnelle avec Amazon impliquant des puces IA personnalisées et des solutions de connectivité avancées.
Cependant, Qualcomm en est encore à un stade plus précoce de son expansion dans les centres de données que NVIDIA, rendant les déploiements clients et la disponibilité des infrastructures particulièrement importants pour ses perspectives de croissance.
Amon a également reconnu que la disponibilité de l'électricité et la construction de centres de données pourraient limiter le rythme du développement des infrastructures d'IA.
Cette préoccupation s'étend directement à NVIDIA.
Même si les clients restent engagés à acheter des puces IA avancées, des pénuries d'électricité et des retards de construction pourraient repousser les déploiements à des périodes ultérieures.
Pour NVIDIA, le rapport de résultats du 17 novembre représentera donc plus qu'un test du chiffre d'affaires trimestriel.
Les investisseurs évalueront également les prévisions pour le trimestre à venir, les attentes de marge brute et la capacité de la direction à maintenir la confiance dans la trajectoire de croissance à plus long terme de l'entreprise suite au départ de Huang.
NVIDIA avait précédemment prévu des marges brutes d'environ 74 % pour le troisième trimestre, plus ou moins 0,5 point de pourcentage, faisant de la rentabilité un autre indicateur important de sa performance opérationnelle.
Pour l'instant, les prévisions de chiffre d'affaires de NVIDIA soutiennent l'argument selon lequel la demande d'IA reste forte, mais ses résultats du 17 novembre doivent confirmer que cette croissance est durable. Un chiffre d'affaires supérieur au haut de fourchette de 110,2 milliards de dollars des prévisions de la direction serait un résultat particulièrement encourageant, tandis que des prévisions solides pour le trimestre à venir et des marges brutes stables apporteraient une plus grande confiance dans les perspectives de croissance de l'entreprise.
Cependant, des prévisions plus faibles, une rentabilité en baisse ou des dépenses de centres de données retardées remettraient en cause cette perspective. NVIDIA apparaît potentiellement sous-évaluée par rapport à sa valorisation historique, mais son rapport de résultats doit démontrer que la croissance attendue peut justifier cette décote.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que NVIDIA pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a pas de position dans les actions mentionnées. Merci de votre lecture et bon investissement !






