Points clés
- MARA Holdings (MARA) fait face à une pression croissante après que le Bitcoin soit tombé sous les 70 000 $ le 13 novembre, menaçant ses revenus miniers et les ventes de cryptomonnaies utilisées pour financer son expansion dans l'infrastructure d'IA.
- Strategy (MSTR) détenait 850 849 Bitcoin au 15 novembre, ce qui lui confère une exposition absolue plus importante aux cryptomonnaies, tandis que MARA fait face à des risques supplémentaires liés aux coûts miniers et aux dépenses d'infrastructure.
- Le chiffre d'affaires du troisième trimestre de MARA a reculé de 35 % pour atteindre 164,2 millions de dollars, tandis que les estimations consensuelles TIKR au 13 novembre projetaient un chiffre d'affaires 2026 de 692 millions de dollars, en baisse par rapport aux 907 millions de dollars de 2025.
- MARA se négociait à 3,4 fois les ventes prévisionnelles au 13 novembre, en dessous de sa moyenne quinquennale de 5,1x, bien qu'une économie minière plus faible et des besoins de financement puissent justifier cette décote.
Que s'est-il passé ?
MARA Holdings (MARA) fait face à une pression renouvelée après que le Bitcoin soit tombé sous les 70 000 $ le 13 novembre et ait continué de baisser les jours suivants, suscitant des inquiétudes quant à la rentabilité minière de l'entreprise et à son expansion dans l'infrastructure d'IA.
Strategy (MSTR) est également fortement exposée à la baisse des prix des cryptomonnaies. Selon sa divulgation du 16 novembre, Strategy a acheté 485 Bitcoin supplémentaires à un prix moyen de 68 887 $, portant son portefeuille total à 850 849 pièces.
Strategy a beaucoup plus de Bitcoin en jeu en valeur absolue, mais MARA fait face à un défi opérationnel plus immédiat. Une baisse du prix du Bitcoin réduit non seulement la valeur des réserves de MARA, mais aussi les revenus générés par chaque pièce qu'elle extrait. Cela laisse moins de flexibilité financière pour financer son expansion dans l'infrastructure d'IA et faire face à ses futures obligations de dette. L'exposition principale de Strategy est son trésorerie en Bitcoin, tandis que MARA doit gérer à la fois un portefeuille de cryptomonnaies et une activité minière gourmande en capitaux.
Cette pression était déjà évidente dans les résultats du troisième trimestre de MARA.
Selon la lettre aux actionnaires du troisième trimestre de l'entreprise, le chiffre d'affaires a reculé de 35 % en glissement annuel pour atteindre 164,2 millions de dollars contre 252,4 millions de dollars, malgré une production de Bitcoin en hausse de 5 % à 2 247 pièces.
La valeur moyenne du Bitcoin extrait a diminué de 37 % en glissement annuel, annulant plus que largement le bénéfice d'une production plus élevée.
L'extraction de Bitcoin représentait environ 98 % du chiffre d'affaires de MARA au premier semestre 2026, rendant l'activité très sensible aux prix des cryptomonnaies.
Les coûts opérationnels ajoutent un autre défi.
Sur la base des chiffres 2025 de MARA, les dépenses d'hébergement et d'énergie s'élevaient en moyenne à environ 72 643 $ par Bitcoin produit dans des installations tierces, contre 38 956 $ de dépenses énergétiques par Bitcoin sur les sites détenus par l'entreprise.
Bien que ces chiffres représentent des catégories de dépenses différentes plutôt que des coûts de production totaux directement comparables, ils soulignent comment des prix du Bitcoin plus bas peuvent peser sur la rentabilité minière.
La direction tente de réduire cette dépendance grâce à des investissements dans des centres de données d'IA et des infrastructures énergétiques.
Dans sa lettre aux actionnaires du troisième trimestre, le président et PDG de MARA, Fred Thiel, a décrit la stratégie de l'entreprise comme cherchant à « maximiser la valeur de chaque mégawatt » qu'elle contrôle.
MARA vise à conclure deux contrats de location d'infrastructure d'IA avant la fin de l'année, bien que la direction ait reconnu que les négociations pourraient s'étendre jusqu'en 2027.
Entre-temps, l'entreprise a pris des mesures significatives pour renforcer son bilan.
Suite au troisième trimestre, MARA a vendu 13 597 Bitcoin à un prix moyen d'environ 81 039 $, générant environ 1,1 milliard de dollars.
Elle a utilisé 750 millions de dollars de ces produits pour rembourser intégralement ses prêts garantis par du Bitcoin en cours, libérant ainsi 17 477 Bitcoin précédemment gagés en garantie.
Ce remboursement a significativement réduit les risques immédiats liés aux garanties. Cependant, MARA fait toujours face à d'importantes obligations de financement alors qu'elle développe son activité d'infrastructure.
L'action MARA est-elle sous-évaluée ou surévaluée ?
MARA se négociait à environ 3,4 fois les ventes prévisionnelles au 13 novembre, en dessous de sa moyenne quinquennale de 5,1x, ce qui suggère que les investisseurs avaient déjà intégré une incertitude considérable dans le cours.
Cependant, une valorisation à escompte ne rend pas automatiquement l'action sous-évaluée, surtout lorsque les attentes de chiffre d'affaires restent étroitement liées aux prix du Bitcoin.
Selon les estimations consensuelles TIKR au 13 novembre, le chiffre d'affaires de MARA était projeté pour passer d'environ 907 millions de dollars en 2025 à 692 millions de dollars en 2026, soit une baisse d'environ 24 %.
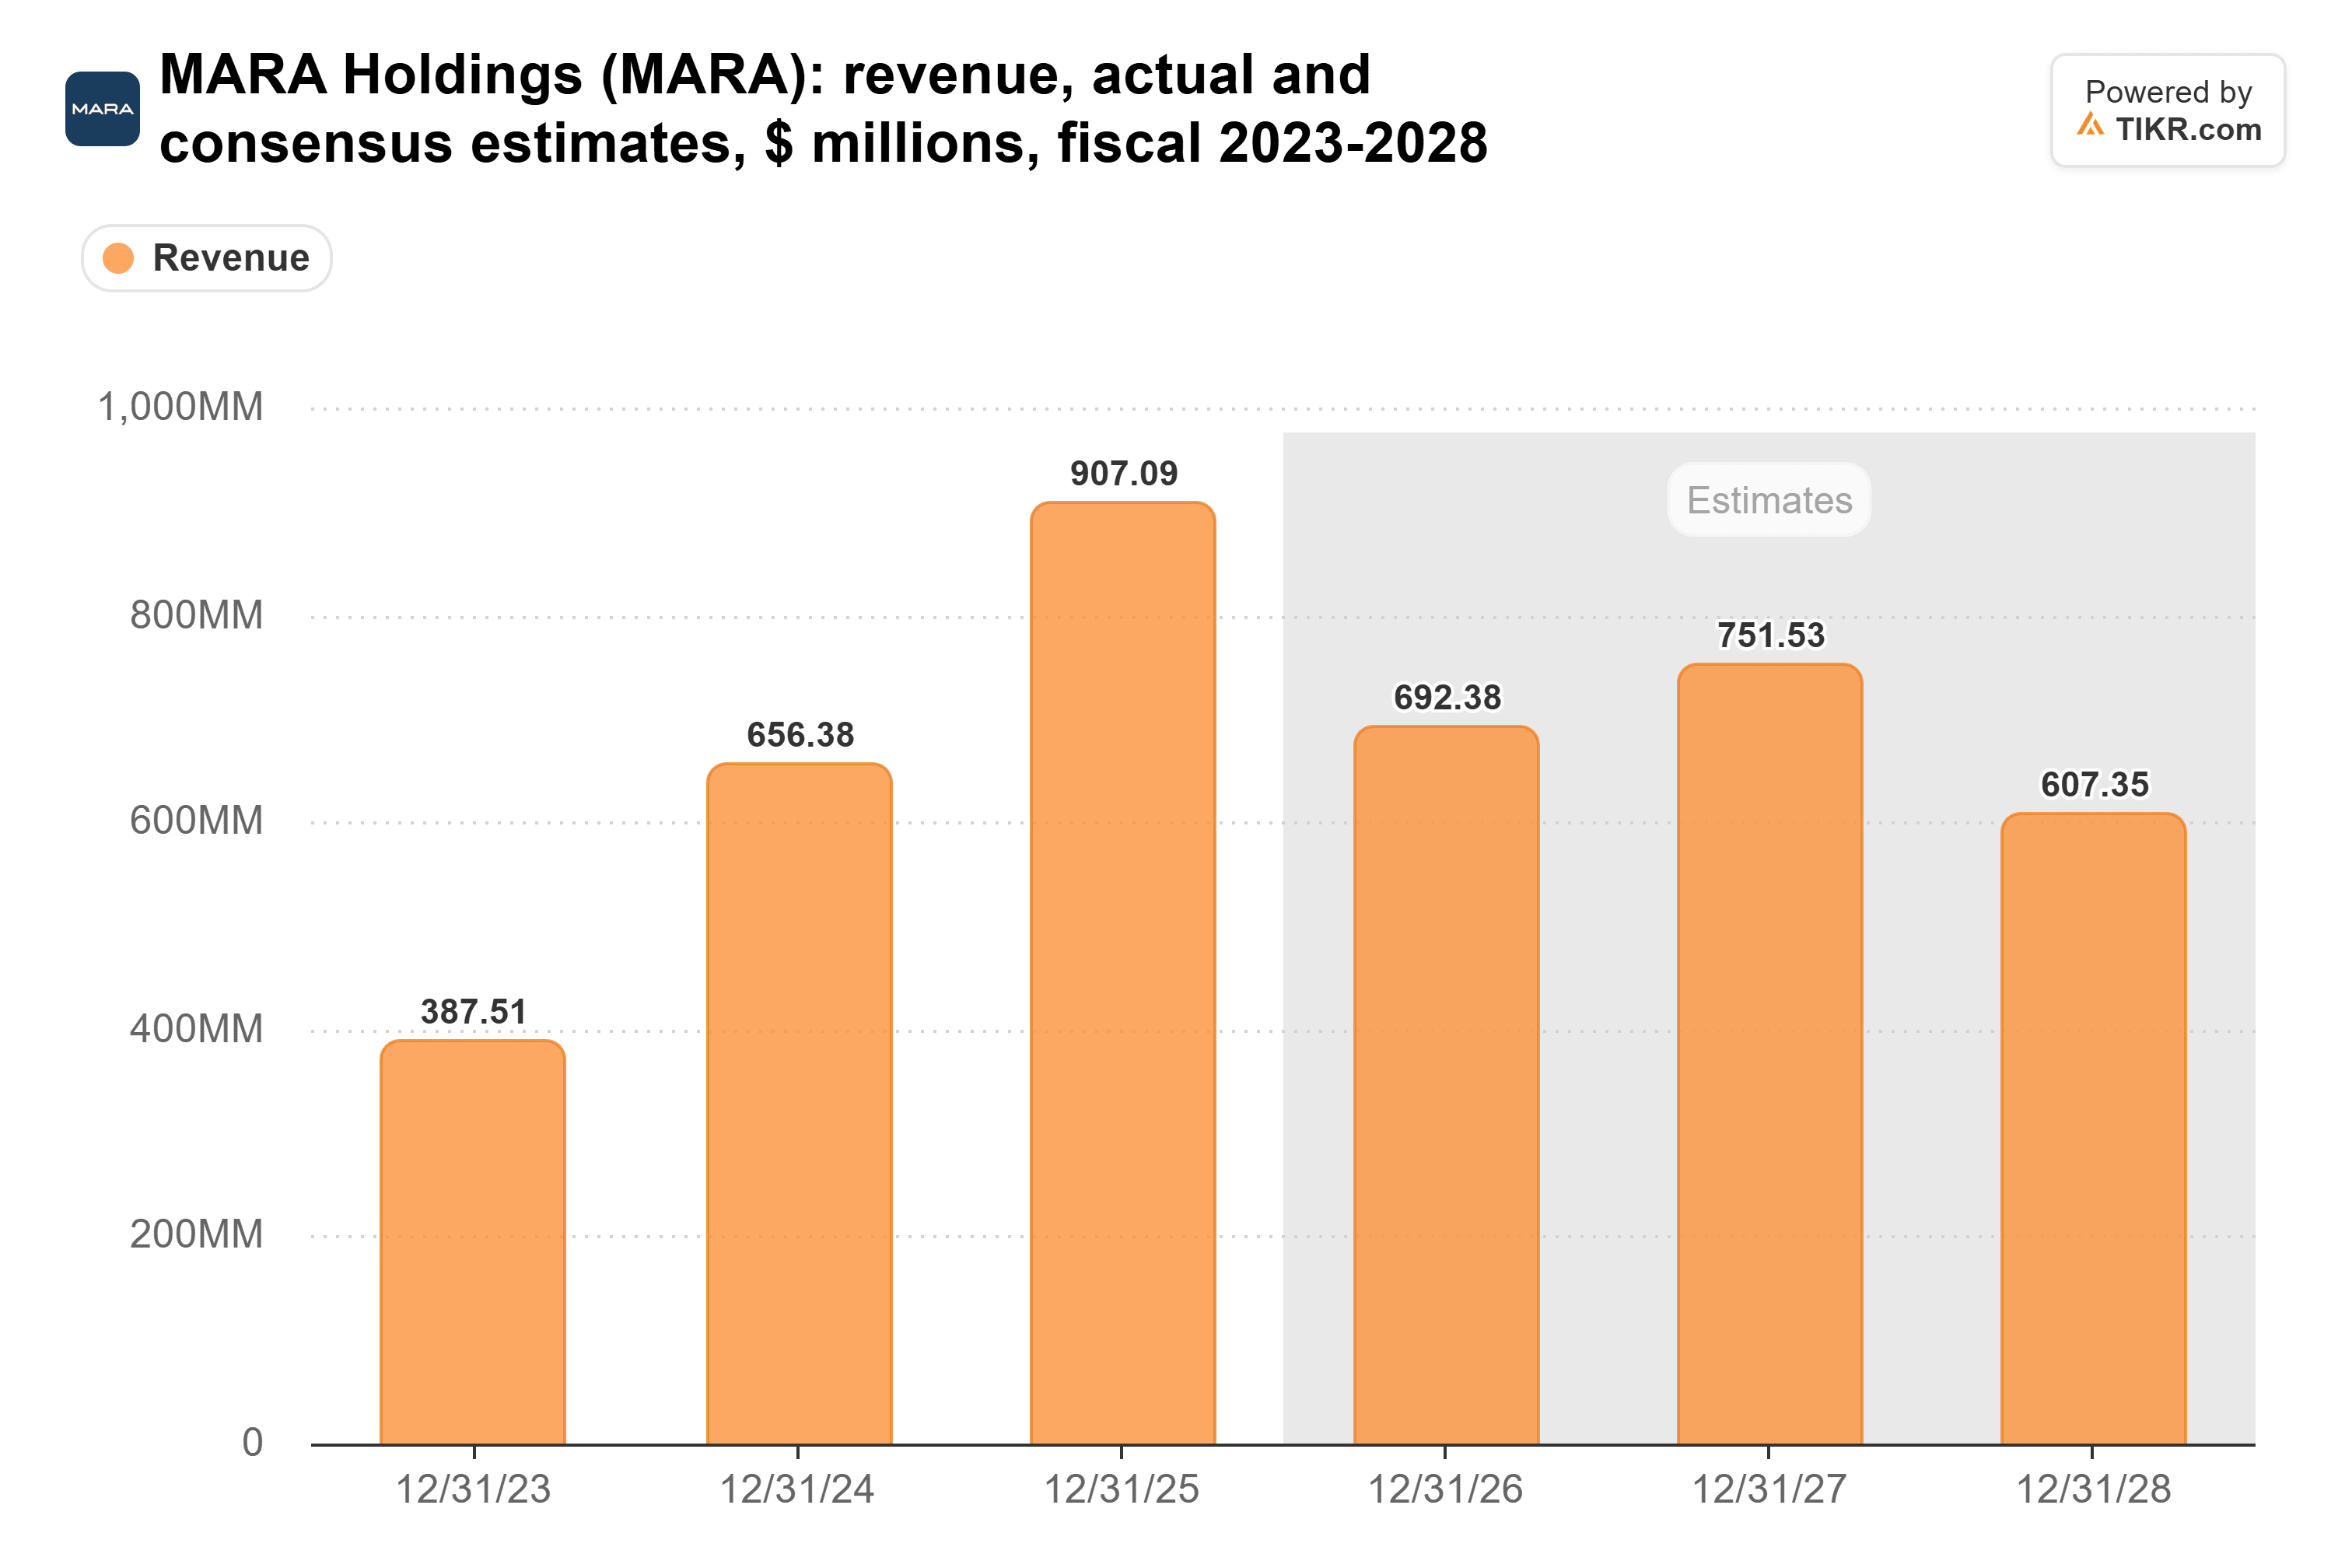
Une faiblesse soutenue du Bitcoin pourrait exercer une pression supplémentaire sur ces prévisions tout en réduisant les produits disponibles des ventes futures de cryptomonnaies.
Le bilan de MARA mérite également l'attention.
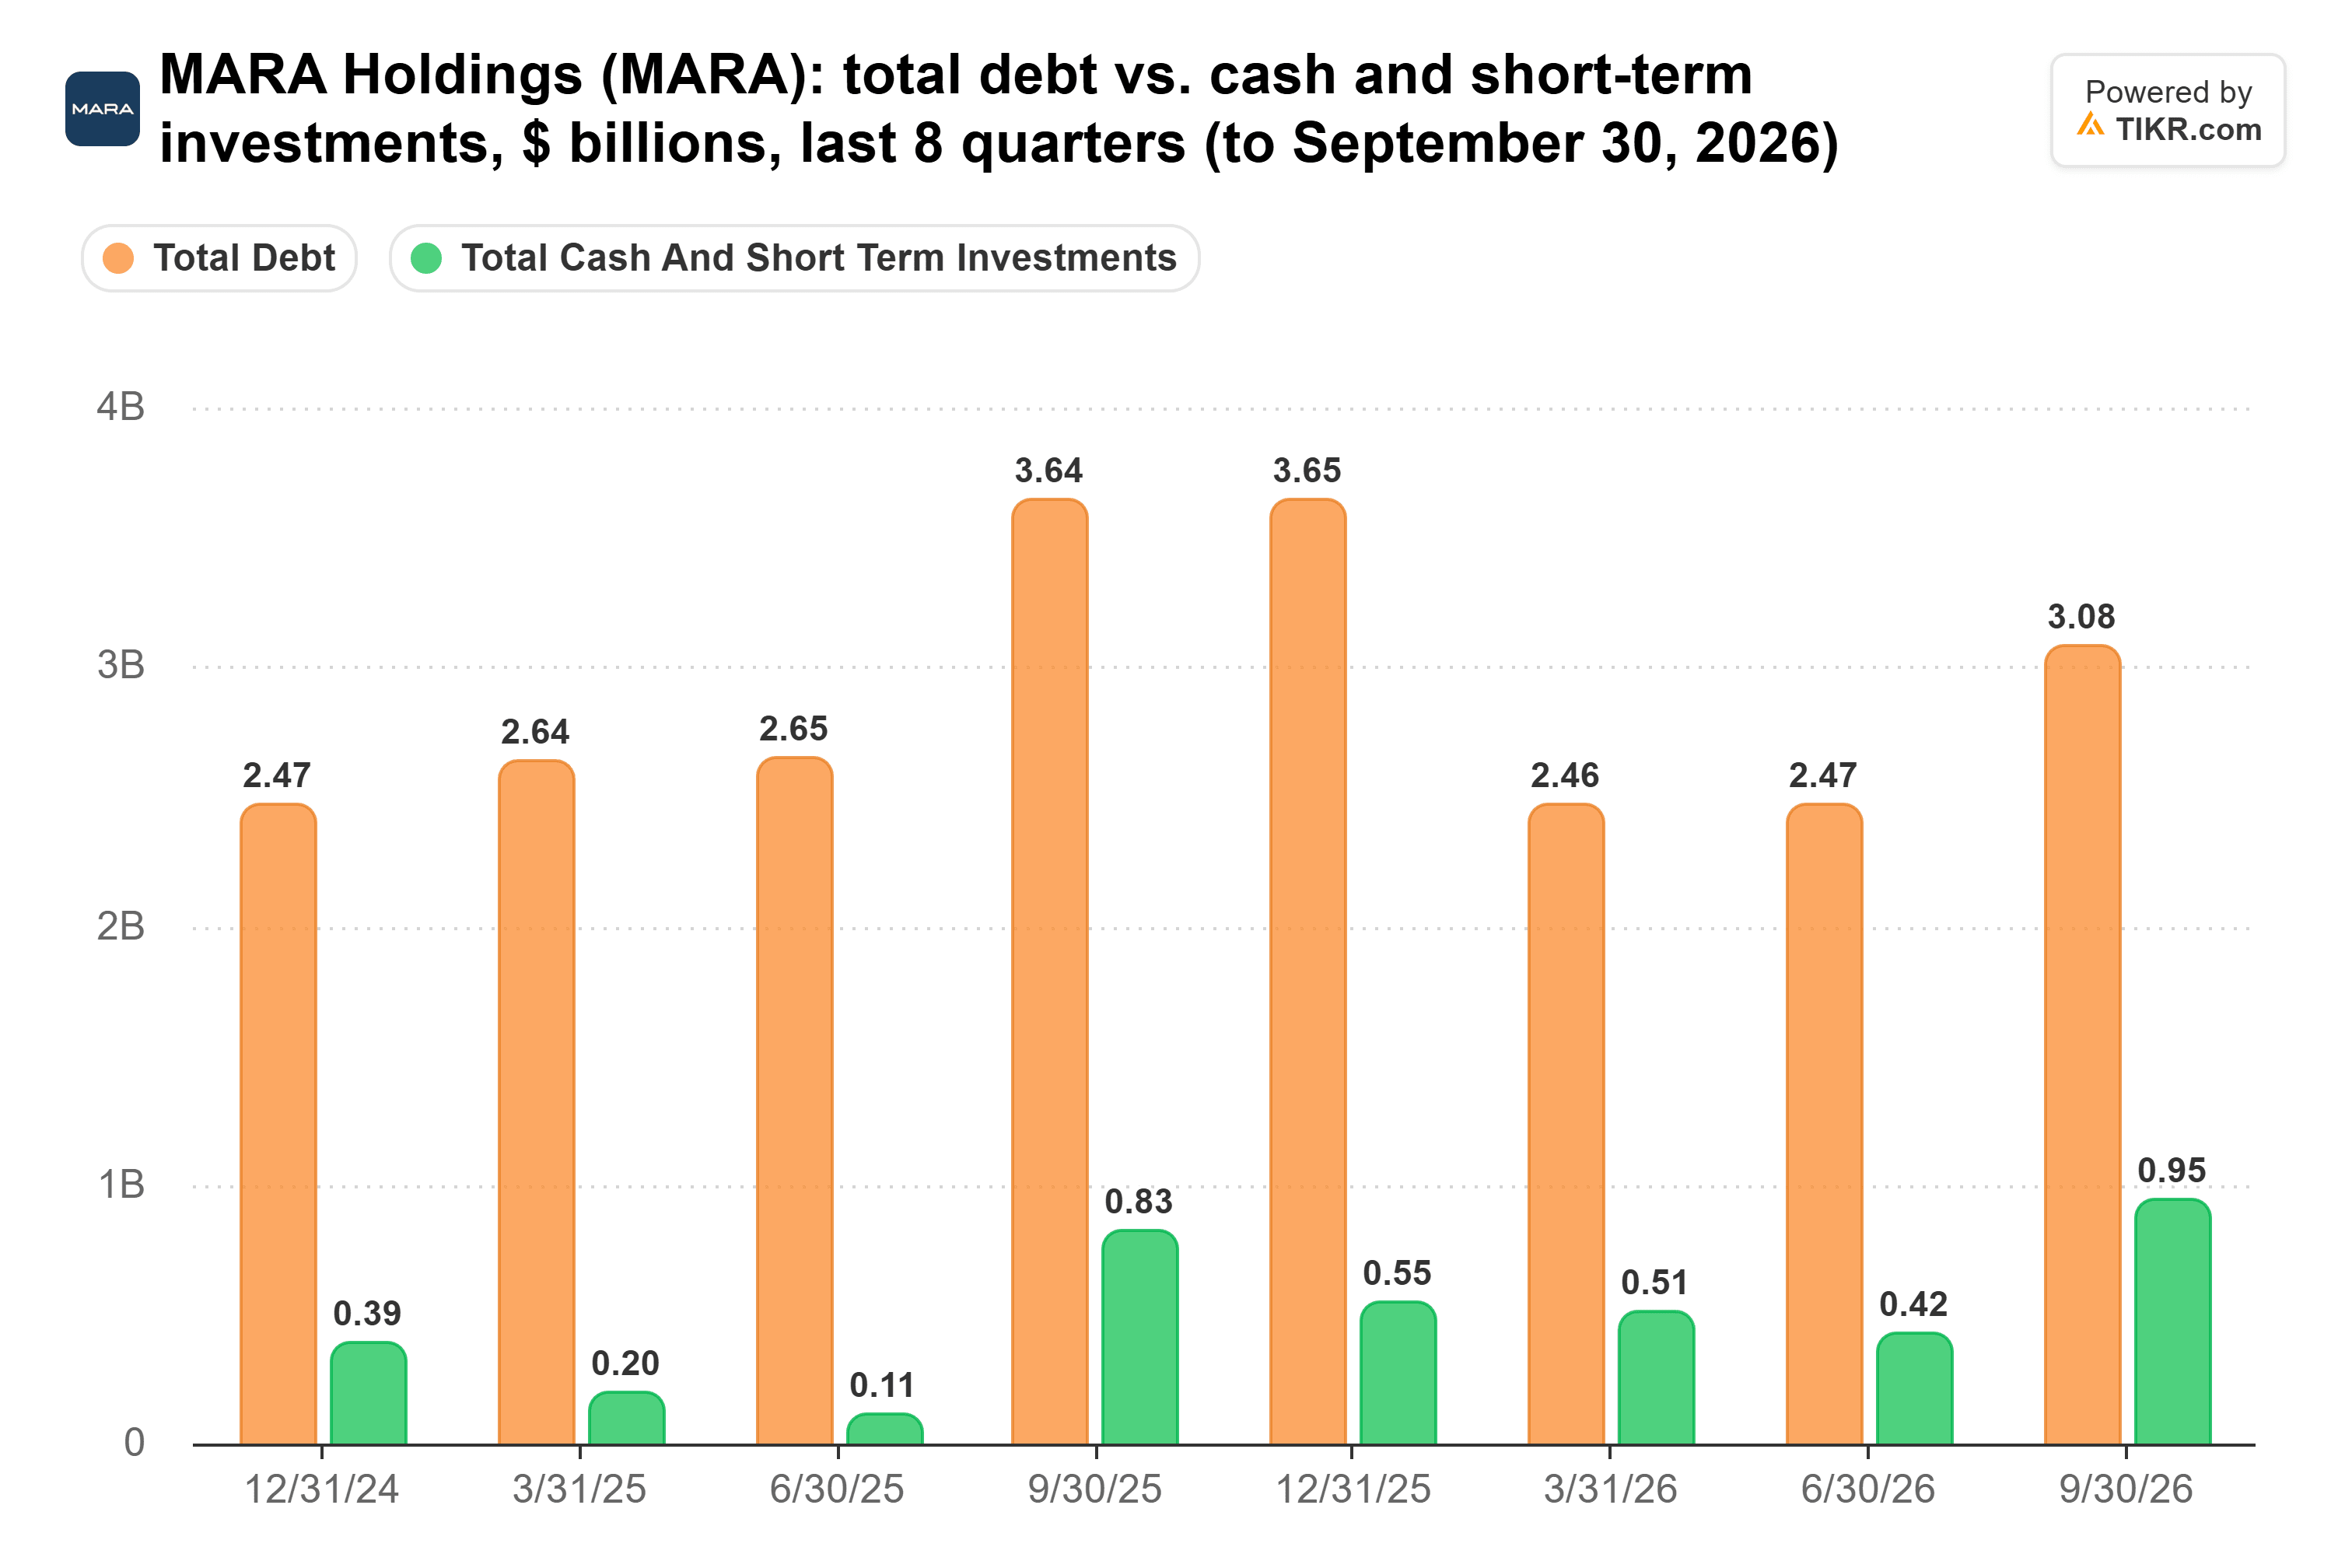
Au 30 septembre, l'entreprise déclarait environ 3,08 milliards de dollars de dette totale et 950 millions de dollars de trésorerie et placements à court terme, selon les données financières TIKR fournies.
Bien que MARA ait par la suite remboursé 750 millions de dollars de prêts garantis par du Bitcoin, son bilan au 30 septembre souligne l'ampleur de ses obligations de financement.
Le remboursement a réduit l'exposition aux emprunts garantis, mais les investisseurs doivent également considérer la dette convertible restante de l'entreprise et ses futures dépenses d'infrastructure.
De plus, les détenteurs d'environ 924,1 millions de dollars d'obligations convertibles de MARA disposent de droits de rachat exerciceables en 2027, ce qui pourrait créer des obligations de remboursement en espèces en juin et décembre.
Des prix du Bitcoin plus bas pourraient rendre ces obligations plus difficiles à financer par des ventes de cryptomonnaies, car MARA devrait vendre plus de pièces pour générer le même montant de trésorerie.
Néanmoins, l'expansion de l'infrastructure de l'entreprise offre une voie potentielle vers des bénéfices plus diversifiés.
MARA s'attend à ce que son acquisition de Long Ridge ajoute des flux de trésorerie contractuels de production d'électricité, avec environ 70 % de la production de l'usine sous contrats à long terme.
La direction s'attend à ce que la transaction soit finalisée d'ici la fin de l'année, sous réserve des conditions habituelles.
Sur la base de ses performances au second semestre 2025, Long Ridge représentait environ 144 millions de dollars d'EBITDA ajusté annualisé, selon les divulgations d'acquisition antérieures de MARA. L'acquisition pourrait fournir une source de bénéfices plus stable alors que MARA se développe au-delà de l'extraction de Bitcoin.
Des accords de location d'IA réussis pourraient diversifier davantage les revenus, bien que ces projets doivent générer des bénéfices contractuels avant que les investisseurs puissent leur attribuer une valeur significative avec confiance.
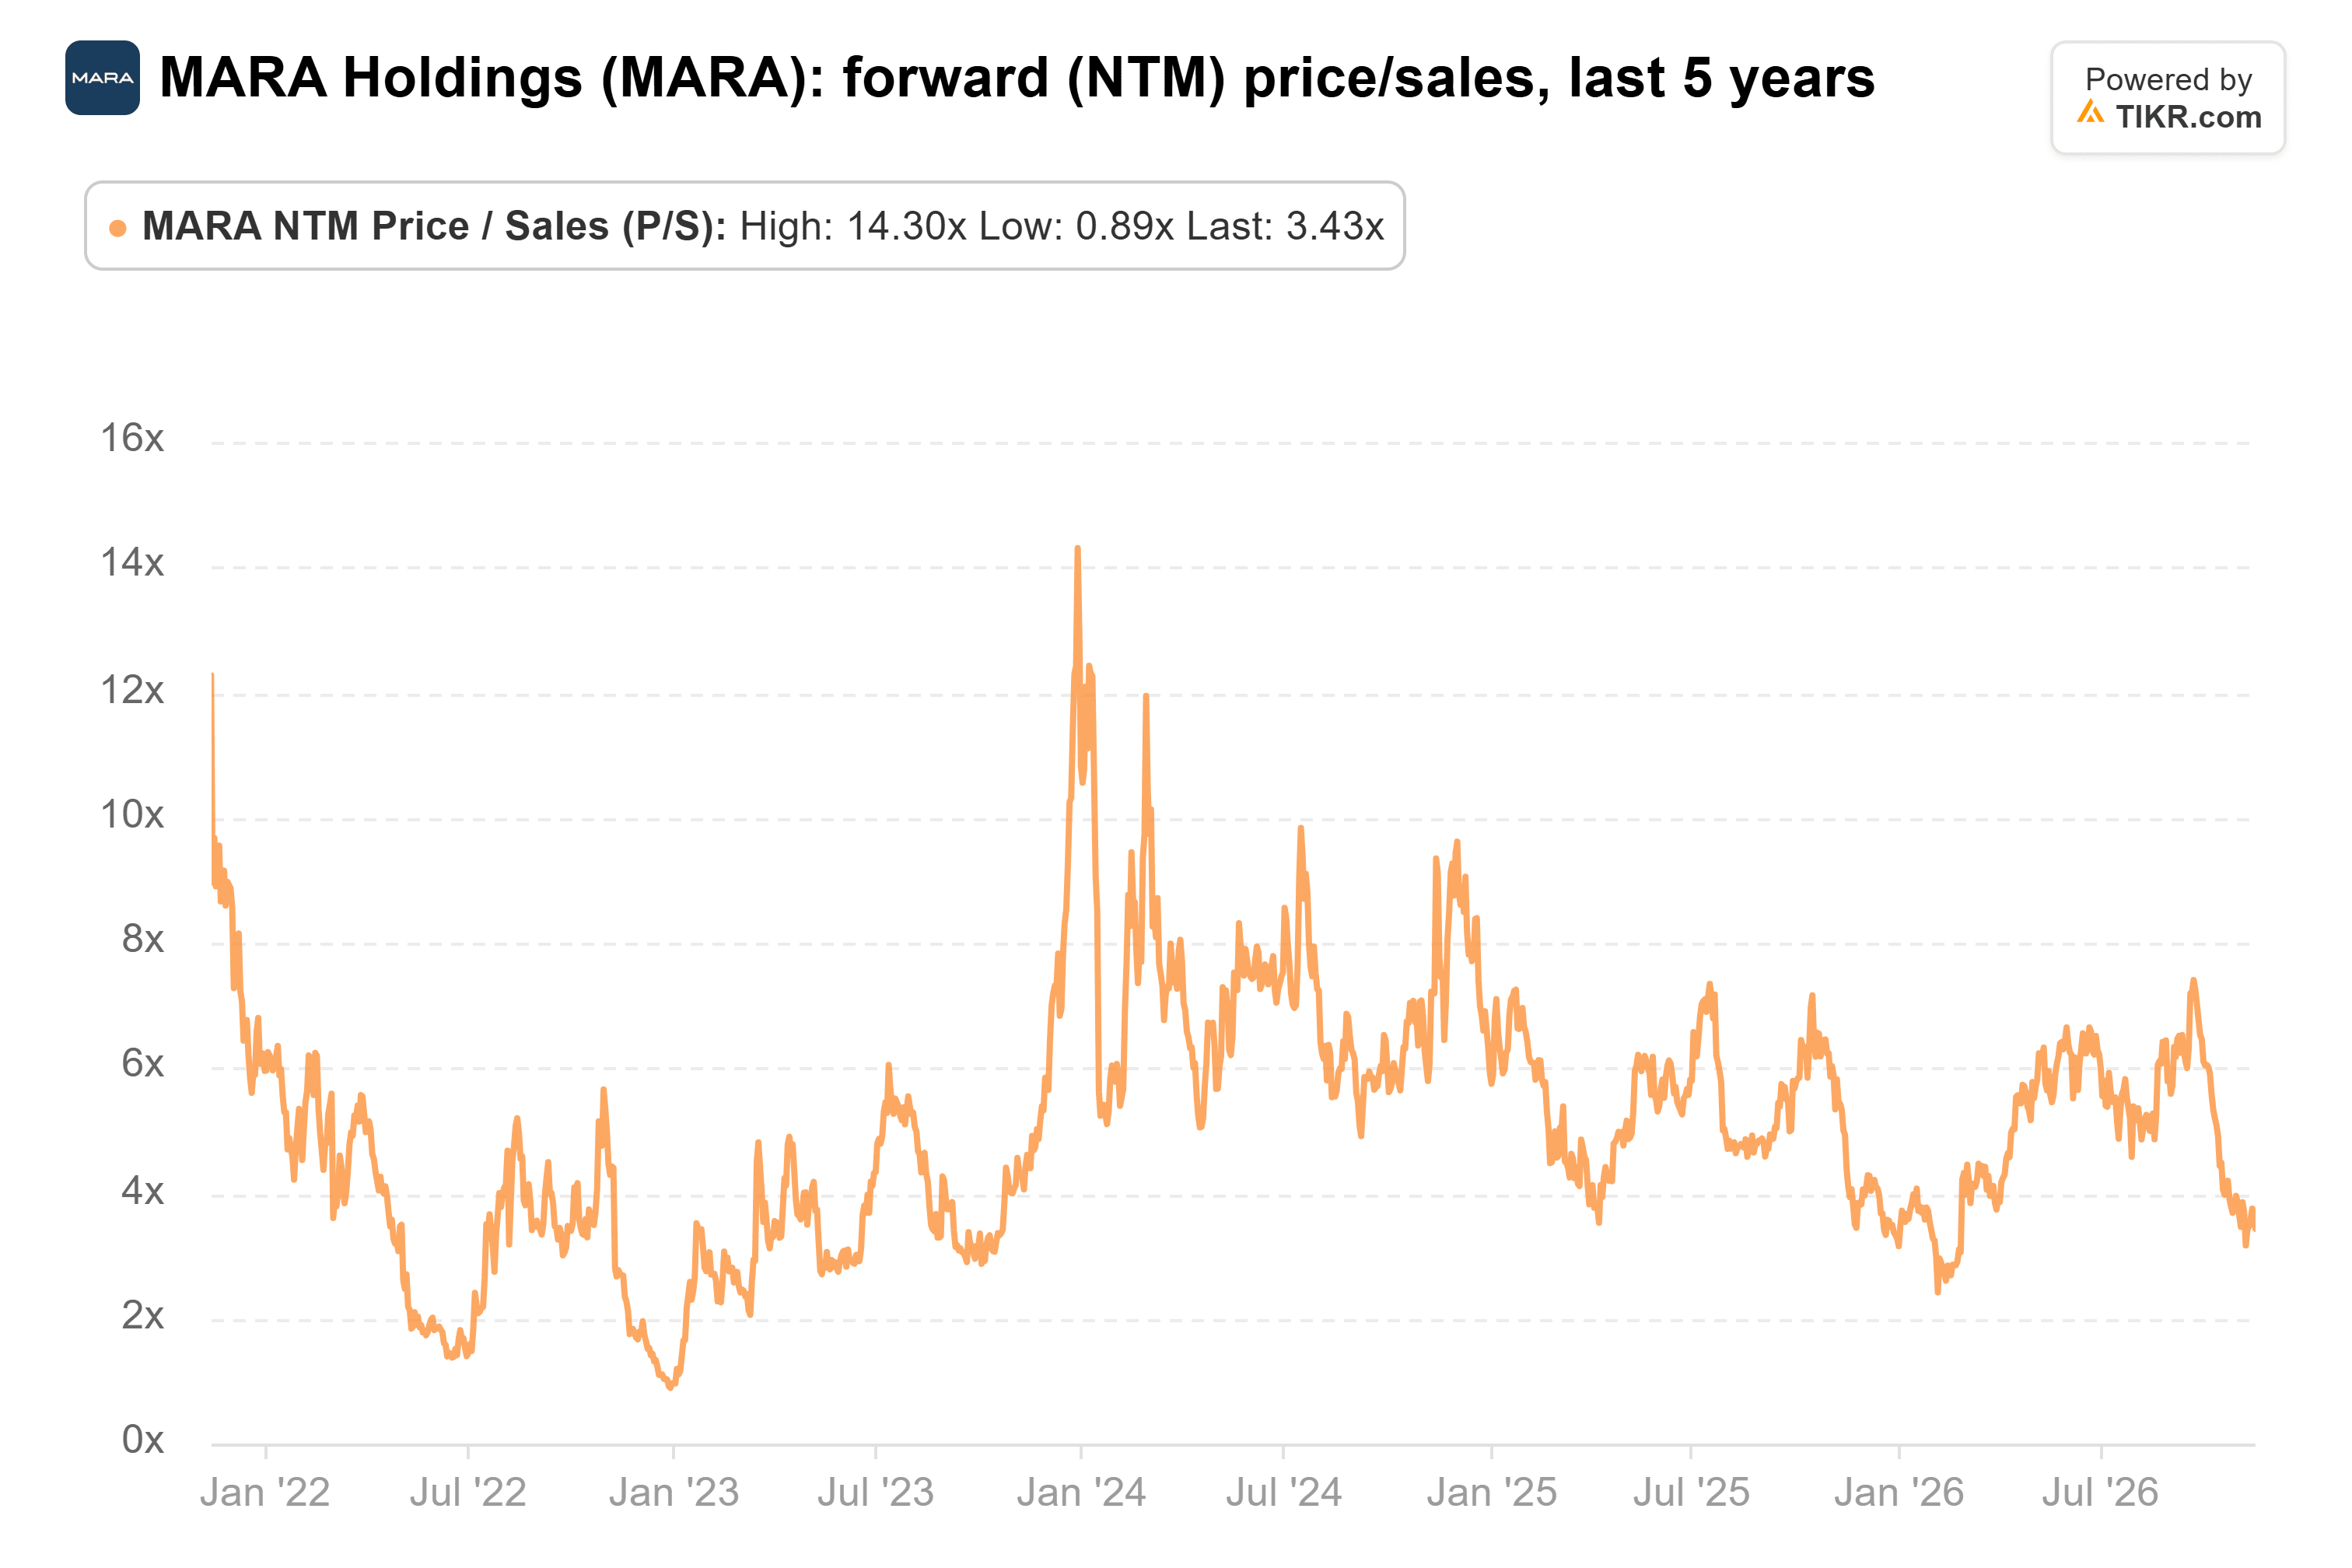
Pour l'instant, MARA semble correctement valorisée plutôt que clairement sous-évaluée, malgré une cotation inférieure à son multiple historique sur les ventes.
L'escompte reflète l'incertitude entourant la rentabilité minière, les dépenses d'infrastructure et les besoins futurs de liquidités, particulièrement si les prix du Bitcoin restent déprimés.
Au cours des 12 prochains mois, les catalyseurs les plus importants seront la stabilisation du prix du Bitcoin, les progrès sur les accords de location d'IA, la finalisation de l'acquisition de Long Ridge et la gestion des obligations de dette convertible de l'entreprise.
Une reprise soutenue du Bitcoin, combinée à des revenus d'infrastructure contractuels, pourrait soutenir une valorisation plus élevée. À l'inverse, une faiblesse continue des cryptomonnaies exercerait une pression supplémentaire sur les revenus miniers de MARA et sa capacité à financer son expansion. C'est pourquoi MARA fait face à un type de risque de baisse différent de Strategy : le déclin du Bitcoin affecte non seulement la valeur de ses avoirs, mais aussi la rentabilité de son activité principale et la trésorerie disponible pour les investissements futurs.
Alors, quelle est la valeur réelle de l'action MARA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que MARA pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !