Points clés
- Arista Networks (ANET) est apparue comme une potentielle gagnante suite au changement de PDG chez NVIDIA (NVDA), Evercore soulignant une opportunité pour Arista dans le réseautage IA.
- NVIDIA détenait 20,4 % du marché des commutateurs Ethernet pour centres de données au deuxième trimestre 2026, contre 18,7 % pour Arista, soit un écart de 1,7 point de pourcentage.
- Cisco Systems (CSCO) détenait 18,2 % supplémentaires du marché des centres de données et 28,7 % du marché global des commutateurs Ethernet, ce qui en fait un concurrent majeur pour les contrats de réseautage.
- Le chiffre d'affaires d'Arista au troisième trimestre a bondi de 58,5 % pour atteindre 3,66 milliards de dollars, tandis que les analystes anticipent un chiffre d'affaires annuel d'environ 18,8 milliards de dollars en 2027.
Que s'est-il passé ?
Arista Networks (ANET) est apparue comme une potentielle gagnante suite au départ inattendu de Jensen Huang en tant que PDG de NVIDIA (NVDA), soulevant une nouvelle question pour les investisseurs : Arista peut-elle profiter de cette perturbation pour combler son retard dans le réseautage IA ?
NVIDIA a annoncé le 12 novembre que Huang avait démissionné, la directrice financière Colette Kress prenant le relais en tant que PDG intérimaire.
Lors de l'émission Halftime Report du 13 novembre sur CNBC, Frank Holland a souligné l'avis favorable d'Evercore sur Arista au milieu de la crise de leadership de NVIDIA, identifiant l'entreprise de réseautage comme une bénéficiaire potentielle.
L'opportunité est facile à comprendre. NVIDIA n'a récemment dépassé Arista que dans le marché des commutateurs Ethernet pour centres de données, un marché que les deux entreprises cherchent à dominer alors que les dépenses en infrastructure IA augmentent.
Selon le rapport de marché du deuxième trimestre d'IDC, NVIDIA détenait 20,4 % du marché, contre 18,7 % pour Arista et Cisco Systems (CSCO) à 18,2 %.
Cela place Arista à seulement 1,7 point de pourcentage derrière NVIDIA.
Mais un simple changement de direction ne suffira pas à combler cet écart. Arista doit encore remporter des contrats de réseautage face à deux concurrents établis disposant de ressources importantes.
Arista peut-elle combler l'avance de 1,7 point de NVIDIA en réseautage ?
L'avantage de NVIDIA en matière de réseautage ne dépend pas entièrement de qui dirige l'entreprise.
Sa plateforme Spectrum-X combine des commutateurs Ethernet, des composants réseau et des logiciels avec son offre globale d'infrastructure IA, offrant ainsi aux clients une solution intégrée pour les grands clusters GPU.
Cette stratégie a fonctionné.
IDC a rapporté que le chiffre d'affaires de NVIDIA dans les commutateurs Ethernet pour centres de données a bondi de 181,1 % en glissement annuel au deuxième trimestre, contre une croissance de 37,6 % pour le chiffre d'affaires global d'Arista dans les commutateurs Ethernet.
Même après le départ de Huang, NVIDIA s'attend à ce que ses opérations, ses engagements clients et sa feuille de route produits se poursuivent sans interruption.
Pour Arista, la plus grande opportunité pourrait provenir de clients cherchant à construire des réseaux IA autour d'accélérateurs différents plutôt que de dépendre de l'écosystème d'un seul fournisseur.
Arista a élargi son architecture de réseautage ouvert pour répondre à cette demande, y compris des systèmes à l'échelle du rack conçus pour des infrastructures IA de plus en plus complexes.
Cisco reste un autre obstacle. Sa part de 18,2 % du marché des commutateurs Ethernet pour centres de données la place juste derrière Arista, tandis que sa part de 28,7 % du marché global des commutateurs Ethernet lui confère une présence substantielle dans le réseautage d'entreprise.
Toute activité que NVIDIA perd ne reviendra pas automatiquement à Arista.
Cependant, Arista n'a pas besoin que NVIDIA trébuche pour continuer à croître.
Les analystes suivis par TIKR anticipent un chiffre d'affaires d'Arista d'environ 18,8 milliards de dollars en 2027, soit plus du double des 9,01 milliards de dollars générés en 2025.
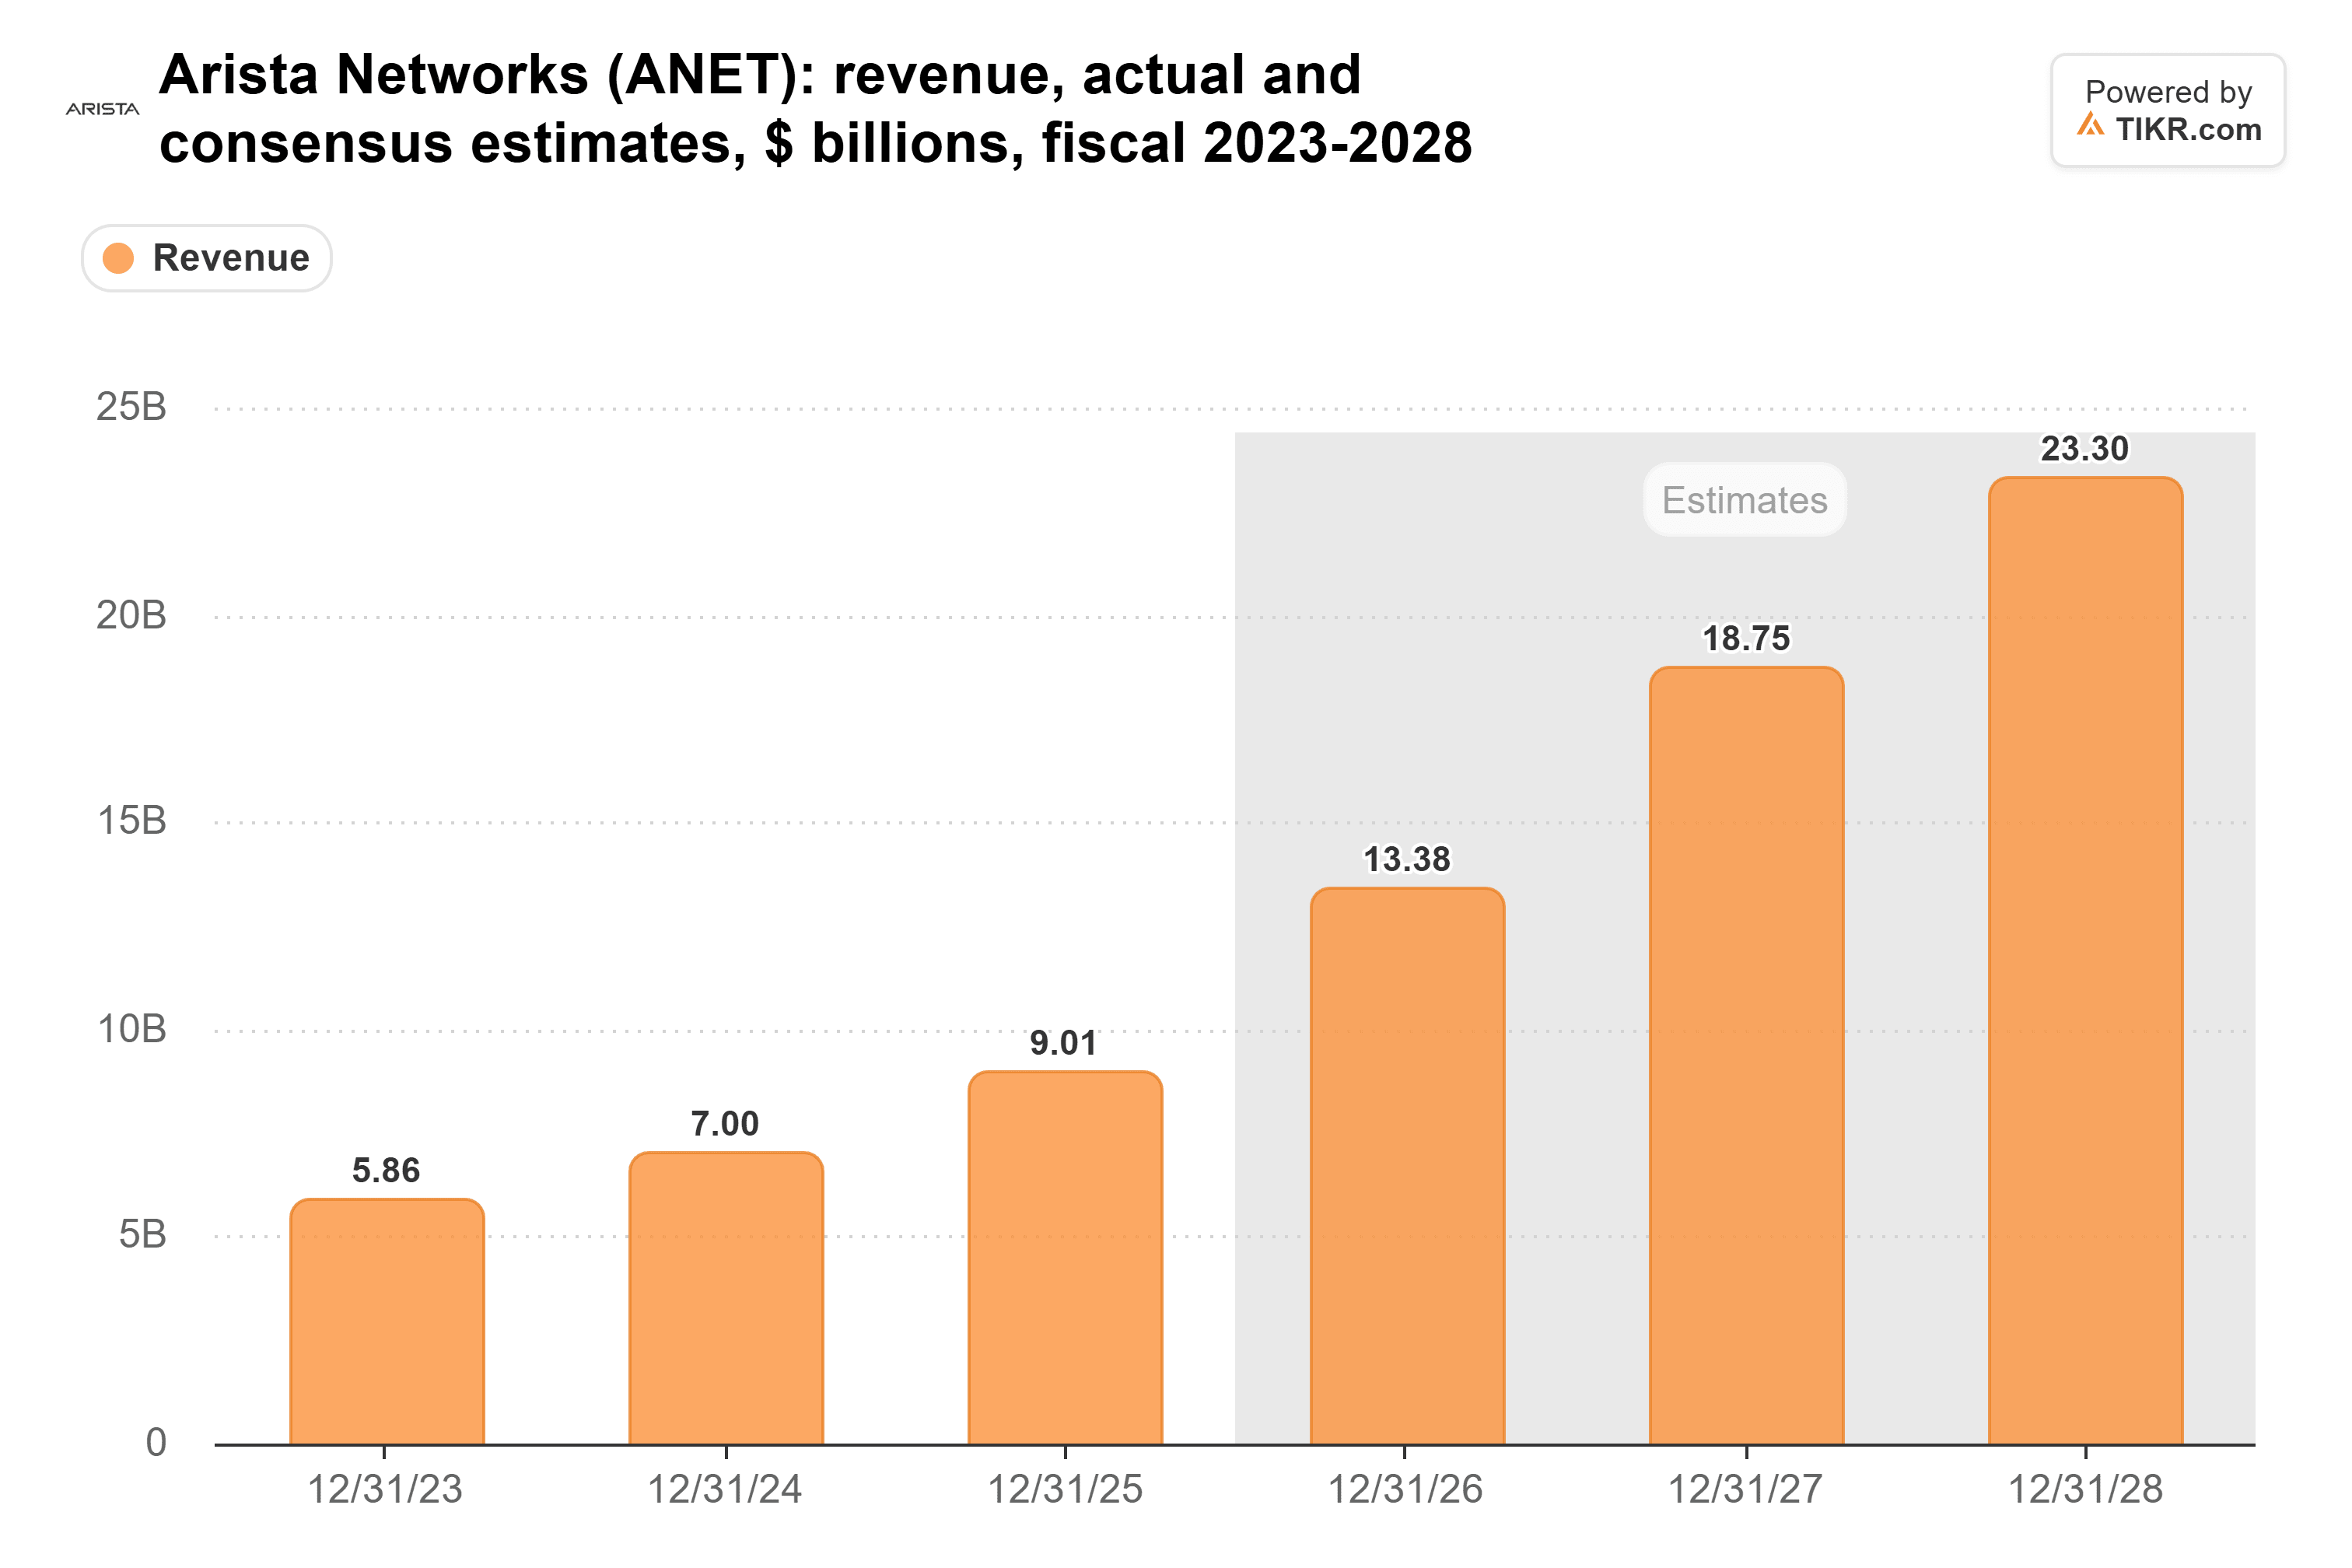
Cette prévision est légèrement supérieure aux prévisions de la direction d'environ 18,5 milliards de dollars de chiffre d'affaires pour 2027, suggérant que Wall Street s'attend à une expansion continue dans les infrastructures IA, le réseautage cloud et les marchés d'entreprise.
La croissance du chiffre d'affaires d'Arista s'accélérait déjà
L'argument le plus solide en faveur d'Arista pourrait avoir peu à voir avec les changements de direction chez NVIDIA.
Selon le communiqué de résultats du troisième trimestre d'Arista, le chiffre d'affaires a bondi de 58,5 % en glissement annuel pour atteindre 3,66 milliards de dollars, accélérant par rapport à une croissance de 37,7 % au deuxième trimestre.
Il s'agit de la croissance annuelle du chiffre d'affaires la plus rapide de l'entreprise depuis son introduction en bourse.
La PDG Jayshree Ullal a décrit cette performance comme reflétant la « pertinence accrue d'Arista pour l'ère de l'IA générative et agentique ».
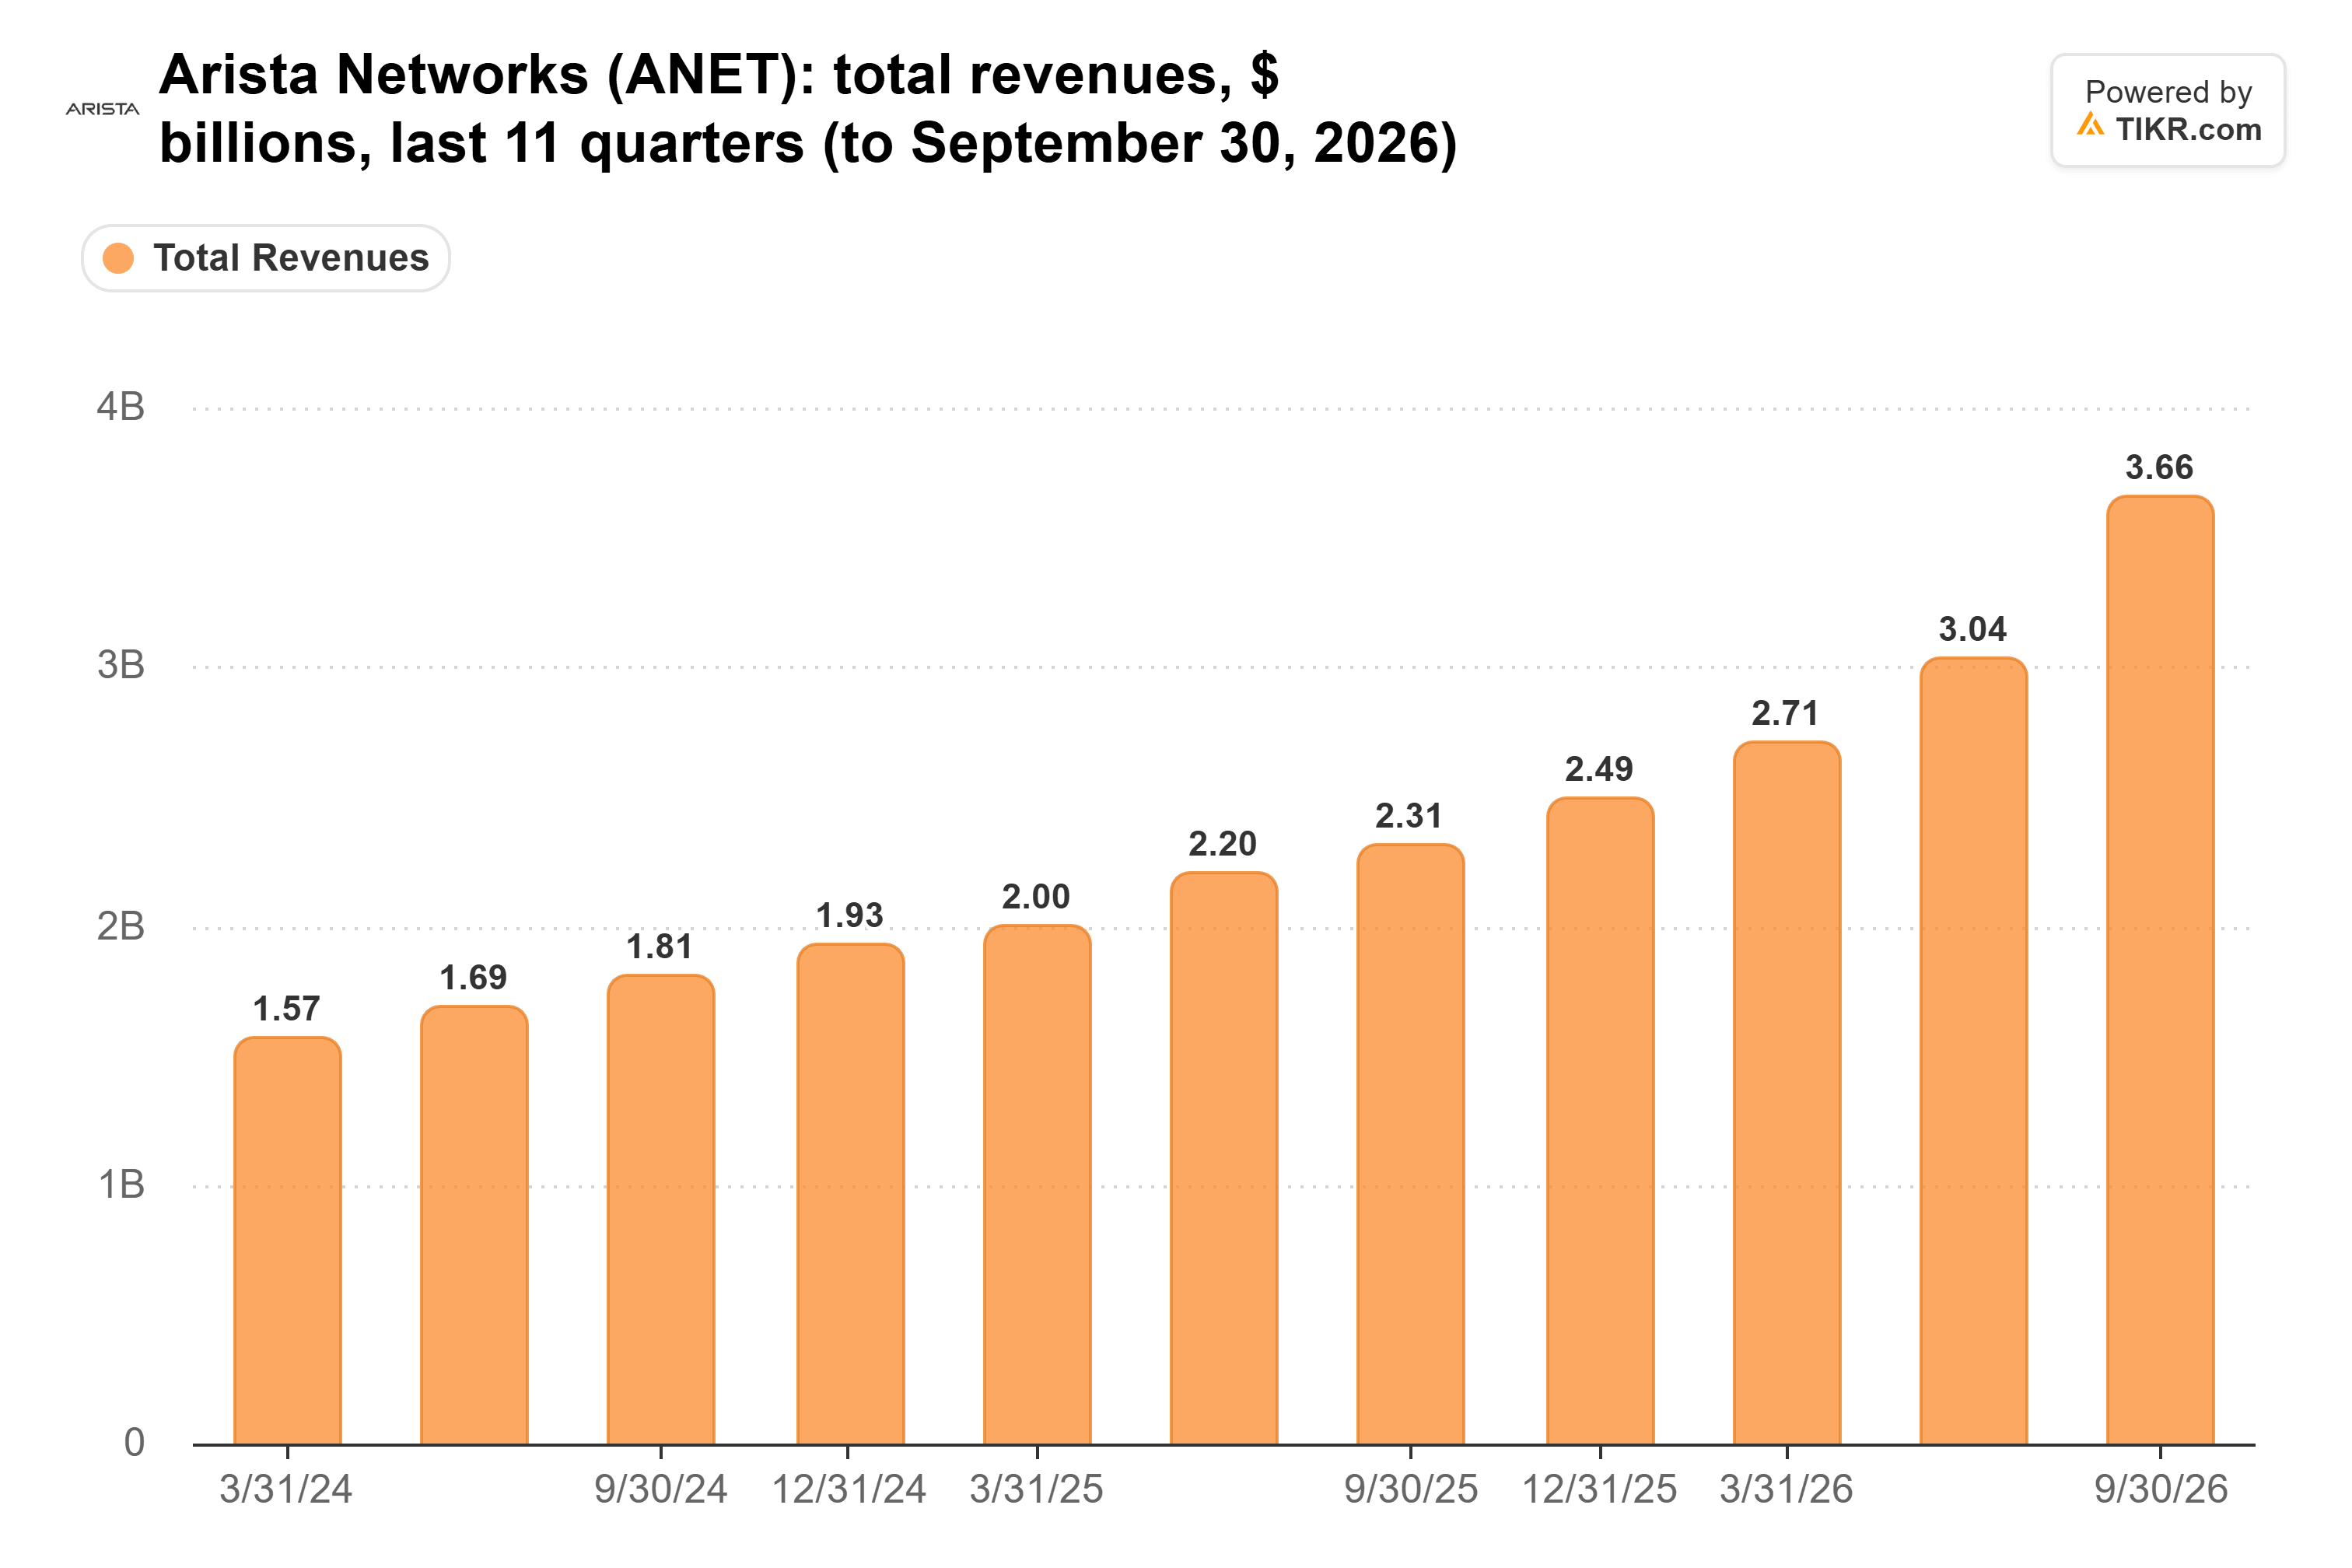
Cette accélération est intervenue avant la démission de Huang, suggérant que l'opportunité de croissance d'Arista se développait déjà indépendamment des problèmes de NVIDIA.
Il est important de noter que le chiffre de 58,5 % reflète l'ensemble de l'activité d'Arista, y compris le réseautage campus, et non seulement sa part de marché dans les commutateurs Ethernet pour centres de données.
La rentabilité est également restée solide.
Selon les données de TIKR, la marge brute d'Arista est restée entre environ 61,9 % et 65,3 % au cours des 11 derniers trimestres, atteignant 63,6 % au troisième trimestre.
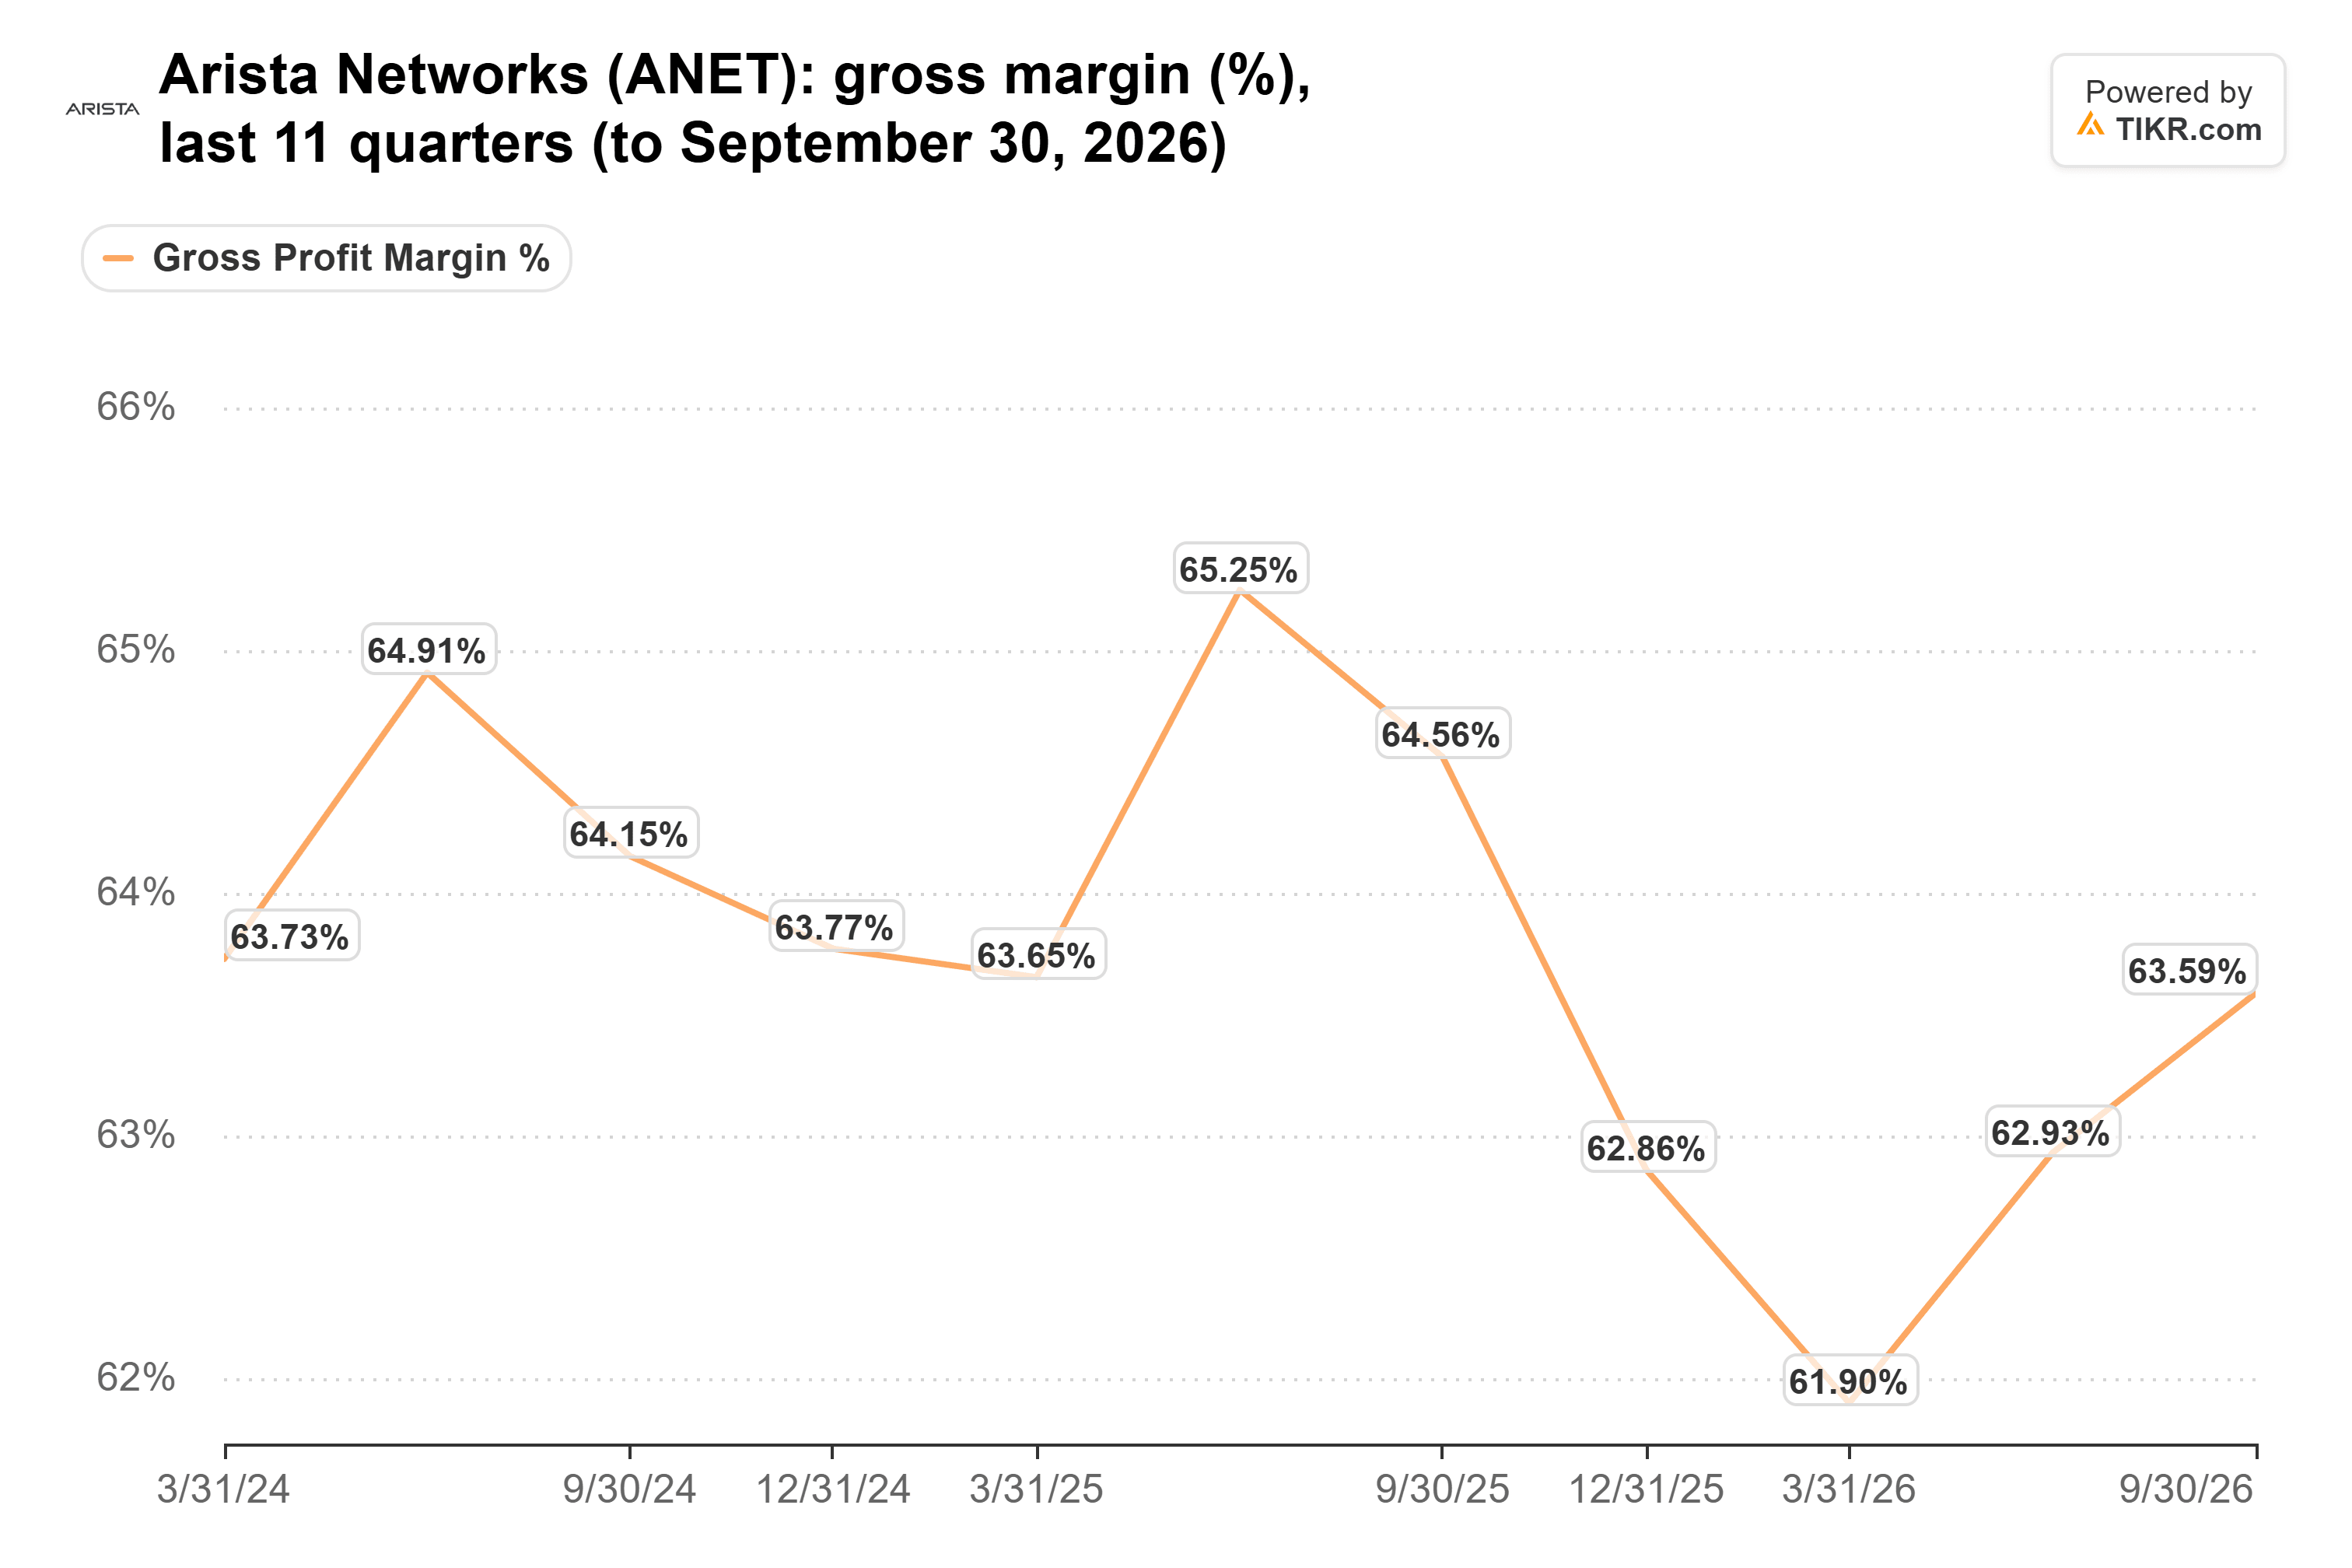
Le maintien de ces marges alors que le chiffre d'affaires s'accélère est encourageant, bien que l'entreprise reste confrontée à des risques liés à la concurrence et à la concentration de sa clientèle.
Microsoft et Meta représentaient respectivement environ 26 % et 16 % du chiffre d'affaires d'Arista en 2025, rendant leurs plans de dépenses d'infrastructure particulièrement importants.
Si l'un de ces clients ralentit ses investissements, les résultats trimestriels d'Arista pourraient en ressentir l'impact.
L'action Arista Networks est-elle sous-évaluée ou surévaluée ?
Arista semble raisonnablement valorisée à son multiple de bénéfices récent, bien qu'une demande soutenue en réseautage IA pourrait soutenir une nouvelle hausse si l'entreprise dépasse les attentes de croissance.
Selon l'analyse du 16 novembre de TIKR, Arista se négociait à environ 35 fois les bénéfices anticipés, globalement en ligne avec sa moyenne historique depuis 2014 et en dessous de sa moyenne sur un an de 42x.
L'objectif de prix moyen de Wall Street d'environ 250 dollars impliquait une hausse potentielle d'environ 27 % par rapport au cours de clôture utilisé dans cette analyse, suggérant que les analystes voyaient encore des gains potentiels significatifs.
La valorisation n'est pas bon marché en termes absolus, mais elle reflète une entreprise dont on s'attend à ce qu'elle double plus que son chiffre d'affaires entre 2025 et 2027 tout en maintenant une forte rentabilité.
Au cours des 12 prochains mois, les principaux catalyseurs potentiels incluent la poursuite des investissements en réseautage IA, des déploiements clients supplémentaires et des preuves qu'Arista gagne des parts de marché dans les commutateurs Ethernet pour centres de données.
Les principaux risques sont la stratégie de réseautage intégré de NVIDIA, la présence concurrentielle de Cisco et la dépendance d'Arista à un nombre relativement restreint de grands clients cloud.
En résumé : l'histoire de croissance d'Arista était déjà solide avant le départ de Huang chez NVIDIA. Toute opportunité de réseautage créée par la transition de direction pourrait offrir une hausse supplémentaire, mais la question la plus importante est de savoir si Arista peut atteindre ses objectifs de croissance pour 2027 tout en protégeant ses marges. C'est ce qui déterminera en fin de compte si sa valorisation à prime est justifiée.
Alors, quelle est la valeur réelle de l'action Arista Networks ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Arista Networks. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Arista Networks gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !