Points clés
- Les actionnaires d'Intel ont intenté un procès le 13 novembre, affirmant que la société avait dissimulé l'ampleur de son ralentissement sur le marché des PC avant que l'action ne chute de près de 29 % le 30 octobre.
- Dan Niles affirme qu'Intel est plus cher que NVIDIA et AMD tout en affichant une croissance bien plus lente.
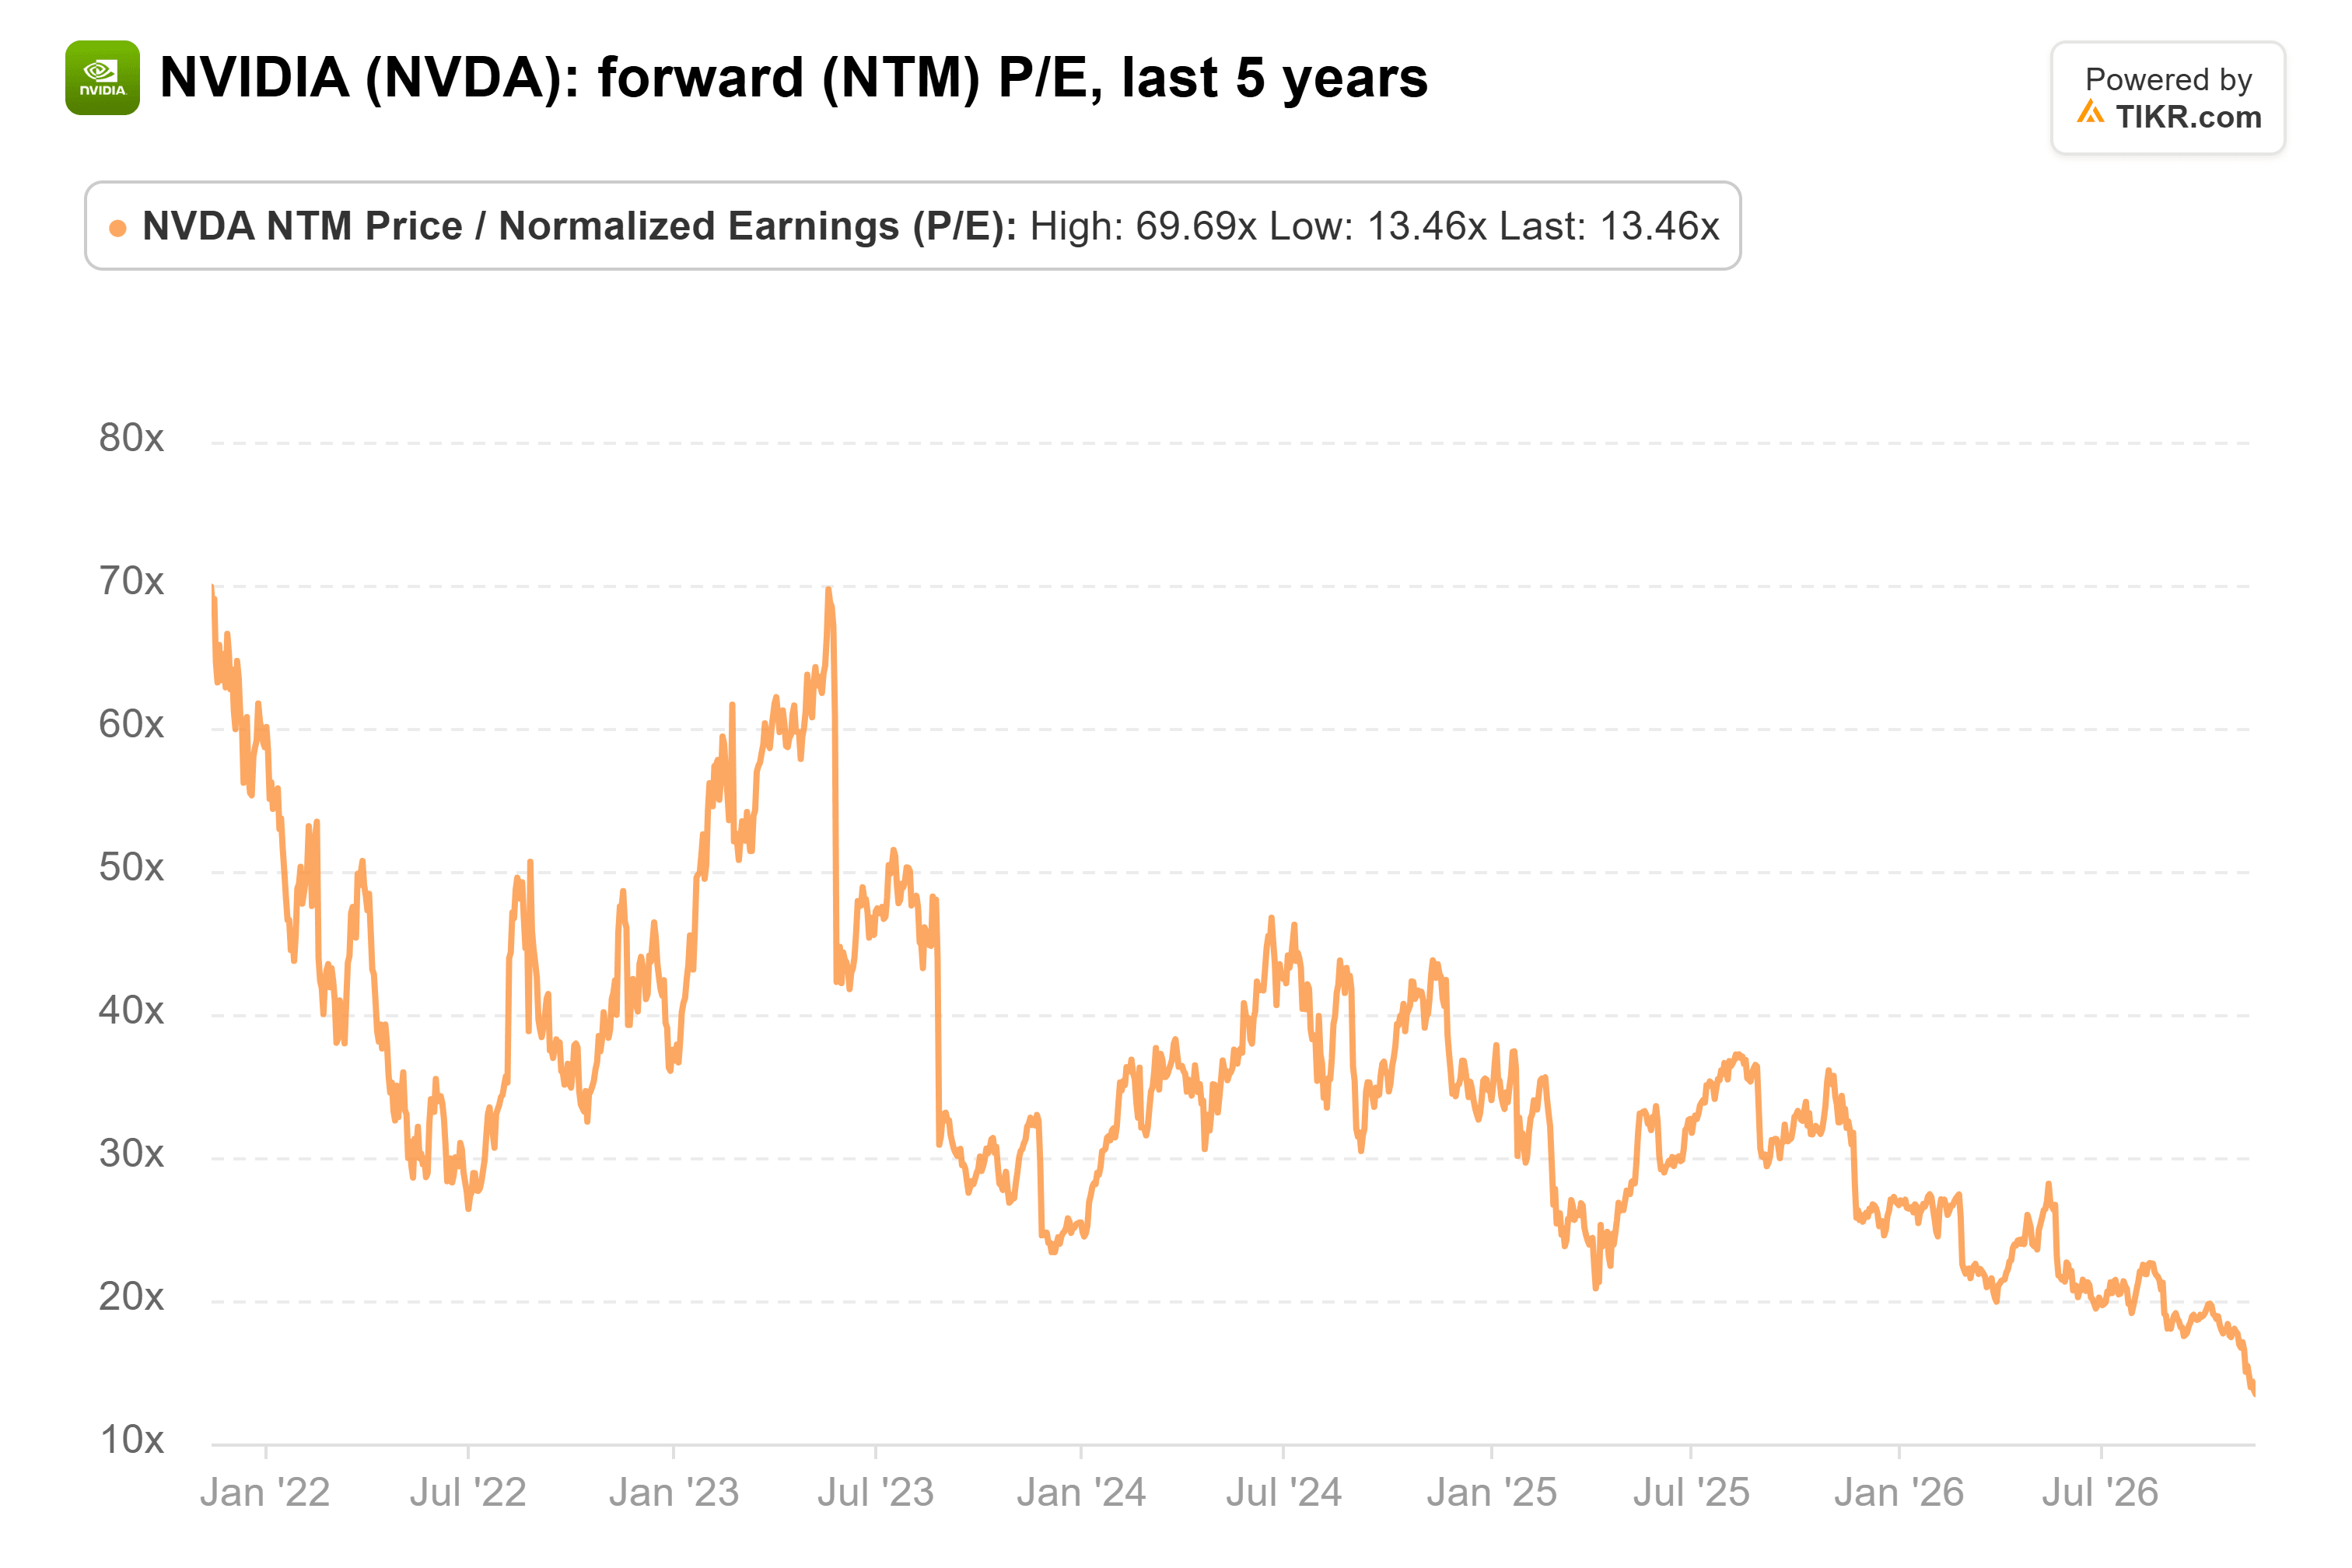
- À environ 43 fois les bénéfices anticipés, Intel se négocie à trois fois le multiple de NVIDIA, qui est de 14x.
- Le prochain test sera de voir si des clients externes s'engagent sur le procédé 14A d'Intel d'ici mi-2027.
Intel (INTC) est poursuivi en justice par ses actionnaires.
Selon Reuters, un fonds de pension du Michigan a déposé une plainte pour action collective le 13 novembre à San Jose, en Californie. Il affirme qu'Intel a caché la gravité de son ralentissement sur le marché des PC jusqu'à ce que des prévisions décevantes entraînent une chute de près de 29 % de l'action le 30 octobre.
Ce week-end, un investisseur a demandé sur X à Dan Niles, fondateur de Niles Investment Management, si Intel avait touché le fond. Sa réponse l'a comparé à NVIDIA (NVDA) et Advanced Micro Devices (AMD) :
« Contrairement à $NVDA qui se négocie à 11x le PER 2027 pour une croissance projetée du chiffre d'affaires de 70 %, ou AMD à 30x pour une croissance projetée de plus de 80 %, $INTC se négocie à un PER de 34x pour seulement 11 % de croissance estimée du chiffre d'affaires. Compte tenu des récentes prévisions d'Intel, nettement inférieures au consensus, il est difficile de savoir où se situe le fond. »
Intel est donc la plus chère des trois, et de loin la moins dynamique.
Le procès importe moins que les prévisions d'Intel
Les allégations du procès n'étant pas prouvées, je ne négocierais pas Intel sur cette seule base. Le ralentissement sous-jacent est plus important. Intel a publié des prévisions de chiffre d'affaires pour le quatrième trimestre inférieures d'environ 1,6 milliard de dollars au consensus, et le directeur financier David Zinsner a déclaré dans le communiqué du troisième trimestre que le ralentissement du marché des PC devrait durer au moins jusqu'à la première moitié de 2027. Le segment client d'Intel reste son plus important en termes de chiffre d'affaires : 8,1 milliards de dollars le trimestre dernier, contre 7,3 milliards de dollars pour les centres de données.
TIKR suit 49 analystes sur Intel. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Intel, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Intel
Intel est la plus chère
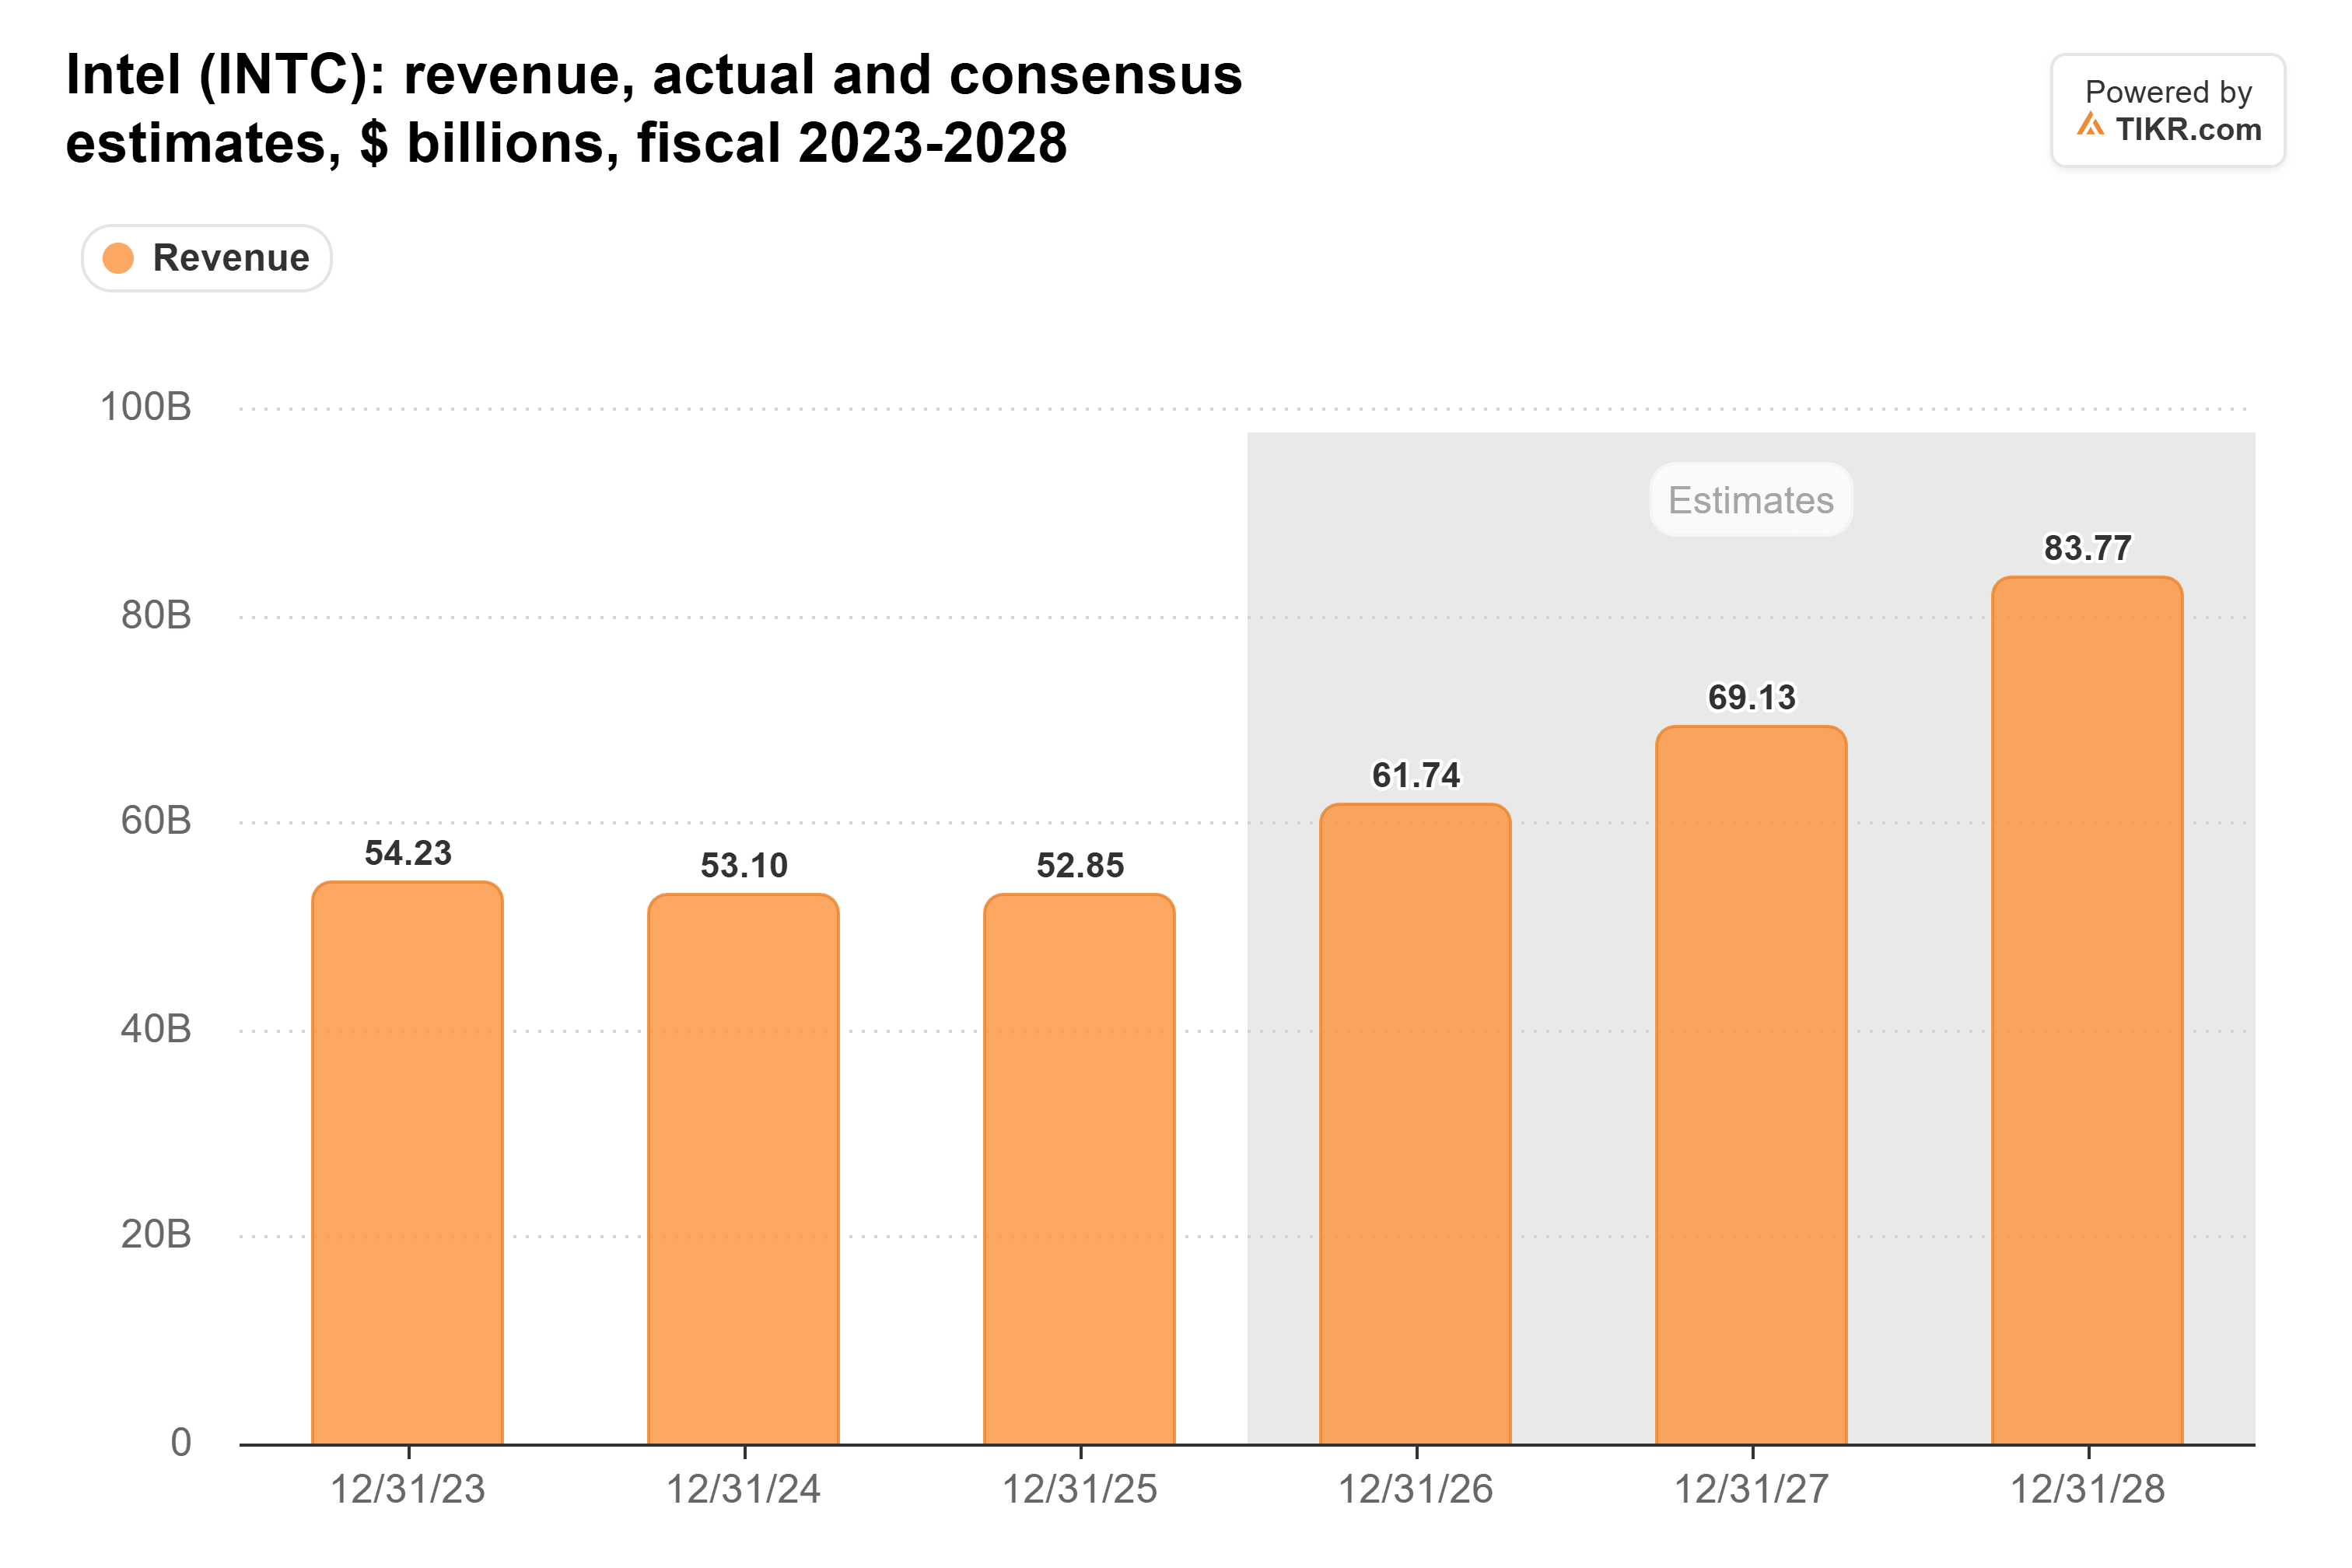
Les analystes s'attendent à ce que le chiffre d'affaires d'Intel progresse d'environ 12 %, passant de 61,7 milliards de dollars en 2026 à 69,1 milliards de dollars en 2027, un chiffre proche de celui de Niles.
À sa clôture du 13 novembre à 59,66 $, Intel se négociait à environ 43 fois les bénéfices des douze prochains mois. Sur la seule base des estimations pour 2027, c'est environ 33x, soit à peu près le chiffre de Niles.
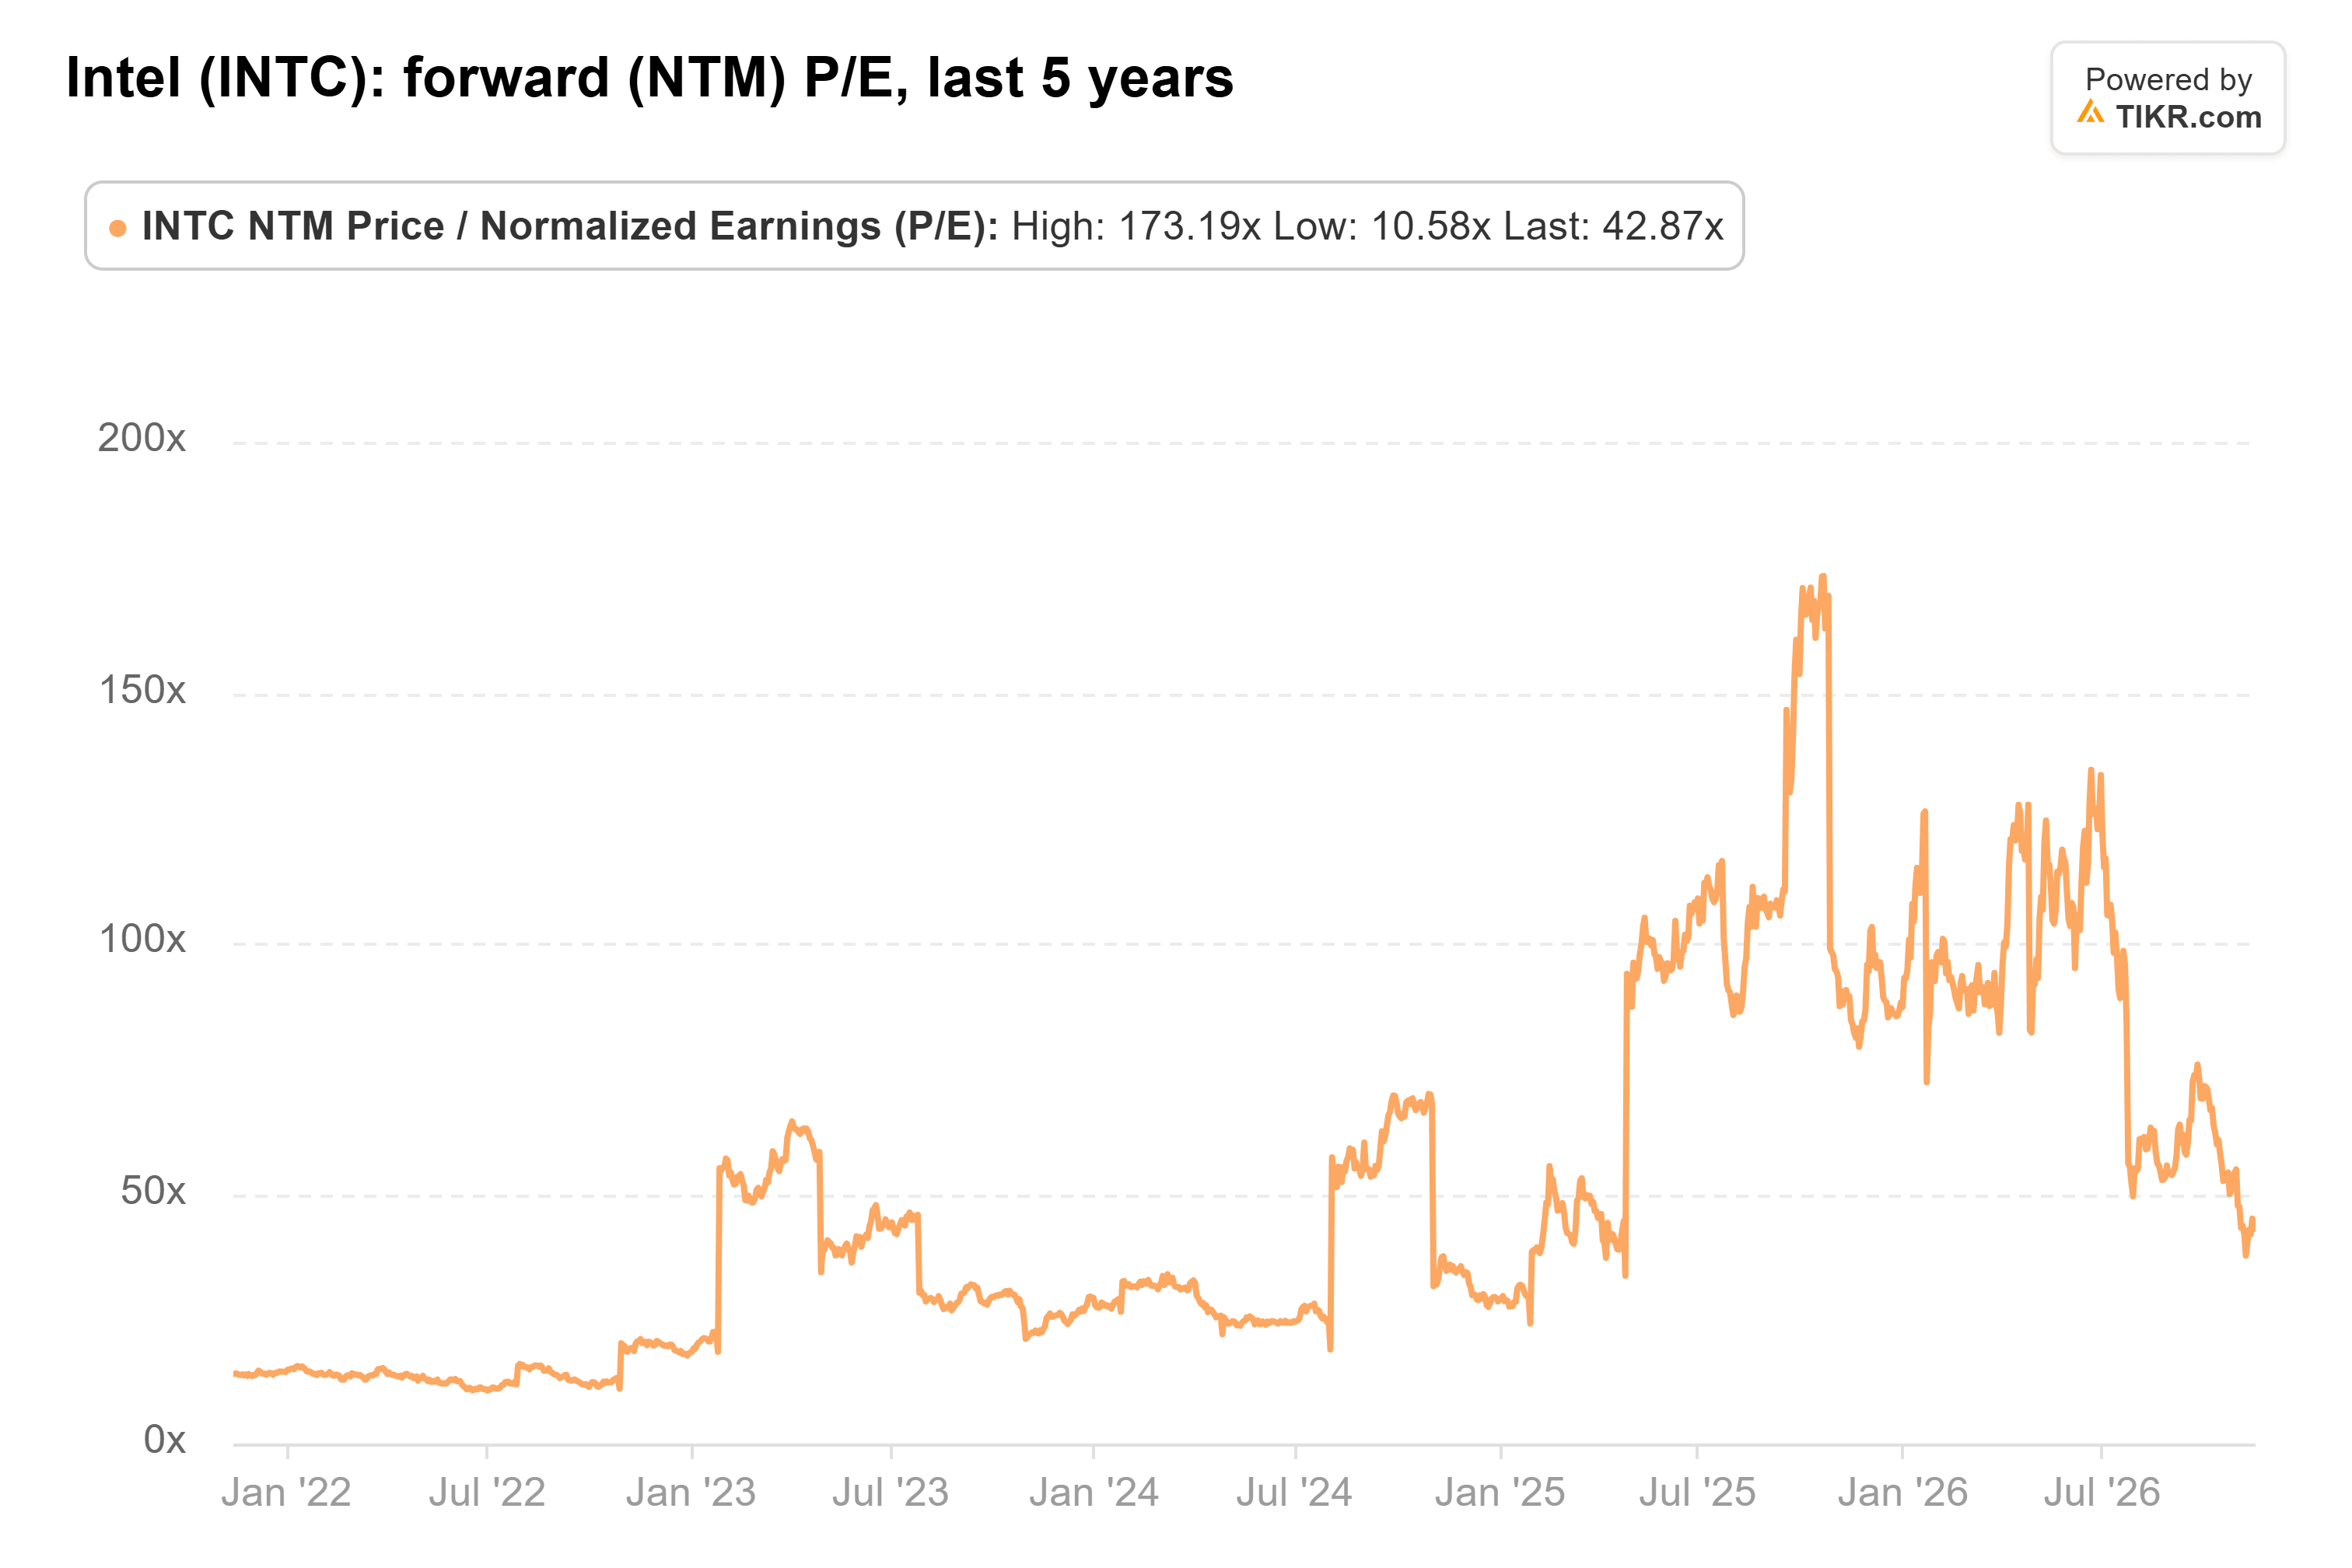
C'est inférieur à la moyenne quinquennale d'Intel de 50x, mais Intel a établi cette moyenne alors qu'il générait à peine des bénéfices. De 2014 à 2022, en tant que fondeur mature, il se négociait entre 10x et 18x.
NVIDIA se situe à 14x, un plus bas sur cinq ans par rapport à une moyenne de 36x. Cela s'explique en partie par une nouvelle récente : NVIDIA a annoncé le 12 novembre que Jensen Huang avait démissionné de son poste de PDG, et publiera ses résultats le 17 novembre.
Les bénéfices d'Intel sont toujours près du point bas
La fonderie d'Intel a perdu 10,3 milliards de dollars en 2025 sur un chiffre d'affaires de 17,8 milliards de dollars, donc chaque dollar de perte qu'elle réduit augmente le résultat opérationnel. Les analystes s'attendent à ce que le BPA normalisé passe de 0,42 $ en 2025 à 2,99 $ en 2028.
Les serveurs pourraient y contribuer. Zinsner prévoit que les unités de CPU serveur de l'industrie augmenteront de plus de 30 % en 2026 et 2027. Mais Intel ne peut pas en produire suffisamment, et le chiffre d'affaires centre de données d'AMD a augmenté de 97 % au dernier trimestre grâce aux ventes record de CPU EPYC et de GPU Instinct.
L'estimation du BPA pour 2027 est tombée à 1,79 $, contre 2,11 $ avant la publication des résultats. Même sur la base des bénéfices de 2028, Intel se négocie à environ 20x, au-dessus de son ancienne fourchette.
Intel doit encore mériter ce prix
À 43x, Intel facture d'avance un redressement que son activité PC vient de prendre du retard. Je préférerais détenir NVIDIA à 14x, recherche de PDG comprise, et attendre qu'Intel remplisse ses fonderies avec des clients externes. La direction s'attend à des engagements de conception sur le procédé 14A d'ici mi-2027. Si la pénurie de serveurs se prolonge jusqu'en 2028, comme Zinsner le prévoit, les estimations pourraient se redresser rapidement et entraîner le multiple d'Intel vers le bas avec elles.
Alors, quelle est la valeur réelle de l'action Intel ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Intel. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !