Points clés
- L'action Costco a gagné 12,6 % le mois dernier pour clôturer à un niveau record après de solides ventes d'octobre et un dividende spécial de 30 $ par action.
- Les investisseurs paient désormais environ 49 fois les bénéfices futurs, contre une moyenne quinquennale de 43x.
- Atteindre 1 200 $ aujourd'hui nécessiterait environ 53x, mais dans un an, le multiple actuel appliqué aux bénéfices de l'exercice 2028 y mènerait.
- Le risque principal est que le multiple revienne vers sa moyenne, et le rapport du 10 décembre testera si la croissance du nombre d'adhérents se maintient.
Costco (COST) a progressé de 12,6 % le mois dernier et a clôturé à un record de 1 113,74 $ le 16 novembre. De solides ventes en octobre et un dividende spécial de 13,3 milliards de dollars ont donné aux investisseurs une raison d'acheter massivement alors que les actions d'IA étaient vendues.
Maintenant, 1 200 $ est à environ 8 % de distance. Il y a un chemin rapide et un chemin lent pour y parvenir.
Les ventes d'octobre, puis un chèque de 30 $
Le communiqué de ventes d'octobre de Costco, publié après la clôture du 4 novembre, couvrait les quatre semaines se terminant le 1er novembre :
- Les ventes nettes ont augmenté de 12,6 % pour atteindre 24,5 milliards de dollars.
- Les ventes comparables ont augmenté de 7,3 %, hors essence et effets de change.
- La fréquentation a augmenté de 4,1 % dans le monde.
- Les ventes numériques ont augmenté de 22,5 %.
La fréquentation est le chiffre que je préfère : plus de visites alors que Costco réinvestit ses remboursements de droits de douane dans des prix plus bas.
Le 10 novembre, Costco a déclaré un dividende spécial de 30 $, soit environ 13,3 milliards de dollars au total, payable le 4 décembre aux actionnaires inscrits au 24 novembre. C'est le double du dividende spécial de 15 $ de janvier 2024. Costco a également approuvé un nouveau rachat d'actions de 4 milliards de dollars jusqu'en novembre 2030.
TIKR suit 41 analystes sur Costco. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Costco, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Costco
Les investisseurs voulaient quelque chose de stable
Mon analyse est que l'argent a quitté les actions d'IA pour des entreprises aux bénéfices prévisibles, et peu sont plus prévisibles que Costco. Les frais d'adhésion ont rapporté 5,9 milliards de dollars au cours de l'exercice 2026, soit environ la moitié de son résultat opérationnel d'environ 11,7 milliards de dollars, et 92,3 % des adhérents américains et canadiens ont renouvelé. Costco maintient délibérément sa marge opérationnelle faible, de sorte que la carte continue de se rentabiliser.
Deux chemins vers 1 200 $ pour l'action Costco
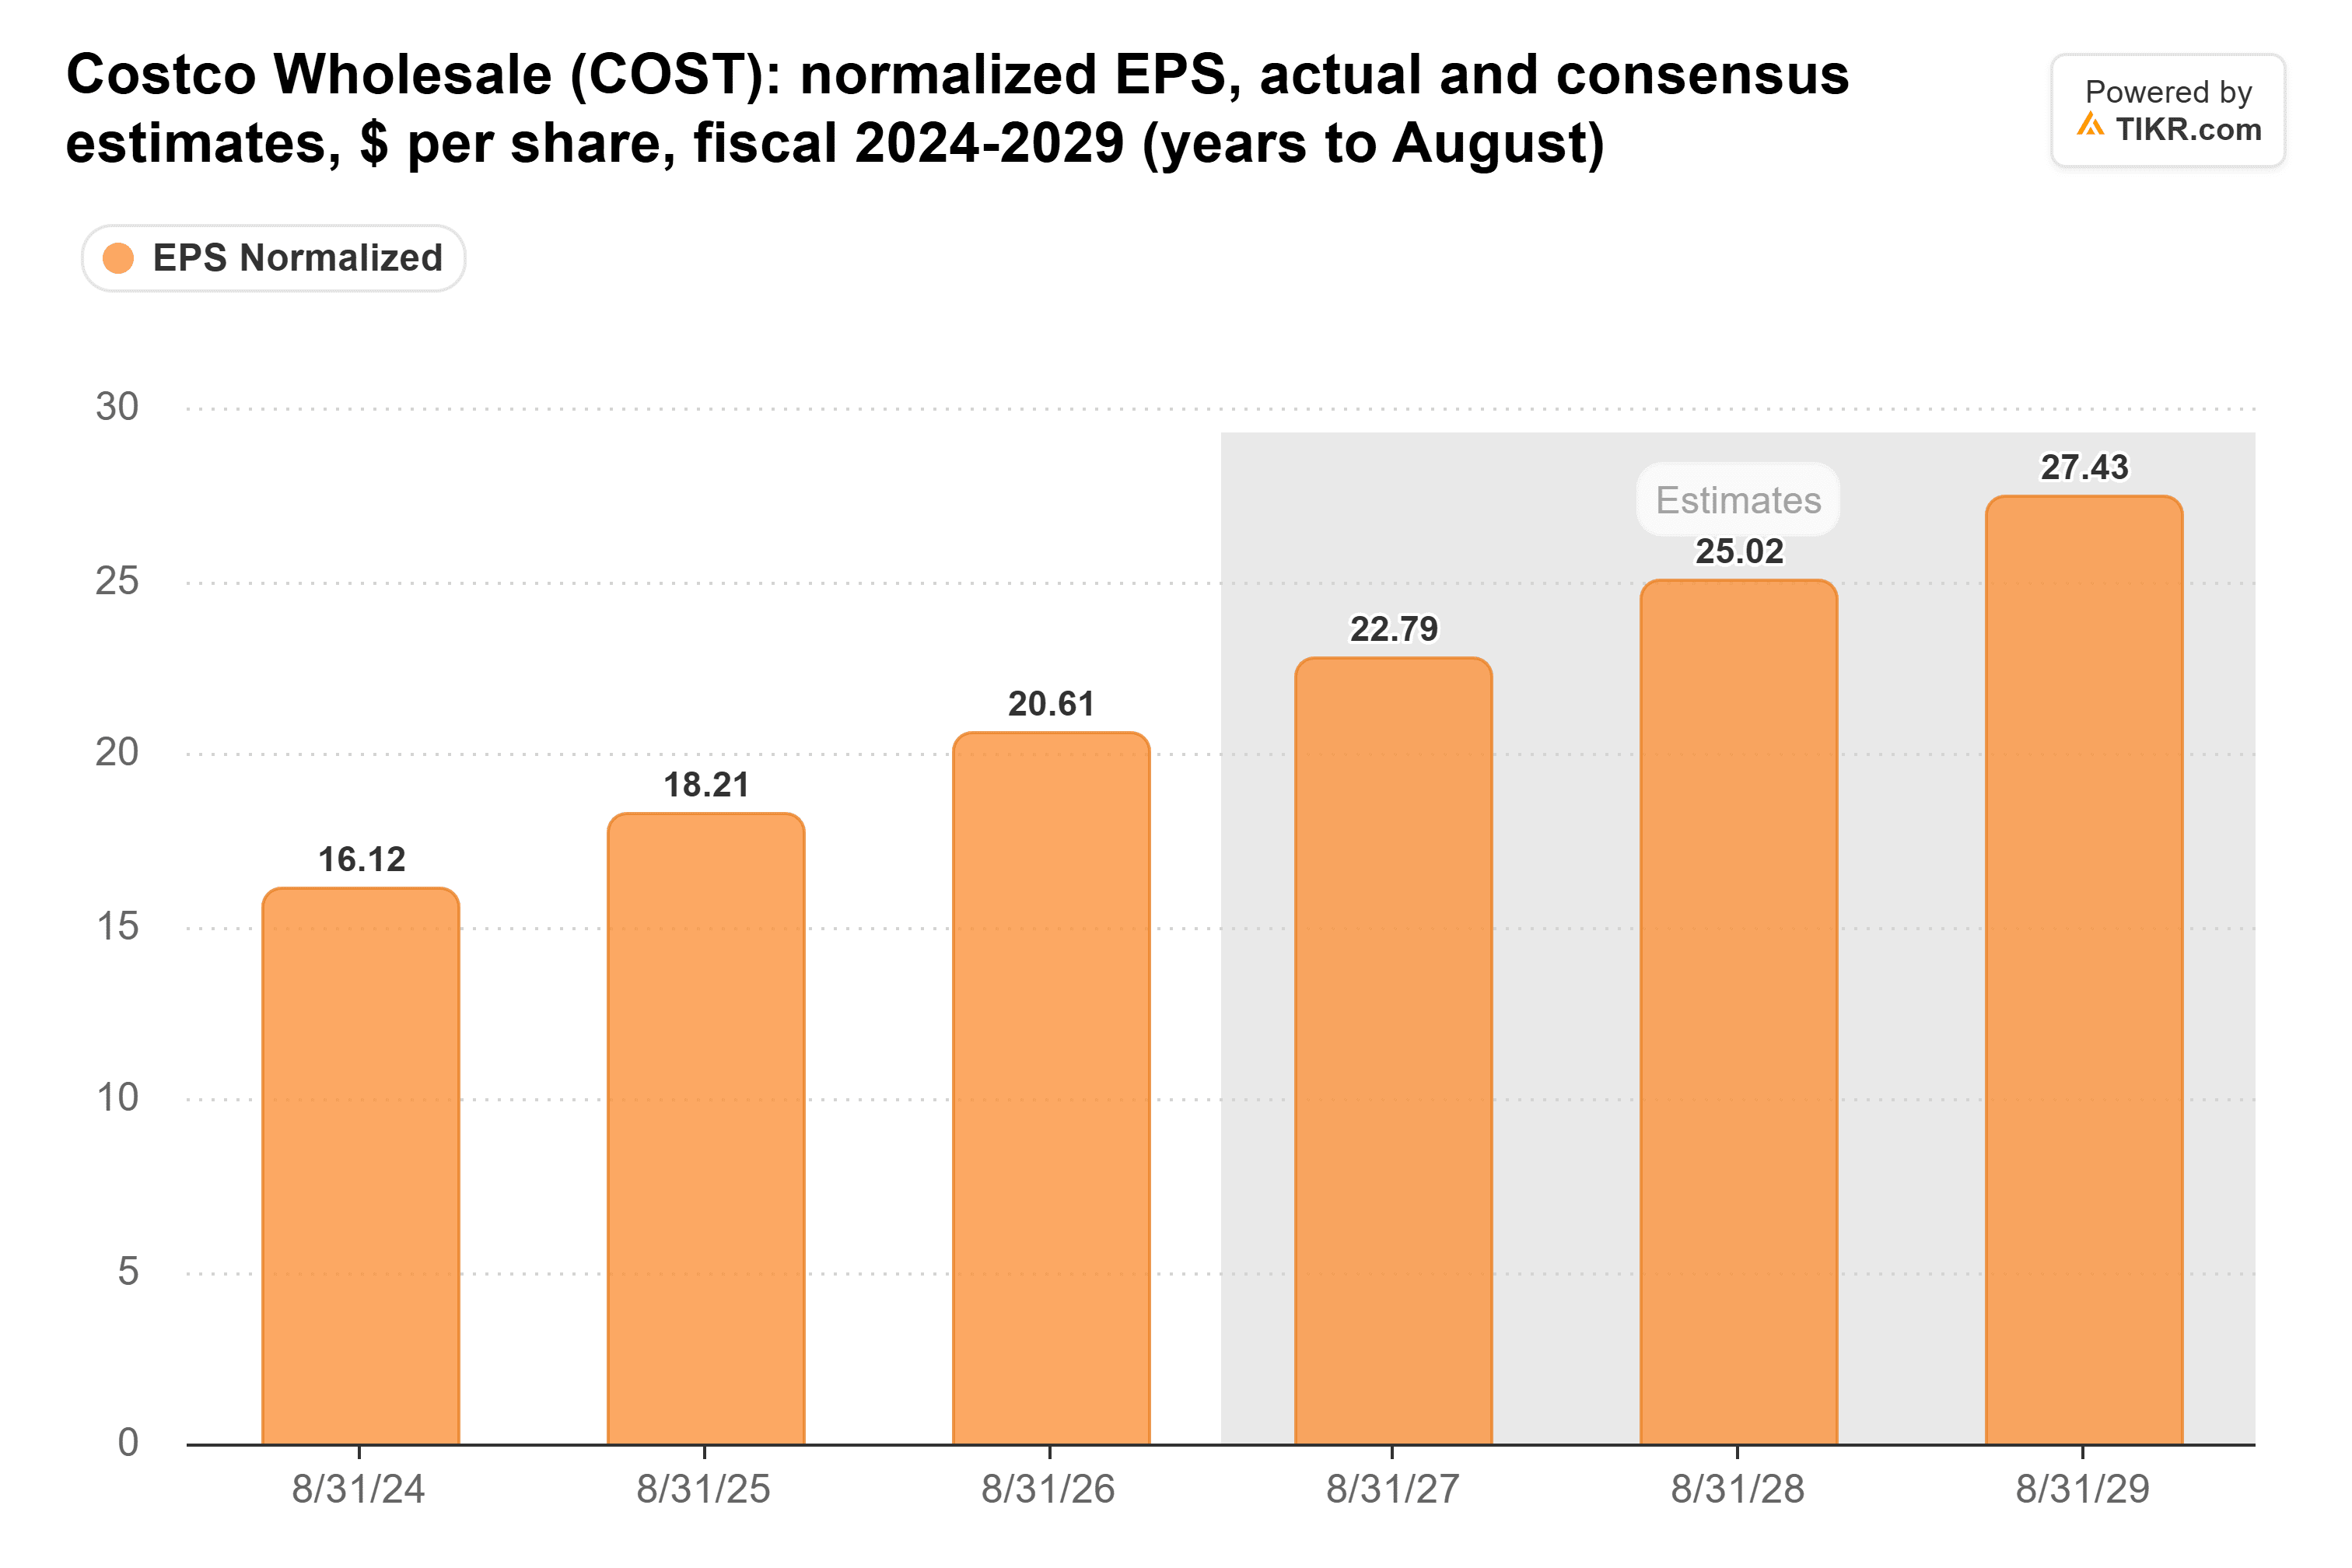
Les analystes voient le BPA normalisé passer de 20,61 $ au cours de l'exercice 2026 à 25,02 $ au cours de l'exercice 2028, soit environ 10 % par an, avec des prévisions peu modifiées sur trois mois :
Le marché paie déjà pour cette croissance. Costco se négocie à environ 49 fois les bénéfices futurs, contre une moyenne quinquennale de 43x et un pic de 58x en février 2025 :
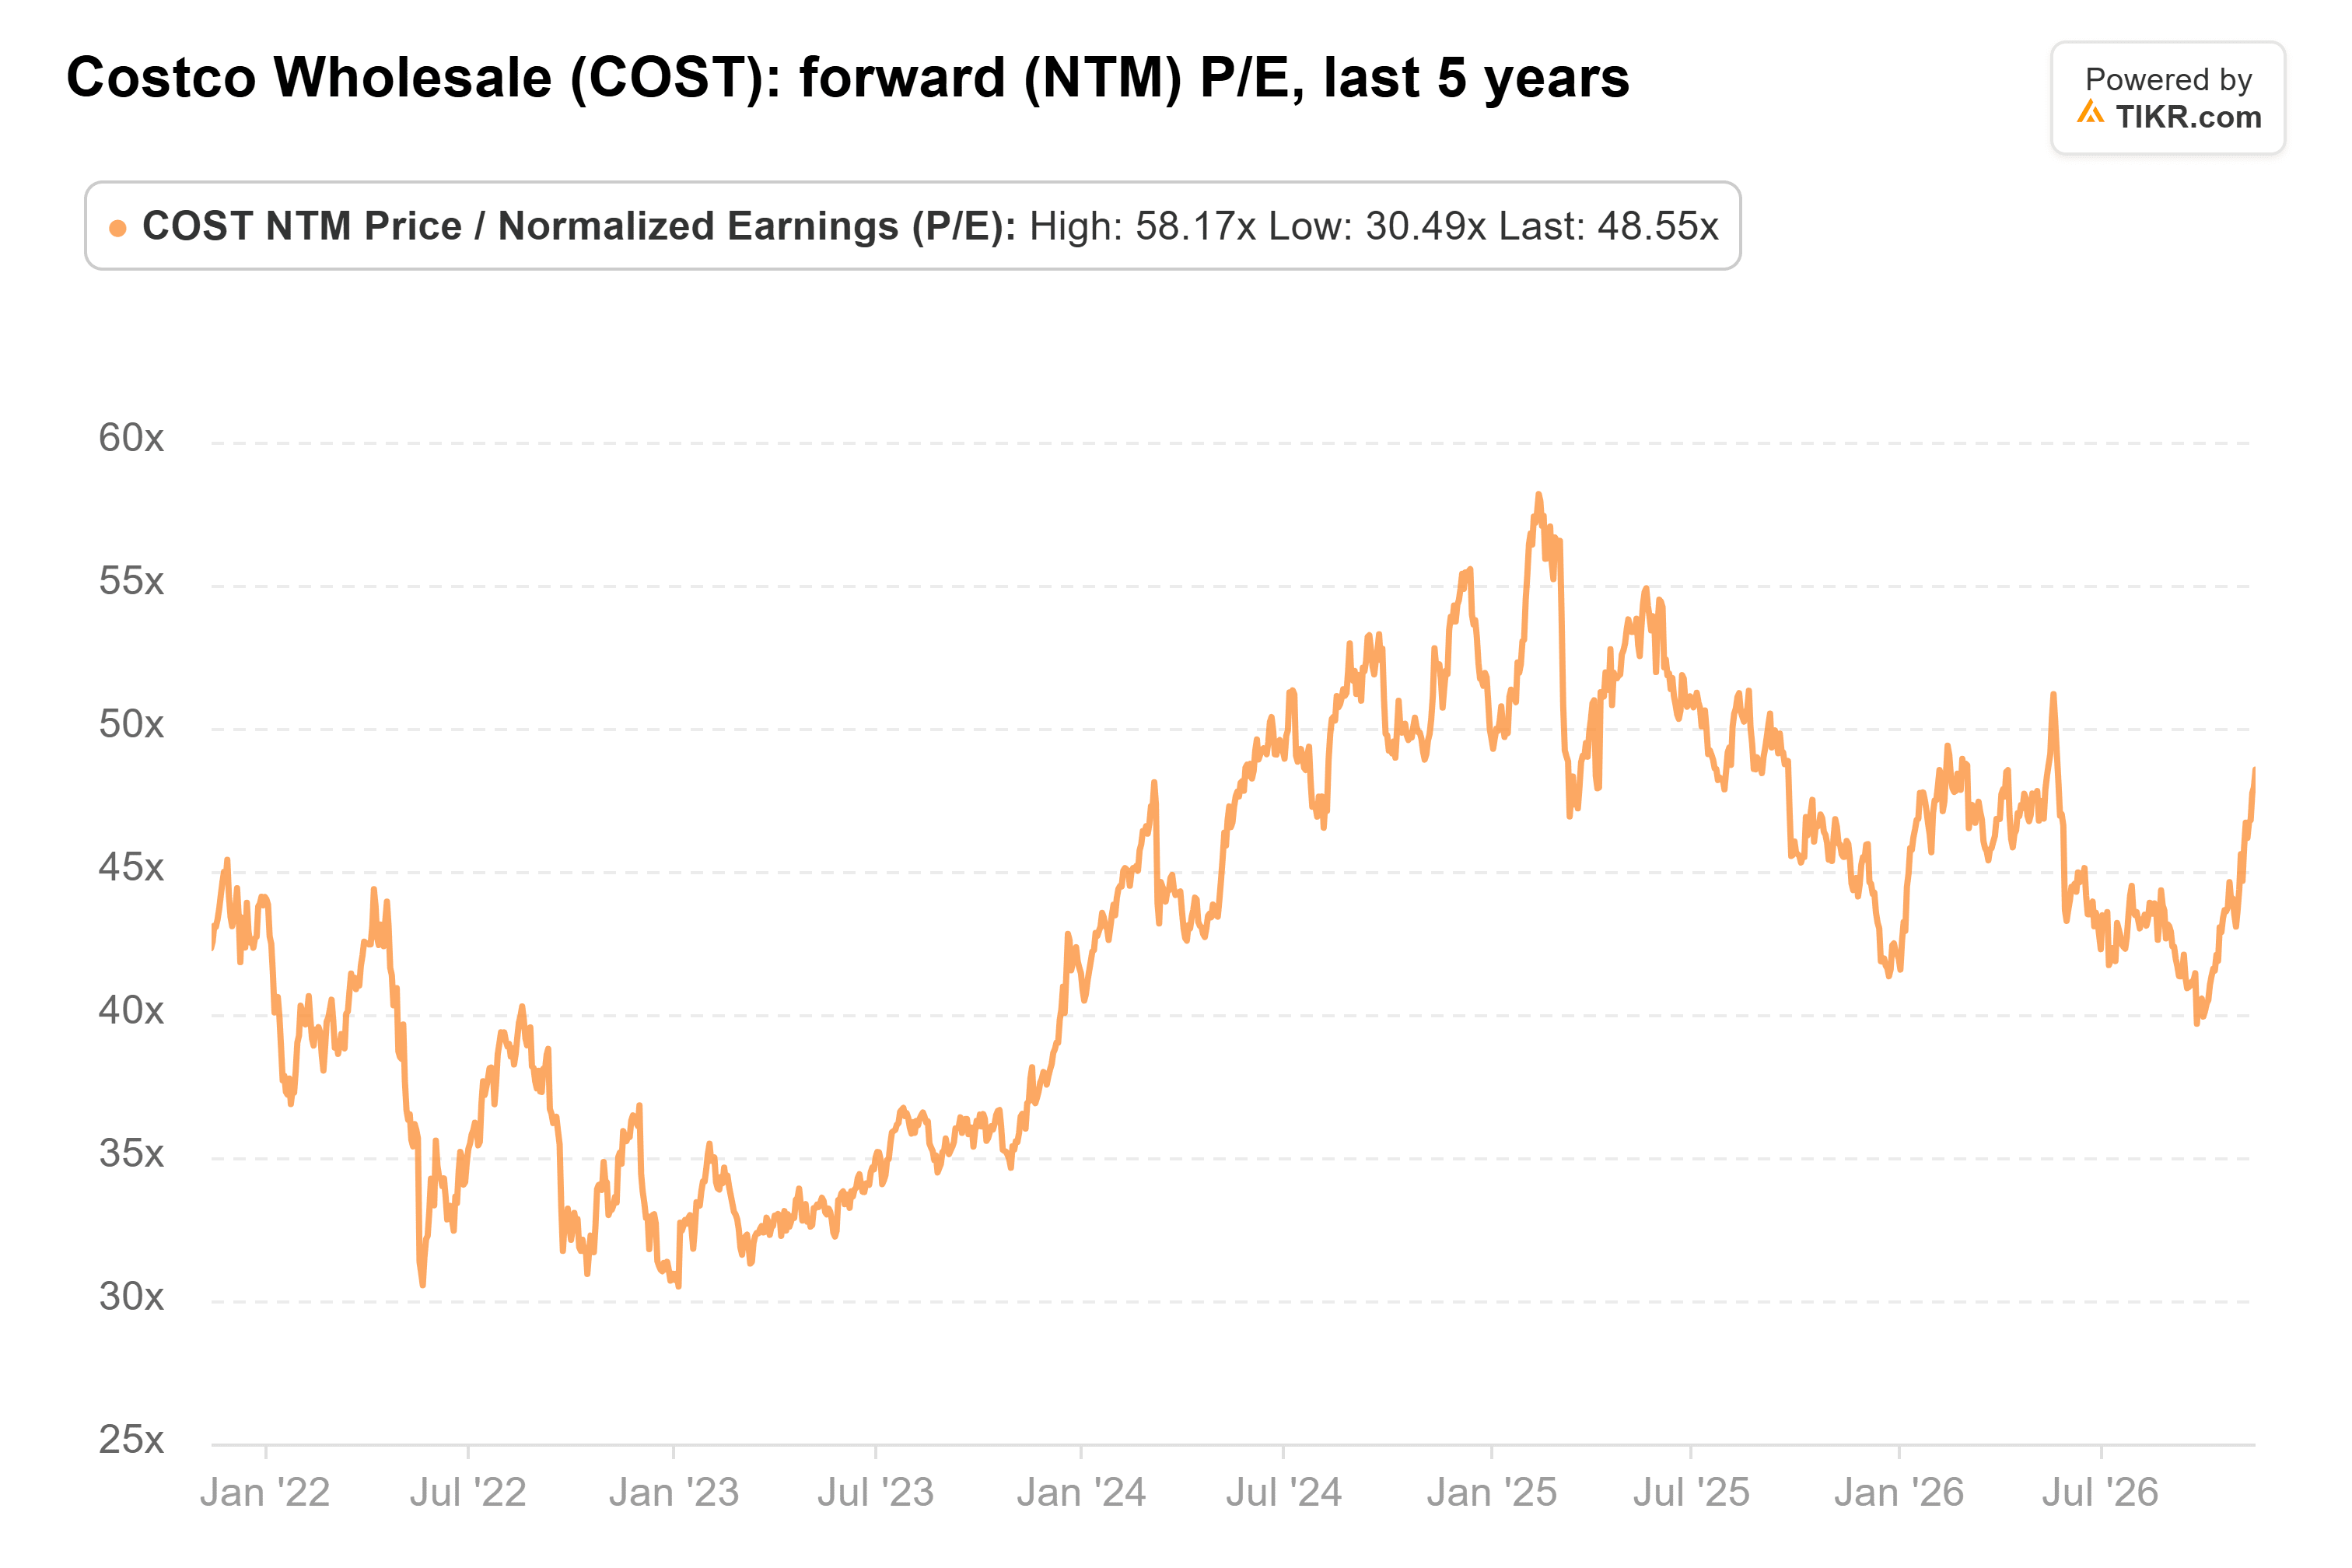
Le chemin rapide nécessite environ 53 fois les bénéfices futurs actuels, proche de ce pic. Le chemin lent ne nécessite rien de nouveau. Une fois l'exercice 2027 terminé en août prochain, le marché valorise Costco sur la base de l'exercice 2028, et 1 200 $ ne représente que 48 fois les 25,02 $ de cette année-là. Le nouvel objectif de 1 257 $ de BofA, relevé le 13 novembre après qu'il ait reçu le CFO Gary Millerchip, équivaut à environ 50x sur la même base.
Le problème, c'est le multiple. De retour à la moyenne quinquennale de 43x, les bénéfices de l'exercice 2028 valent environ 1 075 $, proche de l'objectif moyen de la place de 1 078 $, qui se situe déjà en dessous du cours de l'action :
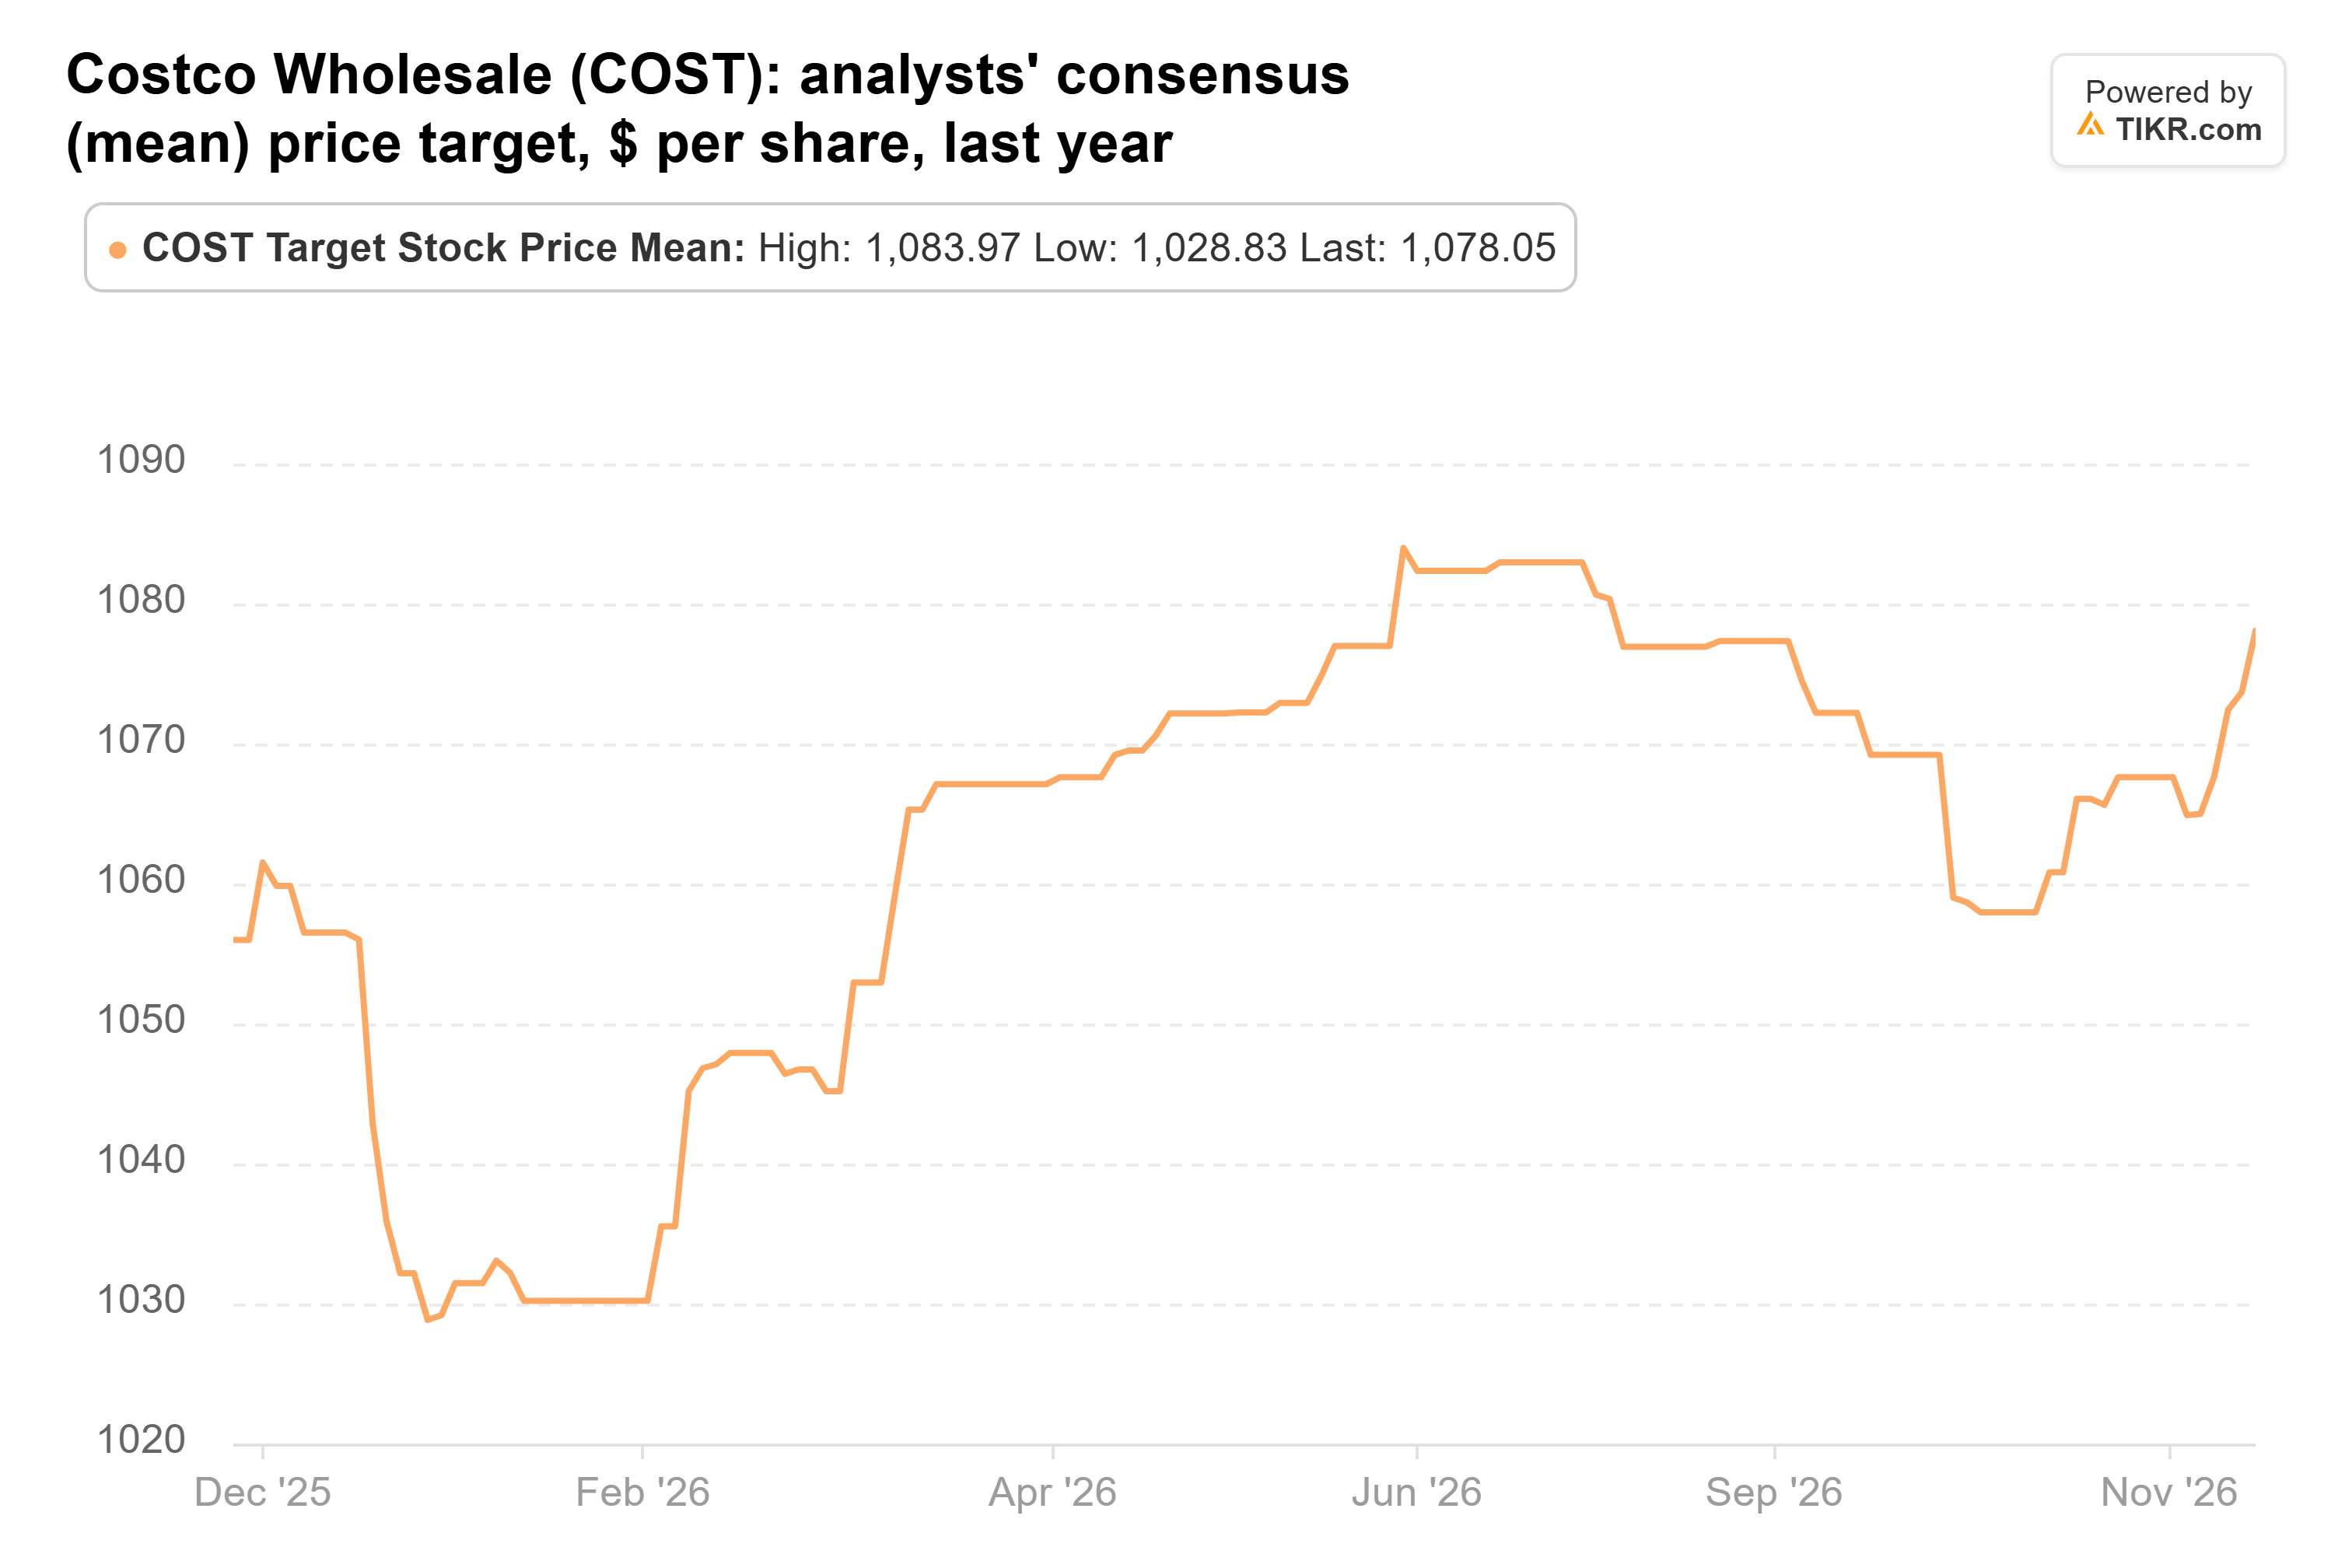
Freedom Broker a rétrogradé Costco à Conserver le 10 novembre, et Northcoast Research l'a rétrogradé à Neutre le 16 novembre, tous deux pour des raisons de valorisation.
Ce que le rapport du 10 décembre de Costco doit montrer
Costco publie son premier trimestre fiscal après la clôture du 10 décembre, le premier sans effet de comparaison favorable dû à l'augmentation des frais de septembre 2024. La croissance du nombre d'adhérents payants a ralenti à 3,8 % au quatrième trimestre, et les frais représentent la moitié du résultat opérationnel.
Je miserais sur le chemin lent. La croissance des bénéfices peut porter l'action à 1 200 $ dans un an, mais à 49x, un ralentissement de la croissance des adhérents pourrait d'abord faire reculer le multiple vers 43x, donc j'attendrais un repli. Costco conserve une prime depuis des années, cependant, et si la croissance des adhérents reste proche de 4 %, les investisseurs pourraient continuer à la payer.