Points clés
- L'action TSMC a progressé de 23 % en 2026, mais elle a sous-performé AMD et Micron et est bien en dessous de son sommet d'octobre après que les inquiétudes concernant les dépenses en IA ont frappé les actions des fabricants de puces.
- L'entreprise continue de dépasser ses propres prévisions : les revenus d'octobre ont augmenté de 59,7 % pour atteindre un record, et la direction prévoit désormais une croissance d'environ 44 % cette année, contre environ 30 % en janvier.
- Nvidia est largement rapporté comme étant le plus gros client de TSMC, et il publiera ses résultats le 17 novembre ; les marges et la demande pour 2027 sont les principaux risques.
- Le P/E prospectif est inférieur à sa moyenne sur cinq ans et les estimations de bénéfices pour 2027 ont été relevées depuis juin, donc le repli semble être une opportunité d'acheter davantage.
Taiwan Semiconductor Manufacturing (TSM) a progressé de 23 % en 2026, mais elle continue de tirer moins bien parti que les valeurs du commerce des puces IA qu'elle alimente. Advanced Micro Devices (AMD), dont TSMC fabrique les puces, a gagné 135 % cette année, et le fabricant de mémoire Micron Technology (MU) a progressé de 152 %.
TSMC a également perdu 23 % depuis son sommet d'octobre après que les craintes concernant les dépenses en IA ont balayé les actions des fabricants de puces. Et son plus gros client, largement rapporté comme étant Nvidia (NVDA), publiera ses résultats le 17 novembre pour la première fois depuis le départ de Jensen Huang du poste de PDG. Faut-il donc prendre ses bénéfices, ou acheter davantage ?
La demande continue de dépasser les prévisions
En janvier, la direction avait donné des prévisions de croissance d'environ 30 % pour 2026. Les revenus du troisième trimestre ont ensuite augmenté de 41,2 % pour atteindre 46,72 milliards de dollars, dépassant le haut de la fourchette des prévisions, et les perspectives ont été relevées à environ 44 %. Les prévisions pour le quatrième trimestre, de 52,3 à 54,3 milliards de dollars, indiquent une croissance encore plus rapide. Octobre a été un mois record, avec des revenus de 586,89 milliards de dollars taïwanais, en hausse de 59,7 % par rapport à l'année précédente.
Le PDG C.C. Wei l'a dit clairement lors de la conférence téléphonique sur les résultats du 15 octobre de TSMC : « La demande dépasse encore largement notre capacité de production actuelle. »
TIKR suit 36 analystes sur TSMC. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur TSMC, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour TSMC
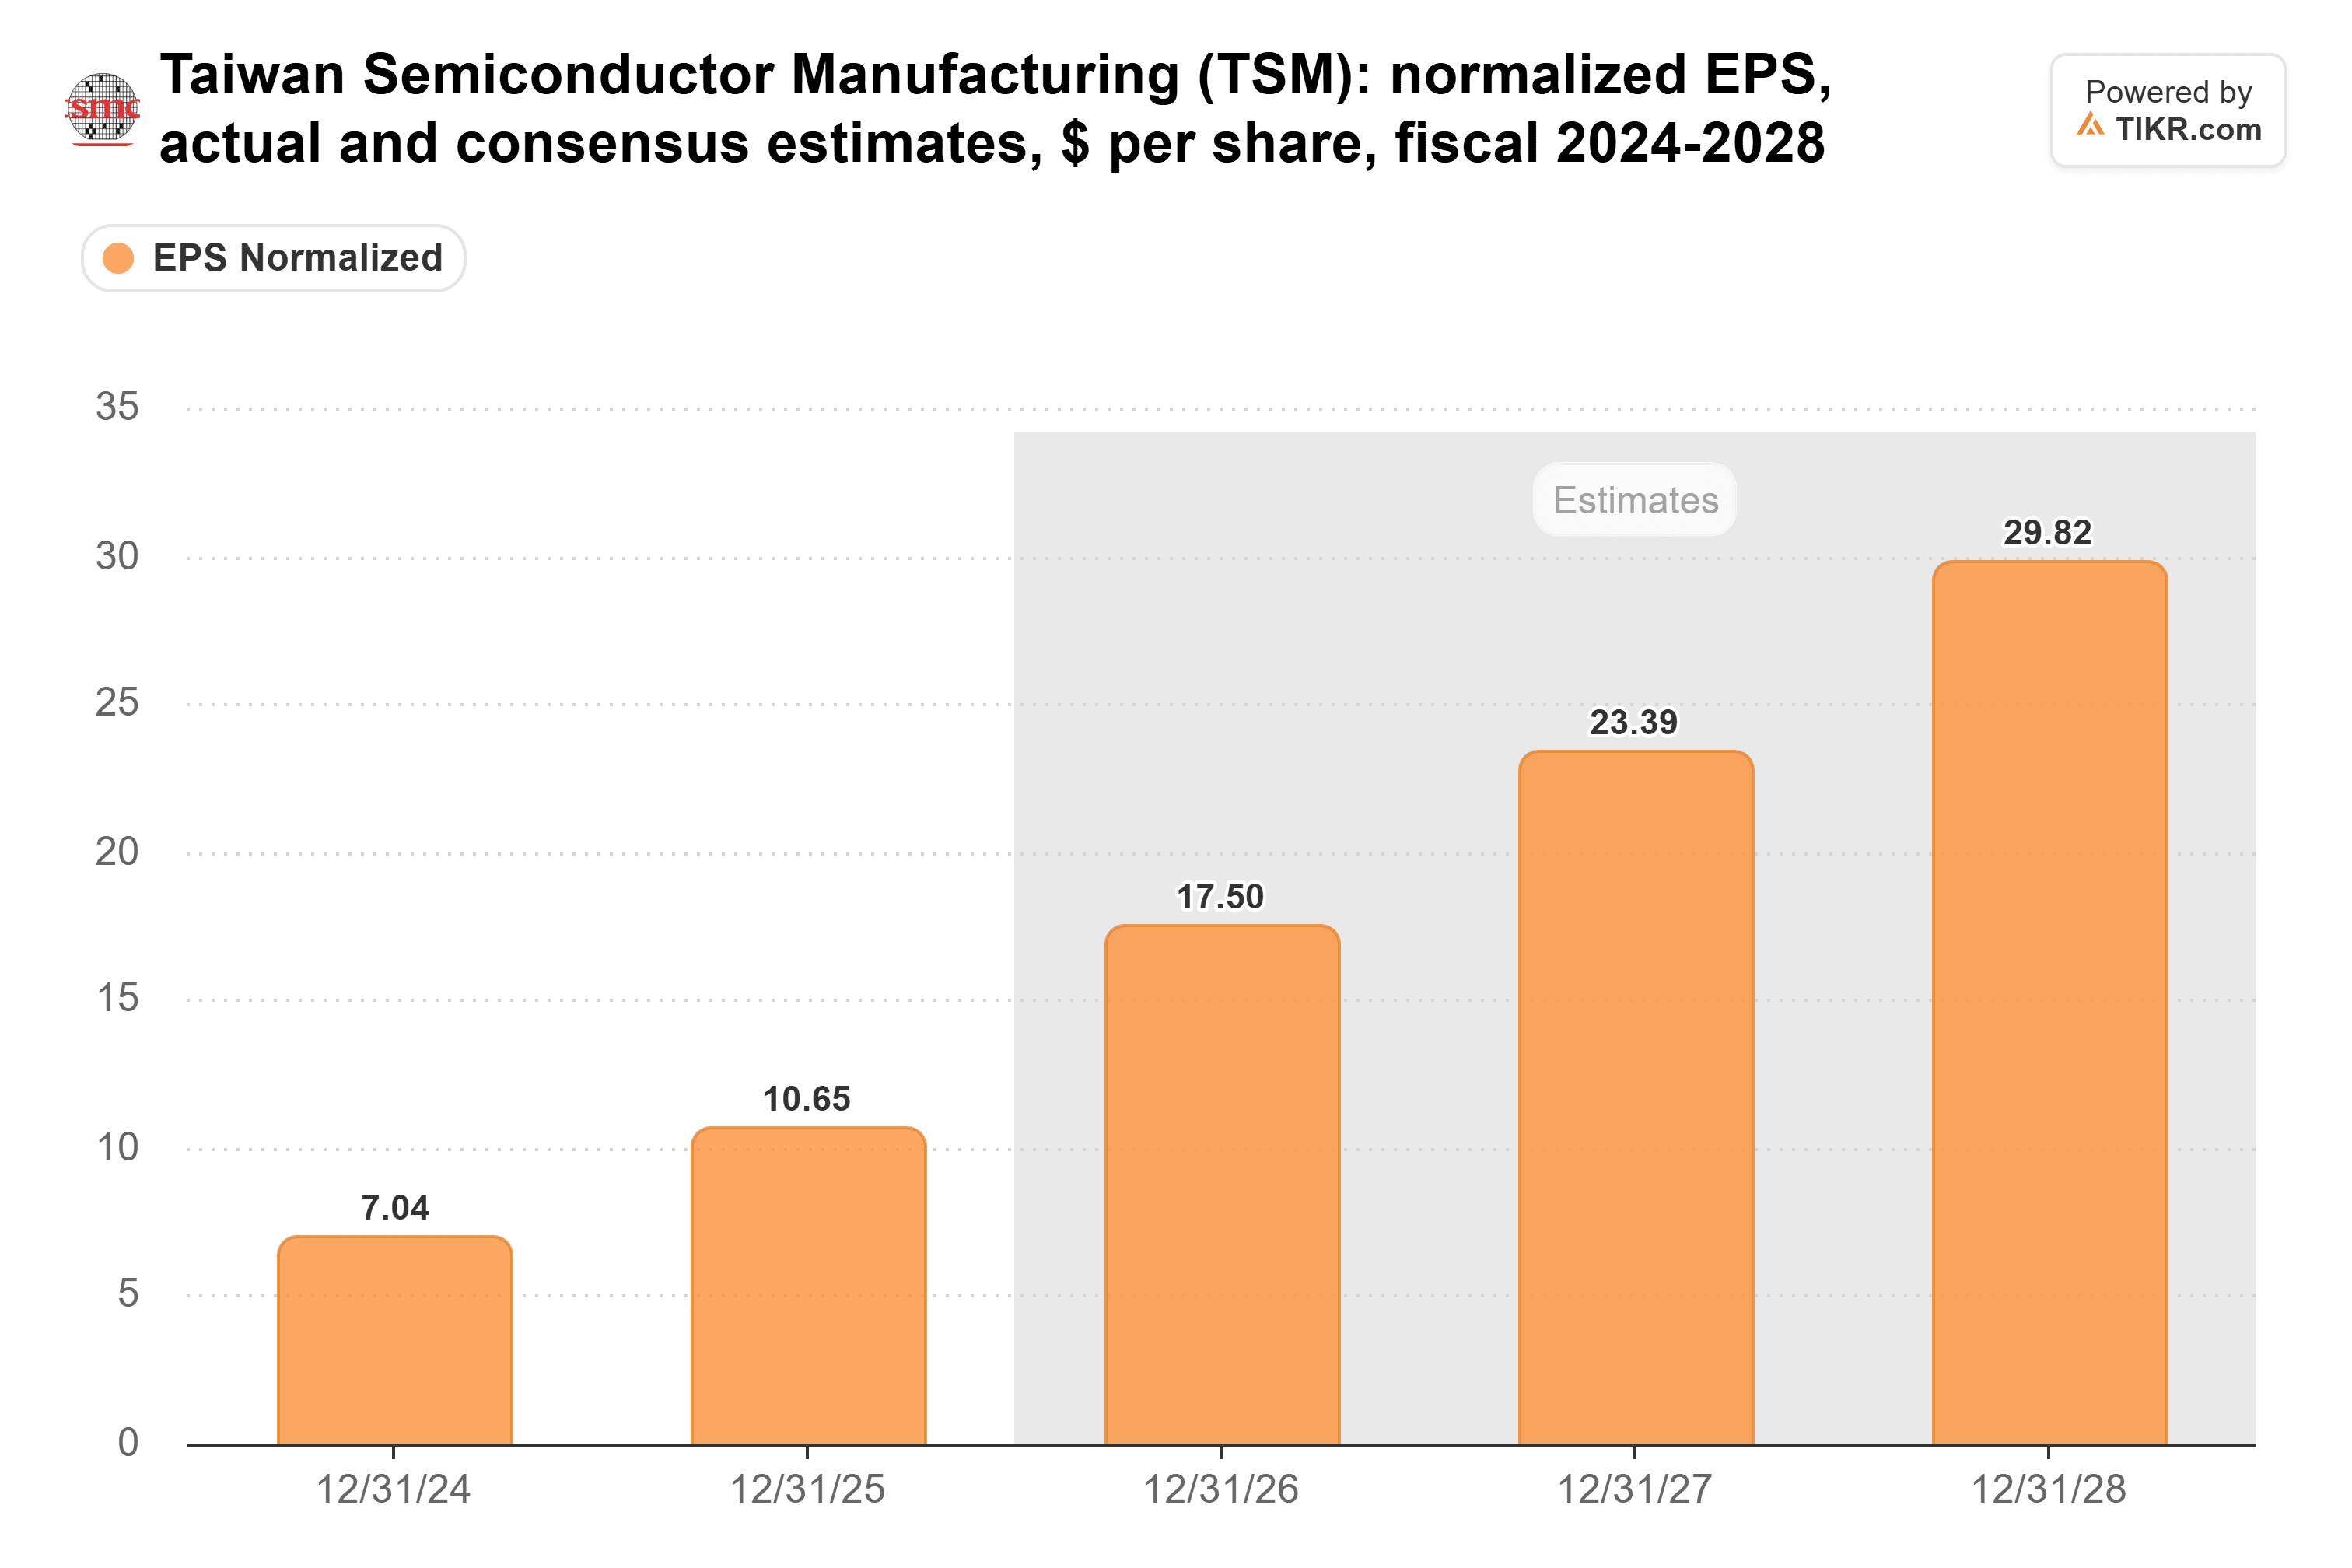
Les analystes s'attendent à ce que cette demande plus que double le BPA normalisé de TSMC entre 2025 et 2027 :
Les ventes ont commencé ailleurs
Les perspectives décevantes d'Intel fin octobre ont touché l'ensemble du secteur des puces. Puis, le 5 novembre, la dégringolade s'est accentuée suite à trois informations. Les victoires des démocrates aux élections de mi-mandat ont suscité des craintes d'un ralentissement du déploiement de l'IA, le client de TSMC Qualcomm a mis en garde contre les coûts de la mémoire, et Bloomberg a rapporté que Micron avait suspendu son usine de 4,5 milliards de dollars à Taïwan. TSMC n'avait aucune nouvelle propre ce jour-là.
Le remaniement chez Nvidia est plus proche. Le plus gros client de TSMC, qu'elle ne nomme pas, représentait 19 % de ses revenus en 2025, et Nvidia est largement rapporté comme étant ce client. Un nouveau PDG ne changera pas le nombre de plaquettes nécessaires pour une puce IA, mais les perspectives de Nvidia seront le prochain indicateur de ces commandes.
Ses clients ont progressé davantage
La progression d'AMD provient de sa propre activité IA : les revenus du centre de données du troisième trimestre ont atteint un record de 8,5 milliards de dollars, en hausse de 97 %. Après le départ de Huang, les investisseurs ont déplacé davantage d'argent de Nvidia vers AMD et d'autres concurrents. TSMC fabrique également ces puces, et les startups qui défient Nvidia se disputent la même capacité de production chez TSMC.
Micron est un cas différent. Ses gains reposent sur une offre de mémoire tendue, et des prix de la mémoire plus élevés nuisent à certains clients de TSMC : Wei a déclaré en octobre que la hausse des coûts des composants pèse sur les marchés grand public. The Information a également rapporté le 6 novembre que TSMC envisageait de se lancer dans la DRAM 3D à la demande de Nvidia, ce qui en ferait un concurrent de Micron. TSMC ne l'a pas confirmé.
Moins cher que son cours habituel
La croissance n'est pas gratuite non plus. La marge brute du troisième trimestre est tombée à 66,4 % car la production initiale en 2 nm a pesé dessus. TSMC prévoit également des dépenses en capital de 60 à 64 milliards de dollars cette année, principalement pour des capacités qui arriveront en 2028 et 2029. Et Wei a déclaré que l'entreprise faisait preuve de « prudence dans notre planification commerciale pour 2027 ».
Le marché intègre déjà une partie de cette prudence. TSMC se négociait à 16,5 fois les bénéfices prospectifs le 13 novembre, en dessous de sa moyenne sur cinq ans de 18,1x et bien en deçà de son pic de 25,4x en juillet 2024 :
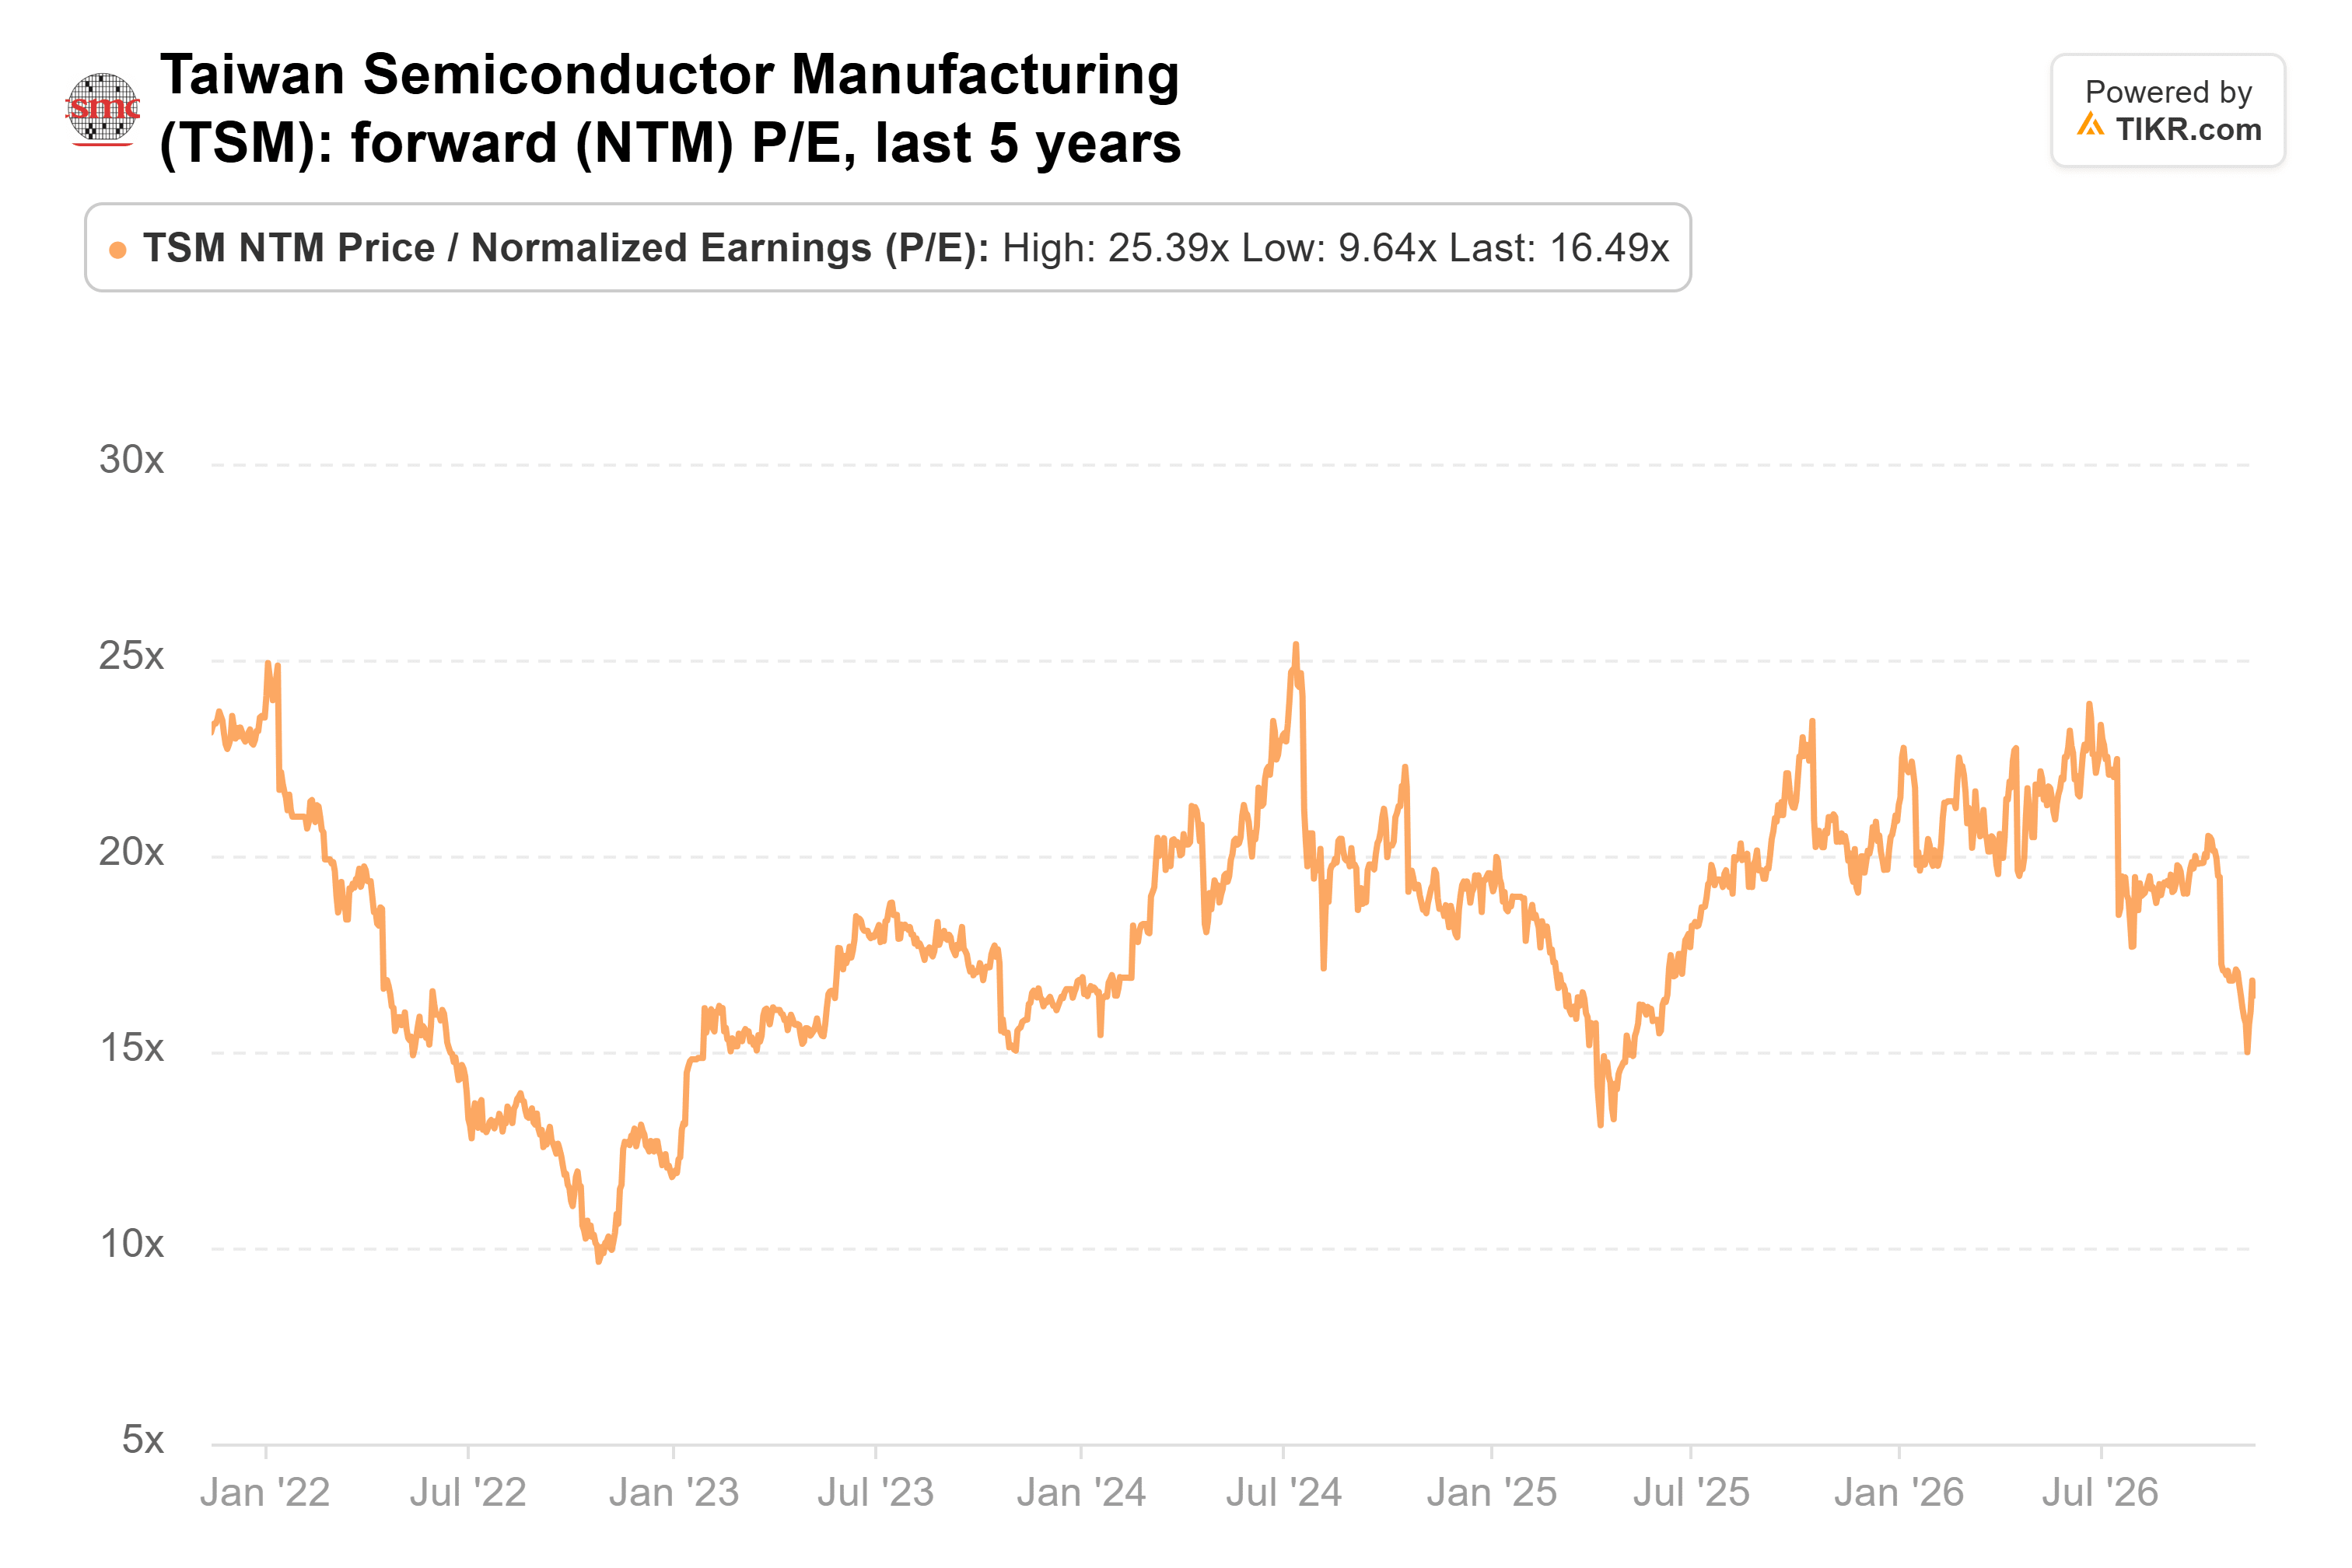
Au prix actuel, il est encore plus bas. Parallèlement, les analystes ont relevé leur estimation de BPA pour 2027 de 16 % entre le 30 juin et le 23 octobre, et l'objectif de prix moyen de Wall Street de 587 $ est environ 57 % au-dessus du dernier cours de clôture.
J'achèterais davantage. TSMC est payée quel que soit le concepteur de puces qui l'emporte, et la demande continue de dépasser ses propres prévisions. Le rapport de Nvidia est le premier test. Les ventes de novembre seront publiées début décembre, et les perspectives pour 2027, attendues à la mi-janvier, montreront si la demande peut suivre le rythme de toutes ces nouvelles capacités.
Alors, quelle est la valeur réelle de l'action TSMC ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que TSMC pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !