


Points clés
- Barclays a relevé son objectif de cours pour ExxonMobil à 206 $ contre 200 $ précédemment et a maintenu sa recommandation Overweight. Le nouvel objectif est 23 % au-dessus du cours de l'action, après une hausse de 40 % en un an.
- Le troisième trimestre d'ExxonMobil, porté par le raffinage, a généré 19,1 milliards de dollars de flux de trésorerie disponible, et la société prévoit 20 milliards de dollars de rachats d'actions en 2027.
- Les analystes s'attendent à ce que le bénéfice par action normalisé passe de 13,69 $ cette année à 10,32 $ en 2028.
- L'objectif de Barclays nécessite une valorisation supérieure à la moyenne sur des bénéfices qui devraient se contracter, ce qui semble trop optimiste pour un objectif à 12 mois.
ExxonMobil (XOM) a gagné 40 % en un an, et Barclays pense qu'il y a encore de la marge. Le 13 novembre, la banque a relevé son objectif de cours à 206 $ contre 200 $, soit 23 % au-dessus du cours de clôture de 166,87 $ le 16 novembre, et a maintenu sa recommandation Overweight.
Un trimestre solide, principalement grâce au raffinage
La hausse de Barclays a suivi un troisième trimestre dopé par le conflit au Moyen-Orient. Le bénéfice ajusté est passé à 4,23 $ par action contre 3,52 $ au deuxième trimestre, et le flux de trésorerie disponible a atteint 19,1 milliards de dollars. Le segment Produits énergétiques, principalement le raffinage, a plus que doublé son bénéfice ajusté à 9,1 milliards de dollars contre 4,1 milliards, tandis que le bénéfice de l'activité Amont est tombé à 7,3 milliards de dollars contre 9,2 milliards.
Le PDG Darren Woods a déclaré que ces gains "sont des améliorations structurelles durables, et pas simplement le résultat de prix et de marges favorables", soulignant 16,9 milliards de dollars d'économies de coûts structurels depuis 2019.
ExxonMobil restitue une grande partie de cette trésorerie, avec 20 milliards de dollars de rachats d'actions prévus pour 2027, sous réserve de conditions de marché raisonnables, et une 44e année consécutive d'augmentation du dividende annuel. Le 16 novembre, elle a démarré la production sur Uaru, son cinquième projet de développement au Guyana, portant la capacité installée du Guyana à 1,1 million de barils par jour.
TIKR suit 26 analystes sur Exxon Mobil. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Exxon Mobil, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Exxon Mobil
Barclays est près du haut de la fourchette de la Street
Barclays a déclaré que les résultats du troisième trimestre en exploration-production soutenaient sa vision pour les États-Unis, qu'elle a décrite comme "définie par une discipline en matière de dépenses d'investissement, une croissance mesurée et une configuration durable de rendement pour les actionnaires", selon TheFly. Son objectif de 206 $ se situe 12 % au-dessus du consensus de 184 $ et juste en dessous du maximum de la Street à 213 $. Bernstein est allé dans l'autre sens, abaissant son objectif à 186 $ contre 193 $ le 12 novembre tout en maintenant sa recommandation Outperform.
L'analyste de Barclays Betty Jiang a utilisé sa question lors de la conférence téléphonique du troisième trimestre d'ExxonMobil pour s'enquérir de la récupération secondaire dans le Permian, dans le cadre de l'objectif d'ExxonMobil de doubler la quantité de pétrole que ses puits y récupèrent. Woods a déclaré que ce travail se manifesterait probablement surtout au-delà de 2030, bien après tout objectif à 12 mois.
L'objectif de 206 $ est-il réaliste ?
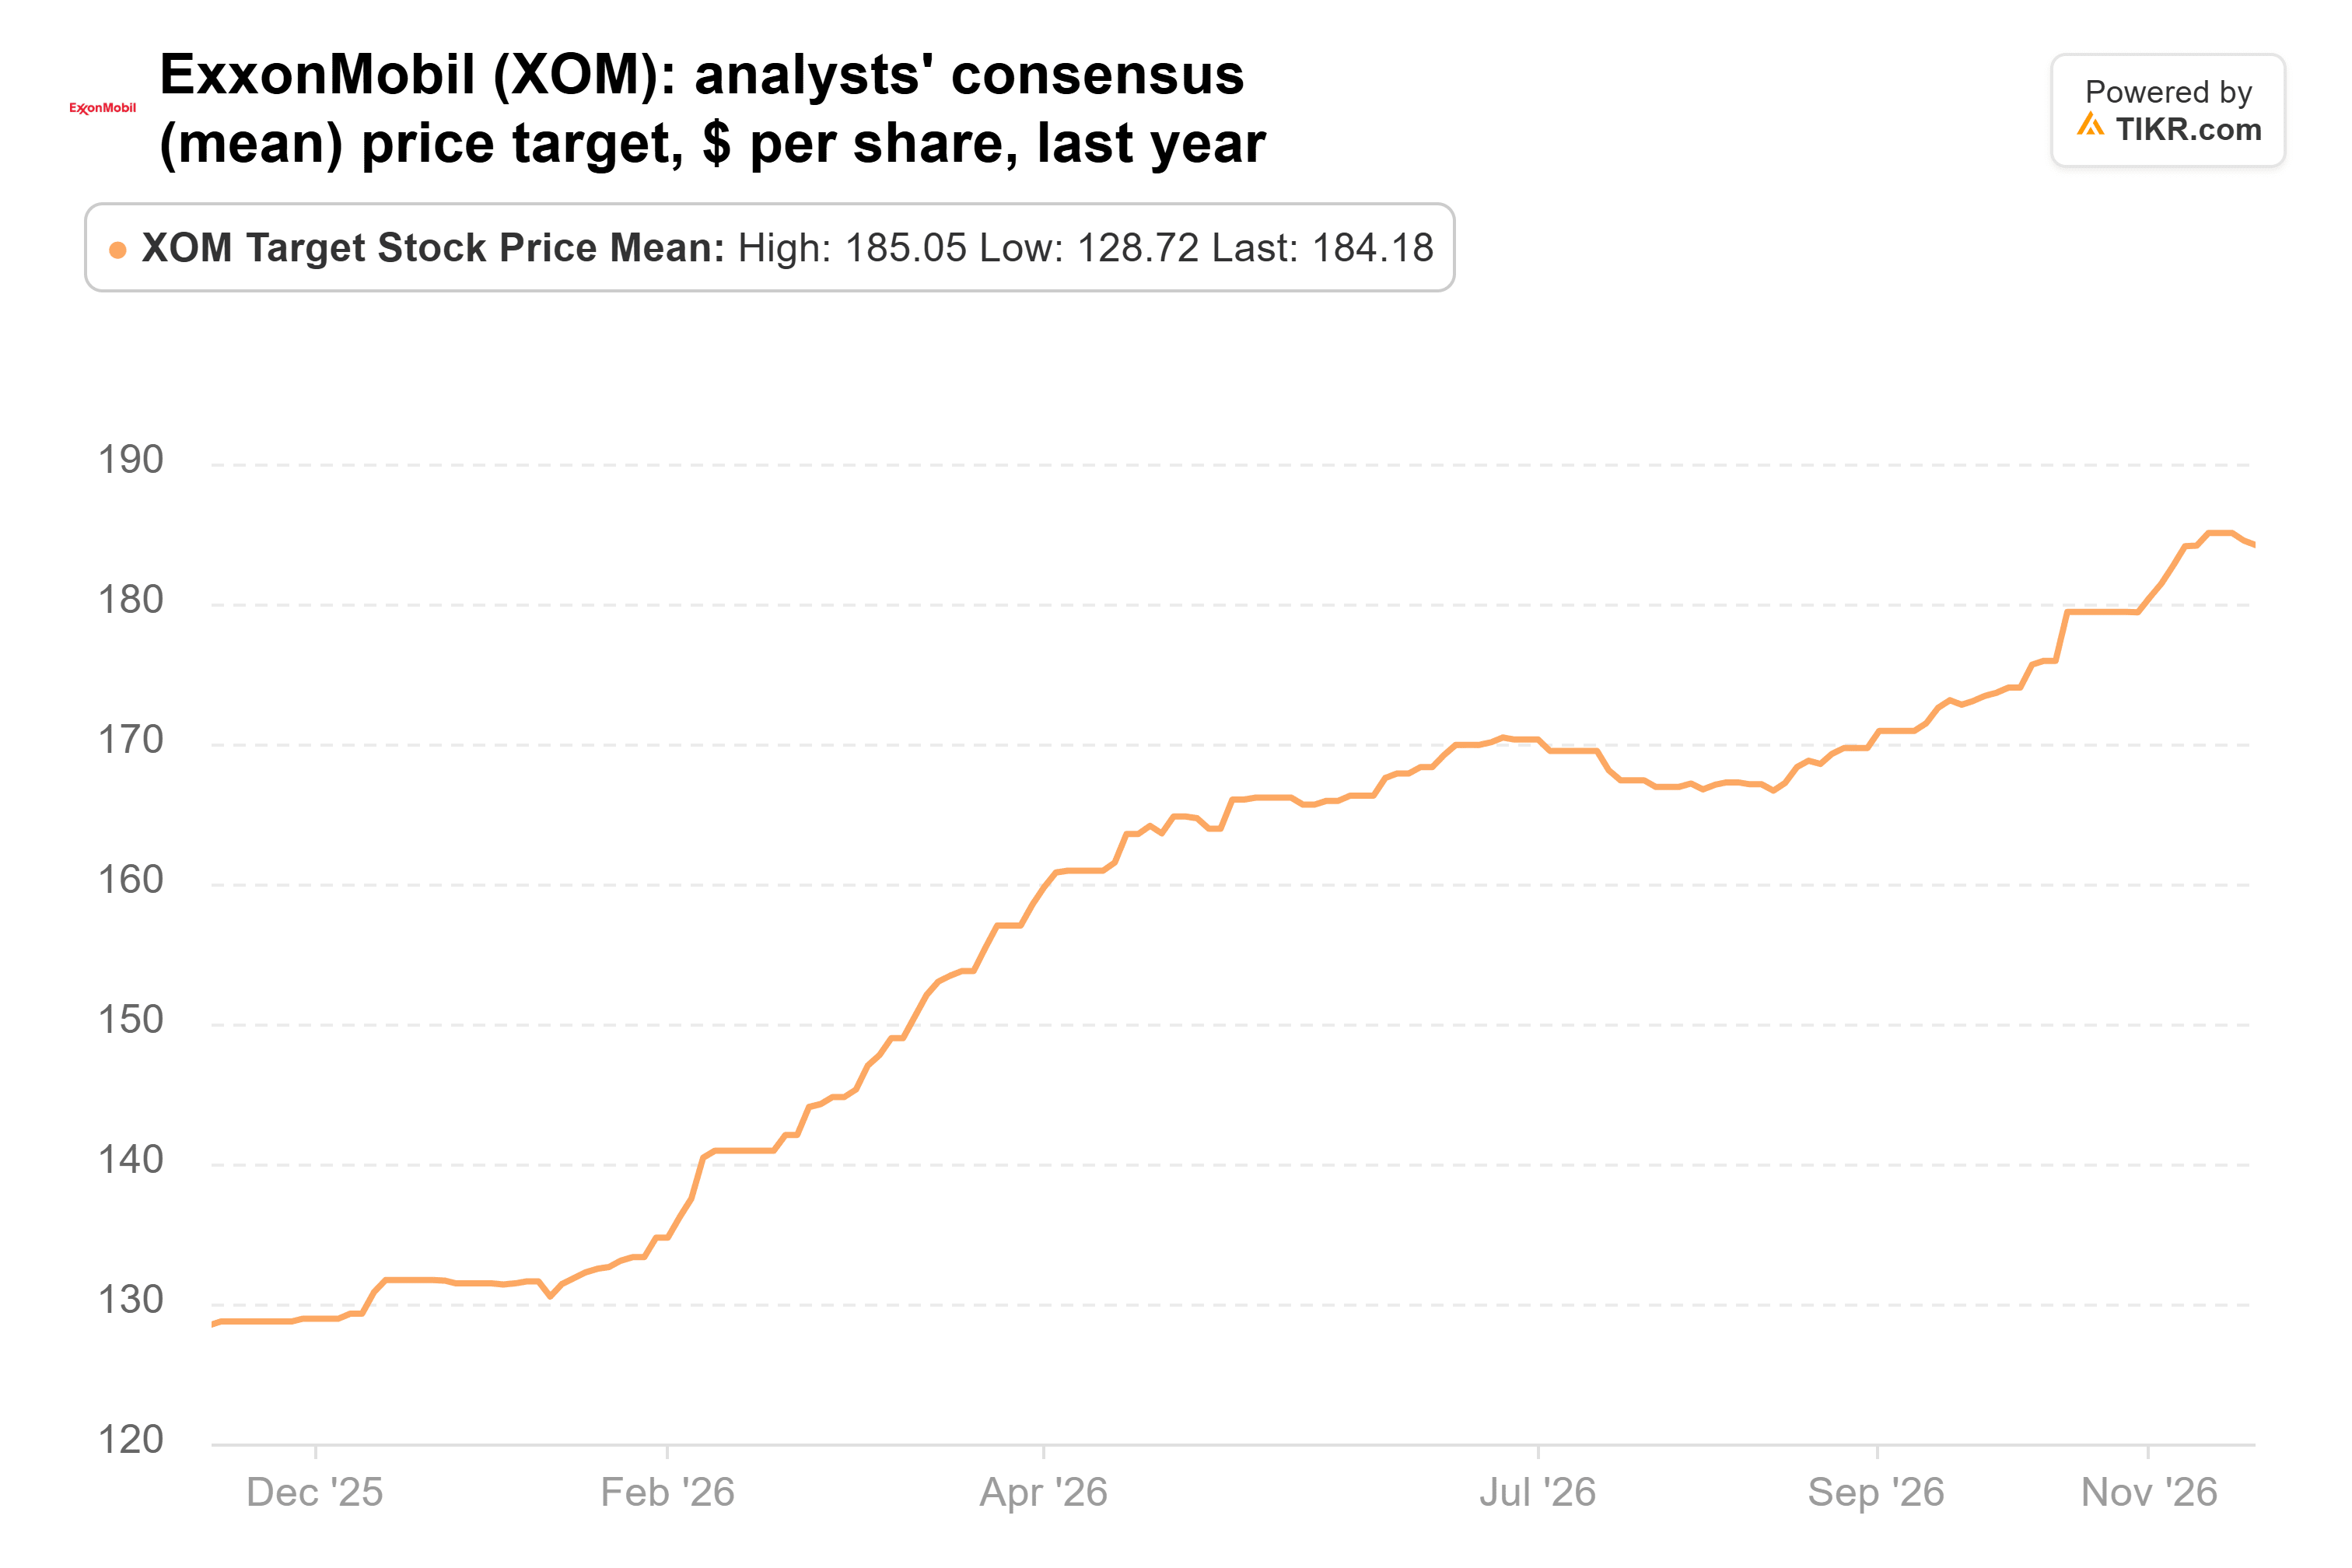
L'objectif de cours consensuel est passé de 129 $ il y a un an à 184 $, soit 10 % au-dessus du cours, l'objectif le plus bas étant à 160 $ :
Les estimations de bénéfices ont évolué tout aussi vite : les analystes s'attendent désormais à un bénéfice normalisé de 13,69 $ par action cette année, contre 11,51 $ il y a 90 jours et presque le double des 6,99 $ de 2025. Mais ils prévoient une baisse à 12,64 $ en 2027 et 10,32 $ en 2028 :
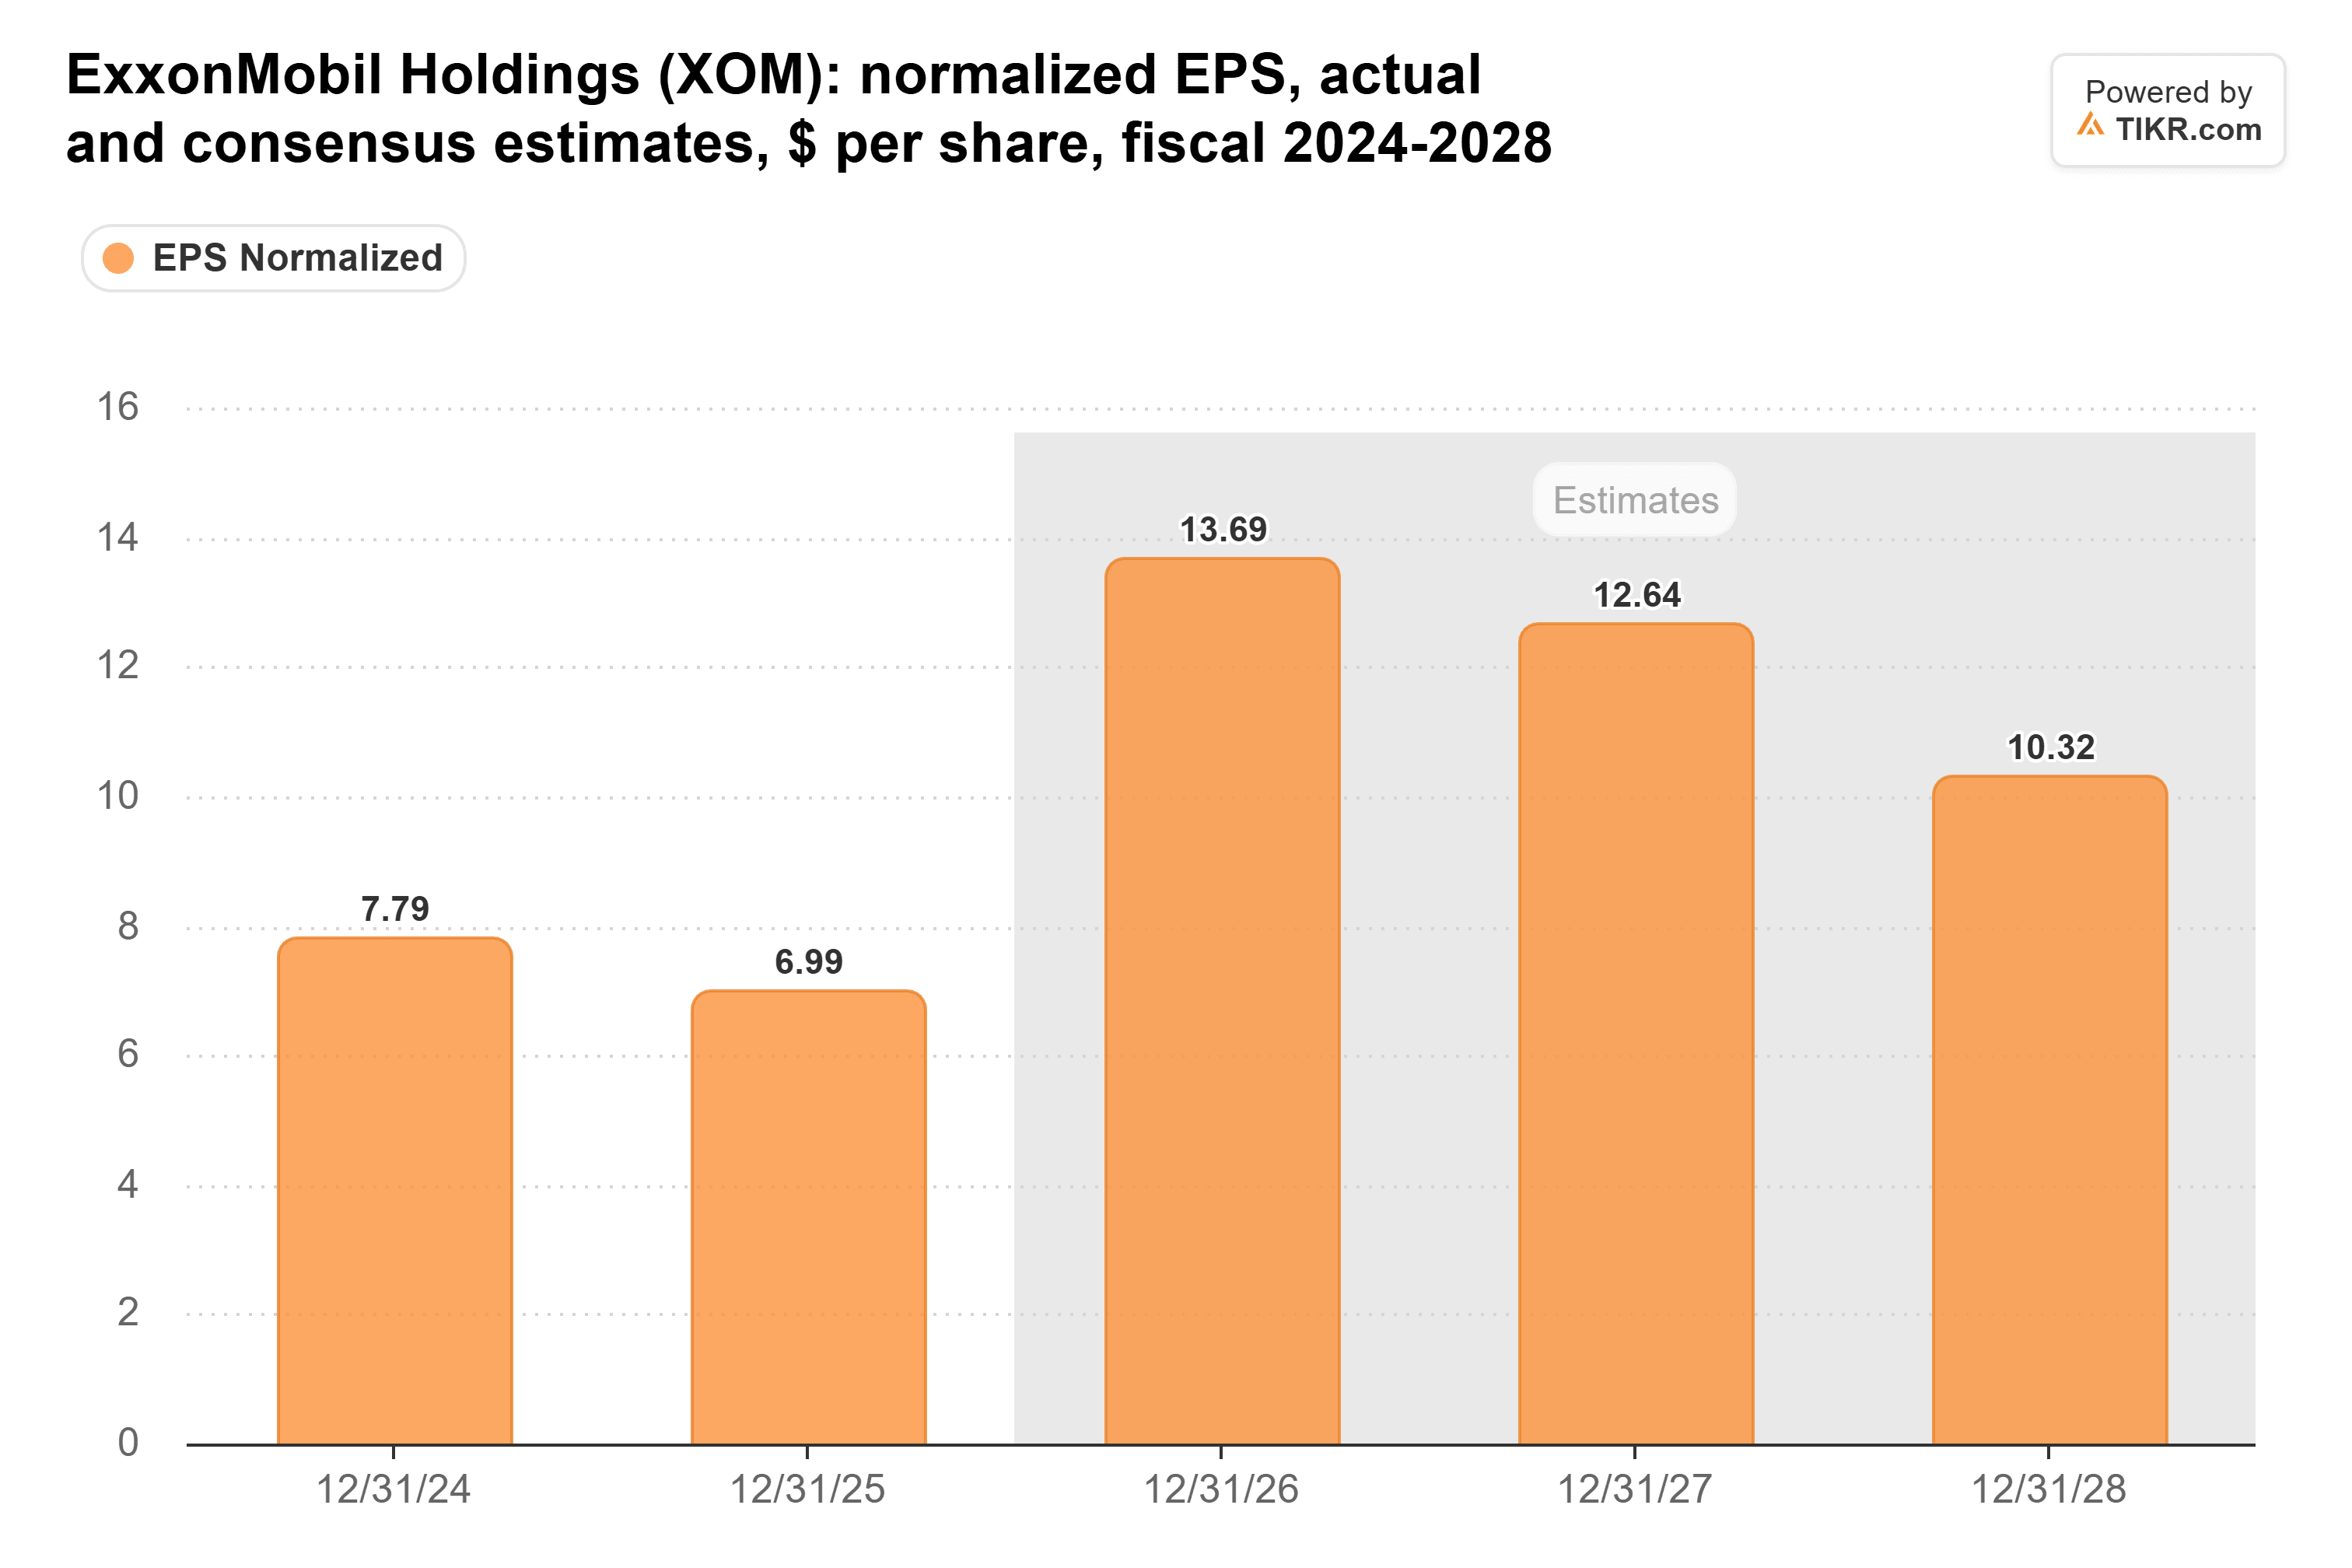
Avec le Brent en baisse, passant de près de 117 $ fin octobre à presque 96 $ le 12 novembre, ces estimations ont peu de marge pour continuer à augmenter.
ExxonMobil se négocie à environ 12 fois les bénéfices futurs, un peu en dessous de sa moyenne quinquennale de 13x :
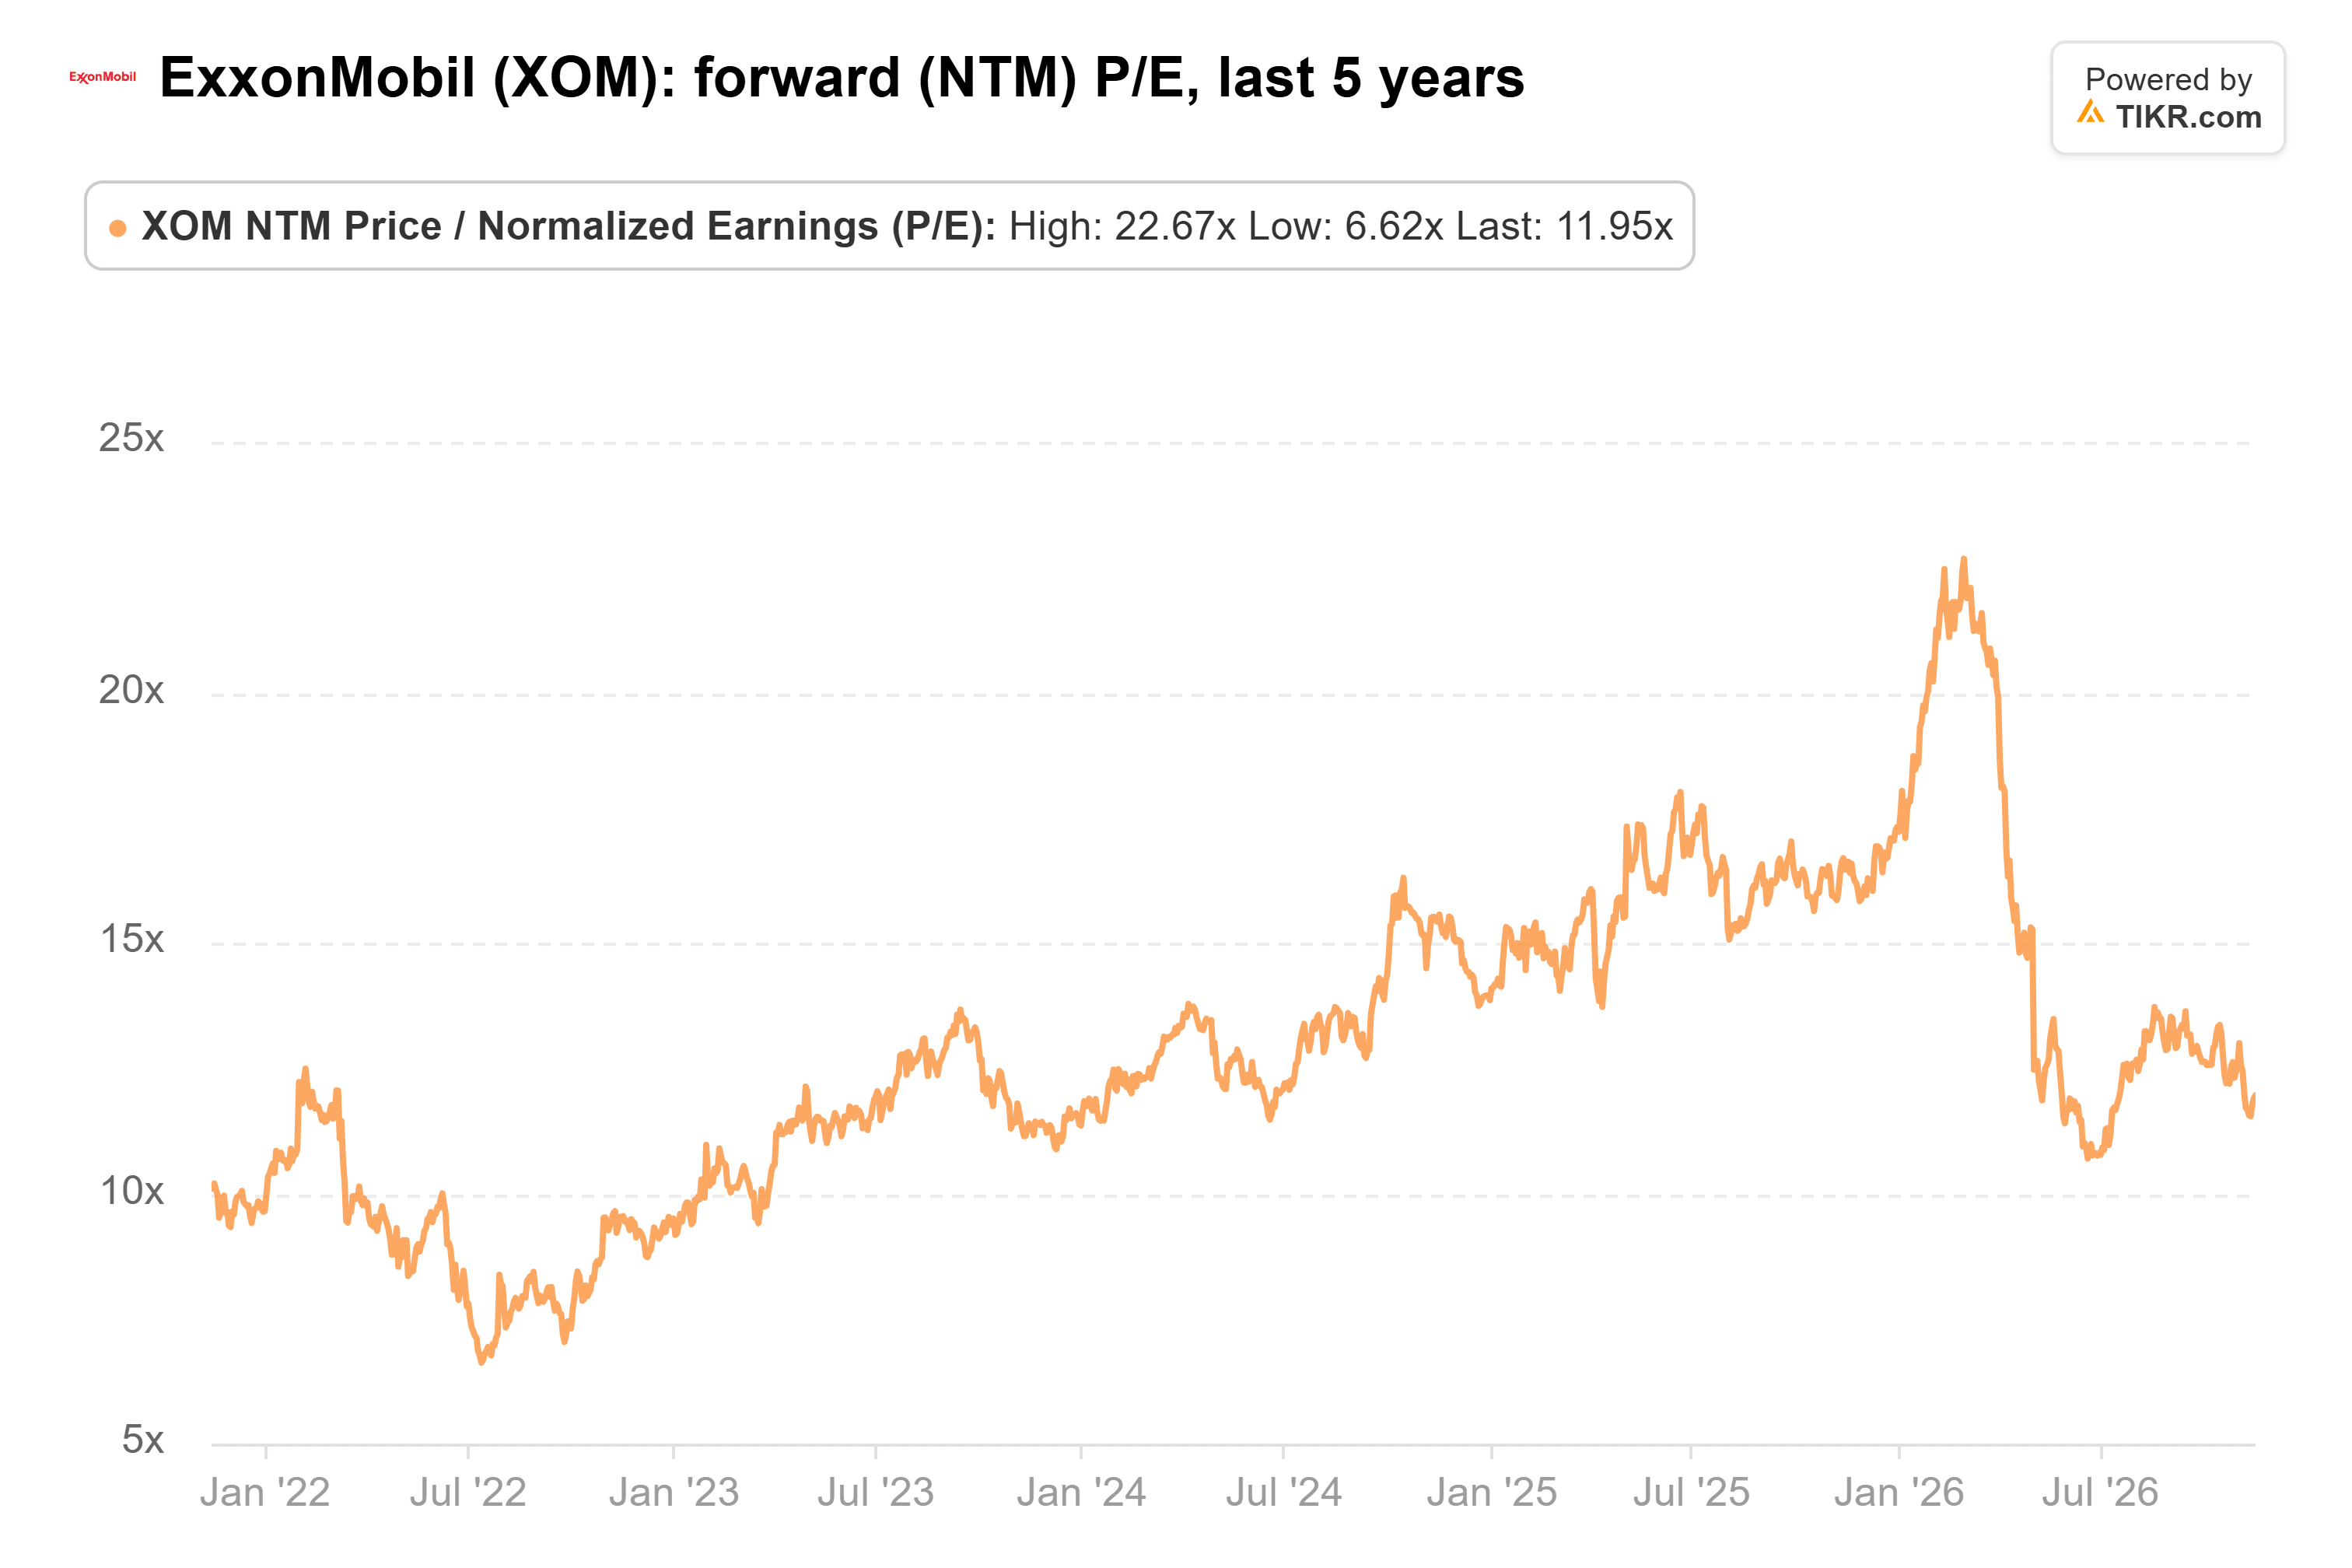
L'objectif de 206 $ de Barclays correspond à environ 14 fois les bénéfices attendus sur les douze prochains mois, au-dessus de cette moyenne.
Trop cher pour des bénéfices au sommet
Le plus grand risque est celui qu'ExxonMobil ne peut pas contrôler : une fin de la guerre avec l'Iran atténuerait les pénuries à l'origine des bénéfices de cette année, et les analystes réduiraient probablement leurs estimations. Woods a déclaré lors de la conférence téléphonique du 30 octobre qu'il faudrait probablement "bien au-delà de l'année prochaine" pour que les marchés des carburants se rapprochent de la normale. Mais Barclays demande aux investisseurs de payer une valorisation supérieure à la moyenne pour des bénéfices que les analystes s'attendent déjà à voir se contracter, ce qui semble trop optimiste pour un objectif à 12 mois. Si les résultats du quatrième trimestre début 2027 montrent que les bénéfices résistent mieux que ce que les 10,32 $ pour 2028 impliquent, l'argument de Barclays devient beaucoup plus solide.
Alors, quelle est la valeur réelle de l'action ExxonMobil ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir ExxonMobil. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez ExxonMobil gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !




