Points clés
- HSBC a maintenu sa recommandation Acheter sur Citigroup le 12 novembre et a abaissé son objectif de cours à 158 $ contre 164 $ auparavant, ce qui reste 30 % au-dessus du cours de clôture du 16 novembre.
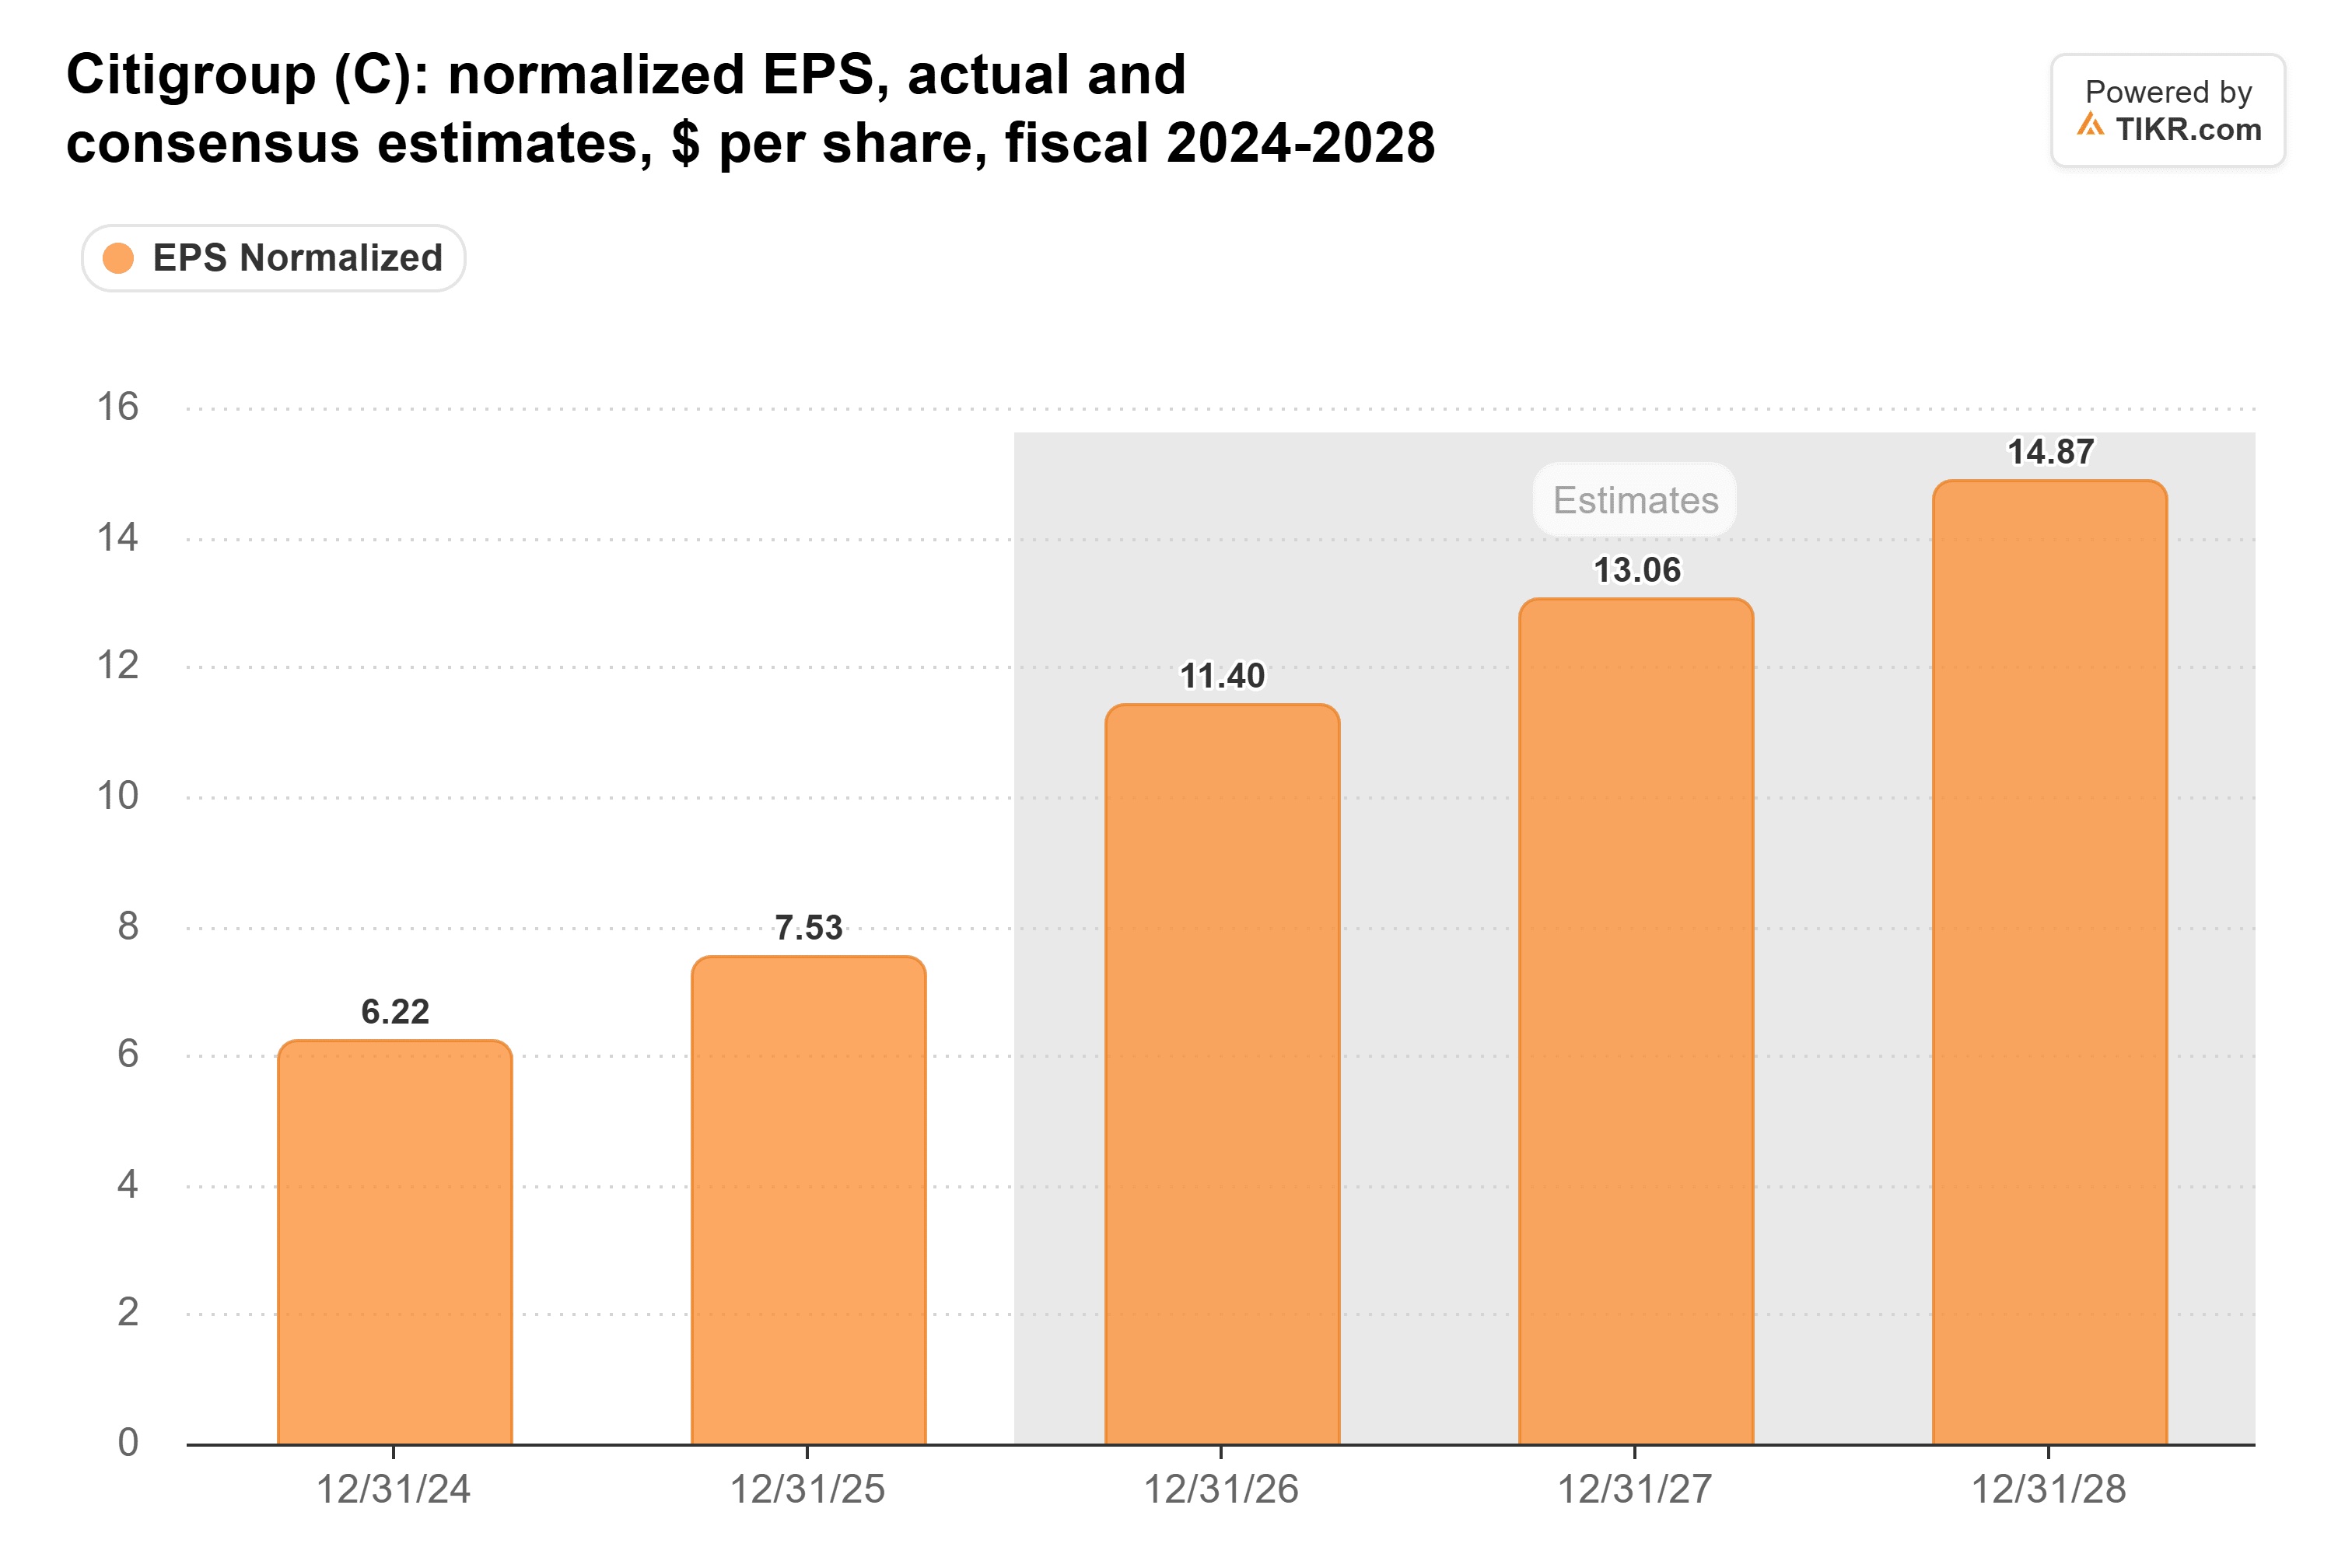
- Les analystes ont relevé leurs estimations de bénéfices pour 2026 et 2027 pour Citigroup au cours des trois derniers mois, et le consensus de TIKR s'établit désormais à 11,40 $ par action pour 2026 et 13,06 $ pour 2027.
- L'objectif de HSBC implique environ 1,6 fois la valeur comptable tangible actuelle, au-dessus du pic de 1,47 fois atteint par Citigroup en juin, son plus haut niveau en cinq ans.
- Citigroup peut probablement atteindre 158 $ grâce à la croissance de sa valeur comptable tangible, mais probablement pas dans les douze mois. Son rapport du quatrième trimestre et ses perspectives pour 2027 le 14 janvier constituent le prochain test.
Citigroup (C) cote 17 % en dessous de son plus haut de clôture de juin, même après avoir publié son meilleur chiffre d'affaires du troisième trimestre depuis dix ans. Le 12 novembre, HSBC a maintenu sa recommandation Acheter sur Citi et a fixé un objectif de cours de 158 $, en baisse par rapport à 164 $, mais toujours 30 % au-dessus du cours de clôture du 16 novembre à 121,32 $.
Un trimestre solide, avec une fin de période plus modeste à venir
Au troisième trimestre de Citi, publié le 13 octobre, le chiffre d'affaires a augmenté de 8 % pour atteindre 23,8 milliards de dollars, le bénéfice par action est passé à 2,85 $ contre 1,86 $, et le segment Services a augmenté son chiffre d'affaires de 15 % avec un rendement des capitaux propres tangibles (RoTCE) de 31,2 %. La PDG Jane Fraser a déclaré que Citi s'attendait à « dépasser l'objectif de rendement de cette année, même si nous avançons des investissements pour atteindre notre objectif à court terme de 11 à 13 % ».
Les rendements ont toutefois reculé. Le RoTCE global de la société est tombé à 11,5 % contre 13 % au deuxième trimestre. Le directeur financier Gonzalo Luchetti a déclaré que le RoTCE du quatrième trimestre devrait se situer « à un taux à un chiffre élevé », le chiffre d'affaires des Marchés devant baisser d'environ 20 % par rapport au troisième trimestre, peut-être un peu plus.
TIKR suit 23 analystes sur Citigroup. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Citigroup, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Citigroup
Un multiple de 1,6 fois la valeur comptable tangible est-il réaliste ?
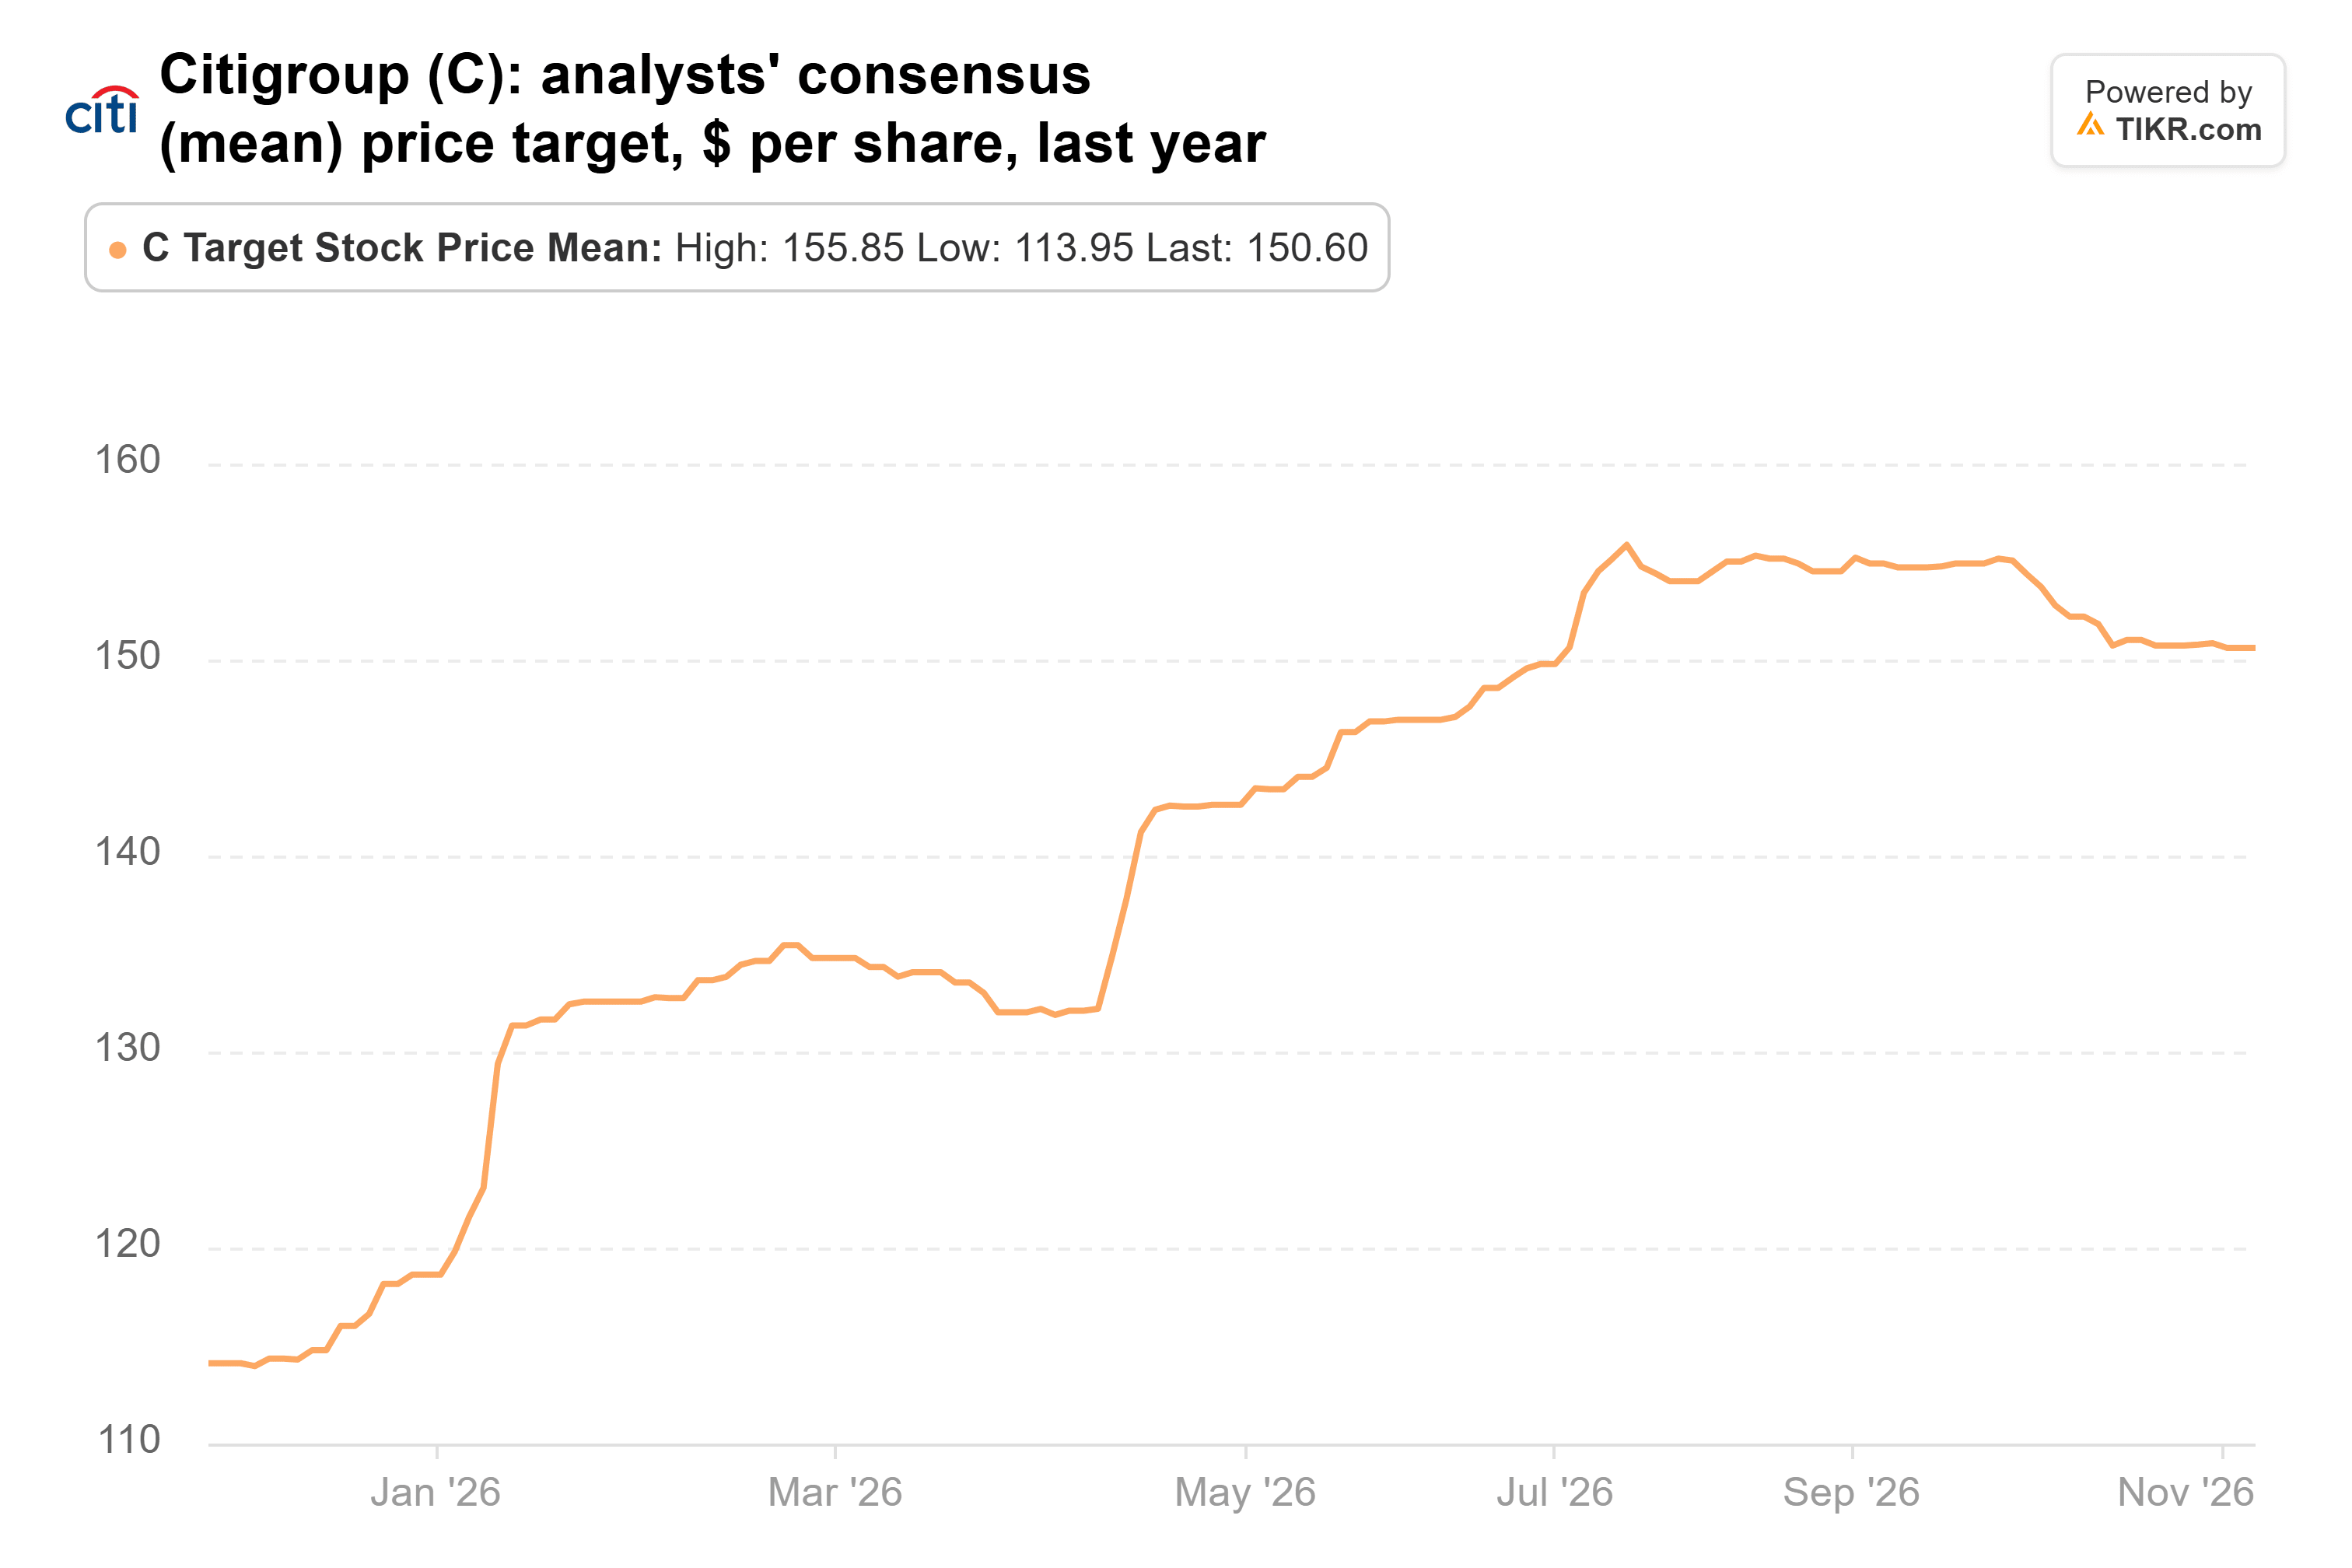
L'objectif de 158 $ de HSBC se situe 5 % au-dessus de l'objectif moyen de 151 $ des 21 analystes ayant publié des objectifs, et l'objectif le plus élevé de Wall Street est de 170 $.
L'objectif consensuel est passé de 114 $ il y a un an à un pic de 156 $ à la mi-juillet. Il s'est depuis atténué à 151 $ :
Les estimations de bénéfices continuent de grimper. Le consensus de TIKR prévoit un BPA normalisé de 11,40 $ pour 2026 et de 13,06 $ pour 2027. Selon le décompte de Yahoo Finance, l'estimation pour 2026 est passée à 11,19 $ contre 10,91 $ il y a trois mois, et celle pour 2027 à 12,95 $ contre 12,62 $ :
Le multiple est la partie la plus difficile. Citi cote à 1,22 fois sa valeur comptable tangible, bien au-dessus de sa moyenne quinquennale de 0,81 fois :
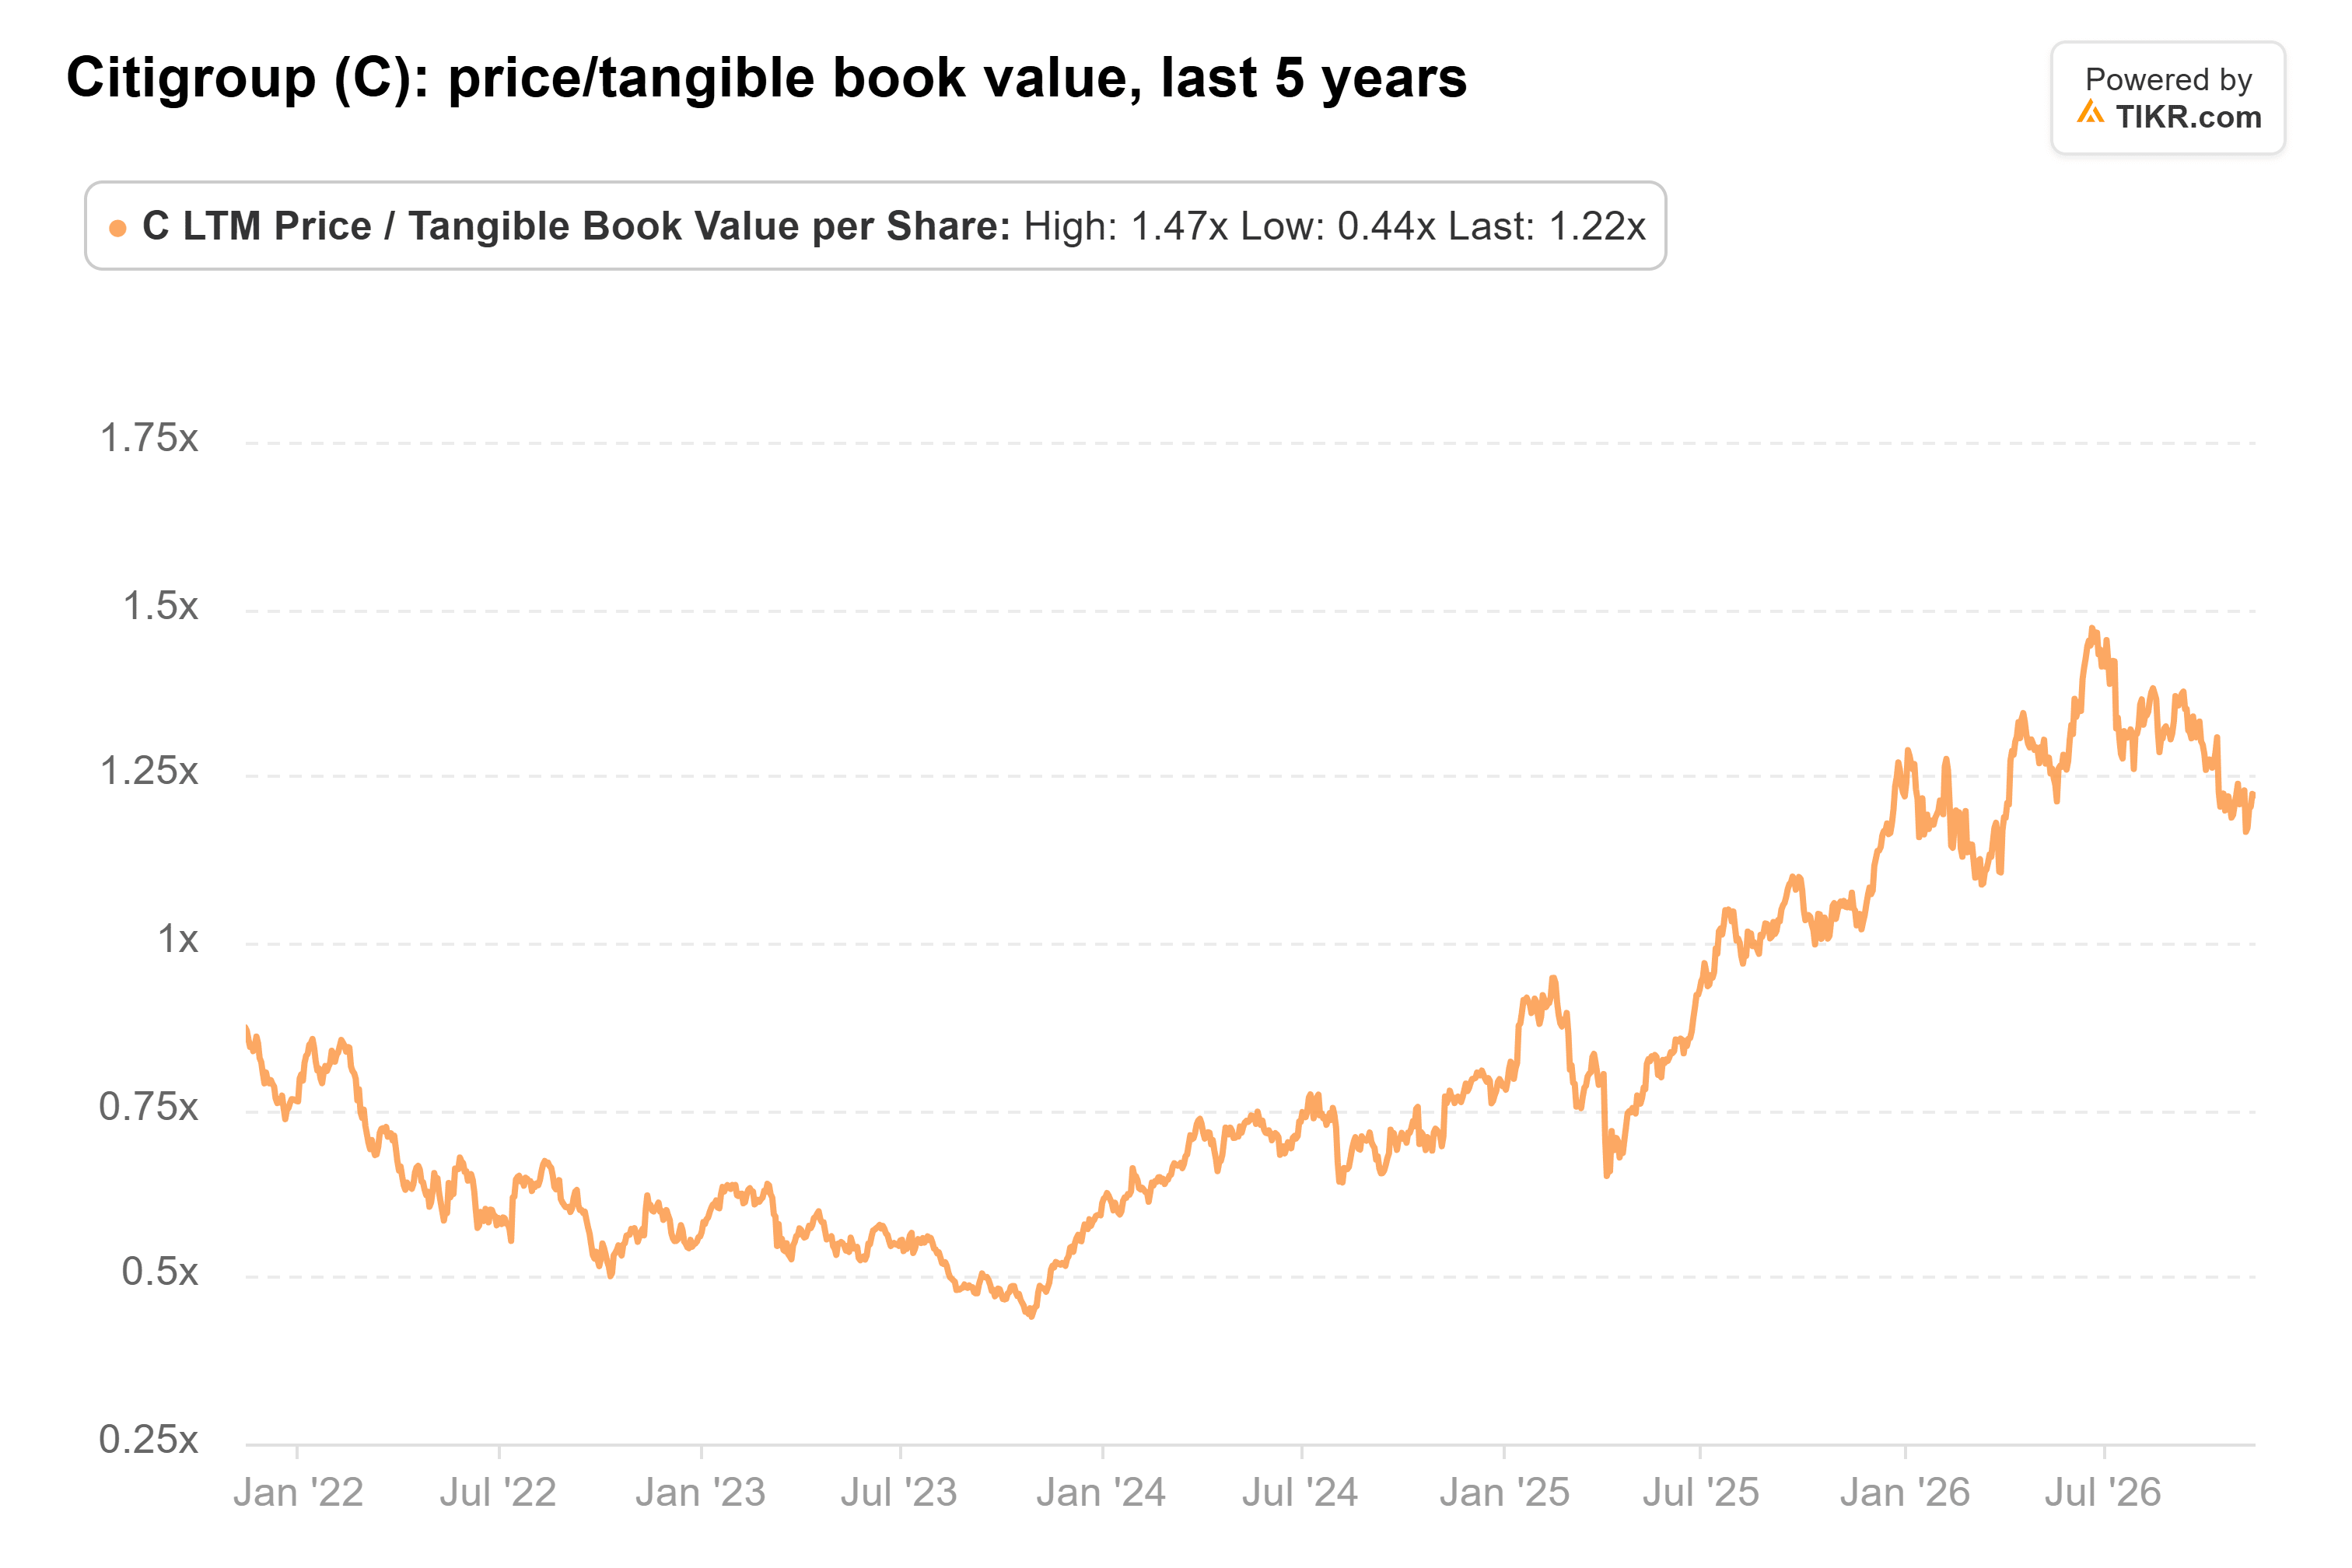
L'objectif de HSBC équivaut à environ 1,6 fois la valeur comptable tangible par action de Citi. C'est au-dessus du pic de 1,47 fois du 22 juin, le plus haut des cinq dernières années. La valeur comptable tangible a augmenté de 6 % sur l'année jusqu'au 30 septembre, pour atteindre 101,59 $ par action, et les analystes prévoient 122,01 $ d'ici fin 2028. Sur cette base comptable, 158 $ représenteraient environ 1,3 fois, ce qui se situe dans la fourchette de valorisation de Citi cette année.
Citi peut atteindre 158 $, mais plus lentement
Début 2027, Citi prévoit d'enregistrer une perte de conversion de devises d'environ 9 milliards de dollars lors de la déconsolidation de Banamex. Luchetti a déclaré que la déconsolidation devrait être légèrement bénéfique pour le ratio de fonds propres CET1 de Citi, de sorte que cette charge devrait affecter les bénéfices comptables sans affecter ce ratio.
HSBC a raison sur la direction : les estimations grimpent. Mais pour que l'action atteigne 158 $ dans les douze mois, les investisseurs devraient accepter un multiple proche du pic quinquennal de juin, même après une année de croissance de la valeur comptable, et ce alors que les rendements reculent. Il est plus probable que Citi y parvienne grâce à la croissance de sa valeur comptable tangible, mais plus lentement que ne le permet l'objectif de HSBC. Le rapport du quatrième trimestre et les perspectives pour 2027 le 14 janvier constituent le prochain test. Si les prévisions maintiennent des rendements de 11 % à 13 % à portée pour 2027, le marché pourrait payer plus cher plus tôt.
Alors, quelle est la valeur réelle de l'action Citigroup ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Citigroup pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Citigroup gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des informations récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !