Points clés
- Le président Trump a déclaré samedi qu'il plafonnerait les taux d'intérêt des cartes de crédit à 10 %, contre un taux médian actuel d'environ 22,2 %.
- Les démocrates prendront le contrôle des deux chambres en janvier, et le futur président attendu de la commission bancaire du Sénat souhaite ce plafonnement, ce qui en fait désormais un risque réel pour JPMorgan et Citigroup.
- Les prêts par carte rapportent bien plus que les autres actifs de JPMorgan, les commissions sur cartes de Citigroup sont déficitaires après les récompenses, et Capital One a environ 60 % de ses prêts en cartes.
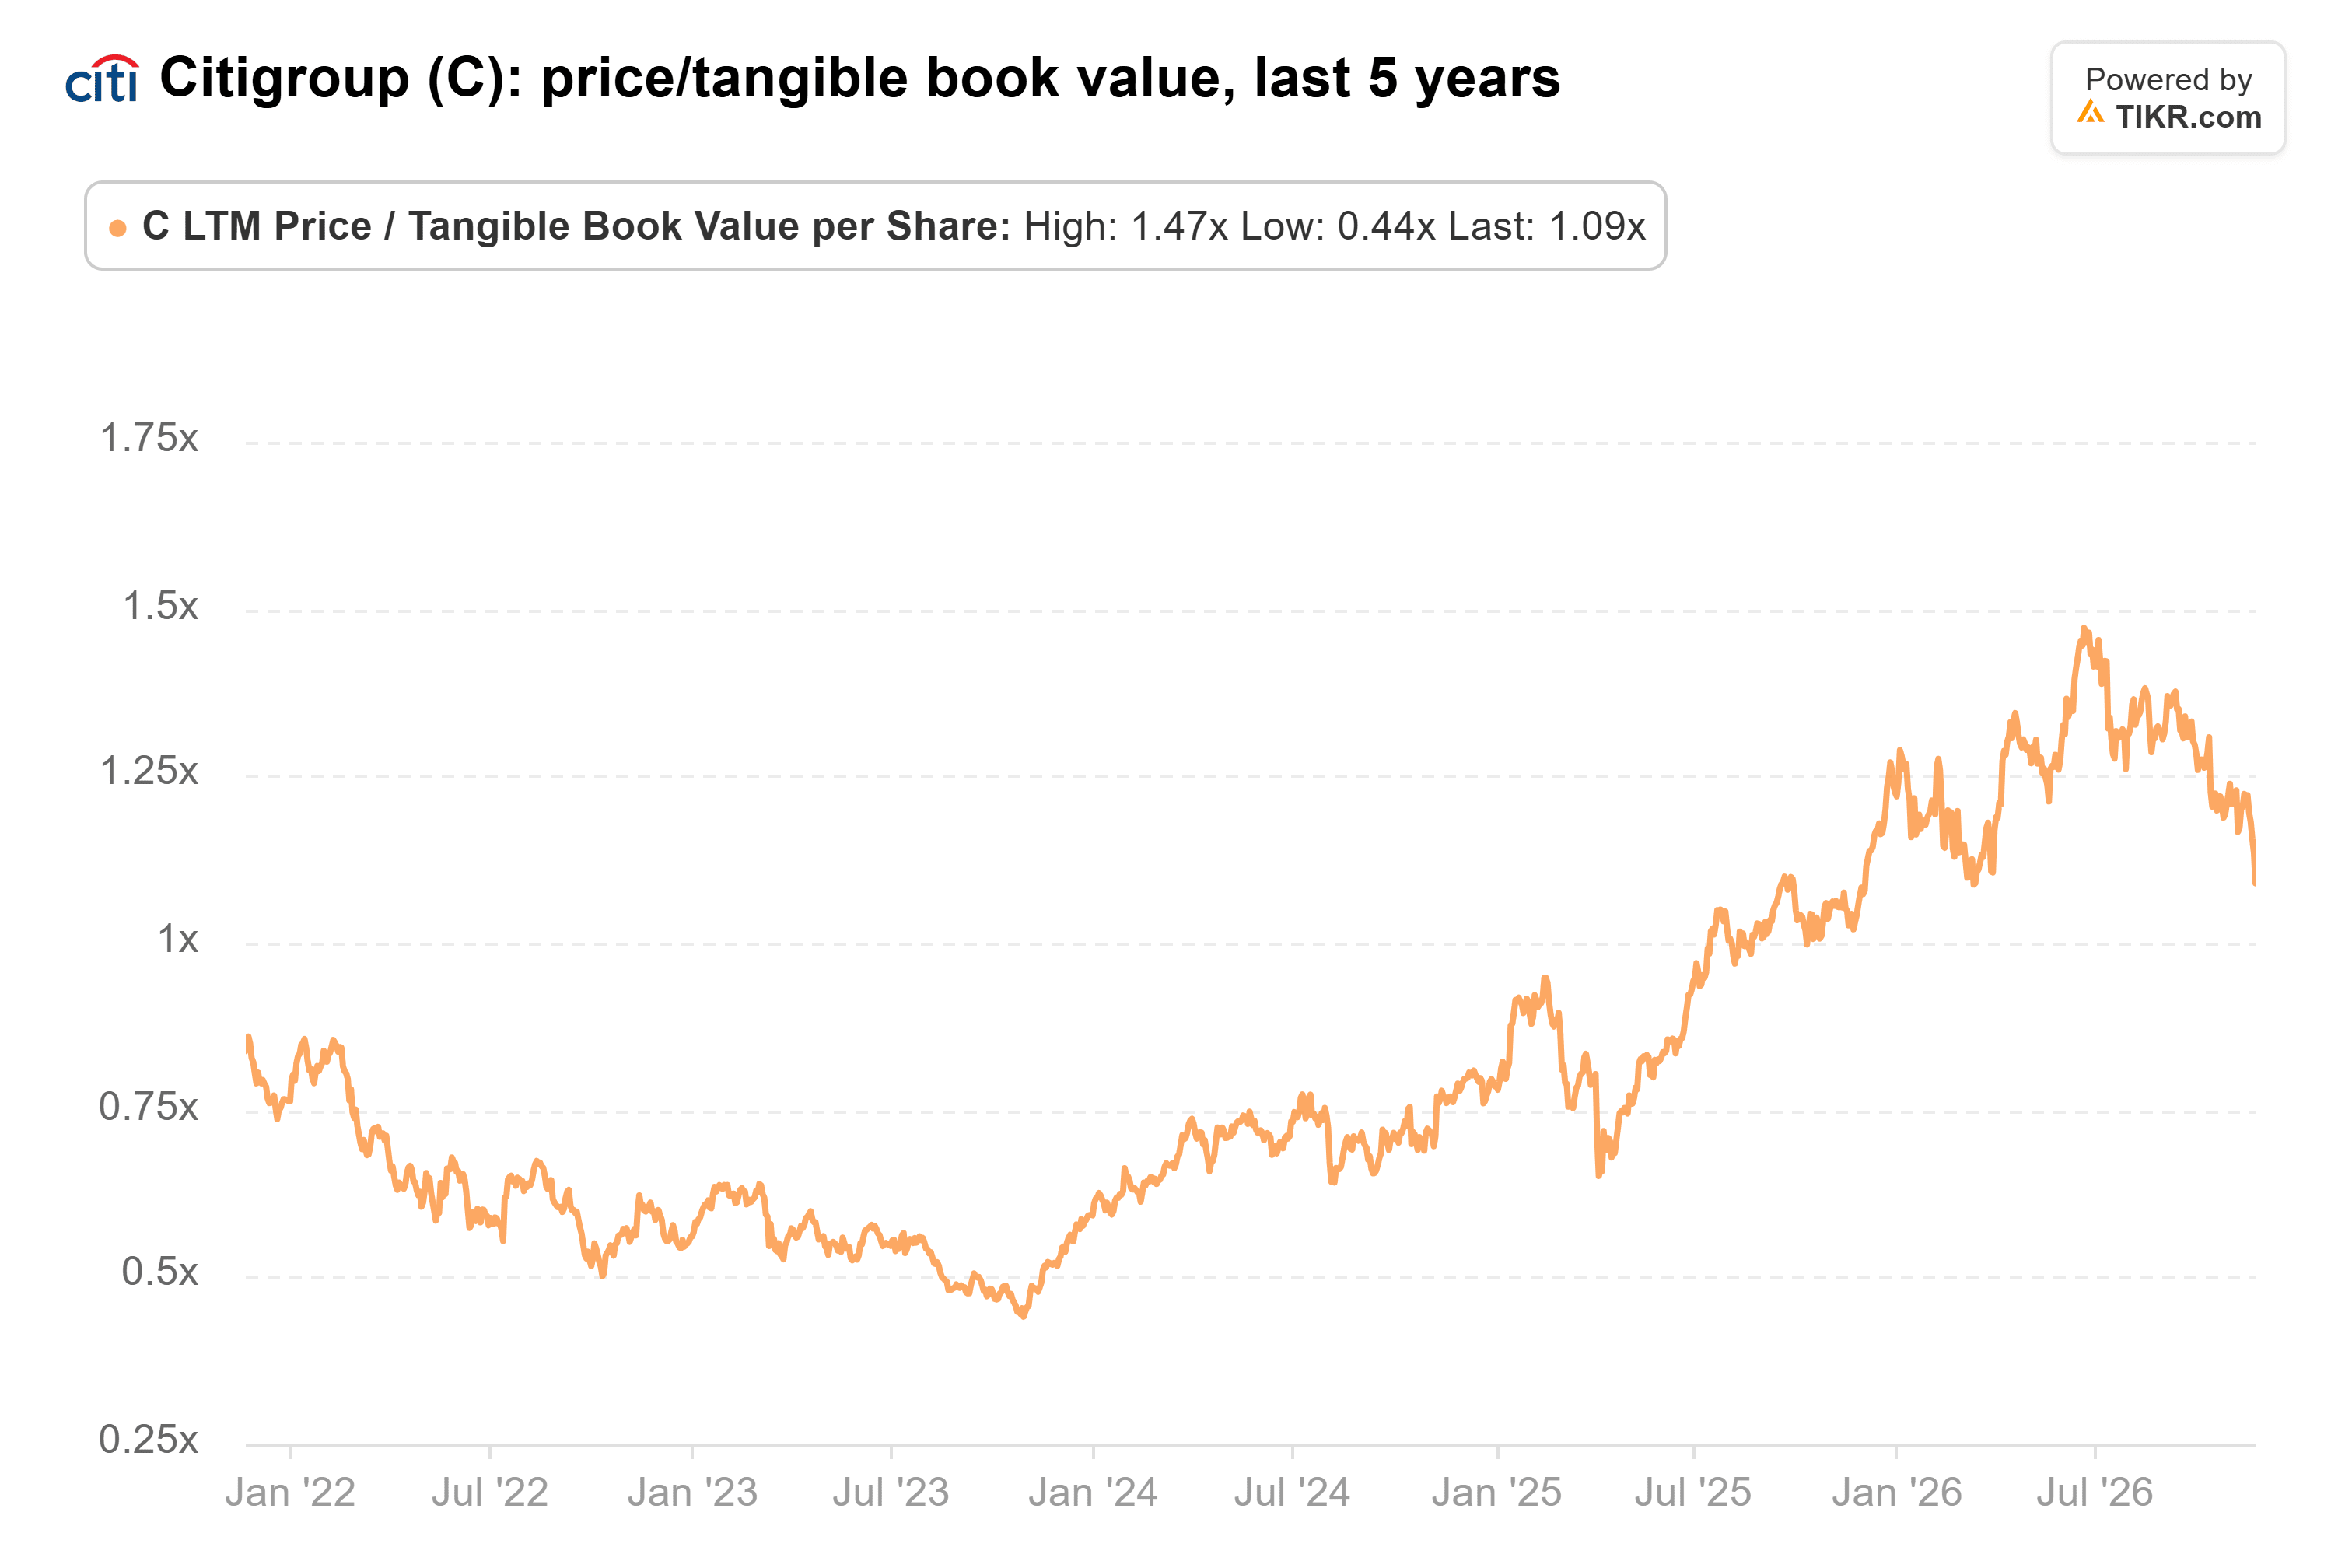
- JPMorgan peut absorber un plafonnement d'un an. Citigroup, qui se négocie au-dessus de sa moyenne quinquennale de multiple, a moins de marge de manœuvre.
Le président Donald Trump vient de remettre sur la table un plafonnement à 10 % des taux d'intérêt des cartes de crédit, et cette fois, les démocrates sont sur le point de diriger le Congrès. C'est un risque majeur pour JPMorgan Chase (JPM) et Citigroup (C), dont les prêts par carte sont parmi les actifs les plus rentables qu'ils possèdent.
C'est un risque encore plus grand pour Capital One Financial (COF).
Cette fois, le plafonnement a une voie
Sur la chaîne Fox News dans l'émission "Saturday in America", l'animatrice Kayleigh McEnany a demandé à Trump s'il soutiendrait un plafonnement des taux des cartes à 10 % pendant un an. "Je le ferais. Ces sociétés de cartes de crédit ont beaucoup gagné", a-t-il déclaré.
Il avait évoqué ce plafonnement pour la première fois en janvier, et le Congrès républicain ne l'avait jamais examiné. Cela changera lorsque les démocrates prendront le contrôle de la Chambre et du Sénat en janvier. La sénatrice Elizabeth Warren (D-Mass.), qui devrait devenir la prochaine présidente de la commission bancaire du Sénat, a répondu : "Plaçons un plafond sur les taux d'intérêt des cartes de crédit et faisons économiser de l'argent aux Américains."
Les chercheurs qui ont étudié la proposition initiale de Trump ont estimé qu'un plafond de 10 % permettrait aux détenteurs de cartes d'économiser environ 100 milliards de dollars par an. Le Bureau de protection financière des consommateurs indique que les détenteurs de cartes ont été facturés 160 milliards de dollars d'intérêts en 2024, donc le plafonnement priverait les émetteurs de bien plus de la moitié de leurs recettes.
TIKR suit 23 analystes sur Citigroup. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Citigroup, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Citigroup
Les cartes sont les meilleurs prêts dans leurs portefeuilles
Fin juin, JPMorgan avait 249,8 milliards de dollars de prêts par carte. En 2025, ils ont généré un rendement net de 10,26 %, soit environ 4 fois le 2,50 % obtenu sur l'ensemble de ses actifs générateurs d'intérêts.
Les analystes s'attendent à ce que le BPA normalisé de JPMorgan passe de 19,73 $ en 2025 à 27,22 $ d'ici 2028 :
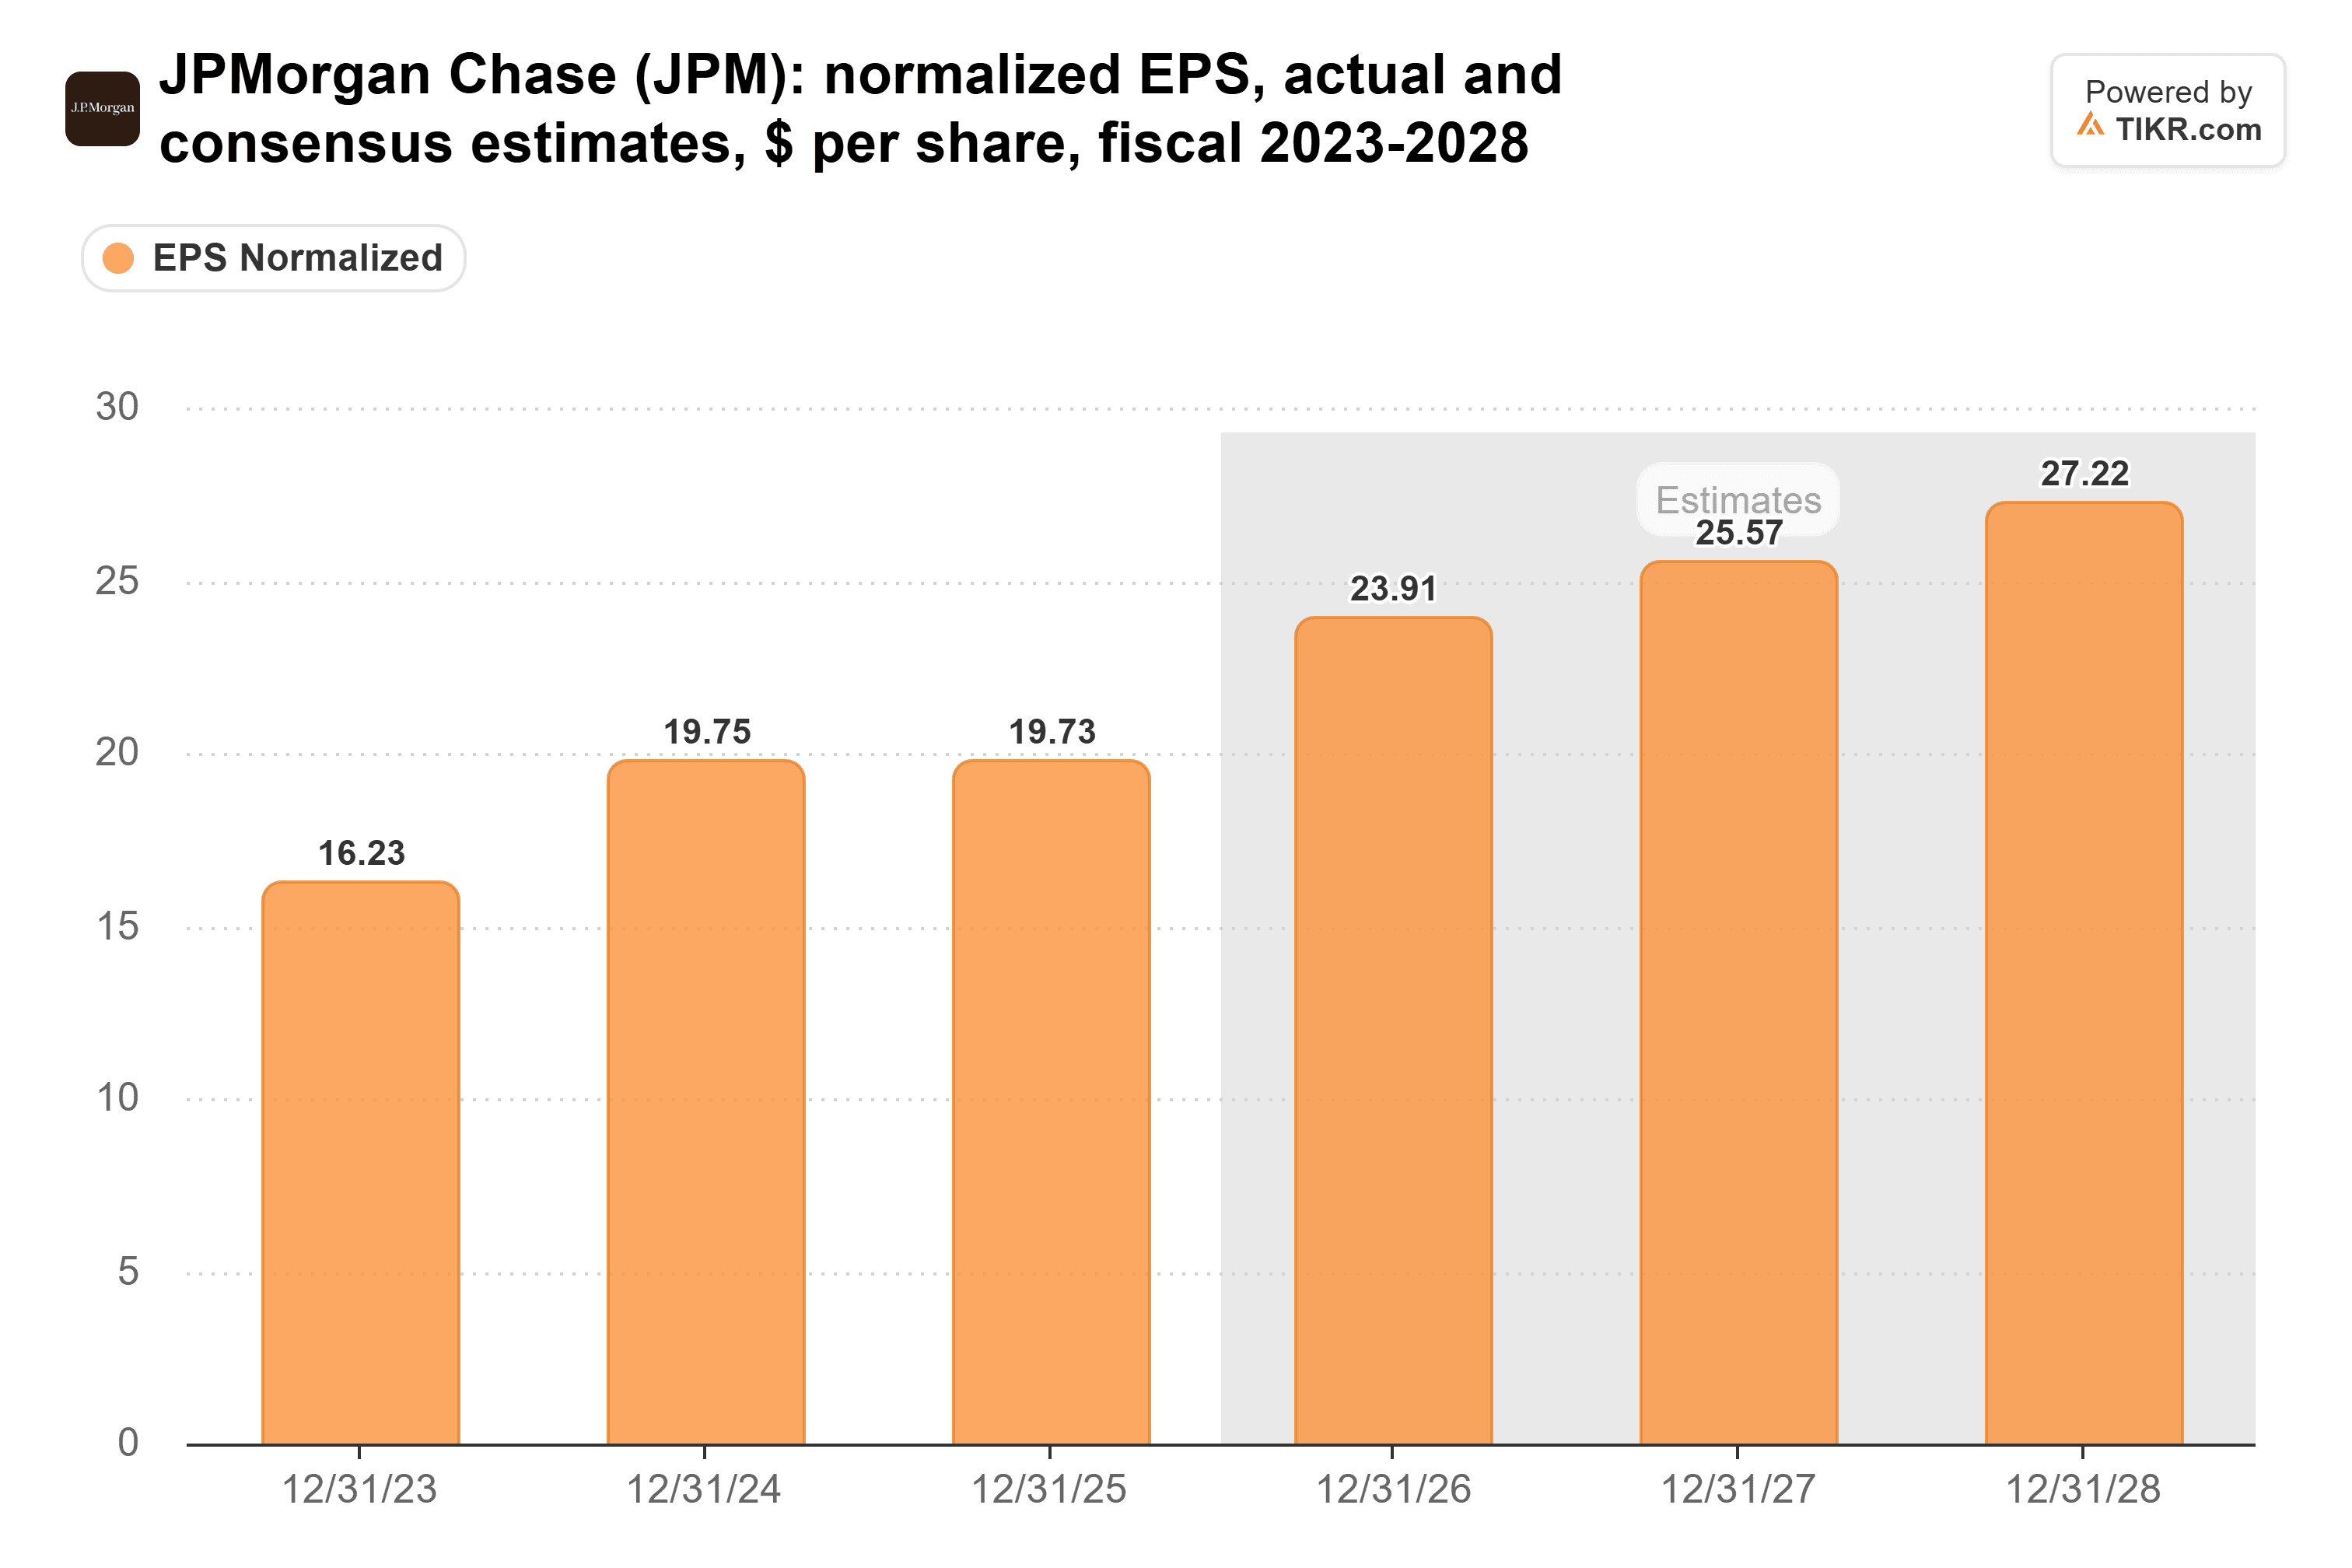
Les analystes ont établi ces estimations avant qu'un plafonnement ne semble pouvoir être adopté. S'il l'est, ces estimations devront être revues à la baisse.
Citi a moins de marge de manœuvre
Les bénéfices de Citigroup remontent depuis leur creux de 2023, passant de 9,23 milliards de dollars cette année-là à 14,3 milliards en 2025 :
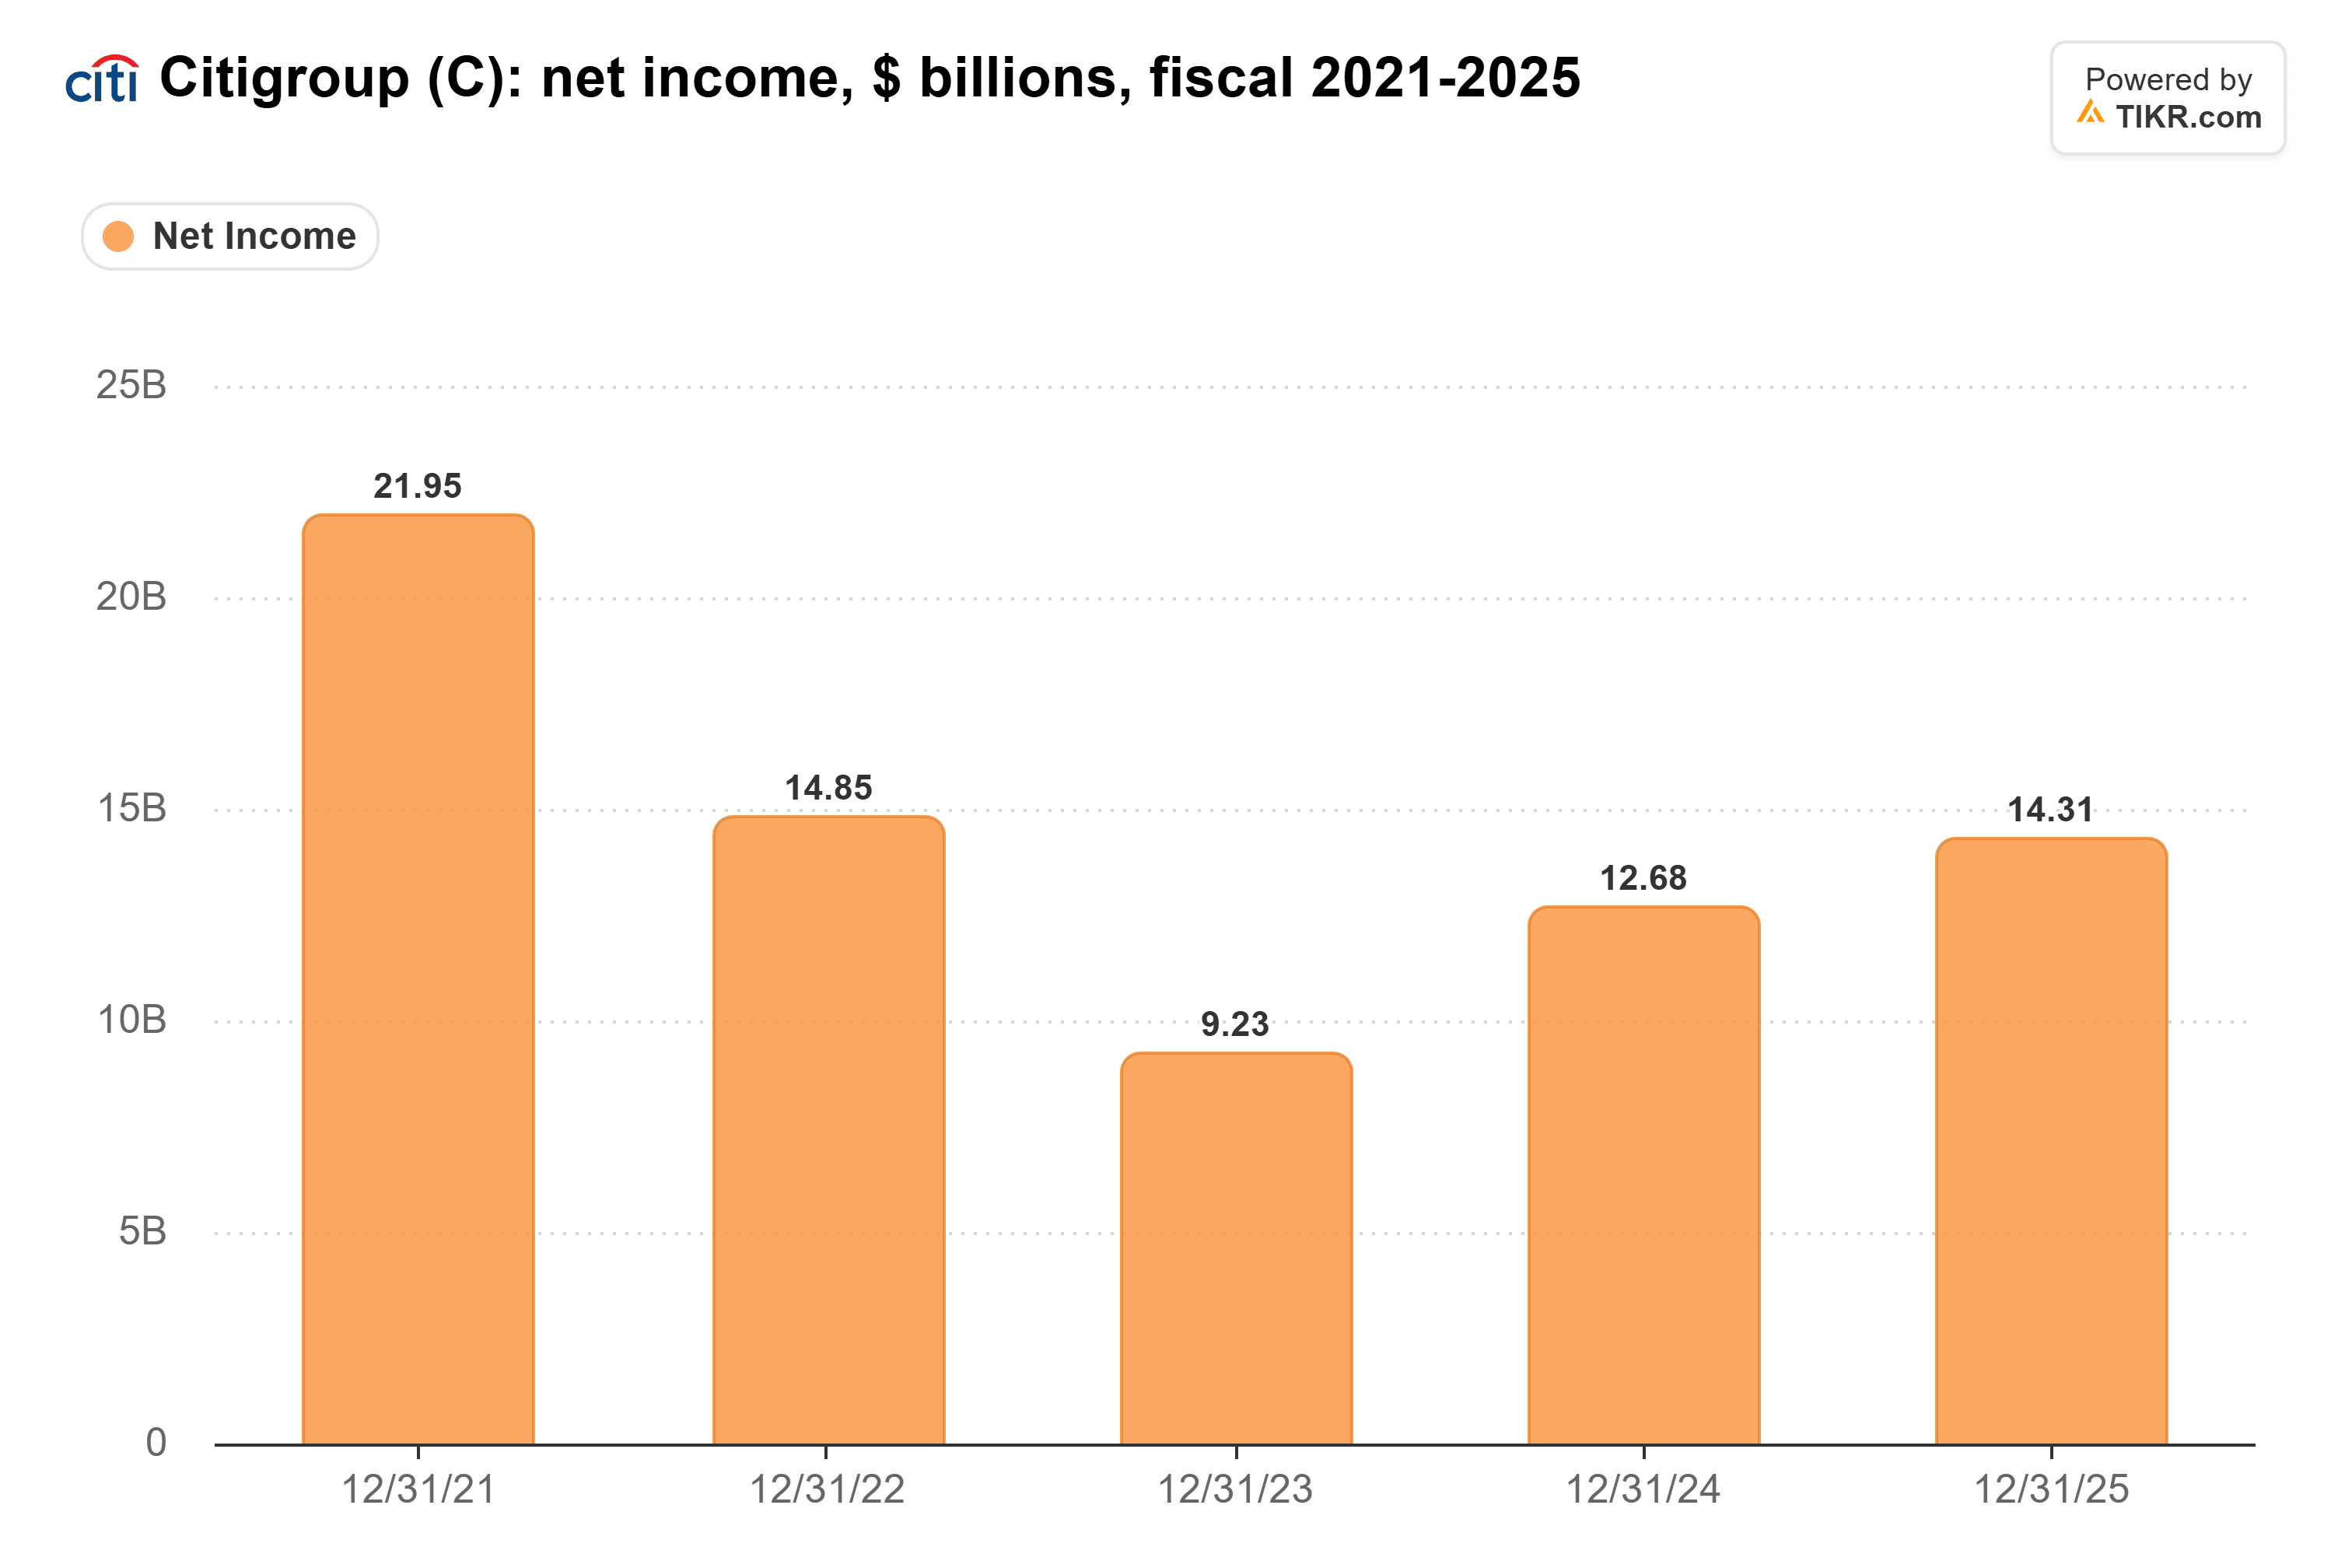
La reprise s'est poursuivie au troisième trimestre 2026. Citi a réalisé un bénéfice de 5,2 milliards de dollars, contre 3,8 milliards un an plus tôt, et la croissance des prêts par carte aux États-Unis a contribué à augmenter le produit net d'intérêts de 14 %. Son unité Cartes de consommation aux États-Unis a déclaré des revenus de commissions de -781 millions de dollars au trimestre, car les récompenses et les paiements aux partenaires ont dépassé les commissions d'interchange et autres, donc ses cartes gagnent leur argent sur les intérêts.
Les investisseurs ont également payé pour cette reprise. Citi se négocie à 1,1 fois sa valeur comptable tangible, en baisse par rapport à 1,5 fois en juin mais bien au-dessus de sa moyenne quinquennale de 0,8 fois :
Capital One a encore plus à perdre sur les cartes. Fin septembre, ses prêts par carte s'élevaient à 276,4 milliards de dollars, soit environ 60 % de ses 462,5 milliards de dollars de prêts. Sa marge d'intérêt nette était de 8,41 % au troisième trimestre, donc un plafond de 10 % frapperait de plein fouet son plus grand secteur d'activité.
Un plafonnement d'un an affecte ces banques, et elles ont des leviers
La question à laquelle Trump a répondu concernait un plafonnement d'un an, et tout projet de loi doit encore être adopté par le Sénat. Les émetteurs affirment également qu'un plafonnement les obligerait à annuler les cartes des clients moins solvables ou à réduire les récompenses, ce qui permettrait à Citi de réaliser de vraies économies.
Conclusion : JPMorgan peut absorber un plafonnement d'un an, puisque les cartes représentaient 16,6 % de ses prêts fin 2025. Citi m'inquiète davantage, car elle se négocie bien au-dessus de son multiple habituel sur une reprise que le crédit par carte a contribué à alimenter. JPMorgan publiera ses résultats du quatrième trimestre le 14 janvier. Quel que soit le projet de loi que le nouveau Congrès rédigera, il montrera si le plafond est de 10 % pour un an ou quelque chose de plus long.
Alors, quelle est la valeur réelle de l'action JPMorgan ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que JPMorgan pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !