


Points clés
- Le dernier formulaire 13F de Soros Fund Management montre que ses cinq plus grandes positions au 30 septembre étaient Intel, Amazon, Taiwan Semiconductor, Alphabet et NVIDIA.
- Parmi ses positions de 2 % ou plus, ces cinq sont également celles pour lesquelles Wall Street voit le plus de potentiel de hausse, avec des objectifs moyens des analystes de 27 % à 71 % au-dessus des derniers cours.
- Quatre des cinq ont chuté brutalement depuis le 30 septembre lors d'une vente massive sur les actions de semi-conducteurs et d'IA, ce qui explique en grande partie ce potentiel de hausse.
- Taiwan Semiconductor semble être le meilleur achat des cinq : ses ventes continuent de croître rapidement, et les analystes ont continué à relever son objectif pendant la vente massive.
Peu de noms dans l'investissement sont aussi célèbres que celui de George Soros, c'est pourquoi les déclarations de son fonds sont scrutées de près. Le formulaire 13F de Soros Fund Management pour le trimestre clos le 30 septembre, déposé le 13 novembre, montre 6,48 milliards de dollars d'actions américaines réparties sur 234 positions.
Ses cinq plus grandes positions étaient toutes des paris sur l'IA : trois sociétés de semi-conducteurs et deux géants du cloud. Parmi ses positions de 2 % ou plus, ce sont également les cinq pour lesquelles Wall Street voit le plus de potentiel de hausse, en partie parce que quatre d'entre elles ont chuté fortement depuis le 30 septembre. (Ces mouvements sont calculés par rapport au cours de chaque action au 30 septembre, car un 13F ne montre pas le prix payé par le fonds, ni s'il détient toujours les actions.)
1. NVIDIA à 13 fois les bénéfices, sans Jensen Huang
NVIDIA (NVDA) était la cinquième plus grande position du fonds : 858 822 actions d'une valeur de 196 millions de dollars au 30 septembre, soit 3,0 % du portefeuille, après avoir réduit la position de 19 % au cours du trimestre. Il détenait également des options de vente (puts) sur NVIDIA d'une valeur notionnelle de 80 millions de dollars, qui compensaient une partie de ce pari. L'action a chuté de 32 % depuis, et le 12 novembre, Jensen Huang a démissionné de son poste de PDG, la directrice financière Colette Kress le remplaçant en tant que PDG intérimaire. Les 62 analystes couvrant NVIDIA voient toujours son cours atteindre en moyenne 268 $, soit 71 % au-dessus du dernier cours de clôture. Cet objectif est passé de 234 $ il y a un an à un pic de 329 $ fin octobre avant de reculer :
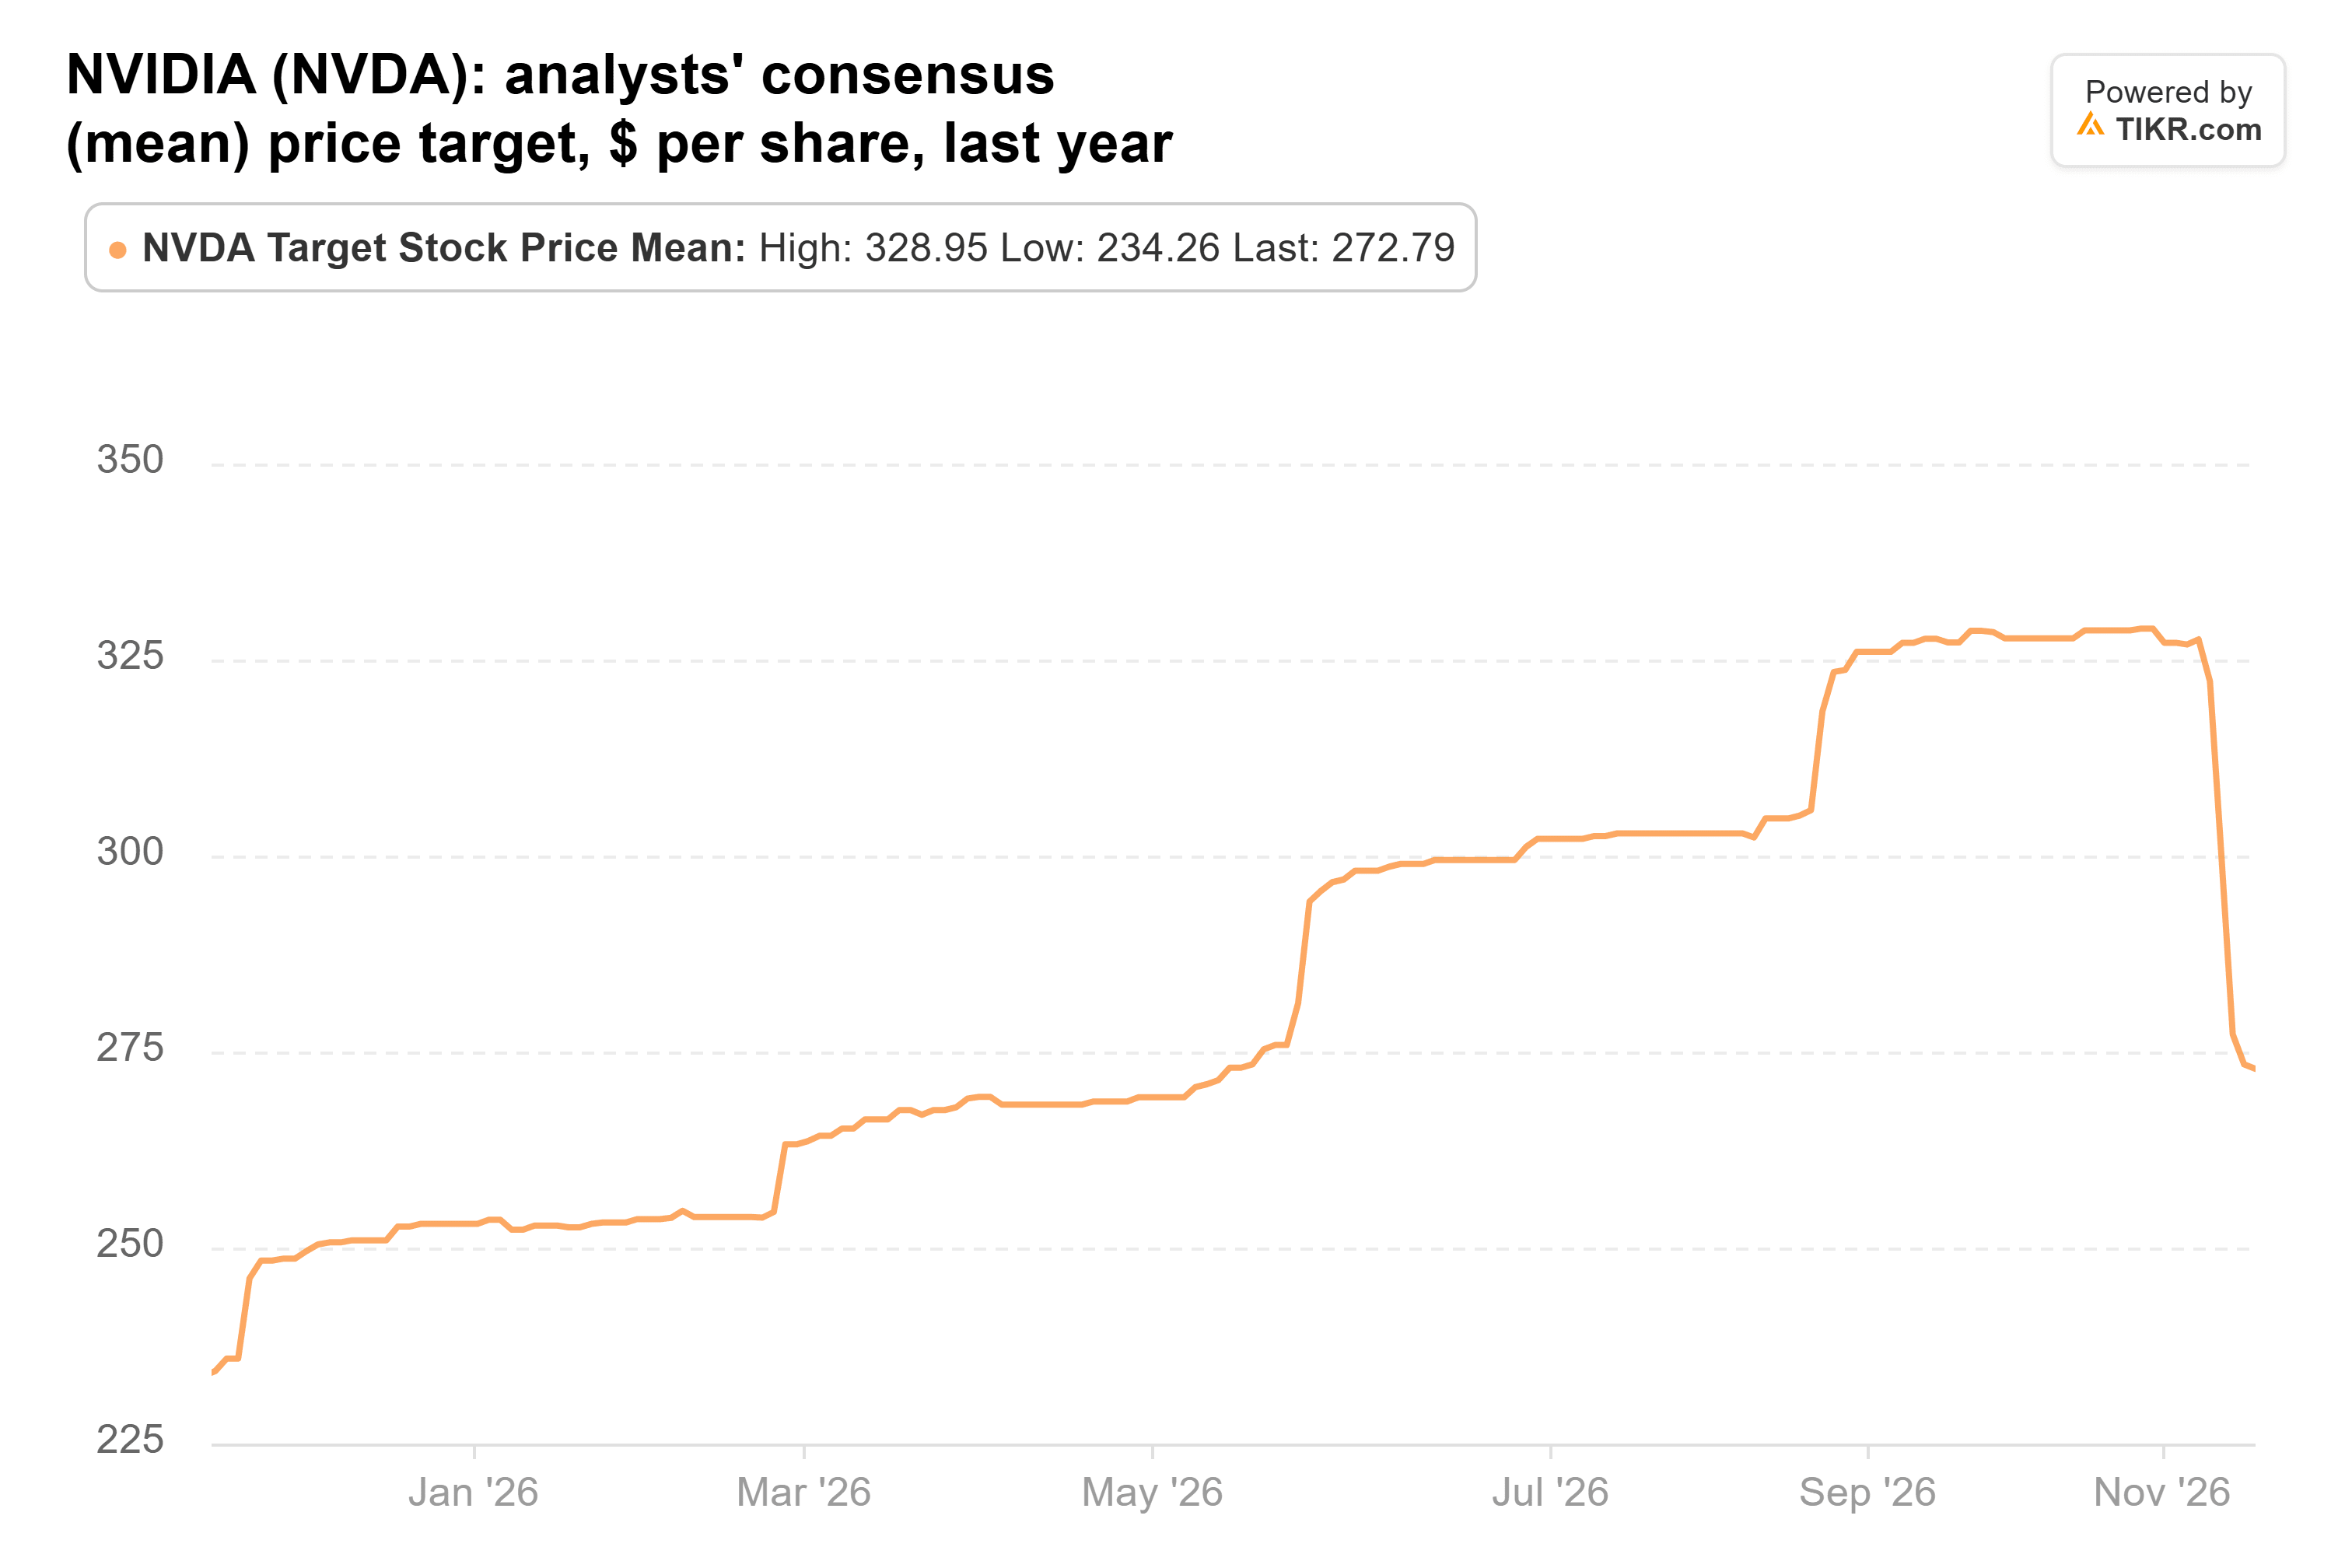
À environ 13 fois les bénéfices anticipés, NVIDIA se négocie bien en dessous de sa moyenne quinquennale de 36x. Mais son conseil d'administration recherche toujours un PDG permanent, et la société publie ses résultats trimestriels cette semaine.
TIKR suit 62 analystes sur Nvidia. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
2. Intel a besoin que ses estimations cessent de baisser
Intel (INTC) était la plus grande position du fonds : 2,83 millions d'actions d'une valeur de 340 millions de dollars, soit 5,3 % du portefeuille, après avoir augmenté la position de 2 730 % au troisième trimestre. L'action a chuté de 54 % depuis le 30 septembre, en grande partie après des prévisions faibles pour le quatrième trimestre le 29 octobre. Le PDG Lip-Bu Tan a déclaré dans le communiqué des résultats du troisième trimestre d'Intel que la priorité immédiate est "de débloquer des capacités de production supplémentaires pour répondre à la demande extraordinaire pour notre famille Xeon." Depuis ce rapport, les analystes ont réduit leur estimation des bénéfices 2027 à 1,79 $ par action, contre 2,11 $ auparavant. Leur objectif moyen est tombé d'un pic de 118 $ début octobre à 91 $, toujours 63 % au-dessus du dernier cours de clôture :
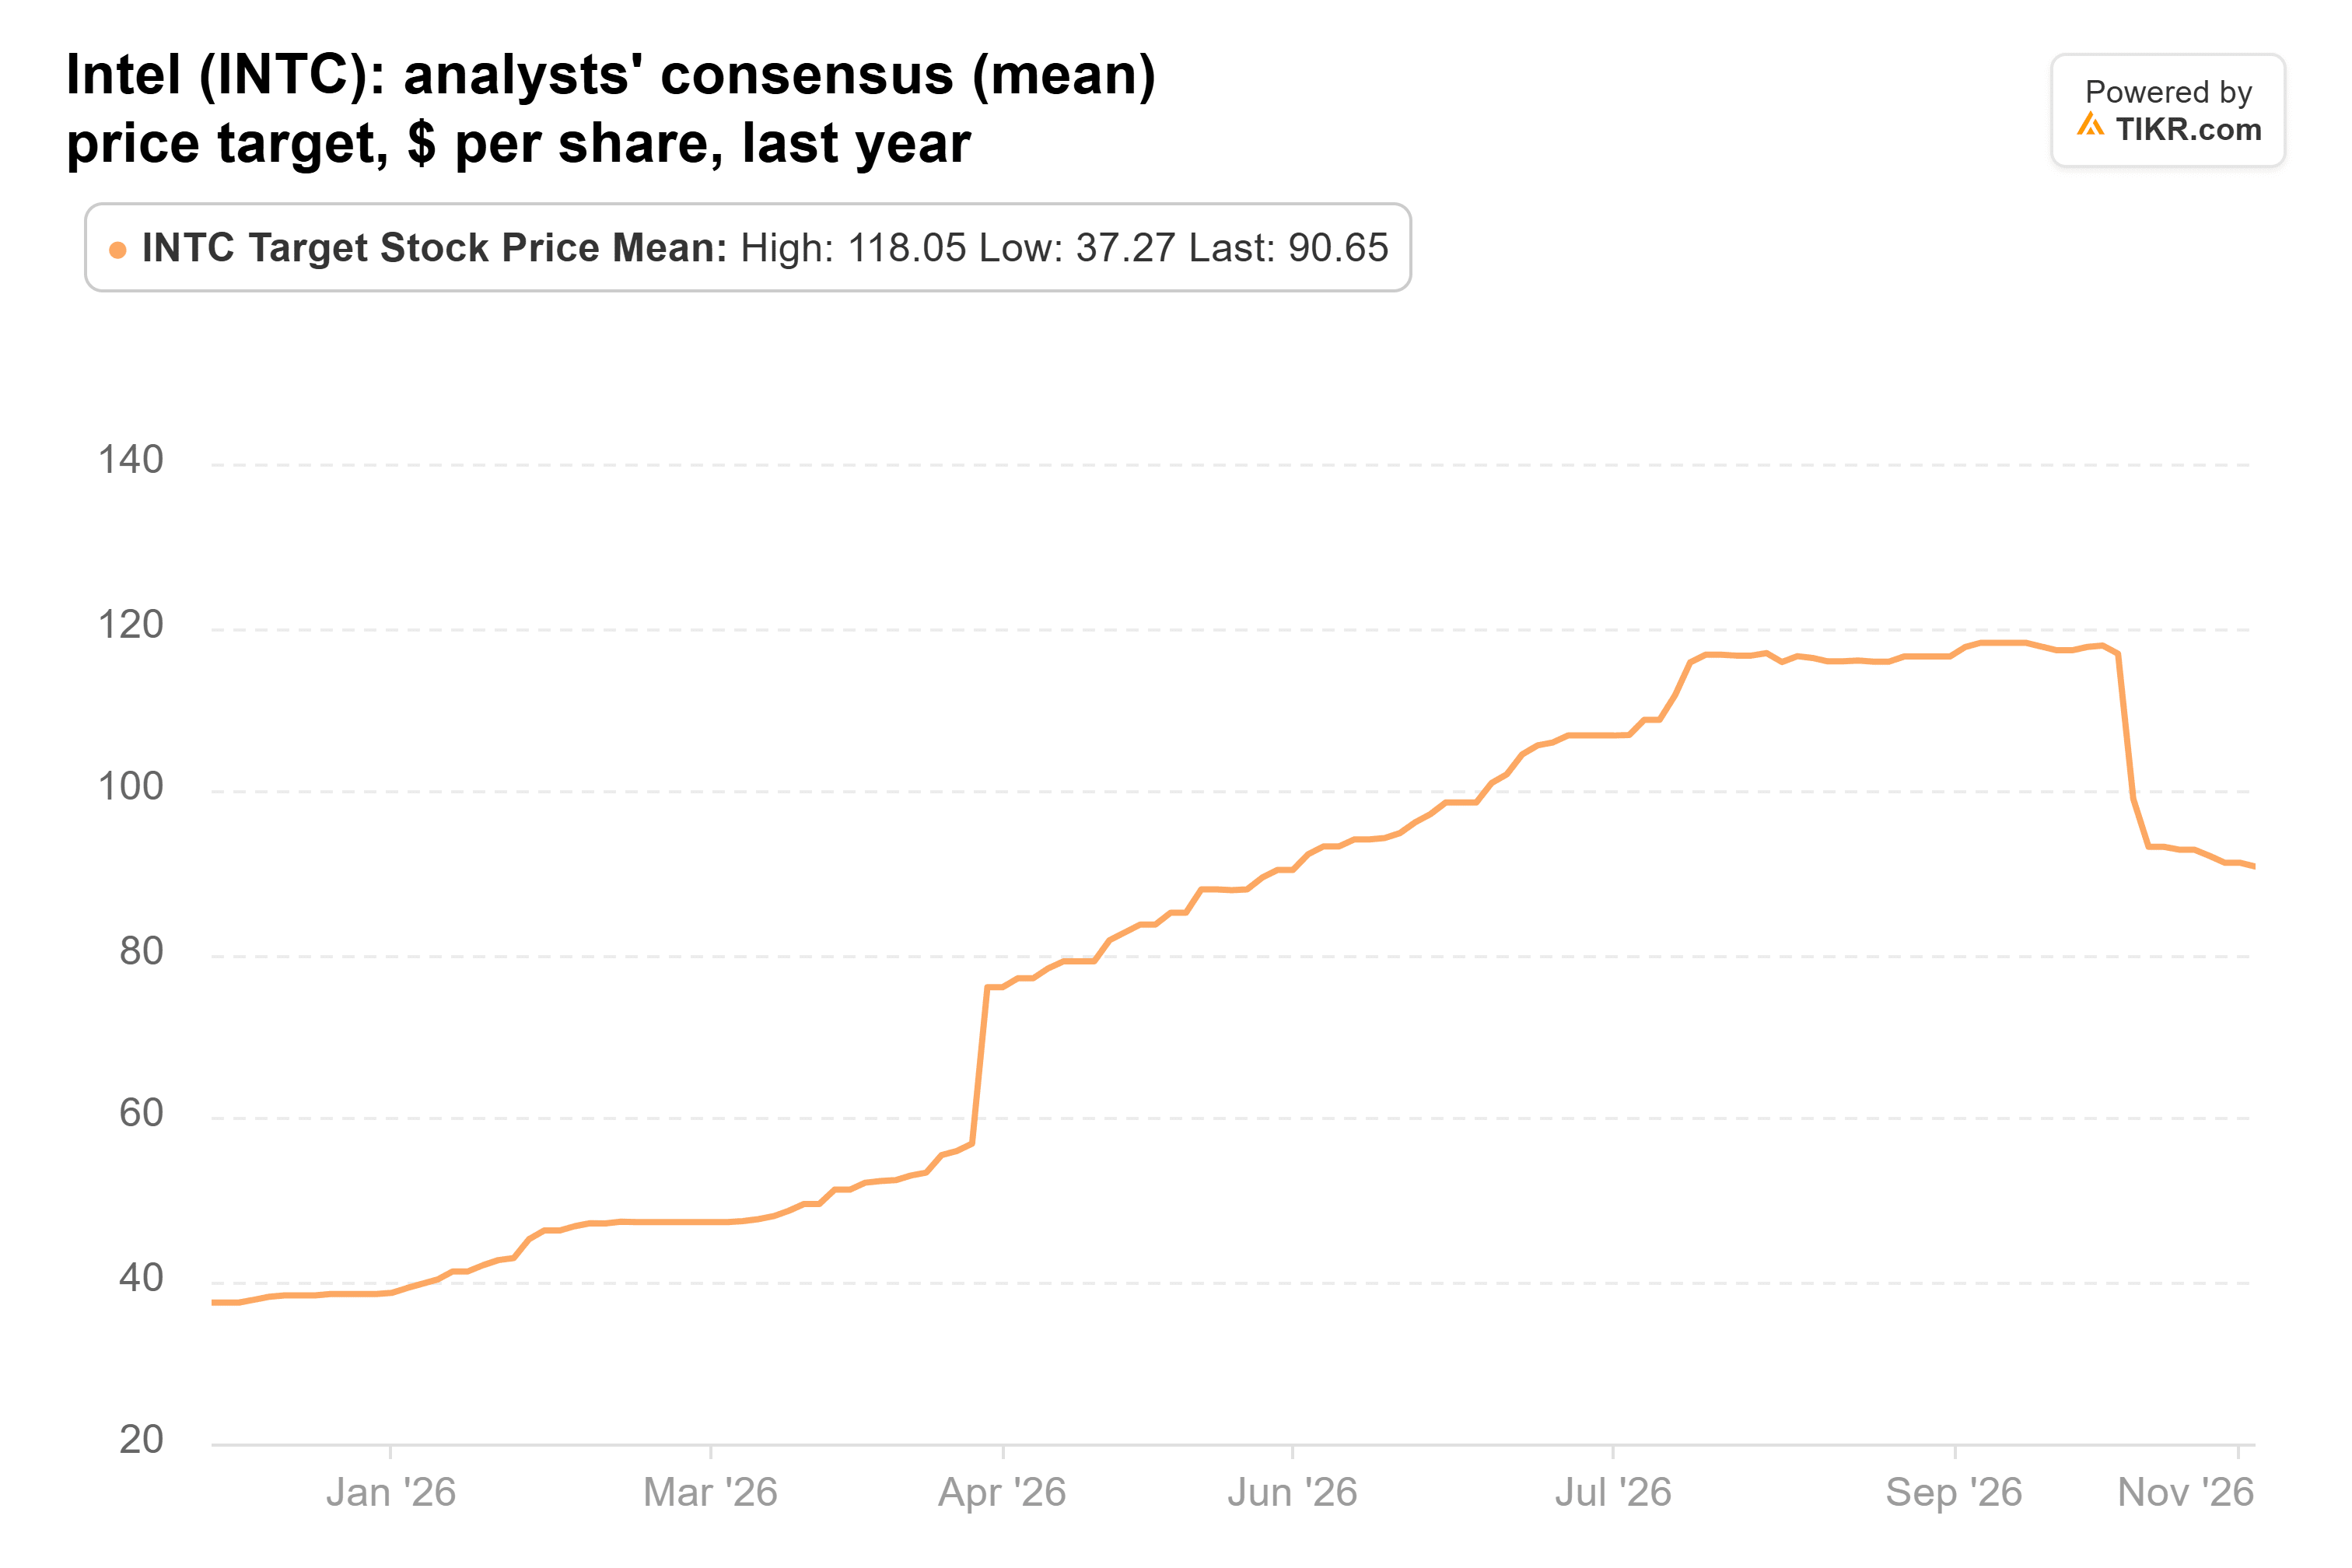
Intel se négocie à environ 40 fois les bénéfices anticipés. C'est en dessous de sa moyenne quinquennale de 50x, mais bien au-dessus de la moyenne de 13x qu'elle affichait de 2014 à 2022, lorsqu'elle était un fabricant de semi-conducteurs mature et rentable. Tan a acheté pour 9,7 millions de dollars d'actions le 2 novembre, mais je voudrais voir les estimations cesser de baisser avant de le suivre (ou Soros).
3. Les objectifs pour Taiwan Semiconductor continuent de monter
Taiwan Semiconductor Manufacturing (TSM), ou TSMC, était n°3 : 548 915 actions d'une valeur de 250 millions de dollars, soit 3,9 % du portefeuille, après un ajout de 5 %. Le fonds détenait également des puts sur celle-ci d'une valeur notionnelle de 46 millions de dollars. L'action est en baisse de 18 % depuis le 30 septembre, mais l'activité n'a pas ralenti : les ventes d'octobre ont augmenté de 59,7 % par rapport à l'année précédente pour atteindre 586,89 milliards de NT$, un plus haut de 2026. Les analystes ont continué à relever leurs objectifs pendant toute la durée de la vente massive, faisant passer la moyenne de 340 $ il y a un an à 587 $, son plus haut de l'année :
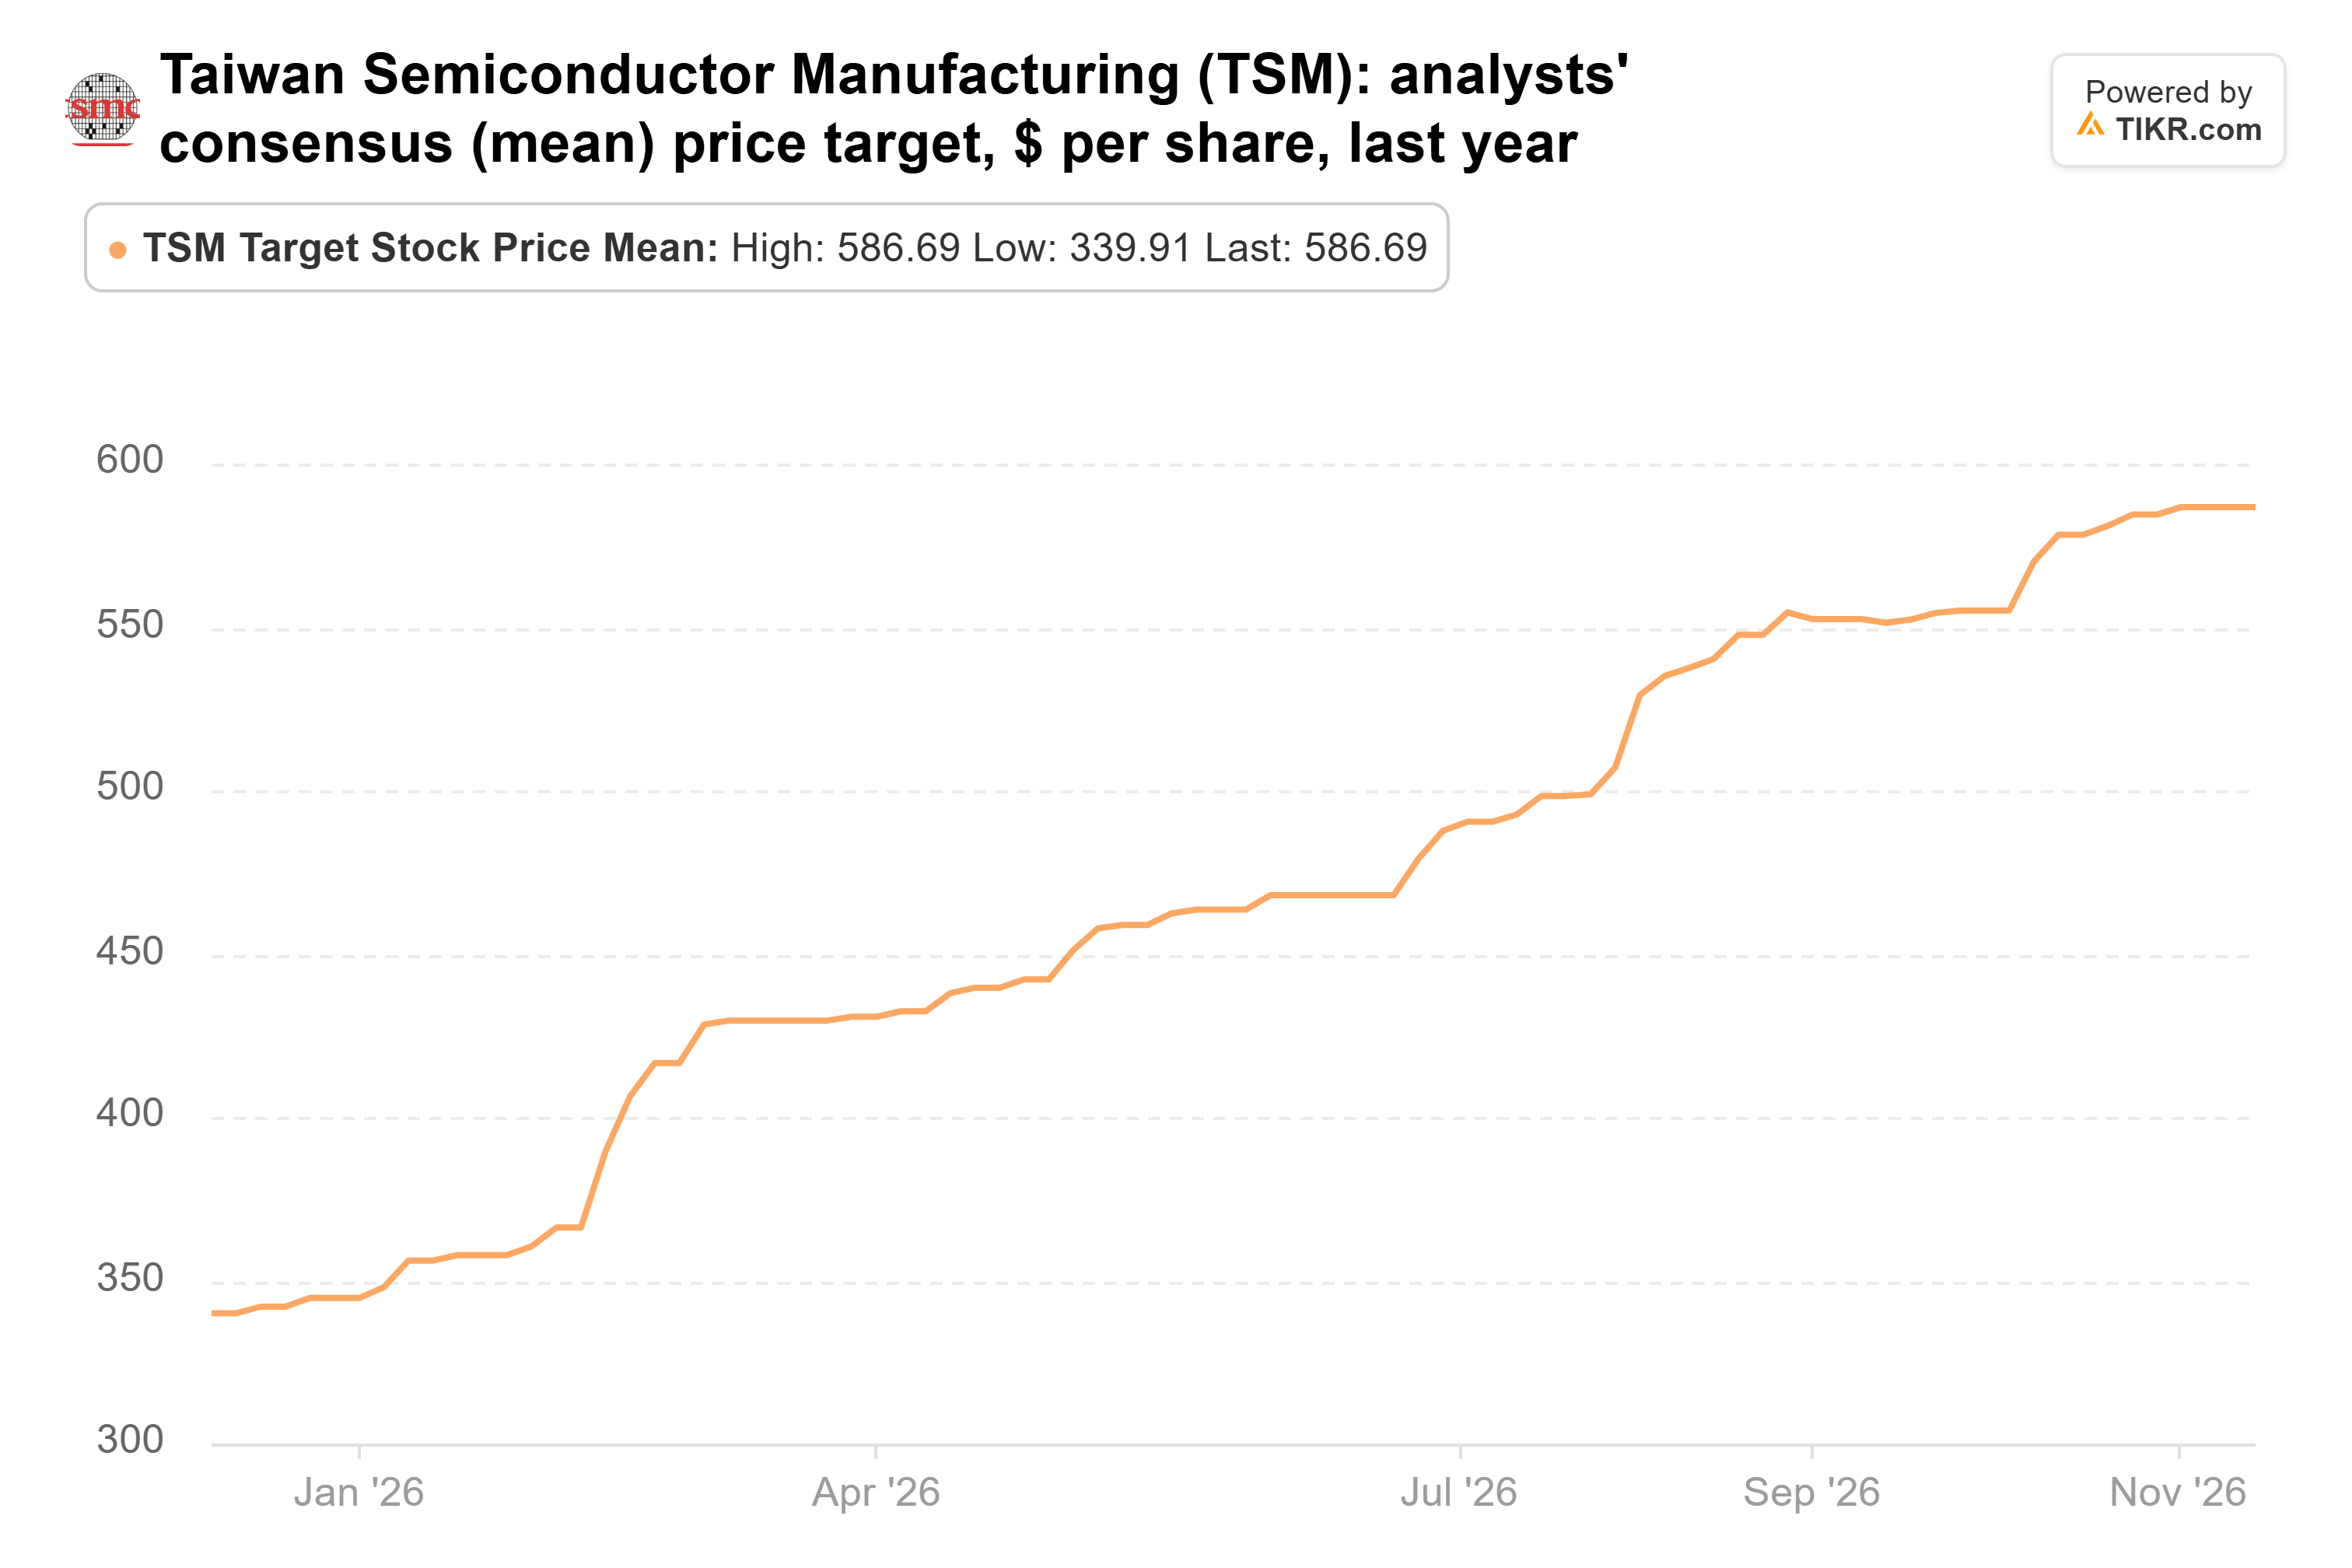
Cela représente 57 % au-dessus du dernier cours de clôture, et TSMC se négocie à environ 18 fois les bénéfices anticipés, soit autour de sa moyenne quinquennale. Le principal risque est son expansion. TSMC prévoit de dépenser entre 60 et 64 milliards de dollars en projets d'investissement cette année, principalement pour des capacités qui commenceront à produire en 2028 et 2029, donc un ralentissement de l'IA avant cette date la laisserait avec des usines à payer qu'elle ne pourrait pas remplir.
4. Alphabet a sa propre activité de semi-conducteurs
Alphabet (GOOGL) était n°4 : 600 960 actions d'une valeur de 207 millions de dollars, soit 3,2 % du portefeuille, à peu près identique au 30 juin. L'action est en baisse de 18 % depuis le 30 septembre et de 31 % par rapport à son plus haut sur 52 semaines. Ses propres puces d'IA constituent une part croissante de l'argument d'investissement. Les revenus de Google Cloud ont bondi de 103 % pour atteindre 30,7 milliards de dollars au troisième trimestre, les ventes de TPU y contribuant de manière significative, et Morgan Stanley prévoit que les ventes directes de TPU atteindront 84 milliards de dollars en 2027, contre environ 8 milliards de dollars cette année. L'objectif moyen a reculé depuis son pic de juillet à 433 $, mais il reste bien supérieur à ce qu'il était il y a un an :
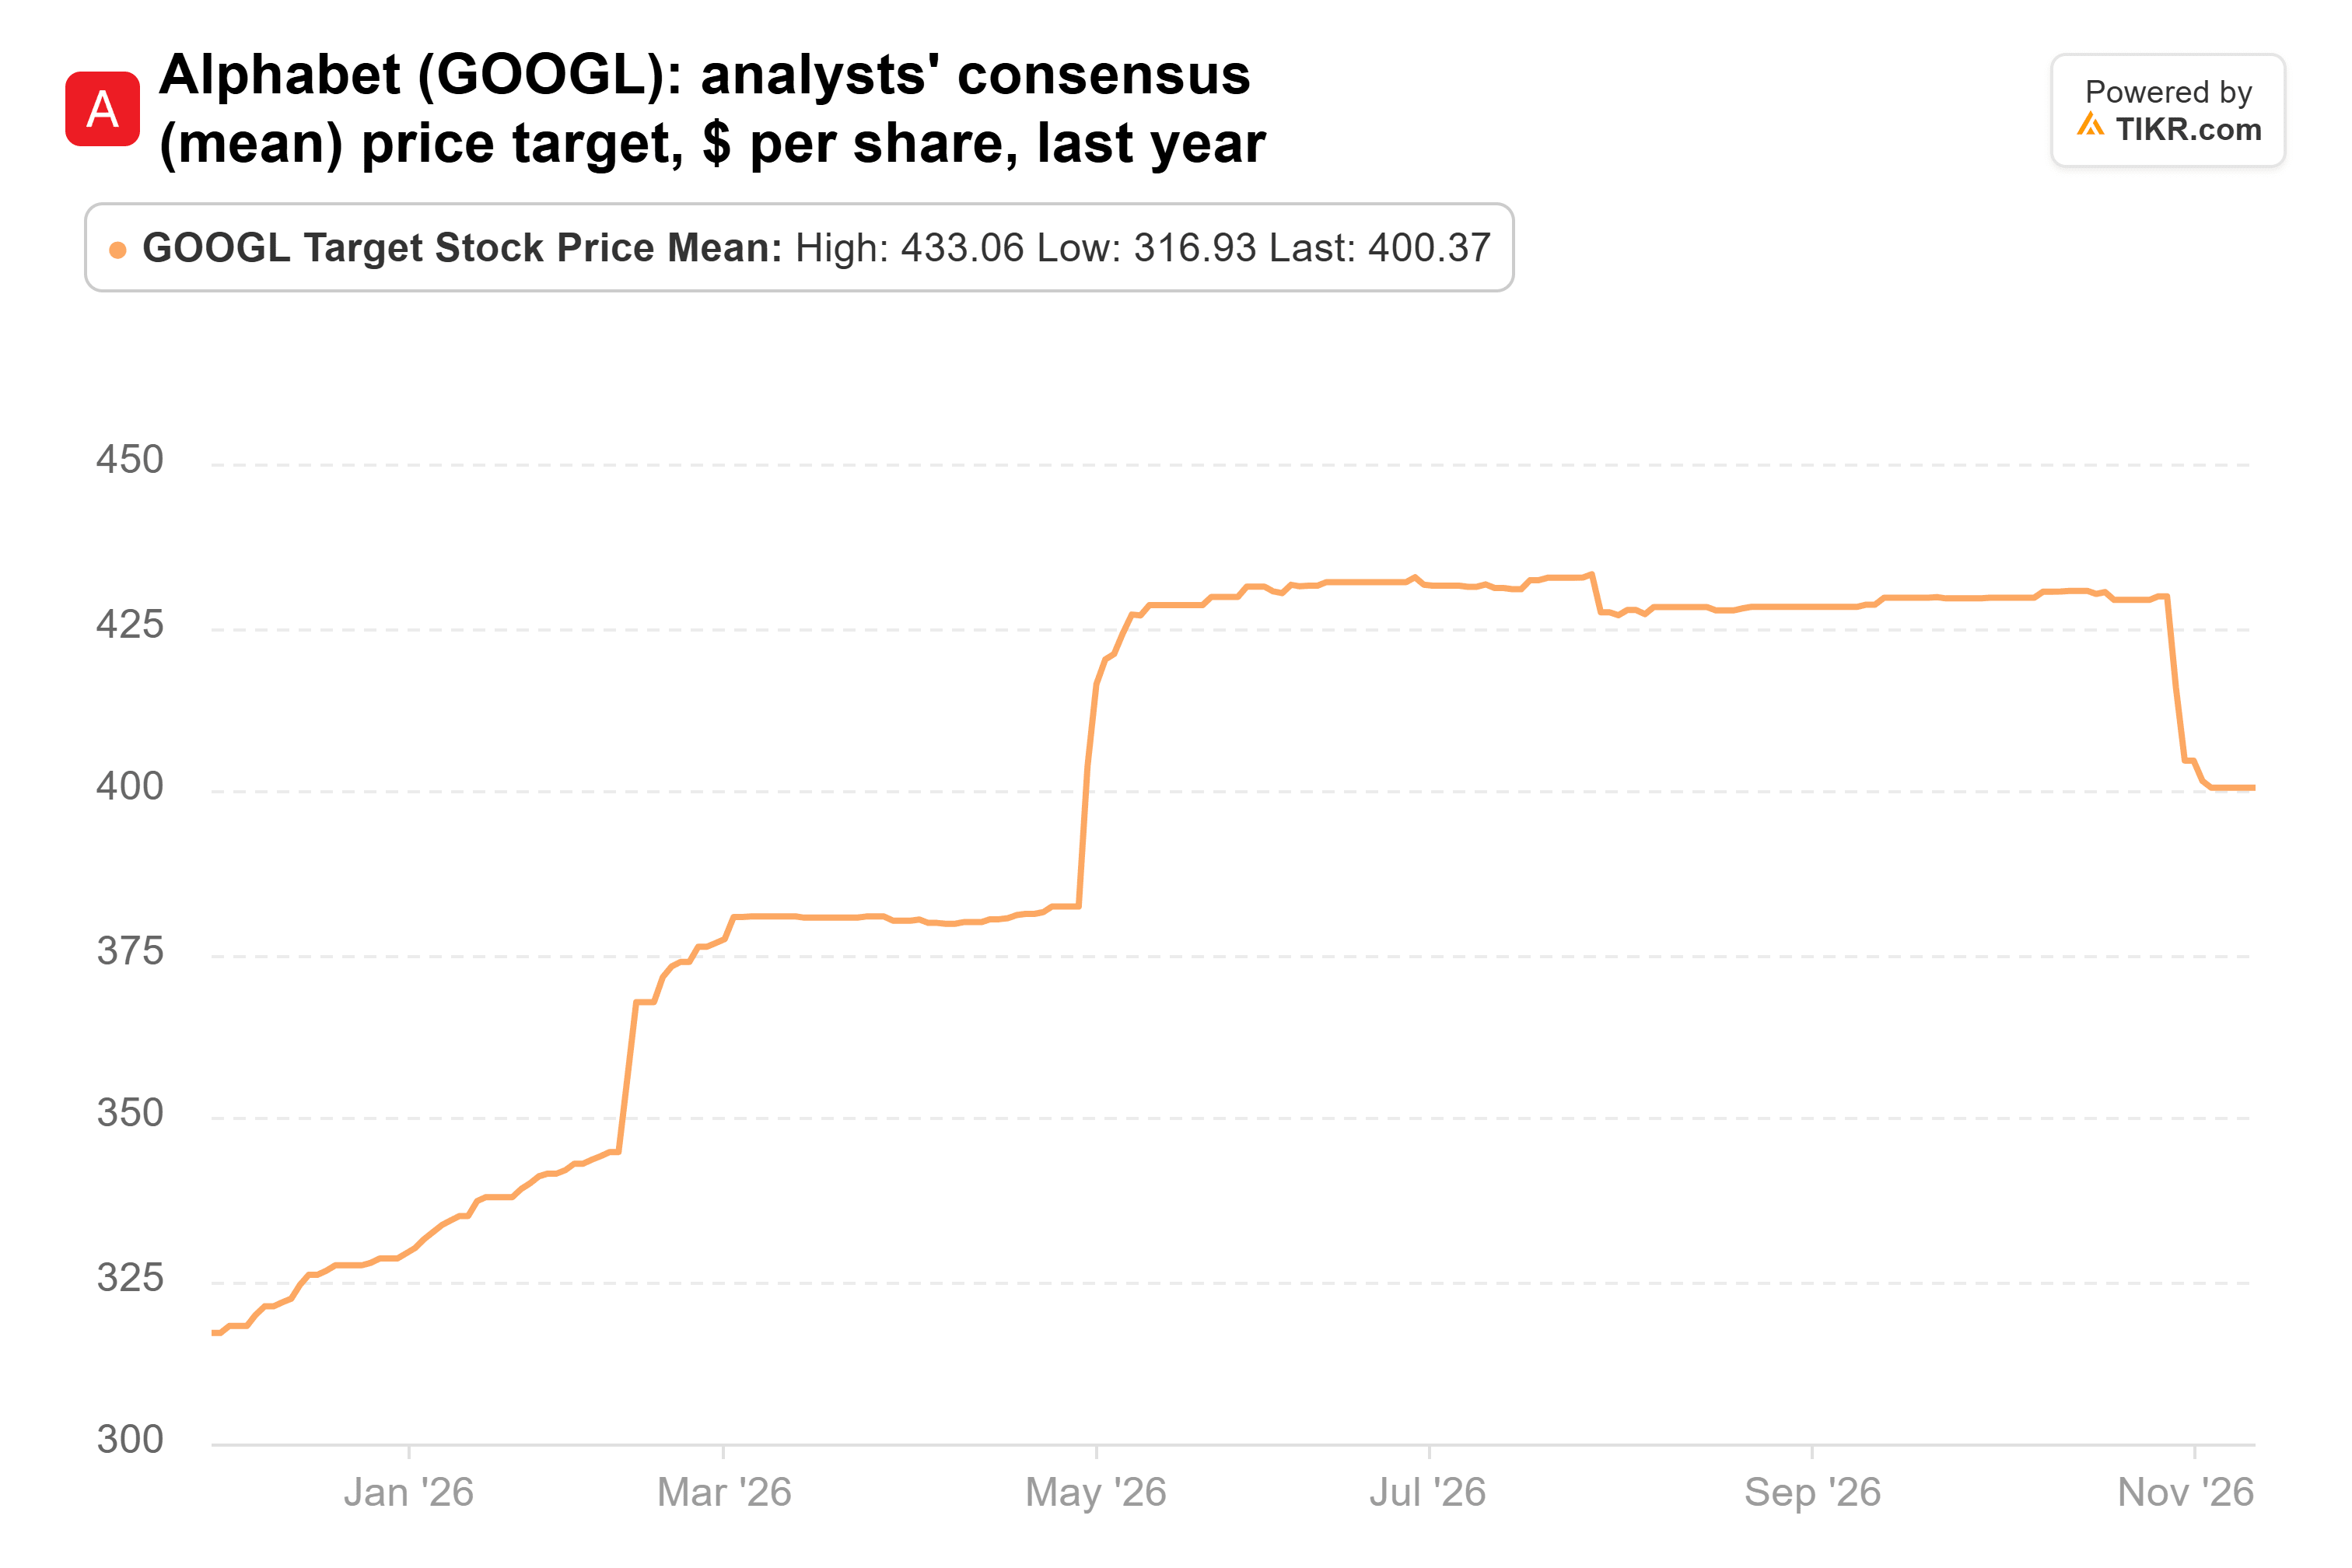
À 400 $, il est 41 % au-dessus du dernier cours de clôture, et Alphabet se négocie à environ 21 fois les bénéfices anticipés. Le risque est lié aux dépenses : Alphabet prévoit environ 200 milliards de dollars de dépenses d'investissement cette année.
5. L'AWS d'Amazon est en plein essor, et son endettement aussi
Amazon (AMZN) était n°2 : 1,06 million d'actions d'une valeur de 263 millions de dollars, soit 4,1 % du portefeuille, après avoir réduit la position de 11 %. C'est la seule des cinq à avoir progressé depuis le 30 septembre, de 3 %. L'AWS a progressé de 39 % au troisième trimestre, sa croissance la plus rapide depuis cinq ans. Le PDG de l'AWS, Matt Garman, déclare qu'il ajoute un GPU toutes les 14 secondes et s'attend toujours à manquer de capacité au cours des deux prochaines années. L'objectif moyen des analystes est tombé à 280 $ en février et a depuis grimpé à 326 $ :
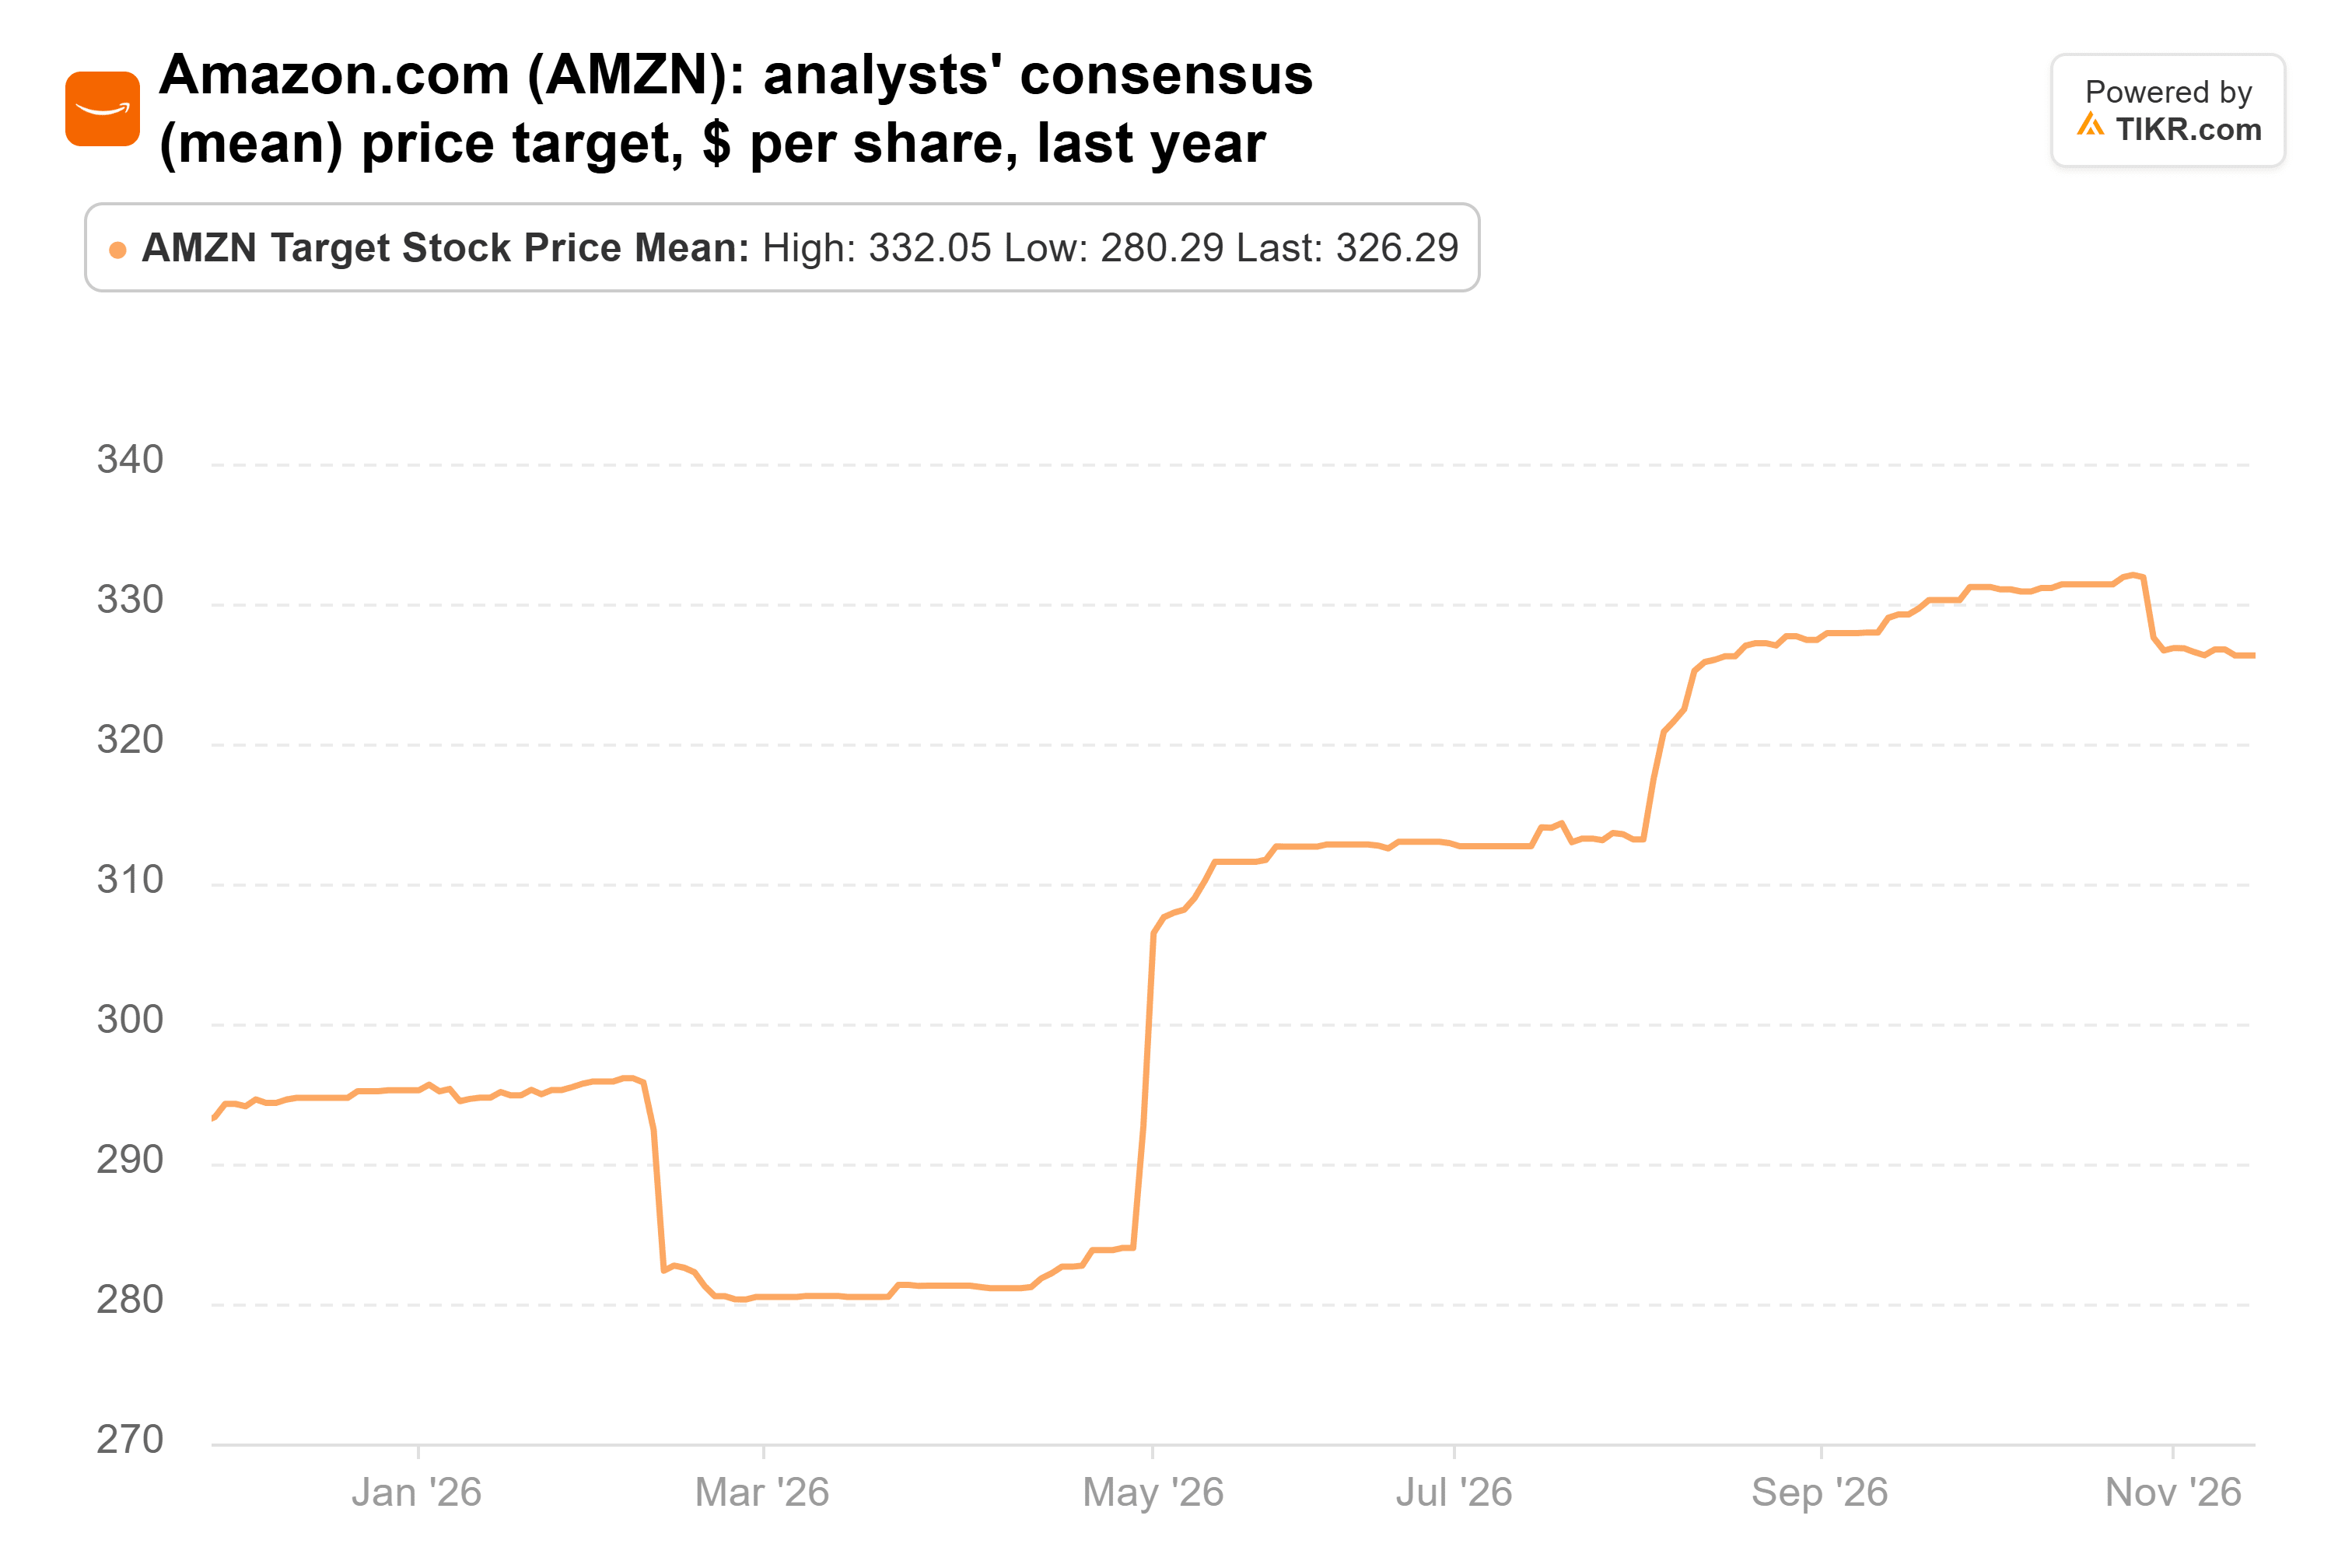
Cela représente 27 % au-dessus du dernier cours de clôture. À environ 26 fois les bénéfices anticipés, Amazon se négocie en dessous de sa moyenne annuelle de 30x et bien en dessous de sa moyenne quinquennale de 49x. Le financement de toutes ces capacités est le risque : Amazon a émis pour plus de 92 milliards de dollars d'obligations cette année.
Celui que j'achèterais
Si je ne pouvais en acheter qu'un seul maintenant, ce serait Taiwan Semiconductor. Quelle que soit la société qui remporte la course aux puces d'IA, TSMC fabriquera très probablement les puces, et les analystes ont continué à relever son objectif pendant la vente massive.
NVIDIA présente un solide argument à 13 fois les bénéfices, mais je voudrais d'abord savoir qui la dirige. NVIDIA publie ses résultats cette semaine. Il est largement rapporté qu'elle est le plus grand client de TSMC, donc les investisseurs dans les deux sociétés surveilleront ses perspectives. TSMC donnera ses perspectives pour 2027 à la mi-janvier, et le prochain 13F de Soros Fund Management, attendu à la mi-février, montrera lesquels de ces paris il a conservés.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que NVIDIA pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !



