

Points clés
- Meridiem Capital Partners a vendu la totalité de ses actions UnitedHealth, Charles River Laboratories et Alphabet au troisième trimestre, selon son dernier formulaire 13F.
- Au 30 septembre, Microsoft, une nouvelle position, et Visa, dont il a augmenté la détention, étaient les deux plus gros avoirs du fonds.
- Les objectifs de prix moyens des analystes se situent à 41% au-dessus du cours d'Alphabet, à 16% au-dessus de celui d'UnitedHealth et à 4% au-dessus de celui de Charles River.
- Des trois, Alphabet semble être celui à racheter, puisque l'objectif de chaque analyste se situe au-dessus de son cours actuel.
Meridiem Capital Partners, un fonds de 2,4 milliards de dollars, a vendu chaque action qu'il détenait de UnitedHealth (UNH), Charles River Laboratories (CRL) et Alphabet (GOOGL) au troisième trimestre, selon son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre. Au 30 septembre, ses deux plus grosses positions étaient Microsoft (MSFT), nouvelle au trimestre, et Visa (V), après une augmentation de 55% de ses actions.
UnitedHealth se rétablit à un prix raisonnable
Meridiem détenait 211 050 actions UnitedHealth au 30 juin, d'une valeur de 88 millions de dollars et représentant 4,0% de ses actions déclarées en 13F, et n'en détenait aucune au 30 septembre. L'action a perdu 0,9% depuis lors.
L'entreprise se rétablit. Les coûts médicaux ont représenté 88,4% des primes au troisième trimestre, contre 89,9% un an plus tôt. La direction a également relevé trois fois cette année ses prévisions pour 2026, la dernière fois à au moins 20,50 $ de BPA ajusté. Les analystes l'ont remarqué. L'objectif de prix consensuel est passé de 387 $ il y a un an à 476 $ :
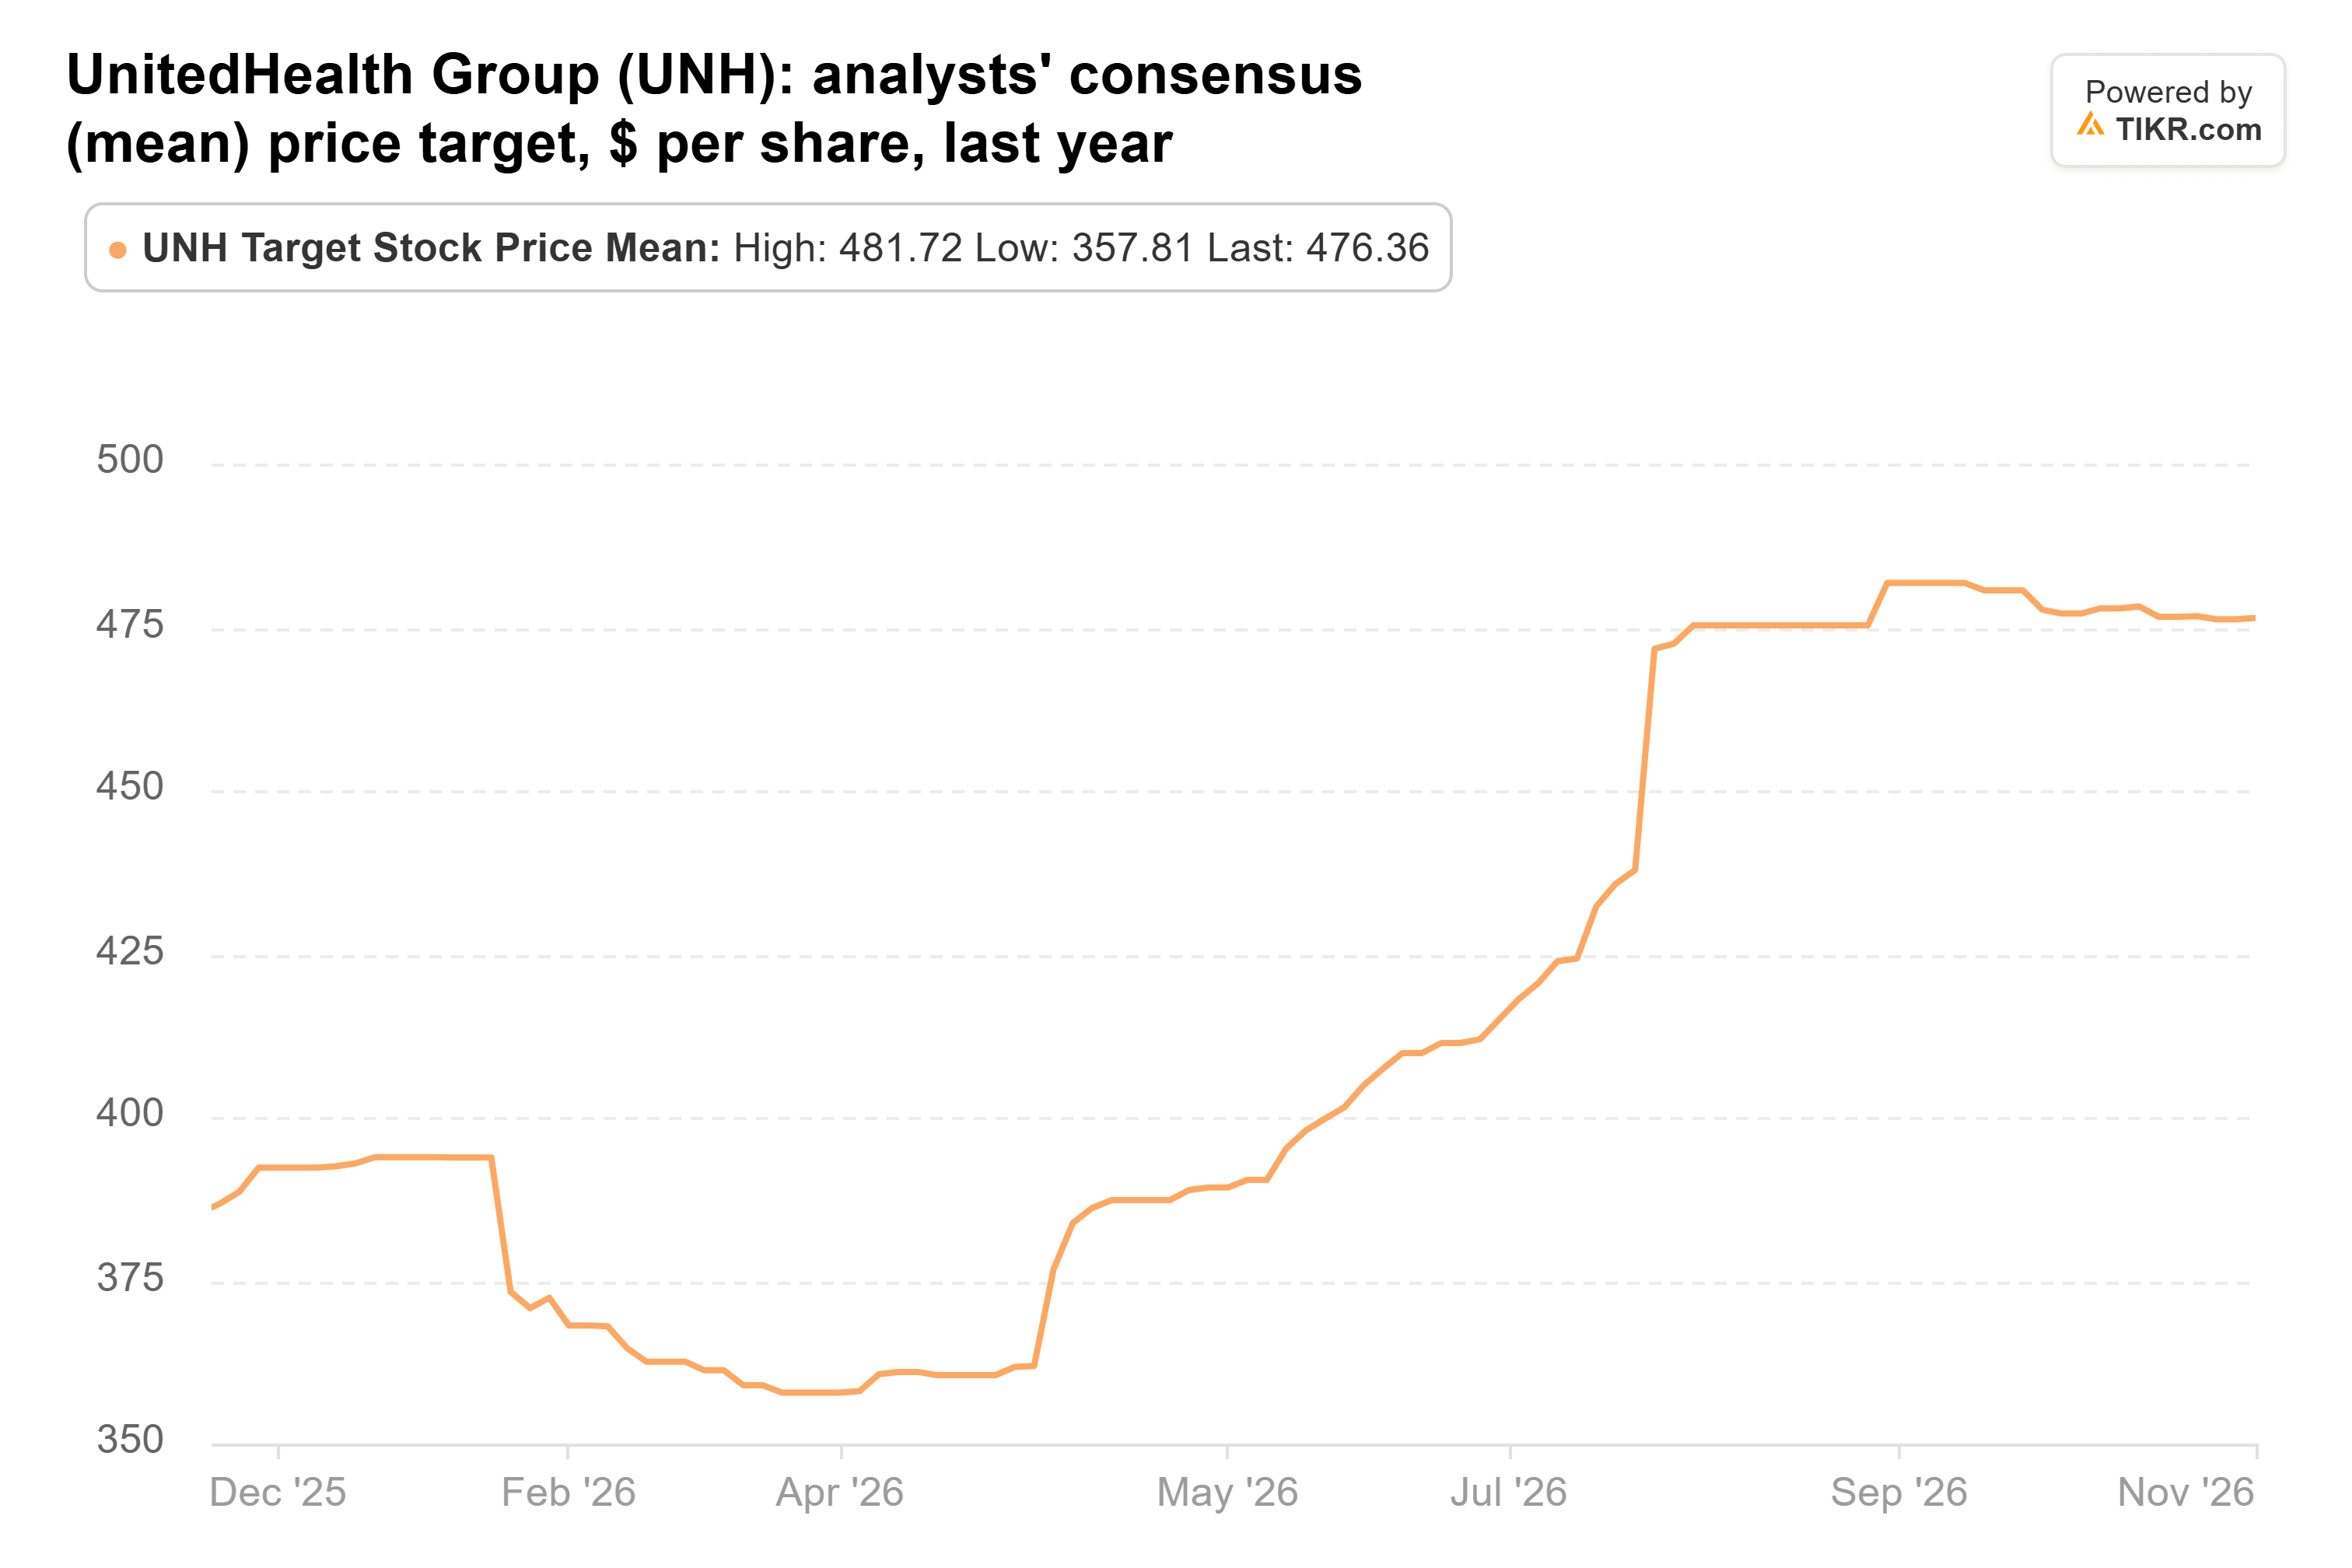
Cela représente 16% au-dessus de la clôture de lundi à 412,02 $, selon 26 analystes. À environ 18 fois les bénéfices anticipés, UnitedHealth se négocie juste en dessous de sa moyenne de 19x depuis 2014, donc les investisseurs paient pour que la reprise se poursuive, et pas beaucoup plus. Le risque est politique : avec la victoire des Démocrates au Congrès, la sénatrice Elizabeth Warren a fait d'UnitedHealth une cible. La direction a promis ses prévisions pour 2027 avant la fin de l'année, et ce sera le prochain vrai test.
TIKR suit 26 analystes sur UnitedHealth. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur UnitedHealth, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour UnitedHealth
Les analystes voient peu de marge de progression pour Charles River
Les 246 979 actions Charles River de Meridiem valaient 56 millions de dollars au 30 juin, soit 2,6% de ses actions déclarées en 13F. L'action a gagné 48% depuis le 30 septembre, et elle a plus que doublé en un an.
L'activité de l'entreprise explique une bonne partie de cette hausse. Le communiqué de Charles River pour le troisième trimestre du 4 novembre a montré :
- une croissance organique des revenus de 4,7%, son deuxième trimestre consécutif de croissance
- une marge opérationnelle non-GAAP en hausse de 330 points de base à 23,0%
- un BPA non-GAAP en hausse de 27,2% à 3,09 $
L'entreprise a également relevé ses prévisions pour 2026 à un BPA non-GAAP de 11,35 $ à 11,55 $.
Les analystes ont passé l'année à rattraper le cours de l'action. L'objectif de prix consensuel est passé de 189 $ à 351 $, un nouveau sommet atteint ce mois-ci :
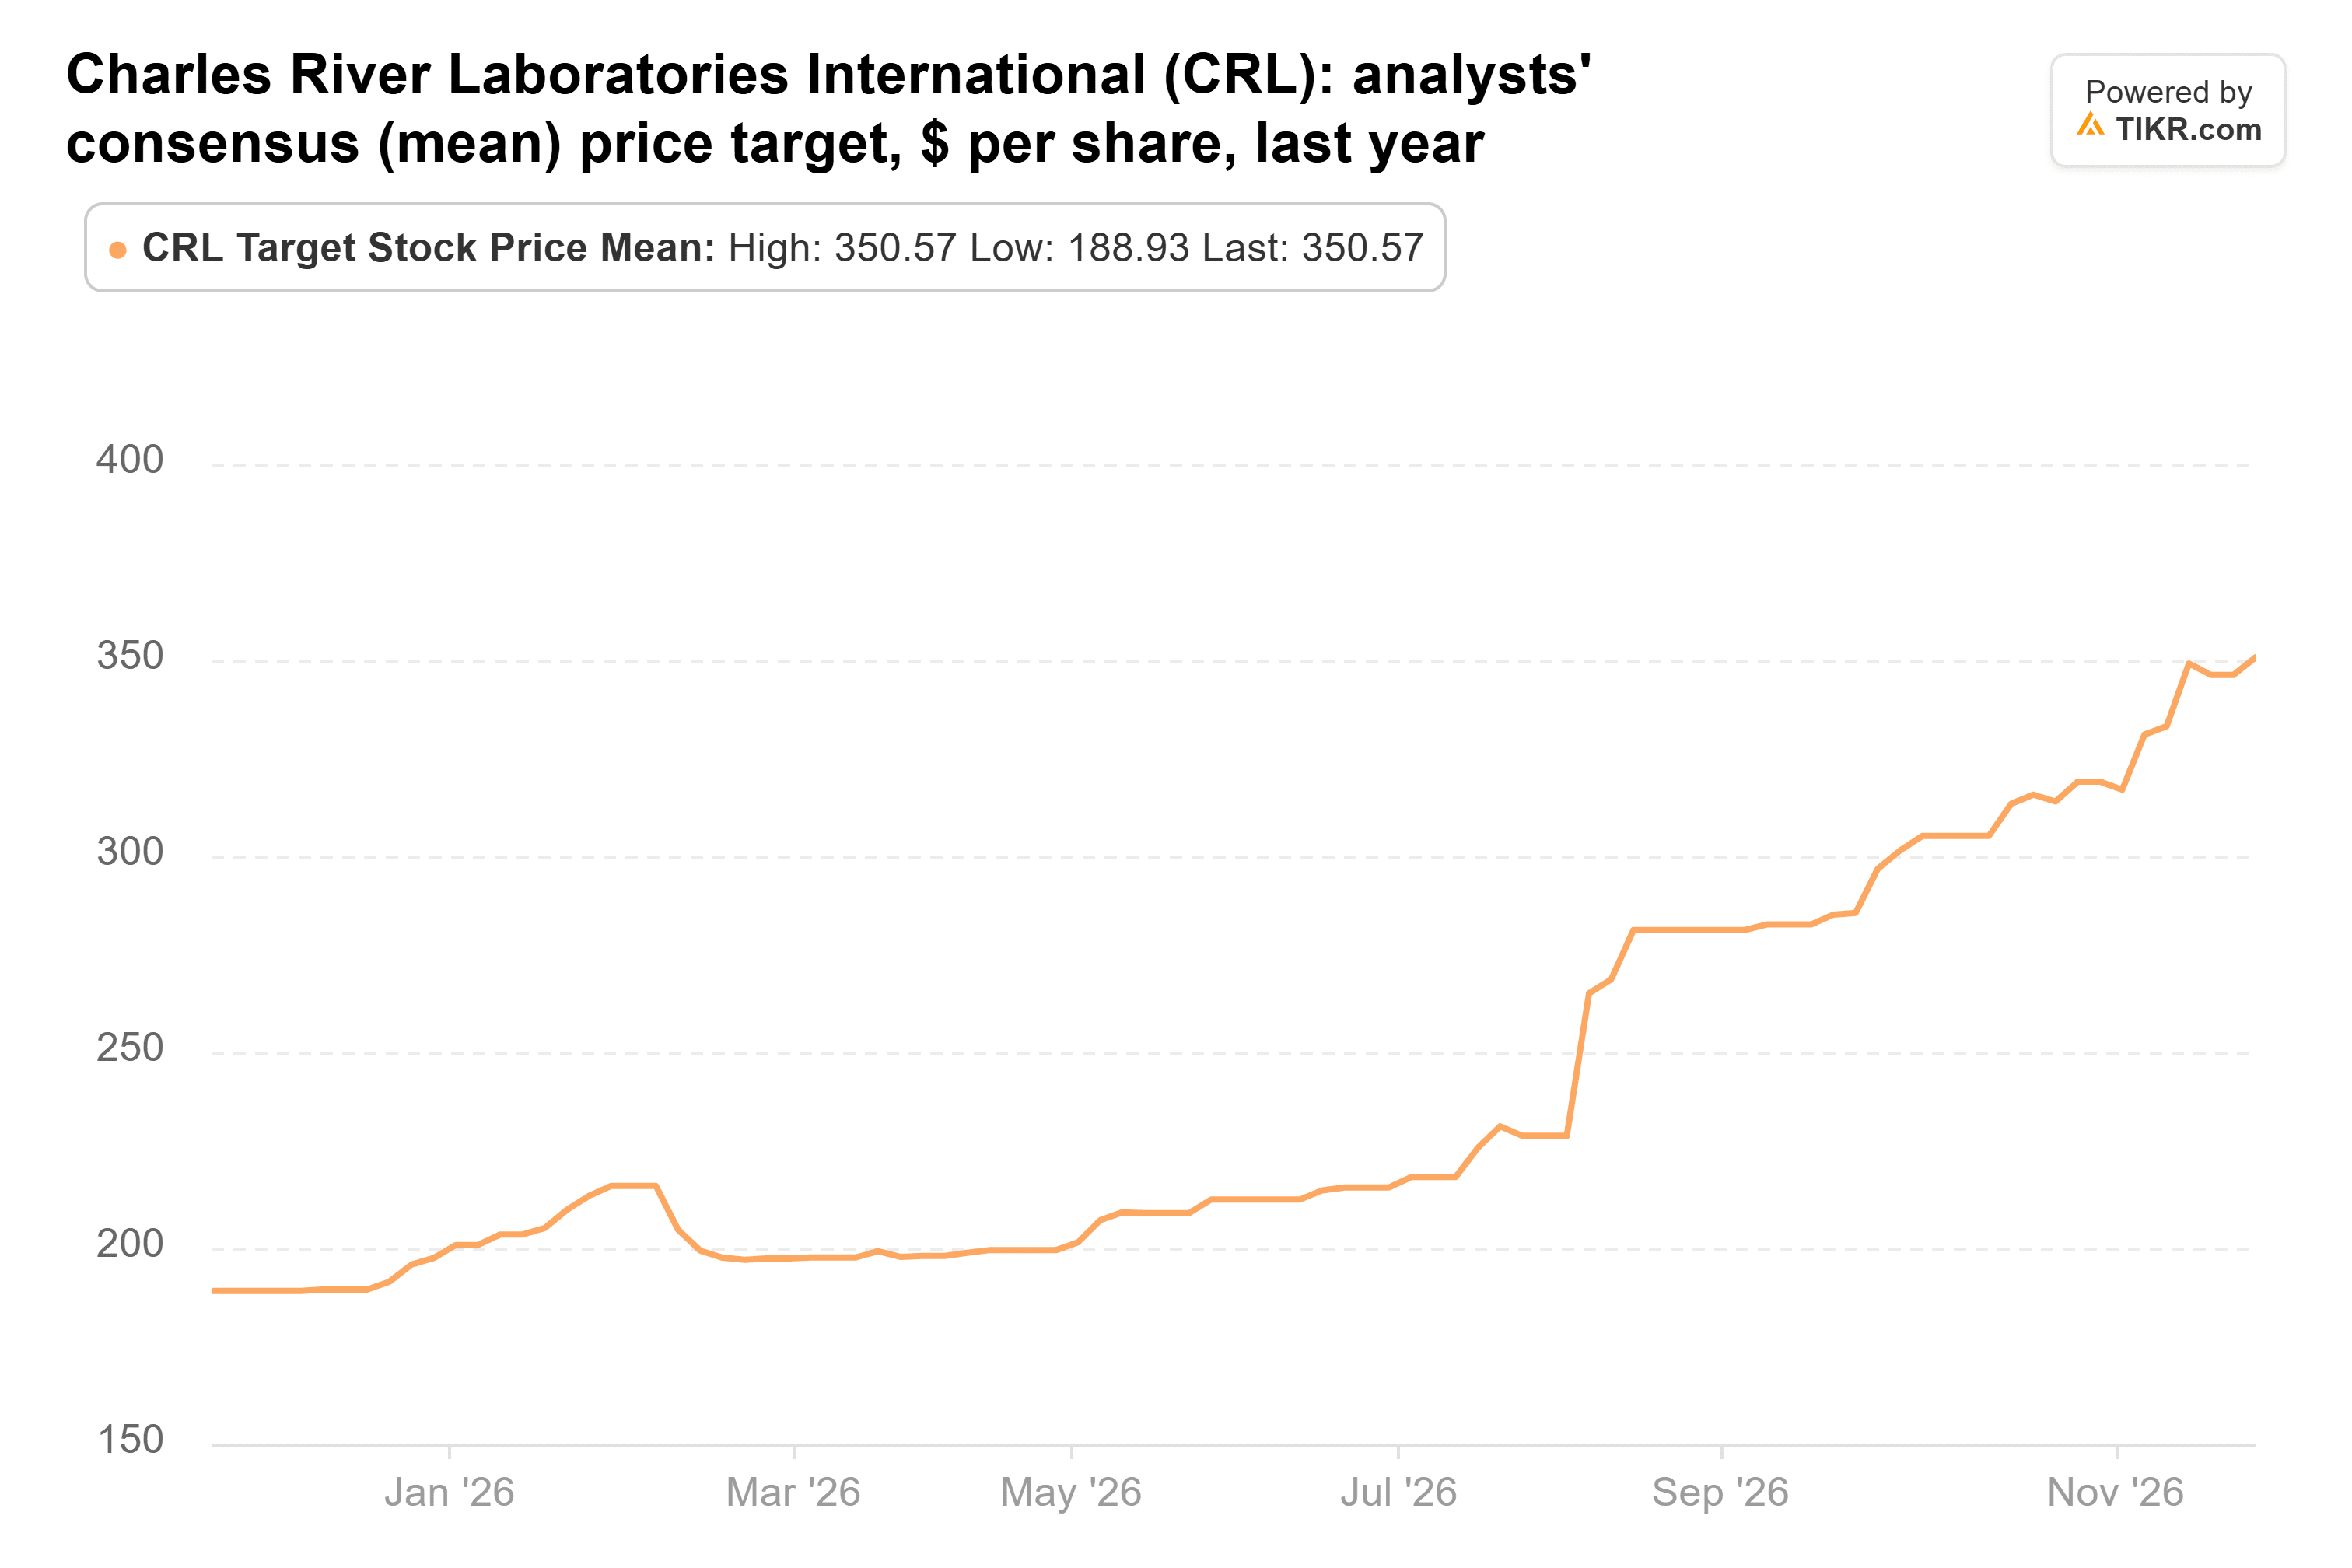
Mais cela ne représente que 4% au-dessus de la clôture de lundi à 335,52 $. À environ 26 fois les bénéfices anticipés, une grande partie des bonnes nouvelles est déjà intégrée dans le prix, et le plus bas des objectifs des 17 analystes est tout en bas à 145 $. Sur la base des chiffres uniquement, c'est la sortie la plus facile à justifier des trois.
Alphabet est la sortie que je contesterais
Les 144 678 actions Alphabet du fonds valaient 52 millions de dollars au 30 juin, soit 2,4% de ses actions déclarées en 13F. Alphabet a connu une période beaucoup plus difficile depuis. L'action a perdu 21% depuis le 30 septembre et se situe 31% en dessous de son plus haut sur 52 semaines.
Les analystes n'ont pas bougé autant. L'objectif de prix consensuel a reculé depuis son pic de juillet à 433 $, mais à 400 $, il reste au-dessus des 317 $ d'il y a un an :
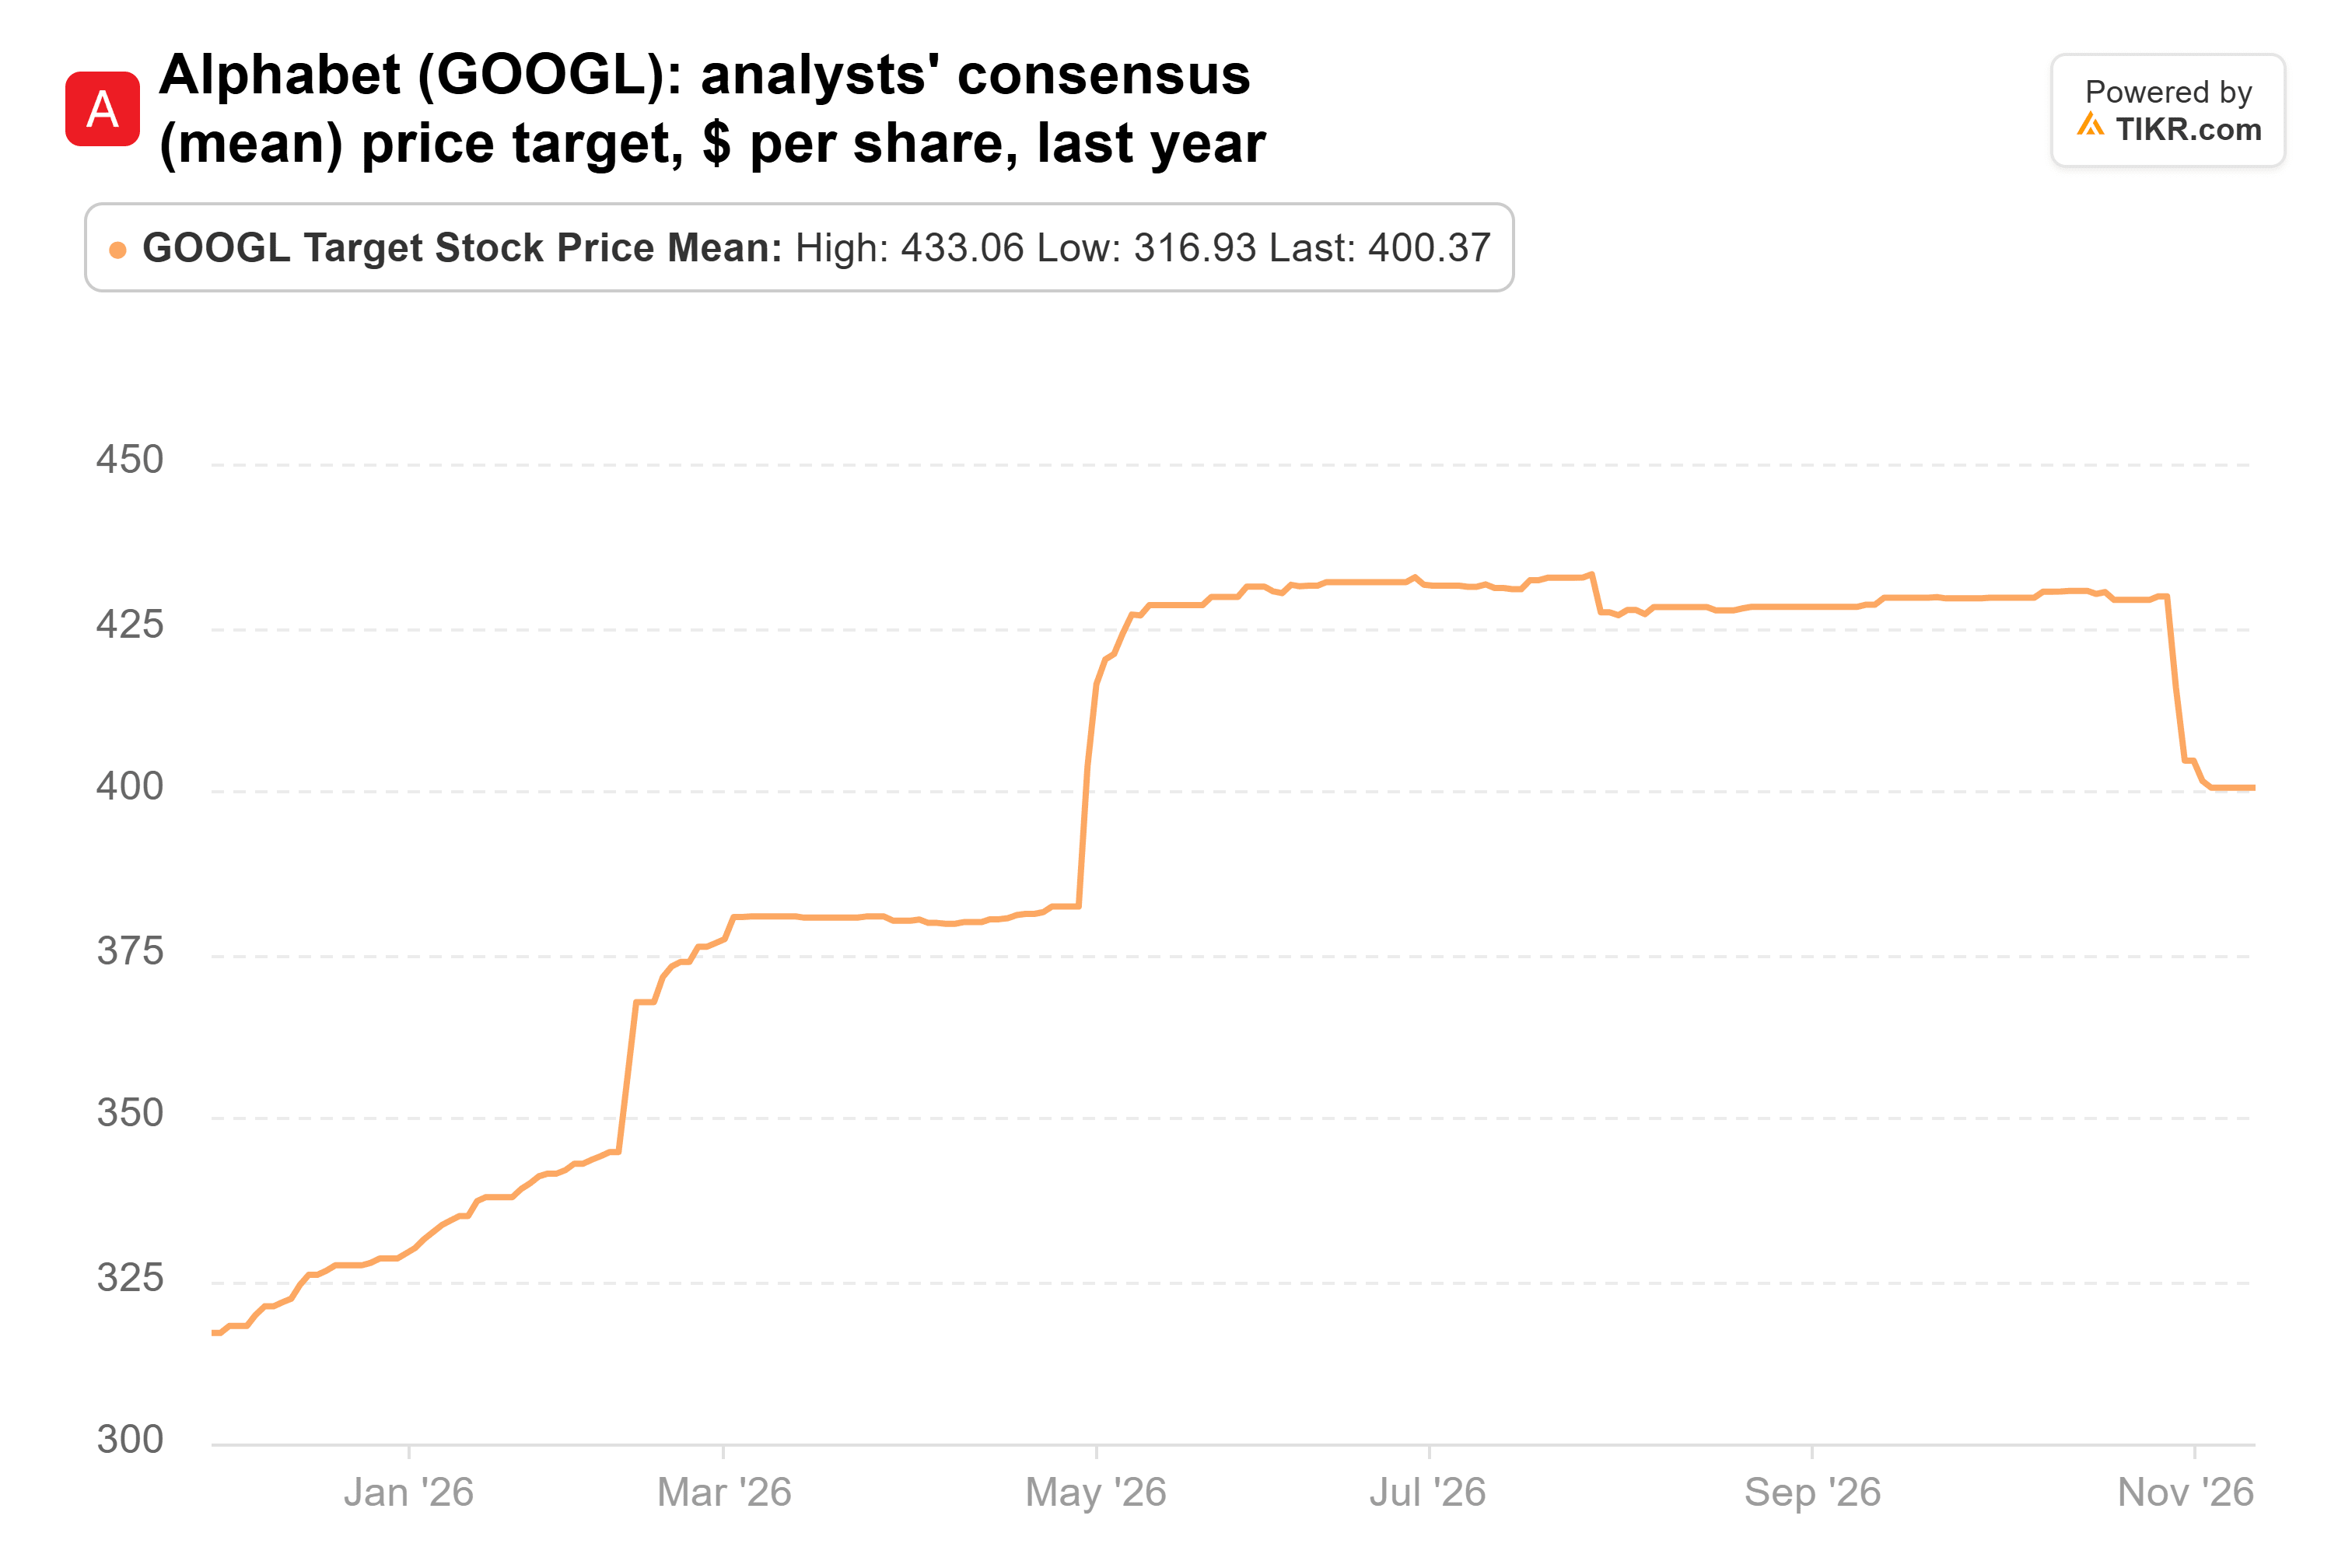
Cela représente 41% au-dessus de la clôture de lundi à 283,72 $, selon 58 analystes, et même l'objectif le plus bas, 300 $, est au-dessus du cours. À environ 21 fois les bénéfices anticipés, Alphabet est également moins cher que l'un ou l'autre des deux plus gros avoirs du fonds. Les optimistes ont également une histoire de croissance à mettre en avant : Morgan Stanley prévoit que les ventes de TPU d'Alphabet bondissent à 84 milliards de dollars. L'inquiétude à court terme concerne Anthropic, dans laquelle Alphabet a investi. Les périodes de blocage d'Anthropic libèrent près de 40% de l'accord dès le premier jour, un risque réel pour les actions d'Alphabet.
Ses deux plus gros paris sont plus chers
Au 30 septembre, Microsoft était la première position de Meridiem : 353 536 actions d'une valeur de 181 millions de dollars, soit 7,7% de ses actions déclarées en 13F, le tout nouveau au trimestre. Visa était la deuxième, avec 306 970 actions d'une valeur de 110 millions de dollars, soit 4,7%.
Microsoft n'a gagné que 1% depuis le 30 septembre, et les analystes voient un potentiel de hausse de 23% par rapport à leur objectif moyen de 636 $. À environ 25 fois les bénéfices anticipés, il se négocie autour de sa moyenne de 26x depuis 2014. Visa a gagné 19% depuis le 30 septembre, donc son objectif moyen de 449 $ n'est plus qu'à 5% au-dessus du cours. Il se négocie à environ 28 fois les bénéfices anticipés, en ligne avec sa propre moyenne de long terme.
Si je ne pouvais en racheter qu'un, ce serait Alphabet
Les sorties de Charles River et UnitedHealth sont faciles à accepter. Alphabet est différent. Si je ne pouvais racheter qu'une seule des trois, ce serait Alphabet : l'objectif moyen est à 41% au-dessus du cours, et pas un seul analyste n'a un objectif inférieur au prix actuel. Le risque est que l'objectif consensuel a dérivé à la baisse depuis juillet, et une nouvelle baisse signifierait que les analystes perdent également confiance.
Bien sûr, le prochain 13F de Meridiem, attendu à la mi-février, montrera s'il détient à nouveau l'une des trois entreprises.
Alors, quelle est la valeur réelle de l'action UnitedHealth ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que UnitedHealth pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez UnitedHealth gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !



