Points clés
- Baupost Group de Seth Klarman a pris une nouvelle position dans Honeywell Aerospace au troisième trimestre : 1,13 million d'actions, d'une valeur de 175 millions de dollars au 30 septembre.
- L'action est en baisse de 45 % par rapport à son plus haut sur 52 semaines en raison de pénuries d'approvisionnement qui ont limité les livraisons de la société nouvellement scindée.
- Honeywell Aerospace se négocie à environ 20x les bénéfices prévisionnels, en dessous de sa moyenne depuis la scission, et les analystes prévoient une croissance de ses bénéfices chaque année jusqu'en 2028.
- Les chiffres soutiennent l'achat de Klarman, à condition que les tensions sur l'approvisionnement s'atténuent en 2027 comme la direction le prévoit.
Seth Klarman est l'un des investisseurs value les plus connus, et son dernier dépôt montre qu'il achète une société scindée qui a perdu près de la moitié de sa valeur par rapport à son sommet. Le formulaire 13F de Baupost Group pour le trimestre clos le 30 septembre, déposé le 13 novembre, révèle une nouvelle position dans Honeywell Aerospace (HONA) : 1,13 million d'actions, d'une valeur de 175 millions de dollars à la fin du trimestre.
Baupost gère 25 milliards de dollars au total, et son 13F contient 5,05 milliards de dollars d'actions américaines réparties sur 21 positions. La nouvelle position représente 3,5 % de ses actions déclarées en 13F, sa 12e plus importante. L'action a progressé de 5 % par rapport à son cours du 30 septembre, bien que le dépôt ne précise pas à quel moment du trimestre Baupost a acheté ni à quel prix.
TIKR suit 17 analystes sur Honeywell Aerospace. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Honeywell Aerospace, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Honeywell Aerospace
Des problèmes d'approvisionnement ont fait couler la société scindée
Honeywell Aerospace a finalisé sa scission d'avec Honeywell le 29 juin, et les difficultés sont apparues dans son premier rapport. Avec ses résultats du deuxième trimestre, elle a révisé ses prévisions de ventes et d'EBIT ajusté pour l'année complète. Le PDG Jim Currier a déclaré qu'« il est prudent d'aligner nos prévisions sur les capacités démontrées de notre chaîne d'approvisionnement à la fin du deuxième trimestre. »
Le troisième trimestre a semblé meilleur. Les ventes ont augmenté de 2 % en organique pour atteindre 4,6 milliards de dollars, la direction a relevé ses prévisions de BPA ajusté pour l'année complète, et le conseil d'administration a déclaré un premier dividende trimestriel de 0,40 dollar par action. L'action a tout de même chuté de 11 % après la publication des résultats, les contraintes d'approvisionnement persistant.
Le directeur financier Josh Jepsen a déclaré lors de la conférence téléphonique que la forte demande intérieure pour la défense « intensifie les contraintes d'approvisionnement dans ce segment de marché et reporte des ventes internationales accrétives, qui ont diminué au cours du trimestre. » Les clients veulent plus que ce que Honeywell Aerospace peut produire actuellement.
Les chiffres soutiennent-ils Klarman ?
Les analystes prévoient une hausse des bénéfices chaque année jusqu'en 2028 :
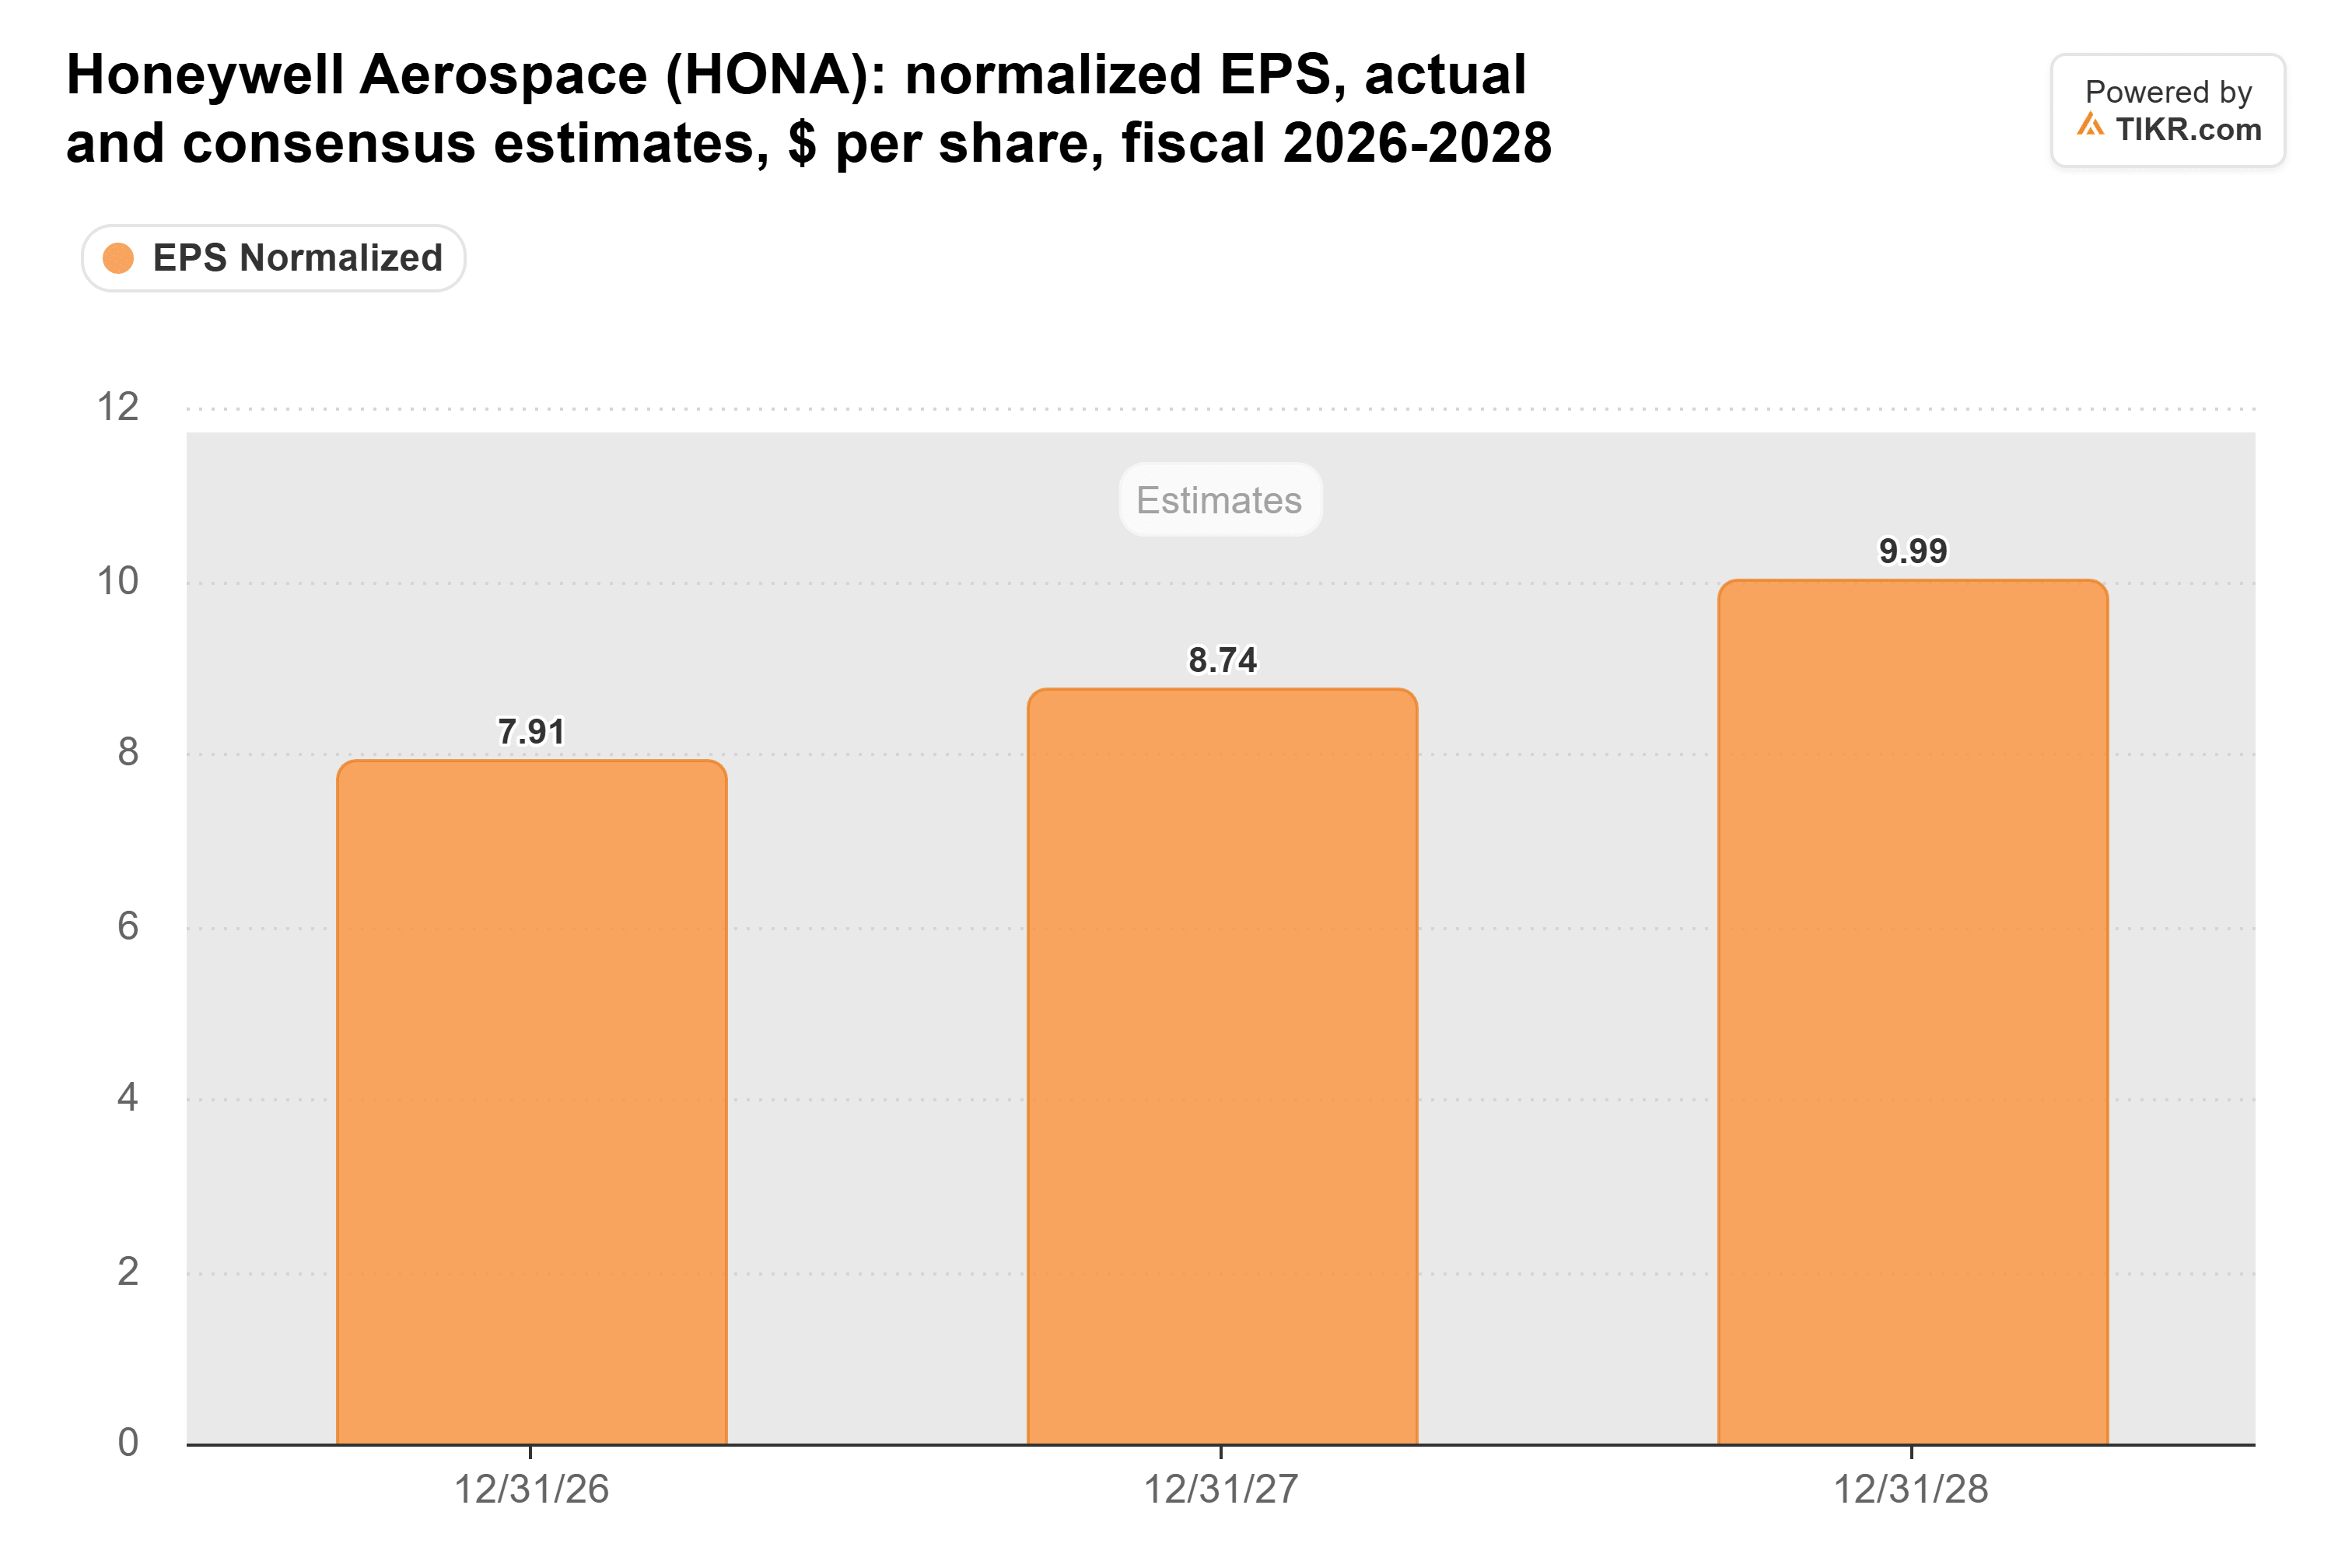
Cela représente 7,91 dollars par action cette année, 8,74 dollars en 2027 et 9,99 dollars en 2028, soit une croissance à deux chiffres pour chacune des deux prochaines années. Malgré les problèmes d'approvisionnement, le marché voit une entreprise en croissance.
L'action ne valorise pas beaucoup de cette croissance. Honeywell Aerospace se négocie à 20x les bénéfices prévisionnels, légèrement en dessous de sa moyenne de 21x depuis son introduction en bourse :
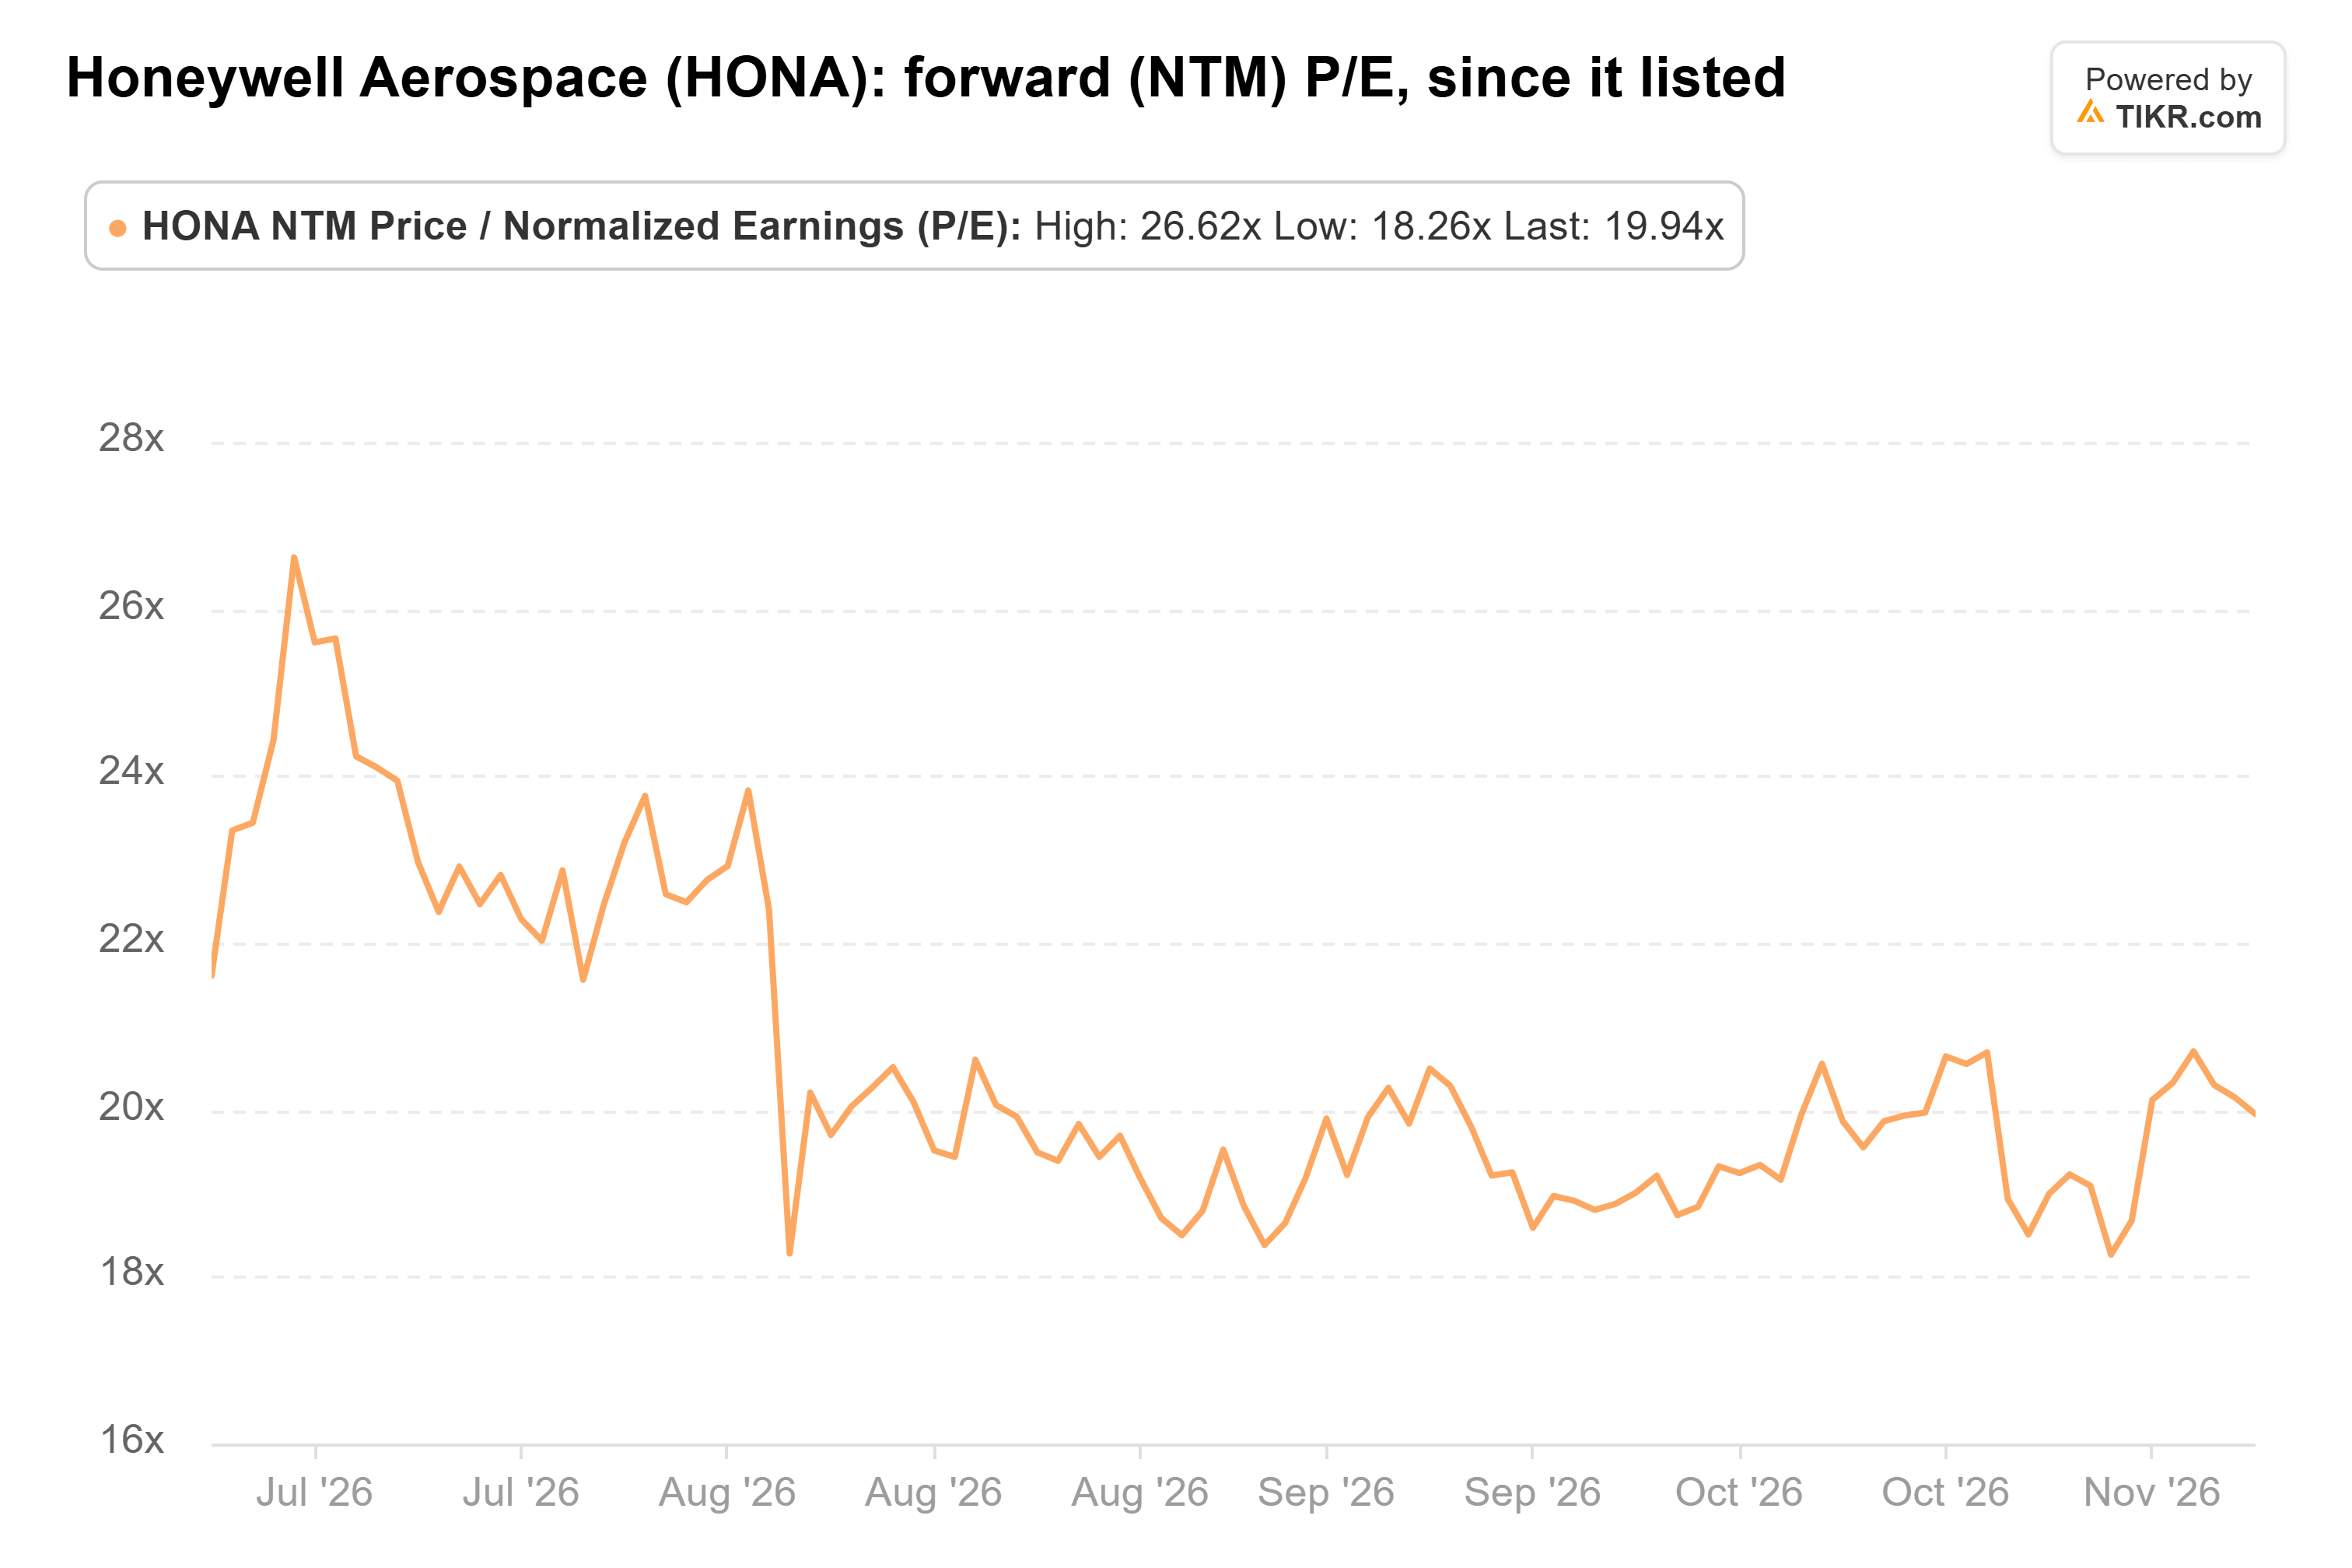
Il a atteint un pic à 27x début juillet et un creux à 18x le 5 novembre. Cinq mois, c'est un historique court, mais la tendance est claire : les investisseurs ont déprécié l'action beaucoup plus rapidement que les analystes n'ont réduit leurs estimations de bénéfices.
Les analystes ont également fortement abaissé leurs objectifs de cours depuis la scission. Le consensus d'objectifs est passé de 300 dollars lors de l'introduction à 193 dollars :
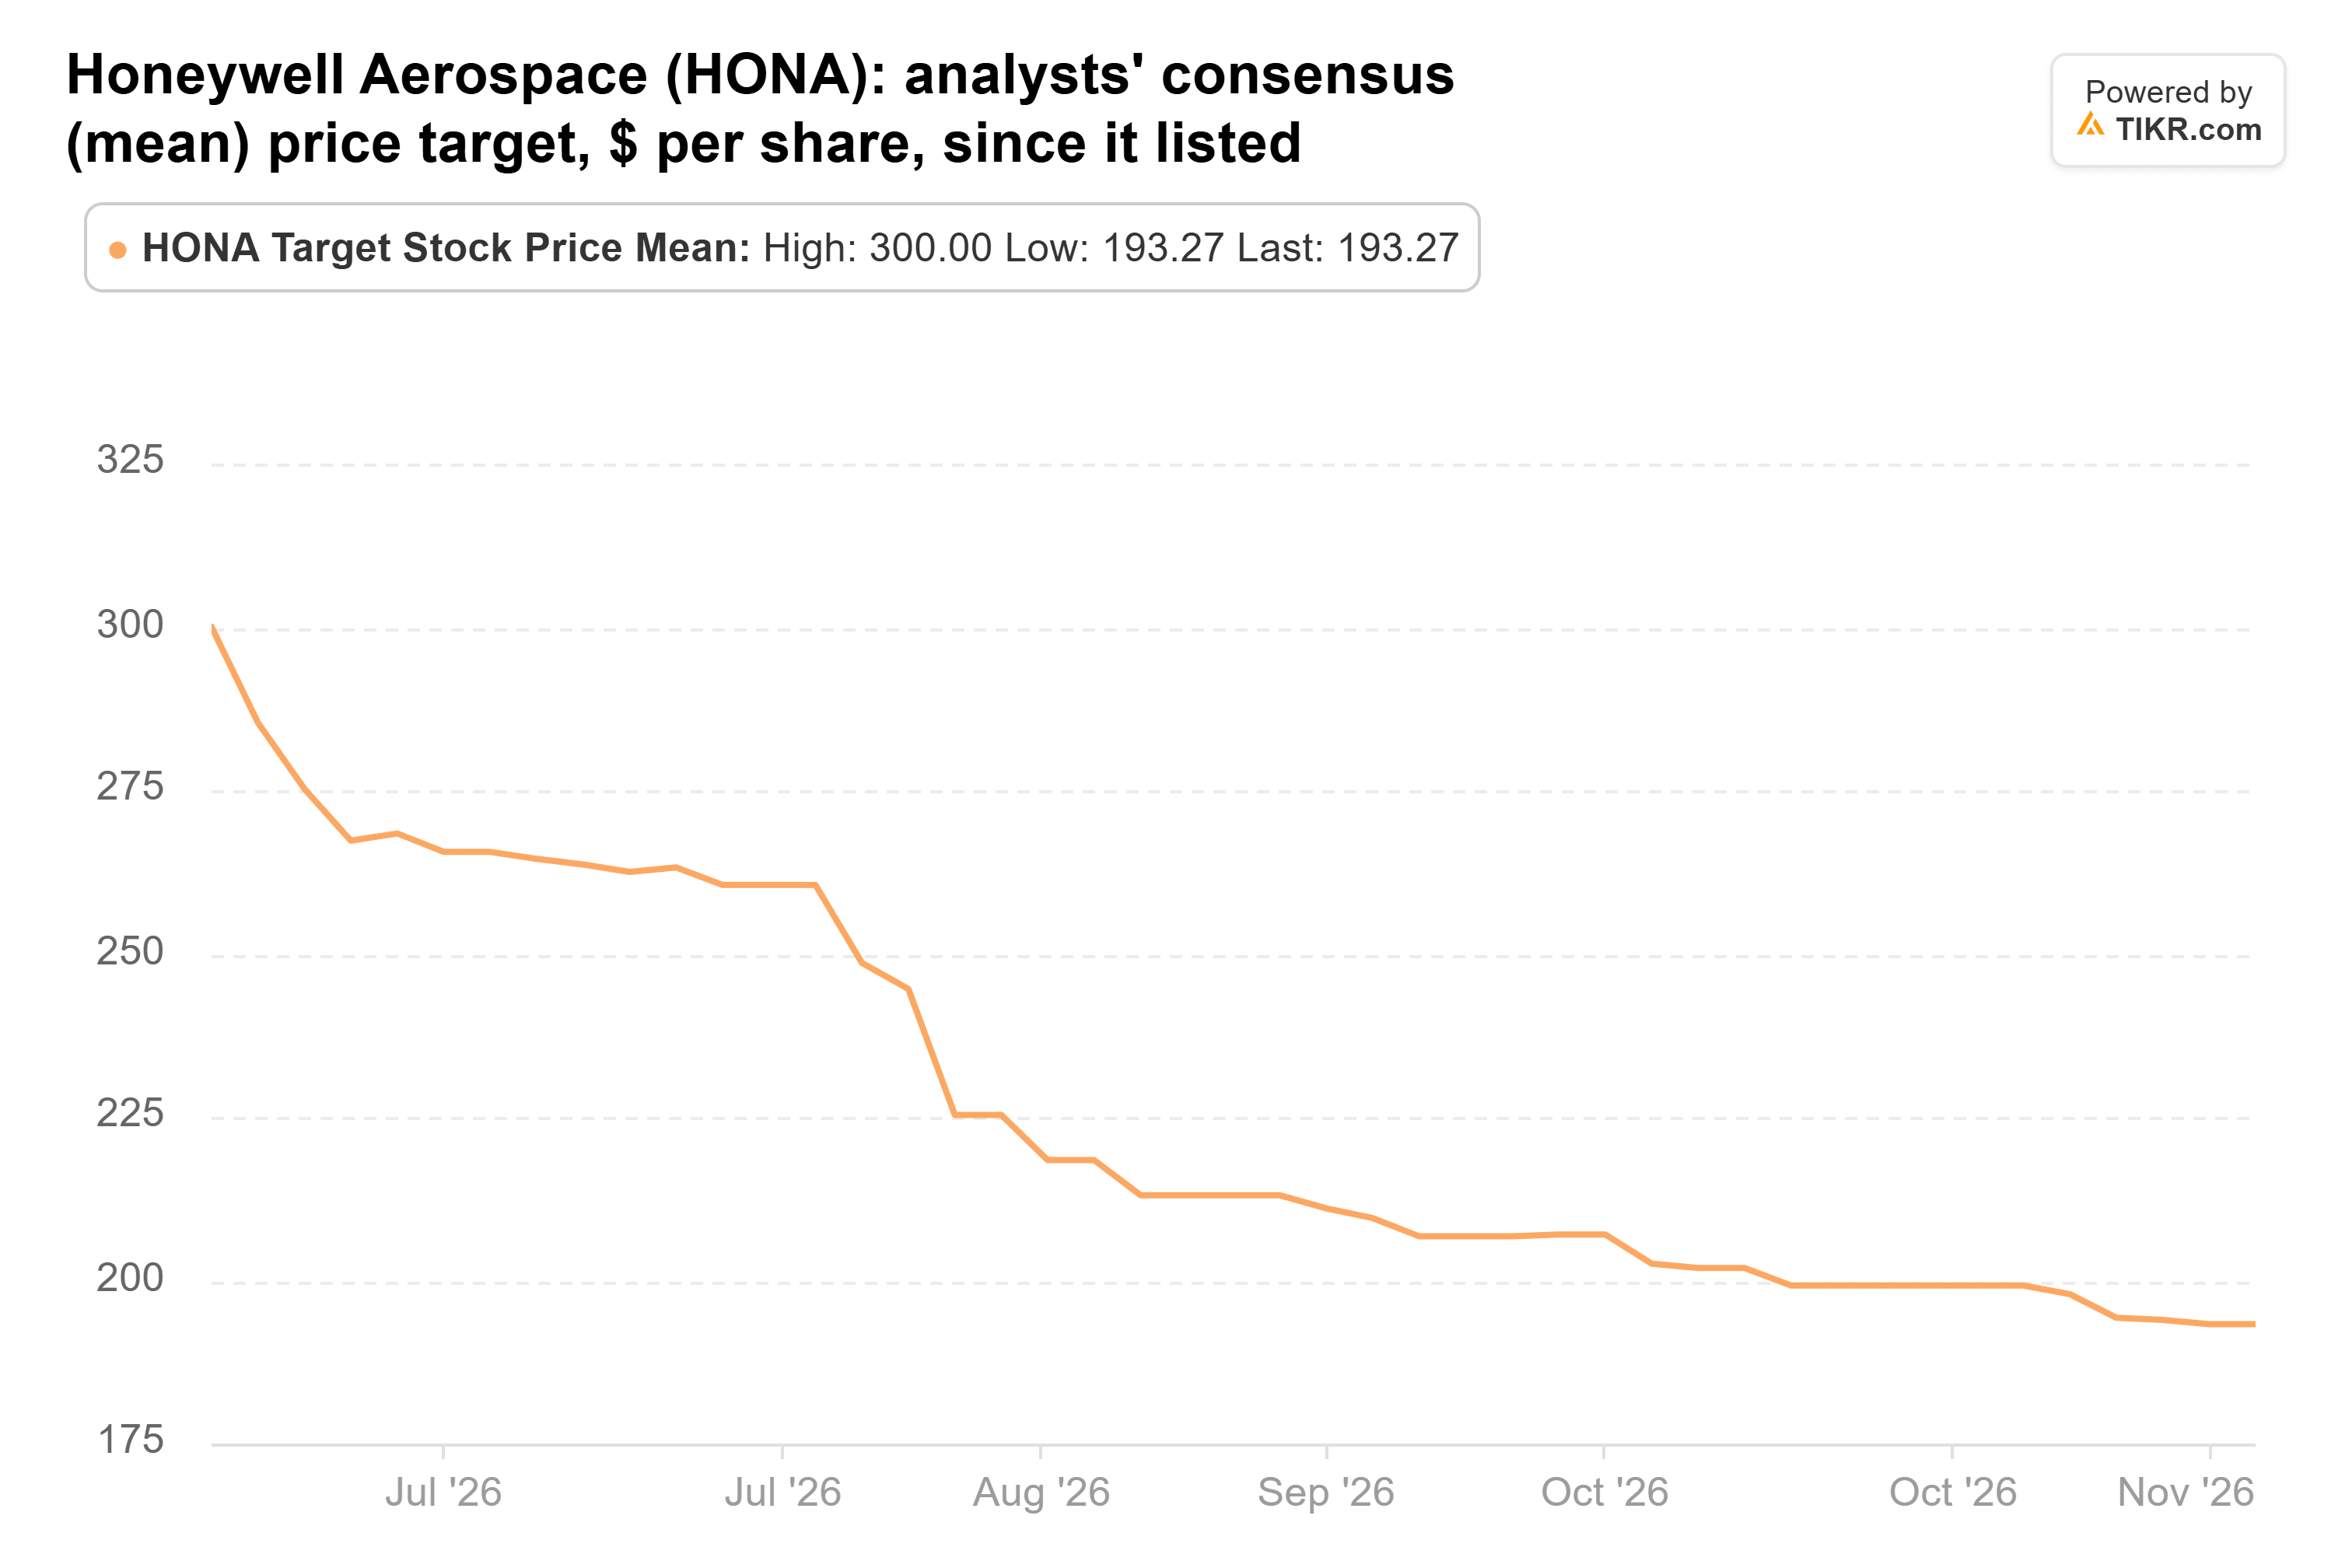
Cette moyenne de 193 dollars, provenant de 17 analystes, est supérieure de 18 % au dernier cours de clôture de 163,36 dollars. Même l'objectif le plus bas, 170 dollars, est supérieur au cours de l'action, et le plus élevé est de 261 dollars. Les attentes sont désormais beaucoup plus modestes qu'en juin. Cela donne à Honeywell Aerospace une barre plus facile à franchir.
L'approvisionnement décidera de l'issue
Le risque est simple : si les fournisseurs ne rattrapent pas leur retard, les estimations de bénéfices du premier graphique seront revues à la baisse, et un multiple bon marché ne semblera plus si bon marché. La direction a déclaré lors de la conférence téléphonique qu'un deuxième fournisseur de roulements est en train de monter en puissance et qu'un autre fournisseur devrait ajouter de la capacité au deuxième trimestre 2027. C'est le calendrier auquel il faut se tenir.
Conclusion : les chiffres soutiennent Klarman. Une entreprise dont le problème est un excès de demande, qui se négocie en dessous de son propre multiple moyen avec des bénéfices censés croître et l'objectif de chaque analyste supérieur au cours, est une configuration qui vaut la peine d'être détenue. À 3,5 % des actions déclarées en 13F par Baupost, c'est un vrai pari sans être téméraire.
Bien sûr, la solution d'approvisionnement n'est encore qu'un plan. Le rapport du quatrième trimestre, attendu début d'année prochaine, devrait montrer si la production rattrape vraiment son retard. Le prochain 13F de Baupost, dû mi-février, montrera si Klarman a augmenté sa position.
Alors, quelle est la valeur réelle de l'action Honeywell Aerospace ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Honeywell Aerospace pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Honeywell Aerospace gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !