Points clés
- Pershing Square de Bill Ackman a déposé son formulaire 13F pour le troisième trimestre le 16 novembre, et les objectifs moyens des analystes placent Uber, Netflix, Meta, Brookfield et Amazon entre 26% et 43% au-dessus de leur dernier cours de clôture.
- Pershing a augmenté sa position sur Netflix au cours du trimestre, a maintenu sa position sur Uber et a réduit ses positions sur Meta et Brookfield.
- Uber, Netflix et Meta se négocient en dessous de leurs multiples de bénéfices futurs habituels, et chacun présente un risque réel derrière cette décote.
- Uber semble être le meilleur achat du groupe, avec un flux de trésorerie disponible record à environ 17 fois les bénéfices futurs.
Bill Ackman ne possède pas beaucoup d'actions, donc celles qu'il conserve méritent un coup d'œil. Pershing Square, qui gère environ 30,8 milliards de dollars, ne détenait que 16 positions dans son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre.
Wall Street est également très optimiste sur plusieurs d'entre elles. Parmi les actions qui représentent au moins 2% du portefeuille 13F de Pershing, voici les cinq pour lesquelles les analystes voient le plus de potentiel de hausse, menées par Uber (UBER) à 43%.
1. Uber : La position d'Ackman n'a pas bougé
Pershing détenait 34,27 millions d'actions Uber au 30 septembre, le même nombre qu'il y a trois mois. Elles valaient 2,35 milliards de dollars, soit 7,6% de son portefeuille 13F. L'action a gagné 0,4% depuis, à 68,81 $. Entre-temps, l'entreprise génère plus de trésorerie que jamais. Le flux de trésorerie disponible a atteint un record de 10,4 milliards de dollars sur les douze mois jusqu'en septembre, et les rachats d'actions ont de nouveau augmenté à 750 millions de dollars au troisième trimestre.
Les analystes ont tout de même réduit leur objectif consensuel au cours de l'année écoulée, d'environ 111 $ à 98 $ :
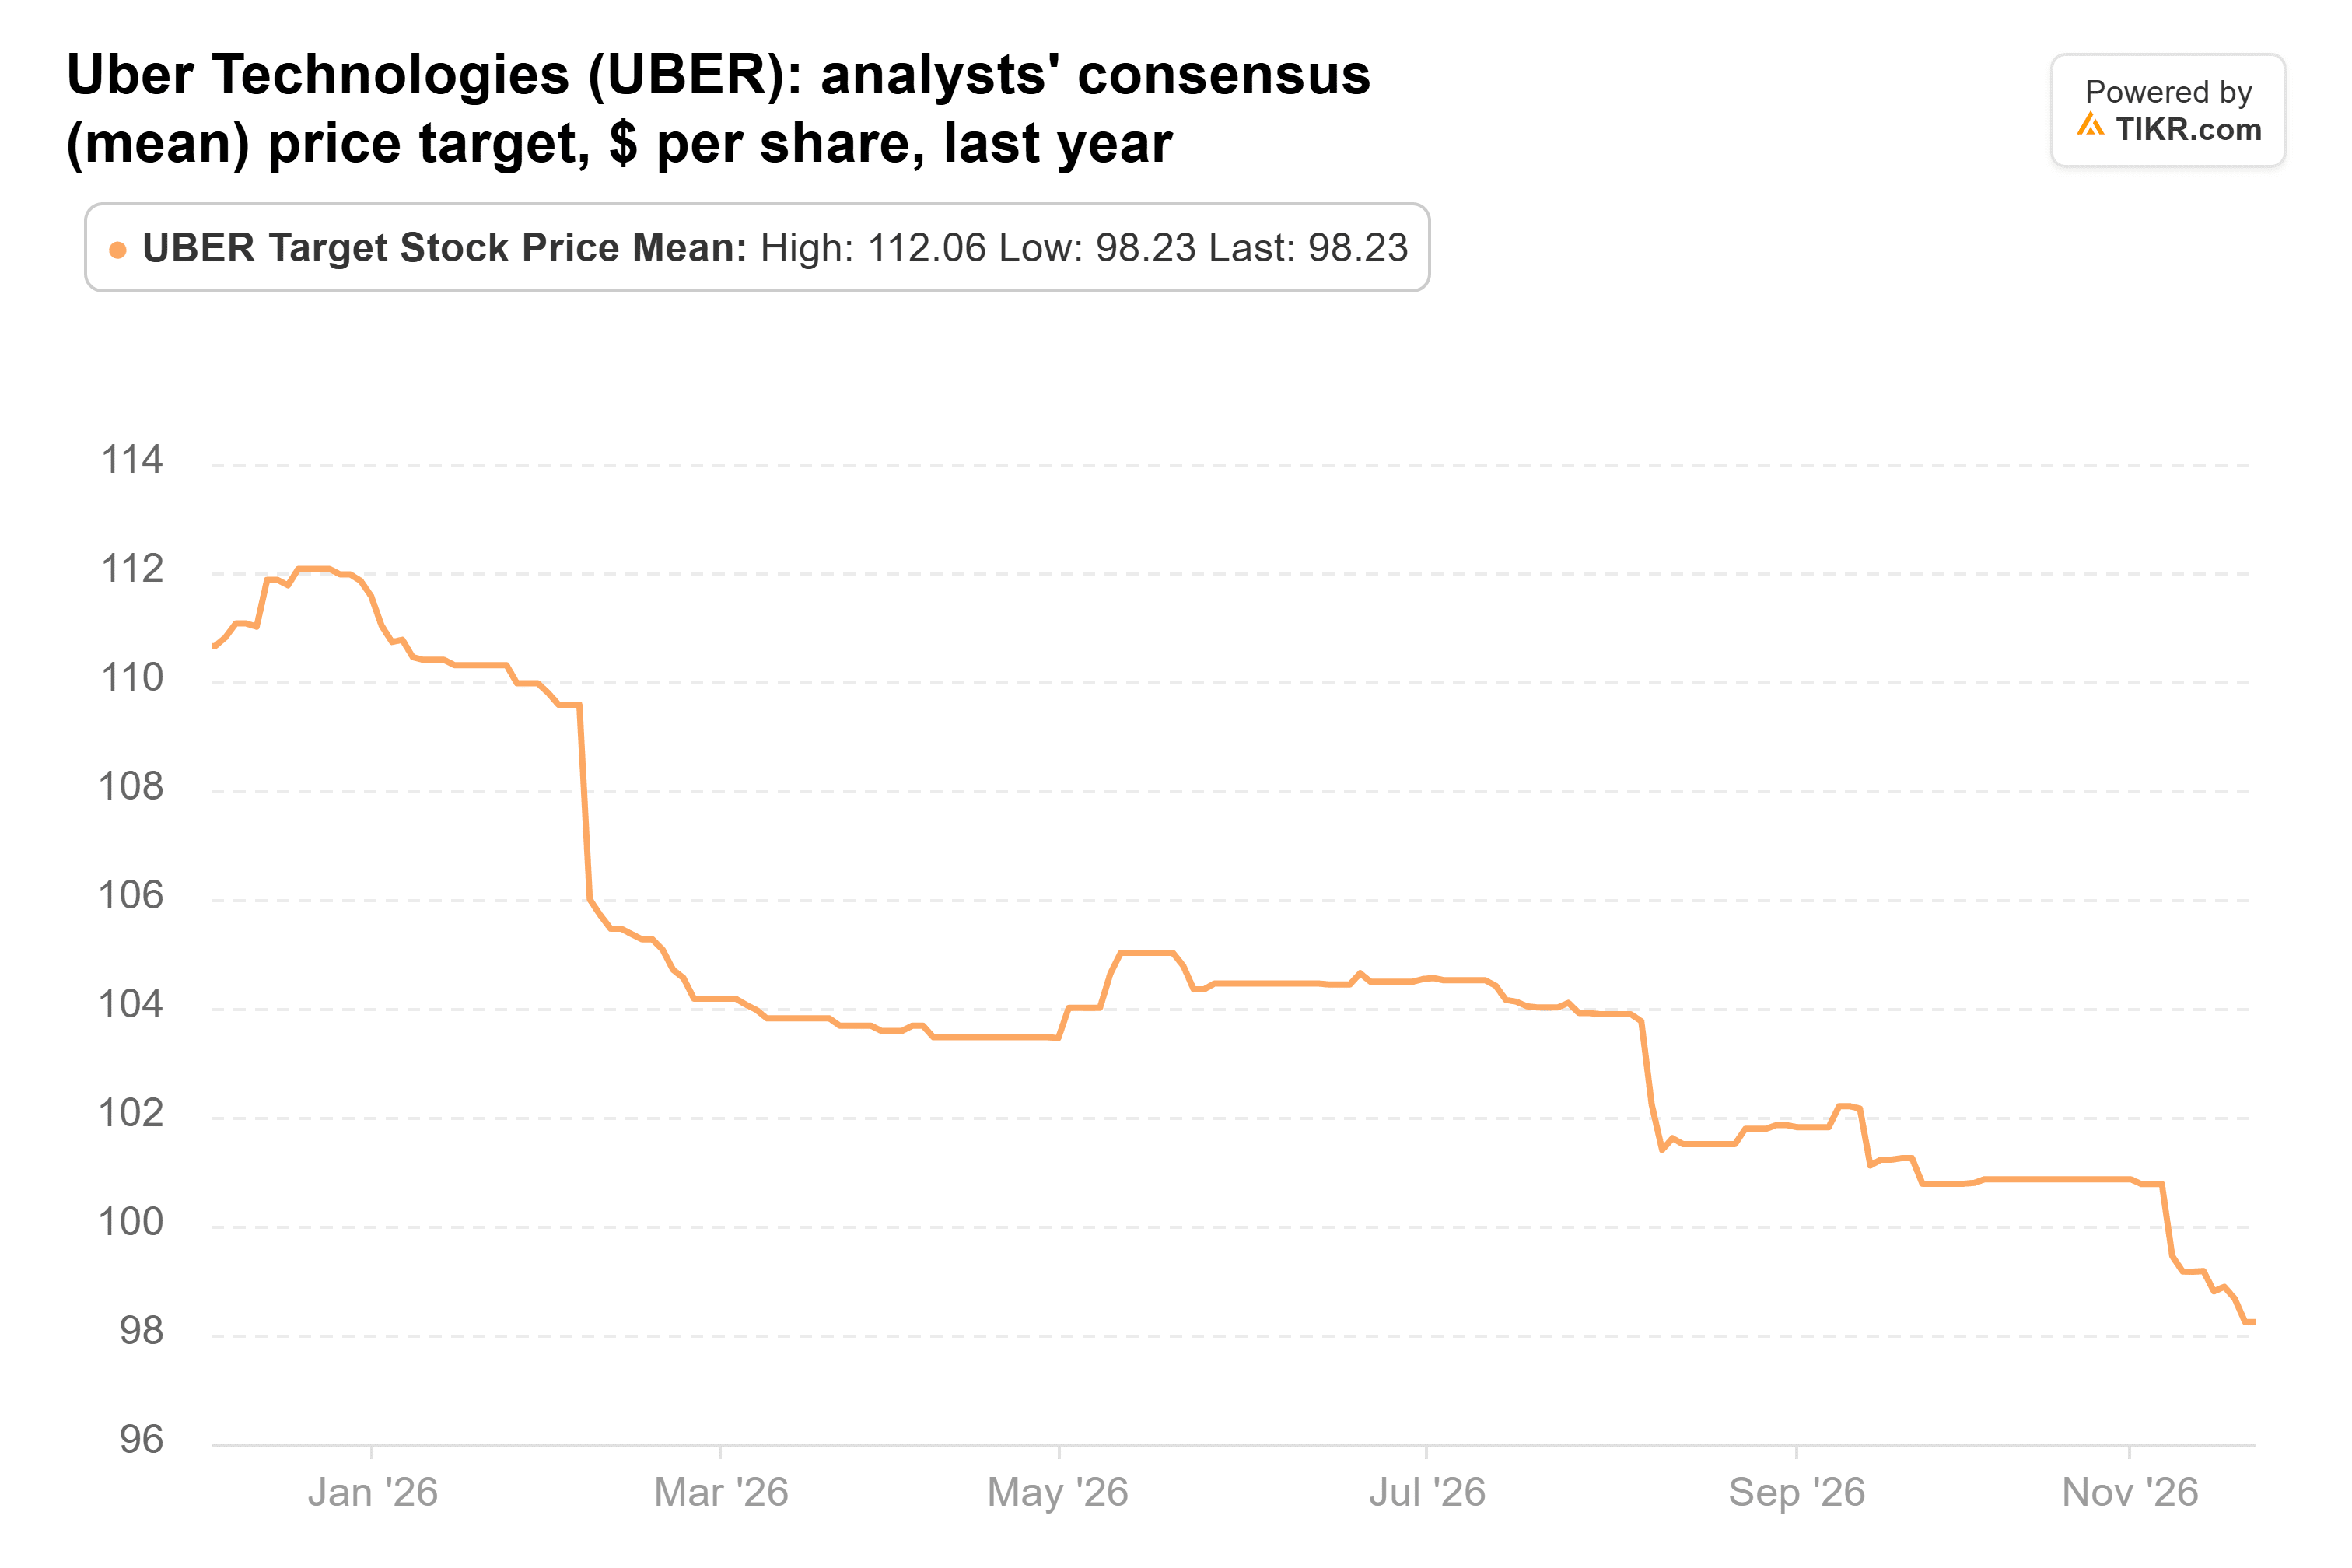
Malgré cela, cette moyenne de 98 $ de 49 analystes se situe à 43% au-dessus du dernier cours de clôture.
TIKR suit 49 analystes sur Uber. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Uber, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Uber
2. Netflix : Ackman en a acheté davantage
Pershing a maintenu sa position sur Uber mais a augmenté sa position sur Netflix (NFLX). Sa participation a augmenté de 18% au troisième trimestre pour atteindre 15,41 millions d'actions, d'une valeur de 1,07 milliard de dollars et représentant 4% de son portefeuille 13F. L'action a chuté de 14% depuis le 30 septembre, à 59,68 $, et se situe à 48% en dessous de son plus haut sur 52 semaines.
Ackman ne recule pas. Il a qualifié Netflix d'"action incroyablement bon marché" sur CNBC's Squawk Pod ce mois-ci, affirmant que les heures de visionnage ont diminué parce que "le mix de contenu change". À environ 17 fois les bénéfices futurs, contre une moyenne quinquennale proche de 33x sur TIKR, il a un argument.
Le problème est l'engagement. Bloomberg a rapporté en octobre que les membres regardent moins par personne. Netflix a également donné des prévisions pour une marge opérationnelle de 26,0% pour le quatrième trimestre, inférieure à ce qu'attendaient les analystes. Au cours de l'année écoulée, les analystes ont fortement réduit leur objectif consensuel, d'environ 135 $ à 85 $ :
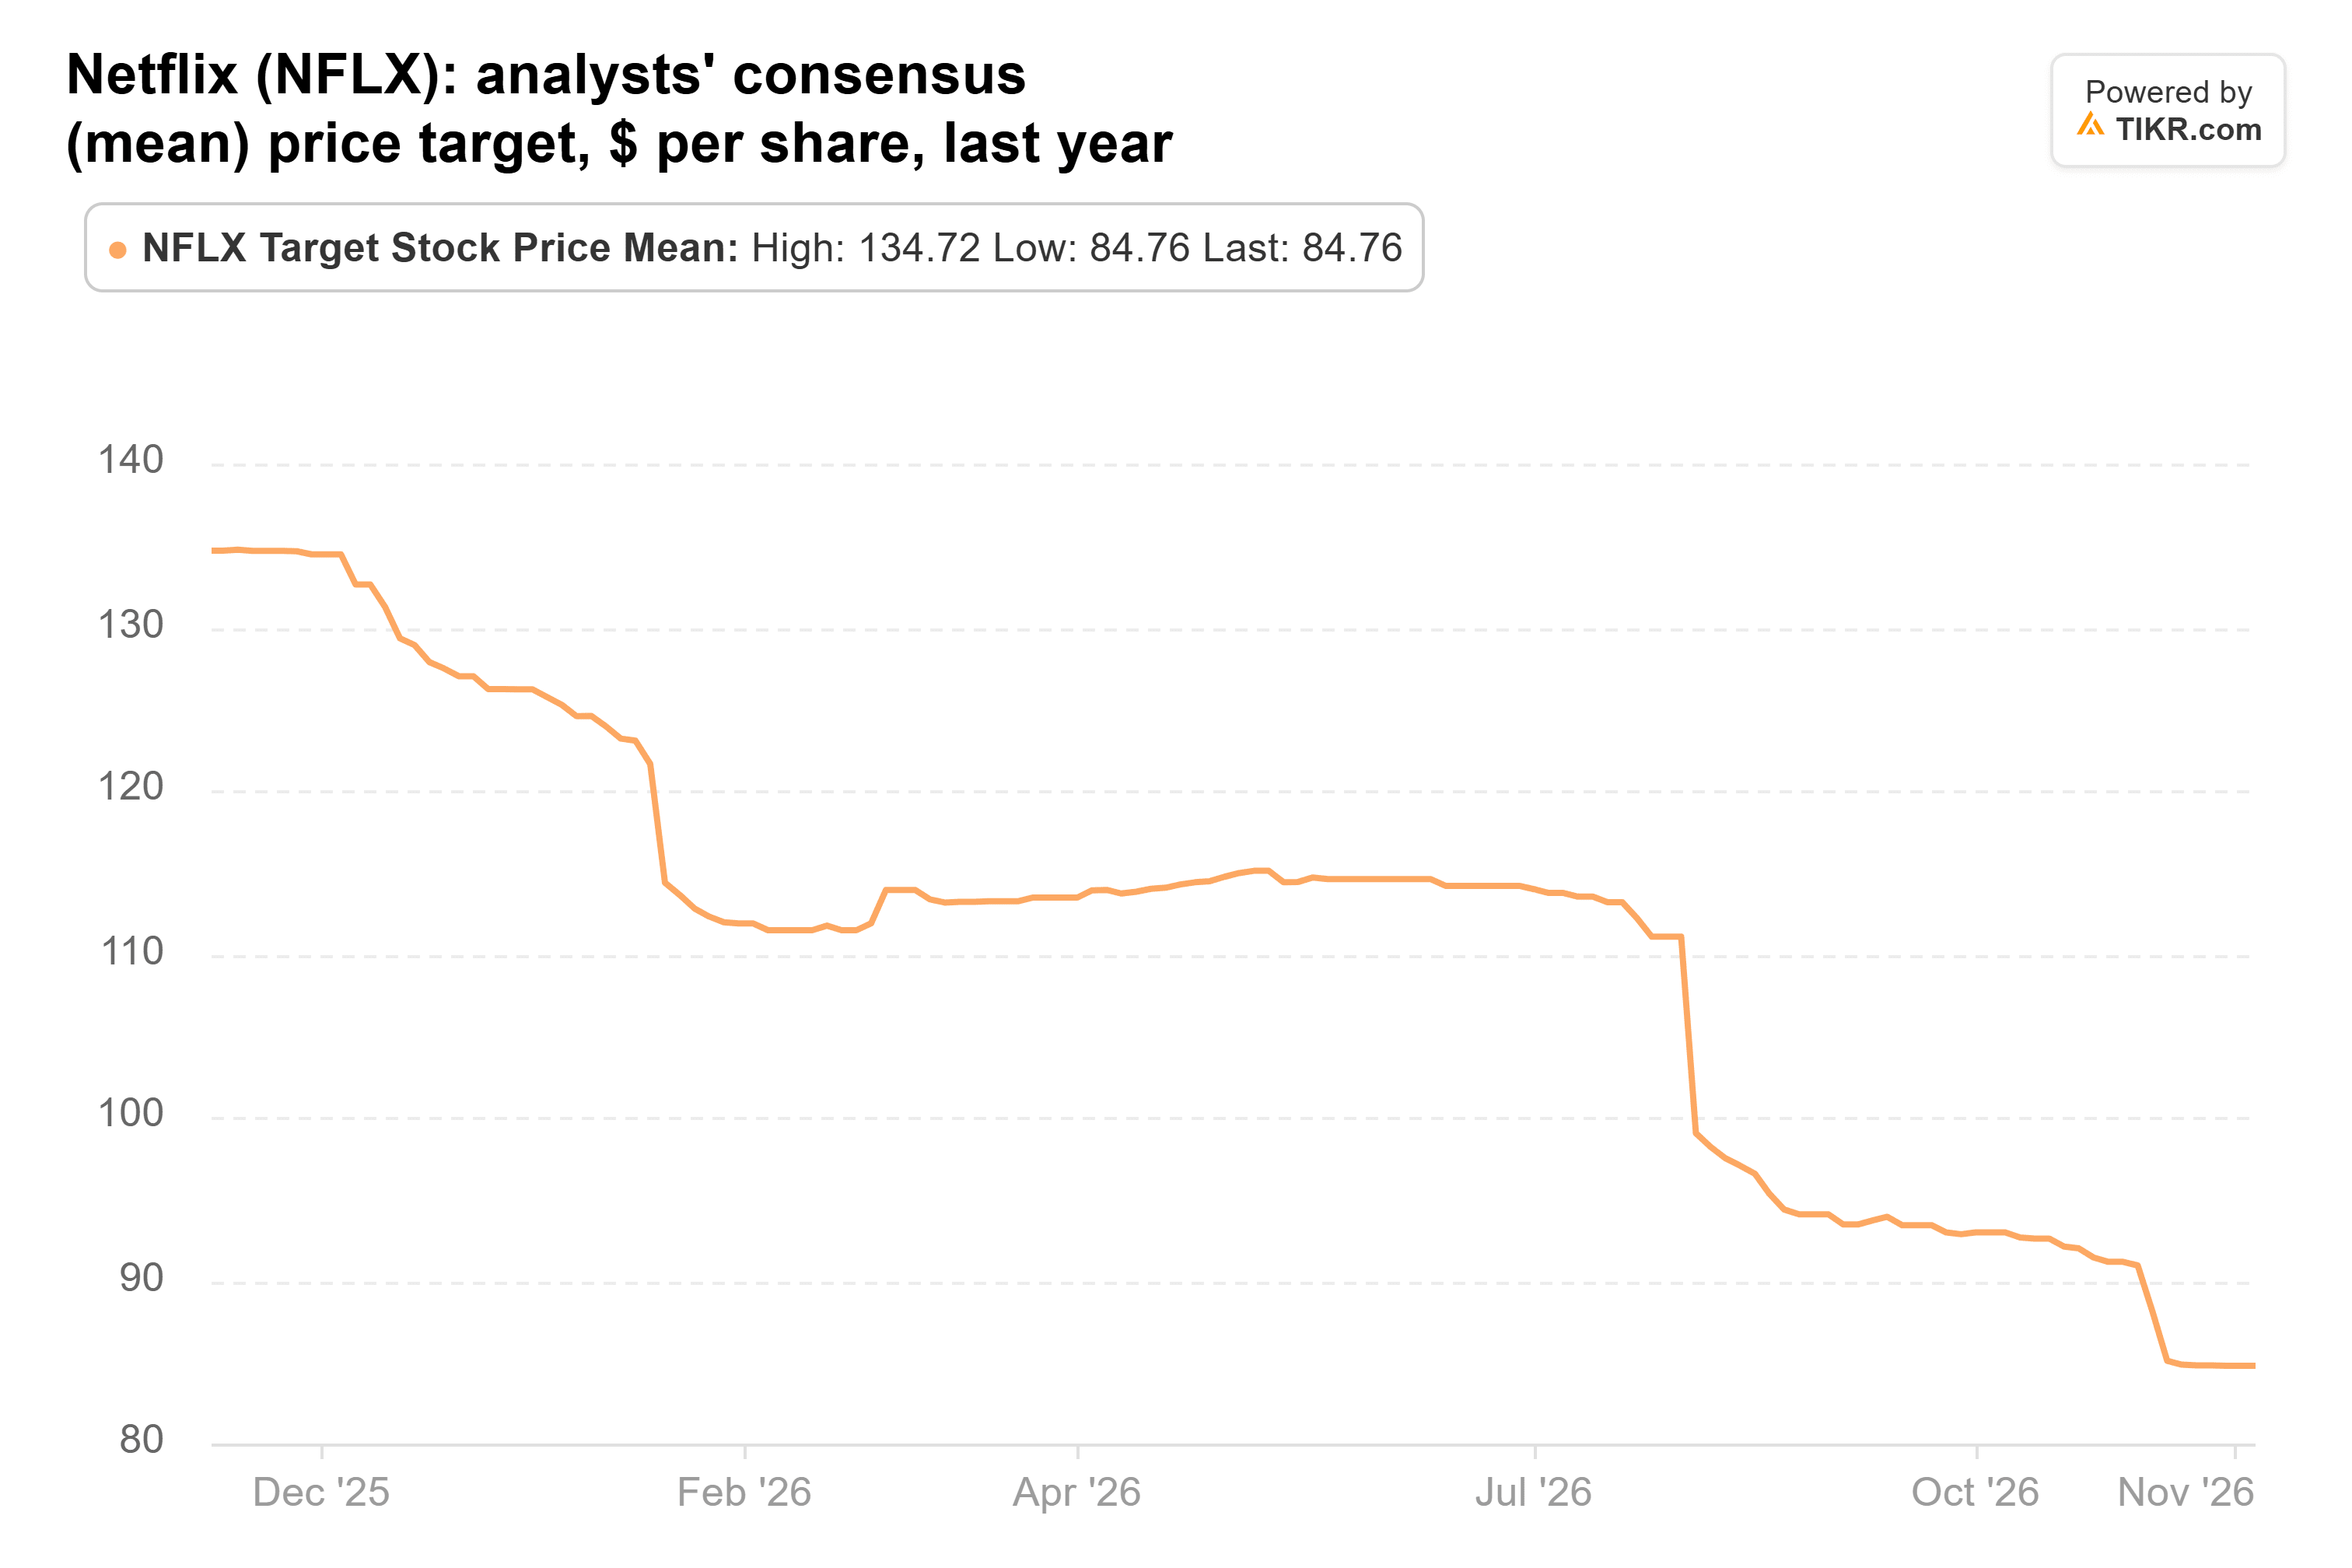
Cette moyenne de 85 $ de 51 analystes est toujours à 42% au-dessus du dernier cours de clôture.
3. Meta : une excellente activité publicitaire avec une facture colossale
Pershing a réduit sa position sur Meta Platforms (META) de 11% au troisième trimestre, à 2,83 millions d'actions d'une valeur de 2,05 milliards de dollars, soit 6,7% de son portefeuille 13F. L'action a chuté de 15% depuis le 30 septembre, à 618,87 $.
L'activité publicitaire continue de croître rapidement. Les revenus du troisième trimestre ont augmenté de 26% pour atteindre 64,6 milliards de dollars alors que le prix par publicité augmentait de 14%. Mais Meta prévoit entre 135 et 145 milliards de dollars de dépenses d'investissement (capex) en 2026, et son flux de trésorerie disponible du troisième trimestre était négatif de 2,1 milliards de dollars. Le consensus prévoit désormais que le flux de trésorerie disponible atteindra son point bas à -48,0 milliards de dollars en 2027. Il y a également une pénalité de 25 milliards de dollars qu'un tribunal du Nouveau-Mexique a ordonnée en octobre, que Meta prévoit de contester.
À environ 19 fois les bénéfices futurs, Meta se négocie un peu en dessous de sa moyenne quinquennale de 21x sur TIKR. L'objectif consensuel des analystes a terminé l'année écoulée à peu près au même niveau qu'au début, près de 840 $, même si l'action a fluctué :
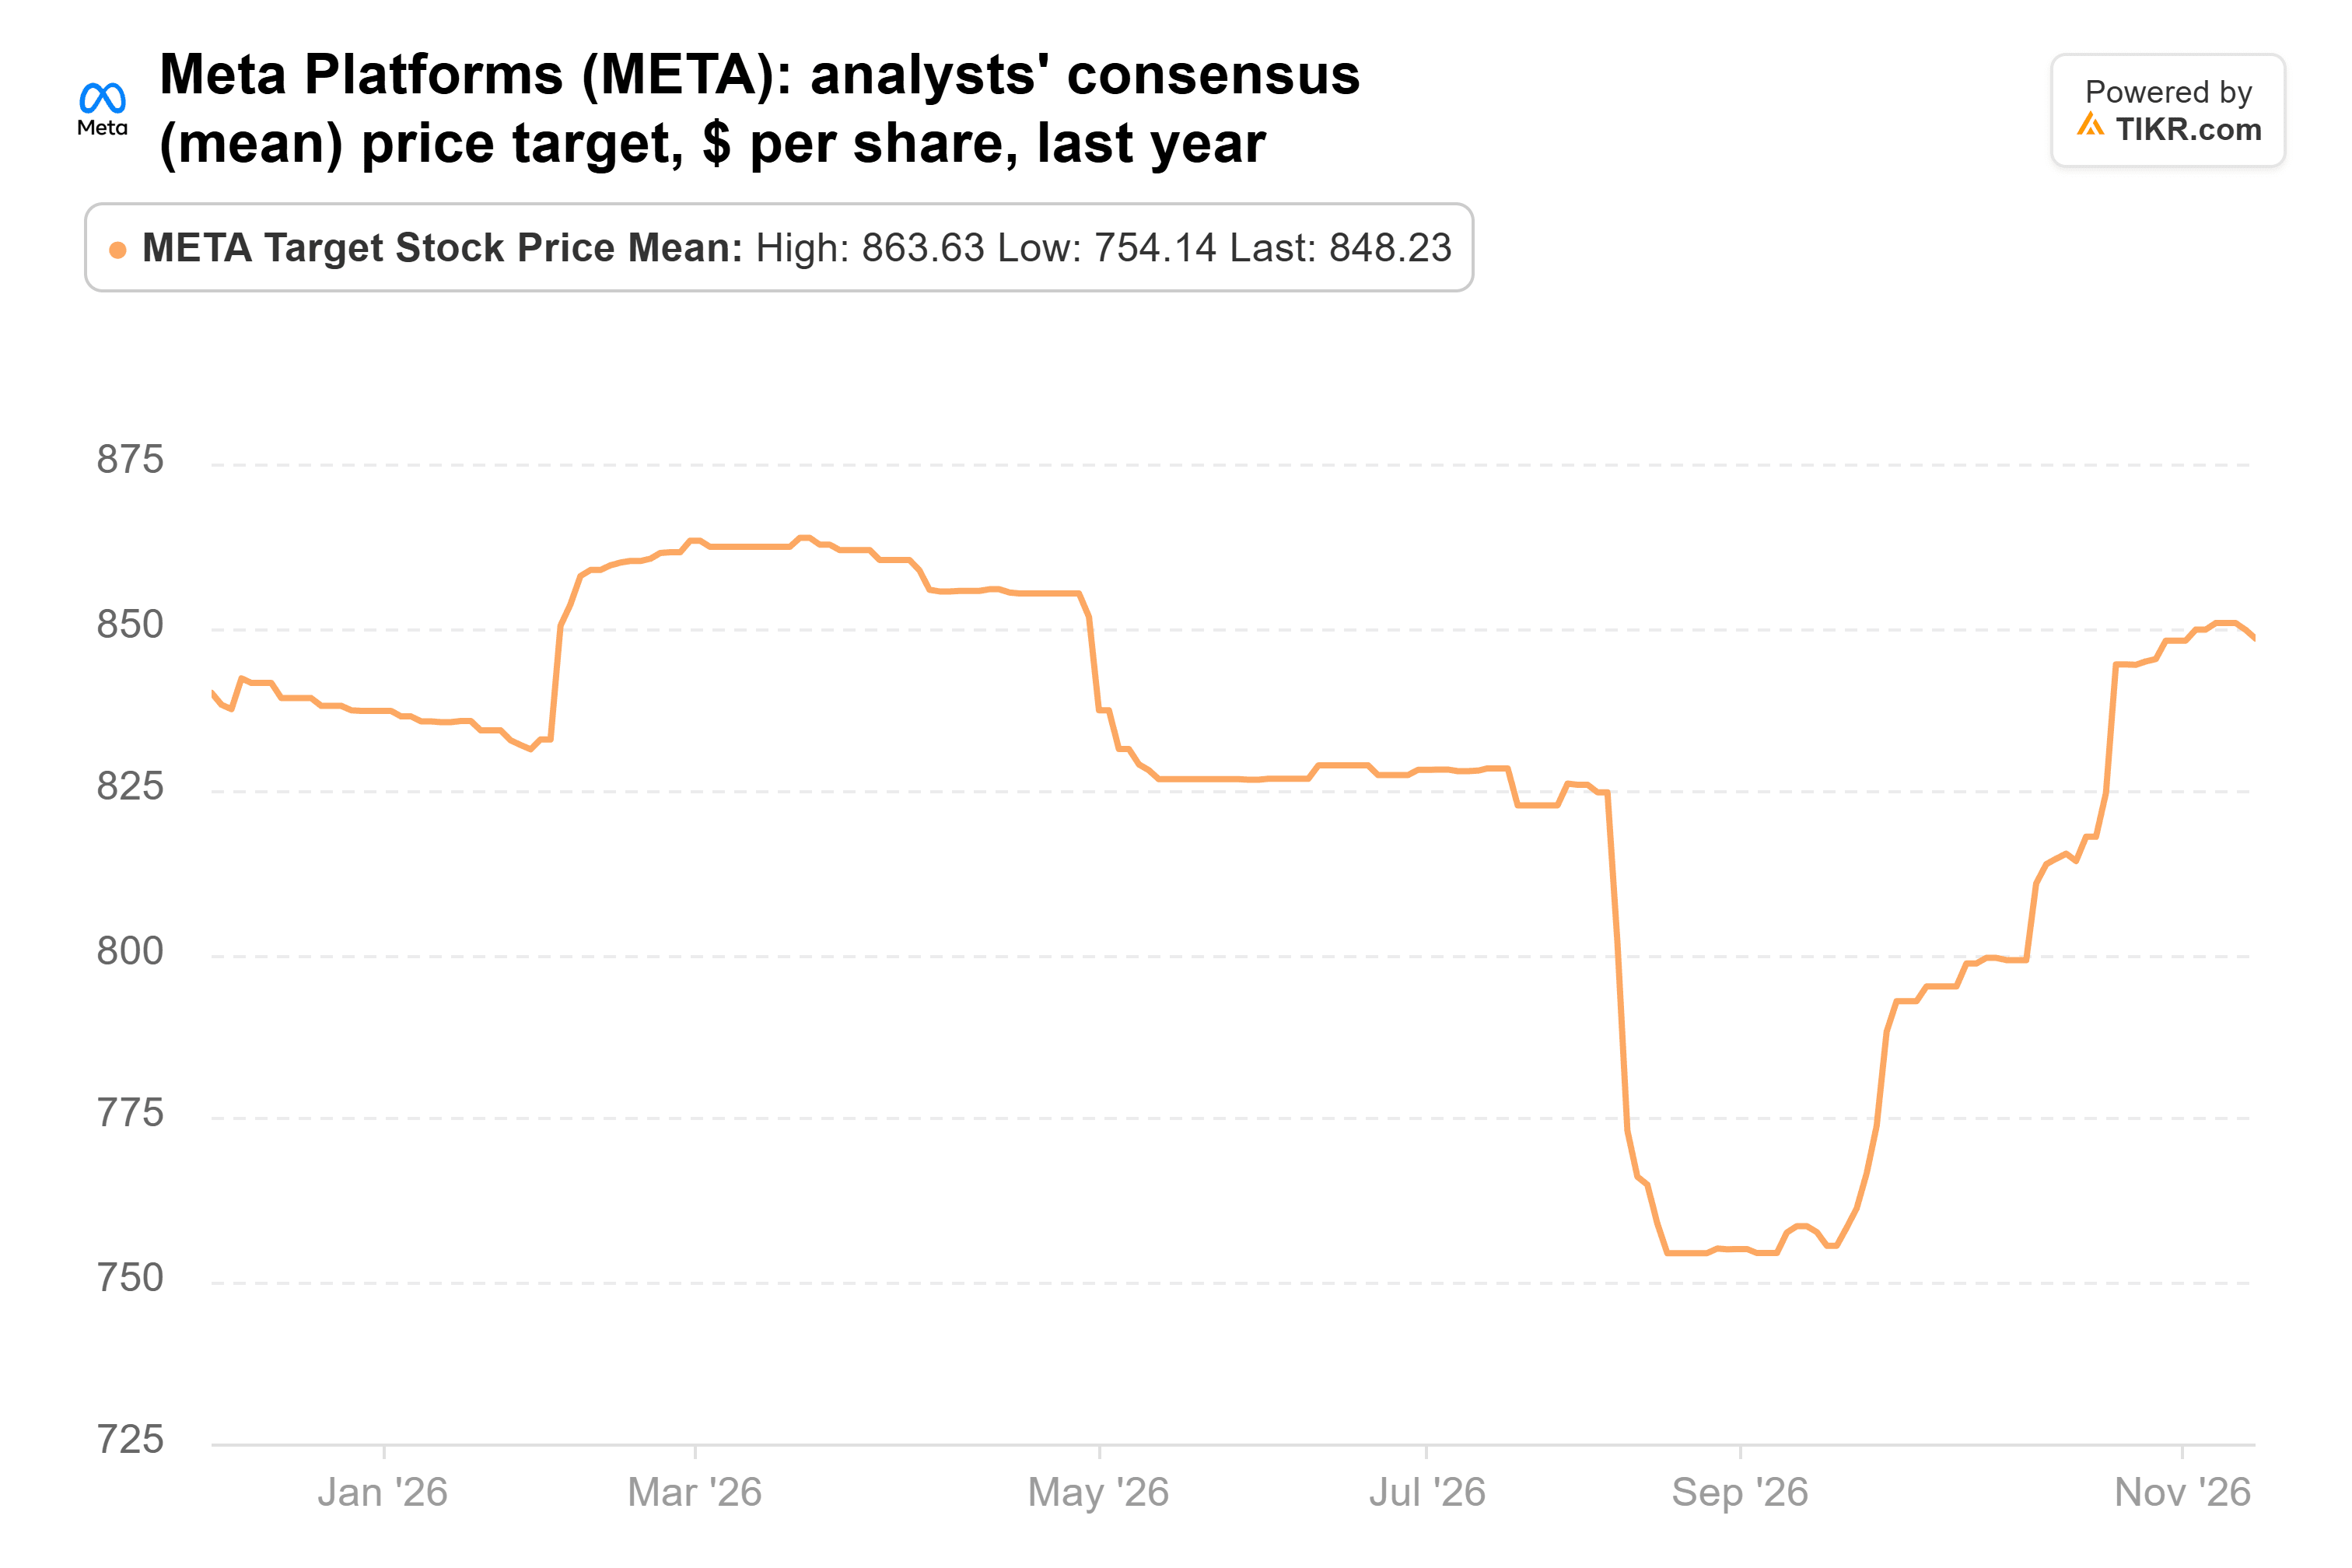
La moyenne de 848 $ de 62 analystes est à 37% au-dessus du dernier cours de clôture.
4. Brookfield : en hausse depuis septembre, avec de la marge de progression
Pershing a également réduit sa position sur Brookfield (BN) de 11%, à 51,33 millions d'actions d'une valeur de 1,87 milliard de dollars, soit 6,1% de son portefeuille 13F. Contrairement aux trois précédentes, elle a gagné depuis le 30 septembre. Elle est en hausse de 9% à 39,59 $, mais reste à 20% en dessous de son plus haut sur 52 semaines.
Les analystes ont beaucoup à apprécier dans l'entreprise. Les bénéfices distribuables de Brookfield ont augmenté de 16% au troisième trimestre, à 1,72 milliard de dollars contre 1,49 milliard. Sa division de gestion d'actifs a levé 25 milliards de dollars au cours du trimestre et 123 milliards depuis le début de l'année. Brookfield a également conclu un accord de 25 milliards de dollars avec Bloom Energy.
Au cours de l'année écoulée, les analystes ont légèrement relevé leur objectif consensuel d'environ 51 $, même si l'action est passée de 43 $ :
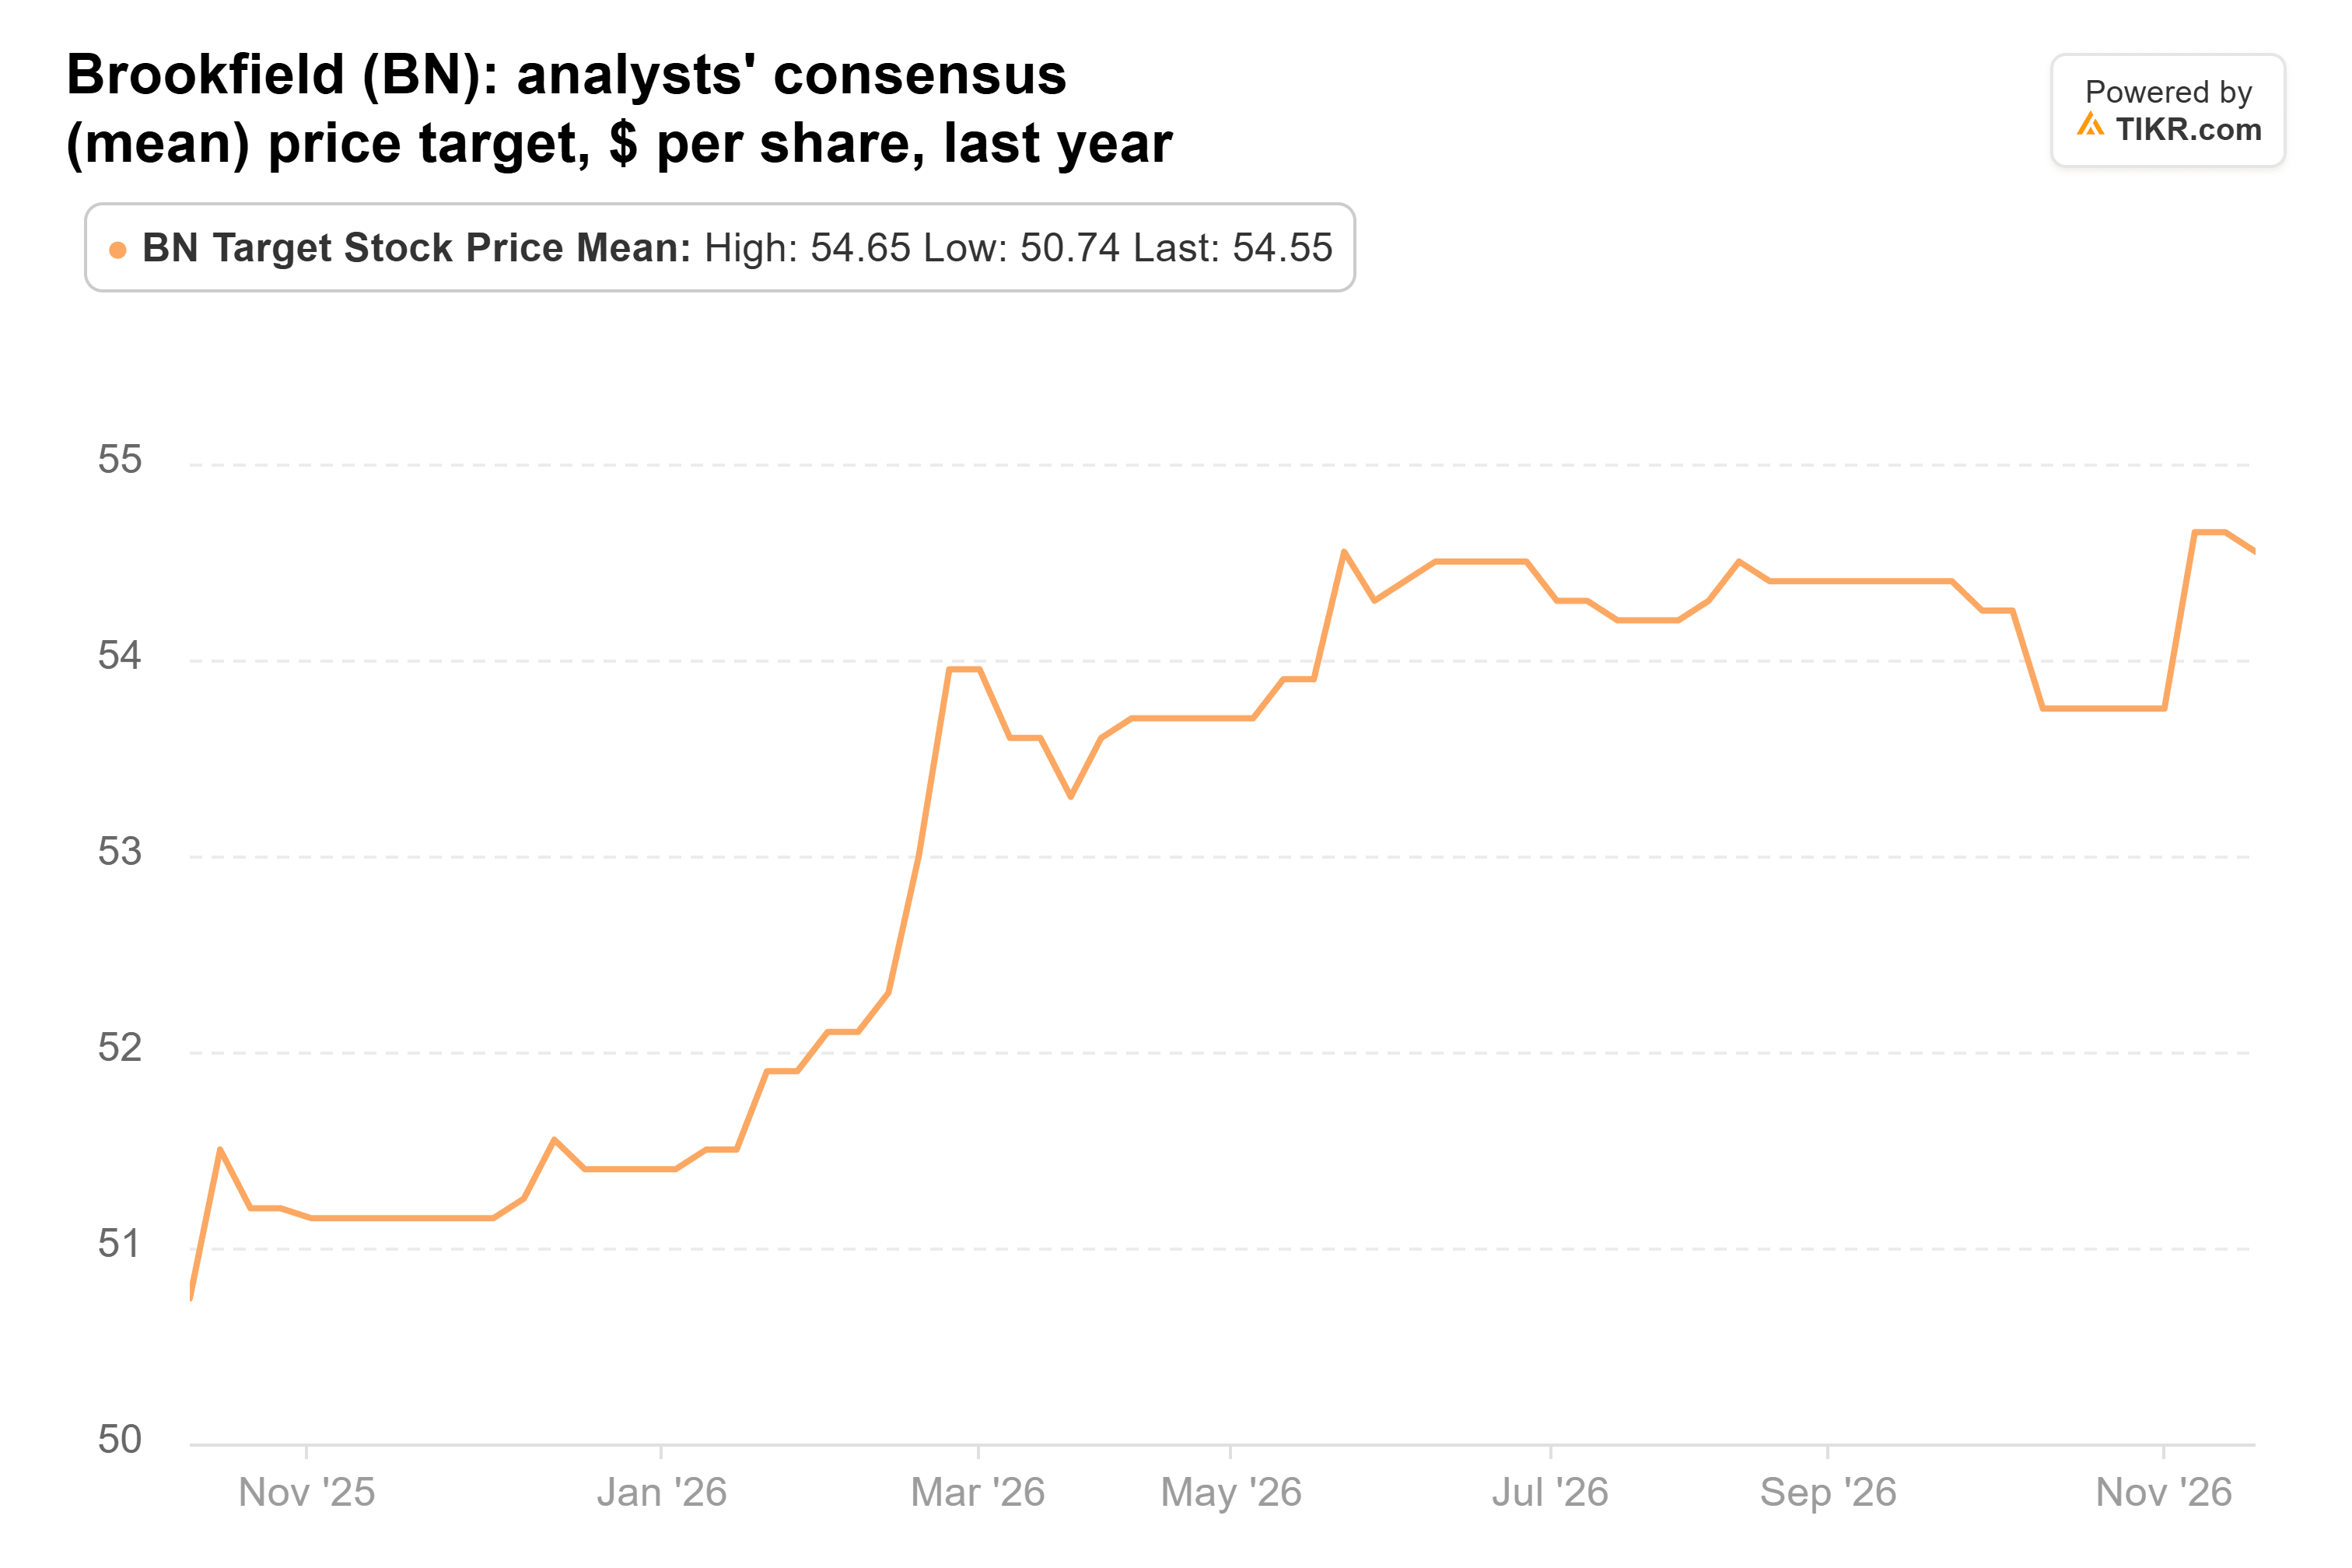
La moyenne de 54 $ se situe à 36% au-dessus du dernier cours de clôture. Mais seulement 11 analystes couvrent l'action, et leurs objectifs vont de 31 $ à 64 $, donc ils sont moins d'accord sur ce chiffre que sur les autres.
5. Amazon : la construction de l'IA a un coût
Les positions d'Ackman sur Amazon et Uber se chevauchent maintenant un peu : Amazon offre aux membres Prime la livraison gratuite Uber Eats. Pershing a à peine modifié sa position sur Amazon (AMZN) au troisième trimestre. Il a réduit sa participation de 1%, à 8,51 millions d'actions d'une valeur de 2,12 milliards de dollars, soit 6,9% de son portefeuille 13F. L'action a gagné 4% depuis le 30 septembre, à 257,89 $.
AWS a progressé de 39% au troisième trimestre, sa croissance la plus rapide depuis cinq ans. Le PDG d'AWS, Matt Garman, a déclaré sur Sources avec Alex Heath qu'il s'attend à ce qu'AWS manque de capacité au cours des deux prochaines années. Payer toute cette capacité est la partie difficile. Amazon prévoit environ 220 milliards de dollars de dépenses d'investissement (capex) cette année, et le consensus prévoit un flux de trésorerie disponible négatif en 2026 et 2027 avant de se redresser à 37,8 milliards de dollars en 2028.
L'action se négocie à environ 26 fois les bénéfices futurs, bien en dessous de sa moyenne quinquennale d'environ 48x sur TIKR. Les analystes ont relevé leur objectif consensuel au cours de l'année écoulée d'environ 293 $ :
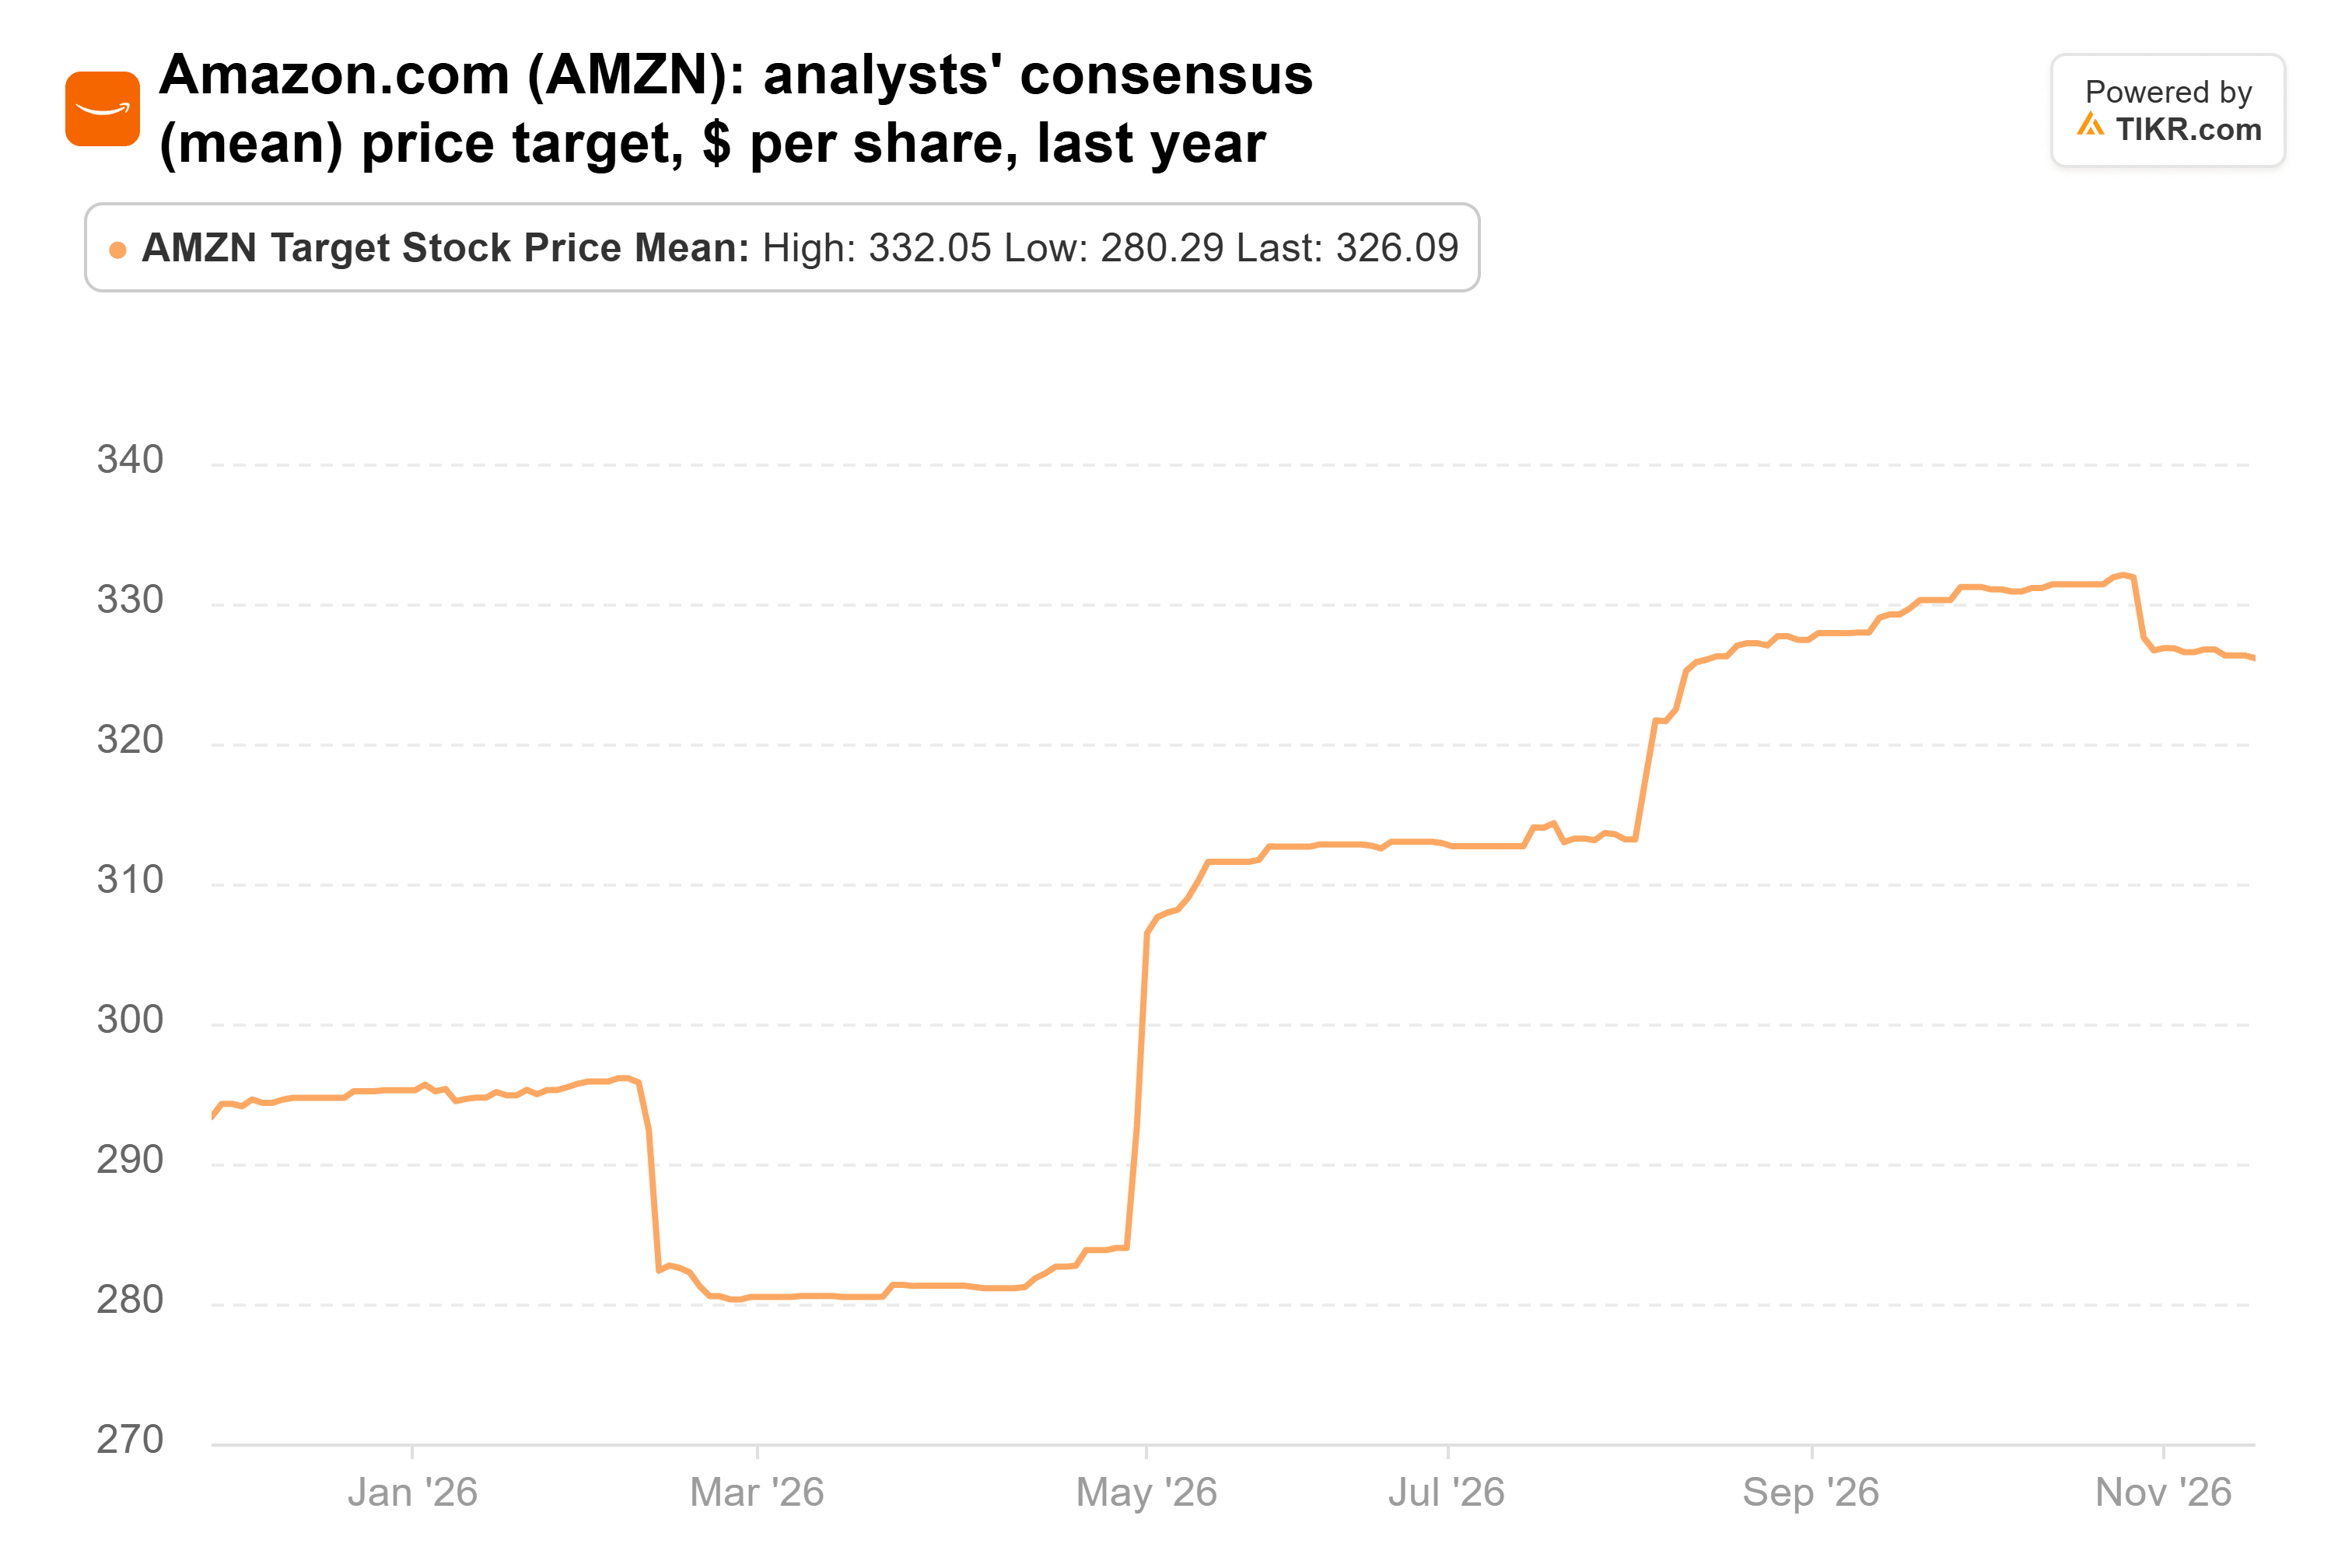
La moyenne de 326 $ de 62 analystes est à 26% au-dessus du dernier cours de clôture.
Si je ne pouvais en acheter qu'une, ce serait Uber
Wall Street voit un réel potentiel de hausse dans ces cinq actions. Mais si je ne pouvais en acheter qu'une seule maintenant, ce serait Uber. Elle se négocie à environ 17 fois les bénéfices futurs, contre une moyenne triennale proche de 25x sur TIKR. Ce prix suppose que son flux de trésorerie record ne durera pas, et je pense qu'il durera.
Le risque, ce sont les robotaxis. Si les flottes les plus performantes vendent des courses via leurs propres applications, Uber fait face à une concurrence bien plus forte dans ses villes les plus rentables. Deux des dirigeants derrière ses partenariats de véhicules autonomes ont également quitté l'entreprise le 16 novembre, a rapporté Bloomberg. Uber vise à être présent dans 15 villes avec des véhicules autonomes d'ici le 31 décembre, et son rapport du quatrième trimestre début de l'année prochaine devrait montrer s'il y est parvenu. Le prochain 13F de Pershing, attendu à la mi-février, montrera si le fonds détient toujours sa position.
Alors, quelle est la valeur réelle de l'action Uber ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Uber pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !