Points clés
- Le dernier formulaire 13F de Berkshire Hathaway montre que, parmi ses positions de 2 % ou plus, les analystes voient le plus de potentiel de hausse chez Alphabet, Bank of America, Occidental Petroleum et American Express.
- Les objectifs de prix moyens des analystes se situent entre 43 % et 44 % au-dessus des deux classes d'actions d'Alphabet, 26 % au-dessus de Bank of America et Occidental, et 16 % au-dessus d'American Express.
- Berkshire a maintenu toutes ces positions au troisième trimestre, à l'exception de Bank of America, où il a réduit sa participation de 6 %.
- Si je ne pouvais en acheter qu'une seule maintenant, ce serait Alphabet. Elle se négocie en dessous de son multiple forward de long terme, et son carnet de commandes Cloud dépasse les 500 milliards de dollars.
Berkshire Hathaway (BRK.B) a déposé son formulaire 13F pour le trimestre clos le 30 septembre le 16 novembre. C'est ce qui se rapproche le plus d'un coup d'œil par-dessus l'épaule de Greg Abel lors de sa première année en tant que PDG. À la fin du trimestre, Berkshire détenait 304,2 milliards de dollars d'actions américaines réparties sur 30 positions.
Alors, où Wall Street voit-elle le plus de potentiel de hausse ? Parmi les positions valant 2 % ou plus du portefeuille, ces cinq titres ont les objectifs de prix moyens les plus élevés par rapport à leur dernier cours de clôture. Berkshire en a maintenu quatre sur cinq stables au cours du trimestre.
1 et 2. Alphabet est moins cher que lorsque Berkshire a acheté
Berkshire détient Alphabet (GOOGL) dans les deux classes d'actions, et le 13F les répertorie comme deux positions. Au 30 septembre, il détenait 78,79 millions d'actions de classe A d'une valeur de 27,11 milliards de dollars, soit 8,9 % du portefeuille. Il détenait également 27,19 millions d'actions de classe C (GOOG) d'une valeur de 9,26 milliards de dollars, soit 3,0 % supplémentaires. L'objectif de prix moyen de 400,37 $ se situe 43 % au-dessus du dernier cours de clôture de la classe A et 44 % au-dessus de celui de la classe C.
L'objectif moyen a reculé depuis son pic de juillet, mais il reste bien au-dessus de son niveau d'il y a un an :
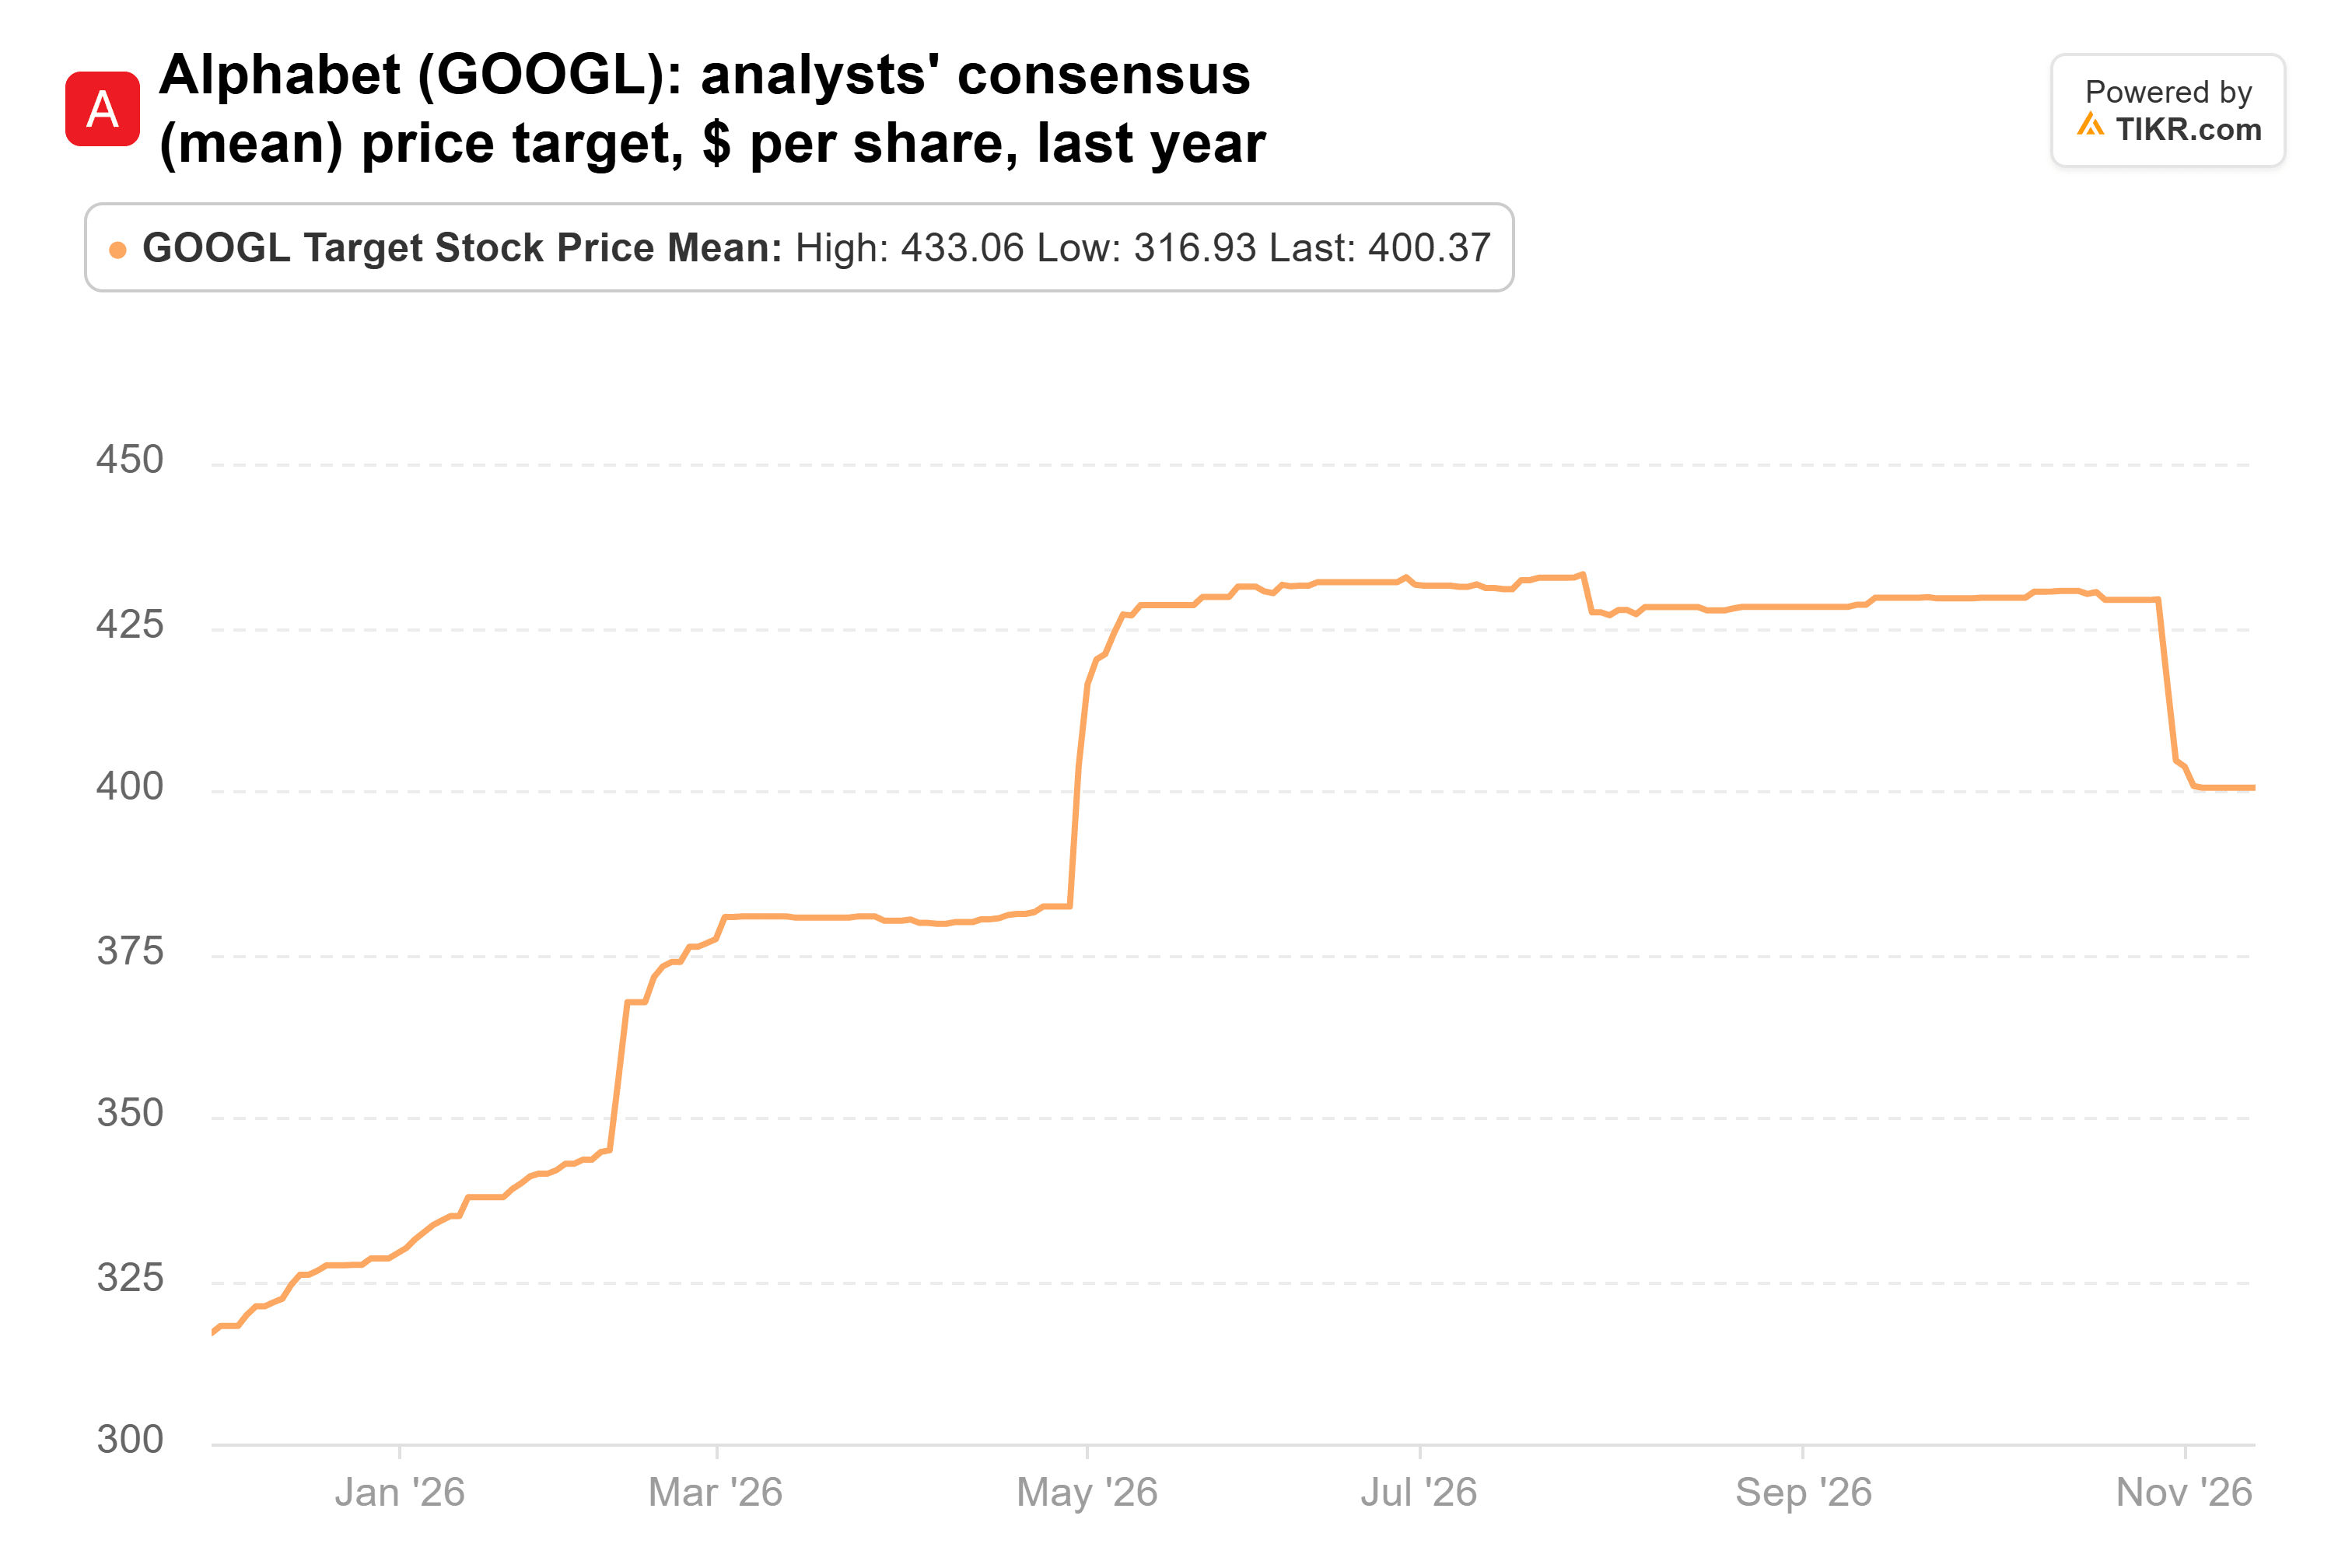
Le prix a évolué dans l'autre sens. Alphabet est 31 % en dessous de son plus haut sur 52 semaines et a perdu 19 % depuis la fin du trimestre, ce qui la rend moins chère que ce que Berkshire a payé. À environ 20 fois les bénéfices forward, elle se négocie en dessous de sa moyenne de 23x depuis 2014. Le hic, c'est la facture de l'IA : les analystes ont réduit leurs estimations de flux de trésorerie disponibles pour chaque année jusqu'en 2028.
TIKR suit 4 analystes sur Berkshire Hathaway. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Berkshire Hathaway, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Berkshire Hathaway
3. Bank of America a une question de capital à régler
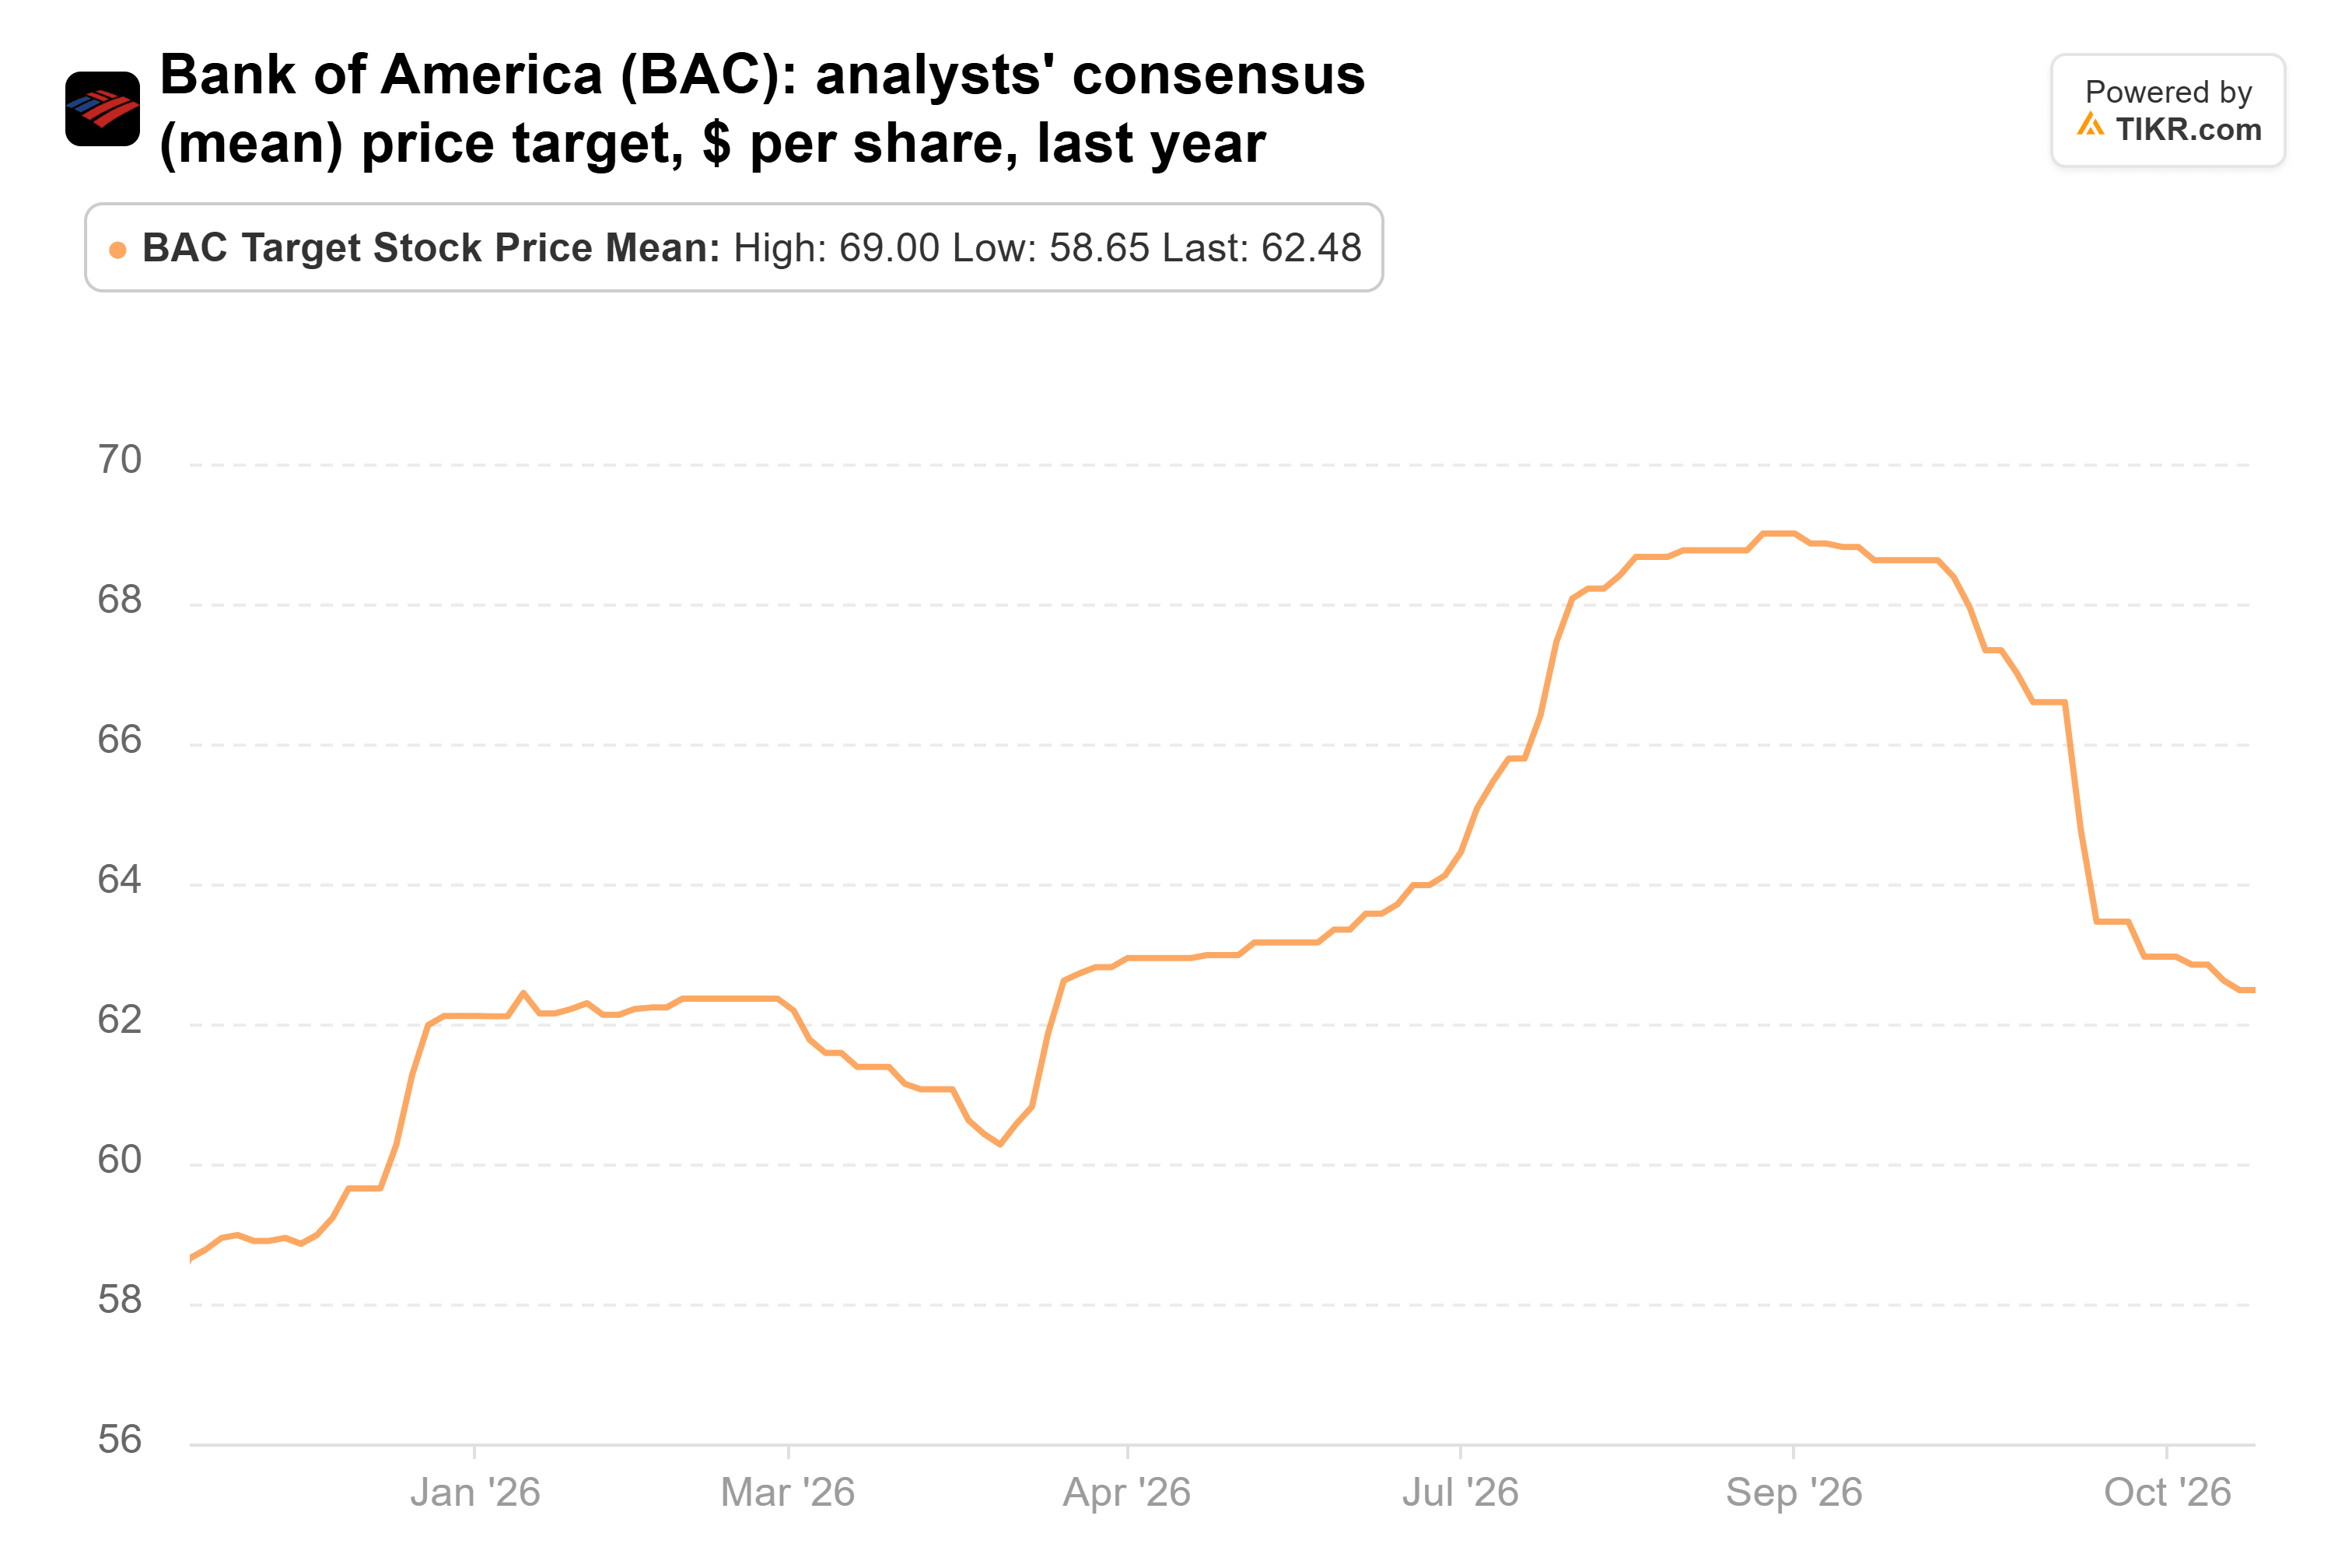
Bank of America (BAC) est la seule position des cinq que Berkshire a réduite au troisième trimestre. Il a réduit sa participation de 6 %, à 455,86 millions d'actions d'une valeur de 24,81 milliards de dollars, soit toujours 8,2 % du portefeuille. L'action a perdu 9 % depuis la fin du trimestre, et l'objectif de prix moyen de 62,48 $ se situe 26 % au-dessus de son dernier cours de clôture.
Les dépôts font leur travail. Le résultat net d'intérêts a augmenté de 8 % pour atteindre 16,4 milliards de dollars au troisième trimestre. La direction prévoit une croissance d'environ 8 % pour 2026 et de 8 % ou plus pour 2027. Mais le rendement sur les capitaux propres tangibles communs est tombé à 12,6 % au trimestre. Sans une pénalité de 1,2 milliard de dollars liée à ses contrôles de lutte contre le blanchiment d'argent, il était de 14,9 %, toujours en deçà de l'objectif de la direction de 16 %-18 %.
Les analystes l'ont remarqué. L'objectif moyen a atteint un pic à 69 $ en septembre et a reculé depuis, bien qu'il reste supérieur à son niveau d'il y a un an :
Le capital est l'autre élément à surveiller. Le ratio CET1 de Bank of America était de 10,9 % au 30 septembre, et selon les règles actuelles, son minimum passe à 10,5 % au 1er janvier. Ajoutez la marge de sécurité propre à la direction de 50 points de base, et cela fait 11,0 %. Cela met en péril son rythme de rachats d'actions d'environ 6 milliards de dollars par trimestre, à moins que les règles de capital finales attendues d'ici la fin de l'année n'assouplissent l'exigence. Fin septembre, l'action se négociait à 1,84 fois la valeur comptable tangible, au-dessus de sa moyenne sur 10 ans de 1,59x, et la baisse depuis a comblé une partie de cet écart.
4. Occidental vient d'atteindre son objectif de dette
Bank of America doit surveiller son capital, et Occidental Petroleum (OXY) vient de terminer le renforcement de son propre bilan. Les 264,94 millions d'actions de Berkshire valaient 14,66 milliards de dollars au 30 septembre, soit 4,8 % du portefeuille et inchangées sur le trimestre. L'objectif de prix moyen de 71,15 $ se situe 26 % au-dessus du dernier cours de clôture.
Le 9 novembre, Occidental a annoncé avoir réduit sa dette principale à 10,0 milliards de dollars, après en avoir remboursé 10,4 milliards depuis le début de l'année. Elle a généré 2,8 milliards de dollars de flux de trésorerie disponibles avant fonds de roulement au troisième trimestre, pour 1,3 milliard de dollars de dépenses en capital. Le BPA ajusté des activités poursuivies était de 1,91 $, contre 1,61 $ sur une base GAAP, l'écart étant principalement dû à des pertes sur produits dérivés.
Les analystes ont suivi la hausse de l'action, faisant passer l'objectif moyen d'environ 50 $ il y a un an à un niveau juste en dessous de son plus haut :

L'action se négocie à environ 9 fois les bénéfices forward. Le risque est le prix du pétrole : les bénéfices avant impôts du segment pétrole et gaz sont tombés à 2,6 milliards de dollars au troisième trimestre contre 2,8 milliards au deuxième, ce que la société a attribué à des prix du brut réalisés plus bas.
5. American Express est le plus gros pari de Berkshire parmi les cinq
Le cas d'Occidental repose sur le pétrole, et American Express (AXP) repose sur les dépenses de ses membres porteurs de cartes. Les 151,61 millions d'actions de Berkshire valaient 46,10 milliards de dollars au 30 septembre. Cela représente 15,2 % du portefeuille et sa deuxième plus grande position, inchangée sur le trimestre. L'objectif de prix moyen de 364,79 $ se situe 16 % au-dessus du dernier cours de clôture.
L'activité tient ses promesses :
- Les revenus du troisième trimestre ont augmenté de 9 % pour atteindre un record de 20,1 milliards de dollars.
- Le volume d'affaires facturé a augmenté de 8 % pour atteindre 454,0 milliards de dollars.
- Le BPA ajusté a augmenté de 13 % pour atteindre 4,68 $. Le BPA GAAP de 5,42 $ incluait un gain ponctuel sur la vente d'un actif.
- La direction a relevé ses prévisions de BPA GAAP pour l'année complète à 18,30-18,60 $, bien que les dépenses aient également augmenté de 9 %, à 14,5 milliards de dollars.
L'action a traîné derrière ces résultats cette année et se situe 19 % en dessous de son plus haut sur 52 semaines, tandis que l'objectif moyen a à peine bougé au cours de l'année écoulée :
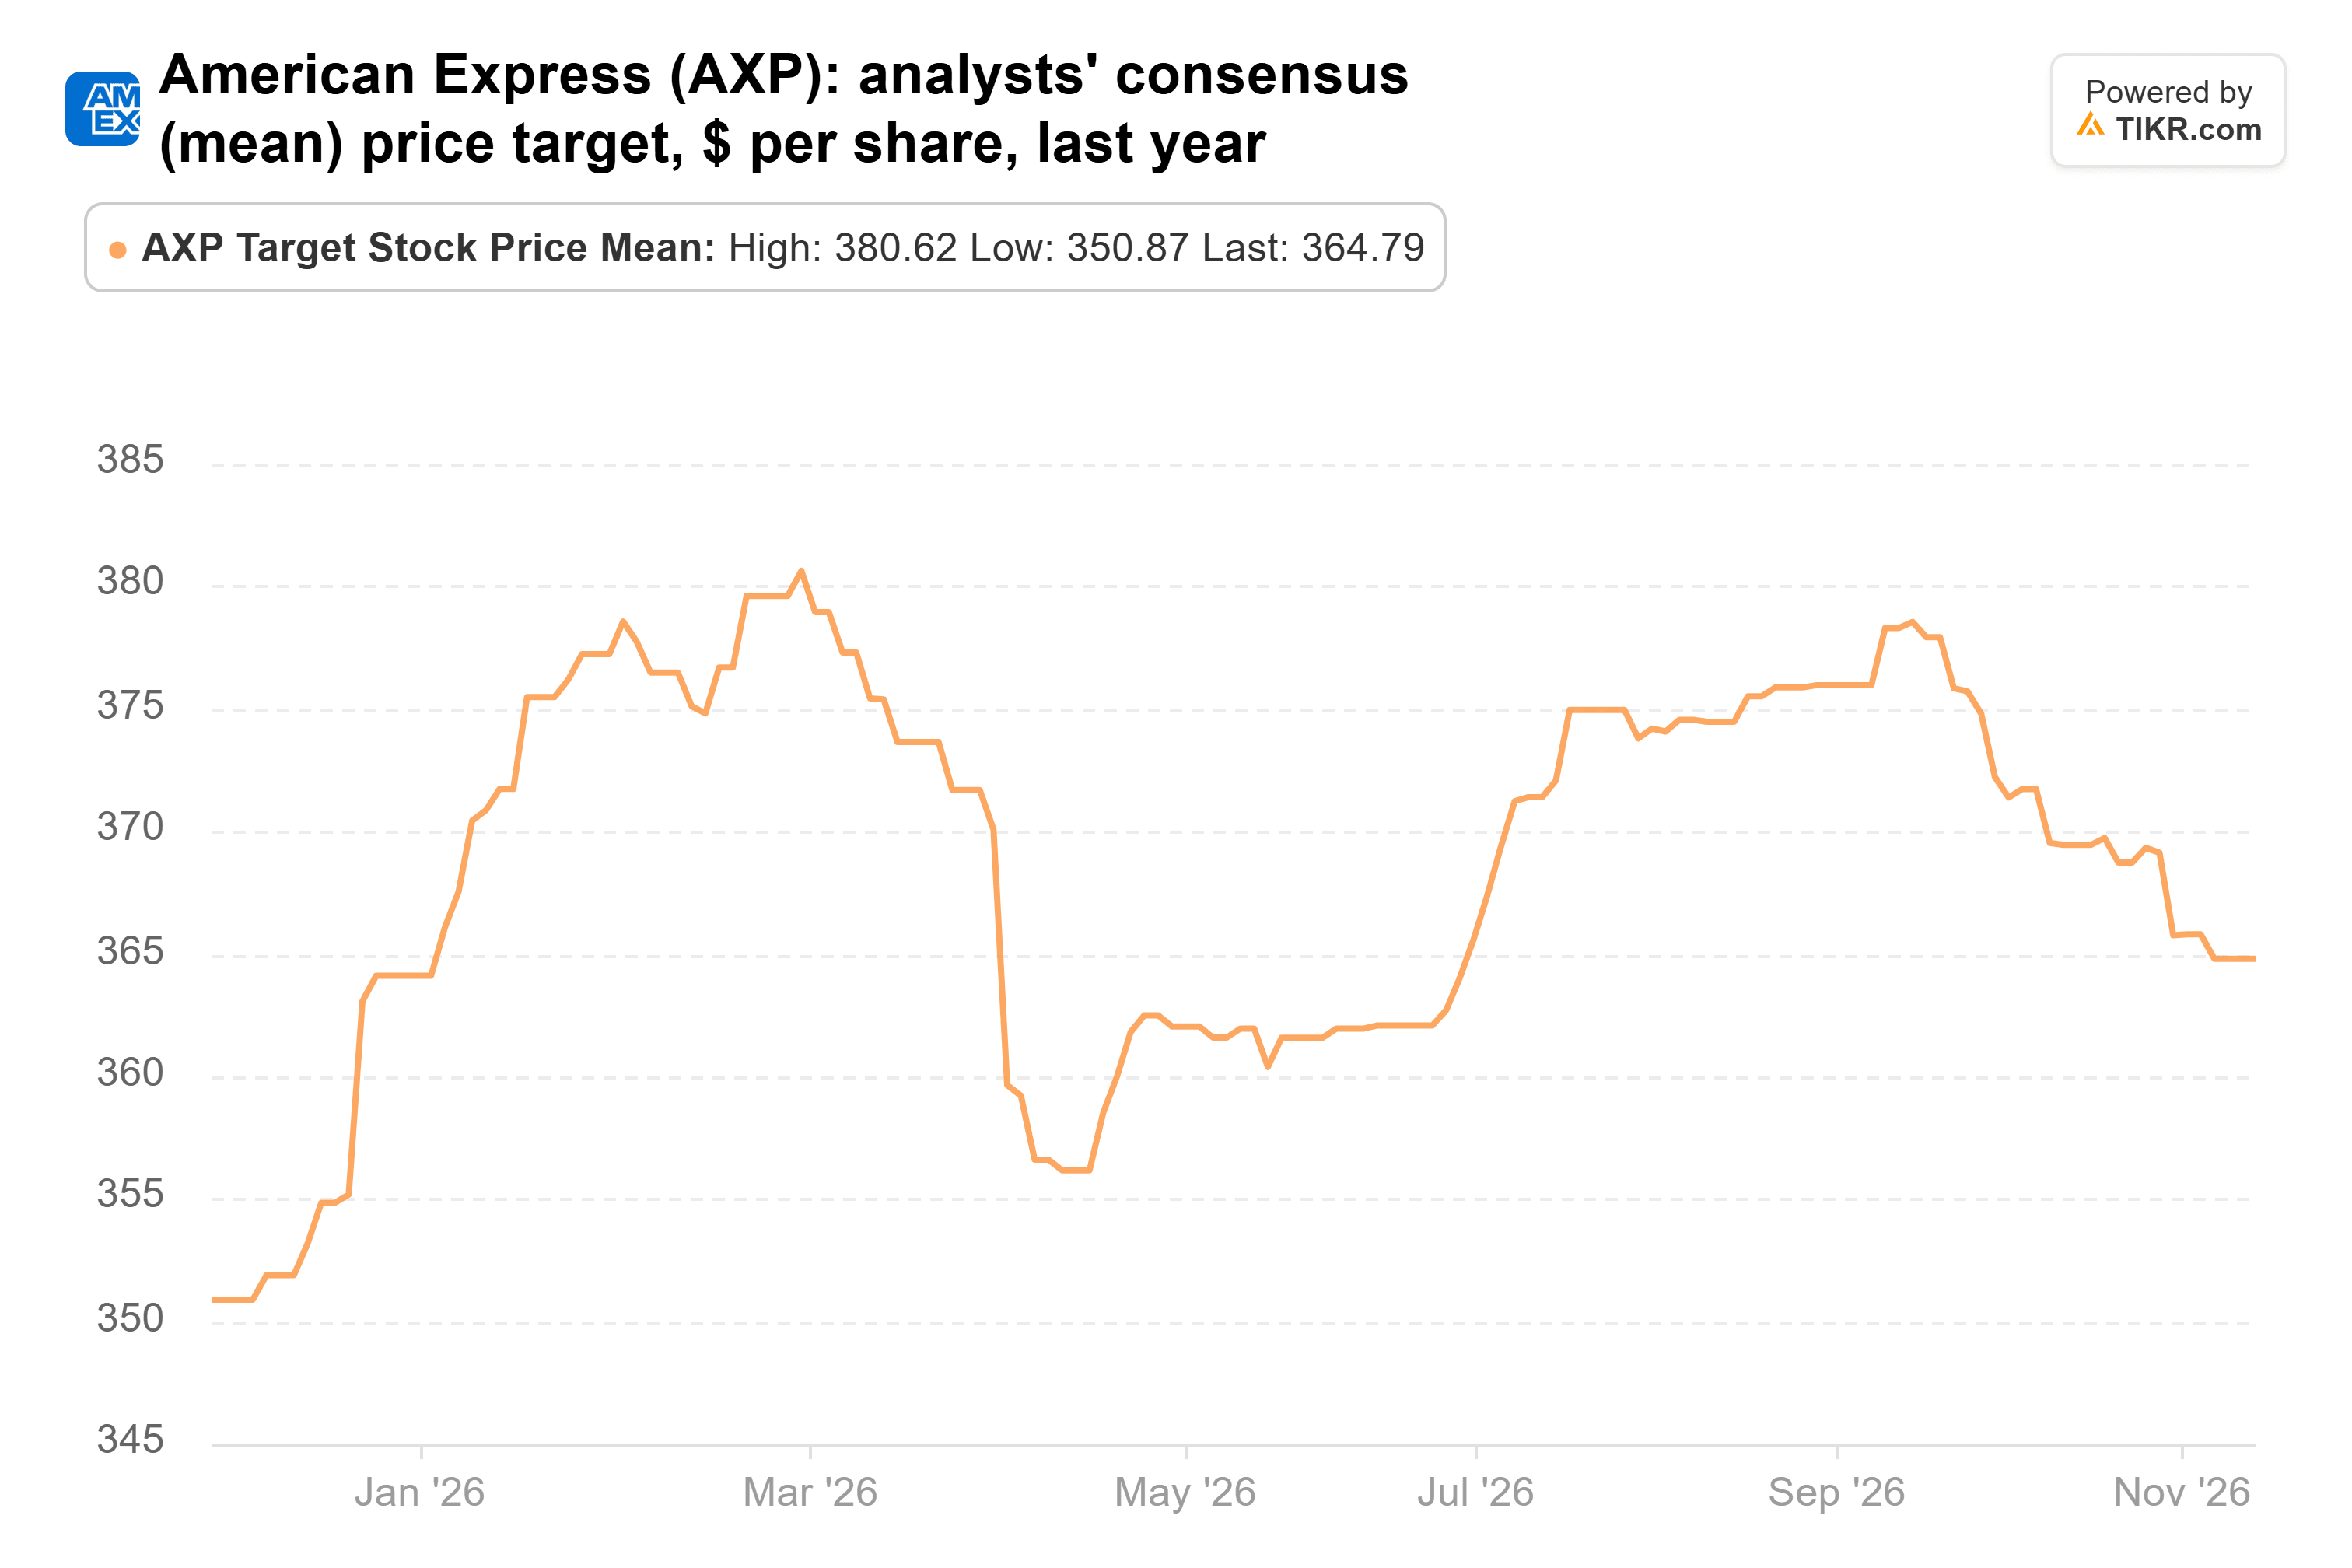
À environ 16 fois les bénéfices forward, le potentiel de hausse ici repose sur la capacité d'American Express à maintenir ce rythme.
Alphabet obtient mon vote
Si je ne pouvais en acheter qu'une seule maintenant, ce serait Alphabet. Le carnet de commandes signées de Google Cloud a atteint 513,9 milliards de dollars au 30 juin, contre 155 milliards à la fin septembre 2025. Une grande partie des dépenses en IA suit des clients qu'elle a déjà. Et à environ 20 fois les bénéfices forward, je ne paie pas cher pour cela.
Occidental présente également un cas solide. Elle est bon marché, son objectif de dette est derrière elle, et c'est le choix pour quiconque veut moins dépendre de l'IA. Mais ses bénéfices fluctuent avec le prix du pétrole, qu'aucune équipe de direction ne contrôle.
Le risque pour Alphabet est la facture. La direction prévoit des dépenses en capital de 195 à 205 milliards de dollars pour 2026, contre 91,4 milliards en 2025, et s'attend à ce que 2027 soit nettement plus élevé. Le rapport du quatrième trimestre d'Alphabet début février est le prochain test : un carnet de commandes qui continue de croître plus vite que les dépenses en capital soutiendrait la thèse. Ses bénéfices déclarés commenceront également à fluctuer avec le cours de l'action d'Anthropic une fois qu'Anthropic commencera à se négocier le 19 novembre. Le prochain 13F de Berkshire est attendu pour mi-février et montrera si Berkshire a augmenté sa position.
Alors, quelle est la valeur réelle de l'action Alphabet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Alphabet pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !