Points clés
- Sur les 460 grands fonds ayant déposé des 13F pour le trimestre clos le 30 septembre, 12 ont acheté Datadog, menés par GQG Partners et le fonds de George Soros, et 13 ont vendu, menés par Strategy Capital et RDST Capital.
- L'action Datadog a chuté de 40 % depuis le 30 septembre, après que ses prévisions pour le quatrième trimestre se sont révélées stables alors que son plus gros client IA réduisait ses dépenses.
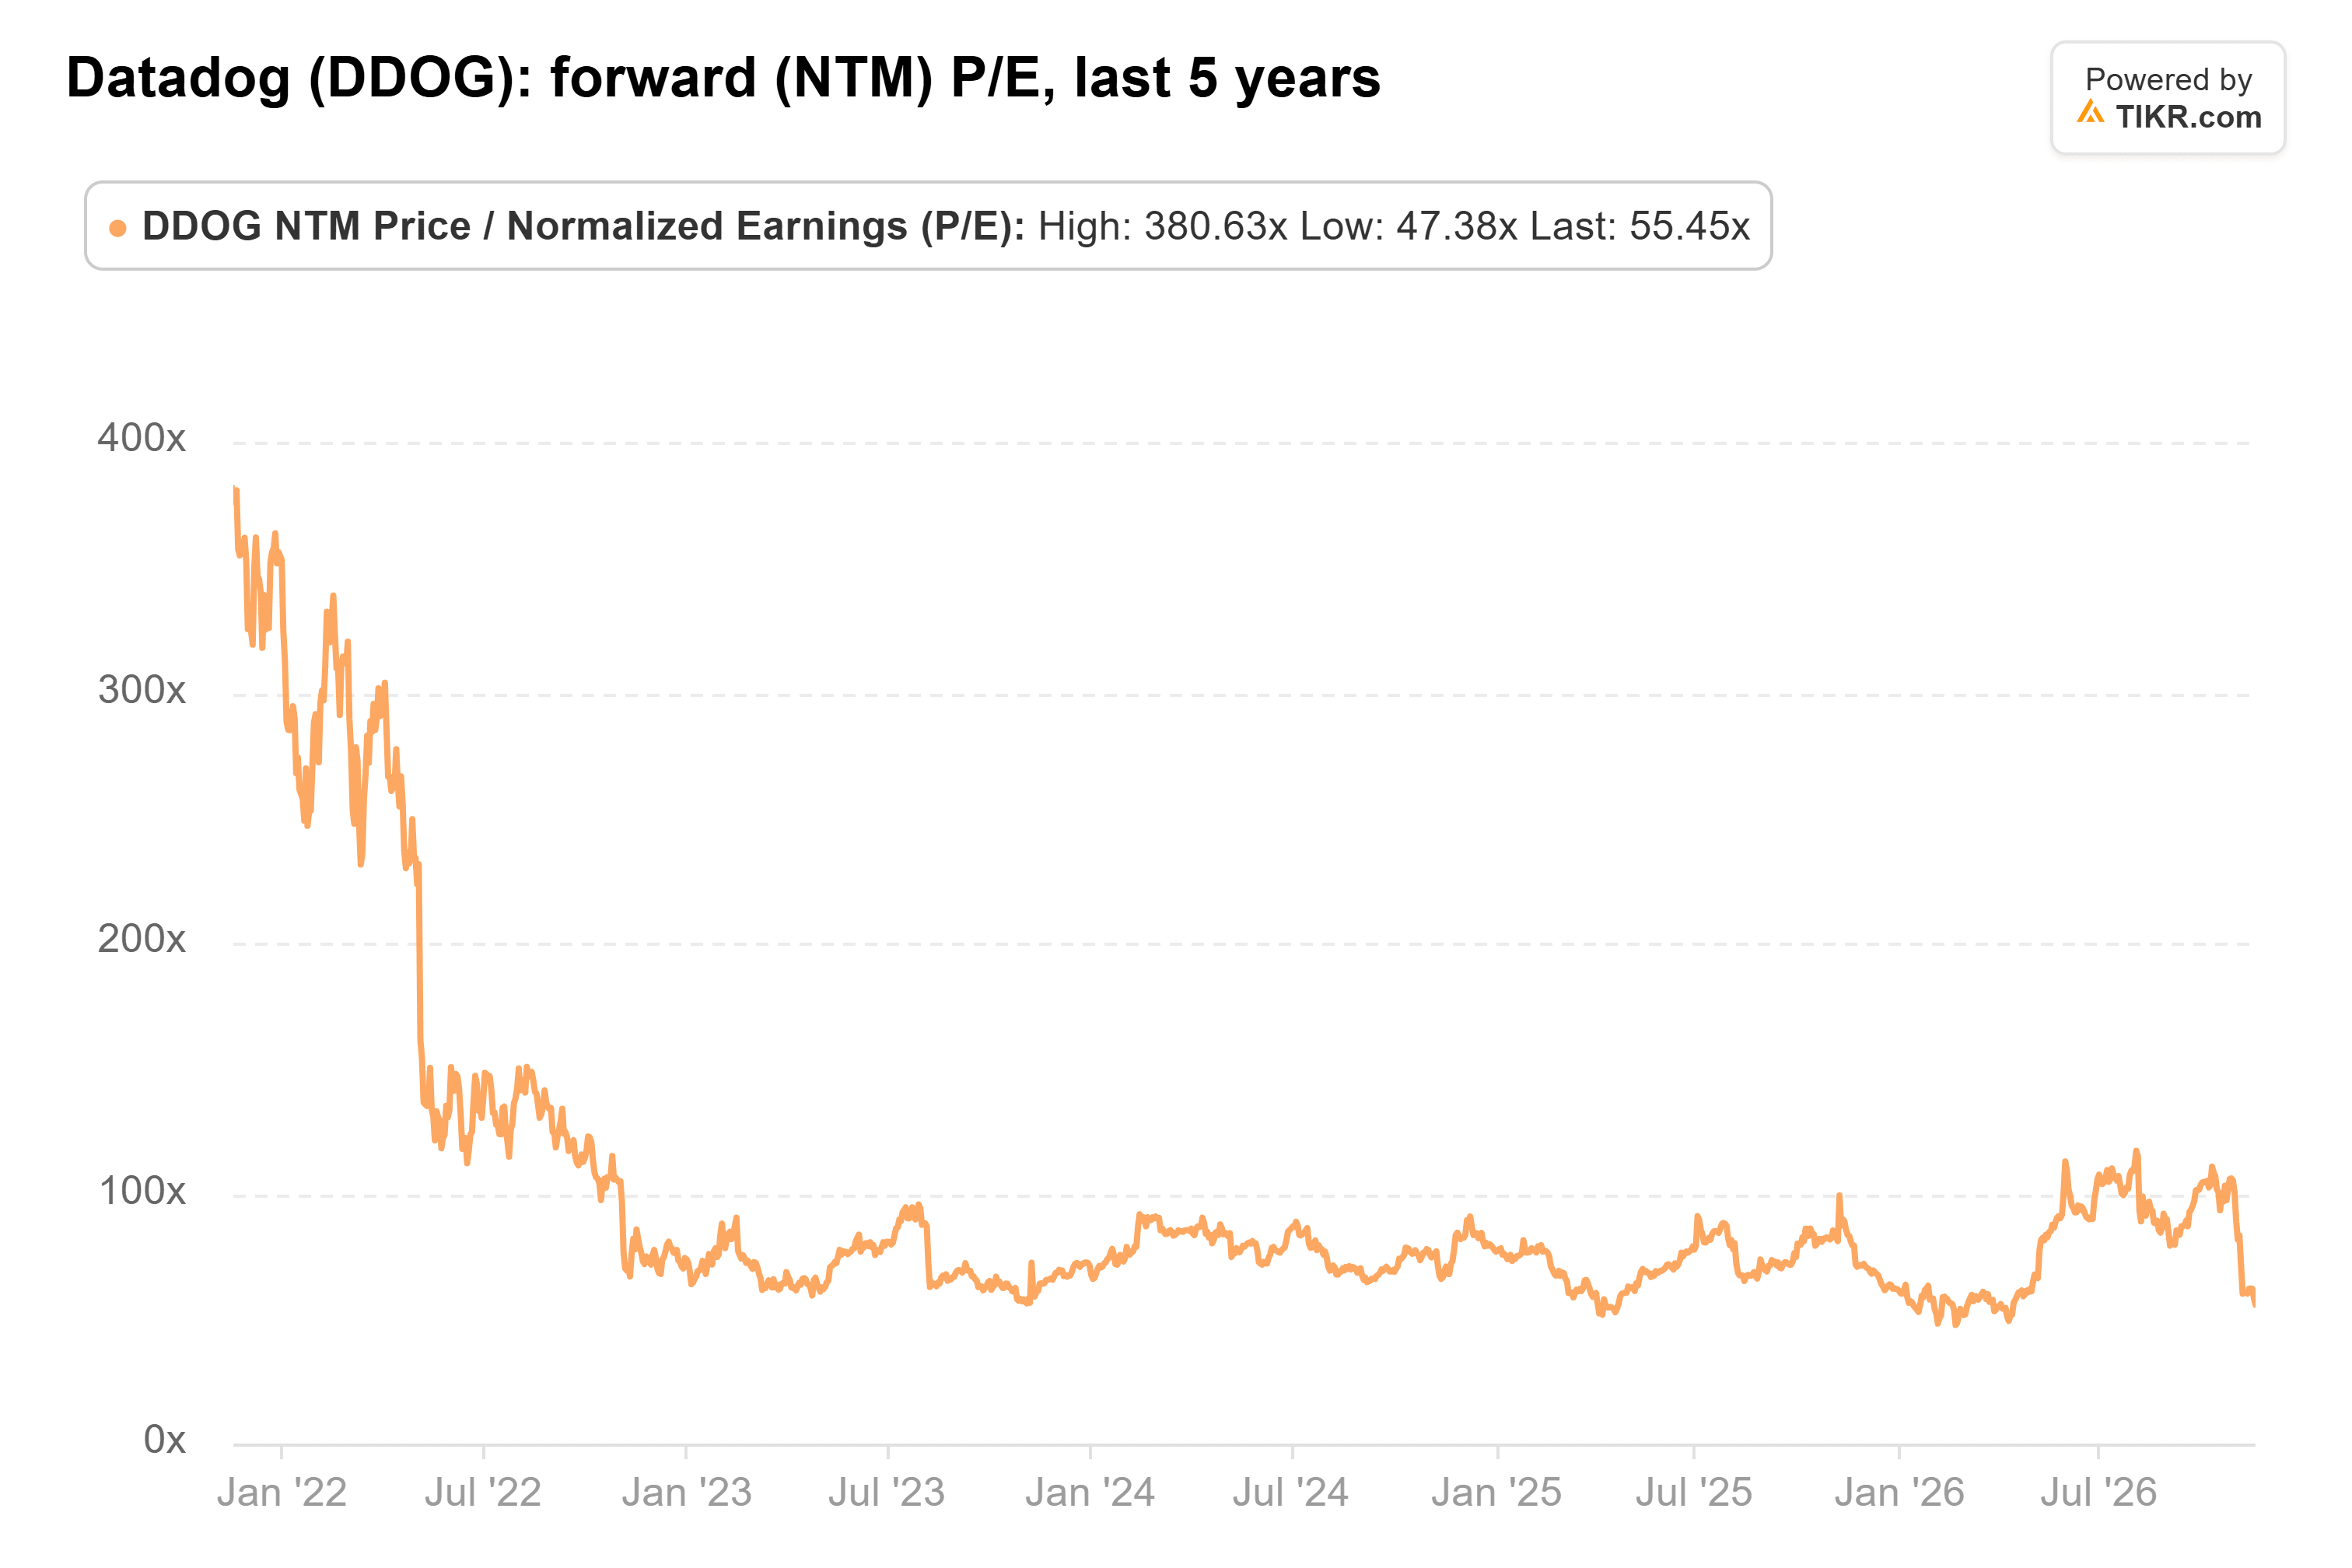
- Les analystes ont relevé leurs estimations de bénéfices pour 2026 à 2028 après le rapport, et le P/E forward de 56x est bien inférieur à sa moyenne quinquennale de 101x.
- Les acheteurs semblent avoir raison sur les chiffres, à condition que les perspectives pour 2027 publiées en février confirment ces estimations plus élevées.
Les grands fonds n'ont pas réussi à se mettre d'accord sur Datadog (DDOG) le trimestre dernier.
Les chiffres ci-dessous couvrent les 460 grands fonds ayant déposé des 13F pour le trimestre clos le 30 septembre. Il s'agit des fonds connus des lecteurs ainsi que de tout fonds détenant 1 milliard de dollars ou plus d'actions américaines, à l'exclusion des fonds quantitatifs et indiciels. Douze d'entre eux ont acheté Datadog, soit en ouvrant une position, soit en l'augmentant de 20 % ou plus. Treize ont vendu la totalité de leur position ou l'ont réduite de 20 % ou plus, et 32 détenaient des actions à la clôture du trimestre.
Soros est passé d'une infime participation à un vrai pari
Le Soros Fund Management de George Soros a réalisé la plus forte progression. Son formulaire 13F, déposé le 13 novembre, montre que sa participation est passée de 9 662 actions à 258 747, valant 71 millions de dollars au 30 septembre. Cela représente 1,1 % des 6,48 milliards de dollars d'actions américaines que son 13F détient, ce qui fait de Datadog sa 14e plus grande position.
GQG Partners, qui gère 164 milliards de dollars, a réalisé le plus gros achat en valeur. Son 13F, également déposé le 13 novembre, montre une nouvelle position de 910 063 actions, valant 249 millions de dollars aux prix de fin de trimestre, bien que cela ne représente que 0,5 % de ses actions déclarées en 13F. WT Asset Management détient 6,2 milliards de dollars d'actions américaines dans son 13F. Son dépôt du 28 octobre montre une nouvelle position de 198 952 actions, valant 54 millions de dollars et représentant 0,9 % de ces actions. Larry Robbins de Glenview Capital, Lee Ainslie de Maverick Capital et Jeremy Grantham de GMO ont également acheté, chacun pour une participation d'environ 2 millions de dollars ou moins.
TIKR suit 50 analystes sur Datadog. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Datadog, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Datadog
Le plus gros vendeur en possède encore beaucoup
Strategy Capital, un fonds de 1,8 milliard de dollars, a réduit sa participation de 24 % à 537 789 actions, selon son 13F déposé le 13 novembre. Aux prix de fin de trimestre, cela représentait environ 47 millions de dollars d'actions vendues. Mais ce qui restait valait encore 147 millions de dollars au 30 septembre. Cela représente 8,3 % de ses actions déclarées en 13F et sa septième plus grande position, un pari bien plus important pour Strategy Capital que Datadog ne l'est pour l'un quelconque des acheteurs ci-dessus.
RDST Capital, qui gère 1,3 milliard de dollars, a vendu la totalité de ses 148 040 actions, valant environ 39 millions de dollars aux prix de fin de trimestre, selon son 13F déposé le 16 novembre. Ces actions représentaient 3,2 % de ses actions déclarées en 13F au 30 juin. Avala Global, qui gère 3,8 milliards de dollars, a réduit sa participation de 23 % à 322 765 actions dans son propre dépôt du 16 novembre. Ces actions valaient encore 88 millions de dollars, soit 2,9 % de ses actions déclarées en 13F.
Des prévisions stables et une chute de 40 %
Datadog a publié ses résultats du troisième trimestre le 4 novembre, et le trimestre lui-même était solide. Le résultat d'exploitation GAAP s'est élevé à 75 millions de dollars, contre une perte de 6 millions de dollars un an plus tôt, et le flux de trésorerie disponible était de 251 millions de dollars. Il compte désormais 39 clients IA dépensant plus d'un million de dollars par an, contre 31 au deuxième trimestre. Mais ses prévisions de revenus pour le quatrième trimestre étaient stables à 1,2 milliard de dollars, car son plus gros client, une entreprise d'IA, revient au minimum contractuel.
Datadog a chuté de 40 % depuis le 30 septembre. Comme un 13F ne montre pas ce que chaque fonds a payé, ni s'il détient encore les actions aujourd'hui, ce chiffre représente uniquement l'évolution du cours de l'action. L'analyste de Citi, Fatima Boolani, déclare que cette vente massive est « probablement à côté de la plaque », tandis que Goldman Sachs classe l'action en Vente avec un objectif de 171 dollars.
Les estimations ont augmenté
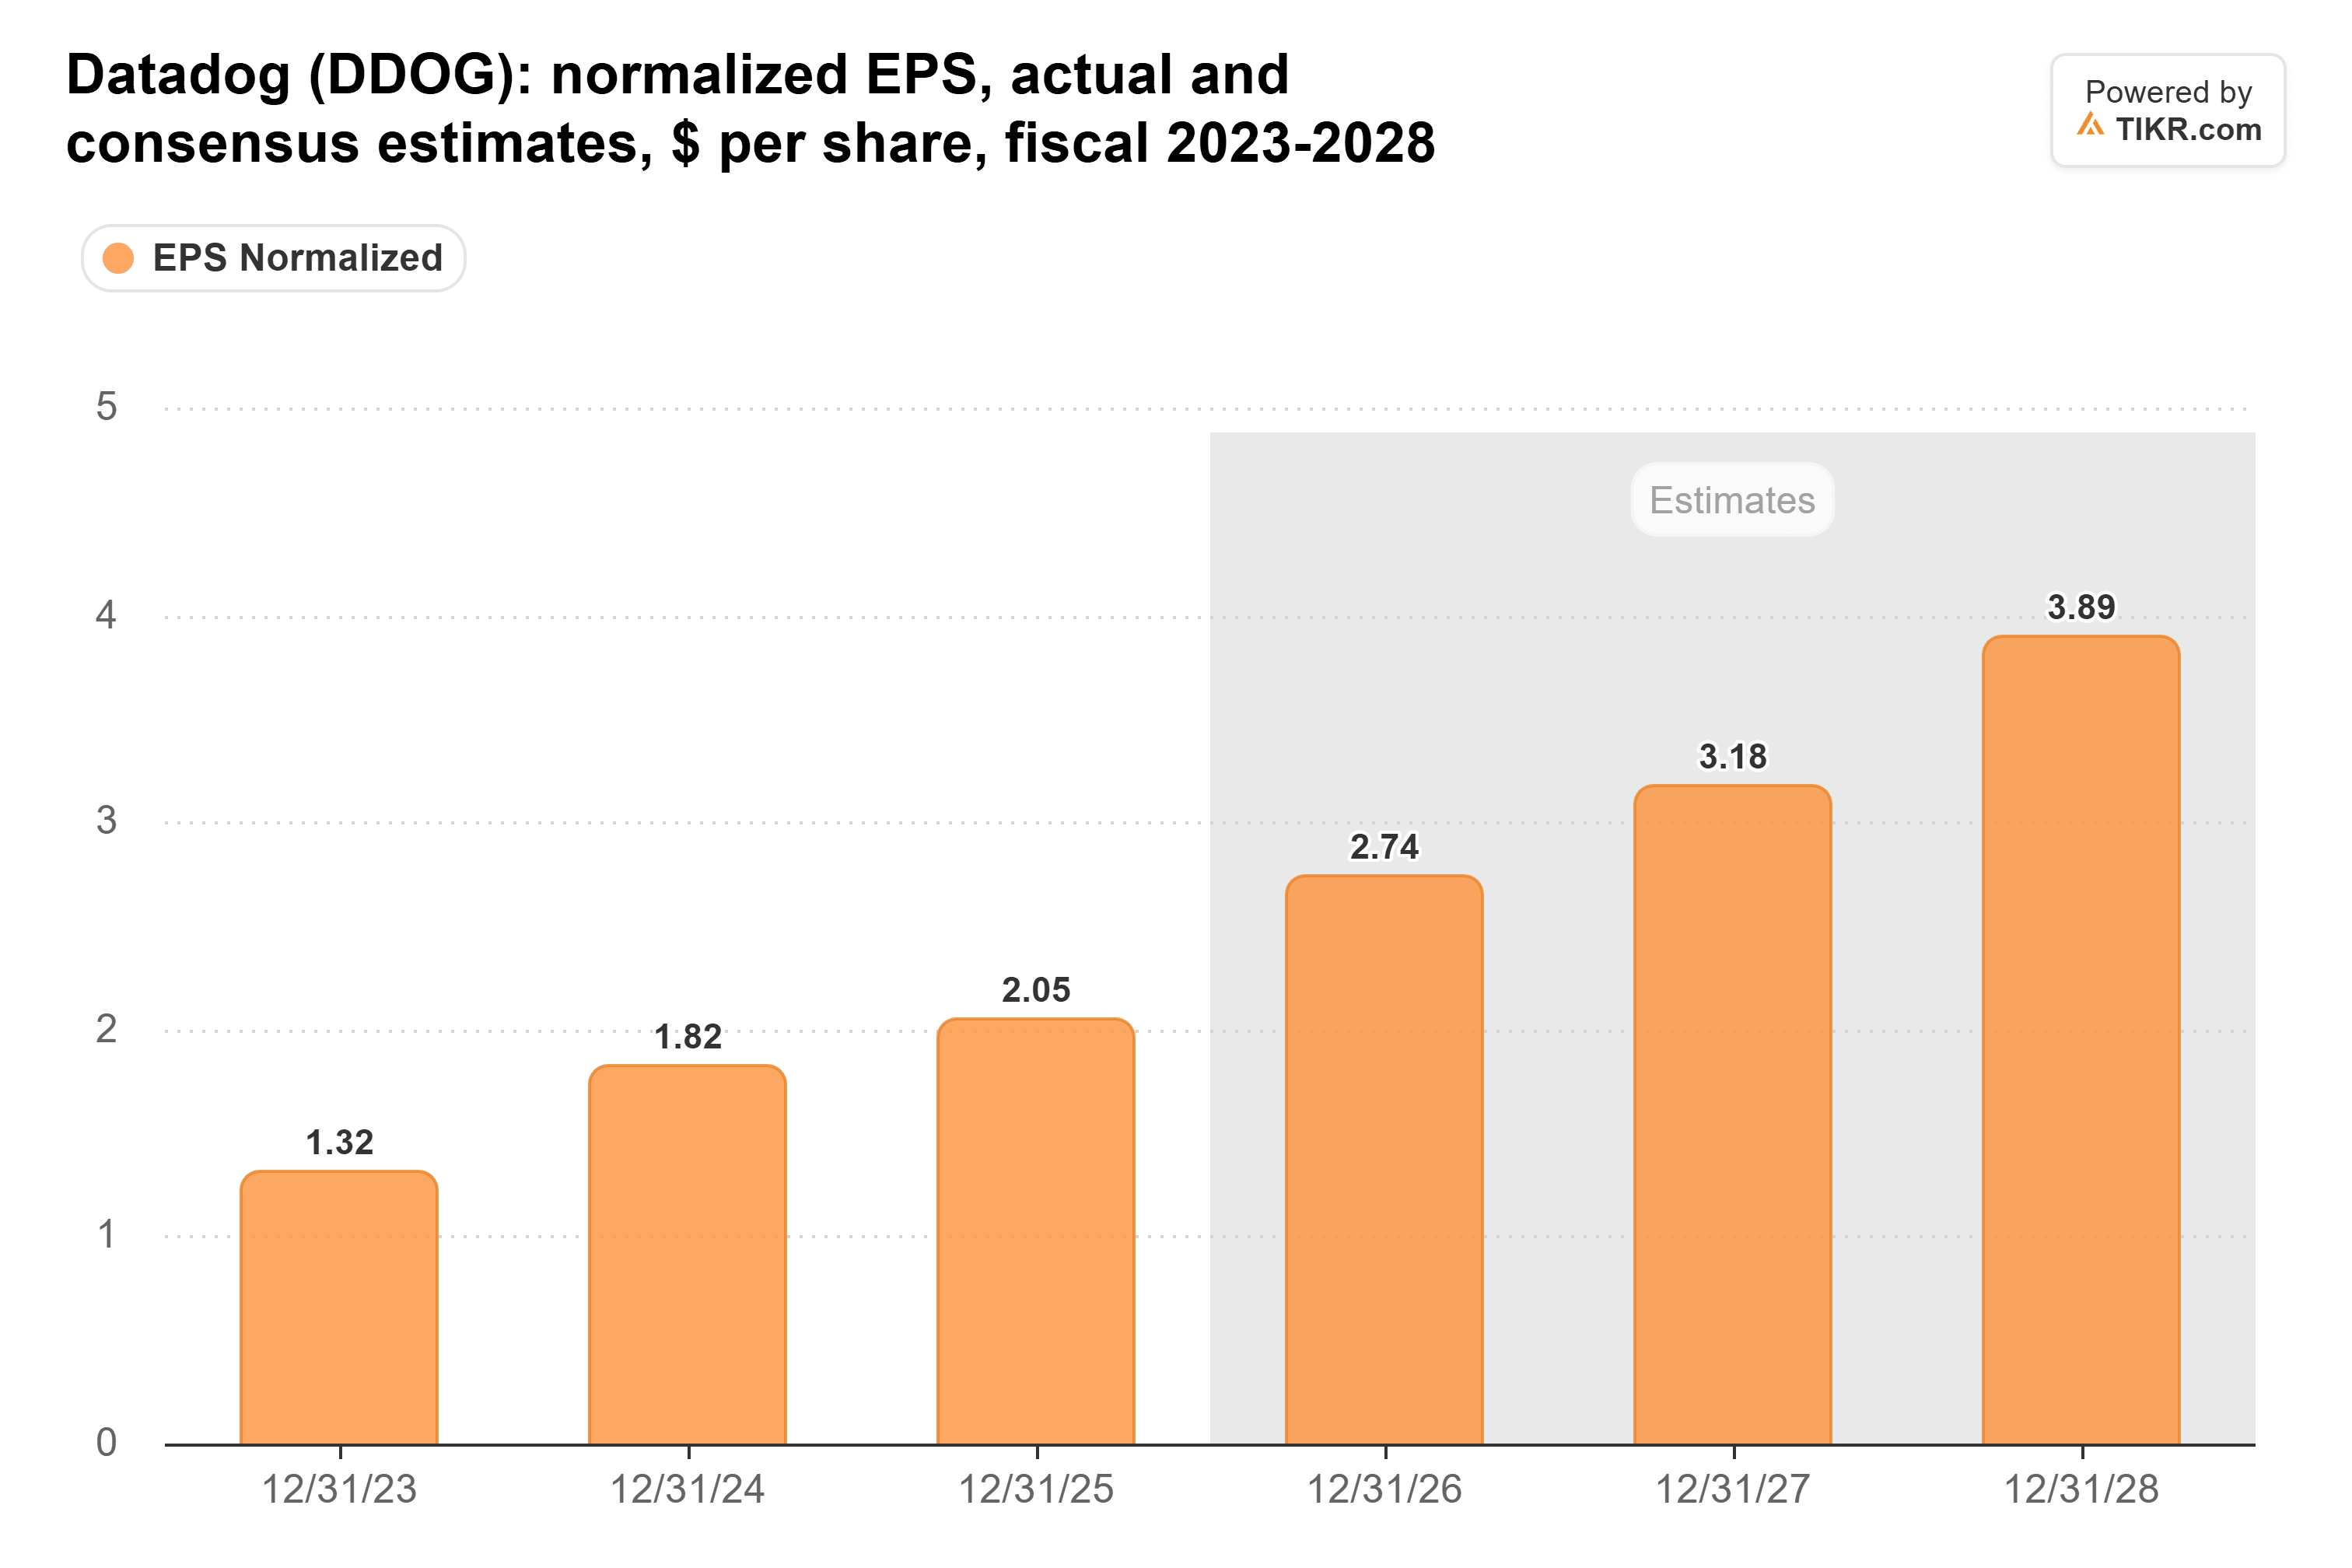
Les analystes ont relevé leurs chiffres après le rapport. Avant celui-ci, le consensus estimait que Datadog gagnerait 2,98 dollars par action en BPA normalisé pour 2027. Ce chiffre est maintenant de 3,18 dollars, et celui de 2028 est de 3,89 dollars, soit près du double des 2,05 dollars de 2025 :
Avec le prix en baisse et les estimations en hausse, le multiple a fortement chuté. Datadog se négociait à 103x les bénéfices forward le 30 septembre, jour de référence de ces 13F. Aujourd'hui, il se négocie à 56x, contre une moyenne quinquennale de 101x et un creux de 47x en février :
L'objectif de prix consensuel est descendu par rapport à son sommet du 1er novembre à 296 dollars. À 270 dollars, il reste supérieur aux 211 dollars d'il y a un an et 63 % au-dessus du dernier cours de clôture :

Je suis avec les acheteurs
Le risque, c'est ce client unique. Si d'autres gros acheteurs d'IA négocient comme l'a fait le plus gros client de Datadog, les clients qui stimulent sa croissance auraient également le plus de poids sur les prix. Les bénéfices normalisés excluent également la rémunération en actions, qui représentait 21,9 % des revenus en 2025.
Néanmoins, les chiffres soutiennent les acheteurs. Les investisseurs paient aujourd'hui environ la moitié du multiple que Datadog affichait le 30 septembre, pour des estimations de bénéfices qui ont augmenté. Le CFO David Obstler déclare également que le plus gros client a encore dépensé au-dessus de son minimum contractuel au troisième trimestre.
Nous en saurons plus en février, lorsque les résultats du quatrième trimestre apporteront les perspectives pour 2027. Si ces prévisions sont conformes ou supérieures aux 3,18 dollars attendus par les analystes, les acheteurs auront eu raison. Si elles sont inférieures, ce seront les vendeurs. Les prochains 13F des fonds sont également attendus mi-février, nous verrons donc qui a doublé la mise.
Alors, quelle est la valeur réelle de l'action Datadog ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Datadog pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Datadog gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !