Points clés
- Sur les 460 grands fonds ayant déposé des 13F pour le trimestre clos le 30 septembre, 27 ont vendu UnitedHealth, dont le fonds de George Soros, tandis que 12 en ont acheté.
- Le mouvement le plus important était un achat, une nouvelle position d'une valeur d'environ 453 millions de dollars, et une partie des capitaux est restée dans le secteur de la santé gérée : cet acheteur a réduit sa position sur CVS Health, et un vendeur a acheté Elevance Health.
- Les analystes s'attendent à ce qu'UnitedHealth génère un bénéfice par action de 27,04 $ en 2028, proche du niveau de 2024 (27,66 $), à mesure que ses coûts médicaux reviennent sous contrôle.
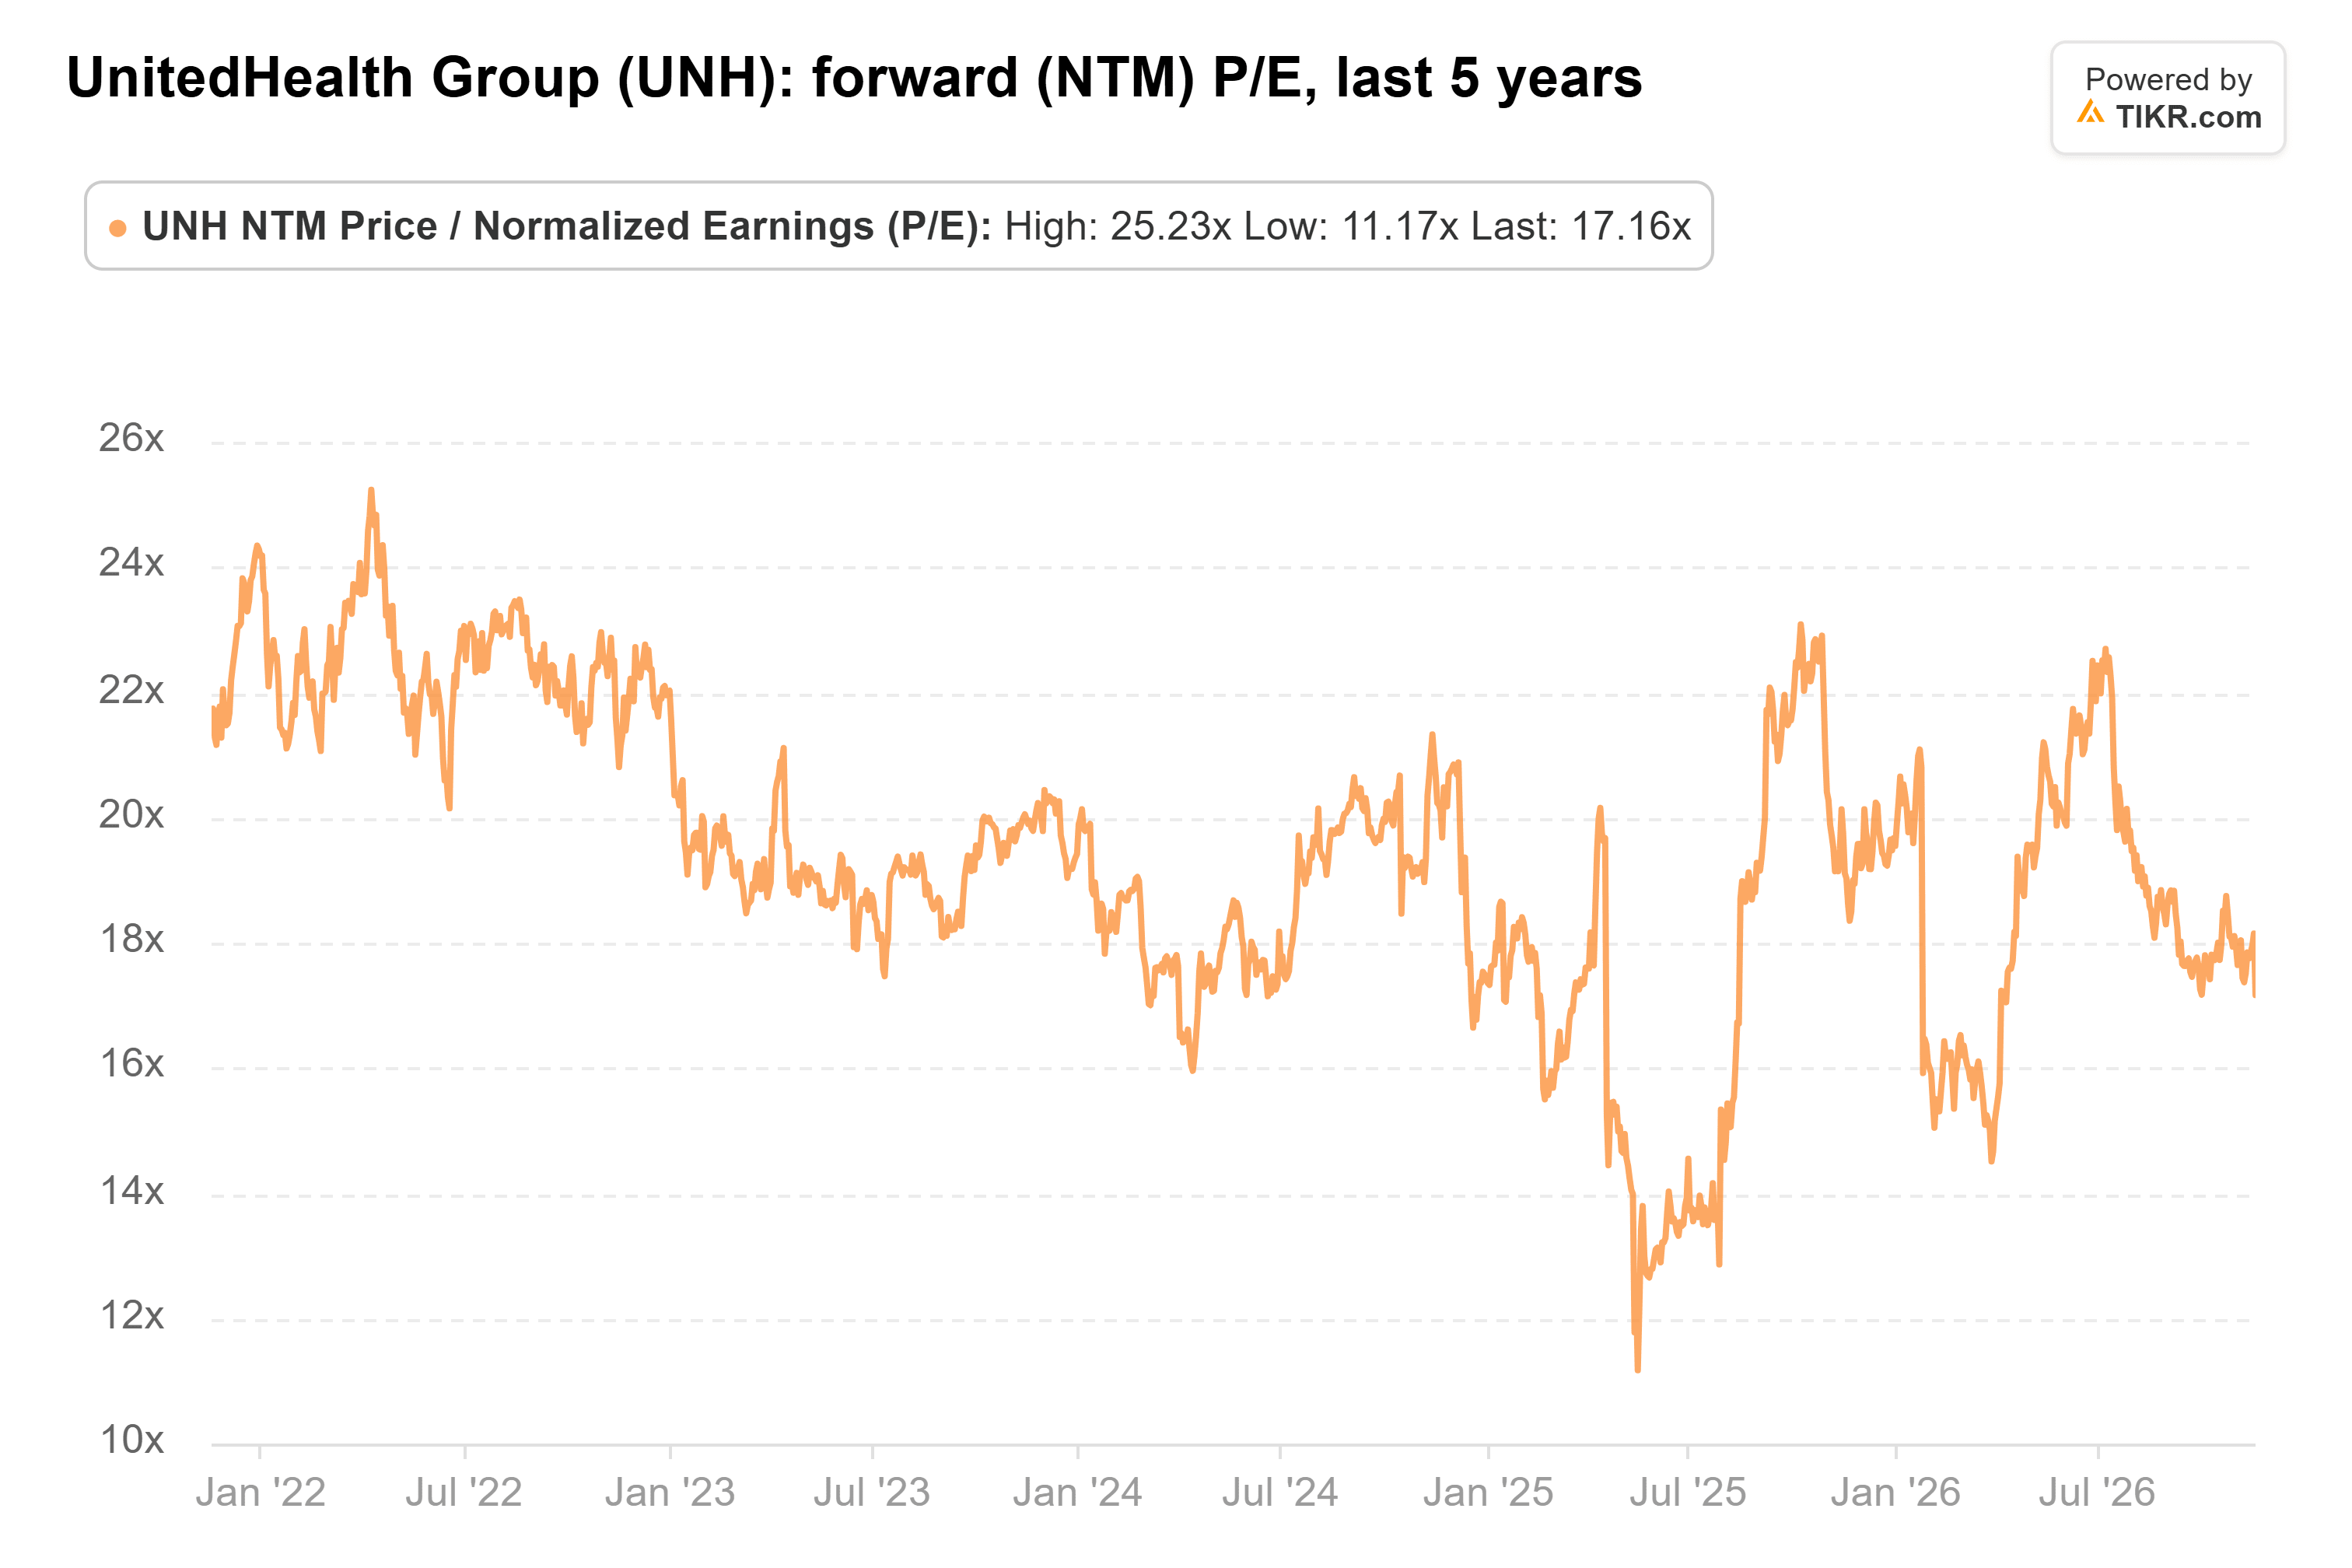
- À 17 fois les bénéfices futurs, en dessous de sa moyenne quinquennale de 19x, l'action peut atteindre l'objectif moyen de 476 $ grâce à la seule croissance des bénéfices, donc les acheteurs ont le meilleur argument, sauf si Washington modifie l'économie du programme Medicare Advantage.
Vingt-sept grands fonds ont vendu UnitedHealth (UNH) le trimestre dernier, plus du double de ceux qui en ont acheté, et le fonds de George Soros en faisait partie.
Ces chiffres couvrent les 460 grands fonds ayant déposé des 13F pour le trimestre clos le 30 septembre : les fonds connus des lecteurs, ainsi que tout fonds détenant 1 milliard de dollars ou plus d'actions américaines, les fonds quantitatifs et indiciels étant exclus. Les 27 vendeurs ont liquidé leur position ou l'ont réduite de 20 % ou plus. Les 12 acheteurs ont ouvert une position ou l'ont augmentée de 20 % ou plus. Et 77 fonds la détenaient à la clôture du trimestre.
La vente de Soros était une erreur d'arrondi
Soros donne aux vendeurs leur nom le plus célèbre, mais Soros Fund Management a à peine bougé. Son 13F, déposé le 13 novembre, montre qu'il a réduit sa position de 54 % à 1 774 actions, une vente d'une valeur d'environ 775 000 $ aux prix de fin de trimestre. Cela représente à peine quelque chose pour un fonds dont le 13F détient 6,48 milliards de dollars d'actions américaines, et UnitedHealth est désormais sa 201e plus grande position. Beaucoup des autres ventes étaient également des réductions. Mondrian Investment Partners, une société de 49 milliards de dollars, a réduit sa position de 41 % selon son 13F déposé le 23 octobre et détenait toujours 218 096 actions d'une valeur de 80 millions de dollars, soit 1,5 % de ses actions déclarées en 13F.
TIKR suit 26 analystes sur UnitedHealth. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur UnitedHealth, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour UnitedHealth
Une partie des ventes est restée dans la santé gérée
La plus grosse vente s'est accompagnée d'un échange. Meridiem Capital Partners, une société de 2,4 milliards de dollars, a vendu la totalité de ses 211 050 actions UnitedHealth, selon son 13F déposé le 16 novembre. Cela représentait environ 88 millions de dollars aux prix de fin de trimestre, et 4,0 % de ses actions déclarées en 13F le trimestre précédent. Au cours du même trimestre, elle a ouvert une position sur Elevance Health (ELV) : 96 663 actions d'une valeur de 38 millions de dollars, soit 1,6 % de ses actions déclarées en 13F.
Ilex Capital Partners, dont le 13F détient 5,15 milliards de dollars d'actions américaines, s'est retiré des deux. Son 13F, déposé le 13 novembre, montre qu'il a vendu la totalité de ses 132 227 actions UnitedHealth, soit environ 55 millions de dollars, et la totalité de ses 113 556 actions Elevance. Depuis le 30 septembre, Elevance a progressé de 12 % et UnitedHealth de 6 %.
Le plus gros chèque est allé aux acheteurs
GQG Partners, qui gère 164 milliards de dollars, a effectué le mouvement le plus important du trimestre, quel que soit le côté. Son 13F, déposé le 13 novembre, montre une nouvelle position de 1,23 million d'actions, soit environ 453 millions de dollars aux prix de fin de trimestre et 0,8 % de ses actions déclarées en 13F. Cet unique achat éclipse la sortie de 88 millions de dollars de Meridiem. GQG a également réduit sa position sur CVS Health (CVS) de 65 % au cours du trimestre, à 2,81 millions d'actions d'une valeur de 241 millions de dollars, et CVS a depuis dévoilé un plan de scission en deux.
Pentwater Capital Management, une société de 19 milliards de dollars, a augmenté son nombre d'actions de 664 % pour atteindre 135 625 actions d'une valeur de 50 millions de dollars. Son 13F, déposé le 16 novembre, liste également des options d'achat (calls) d'une valeur notionnelle de 638 millions de dollars et des options de vente (puts) d'une valeur notionnelle de 250 millions de dollars, donc les actions ne représentent qu'une partie de sa position. Distillate Capital Partners, une société de 2,1 milliards de dollars, a ajouté 84 % pour atteindre 114 479 actions, ce qui a fait d'UnitedHealth sa troisième plus grande position à 2,0 % de ses actions déclarées en 13F. Et Maverick Capital de Lee Ainslie a ouvert une petite position de 5 092 actions, soit environ 2 millions de dollars.
UnitedHealth a progressé de 6 % depuis sa clôture du 30 septembre jusqu'à sa dernière clôture à 389,68 $. Il s'agit du mouvement de l'action seule, un 13F ne montrant pas le prix payé par un fonds.
Les chiffres soutiennent-ils les acheteurs ?
Les analystes s'attendent à ce que les bénéfices d'UnitedHealth remontent vers leur pic de 2024 :
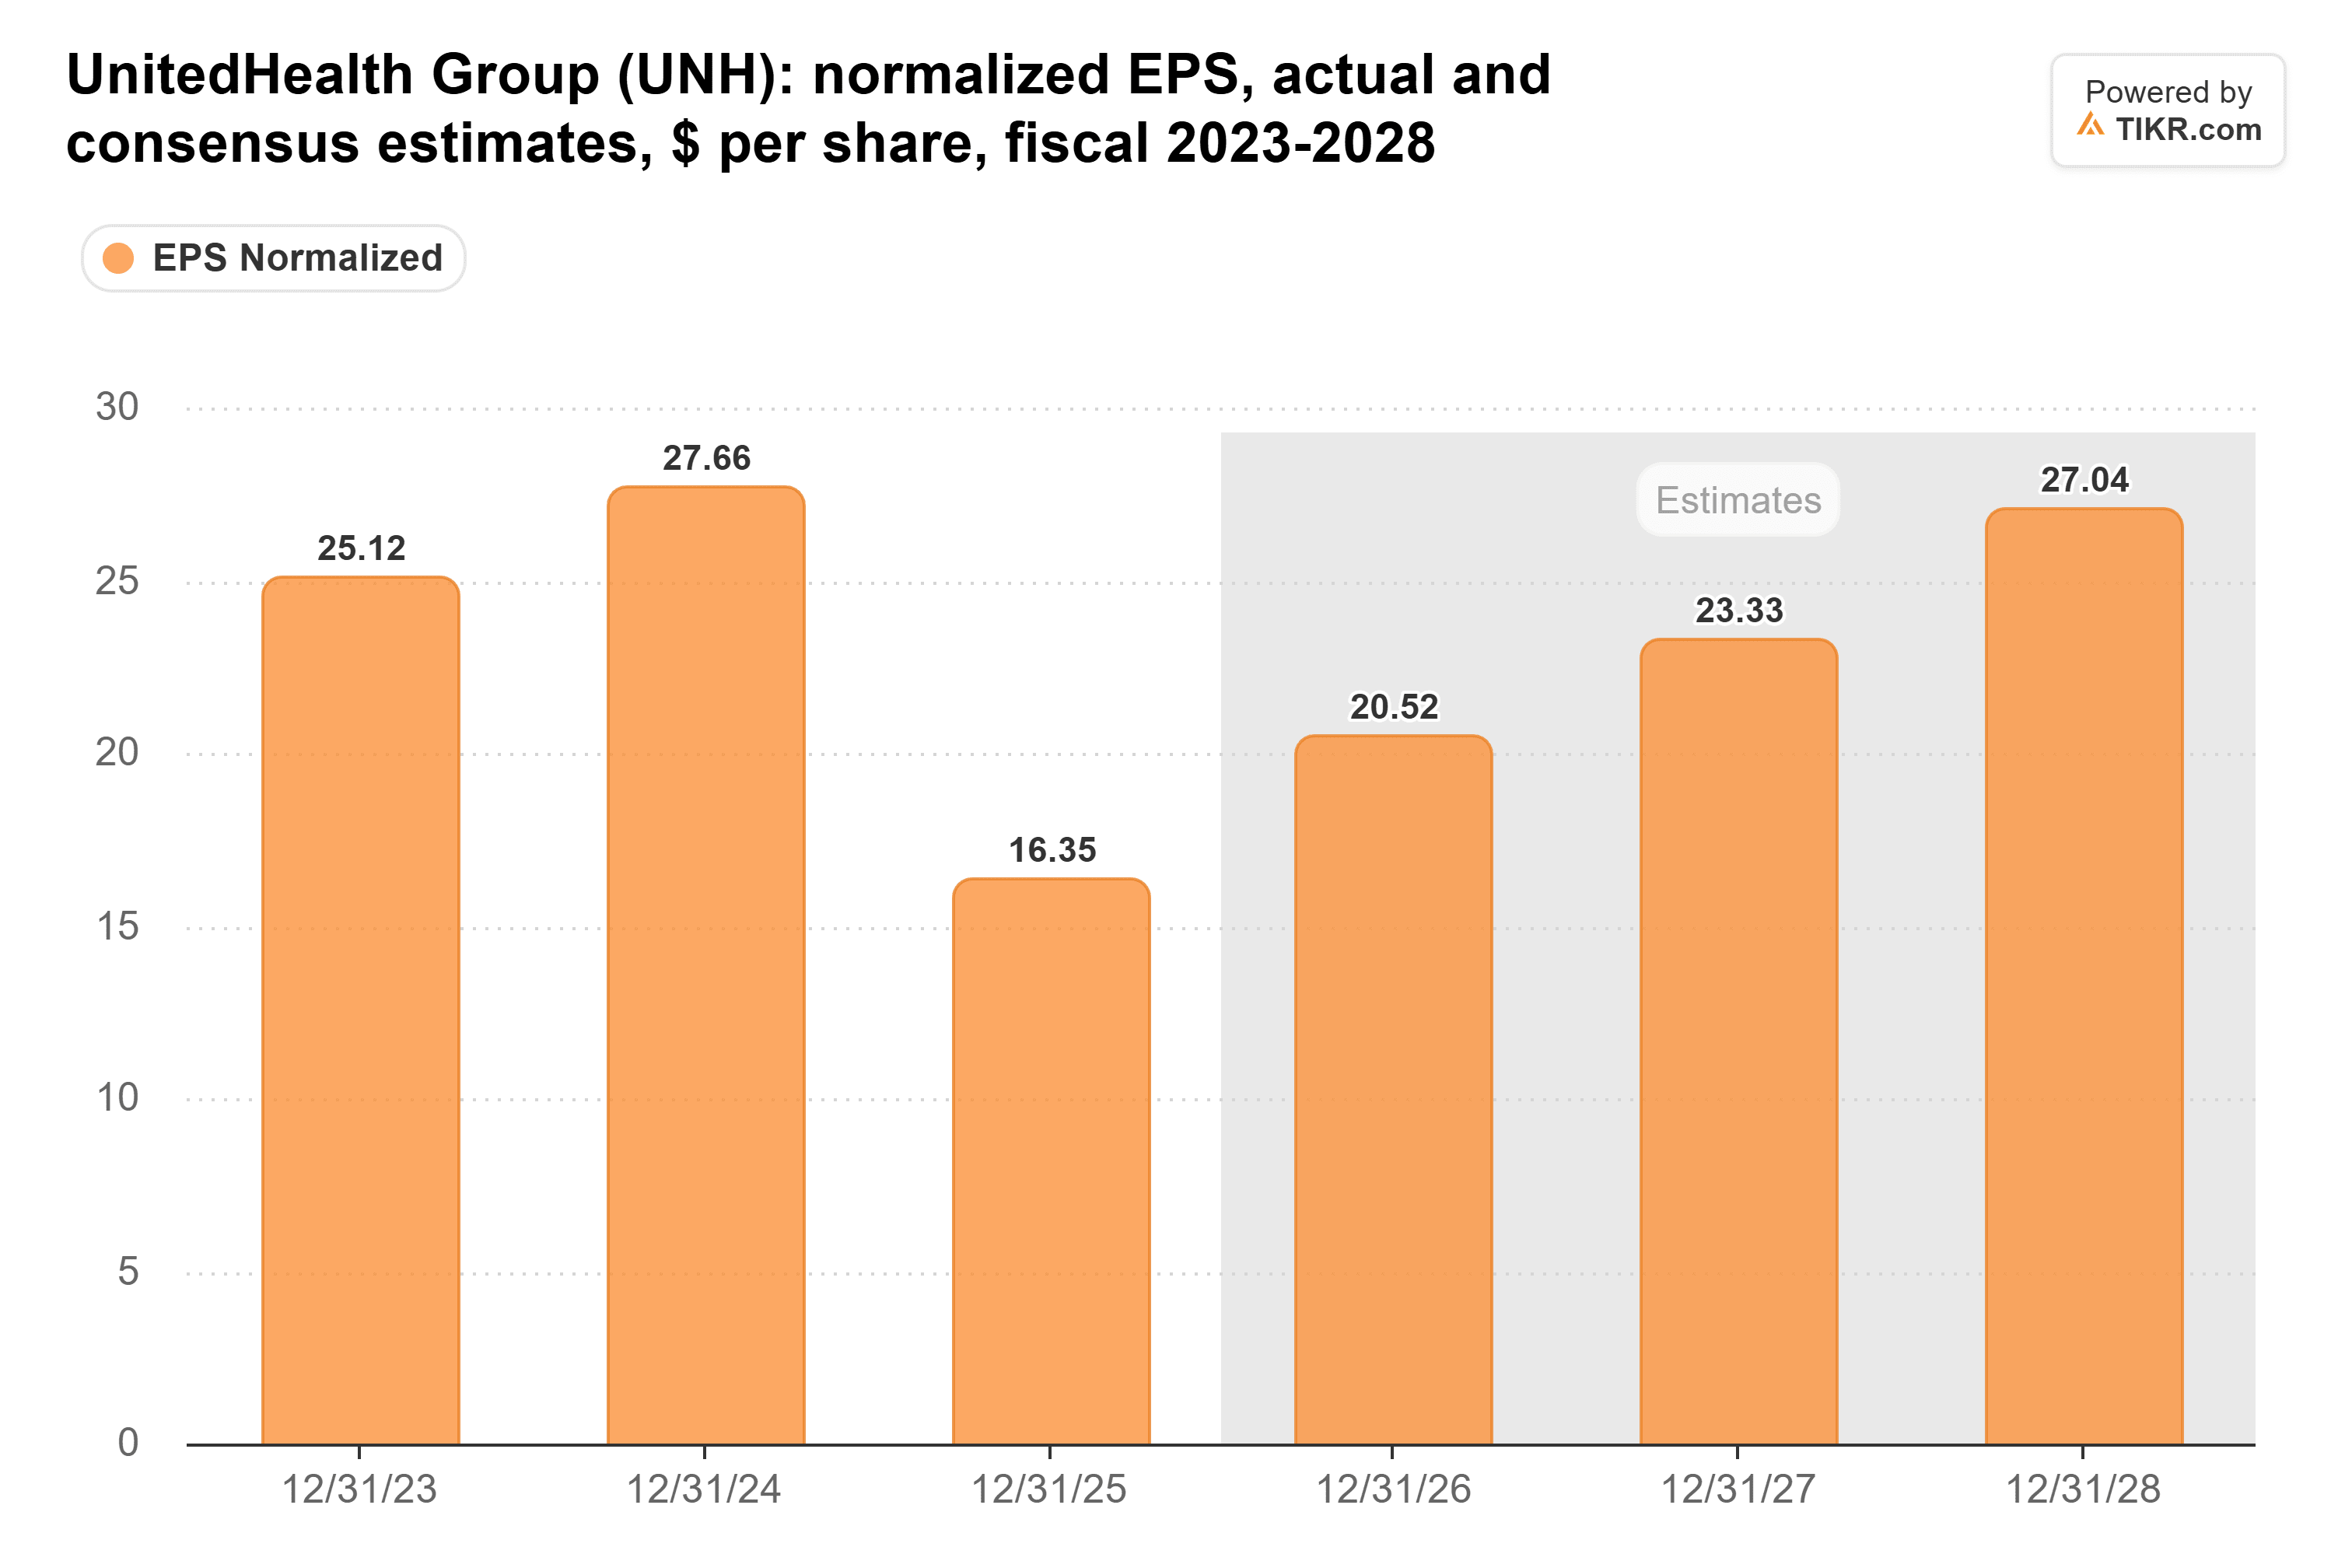
Le BPA normalisé est tombé à 16,35 $ en 2025 contre 27,66 $ en 2024, les coûts médicaux étant passés à 89,1 % des primes contre 85,5 %. Les analystes s'attendent désormais à 20,52 $ cette année et 27,04 $ en 2028, et leur estimation pour 2027 est passée à 23,33 $ contre 20,93 $ fin juin. La réparation des coûts semble réelle. Le ratio de soins médicaux du troisième trimestre était de 88,4 %, contre 89,9 % un an plus tôt, et serait encore de 89,1 % sans une libération de provision de 610 millions de dollars.
UnitedHealth se négocie à 17 fois les bénéfices futurs, en dessous de sa moyenne quinquennale de 19x :
Les 26 analystes qui suivent l'action ont relevé leur objectif moyen à 476 $, contre 387 $ il y a un an :

Cela représente 22 % au-dessus de la dernière clôture. Selon mes calculs, 476 $ représente environ 18 fois le consensus de 27,04 $ pour 2028, toujours en dessous de la moyenne quinquennale de l'action. L'objectif n'a donc pas besoin d'une réévaluation du multiple, seulement que les estimations se maintiennent.
Je suis avec les acheteurs
De mon point de vue, les acheteurs ont le meilleur argument : les coûts diminuent, les estimations augmentent et l'action peut atteindre l'objectif de Wall Street grâce à la seule croissance des bénéfices. Le meilleur argument des vendeurs est Washington. Les primes CMS représentaient 44 % des revenus d'UnitedHealth en 2025, et la sénatrice Elizabeth Warren a pris pour cible l'entreprise depuis que les démocrates ont remporté le Congrès.
La direction a promis de communiquer ses perspectives pour 2027 avant la fin de l'année. Si elle guide au niveau ou au-dessus des 23,33 $ attendus par les analystes, les acheteurs semblent avoir raison. En dessous de 23,17 $, ce qui représente une croissance de 13 % par rapport au plancher de cette année d'au moins 20,50 $ et l'extrémité basse de l'objectif à long terme de la direction, je serais du côté des vendeurs. Les prochains 13F des fonds, attendus à la mi-février, montreront qui a tenu bon.
Alors, quelle est la valeur réelle de l'action UnitedHealth ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que UnitedHealth pourrait valoir. Partez du consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez UnitedHealth gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !