Points clés
- Cinq grands fonds, menés par Viking Global et Hillhouse, ont acheté ou augmenté leur position dans Alibaba (BABA) au T3, selon leurs déclarations 13F pour le trimestre clos le 30 septembre.
- Alibaba a perdu 19% depuis, et la plus grande position de Hillhouse est le rival d'Alibaba, PDD Holdings (PDD), qui se négocie à environ 7 fois les bénéfices anticipés.
- Les analystes s'attendent à ce que le BPA normalisé d'Alibaba augmente d'environ 65% pour l'exercice se terminant en mars 2027, et à 11 fois les bénéfices anticipés, l'action se situe en dessous de sa moyenne quinquennale de 13x.
- Attendre le rapport de cette semaine semble être la meilleure stratégie, car le rebond dépend de l'amélioration des marges du cloud, de la réduction des pertes des applications d'IA et de la trésorerie.
Toute personne envisageant d'acheter Alibaba en baisse avant la publication de ses résultats cette semaine n'est pas seule. Cinq grands fonds ont acheté ou augmenté leur position dans l'action au troisième trimestre, selon leurs déclarations 13F pour le trimestre clos le 30 septembre, déposées entre le 20 octobre et le 16 novembre.
L'action n'a pas suivi depuis. Alibaba a perdu 19% par rapport à sa clôture du 30 septembre et se situe 52% en dessous de son plus haut sur 52 semaines. Et le fonds qui a fait le plus gros pari sur elle en a fait un encore plus important sur PDD Holdings.
TIKR suit 41 analystes sur Alibaba. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Alibaba, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Alibaba
Deux nouveaux acheteurs et trois paris bien plus importants
Viking Global d'Andreas Halvorsen, qui gère 78,2 milliards de dollars, a ouvert une nouvelle position de 4,45 millions d'actions valant 478 millions de dollars au 30 septembre, selon sa déclaration 13F déposée le 16 novembre. Cela représente seulement 1,5% de ses actions déclarées en 13F. SRS Investment Management, une société de 13,9 milliards de dollars, était également nouveau sur l'action, avec 1,69 million d'actions valant 181 millions de dollars, soit 1,7% de ses actions déclarées en 13F.
La vraie conviction est venue des fonds qui la détenaient déjà. Hillhouse a augmenté sa participation de 1 254% pour atteindre 2,49 millions d'actions valant 268 millions de dollars. Cela a fait d'Alibaba sa deuxième plus grande position, représentant 17,4% des 1,54 milliard de dollars d'actions américaines que sa déclaration 13F liste. Carrhae Capital, qui gère 6,1 milliards de dollars, a plus que triplé ses actions pour atteindre 1,59 million, d'une valeur de 171 millions de dollars et représentant 10,9% de ses actions déclarées en 13F. Il détenait également des options d'achat d'une valeur notionnelle de 183 millions de dollars. La filiale hongkongaise de Taikang Asset Management a ajouté 23%, pour atteindre 307 000 actions, soit 2,9% des 1,12 milliard de dollars d'actions américaines que sa déclaration 13F liste. Une déclaration 13F ne montre que les actions cotées aux États-Unis, donc toute action Alibaba que ces fonds détiennent à Hong Kong n'est pas comptabilisée.
Hillhouse aime encore plus le rival moins cher
La première position de Hillhouse est PDD, représentant 22,5% de ses actions déclarées en 13F après avoir augmenté son nombre d'actions de 789% pour atteindre 4,45 millions, d'une valeur de 347 millions de dollars. Taikang a également ajouté 15% à sa position sur PDD. PDD n'a perdu que 0,7% depuis le 30 septembre, et à environ 7 fois les bénéfices anticipés, il est encore moins cher qu'Alibaba.
Il ne verse pas non plus d'argent dans des centres de données. Les investissements de PDD représentaient 0,3% de ses revenus 2025, tandis que ceux d'Alibaba ont presque quadruplé en deux ans, pour atteindre 126,1 milliards de RMB pour l'exercice se terminant en mars 2026. Le problème de PDD est la croissance : le marketing en ligne, qui représente environ la moitié de ses revenus, n'a augmenté que de 3% au deuxième trimestre. Ce ralentissement, ajouté à la lutte de Temu avec l'Europe concernant les colis bon marché, est la raison pour laquelle il se négocie à 7 fois les bénéfices. PDD publie également ses résultats cette semaine, et la croissance de ses revenus publicitaires est le chiffre à surveiller.
Bon marché, si le rebond se matérialise
Alibaba a besoin que ses bénéfices rebondissent. Le BPA normalisé a chuté de 59% pour l'exercice 2026 (l'année se terminant en mars), à 26,80 RMB par ADS, alors qu'Alibaba dépensait pour le commerce rapide et l'IA. Les analystes s'attendent à ce qu'il augmente d'environ 65% pour l'exercice 2027 et atteigne 61,65 RMB pour l'exercice 2028, proche du niveau de l'exercice 2024 :
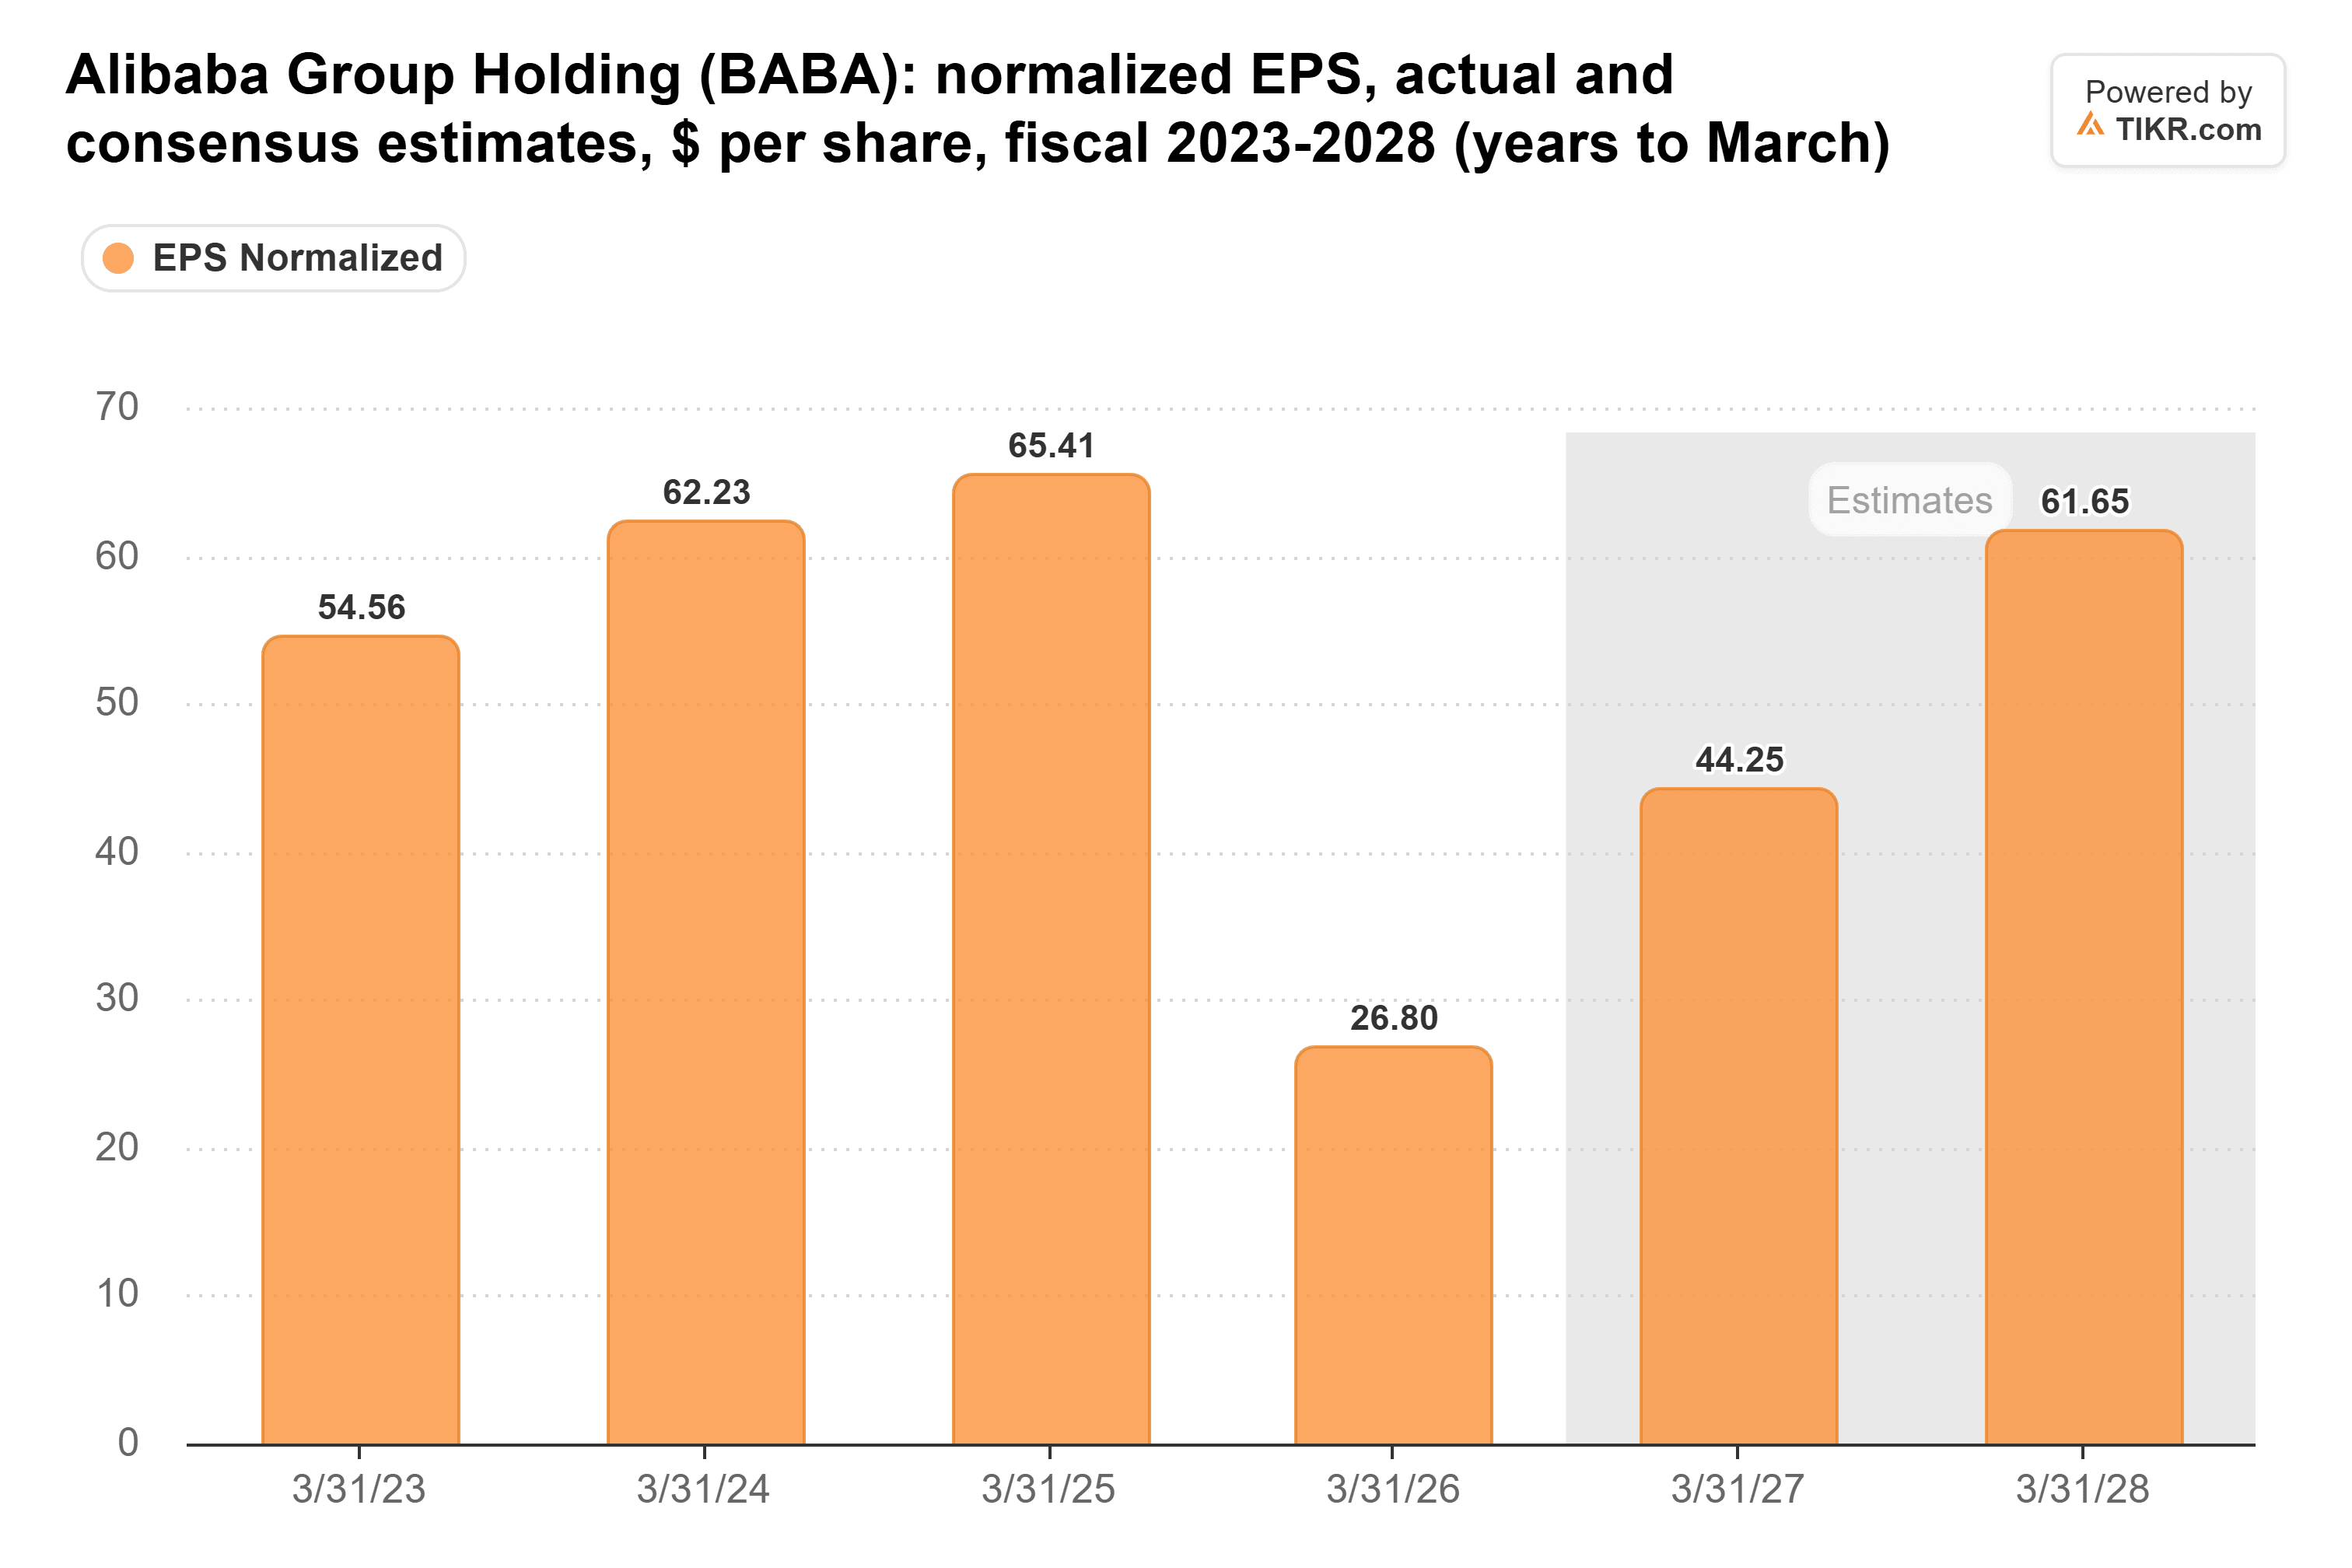
Ce rebond doit se produire alors que les dépenses continuent d'augmenter : le consensus prévoit des investissements de 198,4 milliards de RMB pour l'exercice 2027. Et Alibaba a manqué les estimations de BPA ajusté des analystes cinq trimestres consécutifs.
Le marché ne paie pas encore pour ce rebond. Alibaba se négocie à 11 fois les bénéfices anticipés, en dessous de sa moyenne quinquennale de 13x et loin des 25x atteints en janvier :
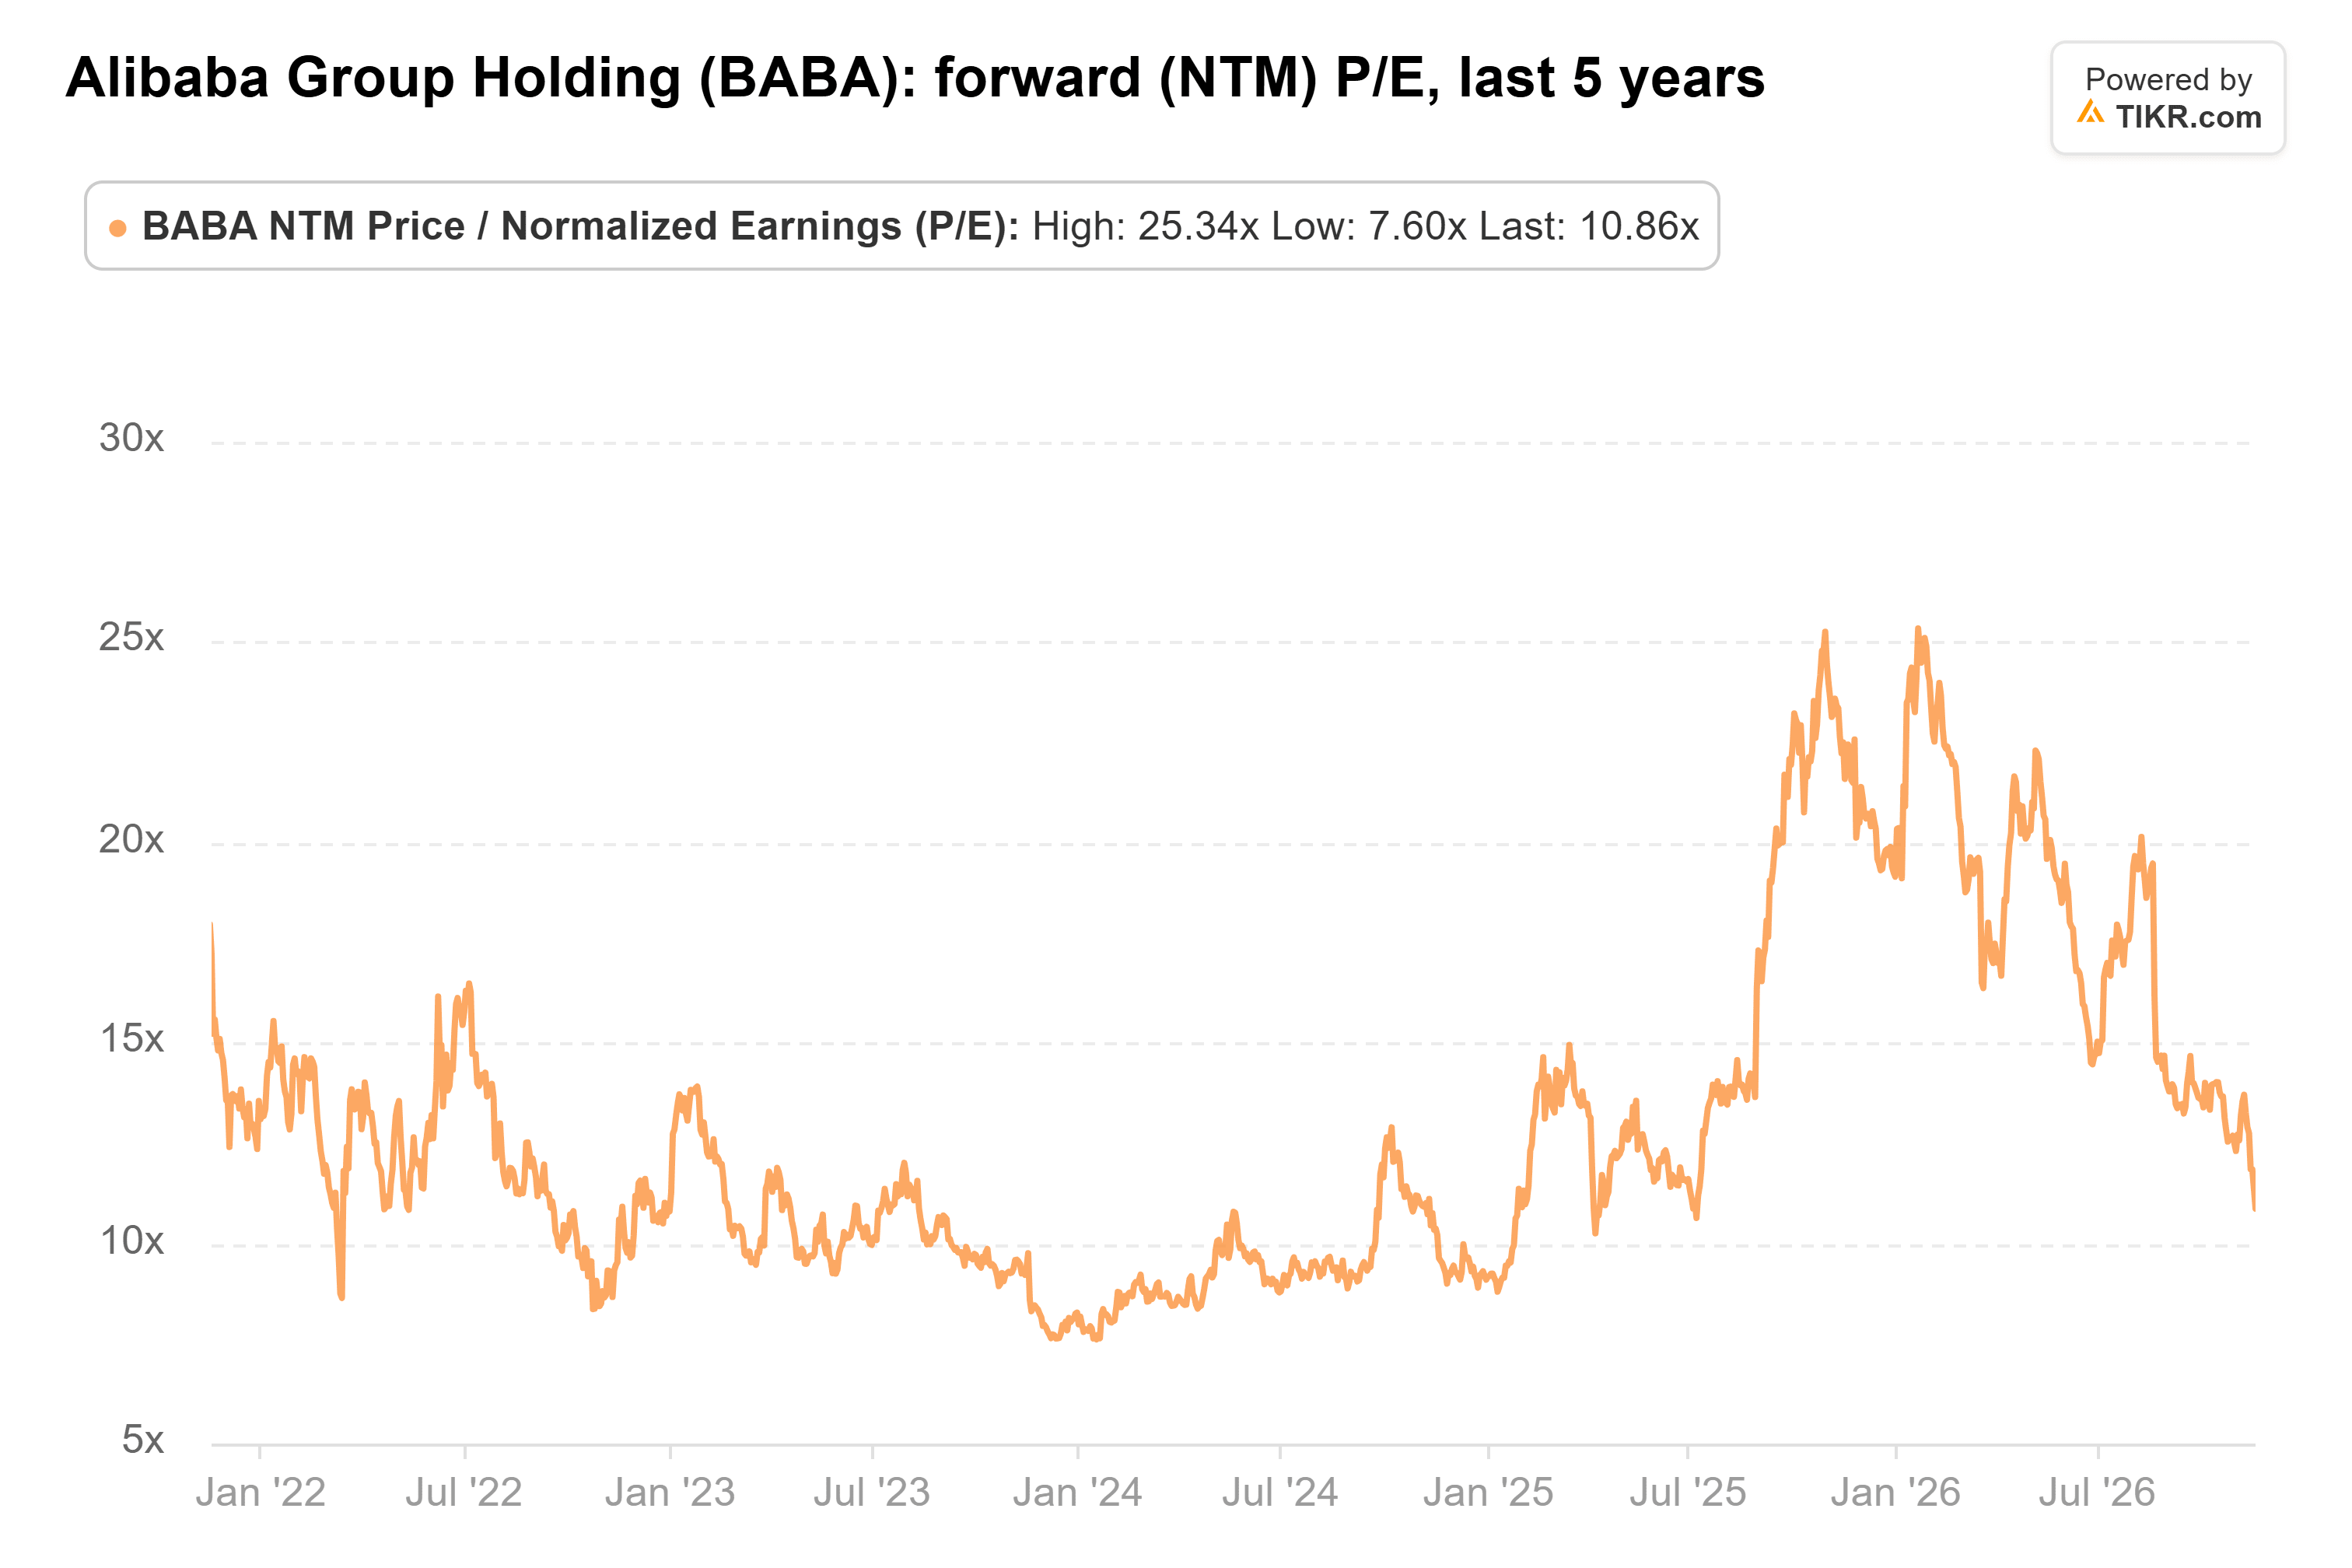
(Il reste bien au-dessus de son plus bas de 7,6x de janvier 2024, cependant.)
Les analystes sont bien plus optimistes que le marché. L'objectif de prix moyen de 185 $ de 41 analystes se situe 113% au-dessus du dernier cours de clôture, même après que l'objectif consensuel a glissé d'environ 12% au cours de l'année écoulée alors que l'action perdait 45% :
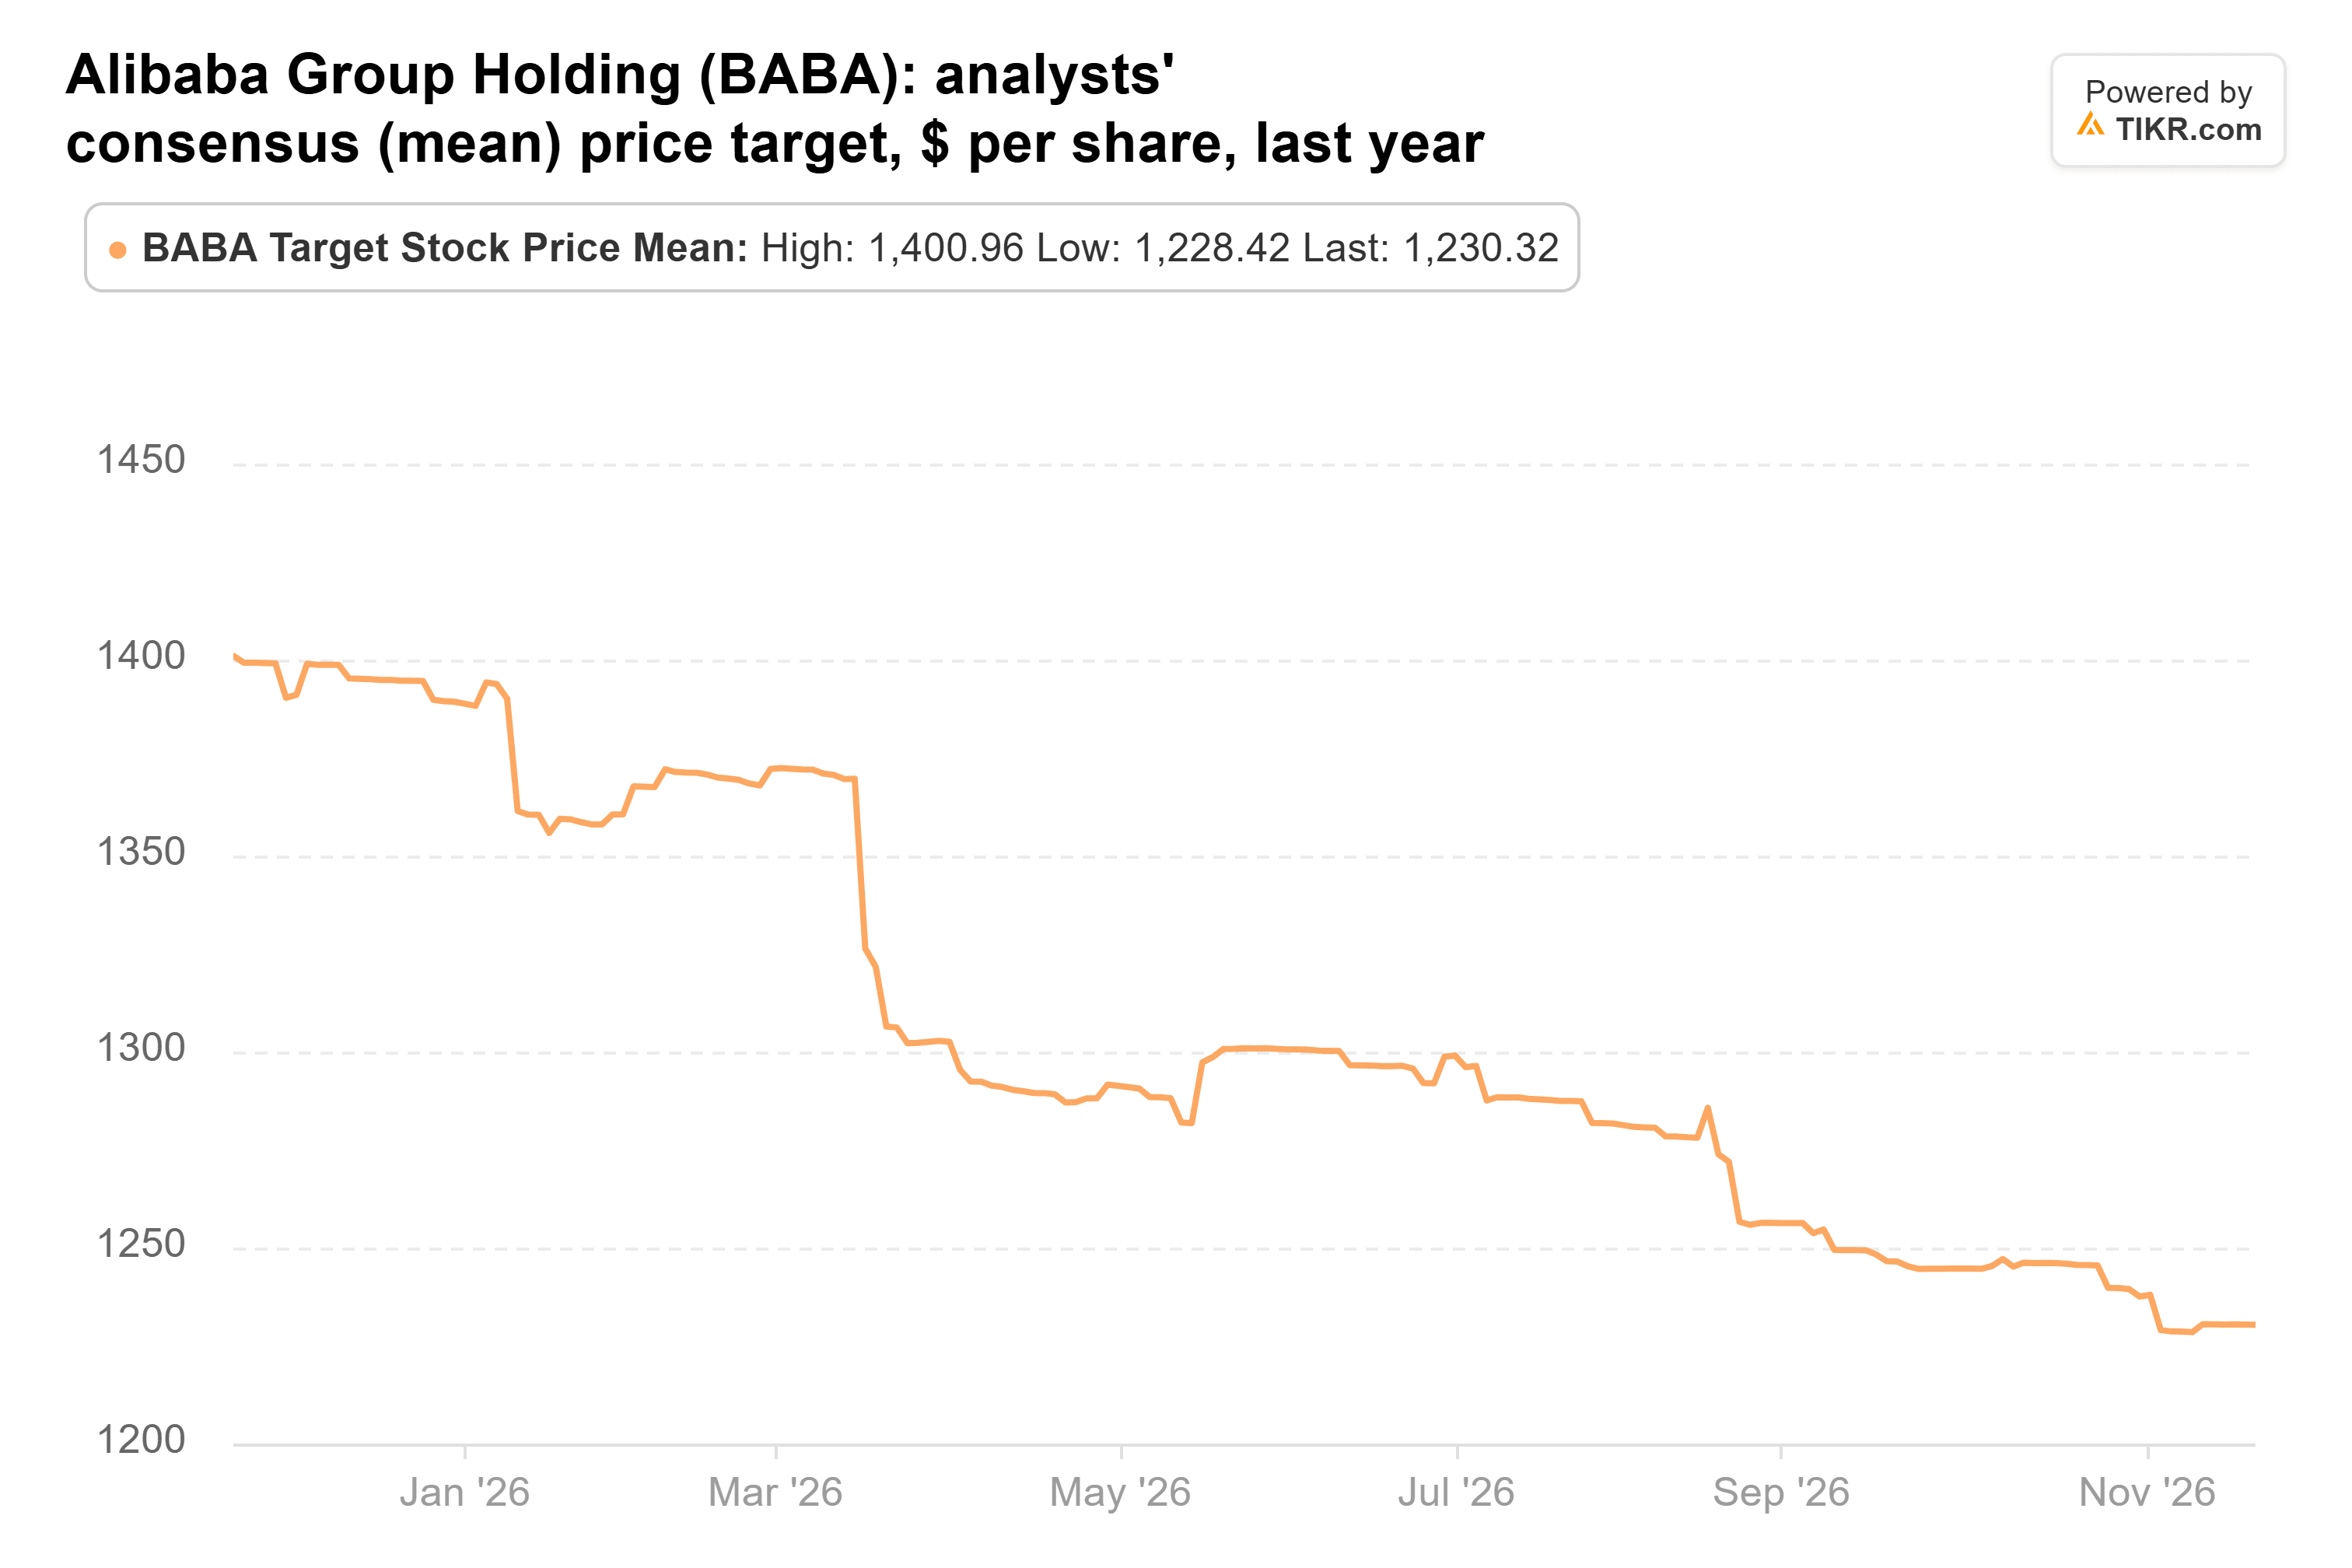
Selon mes calculs, cet objectif représente environ 20 fois le BPA consensuel pour l'exercice 2028, bien au-dessus de la moyenne quinquennale de 13x de l'action. Ainsi, la majeure partie de cette hausse potentielle devrait provenir d'investisseurs acceptant de payer un multiple plus élevé, en plus du rebond des bénéfices lui-même.
J'attendrais le rapport
Les restrictions américaines sur les puces sont l'autre risque. Elles ont déjà fait chuter l'action ce mois-ci alors que Washington prépare des limites à l'accès des entreprises chinoises d'IA aux puces avancées à l'étranger.
À 11x, Alibaba n'est que légèrement moins cher que d'habitude. Les acheteurs à ce prix comptent sur une augmentation de 65% des bénéfices d'une entreprise qui continue de les manquer, donc je préférerais voir le rapport d'abord. Les fonds sont peut-être simplement en avance : les revenus du cloud ont augmenté de 45% au trimestre de juin, et sa marge EBITA ajustée est passée à 11,6% contre 7,2% un an plus tôt.
Ce qui en ferait un achat : le rapport de cette semaine montre que cette marge continue de grimper, que la perte des Laboratoires et Applications d'IA se réduit par rapport aux 13,9 milliards de RMB de juin, et que la trésorerie disponible est meilleure que la sortie de 44,7 milliards de RMB du trimestre de juin. Alors Alibaba a la possibilité de retrouver son multiple habituel. Sinon, les prochaines déclarations 13F des fonds, attendues à la mi-février, montreront qui est resté.
Alors, quelle est la vraie valeur de l'action Alibaba ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Alibaba. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alibaba gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !