

Points clés
- Le Family Office Duquesne de Stanley Druckenmiller a augmenté sa position sur Amazon de 43 % au troisième trimestre, pour atteindre 772 600 actions d'une valeur de 192 millions de dollars au 30 septembre. Il détenait également des options d'achat (calls) d'une valeur notionnelle de 114 millions de dollars.
- Les chiffres de TIKR confortent ce pari : les analystes anticipent que le BPA normalisé d'Amazon va presque doubler entre 2025 et 2028, et son PER forward se situe près d'un plus bas sur cinq ans.
- Le risque est la trésorerie : le flux de trésorerie disponible d'Amazon était une sortie de 42,4 milliards de dollars sur les douze mois clos au 30 septembre, alors qu'il dépense environ 220 milliards de dollars en investissements cette année.
- Le plan de dépenses 2027 d'Amazon est attendu avec ses résultats du quatrième trimestre début février, et ce sera le prochain test.
Stanley Druckenmiller a fait d'Amazon (AMZN) une part plus importante de son portefeuille au dernier trimestre.
Son 13F pour le Family Office Duquesne au trimestre clos le 30 septembre, déposé le 16 novembre, montre 772 600 actions Amazon d'une valeur de 192 millions de dollars à la clôture du trimestre. Cela représente 43 % d'actions de plus que le trimestre précédent.
Une position parmi les trois premières, avec des calls en plus
Cela fait d'Amazon 4,6 % des 4,15 milliards de dollars d'actions américaines dans le 13F de Duquesne, et sa troisième plus grande position sur 60. Druckenmiller détenait également des options d'achat (calls) sur Amazon d'une valeur notionnelle de 114 millions de dollars au 30 septembre, ce qui lui donne une deuxième façon de profiter si le cours monte. Un 13F ne montre que ce qu'un fonds détenait le dernier jour du trimestre, donc il ne peut pas nous dire quand il a ajouté, à quel prix, ou pourquoi. L'action Amazon est en hausse de 4 % par rapport à son cours du 30 septembre jusqu'à la dernière clôture. Ce n'est pas le rendement de Duquesne, puisque nous ne savons pas à quel prix il a acheté ou s'il détient encore toutes les actions.
TIKR suit 62 analystes sur Amazon. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Amazon, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Amazon
AWS continue d'accélérer
Amazon a publié un troisième trimestre solide le 29 octobre. Les ventes d'AWS ont augmenté de 39,3 % pour atteindre 46,0 milliards de dollars, la croissance la plus rapide de l'unité cloud en près de cinq ans. Le résultat d'exploitation GAAP d'Amazon a bondi à 28,1 milliards de dollars contre 17,4 milliards, pour une marge opérationnelle record de 13,9 %. La direction a également indiqué que le carnet de commandes d'AWS s'élevait à 578 milliards de dollars lors de la conférence téléphonique.
Les analystes anticipent que le BPA normalisé d'Amazon va presque doubler, passant de 7,17 $ en 2025 à 14,07 $ en 2028 :

2027 est l'étape lente dans cette ascension, à 10,93 $ contre 9,60 $ pour 2026, avant le grand bond en 2028. Avec AWS qui accélère pour un autre trimestre, je ne vois pas grand-chose dans le rapport du troisième trimestre qui devrait faire baisser ces estimations. Le PDG d'AWS, Matt Garman, a déclaré ce mois-ci dans Sources avec Alex Heath que la demande "dépasse de loin l'offre". Il s'attend également à ce qu'AWS manque de capacité pour les deux prochaines années.
Les investisseurs paient moins cher pour ces bénéfices
Amazon se négocie à 25 fois les bénéfices forward, près du bas de sa fourchette sur les cinq dernières années :

C'est environ la moitié de sa moyenne sur cinq ans de 48x, et juste au-dessus du plus bas de 23x atteint le 30 octobre, le lendemain de la publication du rapport du troisième trimestre. L'action se situe à 10 % en dessous de son plus haut sur 52 semaines.
Wall Street voit une marge de progression. L'objectif consensuel est de 326 $ selon 62 analystes, soit 26 % au-dessus du dernier cours, en hausse par rapport à 293 $ il y a un an :
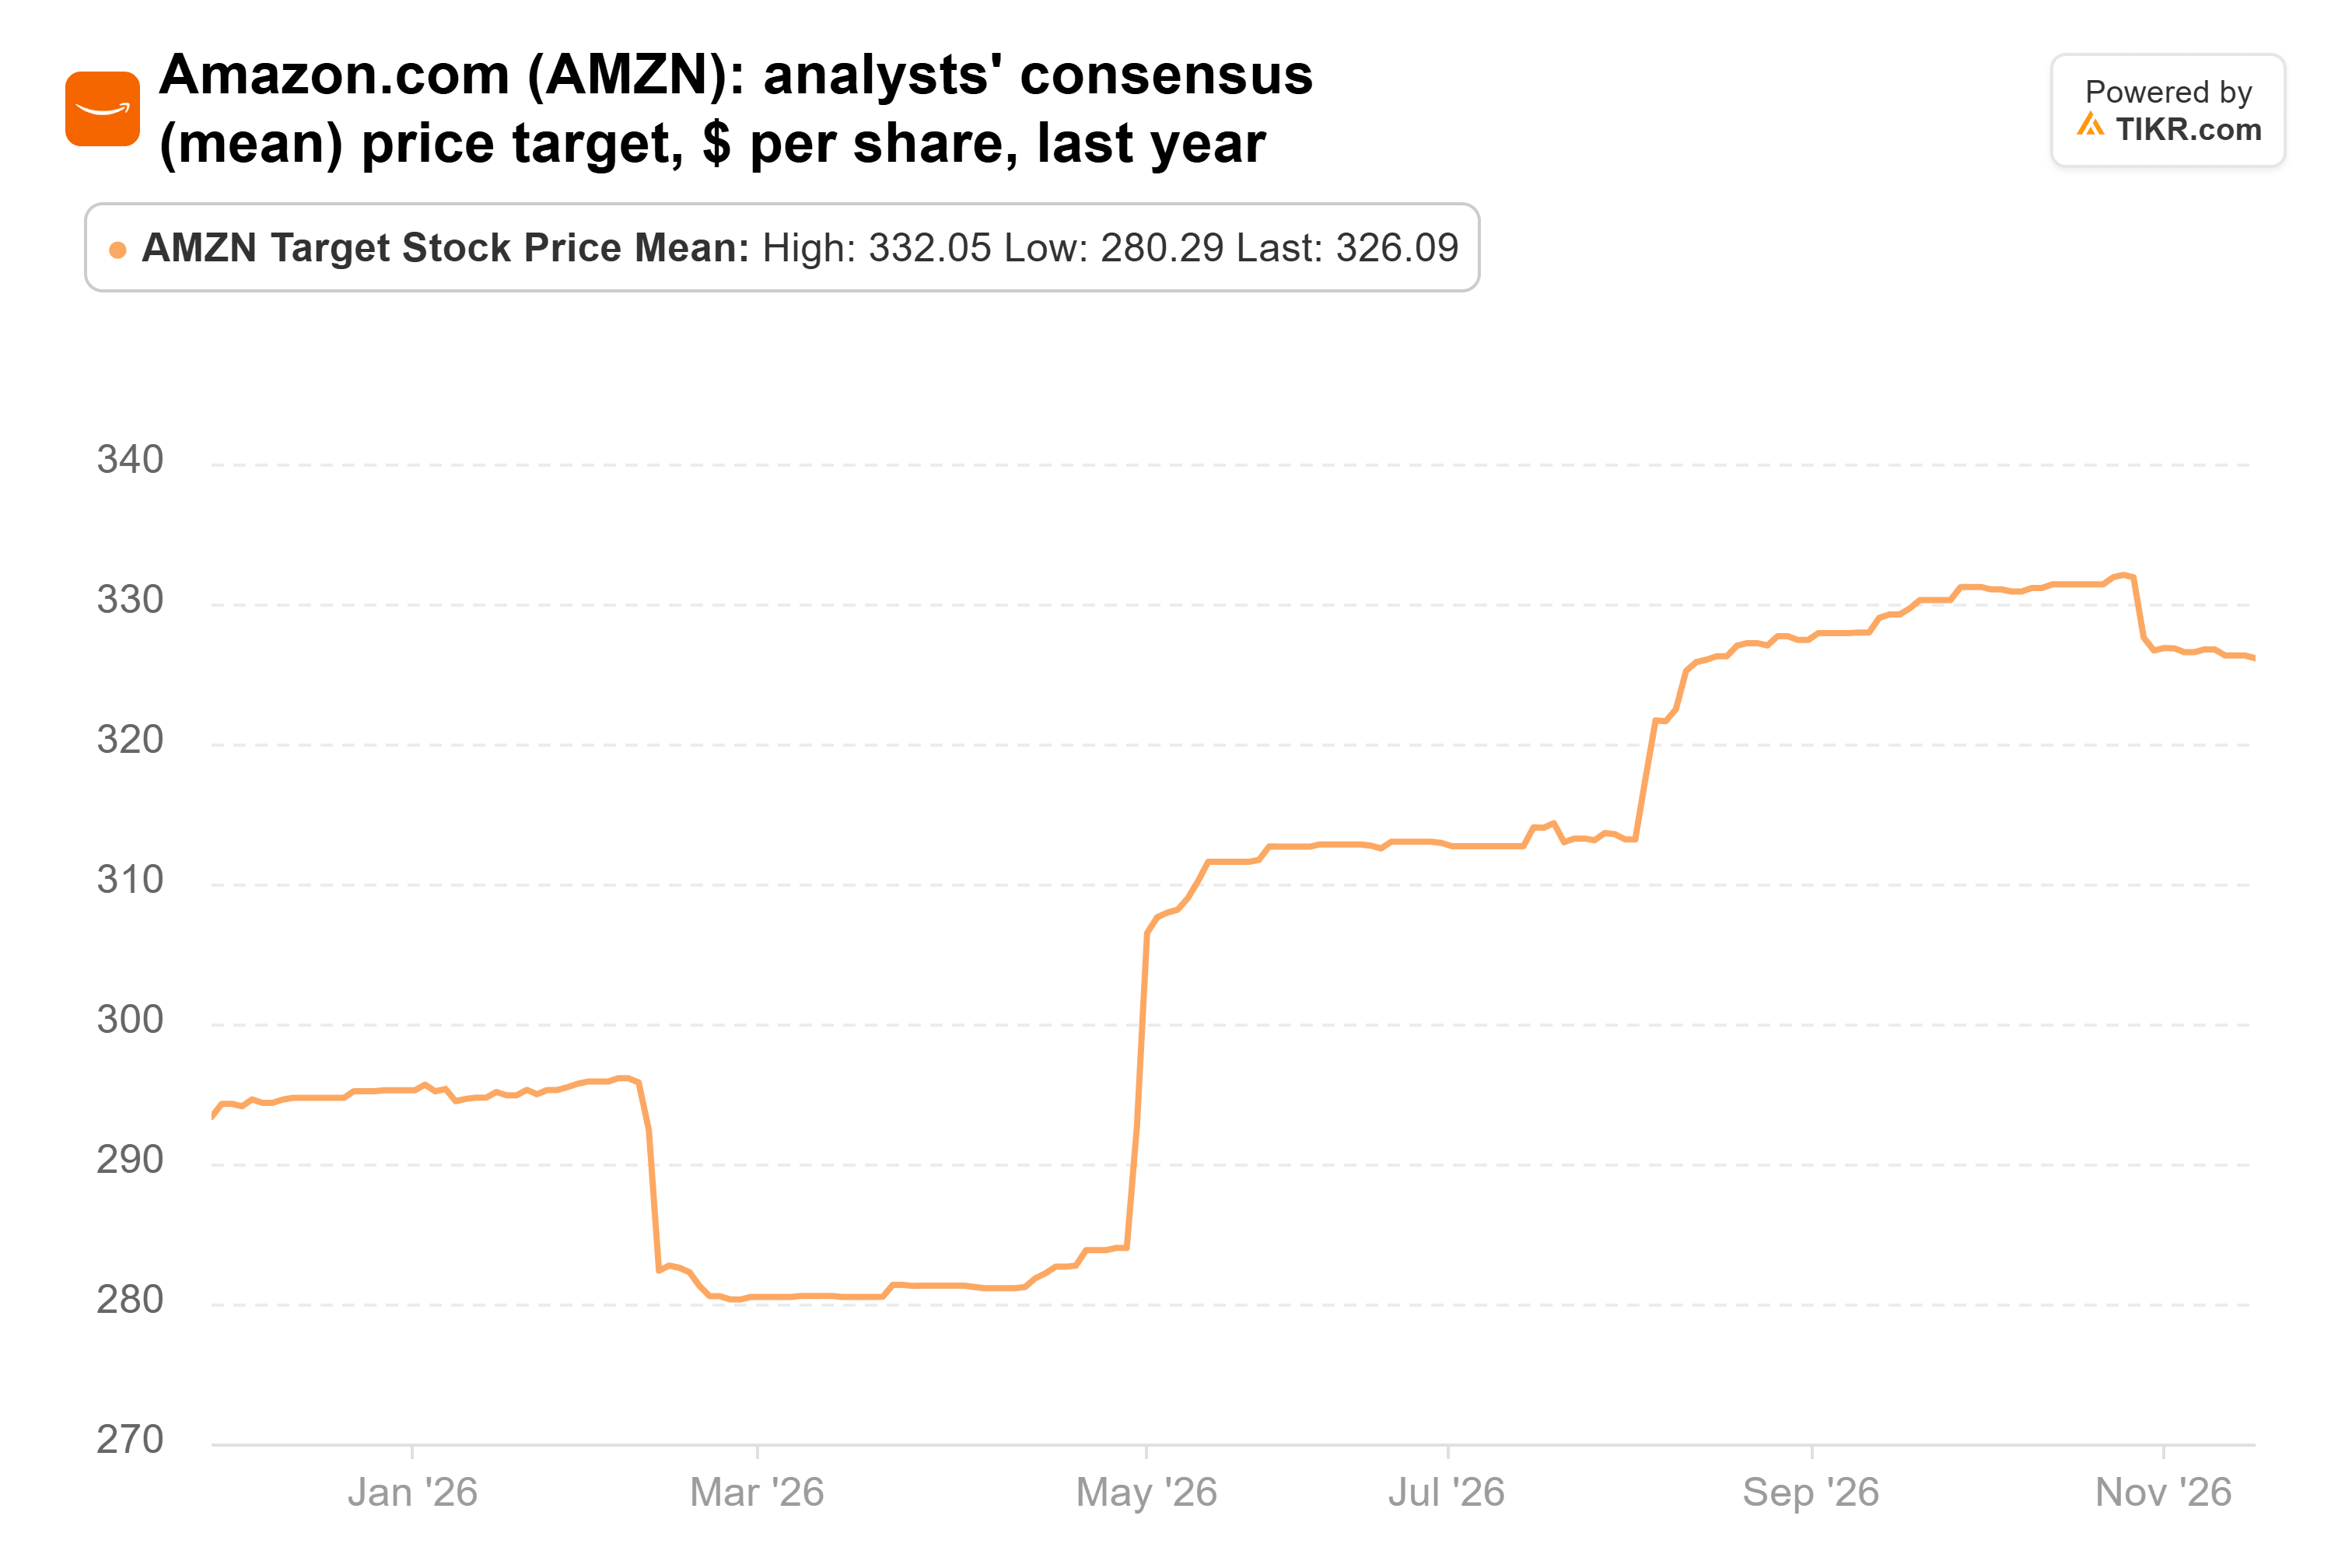
Les objectifs individuels vont de 230 $ à 405 $. Selon mes calculs, le consensus de 326 $ représente environ 23 fois les estimations de BPA pour 2028, légèrement en dessous du multiple actuel. Il n'a donc pas besoin d'une revalorisation, seulement que les estimations se maintiennent.
La trésorerie est le prix de la construction
Amazon prévoit environ 220 milliards de dollars de dépenses d'investissement cette année. Son flux de trésorerie disponible était une sortie de 42,4 milliards de dollars sur les douze mois clos au 30 septembre, contre une entrée un an plus tôt. Avant le rapport du troisième trimestre, les analystes ne s'attendaient pas à ce que le flux de trésorerie disponible redevienne positif avant 2028, donc on demande aux investisseurs d'attendre.
Même ainsi, je pense que les chiffres confortent Druckenmiller. L'activité cloud d'Amazon croît plus vite qu'elle ne l'a fait depuis des années, et les investisseurs paient près du multiple le plus bas des cinq dernières années pour cela. À ce prix, attendre jusqu'en 2028 pour la trésorerie semble un compromis acceptable.
Le prochain test viendra avec les résultats du quatrième trimestre début février, lorsque Amazon devrait présenter son plan de dépenses pour 2027. Avant le rapport d'octobre, les analystes tablaient sur des investissements de 278,2 milliards de dollars en 2027. Un plan à ce niveau ou en dessous, avec une croissance d'AWS se maintenant autour de 39 %, maintiendrait le retournement de trésorerie de 2028 sur les rails. Et le prochain 13F de Duquesne, attendu à la mi-février, montrera si Druckenmiller a continué à ajouter.
Alors, quelle est la valeur réelle de l'action Amazon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Amazon. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


