Points clés
- Snowflake a chuté de 12% la semaine dernière alors que le thème d'investissement IA s'est vendu, sans que la société elle-même n'annonce de mauvaise nouvelle.
- Matthew Hedberg de RBC a placé Snowflake parmi les rares entreprises de logiciels qu'il voit bénéficier d'une réelle accélération grâce à l'IA, aux côtés de Cloudflare et CrowdStrike.
- UBS et BofA ont abaissé leurs objectifs de cours mais ont maintenu leurs recommandations d'Achat, et Oppenheimer et Morgan Stanley anticipent un dépassement des revenus produits lorsque Snowflake publiera ses résultats le 2 décembre.
- L'action est devenue moins chère alors que les estimations de bénéfices ont augmenté, elle semble donc un achat avant la publication, à condition que la marge brute des produits se maintienne à 74%.
Snowflake (SNOW) a perdu 12% la semaine dernière, et la société n'a rien annoncé pour le justifier. L'ensemble du thème d'investissement IA s'est vendu, mené par les fabricants de puces, et le Nasdaq 100 a chuté de 10%. L'introduction en bourse d'Anthropic a été valorisée plus haut que prévu, mais cela n'a pas renversé la tendance jeudi.
C'est une semaine difficile pour une action qu'un analyste venait tout juste de placer dans le premier rang de l'IA. Le 17 novembre, Matthew Hedberg, analyste logiciel chez RBC Capital Markets, s'est entretenu avec Dan Nathan sur le podcast RiskReversal au sujet des actions du secteur logiciel et des inquiétudes du marché concernant l'IA. Il a déclaré avoir « vu un leadership clair de l'IA chez cinq ou six noms que je suis où il y a une réelle accélération. » Snowflake figurait sur sa liste, aux côtés de Datadog (DDOG), Cloudflare (NET), CrowdStrike (CRWD) et Palo Alto.
TIKR suit 51 analystes sur Snowflake. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Snowflake, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Snowflake
Personne ne l'a déclassée
Les seules nouvelles concernant Snowflake cette semaine sont venues des analystes, et tous ont maintenu leurs recommandations d'Achat. UBS a abaissé son objectif à 450 $ contre 500 $ le 18 novembre. BofA a abaissé son objectif à 400 $ contre 470 $ le 20 novembre, affirmant que les tendances de la demande restaient solides. Également le 18 novembre, Oppenheimer et Morgan Stanley ont déclaré que Snowflake devrait dépasser ses prévisions de revenus produits pour le troisième trimestre fiscal.
Les investisseurs sont nerveux à cause de Datadog, qui facture également à l'utilisation. Ses revenus du troisième trimestre ont augmenté de 35% pour atteindre 1,20 milliard de dollars. Ensuite, elle a donné des prévisions pour le quatrième trimestre de 1,19 à 1,20 milliard de dollars, soit à peu près stables par rapport au troisième trimestre, après que son plus gros client, une entreprise d'IA, ait réduit son utilisation. L'action de Datadog a également chuté de 15% la semaine dernière. Mais il s'agissait d'un seul client, et aucun client individuel de Snowflake ne représente même 10% de ses revenus.
Ce que le 2 décembre doit montrer
Snowflake publie ses résultats après la clôture le 2 décembre. Elle a donné des prévisions de revenus produits de 1,588 à 1,593 milliard de dollars, en hausse de 37% à 38%. Le trimestre dernier, les revenus produits ont augmenté de 37% pour atteindre 1,49 milliard de dollars, et la croissance s'est accélérée pour le troisième trimestre consécutif. La rétention nette des revenus s'est maintenue à 126%. Les analystes s'attendent à un ralentissement de la croissance après cette année :
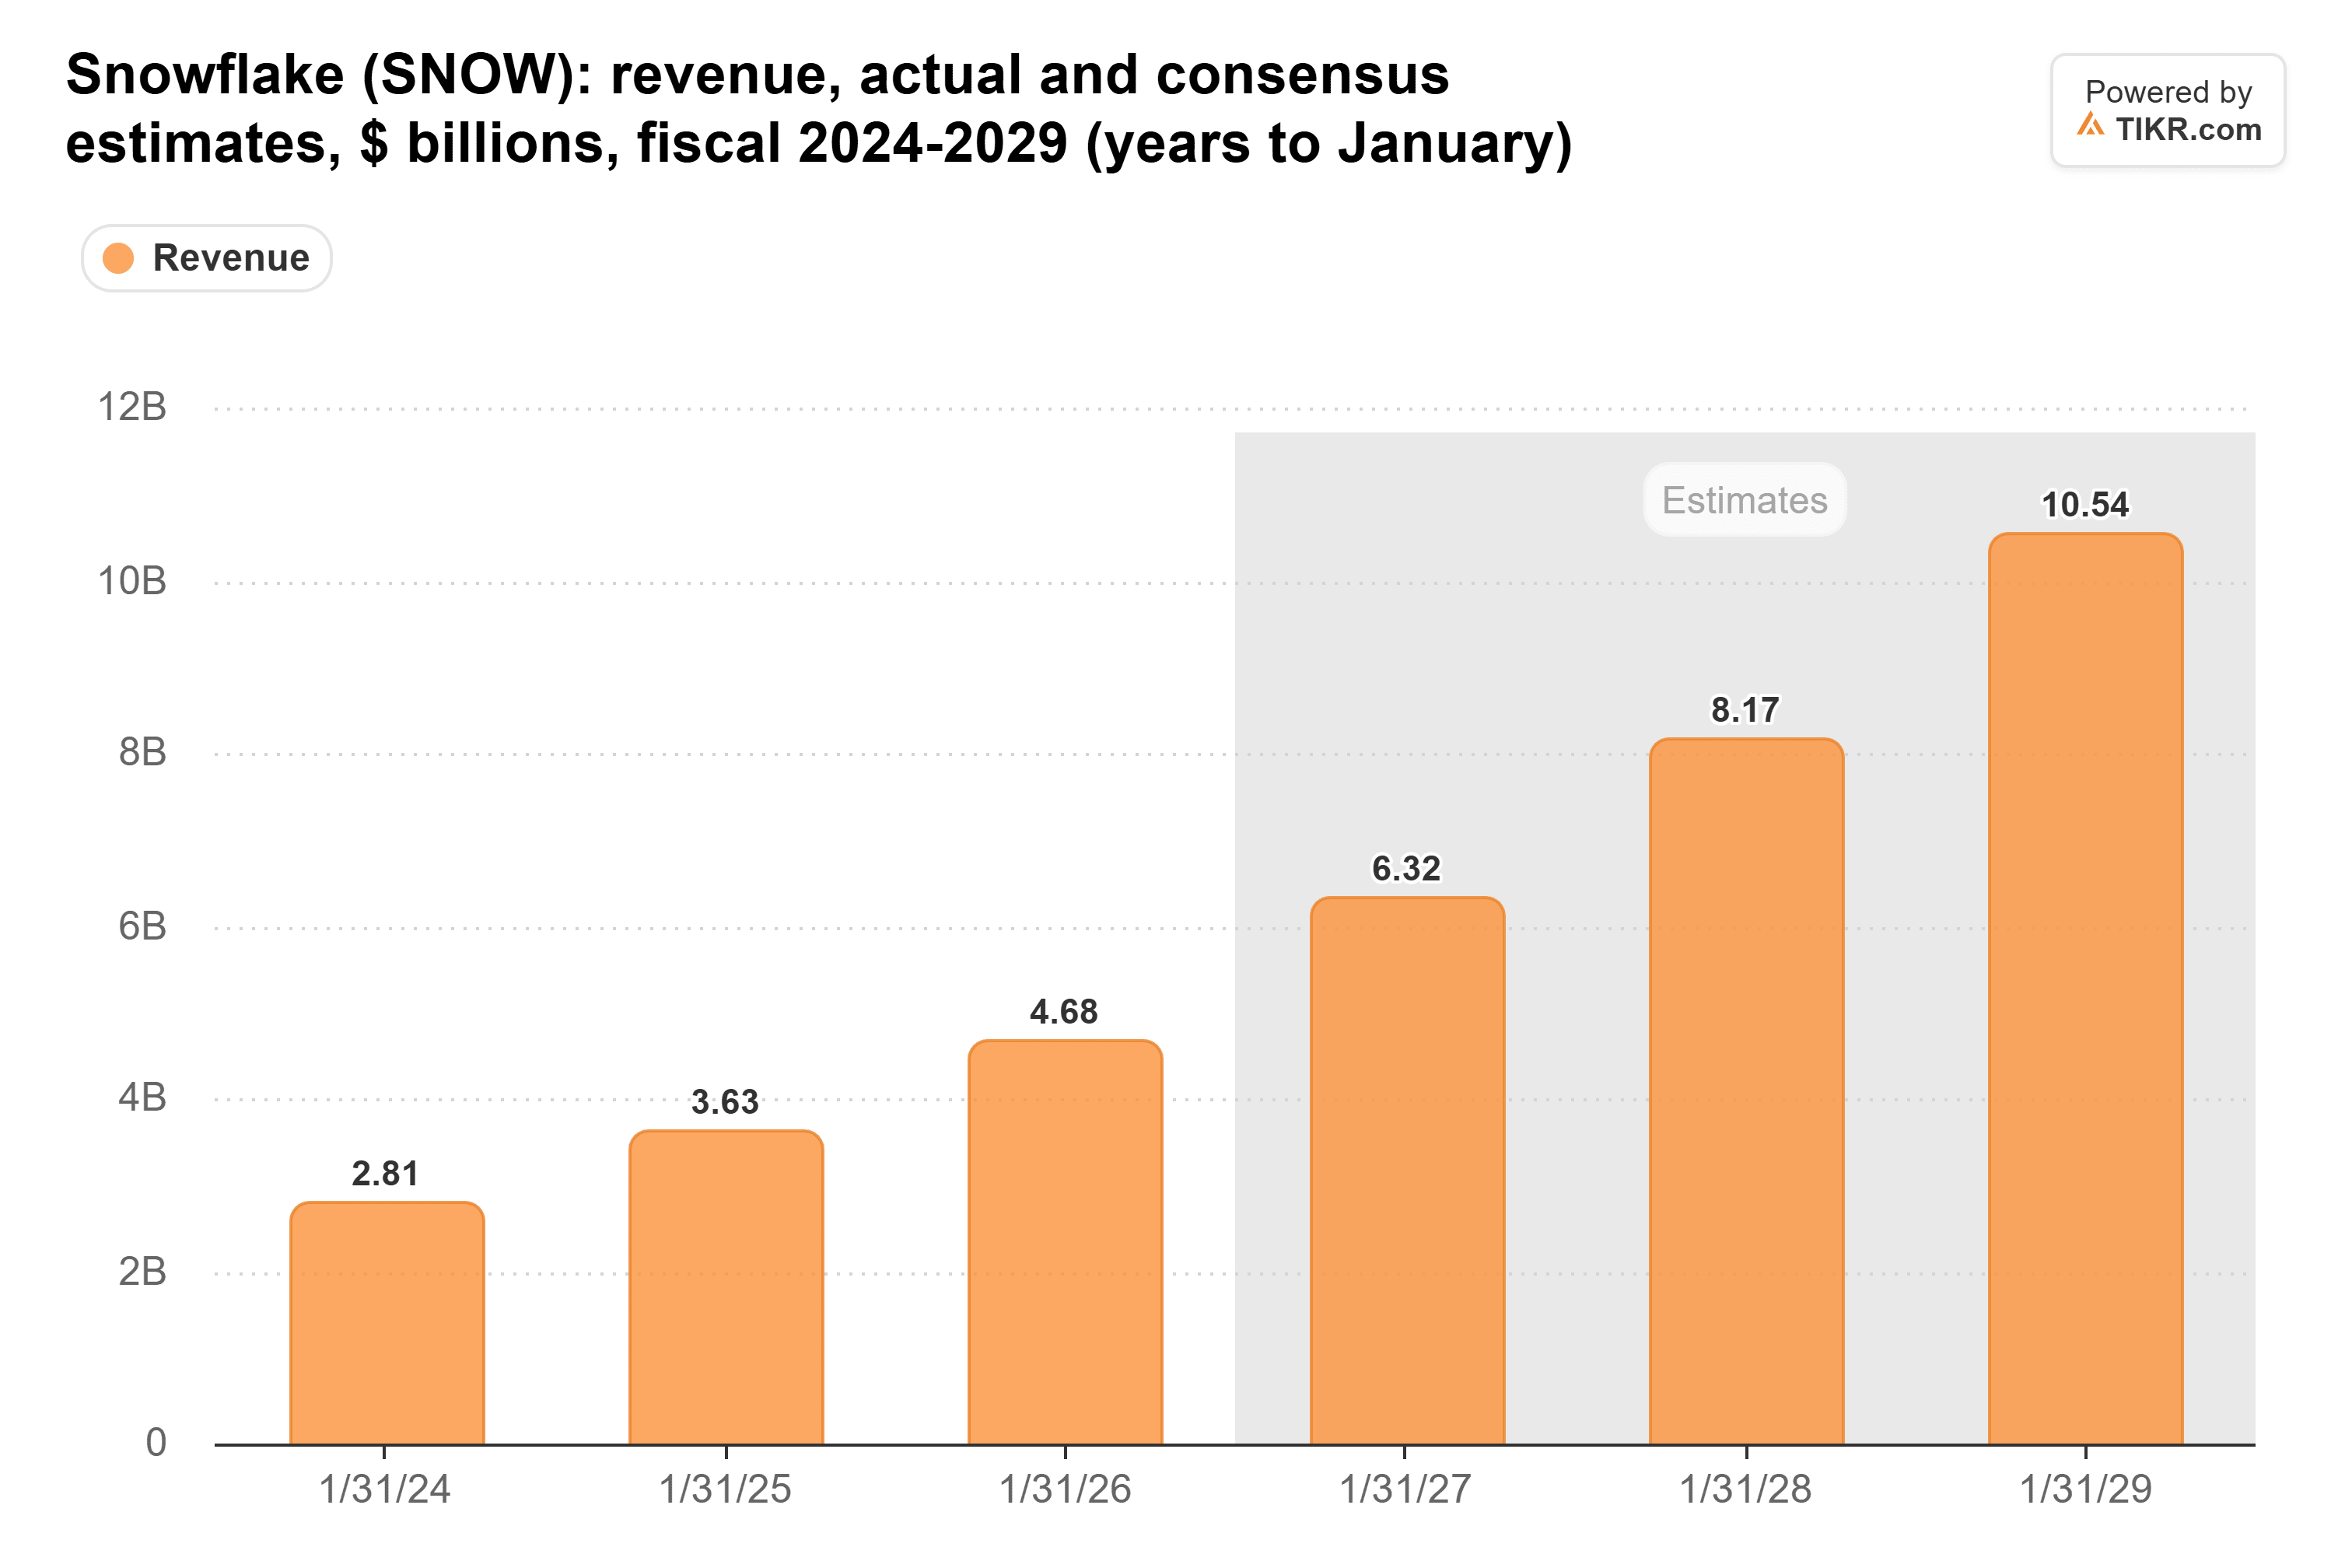
Les analystes attendent 6,32 milliards de dollars de revenus pour l'année se terminant en janvier 2027, en hausse de 35%, puis une croissance de 29% pour chacune des deux années suivantes. Rien dans les notes des analystes de cette semaine ne suggère que ces chiffres vont être revus à la baisse.
CrowdStrike publie ses résultats le 1er décembre, ce qui donne donc un premier aperçu de la liste de Hedberg. Le trimestre dernier, son ARR net nouveau a bondi de 51% pour atteindre un record de 332,8 millions de dollars. Cloudflare, également sur sa liste, montre ce que peut coûter une croissance rapide de l'IA. Ses revenus du troisième trimestre ont augmenté de 39%, leur croissance la plus rapide depuis près de quatre ans, mais sa marge brute GAAP est tombée à 71,2% contre 74,0%.
Snowflake présente le même risque. Sa marge brute des produits non-GAAP est tombée à 74,7% le trimestre dernier contre 76,4% un an plus tôt. La direction a également abaissé ses prévisions annuelles pour cette marge à 74% contre 75%, car une plus grande partie de l'activité provient des charges de travail d'IA.
La baisse s'accompagne d'une décote
Snowflake se négociait à environ 101 fois les bénéfices futurs avant la chute de vendredi. C'est moins que les 115x lorsque Evercore ISI a relevé son objectif une semaine plus tôt, et bien en dessous de sa moyenne sur trois ans de 165x. Au cours des 90 derniers jours, les analystes ont relevé leur estimation de BPA normalisé pour l'année se terminant en janvier 2027 à 2,23 $ contre 1,94 $, et pour l'année suivante à 3,06 $ contre 2,70 $.
Conclusion : j'achèterais cette baisse avant le 2 décembre. L'action est devenue moins chère alors que les estimations ont augmenté, et rien n'a changé au sein de l'entreprise.
Le rapport doit montrer trois choses. Les revenus produits devraient dépasser le haut de la fourchette des prévisions à 1,593 milliard de dollars. La marge brute des produits devrait être de 74% ou plus. Et les prévisions pour le quatrième trimestre devraient dépasser les quelque 1,65 milliard de dollars que les perspectives annuelles impliquent. Si la marge tombe en dessous de 74%, la chute de cette semaine n'est peut-être pas la dernière.
Alors, quelle est la valeur réelle de l'action Snowflake ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Snowflake pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Snowflake gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !