


Points clés
- Jason Calacanis affirme qu'il faudrait 20 millions de véhicules robotaxis effectuant plus de 20 courses par jour pour atteindre 3 à 4 % des courses mondiales, alors qu'un chroniqueur de Reuters évoque l'idée qu'Alphabet achète Uber pour renforcer Waymo.
- Ce calcul laisse à Uber des années de volume de courses, ce qui rend son réseau mondial plus précieux pour Alphabet ou Tesla en tant qu'acquisition qu'en tant que concurrent à battre.
- Uber a généré 9,76 milliards de dollars de flux de trésorerie disponible en 2025, et les analystes s'attendent à ce que son bénéfice par action plus que double entre 2025 et 2028.
- À 17 fois les bénéfices futurs, Uber se négocie bien en dessous de sa moyenne triennale de 25x, et la volonté d'Elon Musk que le Cybercab de Tesla gère ses propres courses constitue le principal risque.
Les rumeurs de rachat s'intensifient autour d'Uber Technologies (UBER).
Le 10 novembre, Jennifer Saba, chroniqueuse pour Reuters Breakingviews, a avancé que Alphabet (GOOG) pourrait acheter Uber et associer son réseau de courses aux voitures autonomes de Waymo. Jason Calacanis, un investisseur précoce d'Uber qui détient toujours l'action, a répondu sur X le 13 novembre que « la consolidation arrive dans le secteur de l'autonomie », et a cité Tesla (TSLA) parmi les entreprises qui pourraient faire l'acquisition. Uber a clôturé à 69,69 $ ce jour-là, en hausse de 0,82 %.
Puis il a fait le calcul : « Il faudra 20 millions de véhicules autonomes effectuant 20+ courses par jour pour atteindre 3-4 % des courses mondiales. »
Cela fait beaucoup de robots.
TIKR suit 50 analystes sur Uber. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Uber, ainsi que les prévisions de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Uber
Vingt millions de robotaxis, c'est encore loin
Vingt millions de voitures faisant 20 courses chacune représentent 400 millions de courses par jour. Uber a traité 13,6 milliards de trajets en 2025, en comptant les courses et les livraisons, soit environ 37 millions par jour. Ainsi, les 3 à 4 % de Calacanis nécessiteraient plus de 10 fois le volume quotidien total d'Uber.
Les flottes en sont loin. Calacanis estime que Tesla atteindra 250 000 robotaxis en 2027, 500 000 en 2028 et 1 million en 2029. Même 1 million de voitures faisant 20 courses par jour ne représente qu'environ un vingtième de ses 3 à 4 %. Waymo prévoit d'avoir 20 000 voitures d'ici fin 2027, selon Semafor. Et sur la propre plateforme d'Uber, les courses autonomes représentent encore moins de 0,5 % des trajets, a déclaré la direction lors de sa conférence téléphonique du deuxième trimestre.
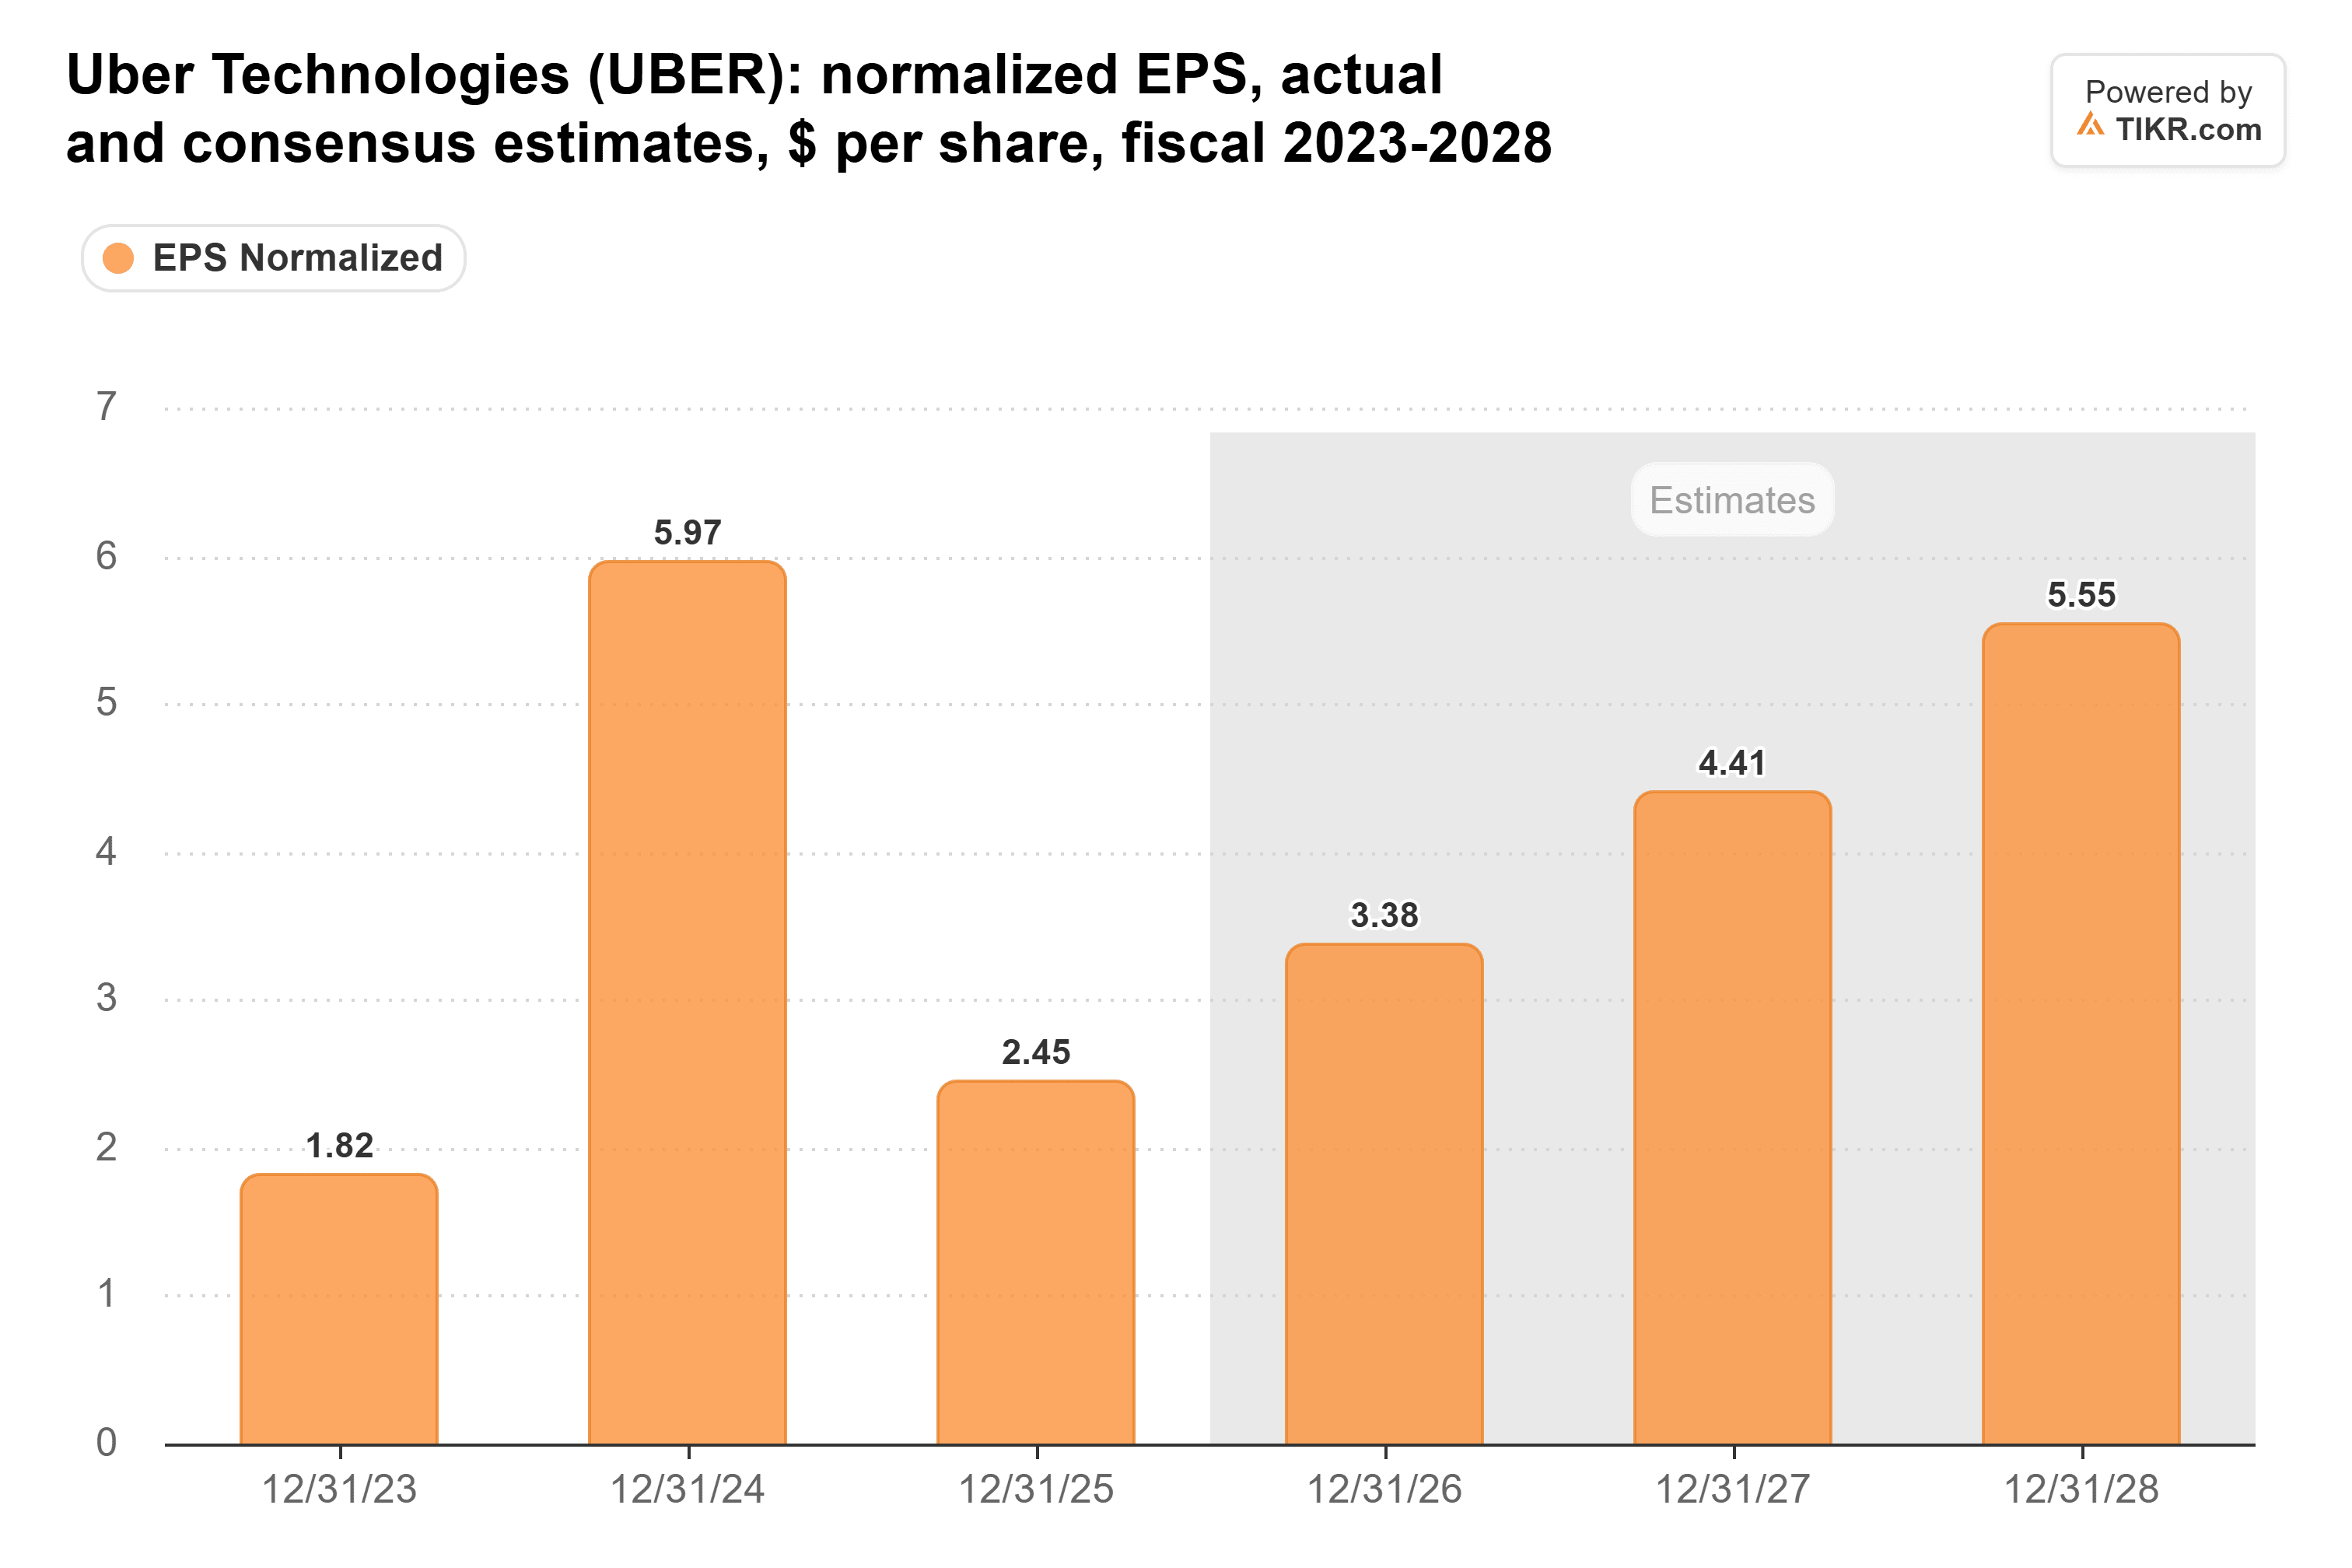
Wall Street ne s'attend pas non plus à ce que les robotaxis grignotent rapidement les bénéfices d'Uber. Les analystes s'attendent à ce que le BPA normalisé plus que double, passant de 2,45 $ en 2025 à 5,55 $ en 2028 :
Le réseau est la partie rare
Calacanis soutient également que le logiciel de conduite lui-même devient facile. Il compte environ une douzaine d'entreprises qui l'ont déjà résolu, Tesla et Waymo parmi elles, et prédit que l'autonomie sera commoditisée dans deux ans. S'il a raison, le logiciel de la voiture cesse d'être l'avantage, et celui qui a déjà les passagers détient l'avantage. Selon ses termes, « personne ne les a au niveau mondial dans l'alimentation, l'épicerie et le covoiturage comme Uber. »
Uber comptait 215 millions de consommateurs actifs mensuels sur sa plateforme au troisième trimestre. Et 60 % de son chiffre d'affaires brut dans la mobilité provient de l'extérieur des États-Unis, a déclaré la direction en février.
Ce réseau génère également beaucoup de trésorerie. Le flux de trésorerie disponible d'Uber est passé de négatif en 2021 à 9,76 milliards de dollars en 2025 :
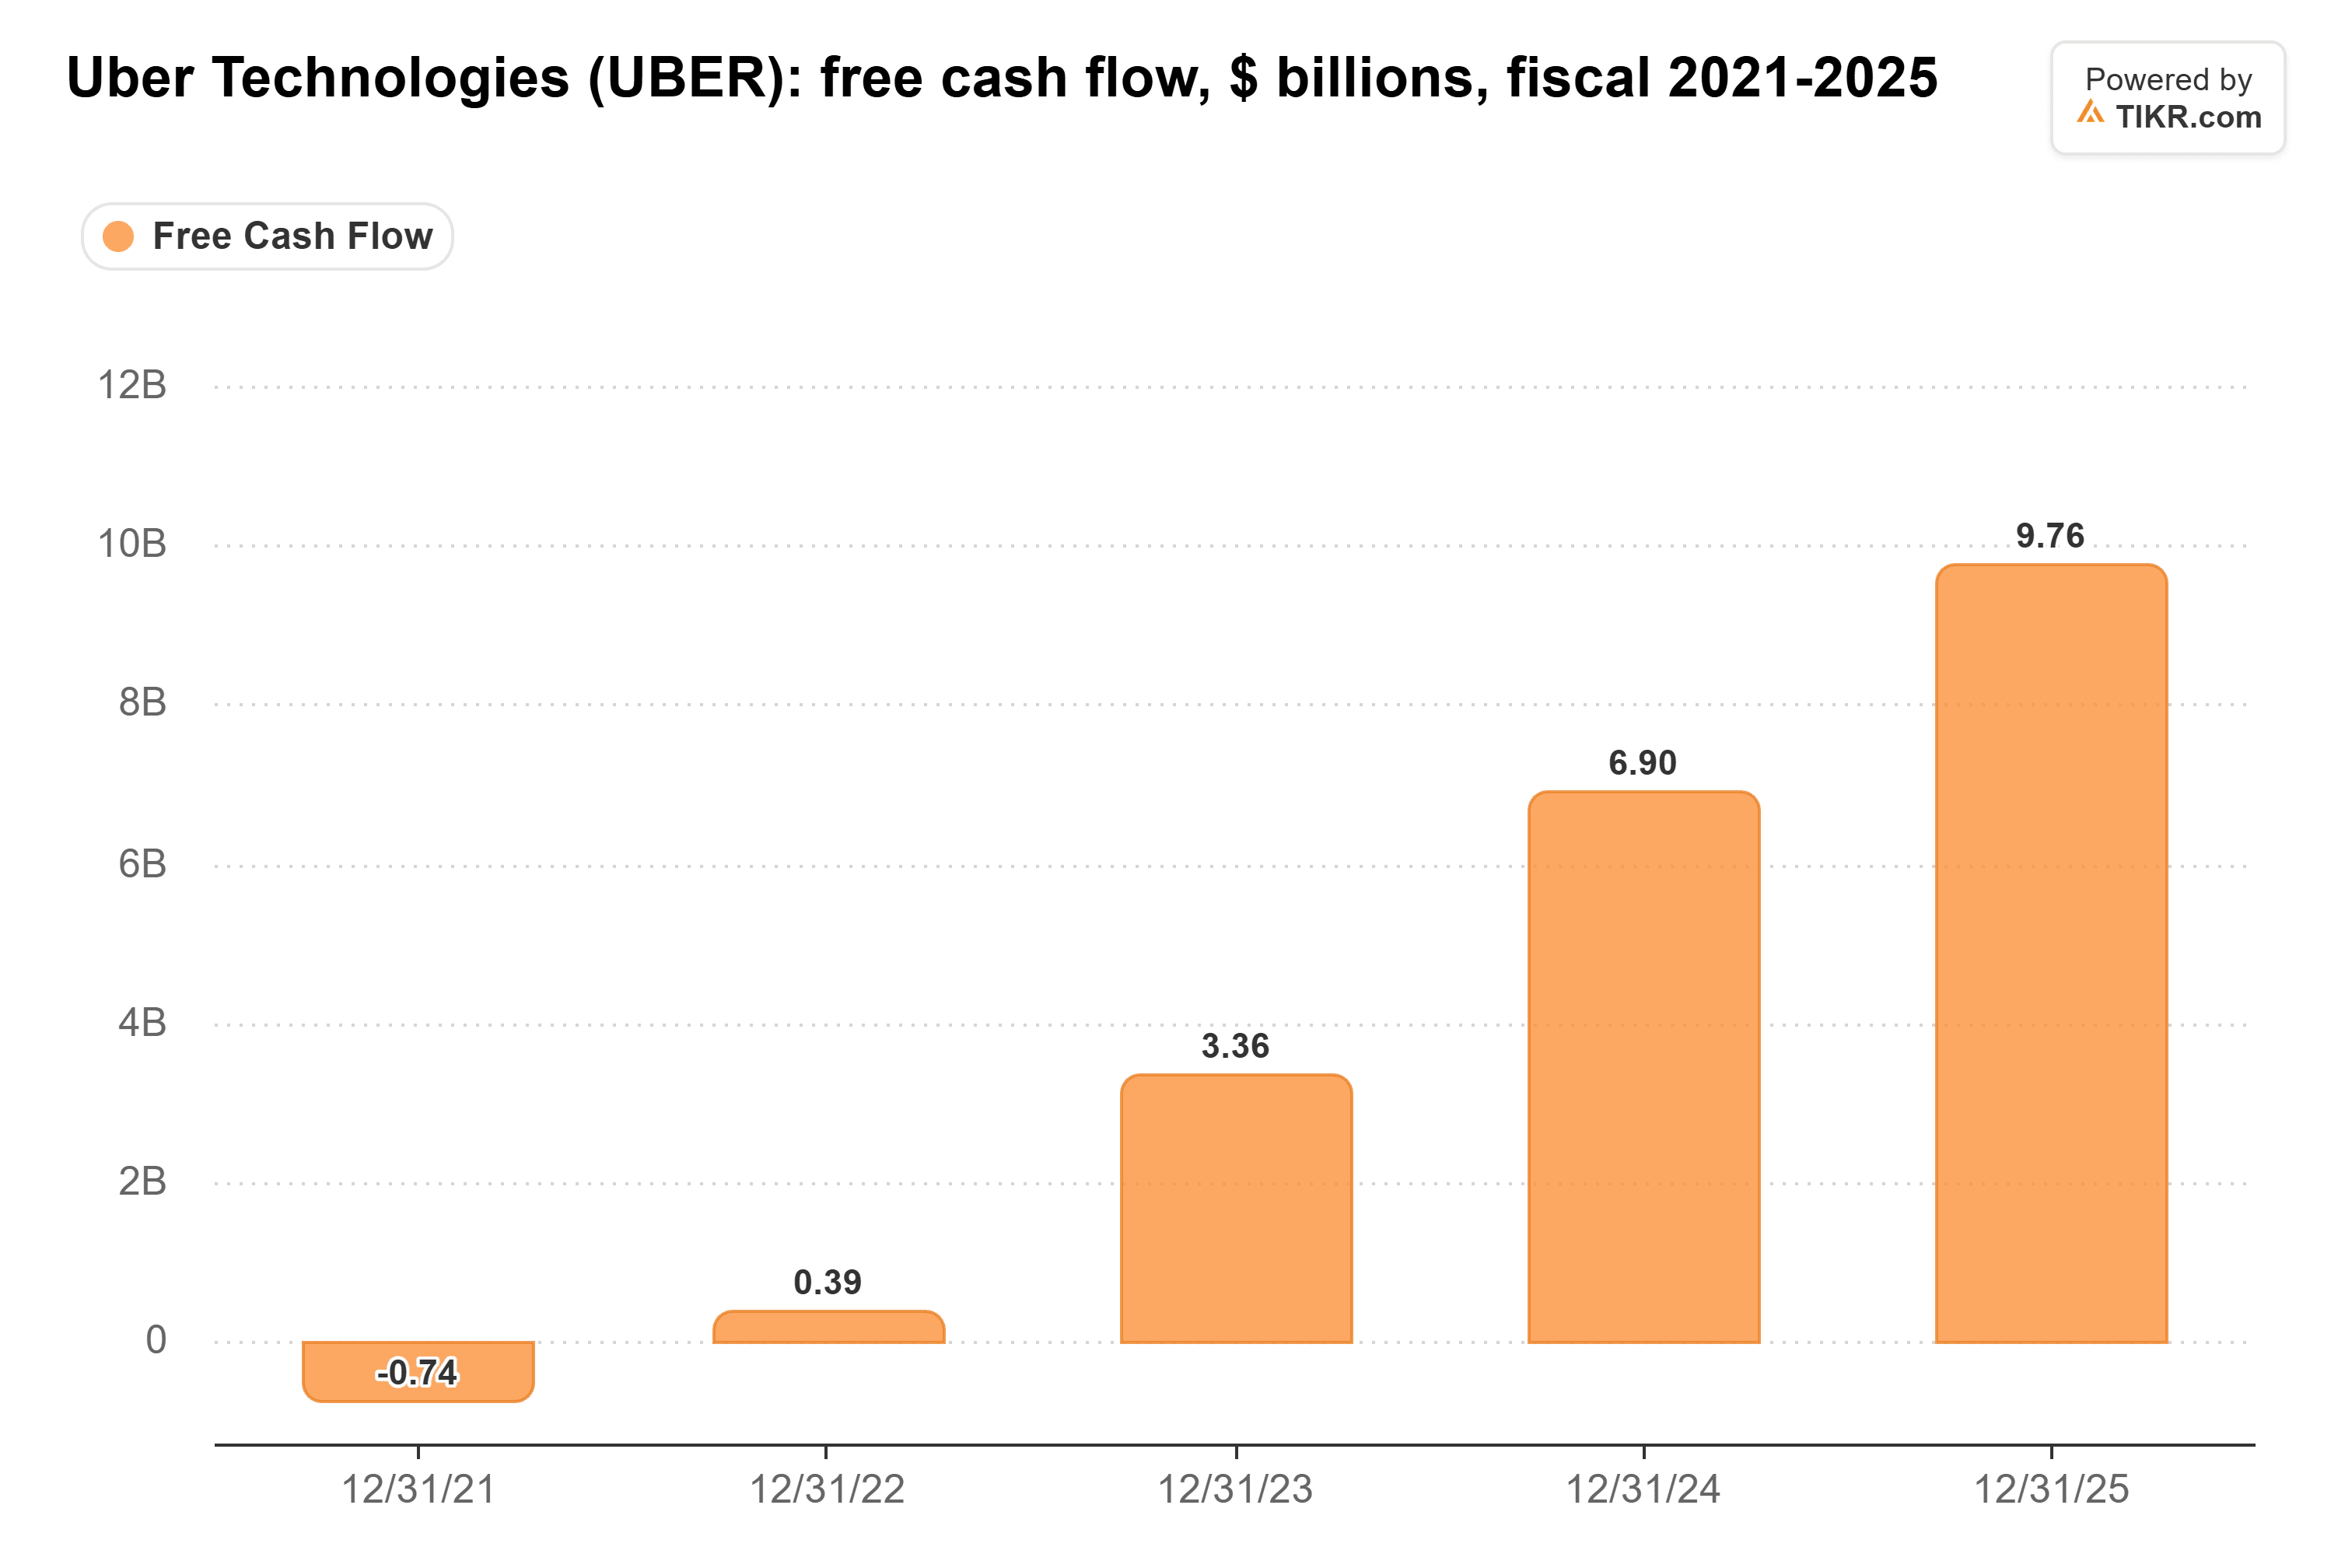
Sur les 12 mois jusqu'à septembre, il a atteint un record de 10,4 milliards de dollars. Un acquéreur obtient tout cela. Pour Alphabet, les passagers d'Uber pourraient maintenir les voitures de Waymo occupées dans l'empreinte mondiale d'Uber. Calacanis affirme que Tesla le voudrait pour le « flux de trésorerie disponible massif et les 200 millions+ d'utilisateurs », et pour bloquer les concurrents.
Le Cybercab est la vraie menace
Calacanis détient des actions Uber, il a donc un intérêt dans ce calcul. Elon Musk pense que les robotaxis progresseront beaucoup plus vite. Le 10 novembre, il a écrit sur X que « le Cybercab assurera la majorité de tous les kilomètres-passagers dans toute juridiction où il n'est pas interdit par la loi. »
Si Tesla exploite sa propre application dans les plus grandes villes, elle pourrait comprimer la faible marge d'Uber sur chaque course bien avant qu'il y ait 20 millions de robotaxis sur la route. Waymo prévoit également de lancer son propre service à Austin et Atlanta à partir de janvier 2028. Mais ces premières villes de robotaxis représentent une part plus faible d'Uber qu'il n'y paraît. La direction affirme que les 20 premières villes américaines génèrent 25 % du bénéfice américain d'Uber, et la majeure partie de son chiffre d'affaires de courses provient de l'extérieur des États-Unis.
Côté comme si les robots avaient déjà gagné
Le P/E forward d'Uber est de 17x, juste au-dessus de son plus bas triennal et bien en dessous de sa moyenne triennale de 25x :
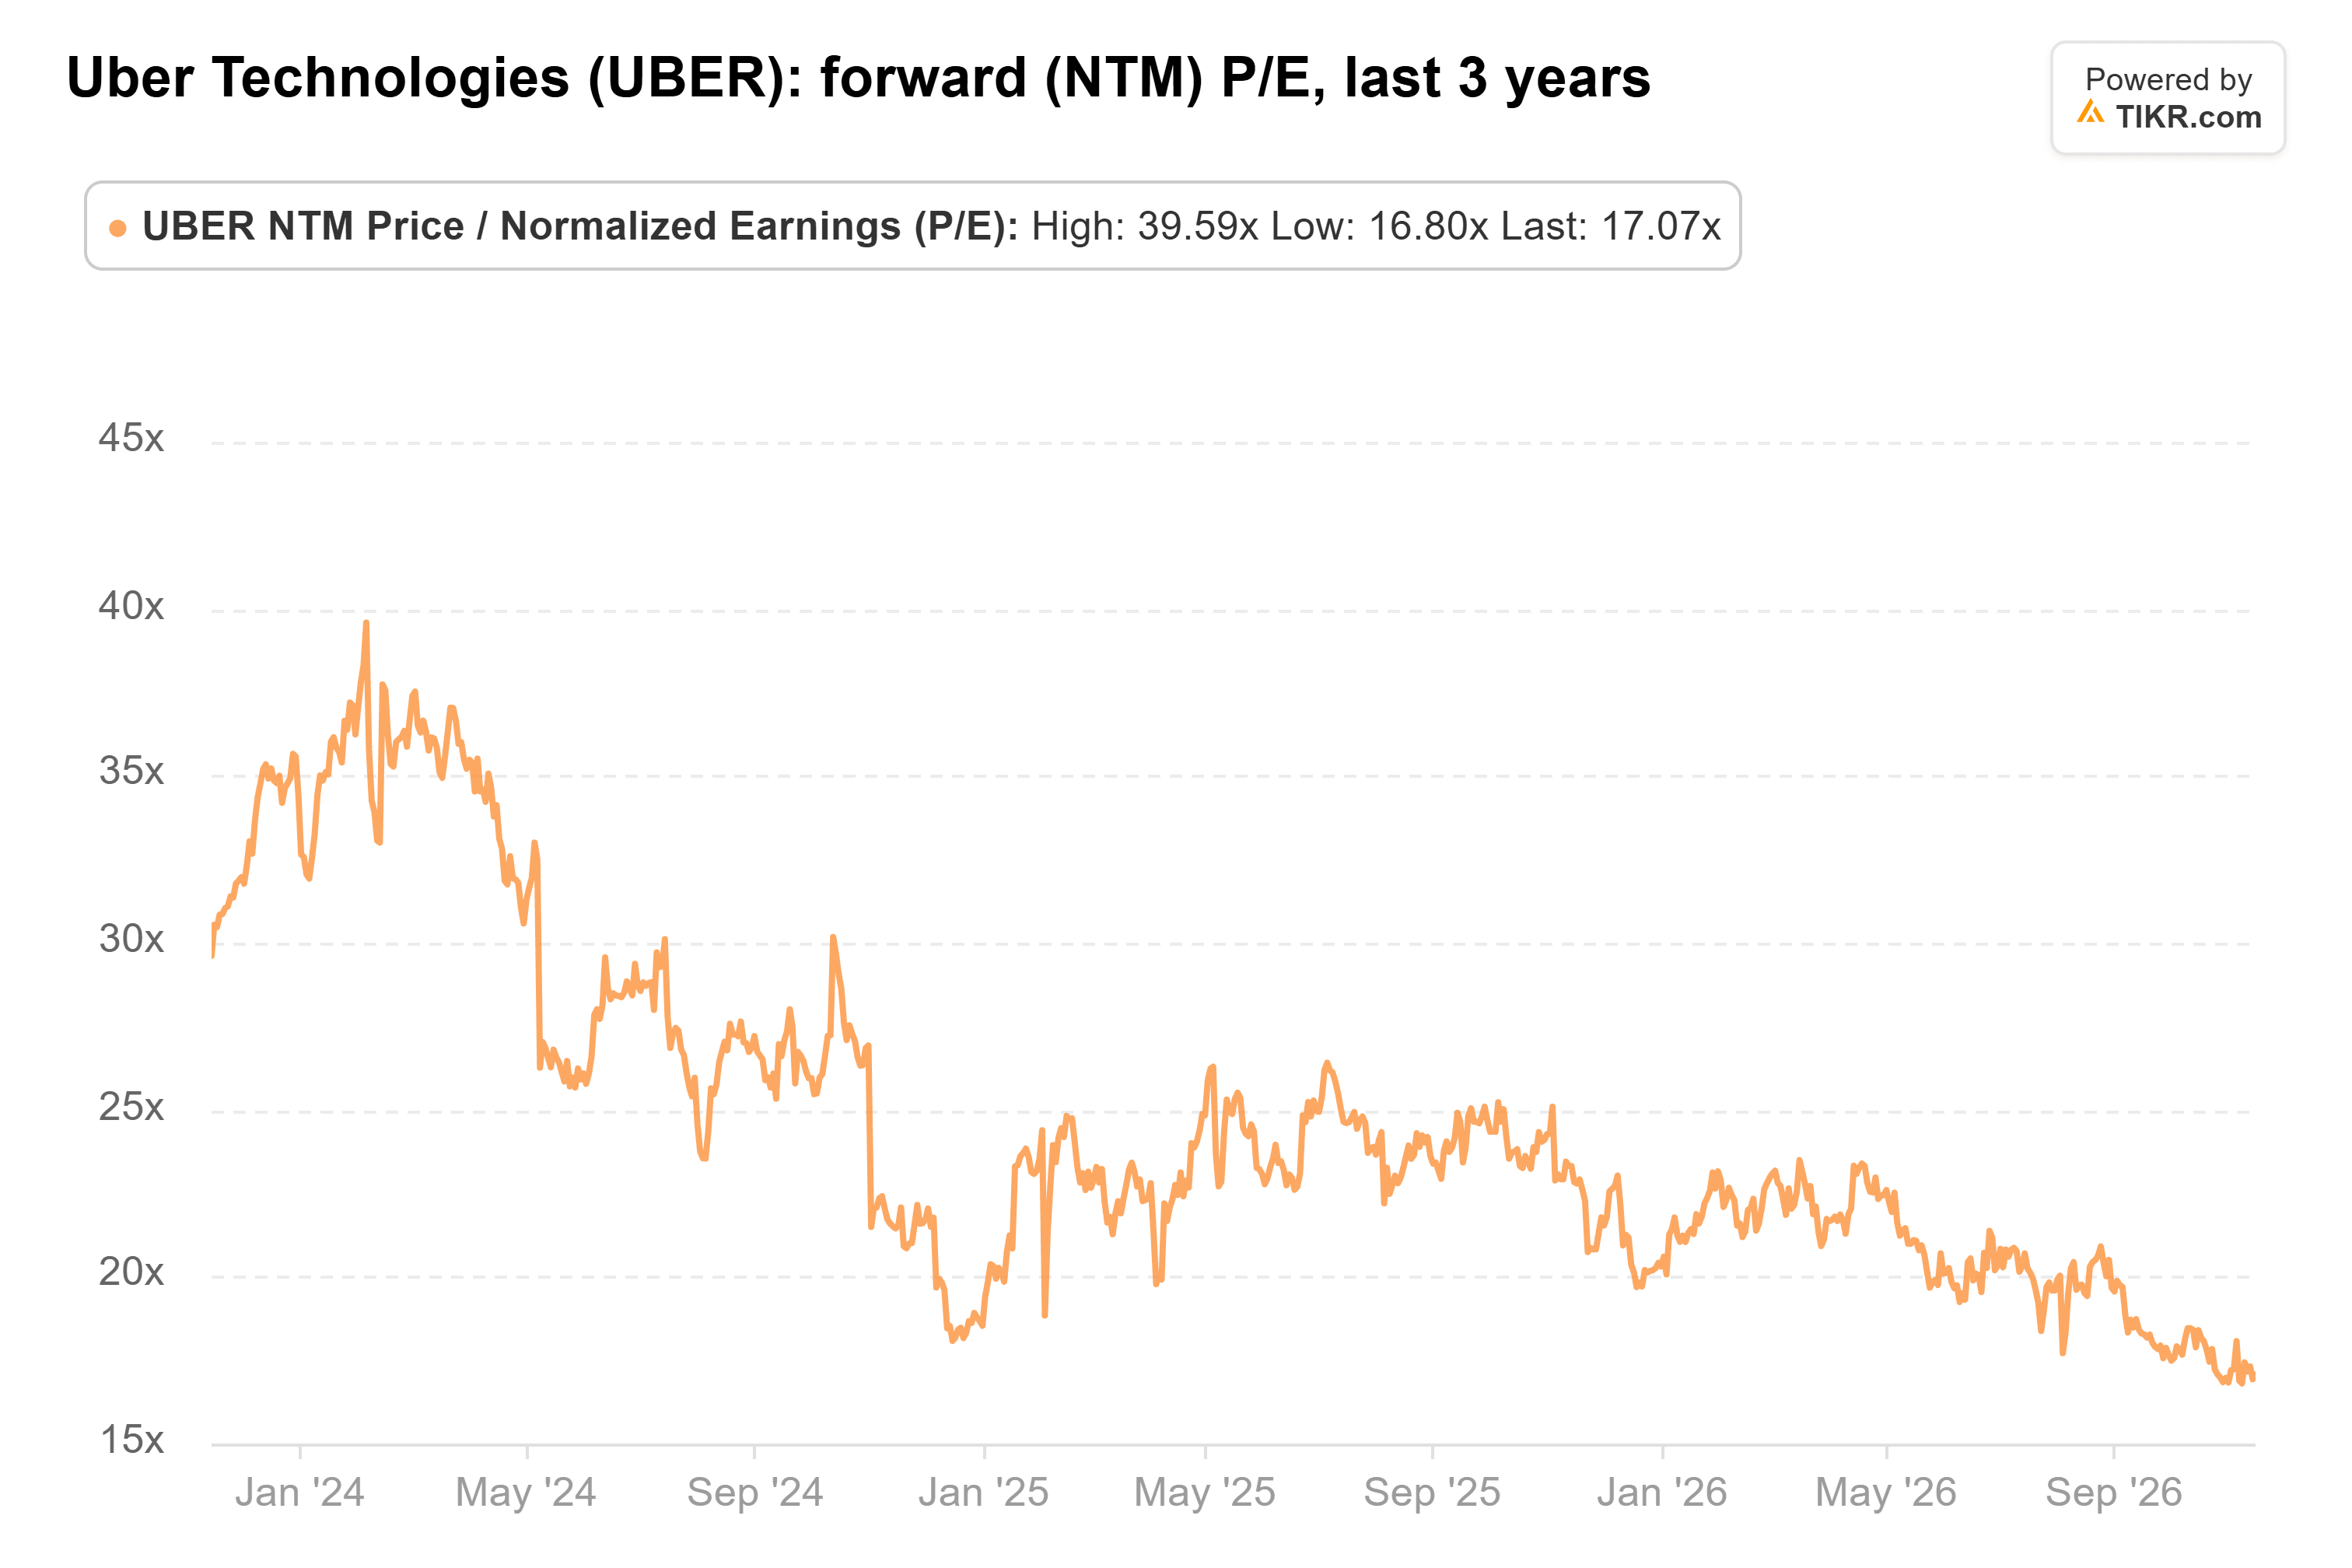
(Il était proche de 40x début 2024.) Les perspectives du 4 novembre n'ont pas aidé : Uber a donné des prévisions de BPA non-GAAP pour le quatrième trimestre entre 0,95 $ et 0,99 $, en dessous des attentes des analystes.
Calacanis qualifie Uber de « véritable aubaine à ce prix ». Selon son calcul, Uber a des années devant elle avant que les robotaxis ne fassent une réelle brèche dans ses courses, et à 17x les bénéfices, l'action semble bon marché qu'une offre soit faite ou non. Une chronique de Reuters et un fil de discussion sur X ne constituent pas une offre, cependant, et une transaction de cette taille pourrait faire face à un long examen antitrust. Le test le plus proche est la propre poussée d'Uber vers les robotaxis. Elle s'attend à environ 700 véhicules entièrement autonomes sur sa plateforme d'ici la fin de l'année, et deux de ses principaux dirigeants de l'autonomie, Sarfraz Maredia et Danny Guo, quittent l'entreprise le 16 novembre, selon Bloomberg.
Alors, quelle est la valeur réelle de l'action Uber ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Uber pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !



