Points clés
- Scott Galloway a déclaré que NVIDIA possède « l'avantage concurrentiel (moat) probablement le plus large de toutes les entreprises dans l'IA » après la démission de Jensen Huang en tant que PDG.
- Cet avantantage concurrentiel est le produit même de NVIDIA, et une marge brute de 75,0 % au trimestre de juillet 2026 montre que les acheteurs continuent de payer le prix fort pour celui-ci.
- Les analystes anticipent un chiffre d'affaires de 689 milliards de dollars pour l'exercice se terminant en janvier 2028, bien que les puces d'Alphabet et d'Amazon commencent à atteindre des acheteurs externes.
- L'action se négocie à 14 fois les bénéfices anticipés, son niveau le plus bas en cinq ans, et les prévisions de marge du 17 novembre constituent le prochain test.
NVIDIA (NVDA) publie ses résultats le 17 novembre, son premier rapport trimestriel sans Jensen Huang. Le cofondateur a démissionné de son poste de PDG le 12 novembre, quatre jours après que le conseil d'administration a ouvert une enquête suite à des rapports indiquant qu'il avait été la cible d'une opération de renseignement étrangère, et l'action a clôturé en baisse de 4,34 % à 166,19 $ ce jour-là.
Wall Street ne l'a pas bien pris. Le 13 novembre, HSBC a rétrogradé l'action à la notation « Hold » et a réduit son objectif de cours à 170 $ contre 365 $ auparavant, affirmant que l'incertitude persistera « jusqu'à ce qu'un plan de succession permanent soit établi ».
Scott Galloway voit les choses différemment. Sur Pivot, le professeur de la Stern School of Business de l'Université de New York a déclaré que le scénario baissier « est qu'ils vont découvrir que 20 % des ventes de puces allaient à de mauvais acteurs. »
Puis il a ajouté : « Ce n'est probablement pas ça. Et cette entreprise possède probablement l'avantage concurrentiel (moat) le plus large de toutes les entreprises dans l'IA. »
Les chiffres lui donnent raison. Cet avantage concurrentiel est le produit lui-même, et les acheteurs n'ont pas encore trouvé mieux.
Vendu jusqu'en 2027
Commençons par la demande. Ryan Vlastelica, journaliste actions chez Bloomberg, a déclaré sur Bloomberg Tech que presque tous les analystes et investisseurs à qui il avait parlé considéraient les fondamentaux de NVIDIA comme intacts. « C'est vraiment vendu jusqu'en 2027 », a-t-il dit.
Les estimations des analystes montrent la croissance que ce carnet de commandes porte :
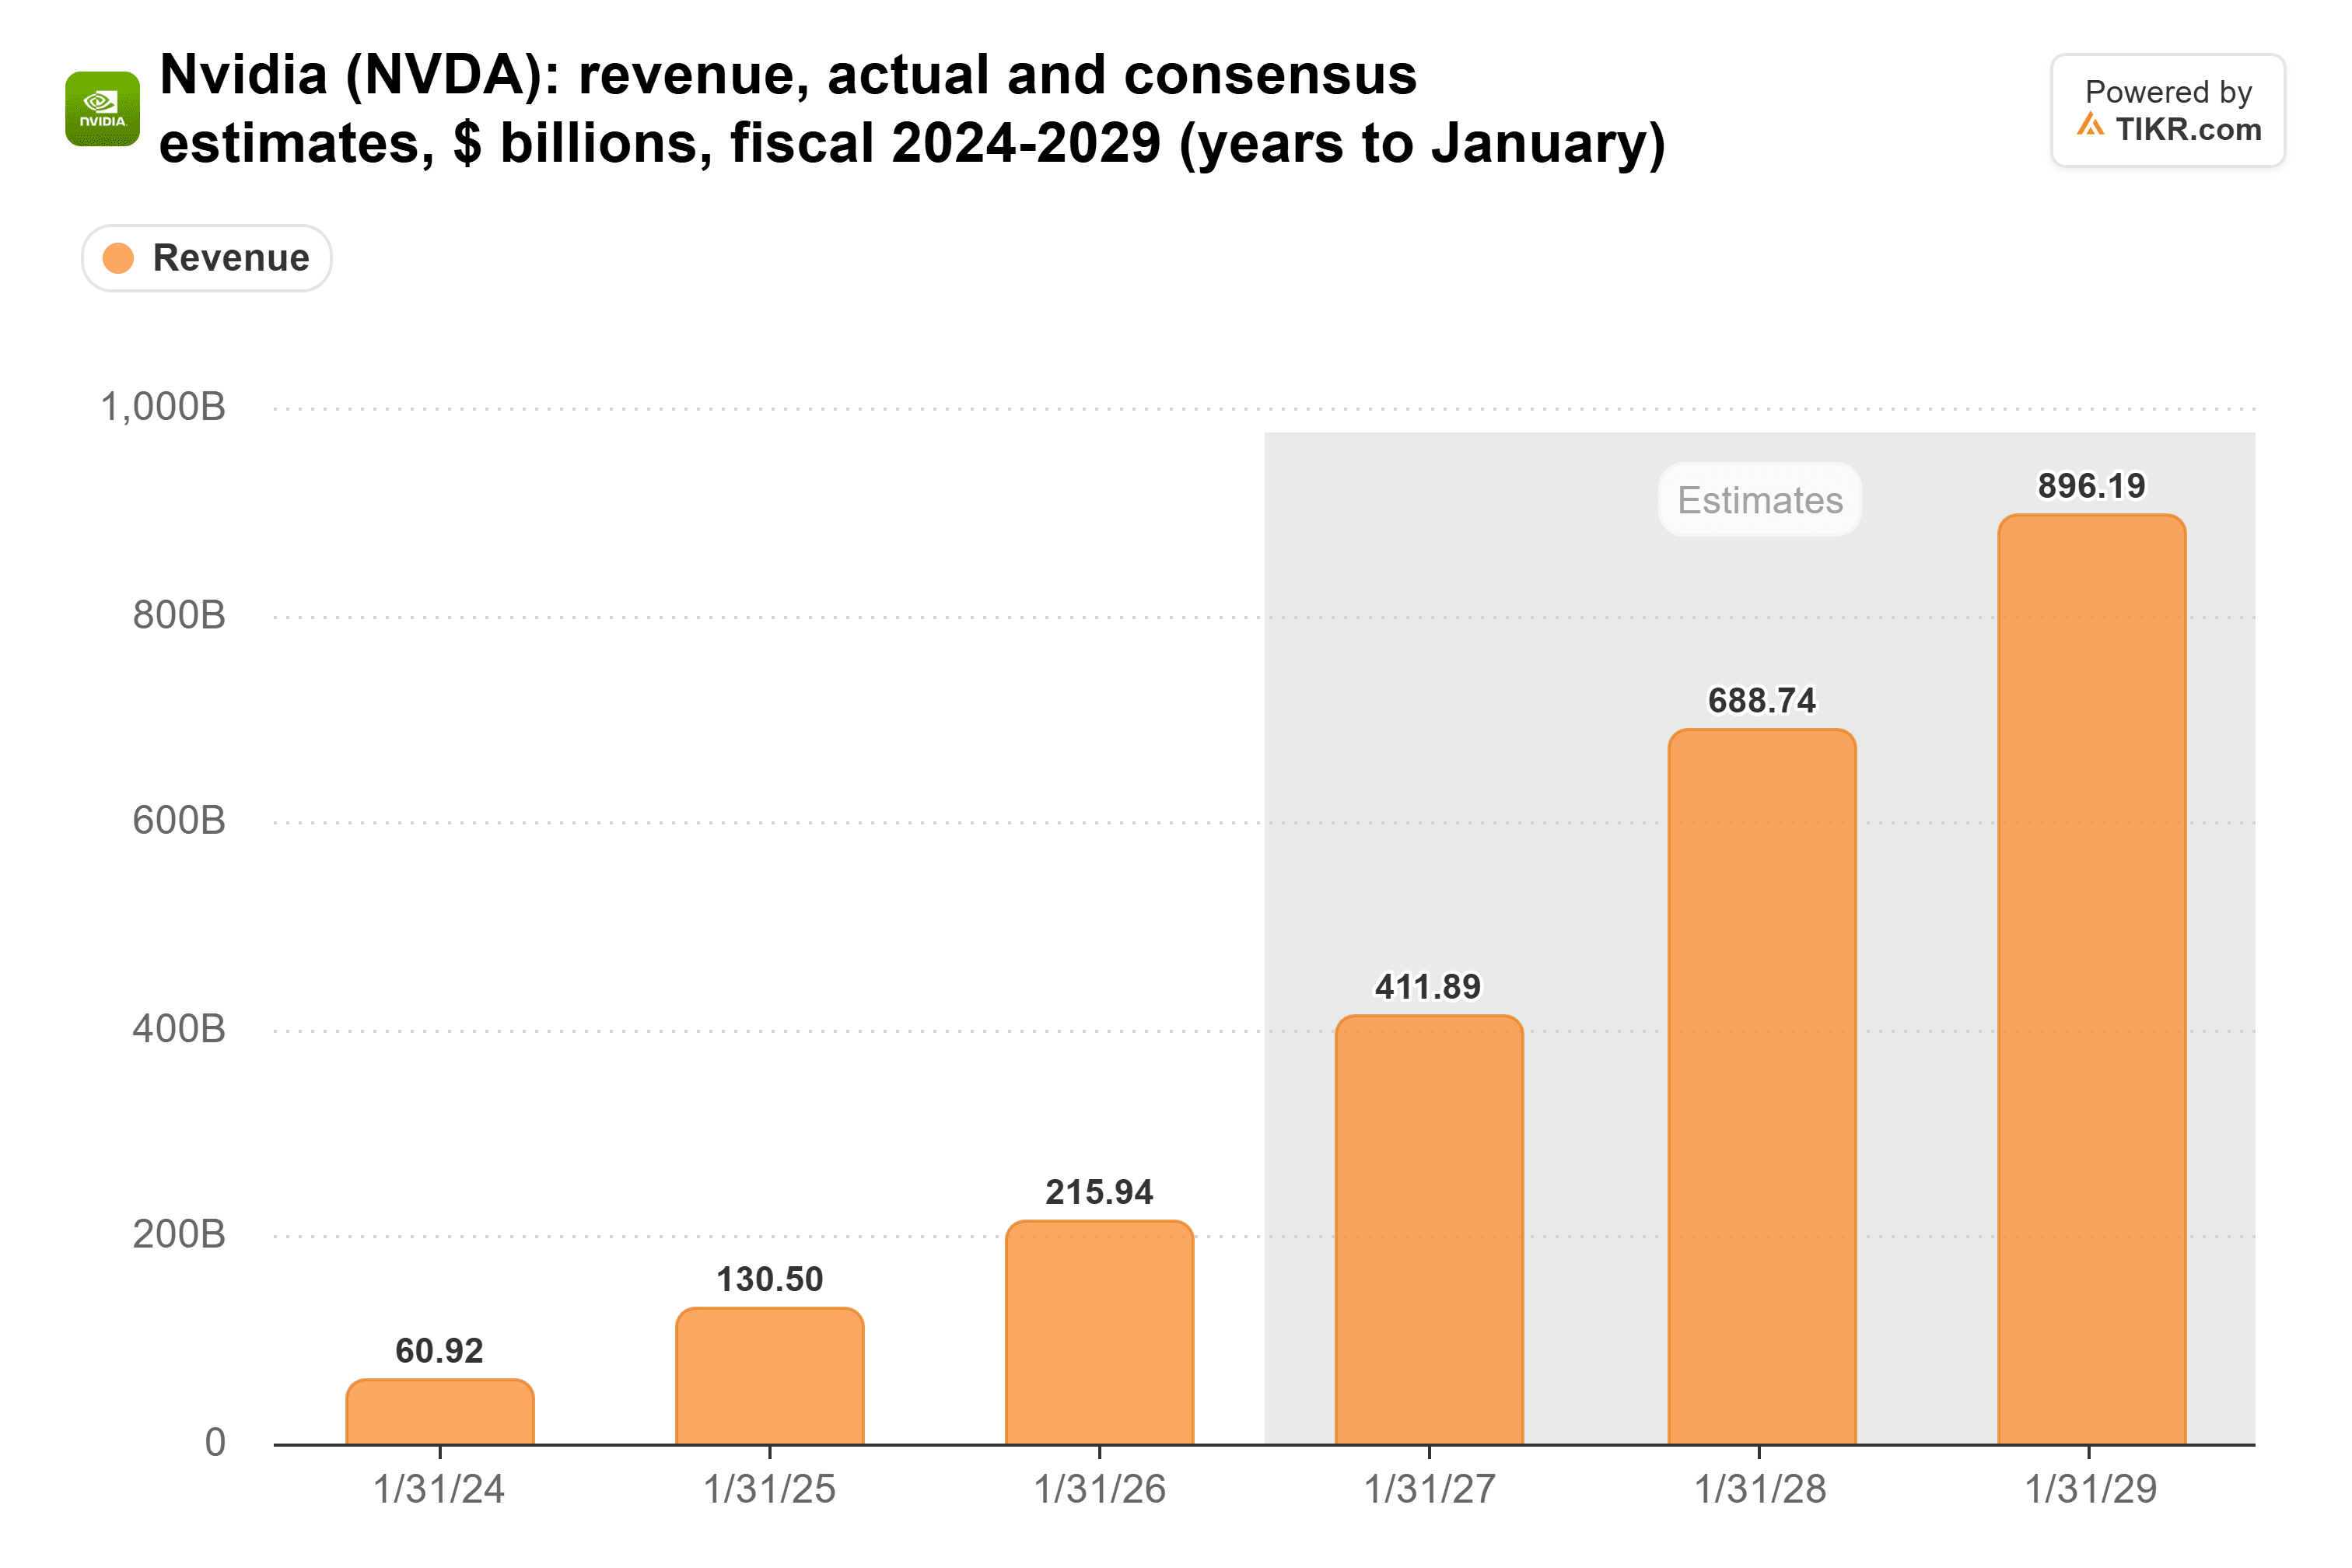
Le chiffre d'affaires était de 216 milliards de dollars pour l'exercice clos en janvier 2026. Le consensus anticipe 412 milliards de dollars pour l'exercice se terminant en janvier 2027, puis 689 milliards de dollars pour l'année suivante, ce qui couvre la majeure partie de l'année civile 2027. En août, la direction avait donné des prévisions d'environ 70 % de croissance pour cette année et déclaré que la limite était la capacité de production de ses fournisseurs. Un nouveau PDG ne défera pas des commandes déjà passées.
TIKR suit 62 analystes sur Nvidia. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
Les acheteurs paient toujours le prix fort
Le pouvoir de fixation des prix est le signe le plus clair d'un avantage concurrentiel (moat), et la marge brute de NVIDIA est restée dans les années 70 pendant trois exercices consécutifs :
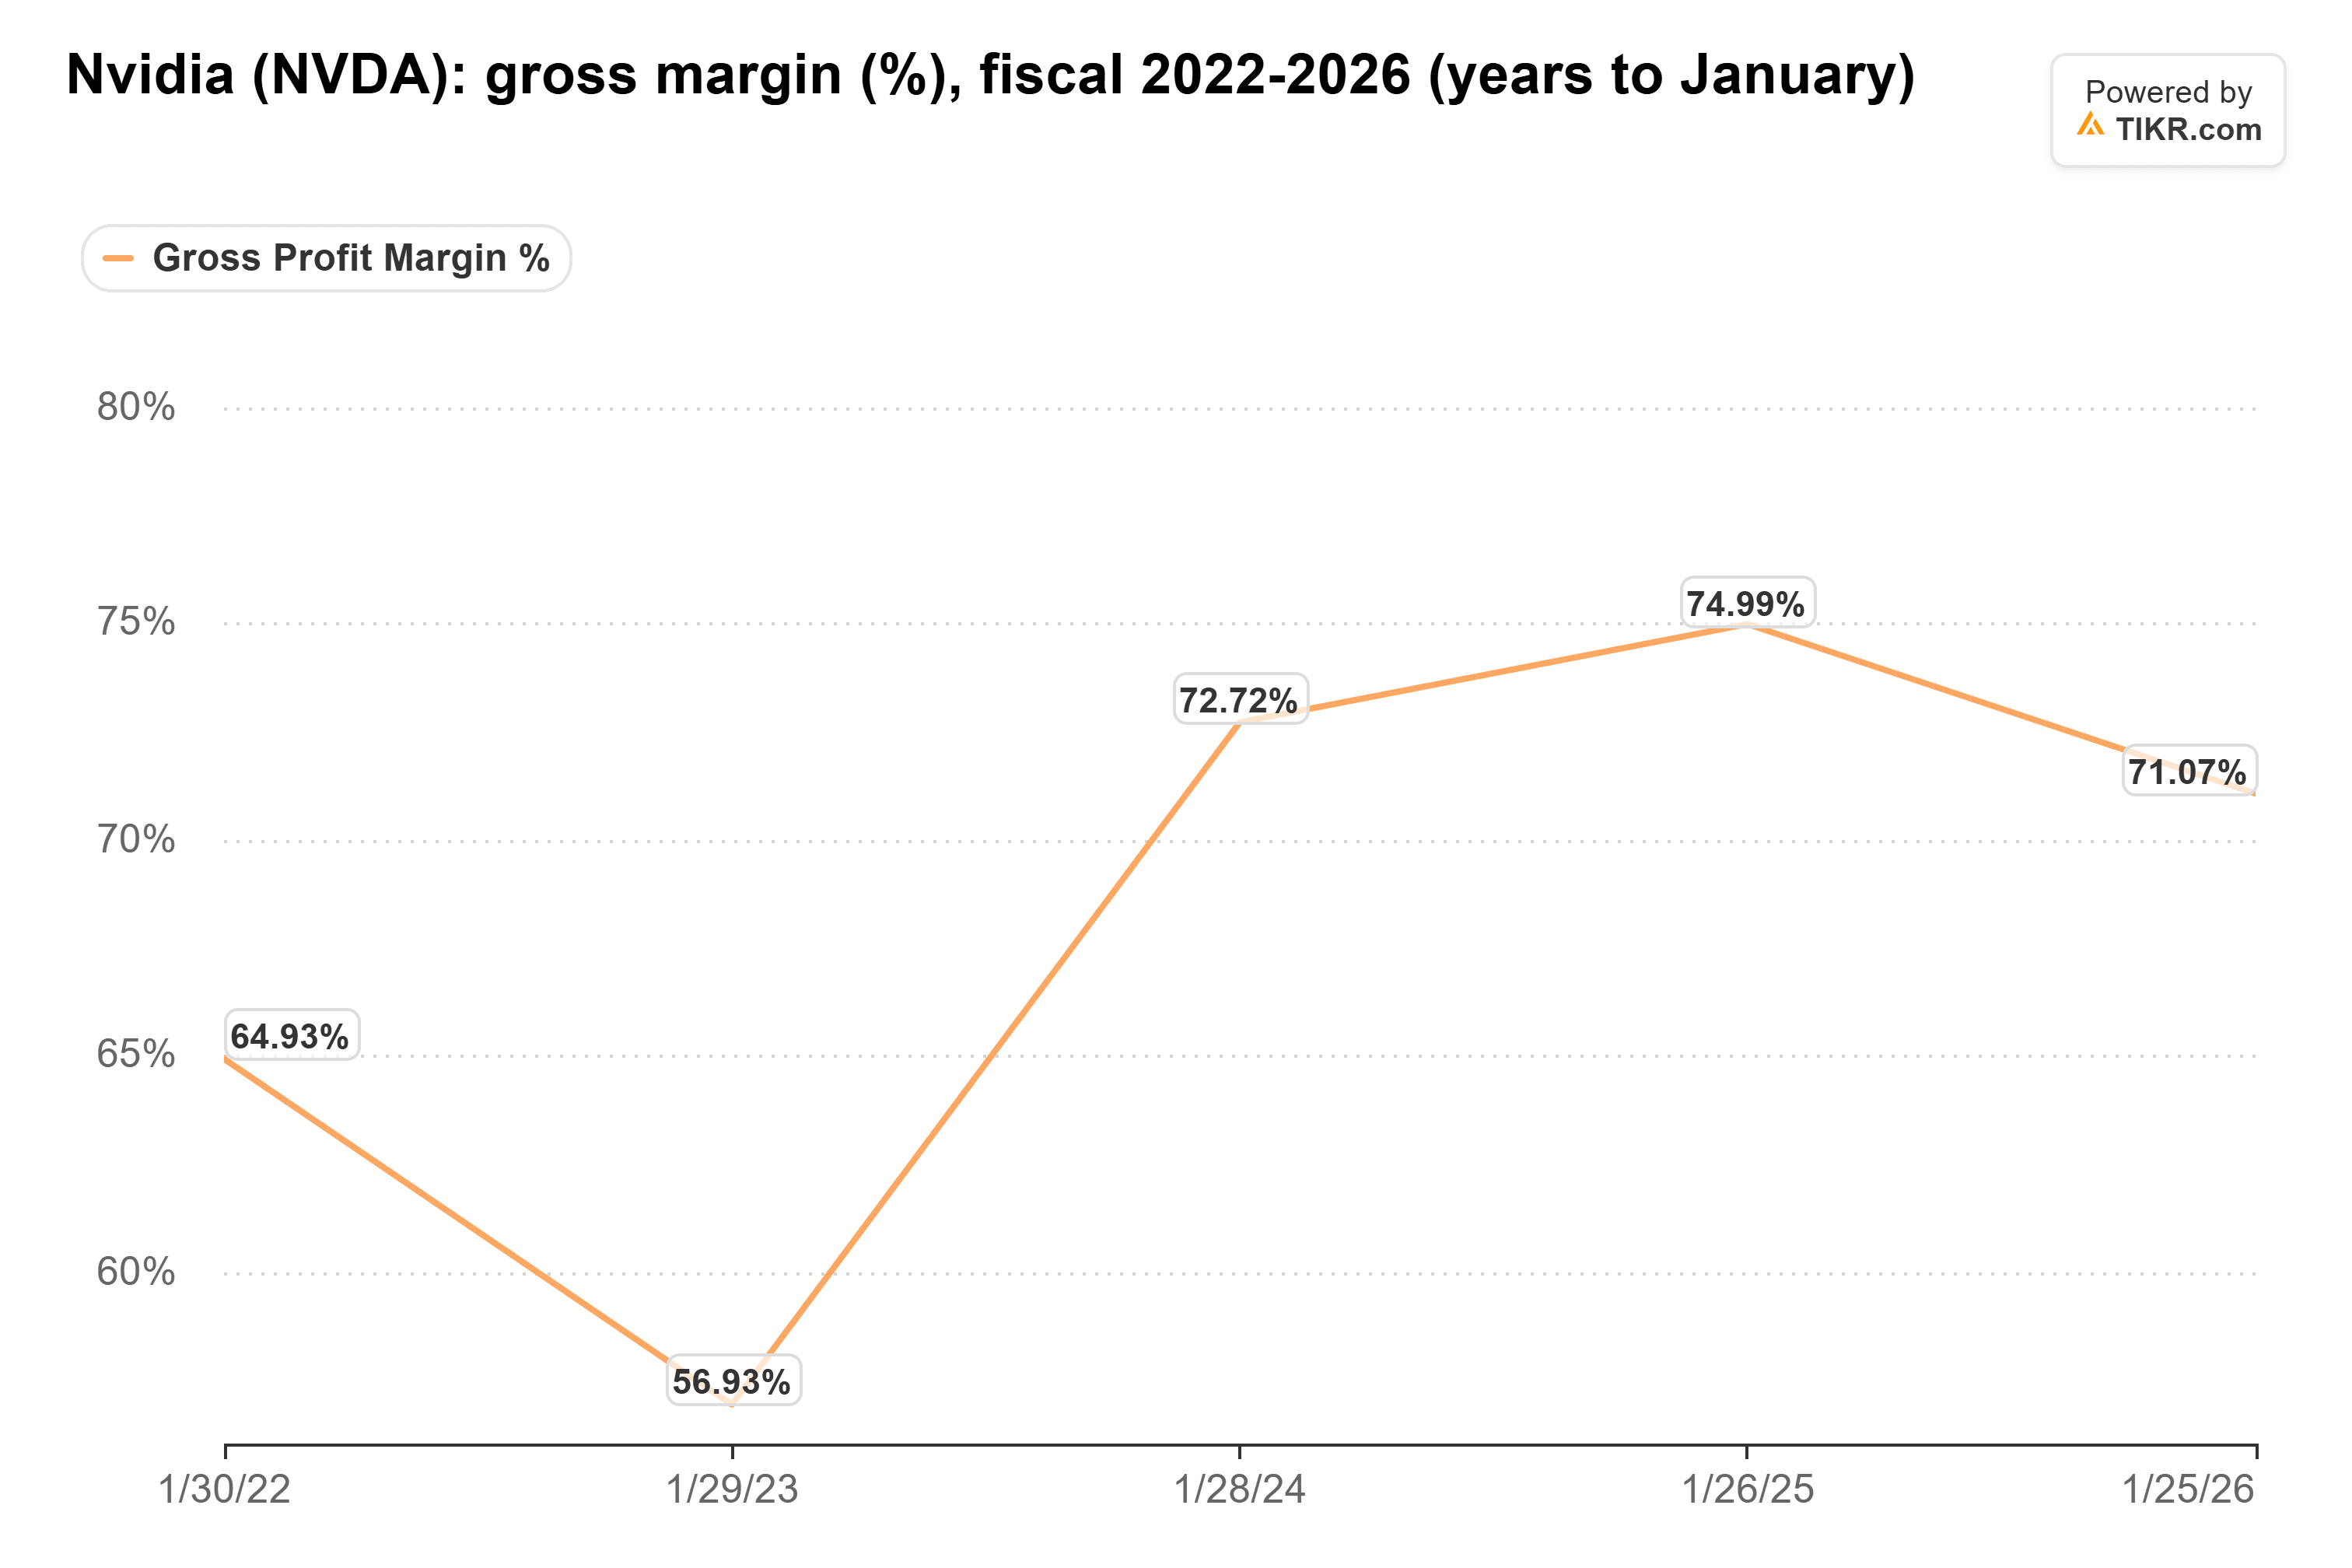
La seule vraie baisse est survenue lors de la dernière récession, lorsque le chiffre d'affaires a stagné : la marge brute est tombée à 56,9 % pour l'exercice clos en janvier 2023. Le recul à 71,1 % pour l'exercice clos en janvier 2026 incluait une charge de 4,5 milliards de dollars liée à sa puce H20 pour la Chine, et la marge brute était revenue à 75,0 % au trimestre de juillet 2026.
La direction s'attend effectivement à ce qu'elle atteigne un plancher de 71 % à 72 % au trimestre de janvier 2027 alors que les prix de la mémoire augmentent. Mais elle a déjà mis en œuvre des augmentations de prix qui entreront en vigueur début 2027, ce qui, selon elle, devrait ramener la marge à 72 %-73 % pour l'exercice se terminant en janvier 2028. Une entreprise capable de répercuter un pic de coûts sur ses clients possède quelque chose qu'ils ne peuvent obtenir nulle part ailleurs.
Malcolm Ethridge, associé directeur de Capital Area Planning Group, l'a dit simplement sur le Halftime Report de CNBC : « Je ne pense pas qu'il y ait un produit sur le marché que quiconque travaillant sérieusement dans le domaine de l'IA dirait être un meilleur produit que le cluster Vera, comme Rubin. »
Alphabet et Amazon s'en prennent aux marges
La vraie menace vient des puces propres aux hyperscalers, qui se dirigent maintenant vers des acheteurs externes. Morgan Stanley estime les ventes directes de systèmes TPU d'Alphabet à 84 milliards de dollars en 2027, contre environ 8 milliards de dollars en 2026. Ces TPU se vendent à des prix bien inférieurs à ceux de NVIDIA, ce qui, selon Bloomberg Intelligence, pourrait être un facteur important. Amazon prévoit de commencer à vendre Trainium en dehors d'AWS fin 2027.
Les deux pourraient exercer une pression sur les prix de NVIDIA, mais sa propre offre est déjà réservée jusqu'en 2027. AWS déploie encore 2 millions de GPU NVIDIA supplémentaires en 2027 et 2028. Et Ethridge a déclaré qu'il changerait d'avis une fois qu'un rival pourra « rivaliser d'égal à égal avec la façon dont NVIDIA construit », ce qu'il ne s'attend pas à entendre dans les trois prochains mois.
Valorisée comme si l'avantage concurrentiel avait déjà disparu
À l'approche du 17 novembre, le P/E anticipé de NVIDIA se situe à son point le plus bas en cinq ans :
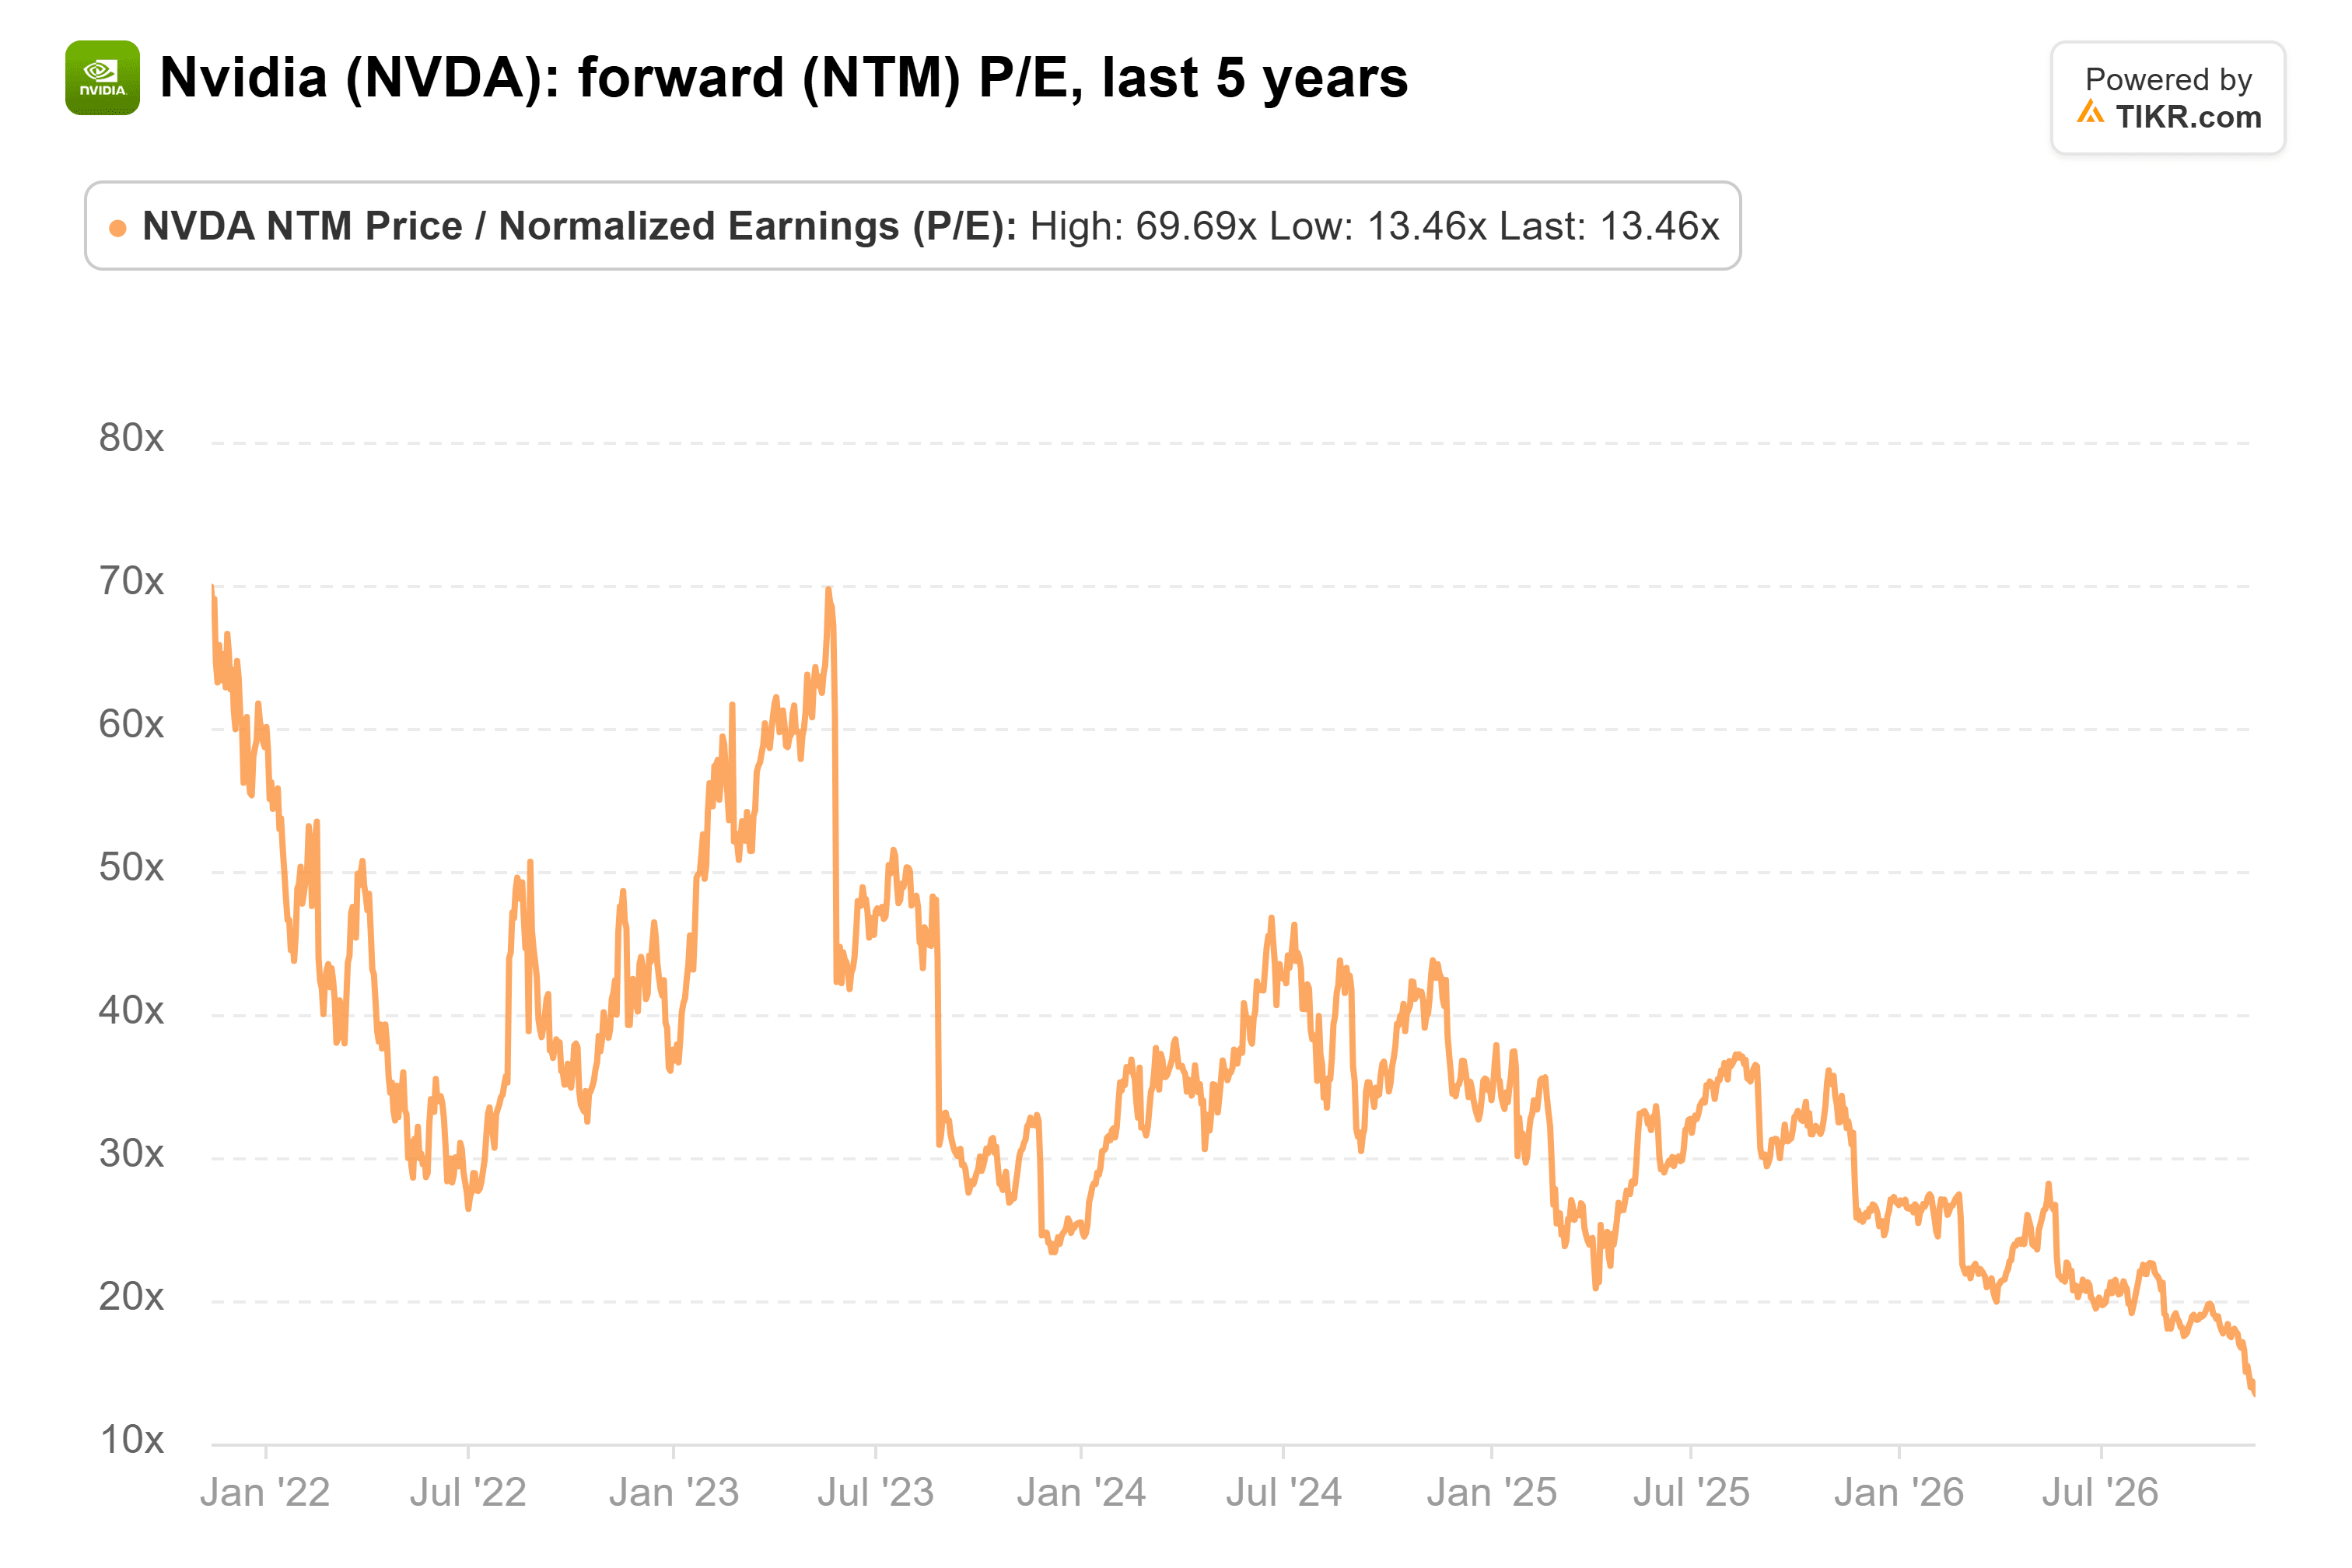
C'est 14x, contre une moyenne quinquennale de 36x et un pic proche de 70x en mai 2023.
L'analyse de Galloway tient la route. Un carnet de commandes complet jusqu'en 2027, des marges brutes dans les années 70 et, selon Ethridge, aucun produit meilleur que Vera Rubin, tout cela constitue probablement l'avantage concurrentiel (moat) le plus large dans l'IA, et rien de cela n'est parti avec Huang. À 14x, les investisseurs paient comme si cet avantage concurrentiel rétrécissait déjà, et les données actuelles ne le montrent pas.
Bien sûr, le premier test arrive vite. Si les prévisions de la direction du 17 novembre pour la marge brute du trimestre de janvier sont inférieures à ce plancher de 71 %, cela signifierait que les coûts de la mémoire dépassent les augmentations de prix de NVIDIA, et l'avantage concurrentiel est plus étroit que ne le suggère Galloway.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que NVIDIA pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !