Points clés
- Microsoft a brièvement dépassé NVIDIA en valeur boursière le 10 novembre, et les deux ont clôturé le 13 novembre autour de 3,9 billions de dollars.
- Le vétéran de la publicité Joe Marchese affirme que Microsoft est la seule entreprise parmi Alphabet, Meta, Amazon et Microsoft à ne pas être fortement dépendante de la publicité. C'est une position plus sûre alors que l'IA change le fonctionnement de la recherche.
- La publicité sur les moteurs de recherche a rapporté 15,2 milliards de dollars à Microsoft pour l'exercice 2026, soit moins de 5 % de son chiffre d'affaires.
- Microsoft se négocie à 25 fois les bénéfices anticipés, soit environ 4 points de plus qu'Alphabet mais en dessous de sa moyenne sur trois ans. Cette prime semble justifiée.
Microsoft (MSFT) a brièvement dépassé NVIDIA en valeur boursière le 10 novembre, et les deux sociétés ont clôturé le 13 novembre avec un écart d'environ 35 milliards de dollars, toutes deux proches de 3,9 billions de dollars. La baisse de NVIDIA a fait la majeure partie du travail. Mais Joe Marchese a une raison d'apprécier la position de Microsoft qui n'a rien à voir avec les centres de données.
Marchese est co-fondateur et associé général chez Human Ventures. Auparavant, il a fondé la société ad-tech true[X] et a dirigé les revenus publicitaires chez Fox Networks Group. Dans l'épisode du 13 novembre du RiskReversal Pod, il a passé en revue Alphabet (GOOG), Meta Platforms (META), Amazon (AMZN) et Microsoft, et a déclaré :
« Parmi Google, Meta, Amazon et Microsoft, Microsoft est la seule qui ne dépende pas fortement de la publicité pour son produit. »
Interrogé sur le fait que, en tant qu'homme de la pub, il préférait cette situation, il a répondu : « C'est une meilleure position à avoir, dans un monde où nous ne savons pas quel sera le modèle publicitaire. »
Venant de quelqu'un qui a bâti sa carrière dans la publicité, c'est un aveu assez remarquable.
TIKR suit 58 analystes sur Microsoft. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Microsoft
La publicité chez Microsoft n'est qu'une fraction de l'activité
Microsoft vend bien de la publicité. La publicité sur les moteurs de recherche a généré 15,2 milliards de dollars pour l'exercice 2026 (l'année terminée en juin 2026), en hausse de 9 % par rapport à l'année précédente. Mais cela représente moins de 5 % des 331,8 milliards de dollars de chiffre d'affaires de Microsoft. Même la ligne plus large "Recherche et publicité" que Microsoft a commencé à déclarer cet exercice, qui ajoute la publicité et les abonnements Premium de LinkedIn, s'est élevée à 6,55 milliards de dollars au trimestre de septembre, soit environ 7 % du chiffre d'affaires. La majeure partie du reste provient des entreprises qui paient par utilisateur pour Microsoft 365, qui paient pour Azure au fur et à mesure de son utilisation et qui achètent des licences logicielles. Microsoft avait également 677 milliards de dollars de chiffre d'affaires contractuel encore à comptabiliser à la fin septembre, selon son rapport du premier trimestre fiscal.
Les analystes s'attendent à ce que le BPA normalisé passe de 17,28 dollars pour l'exercice 2026 à 24,20 dollars pour l'exercice 2028, soit une hausse d'environ 40 % :
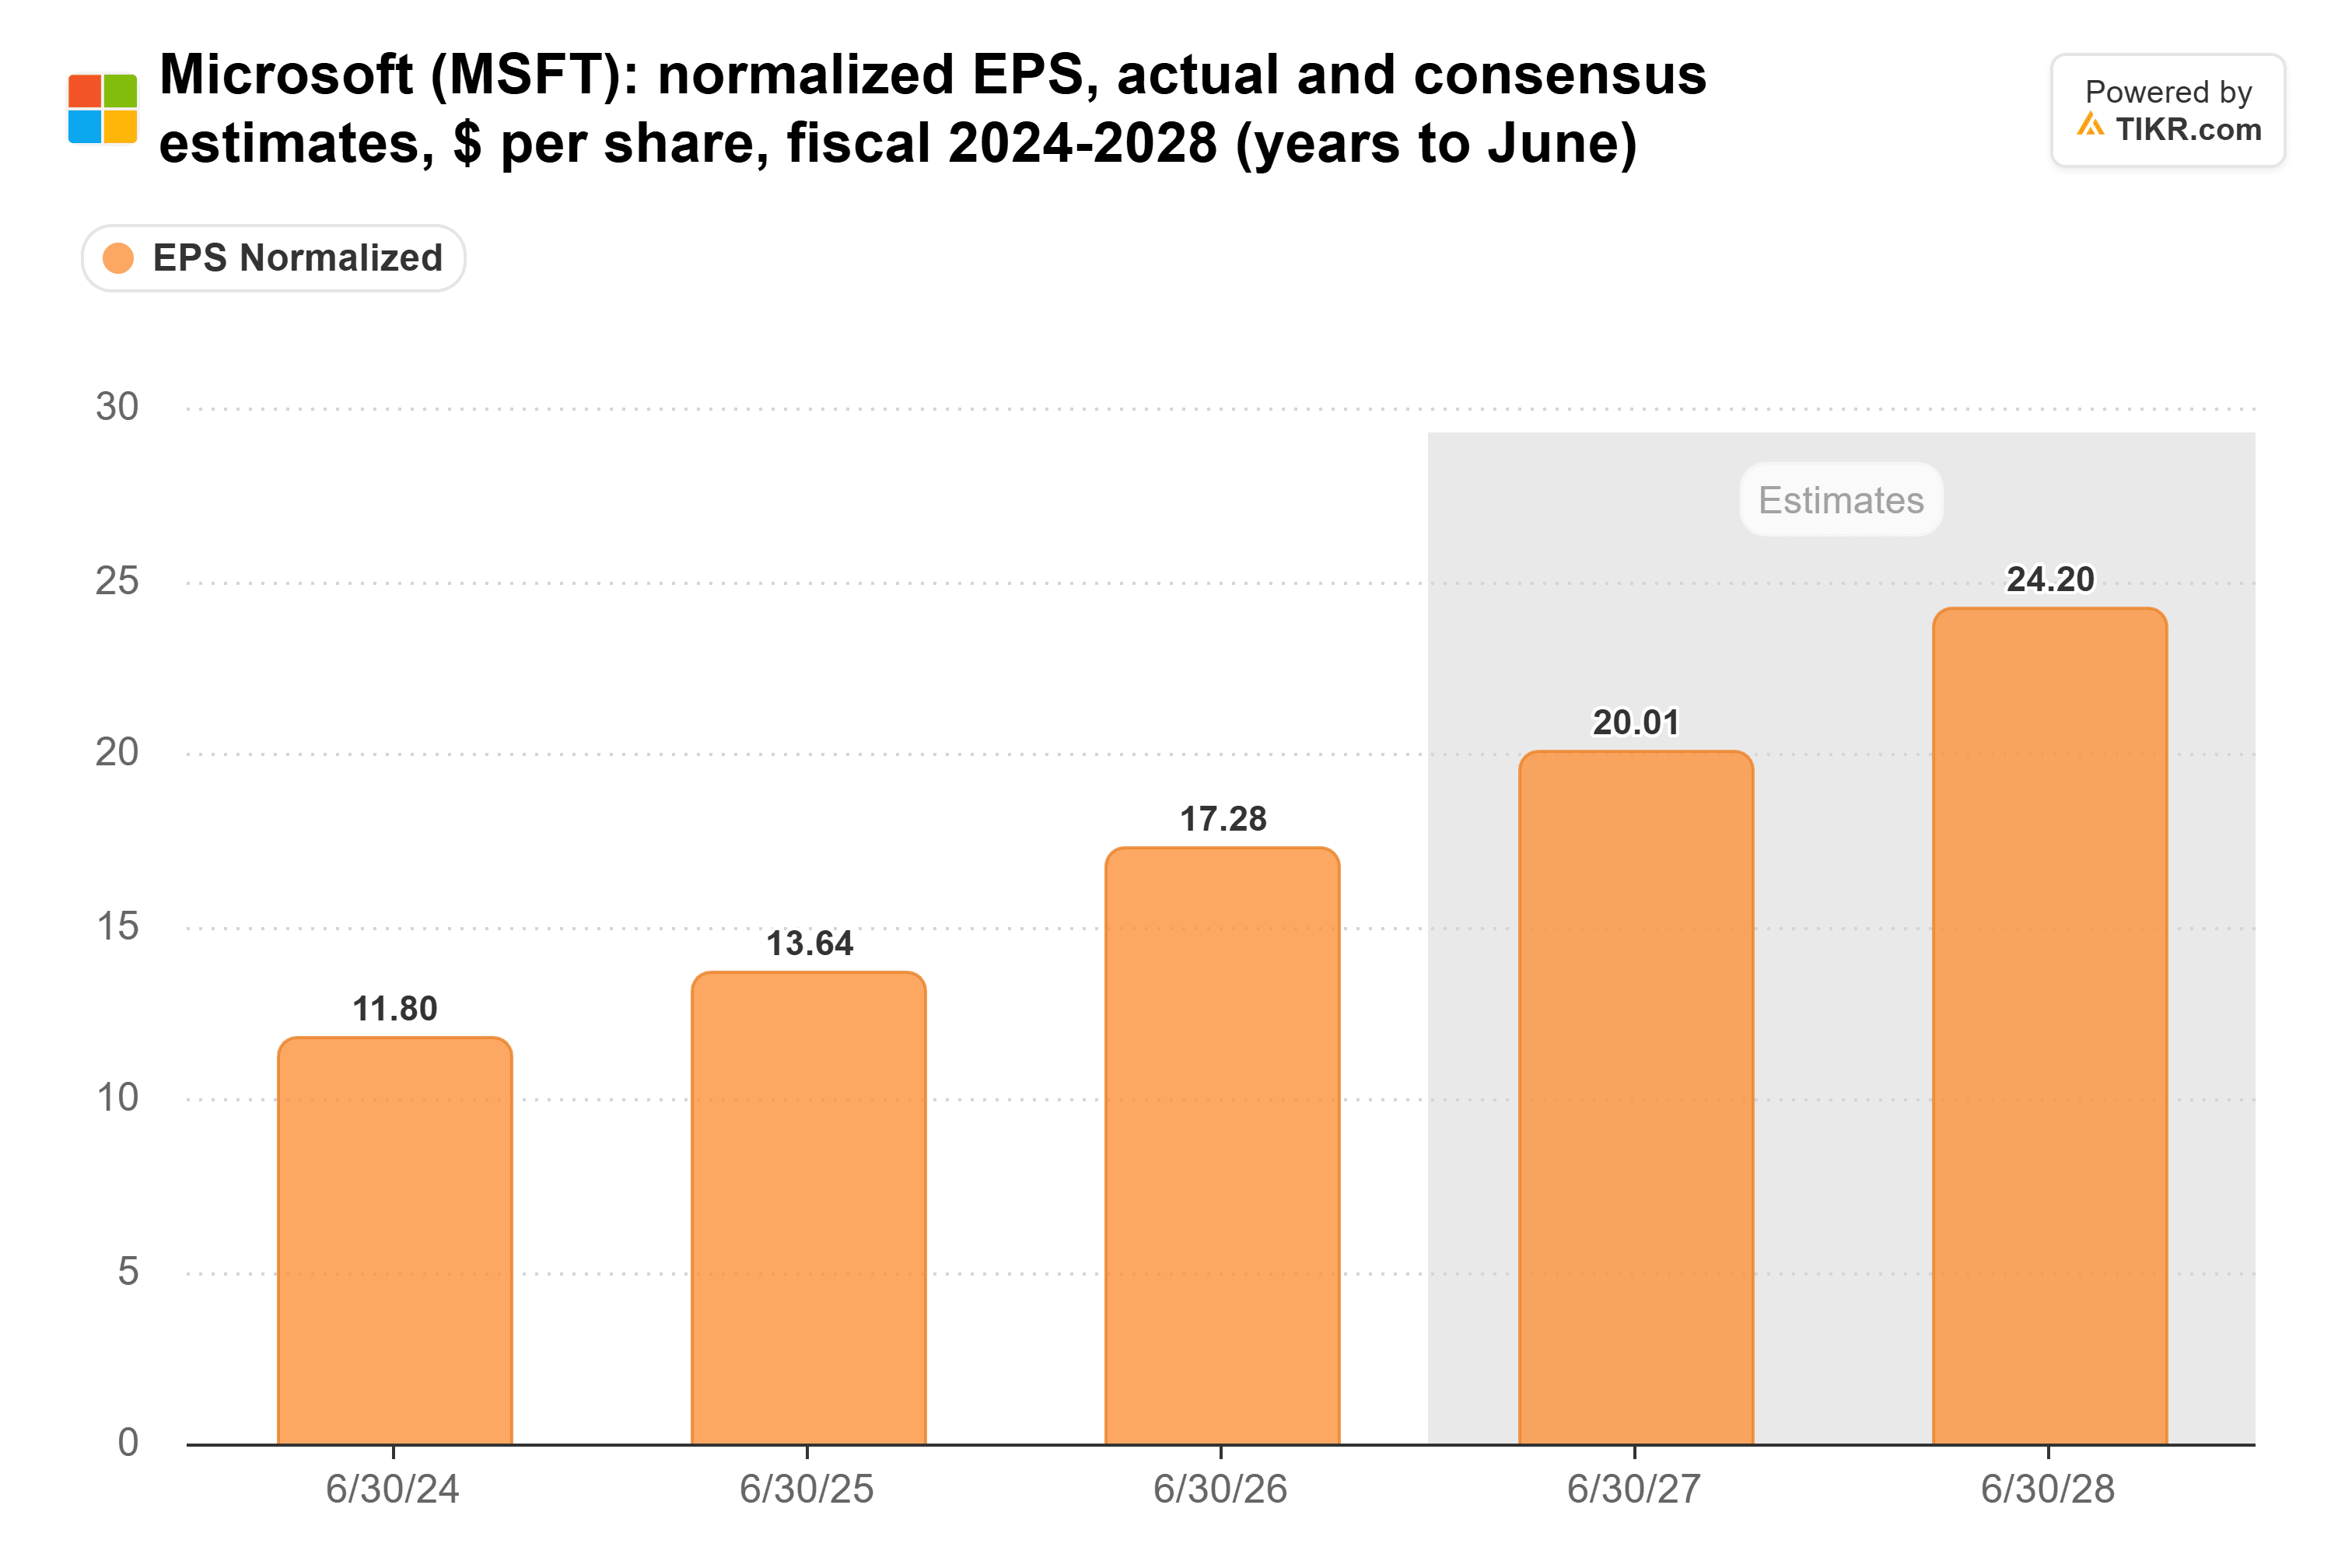
Les analystes ont relevé les estimations pour ces deux années depuis fin octobre, et rien dans la bataille de la recherche IA jusqu'à présent ne leur donne de raison de les réduire.
Les investisseurs paient pour la différence
Le PER anticipé de Microsoft est passé à 25x, contre un plus bas sur trois ans de 19x fin juin :
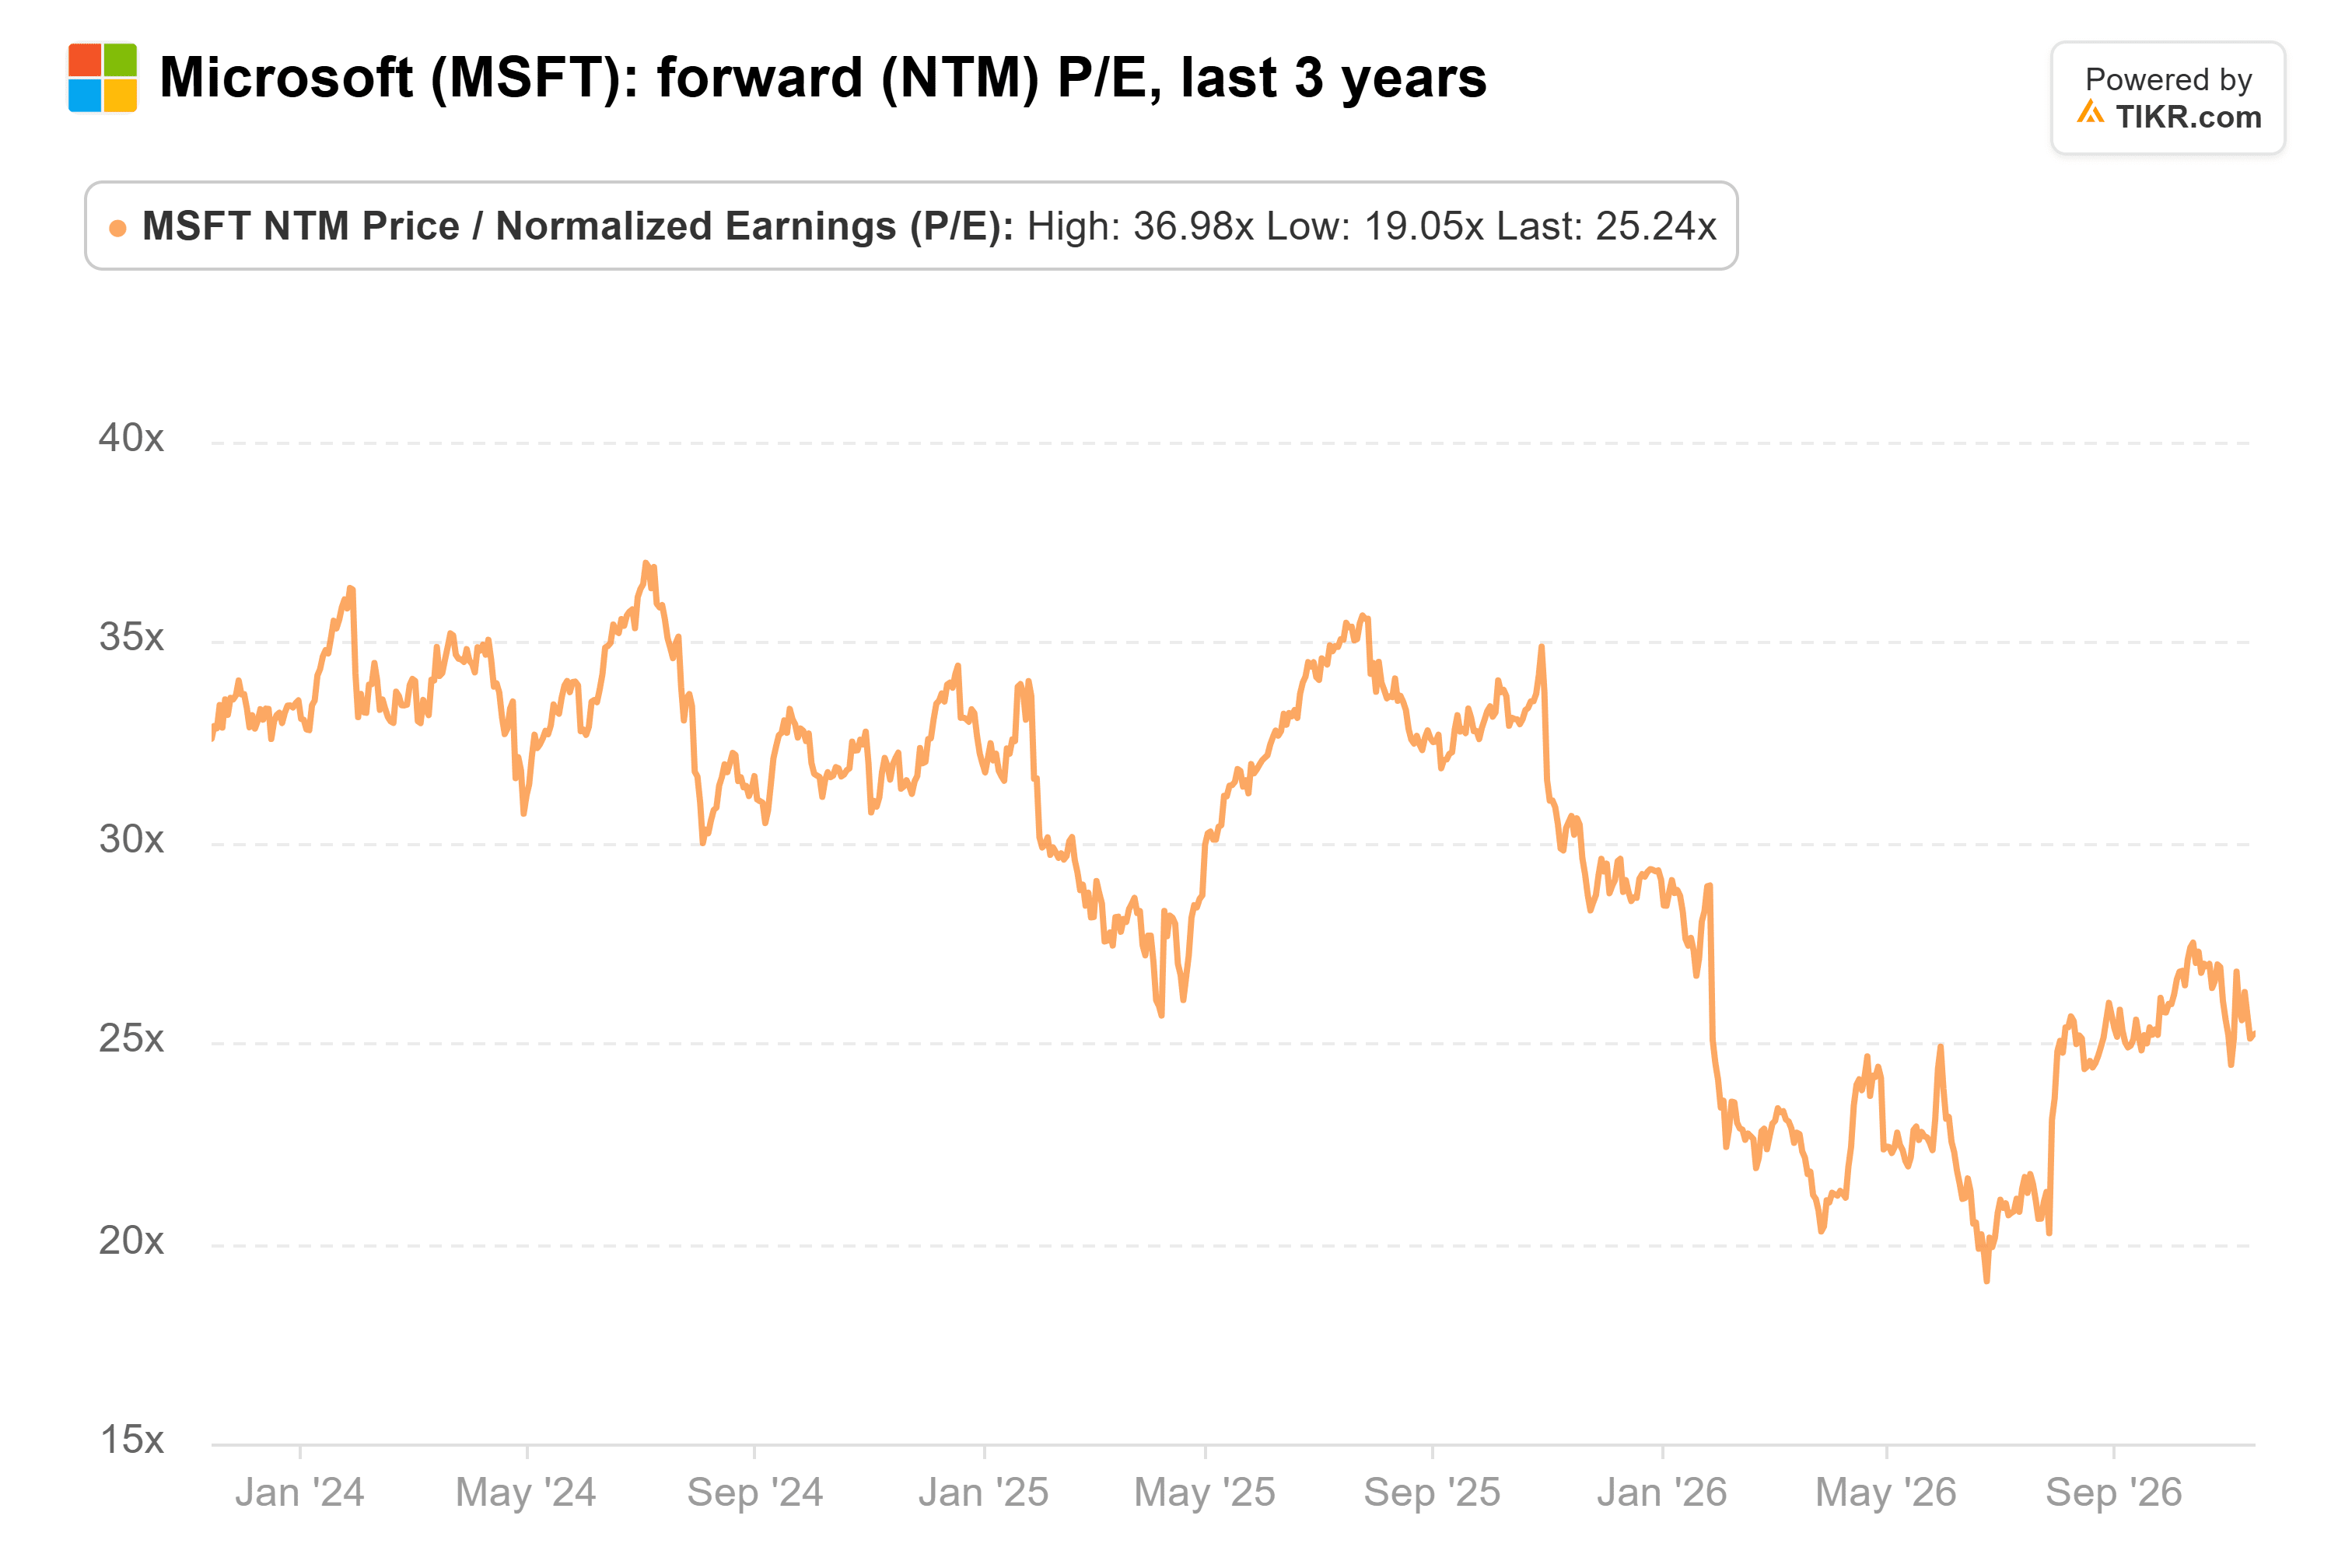
C'est toujours inférieur à sa moyenne sur trois ans de 30x, donc les investisseurs ne valorisent pas Microsoft comme une entreprise parfaite.
Alphabet a pris la direction inverse. Son PER anticipé a atteint 33x le 30 avril, son plus haut niveau en trois ans, et a depuis chuté à 21x :
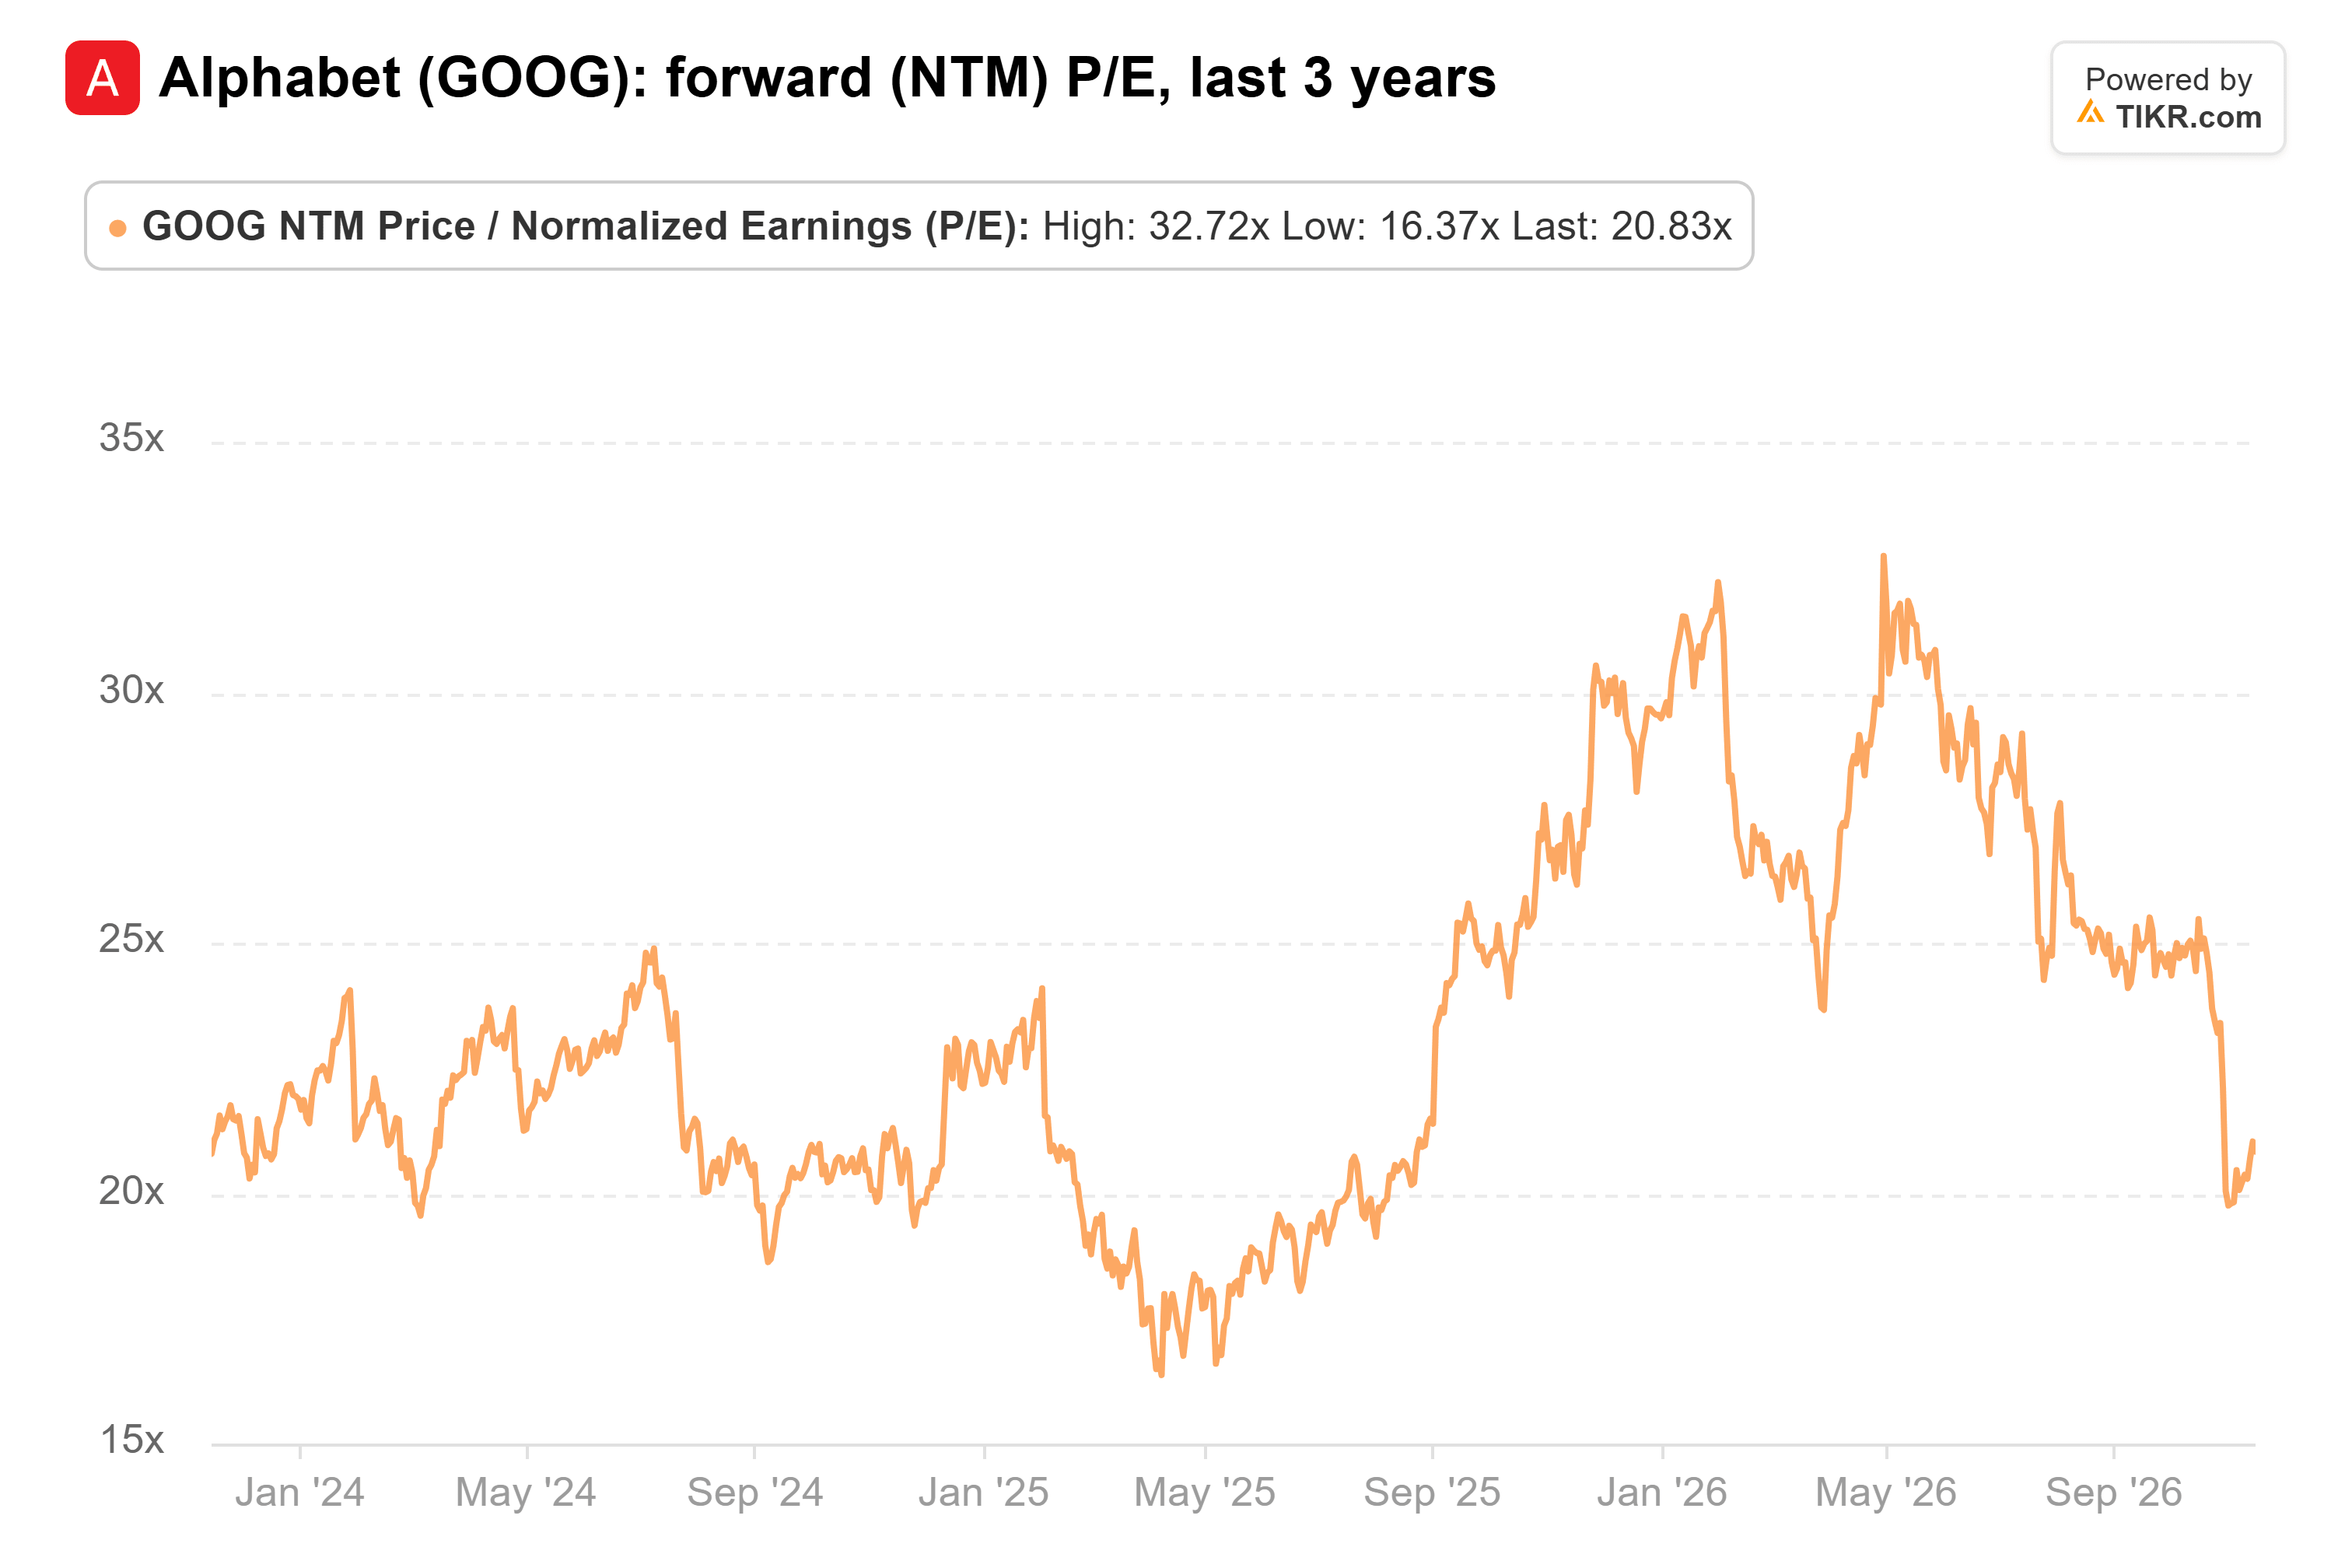
Ainsi, le multiple de Microsoft a augmenté de 6 points depuis juin, celui d'Alphabet a baissé de 12 points depuis avril, et Microsoft se situe désormais environ 4 points devant. L'explication la plus probable : les investisseurs valorisent la part des bénéfices de chaque entreprise qui dépend d'un modèle publicitaire que l'IA pourrait réécrire.
Changez la recherche, et tout ce qui en découle change
L'inquiétude de Marchese va bien au-delà de Google. Il considère que les barres de recherche sur Amazon et YouTube sont aussi des moteurs de recherche. Il voit les fils d'actualité de Meta comme l'autre principal moyen par lequel Internet met l'information devant les gens, et il pense que l'IA fait mieux les deux tâches. « Mais si vous changez la recherche, tout ce qui est en aval de la recherche, cela change tout. »
Son argument principal concerne la confiance. Il a soutenu qu'un agent IA qui fait vos courses ne s'arrêtera pas aux résultats sponsorisés comme le font les gens. Et si Anthropic maintient son agent exempt de publicité, les concurrents dont les agents pourraient vous orienter vers la publicité la mieux payante auront du mal à gagner la même confiance. « C'est un problème de plusieurs billions de dollars sur les marchés. »
Il ne radie pas Alphabet pour autant. Marchese pense que Google peut trouver comment gagner de l'argent avec les réponses de Gemini. Mais il a souligné qu'il a fallu 25 ans pour construire le marché des clics derrière les dix liens bleus, et il ne pense pas que le suivant apparaisse du jour au lendemain. Cela laisse Alphabet, Meta et Amazon à défendre leurs activités publicitaires pendant des années dans un marché que personne ne peut encore valoriser, et Microsoft n'a pas ce problème.
Office a son propre combat d'IA
Microsoft a bien une menace d'IA à lui. Anthropic inclut désormais Claude Sheets, Claude Whiteboards et Claude Data dans ses forfaits payants Claude sans frais supplémentaires, un tir direct contre Office. Cela compte car le segment "Productivité et processus métier", qui abritait Office pour l'exercice 2026, a généré 54 % du résultat opérationnel de Microsoft cette année-là. La propre réponse de Microsoft, Copilot, a dépassé les 30 millions d'utilisateurs payants en juin, ce qui reste une petite part des plus de 450 millions d'utilisateurs payants commerciaux de Microsoft 365 qu'il avait en décembre 2025. Cela dit, ce sont des produits récents, et Anthropic a accepté en novembre 2025 d'acheter pour 30 milliards de dollars de capacité de calcul Azure, donc une partie de la croissance d'Anthropic revient de toute façon à Microsoft.
La prime de Microsoft semble justifiée
Marchese a raison. Des quatre, les bénéfices de Microsoft dépendent le moins de la manière dont quiconque vendra de la publicité à côté d'une réponse d'IA. À 25 fois les bénéfices anticipés, en dessous de sa propre moyenne sur trois ans, une prime de 4 points par rapport à Alphabet semble valoir la peine d'être payée. Bien sûr, si Google trouve comment intégrer de la publicité dans Gemini plus vite que ne le prévoit Marchese, cet écart pourrait se combler rapidement. Le prochain rapport de Microsoft, attendu fin janvier, montrera si Copilot fait bouger le chiffre d'affaires d'Office alors que les applications d'Anthropic se répandent.
Alors, quelle est la valeur réelle de l'action Microsoft ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Microsoft pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Microsoft gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !