Meta Platforms (META) a un problème :
Le récit actuel est construit autour de l'IA… mais l'IA ne génère en réalité aucun revenu significatif pour l'entreprise.
Preuve en est : Muse, le nouvel agent d'IA de Meta, vient de devenir l'application gratuite n°1 sur les stores d'applications d'Apple et de Google, faisant bondir l'action de 11 % lundi.
Bien sûr, l'agent propose deux formules payantes en plus d'une formule gratuite – la formule Max, coûtant 100 $ par mois ; et la formule Power, à 20 $ par mois. (Astuce de pro : si vous obtenez un code de parrainage de quelqu'un, vous recevez chacun un milliard de tokens gratuits).
Il est difficile d'imaginer que cela devienne significatif.
Comme Dylan Lewis l'a souligné dans l'épisode d'hier du podcast Brew Markets :
« Pour que Muse commence même à apparaître comme un pourcentage, un seul point de pourcentage du chiffre d'affaires de Meta, il lui faudrait probablement plus de 10 millions d'utilisateurs payants. »
Ce qui, aïe. Ce serait tout un défi, étant donné qu'OpenAI ne compte qu'environ 50 millions d'utilisateurs payants.
Décortiquons les calculs
Comme vous pouvez le voir, Meta a généré au moins 50 milliards de dollars par trimestre au cours de la dernière année, dans le cadre d'une croissance substantielle de son chiffre d'affaires :
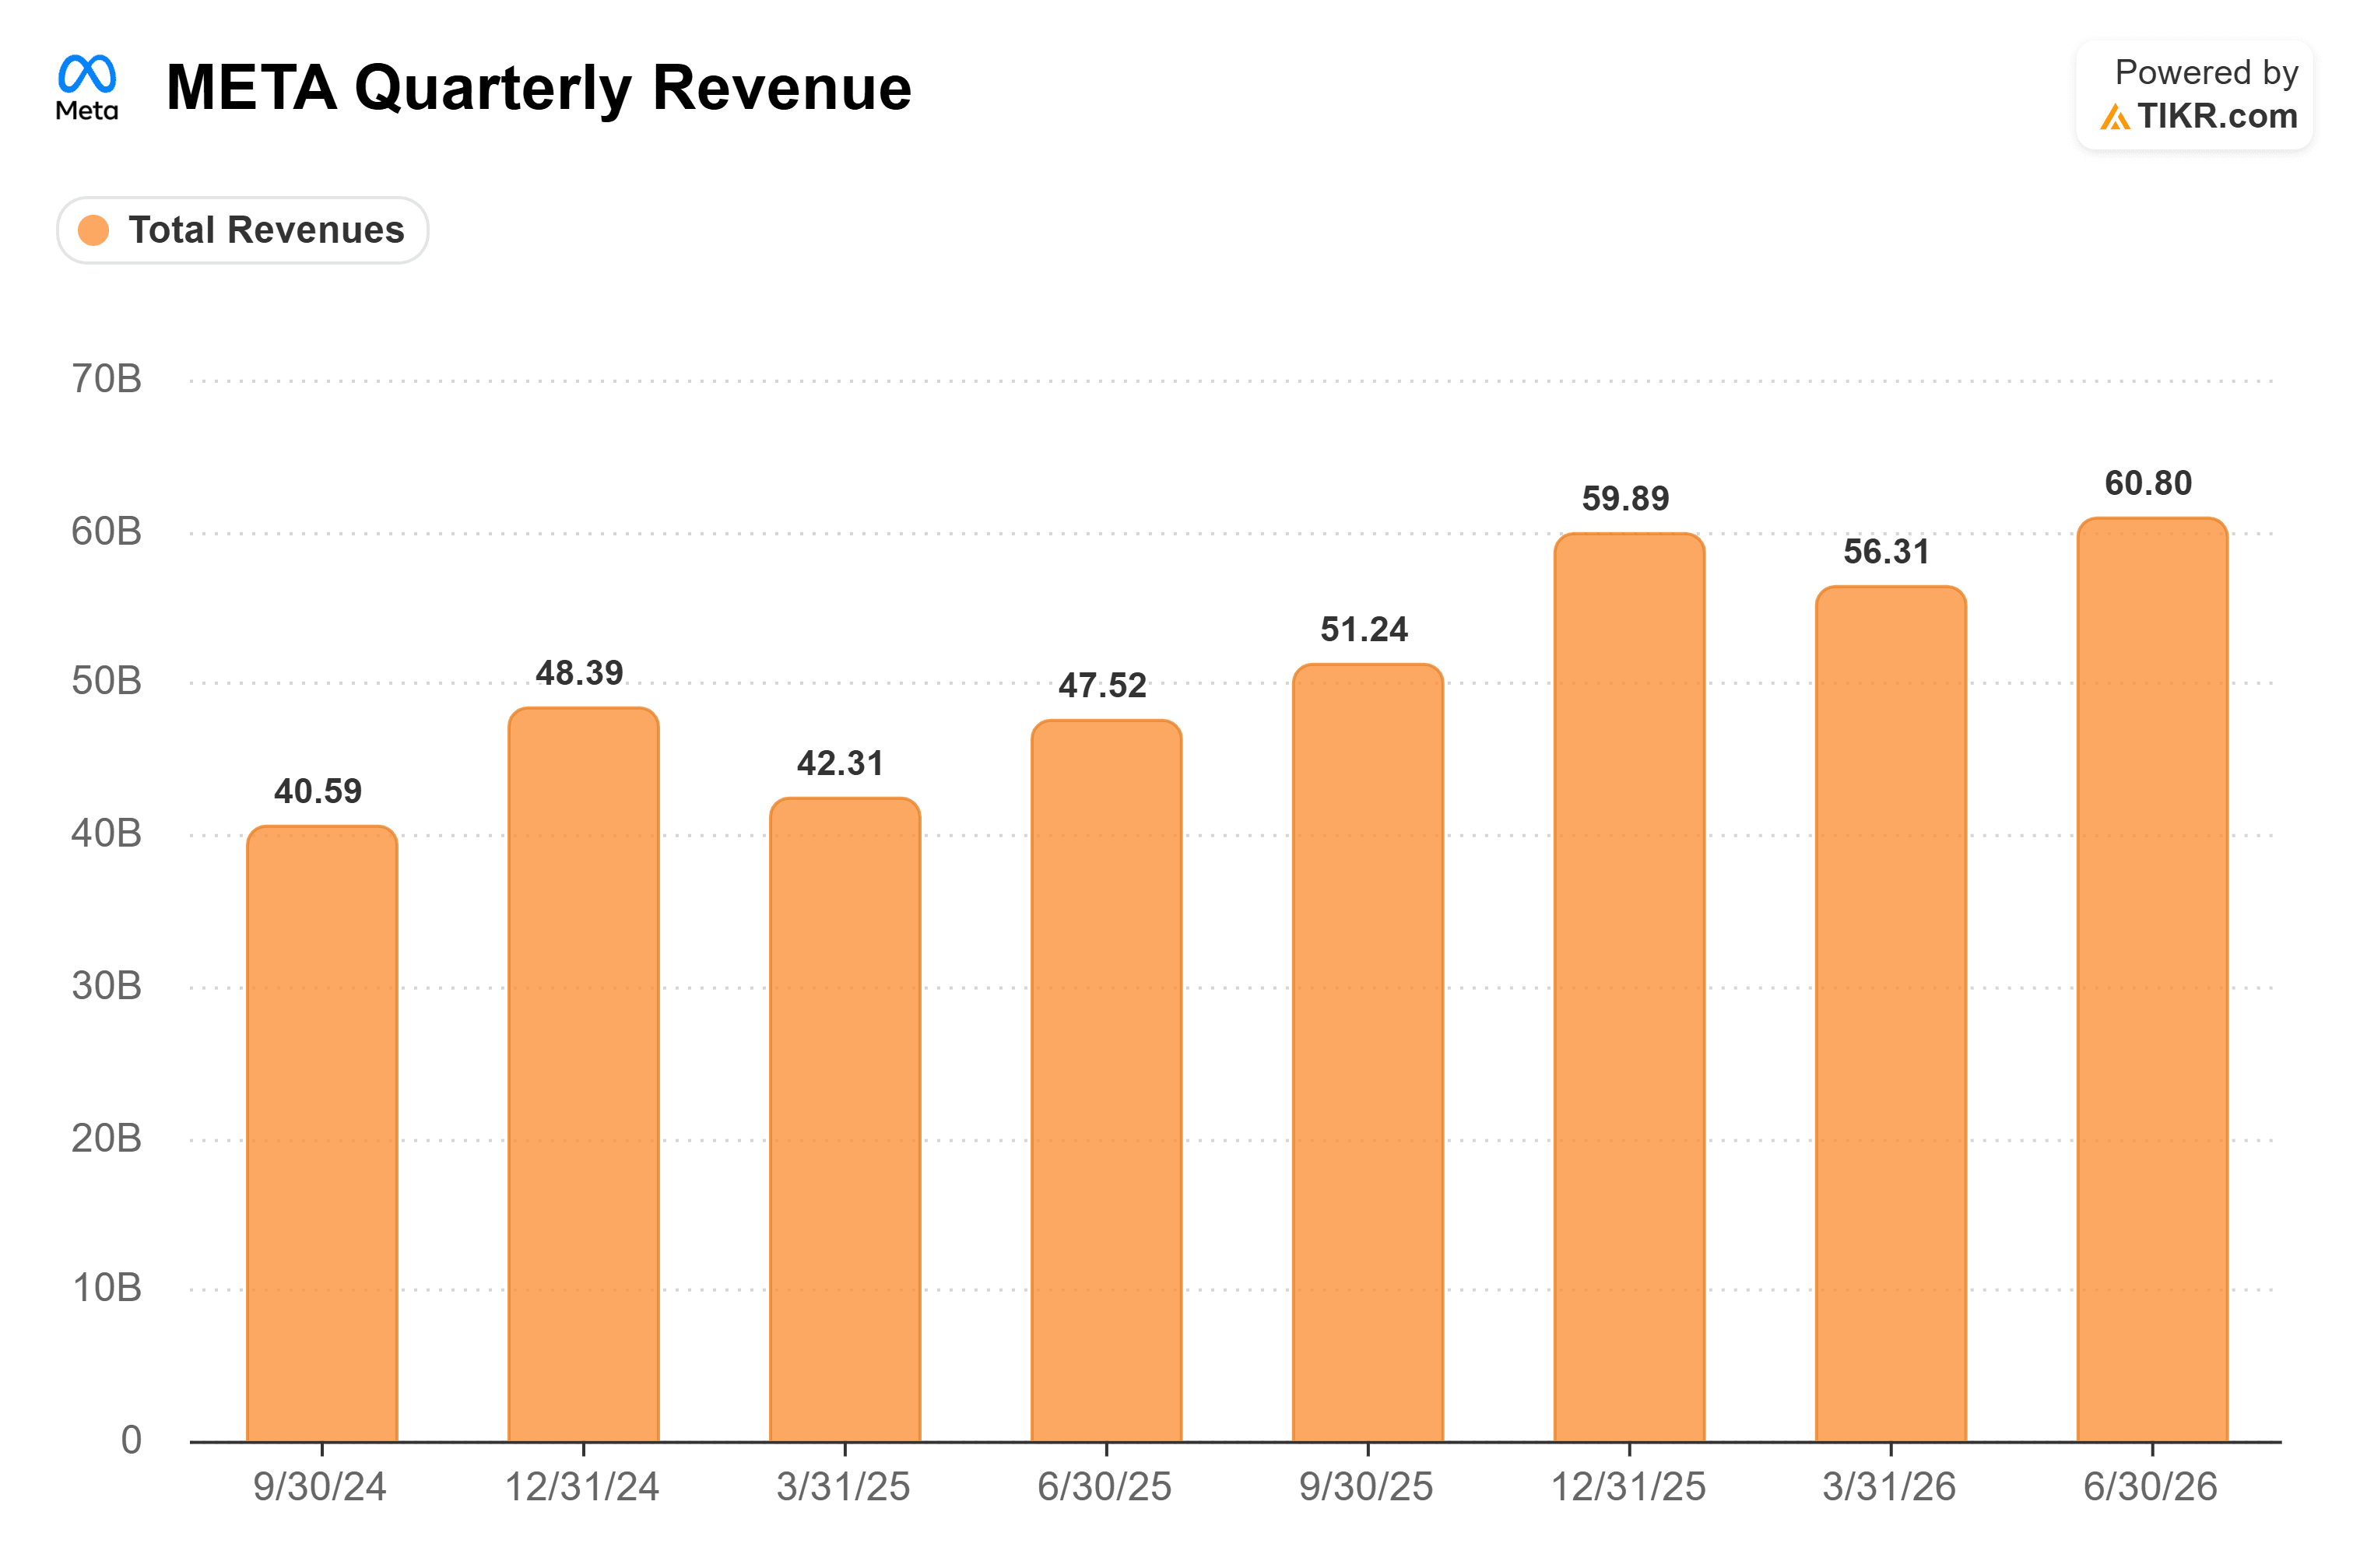
Ainsi, étant donné ce chiffre d'affaires de 228 milliards de dollars sur les douze derniers mois… 1 % de croissance représenterait un supplément de 2,28 milliards de dollars. Divisez cela par 10 millions d'utilisateurs, et vous arrivez à environ 228 $ dépensés par utilisateur, soit à peu près le coût annuel de la formule Power.
Et cela pour un seul point de pourcentage.
Il est donc difficile d'imaginer que Muse ait de l'importance pour l'entreprise en tant que formule payante !
Mais la vraie opportunité, ce sont les publicités
Voici le problème : Meta n'a jamais lancé une grande activité d'abonnement réussie.
Pour moi, la question est plutôt : Comment Meta va-t-il vraiment monétiser Muse ?
Je ne vois aucune raison pour laquelle ils ne pourraient pas en faire une plateforme publicitaire, tout comme OpenAI le fait maintenant avec ChatGPT, ou comme Alphabet (GOOG) l'a fait avec la recherche, Gmail, YouTube, Waze, etc.
(Ou comme Meta l'a fait – avec beaucoup de succès ! – avec Facebook et Instagram.)
Bien sûr, il se peut que la mise en place de la plateforme publicitaire pour agents prenne un certain temps. L'expérience utilisateur sera importante, d'autant plus que les concurrents, notamment Alphabet, OpenAI, Anthropic et Microsoft (MSFT), joueront sans aucun doute à rattraper leur retard et tenteront de saisir des parts de marché aussi rapidement que possible.
On pourrait imaginer – et c'est pure spéculation – une étape intermédiaire où Meta utiliserait les données de Muse pour enrichir ses offres publicitaires sur Facebook et Instagram, qui sont les véritables vaches à lait de l'entreprise aujourd'hui.
Dans le monde du marketing, on parle d'actions à « forte intention » – visiter une page web, mettre un article dans son panier, etc.
Imaginez maintenant un agent qui possède toutes ces informations sur des semaines, des mois et des années de votre vie. Comment vous commandez toujours un sandwich au poulet le jeudi. Comment vous repoussez constamment votre service antiparasitaire parce qu'il n'arrive pas à piéger cette souris embêtante. Comment votre voiture a besoin de réparations.
Je peux imaginer un restaurant de poulet concurrent, un service antiparasitaire en démarrage et un concessionnaire automobile souhaitant tous ces critères de ciblage, même s'ils ne peuvent pas diffuser de publicités directement dans Muse.
Vous ne trouvez pas ?
Alors, quelle est la valeur de cela ?
Il me semble que cela pourrait être considérable. Et c'est à ce moment-là que je me tourne vers le modèle d'évaluation propriétaire de TIKR pour exécuter quelques scénarios. Je n'ai saisi que trois chiffres :
- La croissance du chiffre d'affaires basée sur les estimations consensuelles jusqu'en 2029
- Les marges opérationnelles moyennes basées sur les estimations consensuelles jusqu'en 2029 (qui supposent une forte baisse de la marge opérationnelle, elles pourraient donc être très conservatrices !)
- Un multiple de P/E correspondant à la moyenne des trois dernières années
… et lorsque j'ai fait passer ces données, le modèle a retourné une valorisation implicite de plus de 1 000 $ par action.
Vous pouvez créer votre propre modèle d'évaluation en utilisant des données de qualité institutionnelle… gratuitement.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !