Points clés
- L'action Intel a chuté de plus de 20% en séance de fin de journée après que ses prévisions de revenus pour le quatrième trimestre, comprises entre 15 et 16 milliards de dollars, soient passées sous le consensus de 17,07 milliards de dollars.
- Les revenus du segment Data Center et IA ont bondi de 78% pour atteindre 7,3 milliards de dollars, tandis que le groupe PC a reculé de 5%, la pénurie de mémoire affectant la demande.
- Jensen Huang, le PDG de Nvidia, a démissionné le 12 novembre, ajoutant des doutes sur le partenariat derrière l'investissement de 5 milliards de dollars de Nvidia dans Intel.
- Le rapport du quatrième trimestre d'Intel, attendu fin janvier, révélera si l'usine Fab 28 a retrouvé son rythme et si la marge brute se situe près de 38%.
Intel (INTC) a chuté de plus de 20% en séance de fin de journée après son rapport du 29 octobre, et ce malgré une hausse de 21% des revenus du troisième trimestre à 16,5 milliards de dollars. C'est l'orientation qui a fait le plus de dégâts.
Puis, le 12 novembre, Nvidia (NVDA) a annoncé la démission de son PDG Jensen Huang, et l'action Nvidia a clôturé en baisse d'environ 4%. Cela importe pour Intel car Nvidia a investi 5 milliards de dollars dans l'entreprise et développe des puces avec elle. Advanced Micro Devices (AMD), le principal rival x86 d'Intel, a quant à lui progressé d'environ 6% pendant la séance.
Intel fait donc face à deux questions. Peut-elle produire suffisamment de puces pour serveurs, et le prochain dirigeant de Nvidia restera-t-il engagé ?
Les prévisions ont manqué le consensus de 1,6 milliard de dollars
Intel a dépassé ses propres objectifs le trimestre dernier, avec un BPA non-GAAP de 0,52 $, contre 0,23 $.
Les prévisions pour le quatrième trimètre ont effacé cette bonne impression :
- Revenus compris entre 15 et 16 milliards de dollars, contre un consensus LSEG de 17,07 milliards de dollars
- BPA non-GAAP de 0,25 $, contre des estimations de 0,43 $
- Marge brute de 38% sur une base non-GAAP, contre 44,1% au troisième trimestre
Une partie de l'écart provient d'un accident. Une explosion en octobre à la Fab 28 à Kiryat Gat, en Israël, a tué deux travailleurs et fermé l'usine pendant environ deux semaines. Intel s'attend à une perte de revenus d'environ 300 millions de dollars au quatrième trimestre et à une baisse de marge d'environ 200 points de base, avec un impact similaire sur les revenus au premier trimestre.
Cependant, les PC constituent le plus gros frein. Les pénuries de mémoire ont fait grimper les prix des ordinateurs portables, et Intel s'attend à ce que les volumes de PC de l'industrie baissent d'environ 12% cette année et d'environ 10% en 2027.
"Nous voyons le ralentissement du marché des PC se poursuivre au moins jusqu'à la première moitié de l'année prochaine", a déclaré le directeur financier David Zinsner dans le communiqué de résultats.
Voici comment les deux groupes de produits d'Intel évoluent différemment...
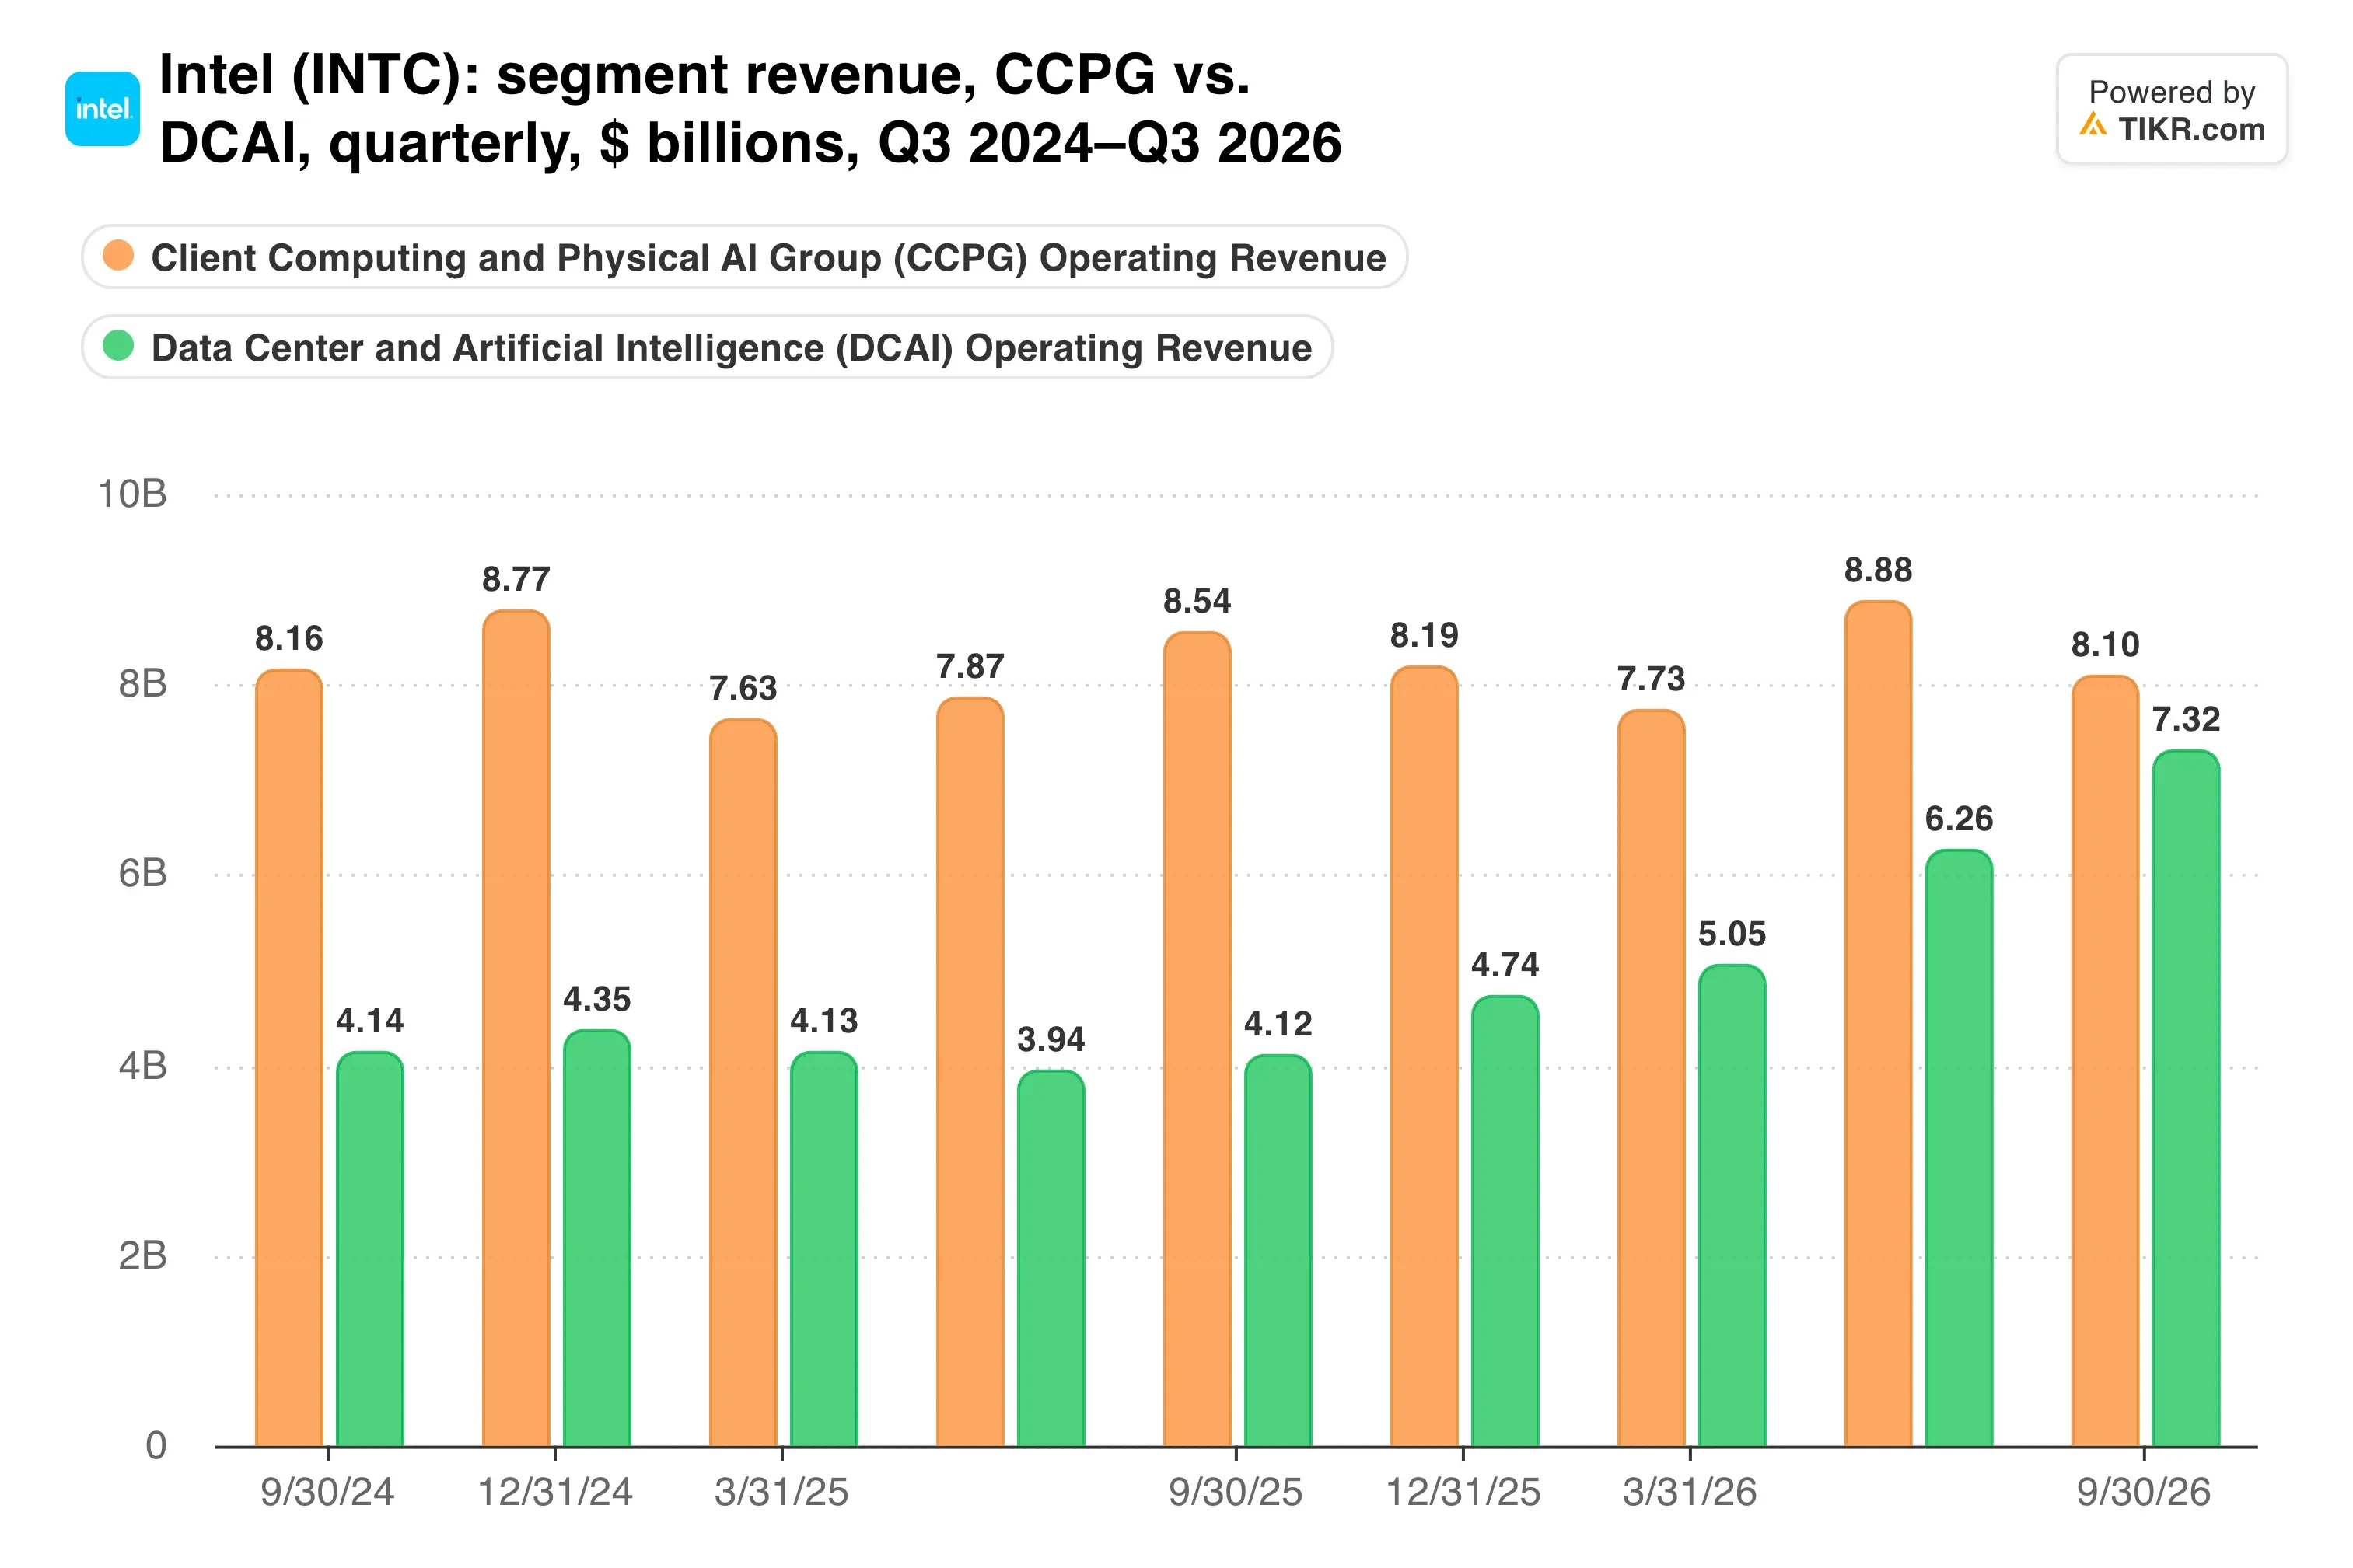
Les revenus du segment Data Center et IA ont bondi de 78% pour atteindre 7,3 milliards de dollars, tandis que le groupe PC a reculé de 5% à 8,1 milliards de dollars, manquant les estimations.
Les serveurs portent désormais le redressement
Le segment des centres de données a généré 3,0 milliards de dollars de résultat opérationnel le trimestre dernier, contre 964 millions de dollars un an plus tôt, pour une marge proche de 41,5%.
"Notre priorité immédiate est de débloquer des capacités de production supplémentaires pour répondre à la demande extraordinaire pour notre famille Xeon", a déclaré le PDG Lip-Bu Tan dans le communiqué. Les pénuries de substrats et de mémoire, ainsi que la fermeture de l'usine en Israël, limitent la production.
Nvidia ajoute une nouvelle incertitude. Huang avait été le principal promoteur de l'accord de 2025 associant les CPU Intel aux puces graphiques Nvidia, et la directrice financière Colette Kress est désormais PDG par intérim pendant que Nvidia recherche un successeur permanent.
Comment les trois fabricants de puces ont-ils évolué à travers tout cela ?
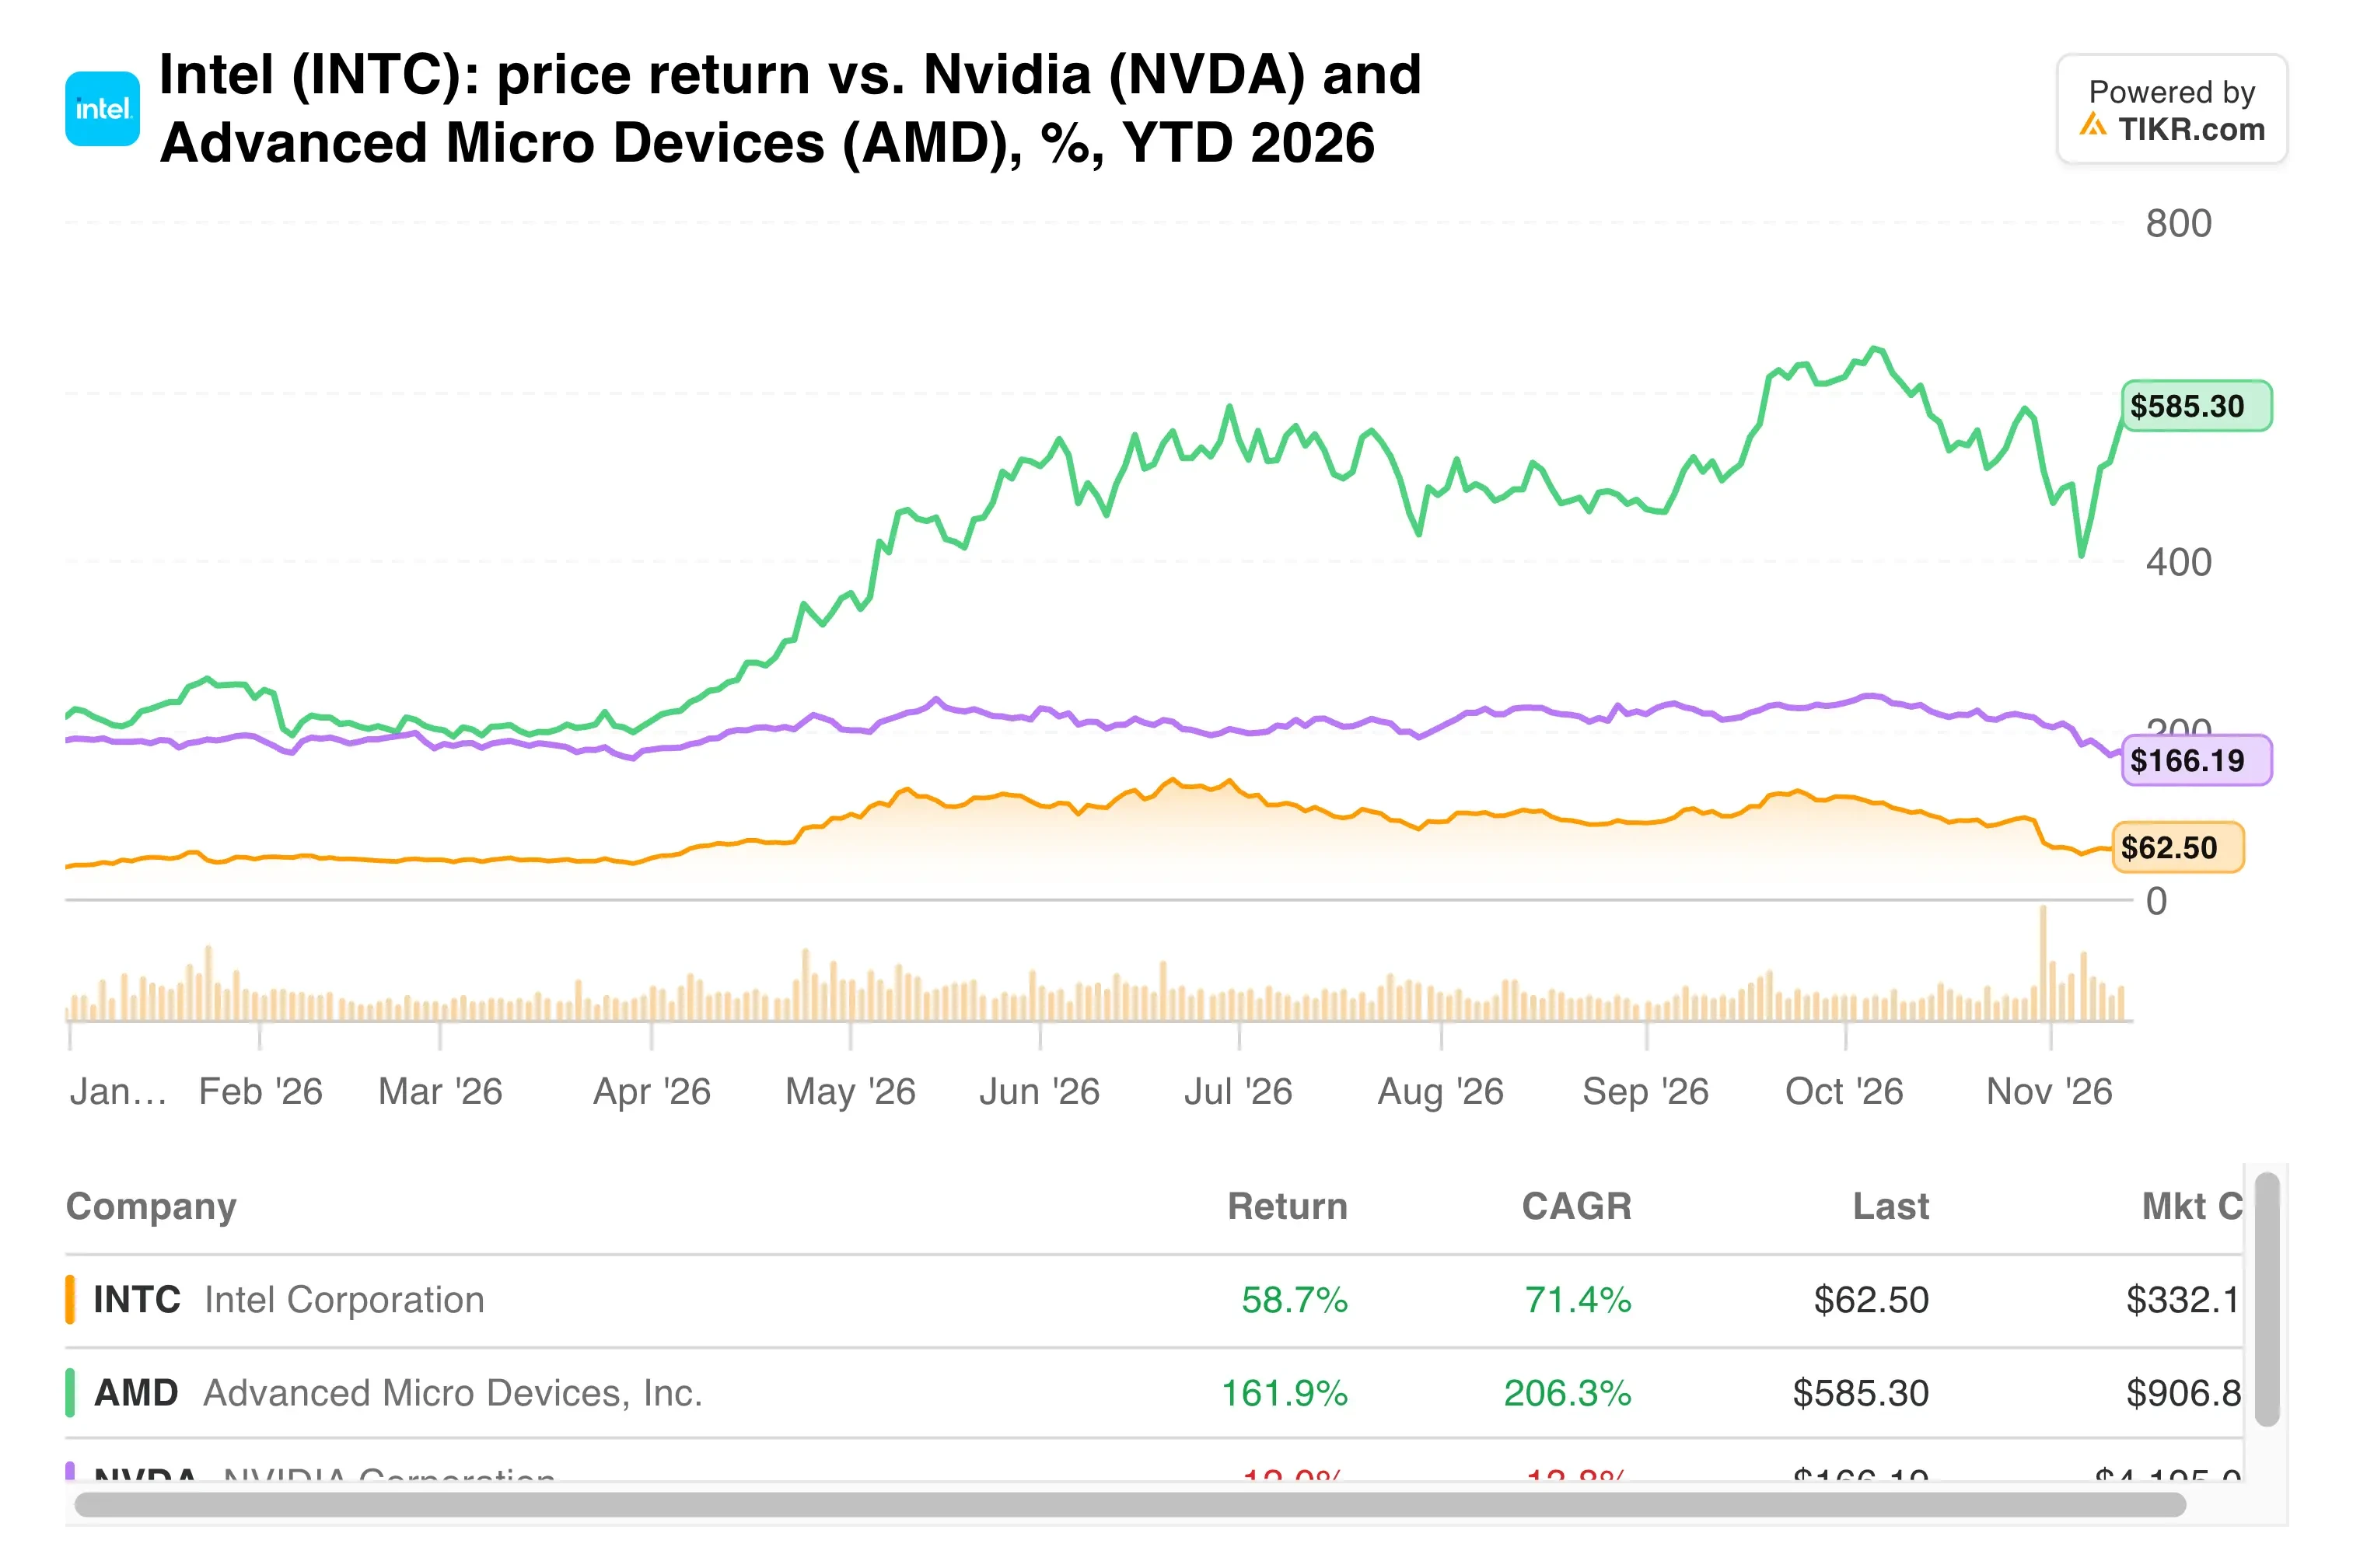
Le jour de la démission de Huang, AMD a progressé d'environ 6% tandis que Nvidia reculait, un signe que les investisseurs voient des opportunités pour les rivaux.
TIKR suit 50 analystes sur Intel. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Intel, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Intel
La remise à niveau de la marge passe d'abord
La rentabilité est la partie la plus difficile. Les prévisions d'Intel impliquent une baisse de la marge brute d'environ six points de pourcentage en un trimestre, et l'usine Fab 28 n'en explique que deux.
La fonderie pèse encore sur les profits. Intel Foundry a perdu 1,85 milliard de dollars le trimestre dernier, une perte moins importante que celle de 2,32 milliards de dollars un an plus tôt, tandis que ses revenus ont augmenté de 58% pour atteindre 6,7 milliards de dollars.
Mettez les prévisions du quatrième trimètre à côté des trimestres récents, et le renversement de tendance est difficile à ignorer.
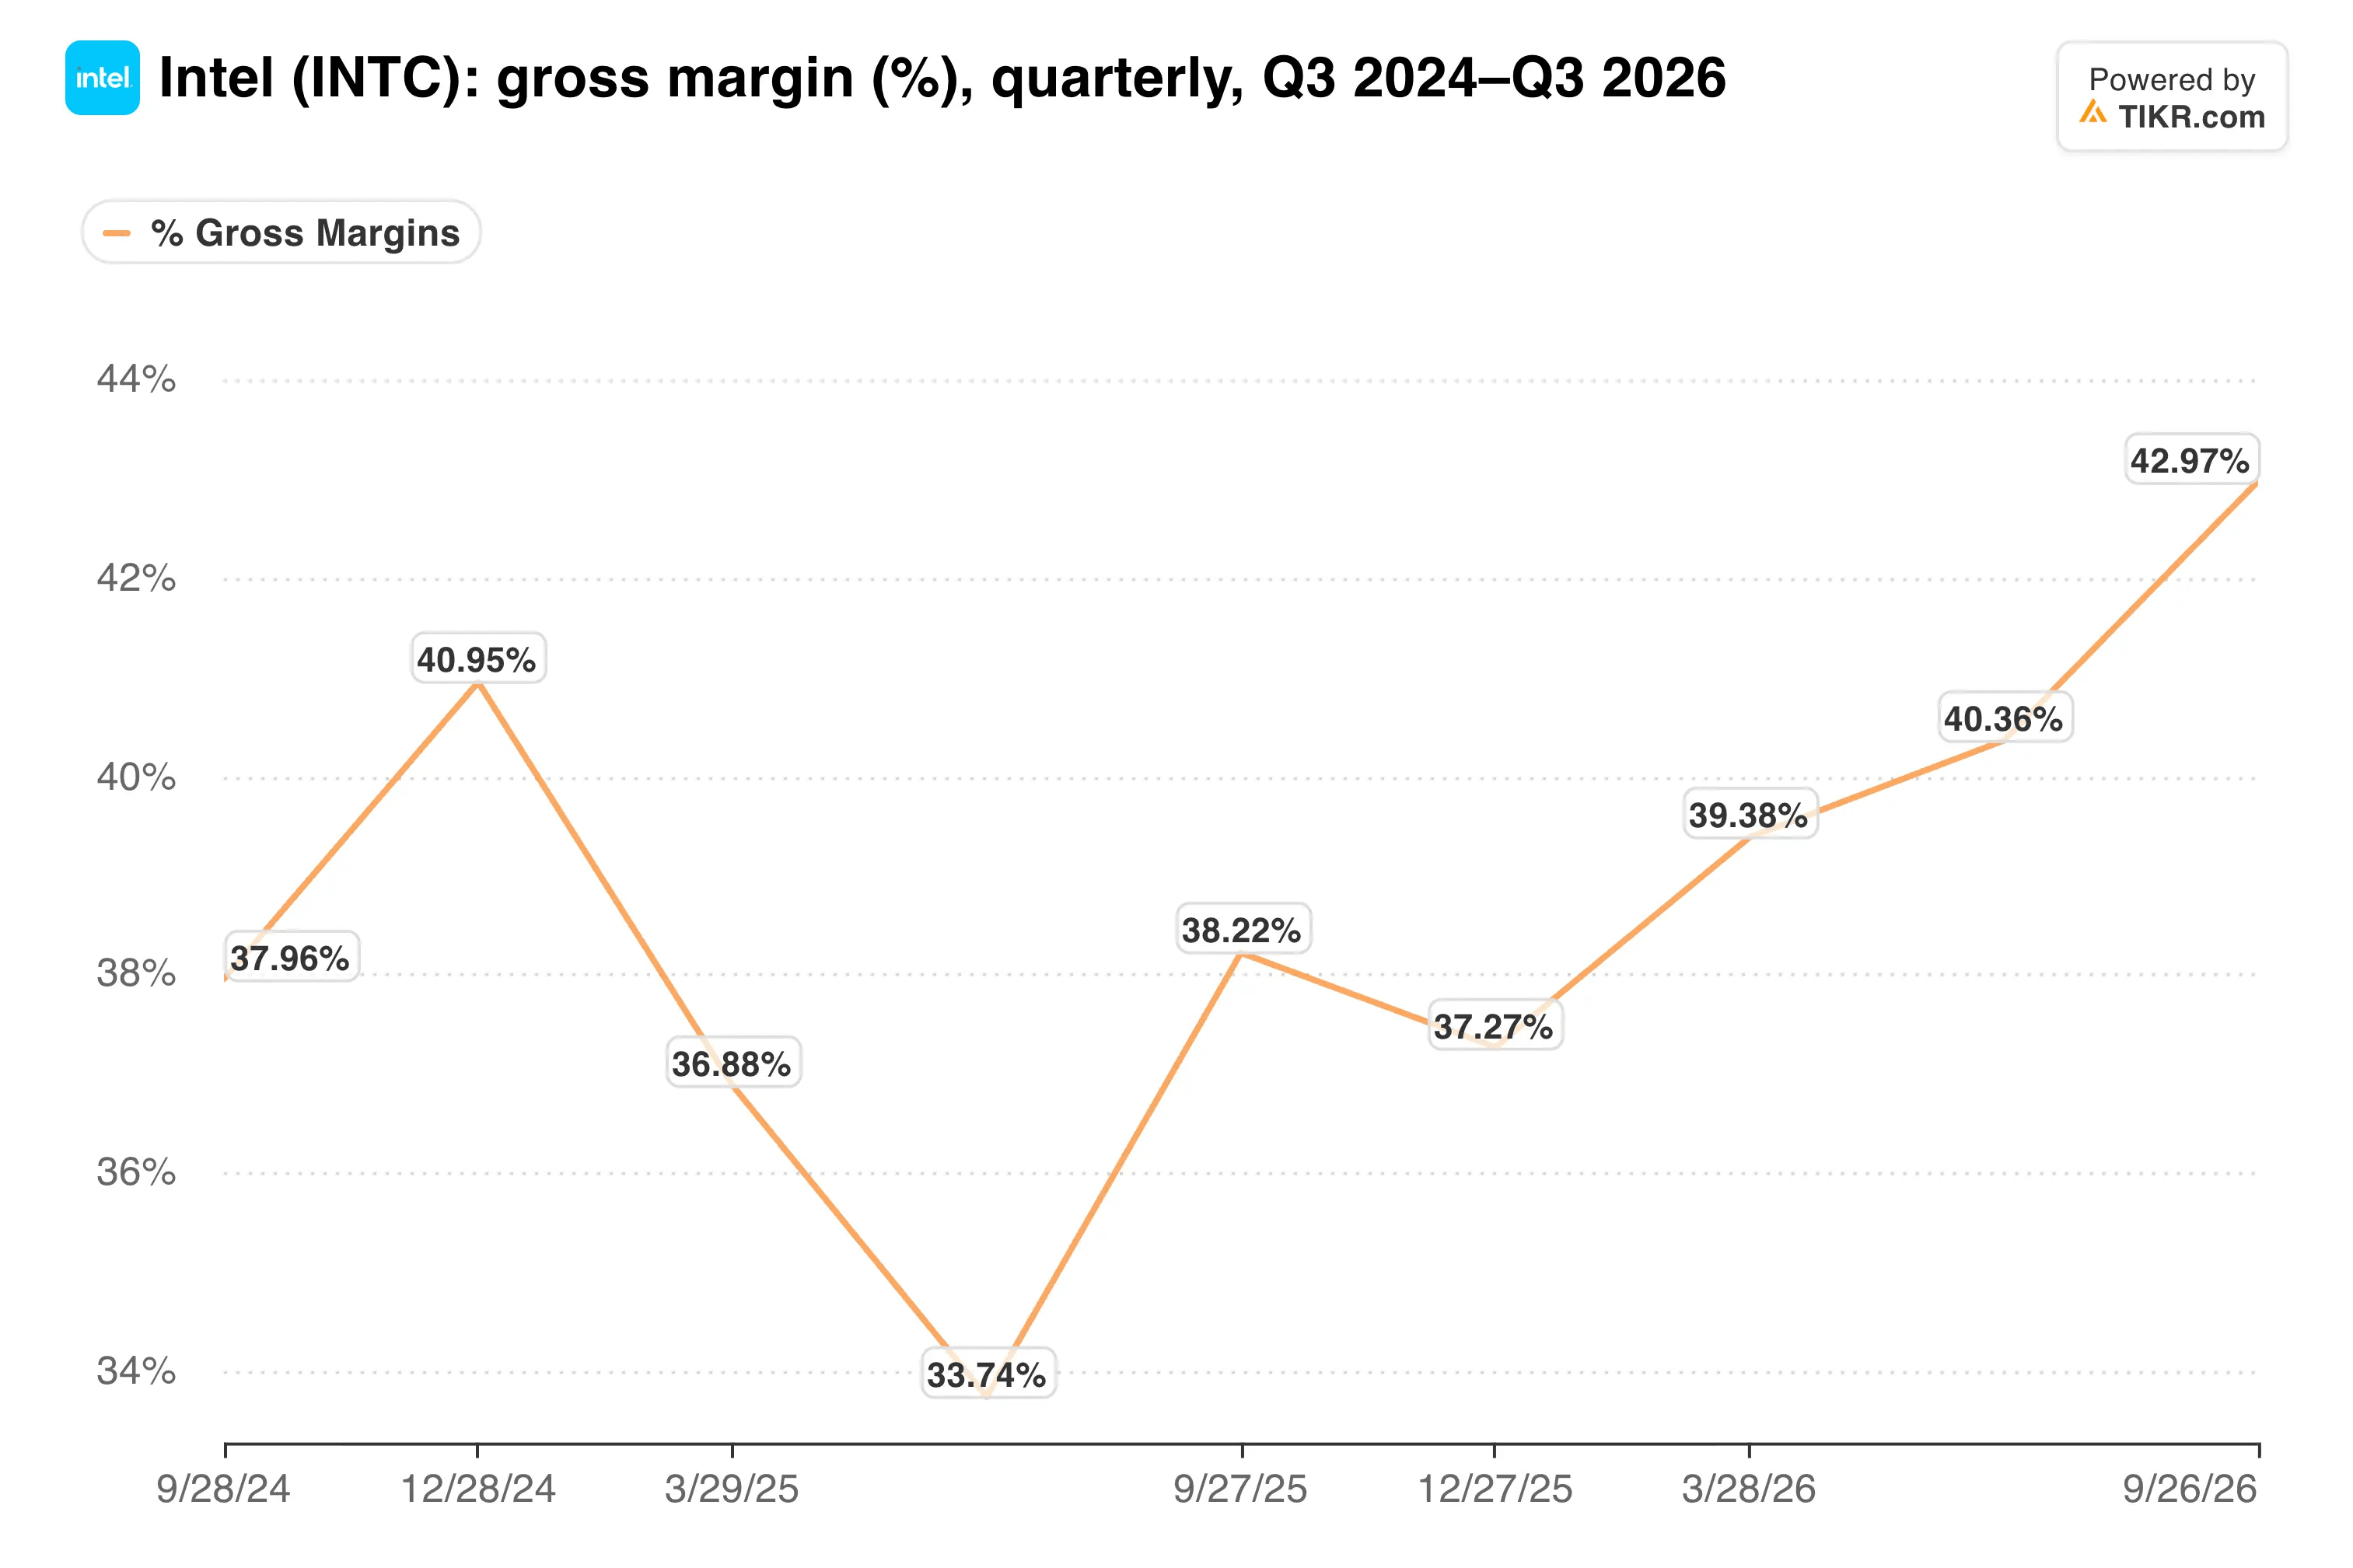
La marge brute non-GAAP a atteint 44,1% le trimestre dernier, contre 40,0% un an plus tôt, ce qui rend la prévision de 38% un net recul.
Mon analyse : L'activité serveur est réelle, et une croissance de 78% avec une marge de 41% le prouve. Cependant, Intel est limité par l'offre dans son meilleur segment et par la demande dans son plus gros segment, ce qui signifie généralement quelques trimestres difficiles. Je voudrais une preuve que la production de Xeon se redresse avant d'acheter sur ce repli. La question Nvidia importe moins, car Intel conserve les 5 milliards de dollars dans tous les cas.
Le rapport du quatrième trimestre d'Intel, attendu fin janvier, révélera si l'usine Fab 28 est revenue à pleine capacité et si la marge brute se situe près de la prévision de 38%.
Alors, quelle est la valeur réelle de l'action Intel ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que vaut Intel. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !