Points clés
- Alibaba a chuté de 13% la semaine dernière après avoir été désigné comme le plus gros client de Megaspeed, l'acheteur de puces impliqué dans le scandale de Nvidia.
- Les restrictions américaines annoncées sur l'accès des entreprises chinoises aux puces IA à l'étranger font peser un risque sur le cloud d'Alibaba.
- Les analystes anticipent toujours un rebond d'environ 65% des bénéfices normalisés pour l'exercice 2027.
- L'action semble suffisamment bon marché pour initier une petite position, et les résultats du 19 novembre devraient décider s'il faut acheter davantage.
L'action Alibaba (BABA) a perdu 13% la semaine dernière alors que le Nasdaq 100 progressait de 6%.
Rien de cela ne provient de nouvelles propres à Alibaba. D'abord, un scandale autour de Jensen Huang, qui a démissionné de son poste de PDG de Nvidia (NVDA) le 12 novembre. Puis est paru un rapport indiquant que Washington va couper l'accès aux puces que les entreprises chinoises utilisent à l'étranger.
Alibaba est le plus gros client de Megaspeed
Le 8 novembre, Huang a admis une liaison, apparemment avec un ancien cadre de Megaspeed, un acheteur de puces sous enquête américaine. Le lendemain, le Financial Times rapportait qu'Alibaba est le plus gros client de Megaspeed et, via une filiale singapourienne, un prêteur. The Information a ensuite rapporté que la relation de Huang pourrait avoir aidé des entreprises chinoises à obtenir au moins 7,5 milliards de dollars de puces Nvidia sur plusieurs années. Megaspeed nie avoir détourné des puces, et Alibaba n'est pas la cible de l'enquête.
Pour Nvidia, cela représente moins d'un dixième de son chiffre d'affaires du trimestre de juillet (96,2 milliards de dollars). Alibaba, qui louerait apparemment de la puissance de calcul via Megaspeed, a plus à perdre.
La voie offshore pour les puces pourrait se fermer
Tard le 11 novembre, The Information a rapporté que le Département du Commerce finalise une règle interdisant aux entreprises chinoises d'utiliser des puces IA avancées dans des centres de données à l'étranger. Elle pourrait arriver ce mois-ci. Le cloud est le moteur de croissance d'Alibaba : les revenus d'AI Cloud et Compute ont augmenté de 45% au trimestre de juin. Et la direction affirme que ses propres puces T-Head sont encore en retard sur les concurrents étrangers.
TIKR suit 41 analystes sur Alibaba. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Alibaba, ainsi que les estimations de revenus et bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Alibaba
Bon marché, mais je dimensionnerais après le 19 novembre
Les analystes s'attendent à un rebond d'environ 65% des bénéfices normalisés pour l'exercice 2027, après une chute de 59% pour l'exercice 2026 :
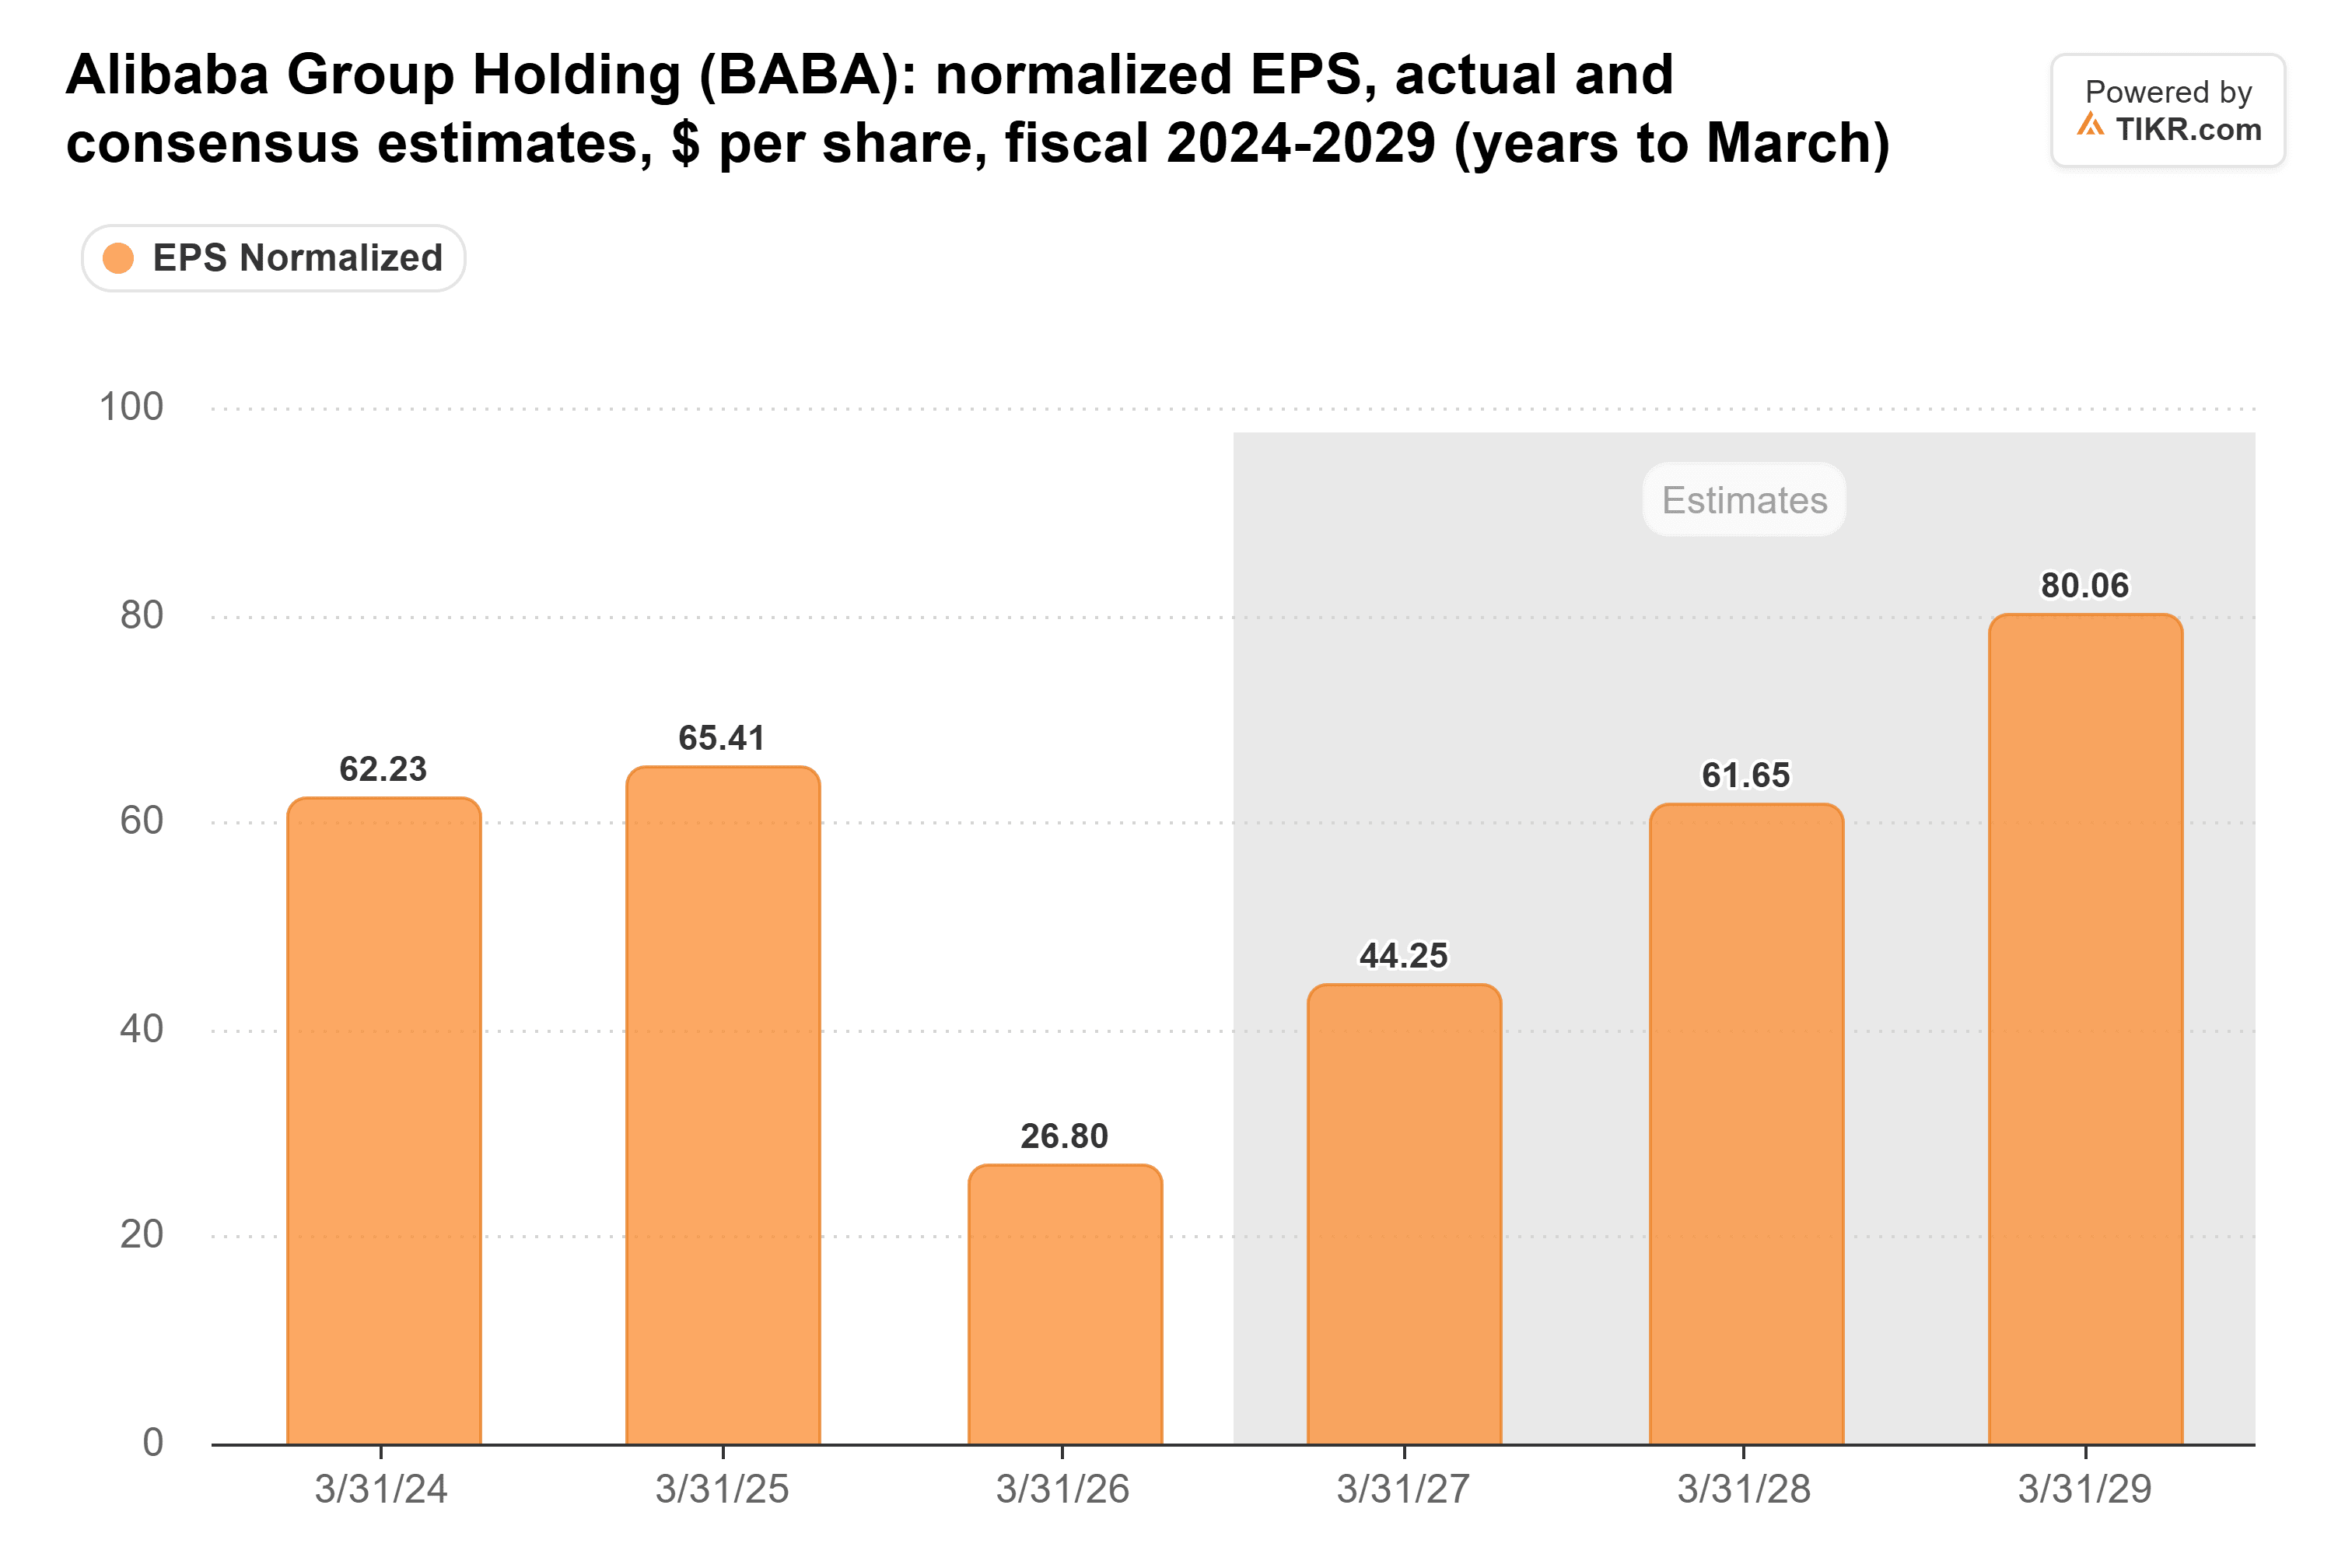
Ces estimations ont été faites avant le rapport sur la règle, et je m'attendrais à des réductions si elle est adoptée telle qu'écrite.
Le PER forward d'Alibaba était de 13x au 11 novembre. C'est conforme à sa moyenne sur cinq ans et environ la moitié des 25x de janvier :
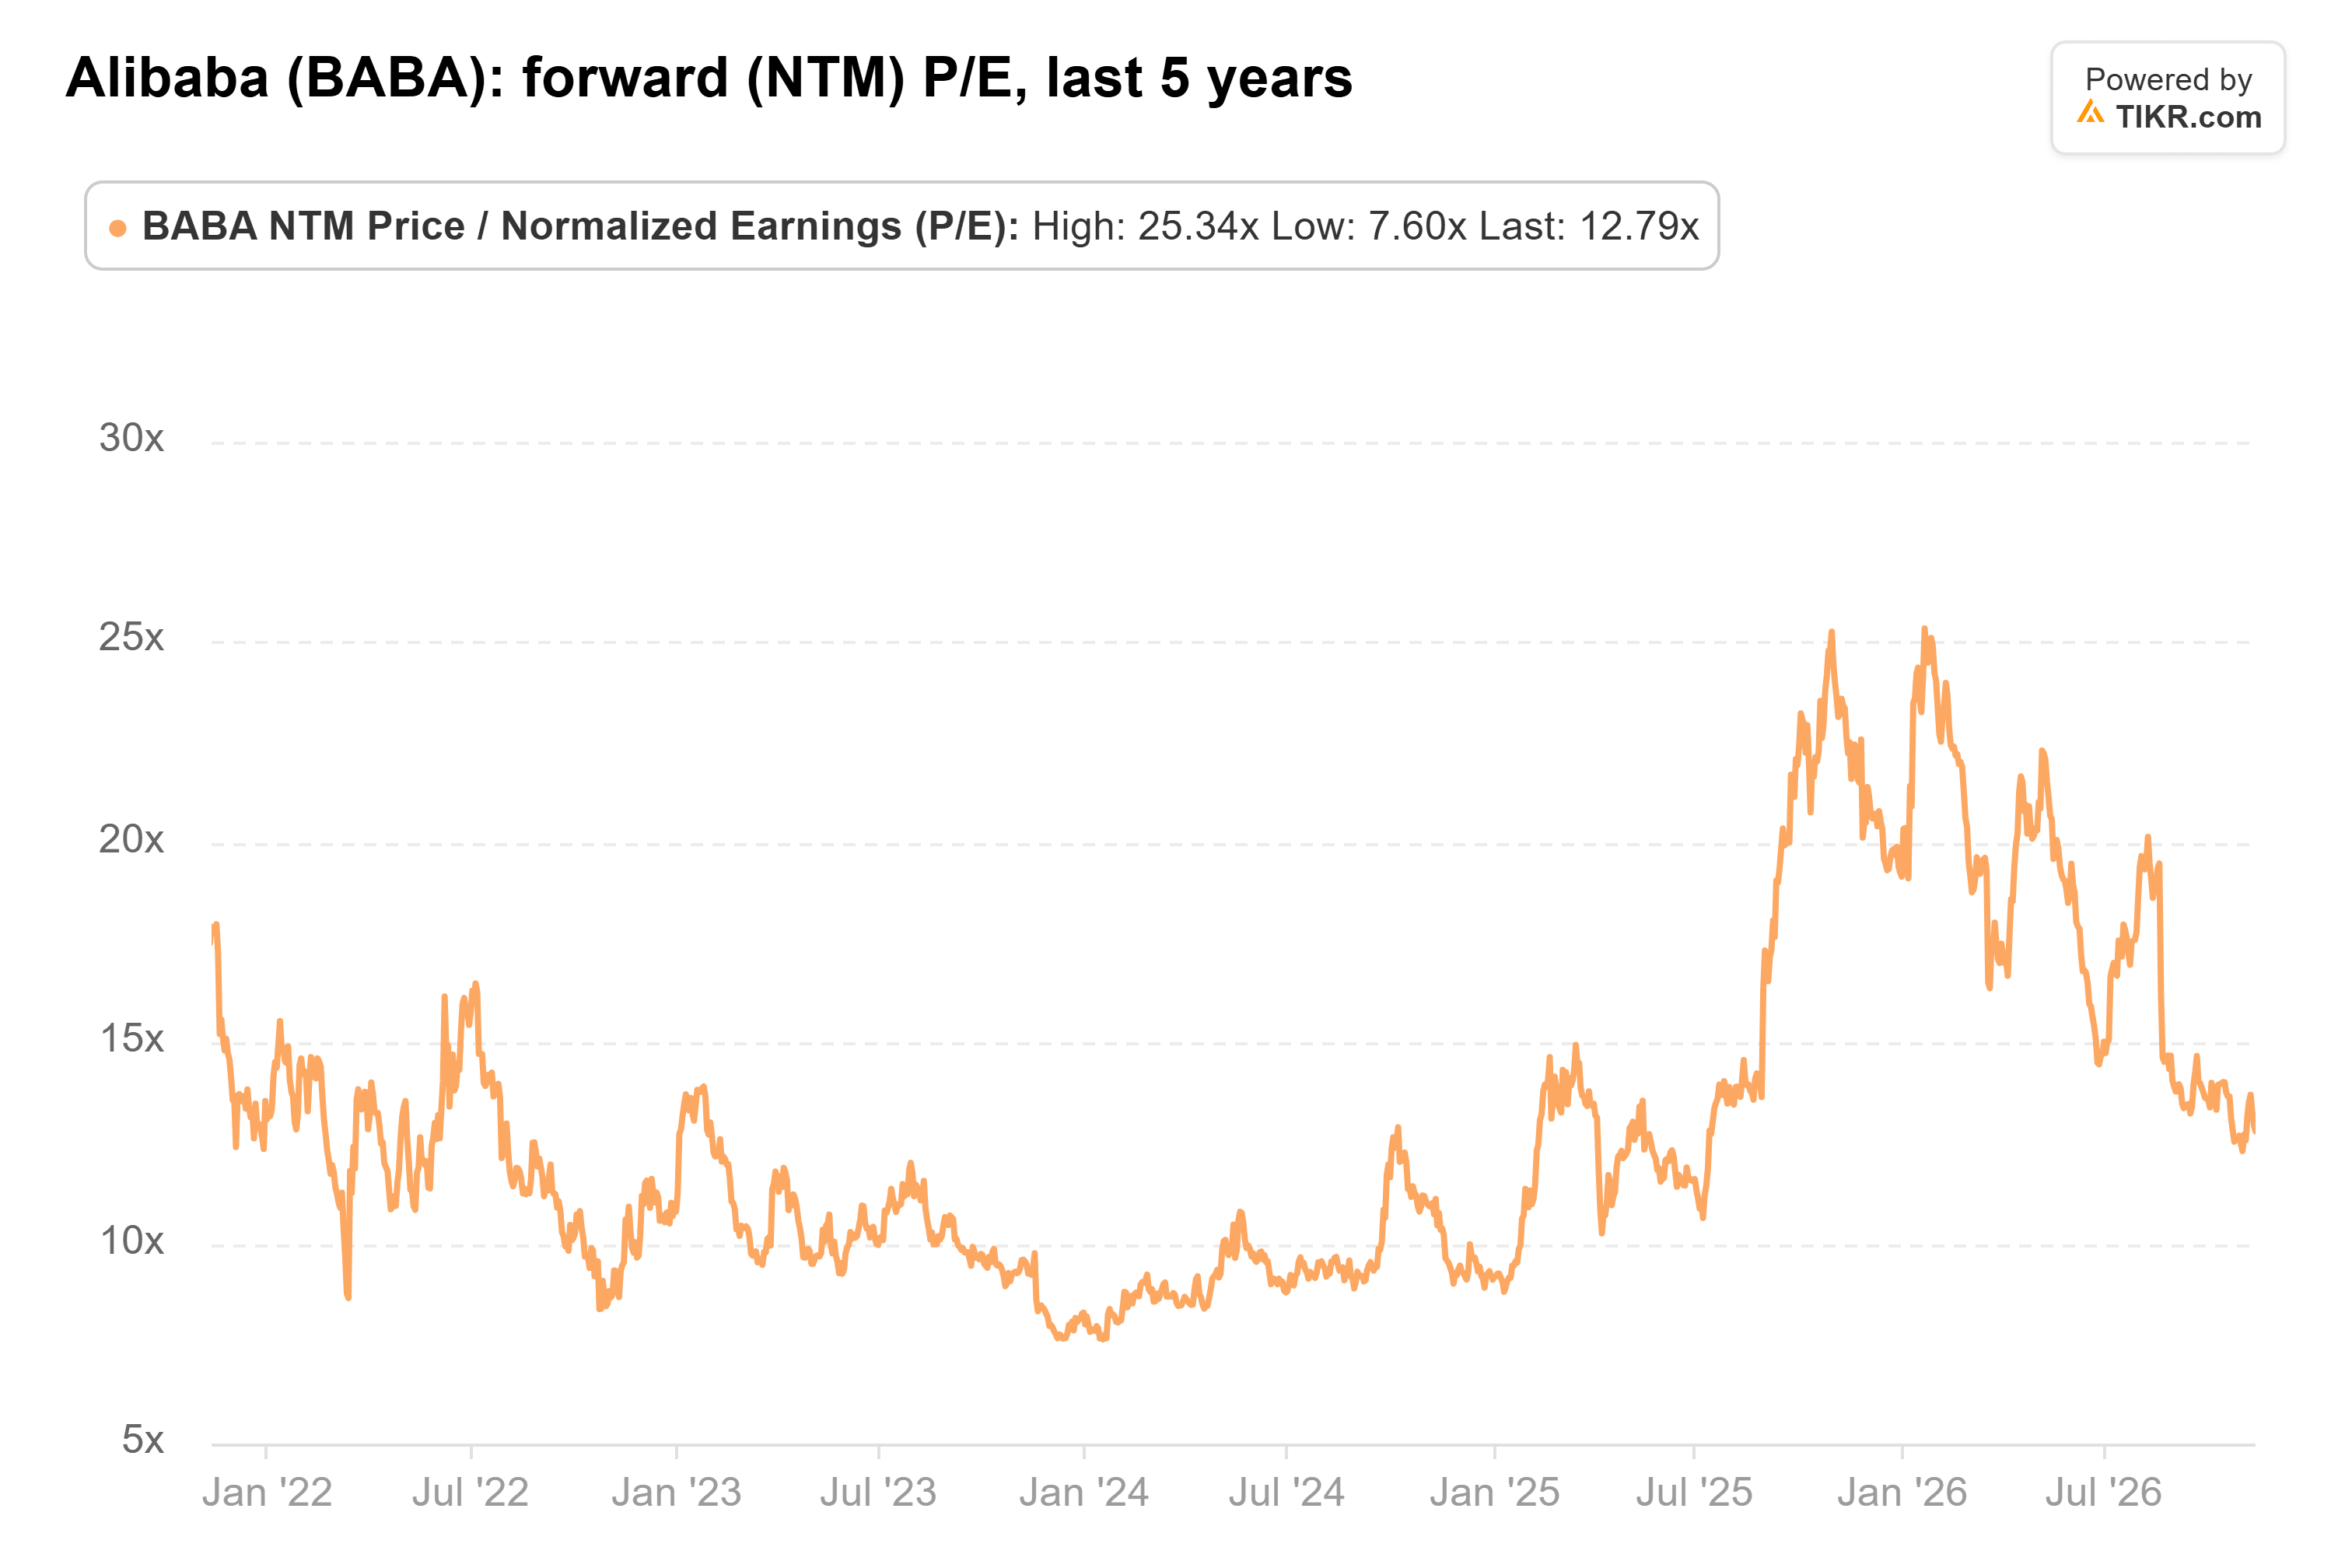
Après la chute du 12 novembre, il est d'environ 12x, et l'objectif consensus de Wall Street est de 184 $.
À ce multiple, je ne vendrais pas. Mais je ne chargerais pas non plus avant le 19 novembre, date à laquelle la direction pourra indiquer dans quelle mesure le cloud dépend de puces hors de Chine. Je commencerais petit et j'ajouterais si la croissance du cloud se maintient près des 45% de juin. Bien sûr, la règle n'est pas finale : le Commerce consulte encore d'autres agences.
Alors, quelle est la valeur réelle de l'action Alibaba ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Alibaba. Partez des estimations consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alibaba gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !