Points clés
- Le cofondateur Brian Halligan a acheté pour un peu moins de 5 millions de dollars d'actions HubSpot le 13 novembre, un jour après son retour en tant que PDG, alors que le cours était inférieur de 47 % à son plus haut sur 52 semaines.
- HubSpot se négocie à environ 13,4 fois les bénéfices futurs, près d'un plus bas sur cinq ans, et les analystes prévoient une croissance du BPA de 23 % en 2027.
- Le risque est un ralentissement de la croissance : les prévisions pour le quatrième trimestre tablent sur une hausse des revenus de 12 %, et le nouveau chiffre d'affaires récurrent annuel net devrait baisser cette année.
- Le rapport de février et les prévisions pour 2027 montreront si les coûts de la reconstruction pèsent sur la marge.
HubSpot (HUBS) a ramené son cofondateur Brian Halligan au poste de PDG le 12 novembre. Le lendemain, il a acheté pour un peu moins de 5 millions de dollars d'actions de la société, qui ont clôturé le 17 novembre à 216,30 $, soit 47 % de moins que son plus haut sur 52 semaines de 406,94 $.
Halligan a qualifié son retour de « refondation », et un formulaire 4 déposé le 16 novembre montre qu'il le soutient avec son propre argent : 22 985 actions à un prix moyen de 217,44 $. Après la vente massive du 17 novembre, HubSpot a clôturé à 1,14 $ en dessous de son prix d'achat moyen.
La croissance a ralenti, puis le PDG est parti
Les revenus du troisième trimestre de HubSpot ont augmenté de 17 % pour atteindre 947,6 millions de dollars, mais le 4 novembre, la société a prévu une croissance de seulement 12 % pour le quatrième trimestre. Lors de la conférence téléphonique sur les résultats, la directrice financière Kate Bueker a déclaré que HubSpot s'attend désormais à une baisse en glissement annuel du nouveau chiffre d'affaires récurrent annuel net en 2026.
« Les facteurs défavorables que nous avons observés au deuxième trimestre se sont poursuivis et se sont accentués au troisième trimestre », a déclaré l'ancienne PDG Yamini Rangan, évoquant des cycles d'achat plus longs et des petits clients sensibles aux prix.
Morgan Stanley, BTIG, Cantor Fitzgerald et KeyBanc ont rétrogradé l'action le lendemain. Une semaine plus tard, Halligan était de retour.
Un vote de 5 millions de dollars dès le deuxième jour
« Je ne veux pas voir HubSpot avalé par un fonds de capital-investissement ou se réduire », a déclaré Halligan à Bloomberg. « Je veux le reconstruire et le réinventer. »
Cet achat augmente sa participation totale d'environ 6 %, pour atteindre 436 139 actions. Halligan a également vendu 84 553 actions pour environ 20,1 millions de dollars dans le cadre de plans de trading cette année. Certaines ventes sont intervenues dans les six mois suivant l'achat, et son formulaire 4 indique qu'il versera à HubSpot 449 641,77 $ de bénéfices de court terme. Malgré cela, il s'agit d'un achat à noter si vous suivez les actions que les initiés achètent.
TIKR suit 34 analystes sur HubSpot. Combien disent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur HubSpot, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour HubSpot
Halligan a-t-il obtenu un bon prix ?
En termes de bénéfices, oui. Les analystes s'attendent à ce que le BPA normalisé passe de 9,70 $ pour l'exercice 2025 à 13,62 $ cette année, conformément aux prévisions révisées de HubSpot, et à 16,78 $ en 2027.
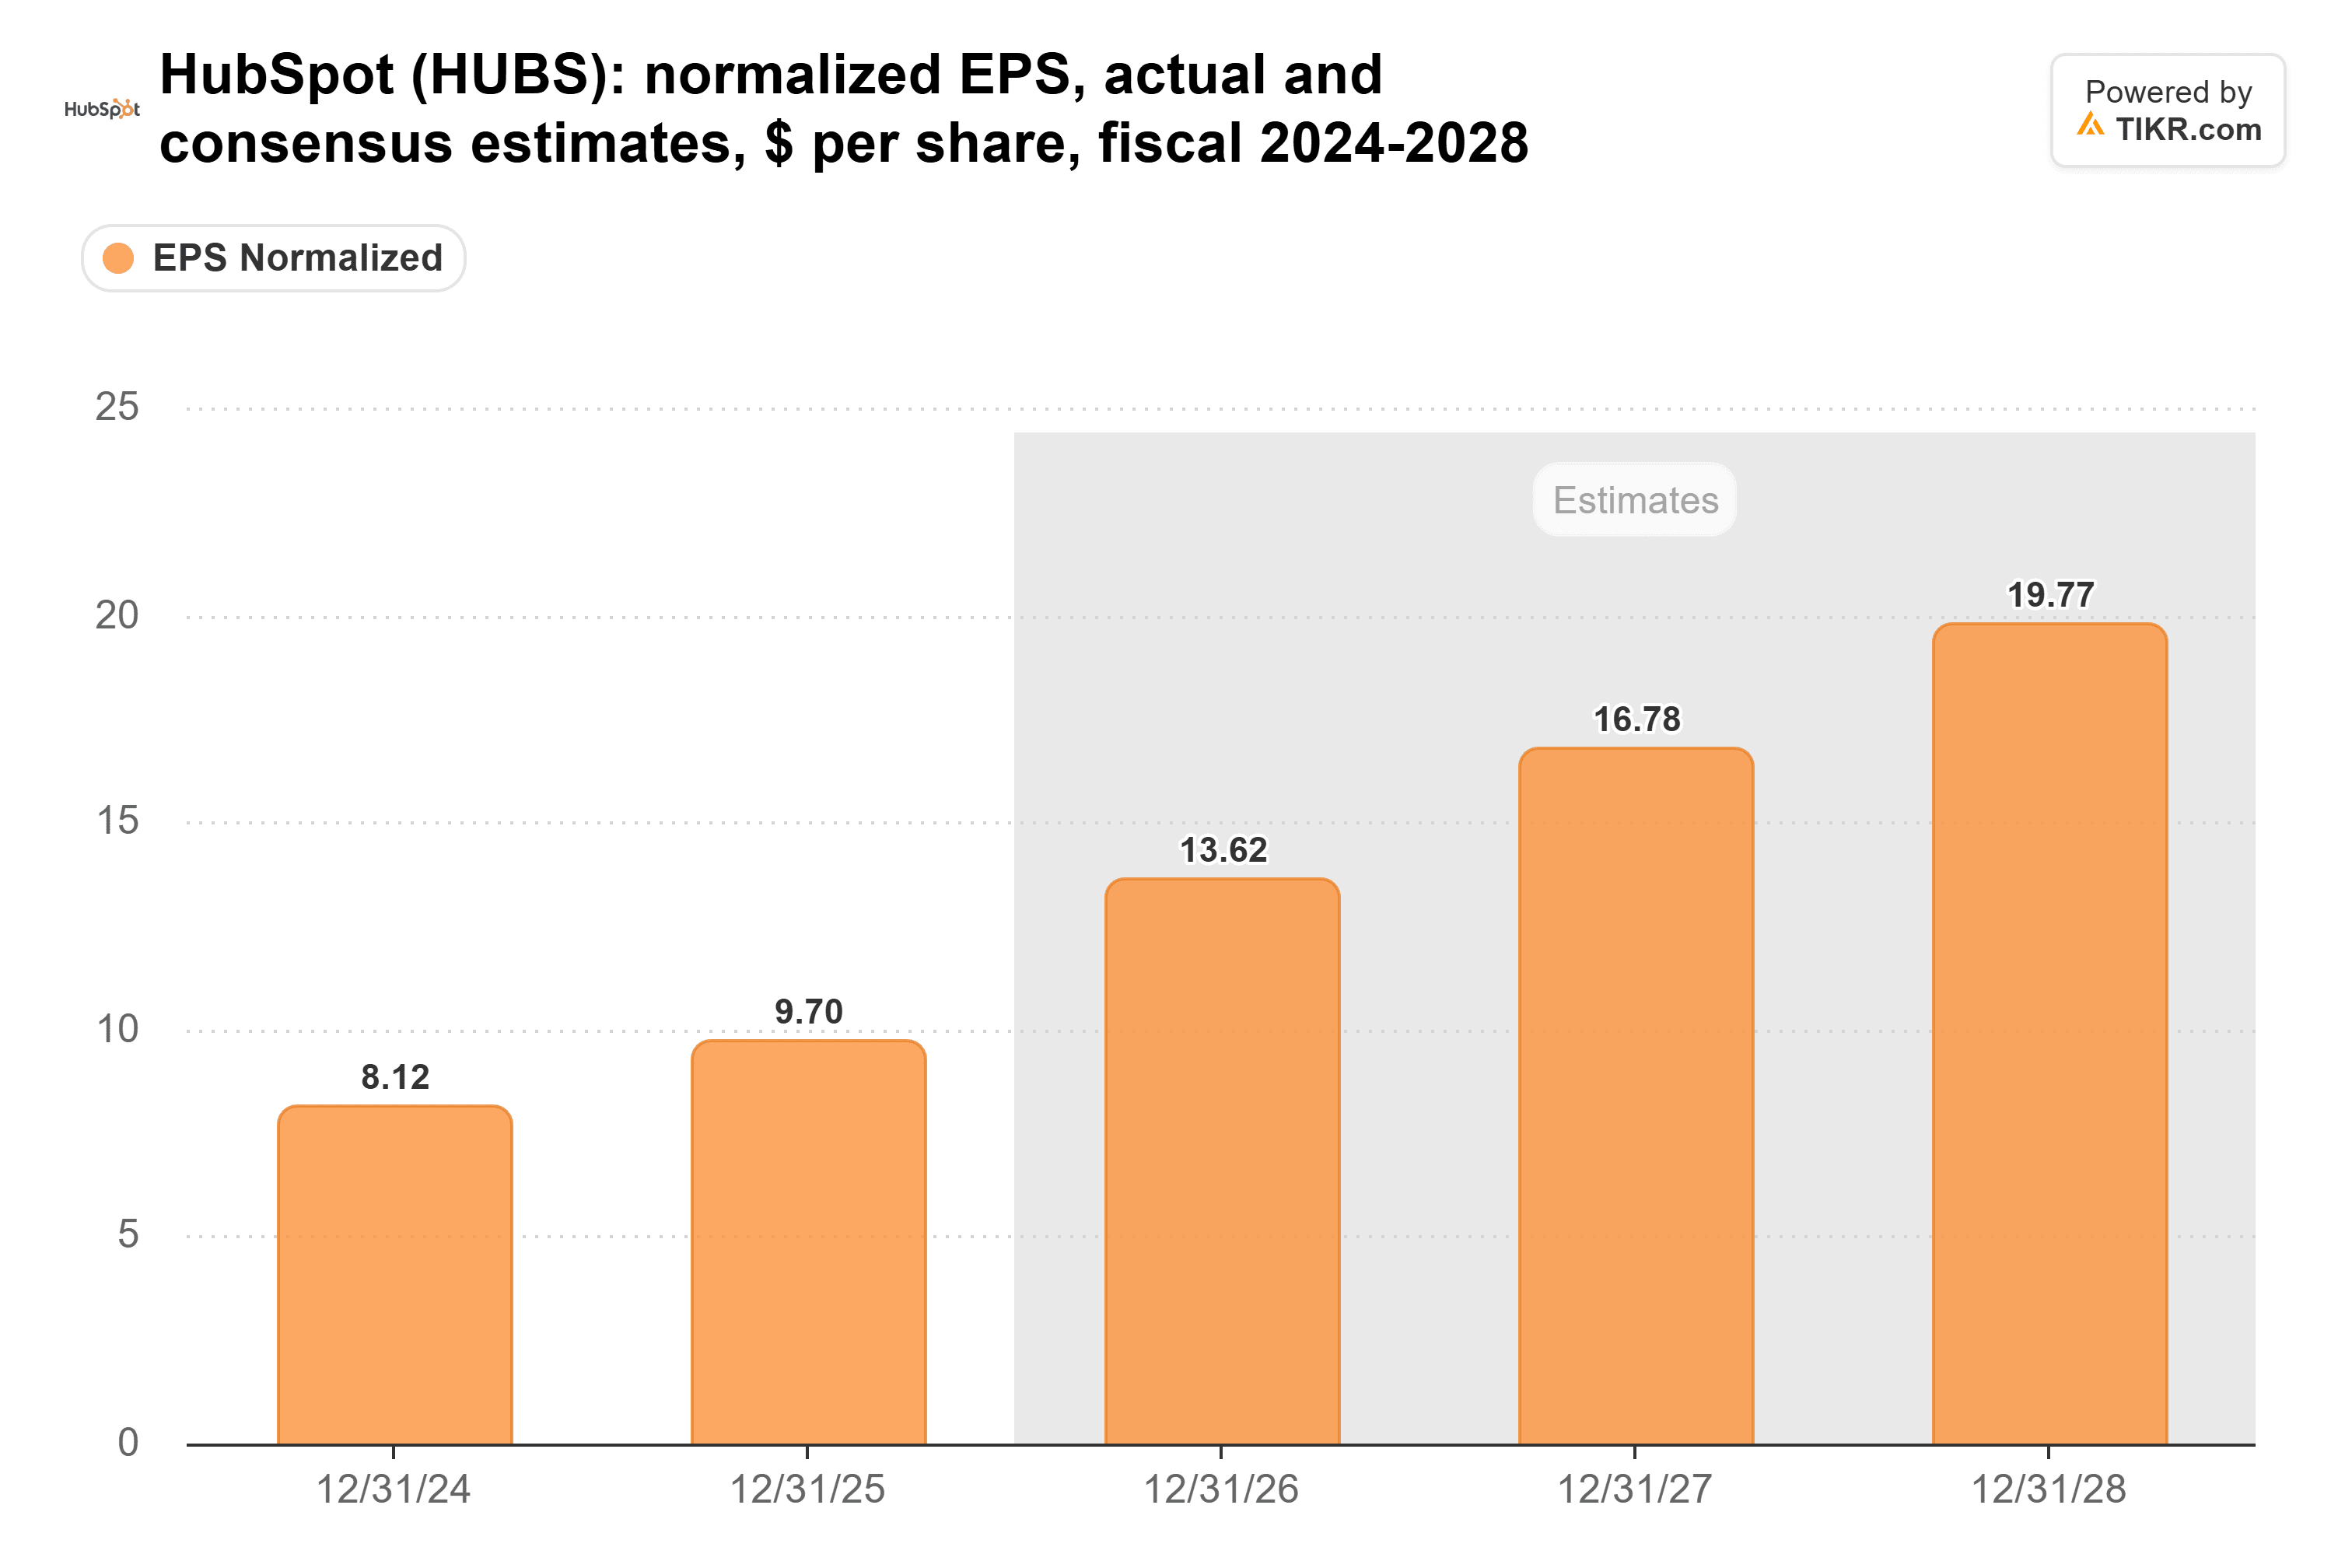
Le marché paie peu pour cette croissance. HubSpot se négocie à environ 13,4 fois les bénéfices futurs, contre une moyenne sur cinq ans de 86x et un plus bas sur cinq ans de 12x le 10 novembre. (Une grande partie de cette moyenne provient de fin 2021, lorsque le multiple a atteint un pic près de 395x.)

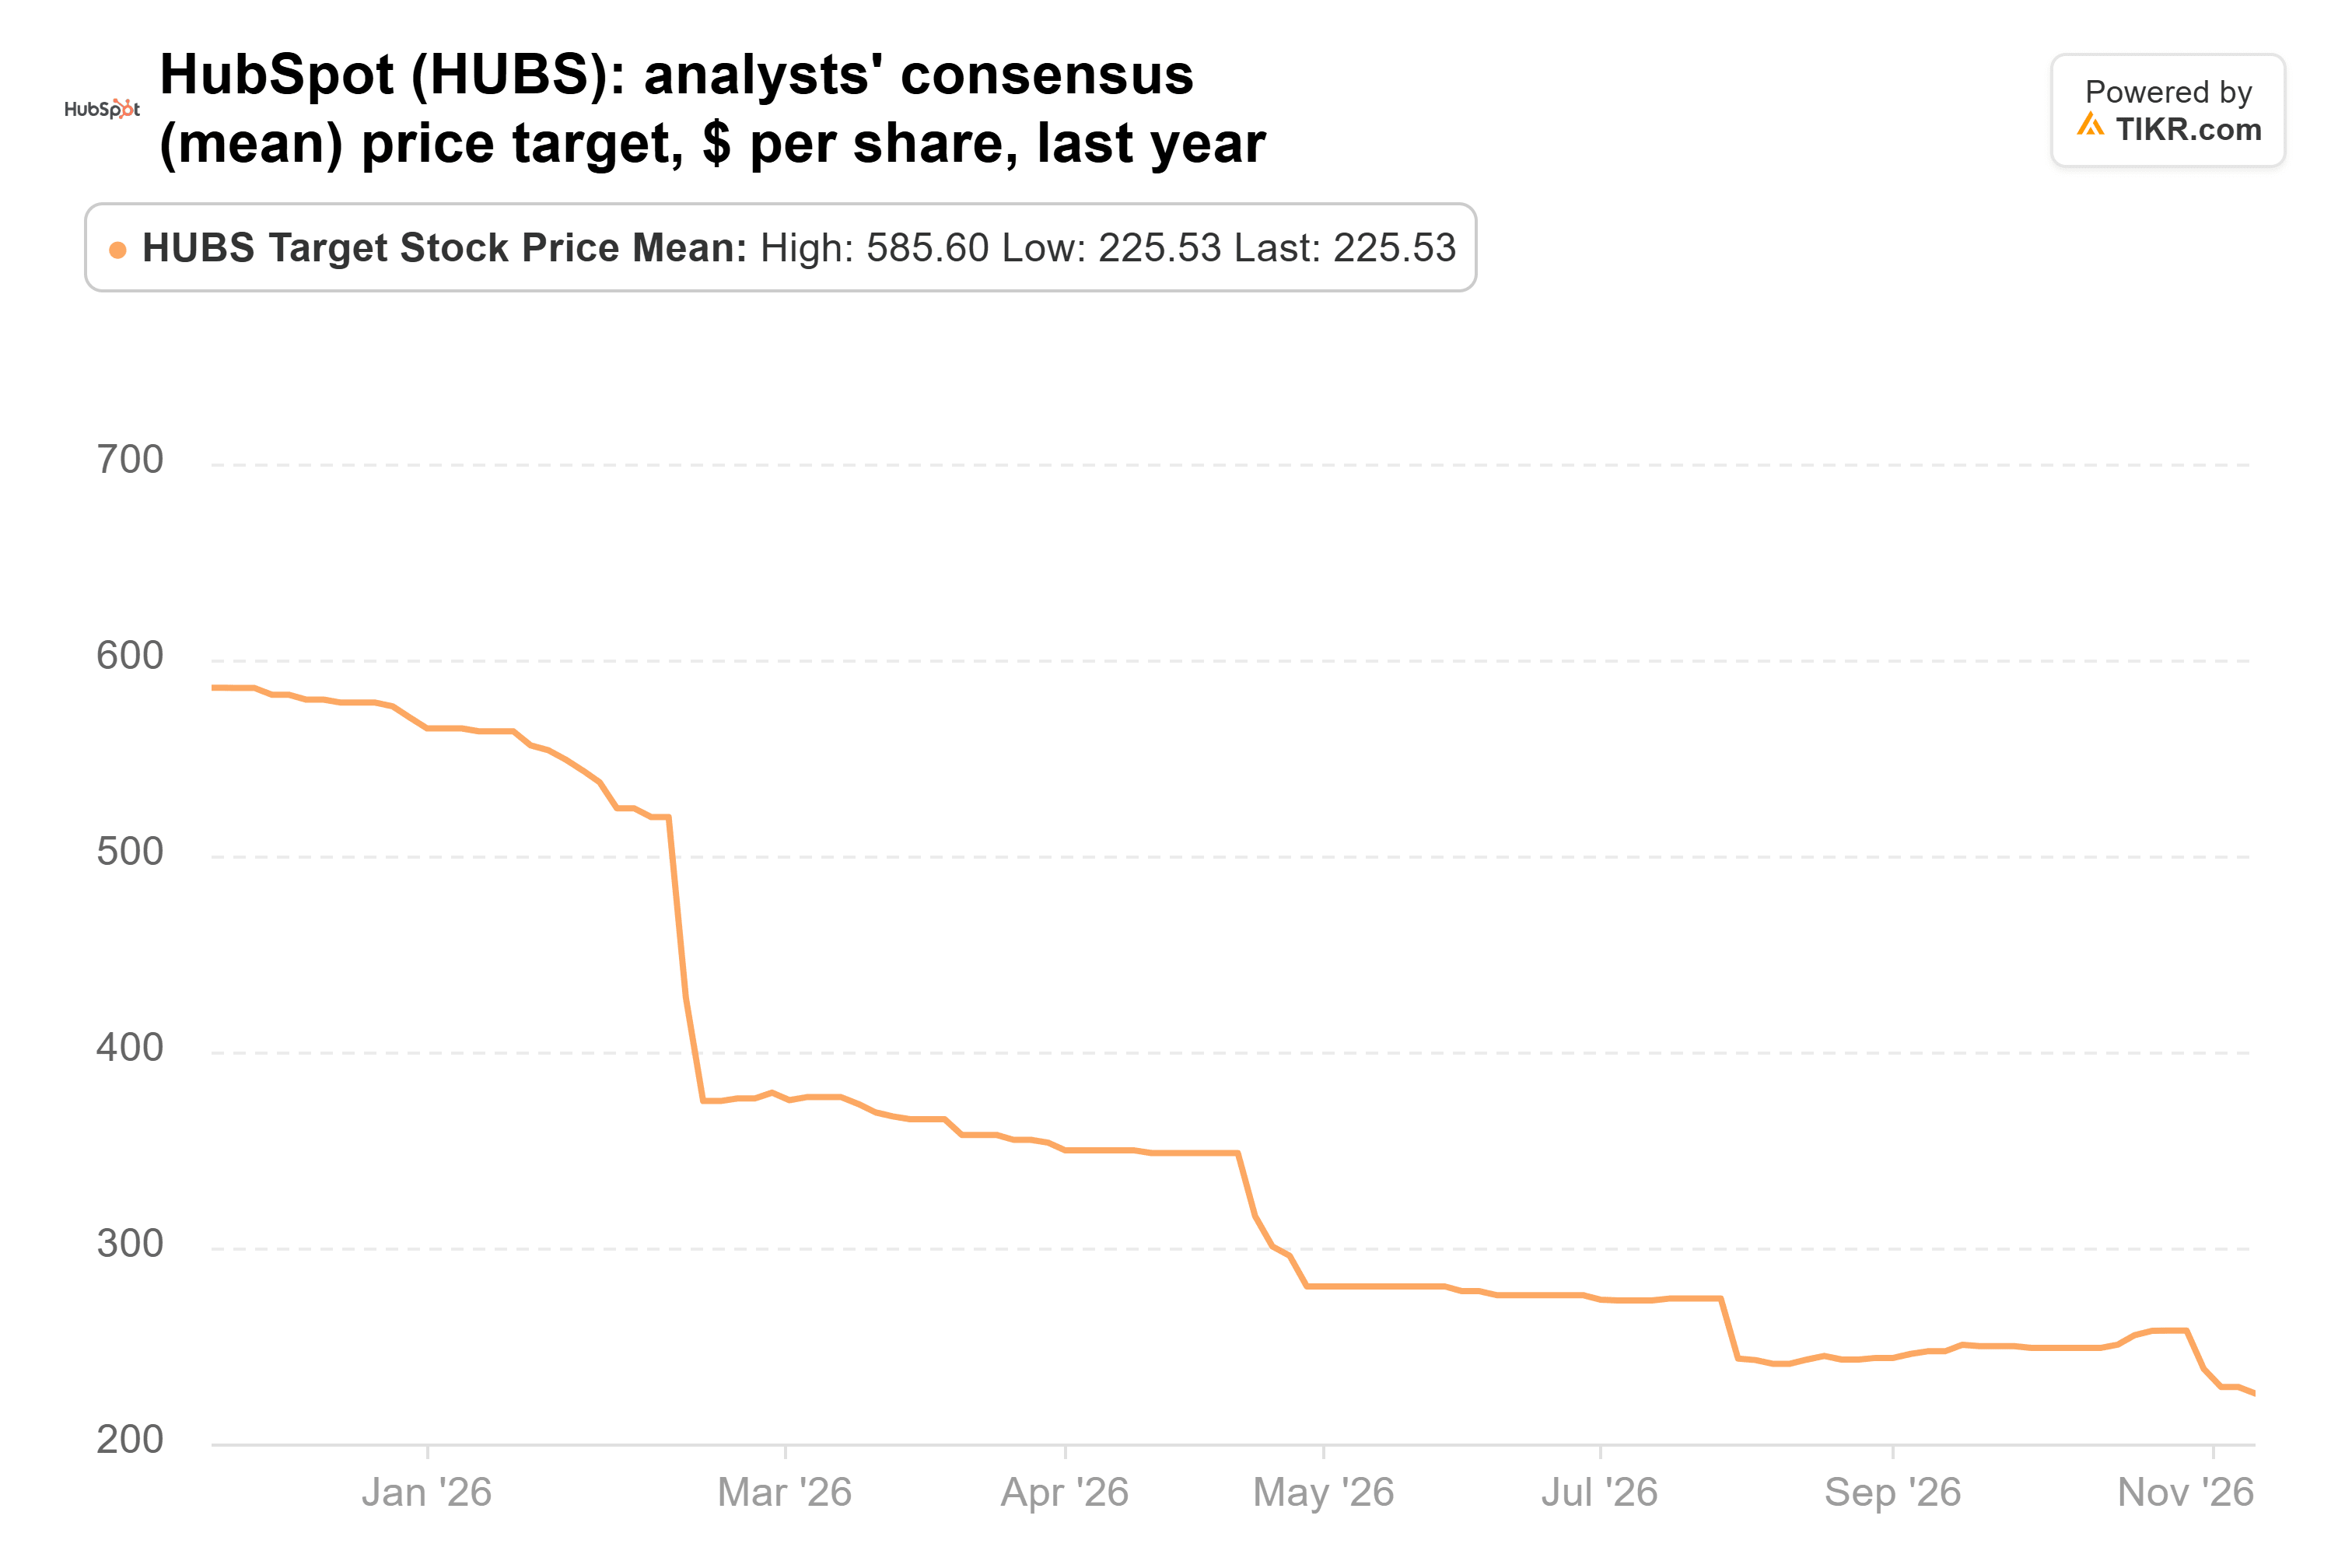
Même Wall Street n'est pas convaincu. L'objectif de prix consensuel est passé de 586 $ il y a un an à 226 $, soit environ 4 % au-dessus de la clôture du 17 novembre.
Bon marché, si les bénéfices se maintiennent
Ces bénéfices sont non-GAAP, ils excluent donc 371,3 millions de dollars de rémunération sous forme d'actions au cours des neuf premiers mois de 2026. Le BPA GAAP sur cette période était de 3,12 $, contre 9,76 $ en non-GAAP. Bueker a également évoqué un objectif de marge opérationnelle non-GAAP de 23 % à 24 % pour 2027. Si la refondation implique de dépenser davantage en produit, je m'attends à ce que cet objectif soit le premier révisé.
Néanmoins, les chiffres soutiennent son achat. À environ 13,4 fois des bénéfices censés croître de 23 % l'année prochaine, HubSpot est valorisé pour le ralentissement qu'il connaît actuellement.
Le rapport de février de HubSpot est le vrai test
Un achat d'initié est un signal. Le vrai test viendra en février, lorsque HubSpot donnera ses premières prévisions pour 2027 sous la direction de Halligan. Si l'objectif de marge tient et que le nouveau chiffre d'affaires récurrent annuel net cesse de se contracter, un multiple de 13,4x paraîtra trop bon marché.
Alors, quelle est la valeur réelle de l'action HubSpot ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que HubSpot pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez HubSpot gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !