Points clés
- Lorenzo Simonelli, administrateur de CNH Industrial et PDG de Baker Hughes, a acheté pour 567 000 $ d'actions CNH le 12 novembre à un prix moyen de 12,43 $ par action.
- Il a acheté trois jours après que CNH a relevé ses prévisions de bénéfices pour 2026 et convenu de vendre 70 % de son activité de construction à Kobelco.
- L'action semble chère sur la base des bénéfices au plus bas de cette année, mais les analystes s'attendent à ce que les bénéfices plus que doublent d'ici 2028.
- Cet achat est logique en tant que pari sur un retournement du cycle agricole, et le rapport de février de CNH sera le prochain test.
CNH Industrial (CNH) vient de recevoir un vote de confiance de son propre conseil d'administration. Lorenzo Simonelli, président du conseil, président et directeur général de Baker Hughes (BKR) et administrateur de CNH, a acheté 45 600 actions le 12 novembre à un prix moyen pondéré de 12,43 $, soit 567 000 $ au total, selon un formulaire 4 déposé le 16 novembre.
Il est déjà en perte. Au cours de clôture du 17 novembre à 11,30 $, l'action CNH se situe 9 % en dessous de son prix d'achat et 22 % en dessous de son plus haut du 4 septembre à 14,46 $, bien qu'elle ait encore progressé de 16 % sur l'année écoulée.
Le cycle agricole pourrait avoir touché le fond
Lors de la conférence téléphonique du troisième trimestre du 9 novembre, le PDG Gerrit Marx a fixé une date pour le point bas : « Cela nous donne la confiance de dire que 2026 sera le creux du cycle pour la région Amérique du Nord. »
Le trimestre lui a donné des arguments. Le BPA ajusté de 0,16 $ a dépassé le consensus d'environ 0,10 $, et CNH a relevé ses prévisions de BPA ajusté pour 2026 à 0,44-0,48 $ contre 0,41-0,46 $ auparavant. Des remboursements nets de droits de douane de 71 millions de dollars ont aidé. En excluant la part de l'agriculture, la marge d'EBIT ajustée du segment était de 4,8 %, à peine supérieure aux 4,6 % d'il y a un an.
Pourquoi CNH devient un pur acteur de l'équipement agricole
La plus grande nouvelle est arrivée le même jour. CNH a convenu de vendre 70 % de son activité de construction à Kobelco Construction Machinery pour une valorisation de 1 milliard de dollars. CNH s'attend à recevoir 700 millions de dollars en espèces et prévoit de les utiliser pour réduire sa dette. Avec une marge d'EBIT ajustée de l'activité Construction prévue à seulement 2 %-2,3 % cette année, la direction s'attend à ce que cette transaction, qui devrait être finalisée d'ici fin 2027, améliore les marges de CNH.
Simonelli a réintégré le conseil d'administration de CNH en mai, et le formulaire 4 montre que ces 45 600 actions constituent l'intégralité de sa participation directe.
TIKR suit 18 analystes sur CNH Industrial. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur CNH Industrial, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour CNH Industrial
L'action CNH semble chère sur les bénéfices de 2026, pas sur ceux de 2028
Les analystes voient les bénéfices toucher le fond cette année :
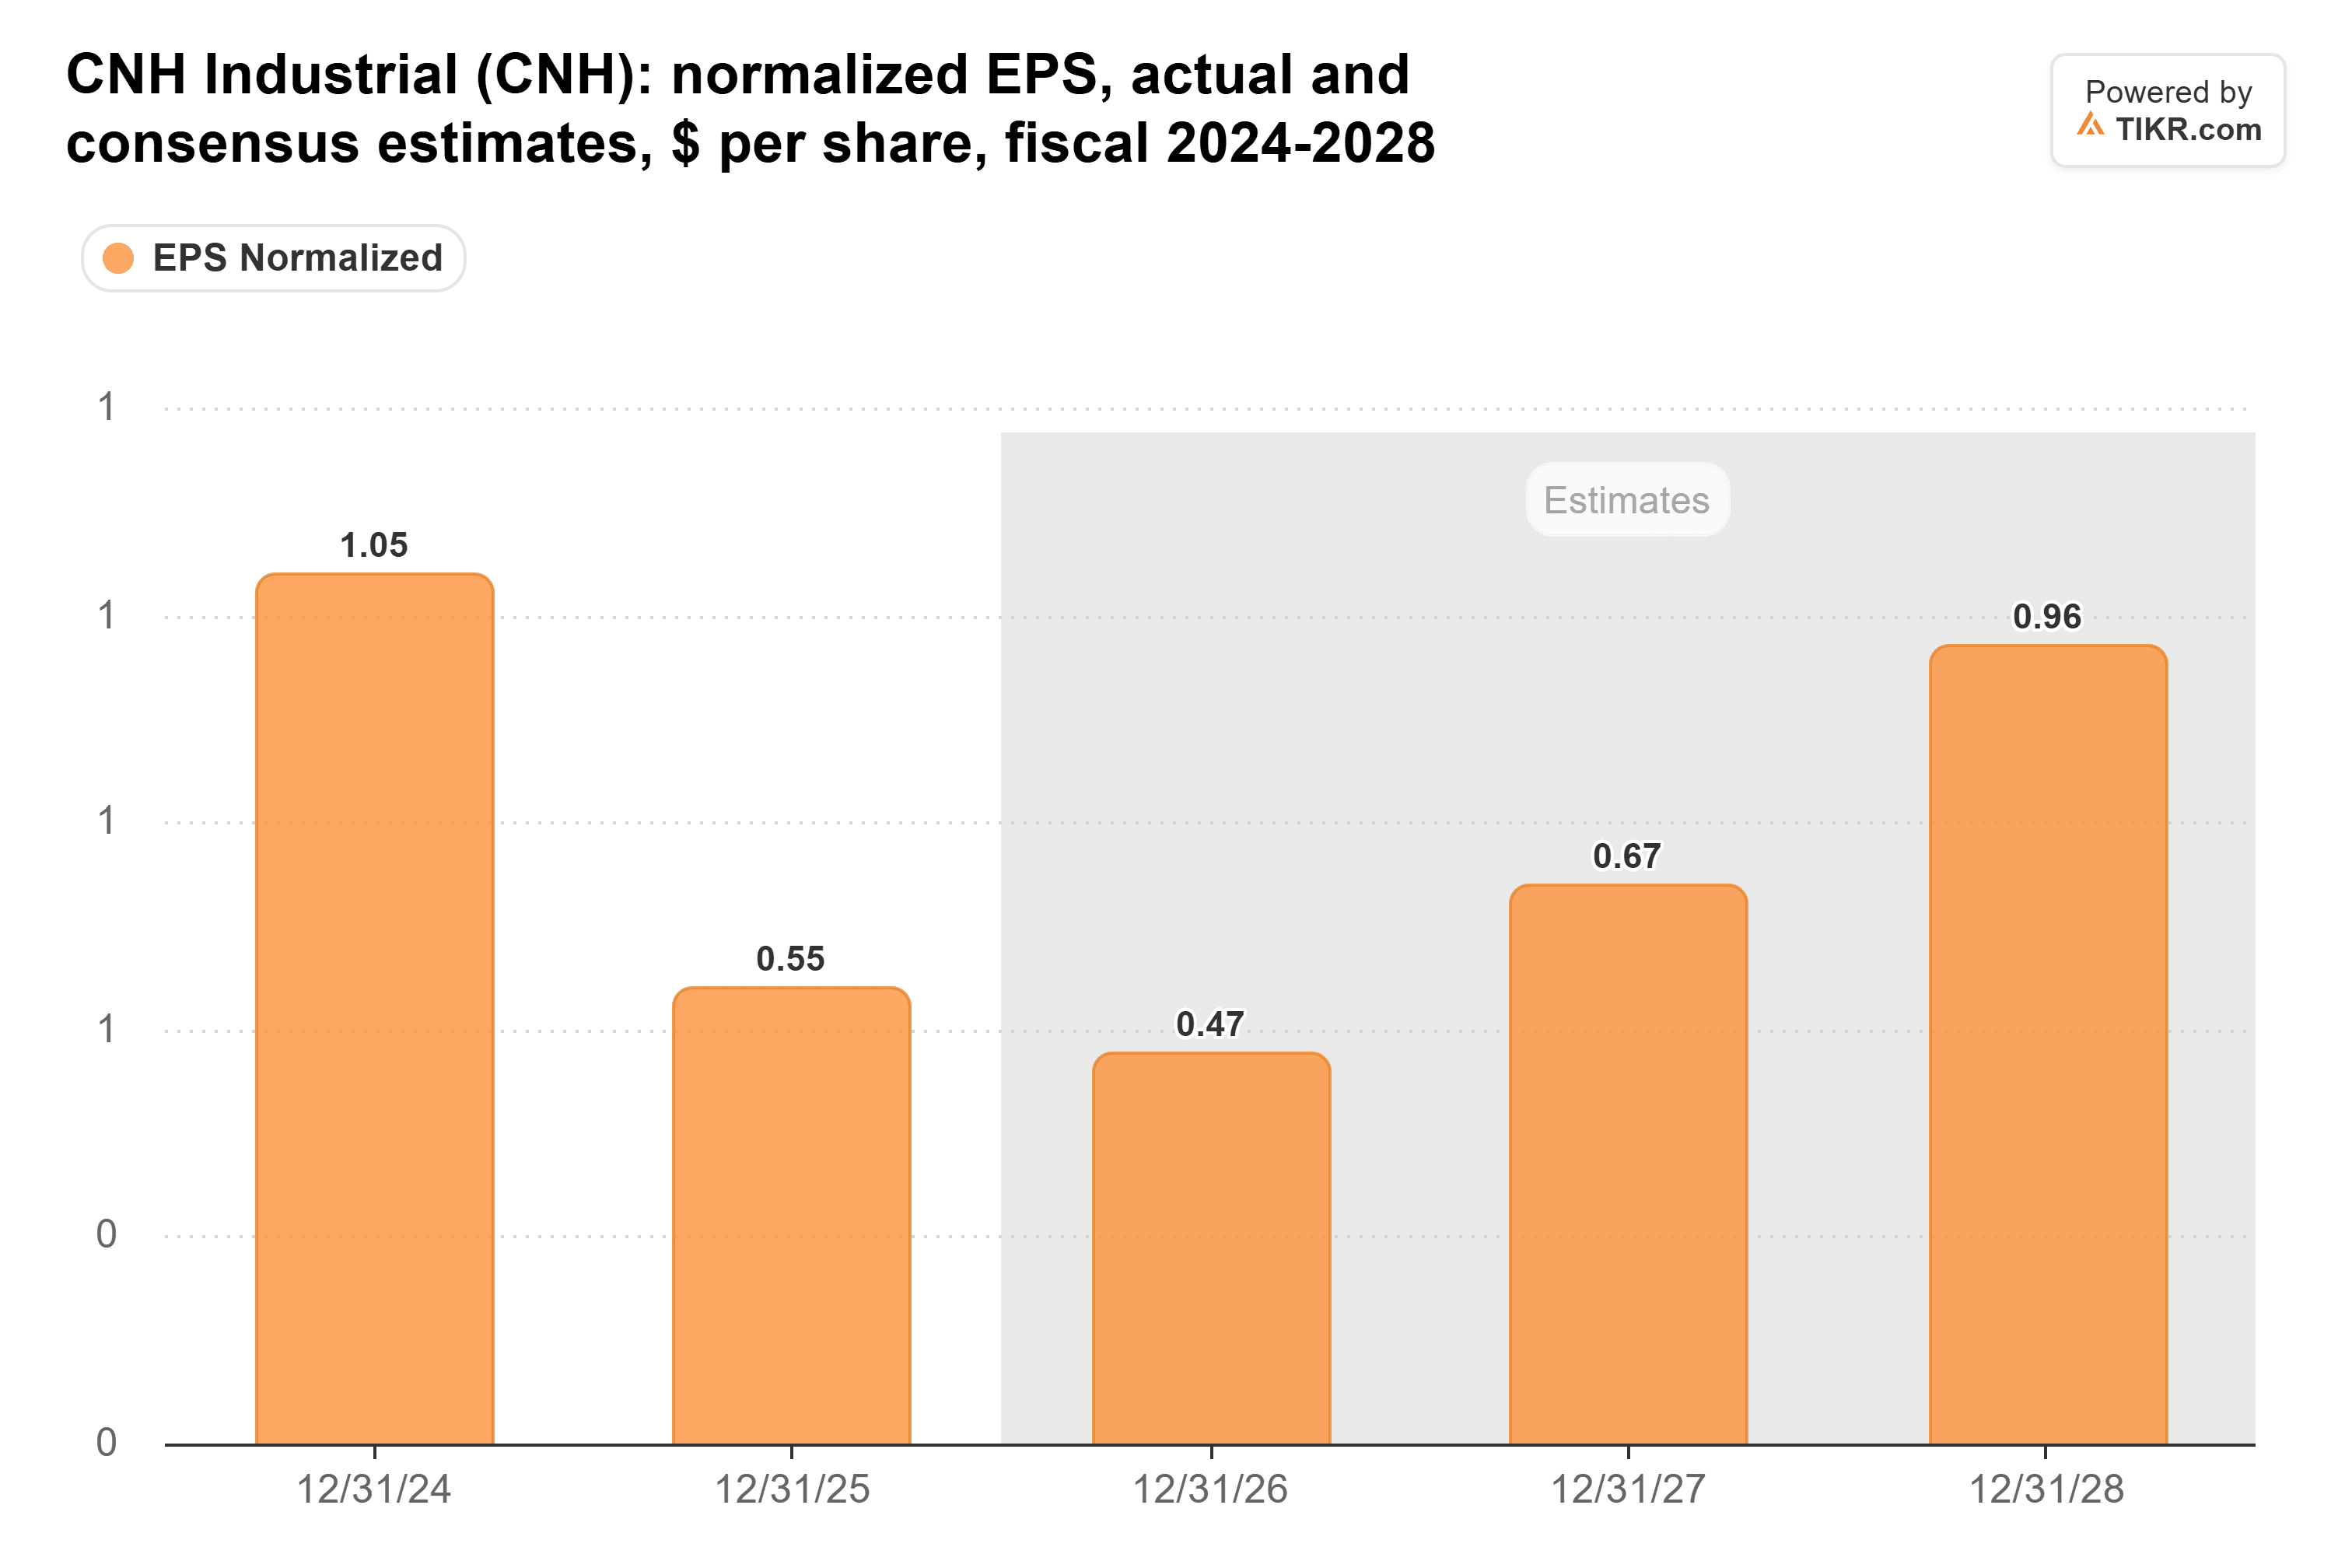
L'estimation pour 2026 est passée à 0,47 $ contre 0,45 $ il y a 90 jours, tandis que celle pour 2027 est tombée à 0,67 $ contre 0,69 $.
Sur des bénéfices aussi bas, l'action se négocie bien au-dessus de son multiple habituel :

Son PER à terme est d'environ 21x, contre une moyenne quinquennale de 13x. D'ici fin 2027, lorsque 2028 deviendra l'année de référence, le prix de 12,43 $ payé par Simonelli correspond à environ 13x les 0,96 $ attendus par les analystes, soit exactement cette moyenne.
L'objectif de prix moyen des analystes a augmenté au cours de l'année écoulée, passant de 13,27 $ à 14,82 $ :
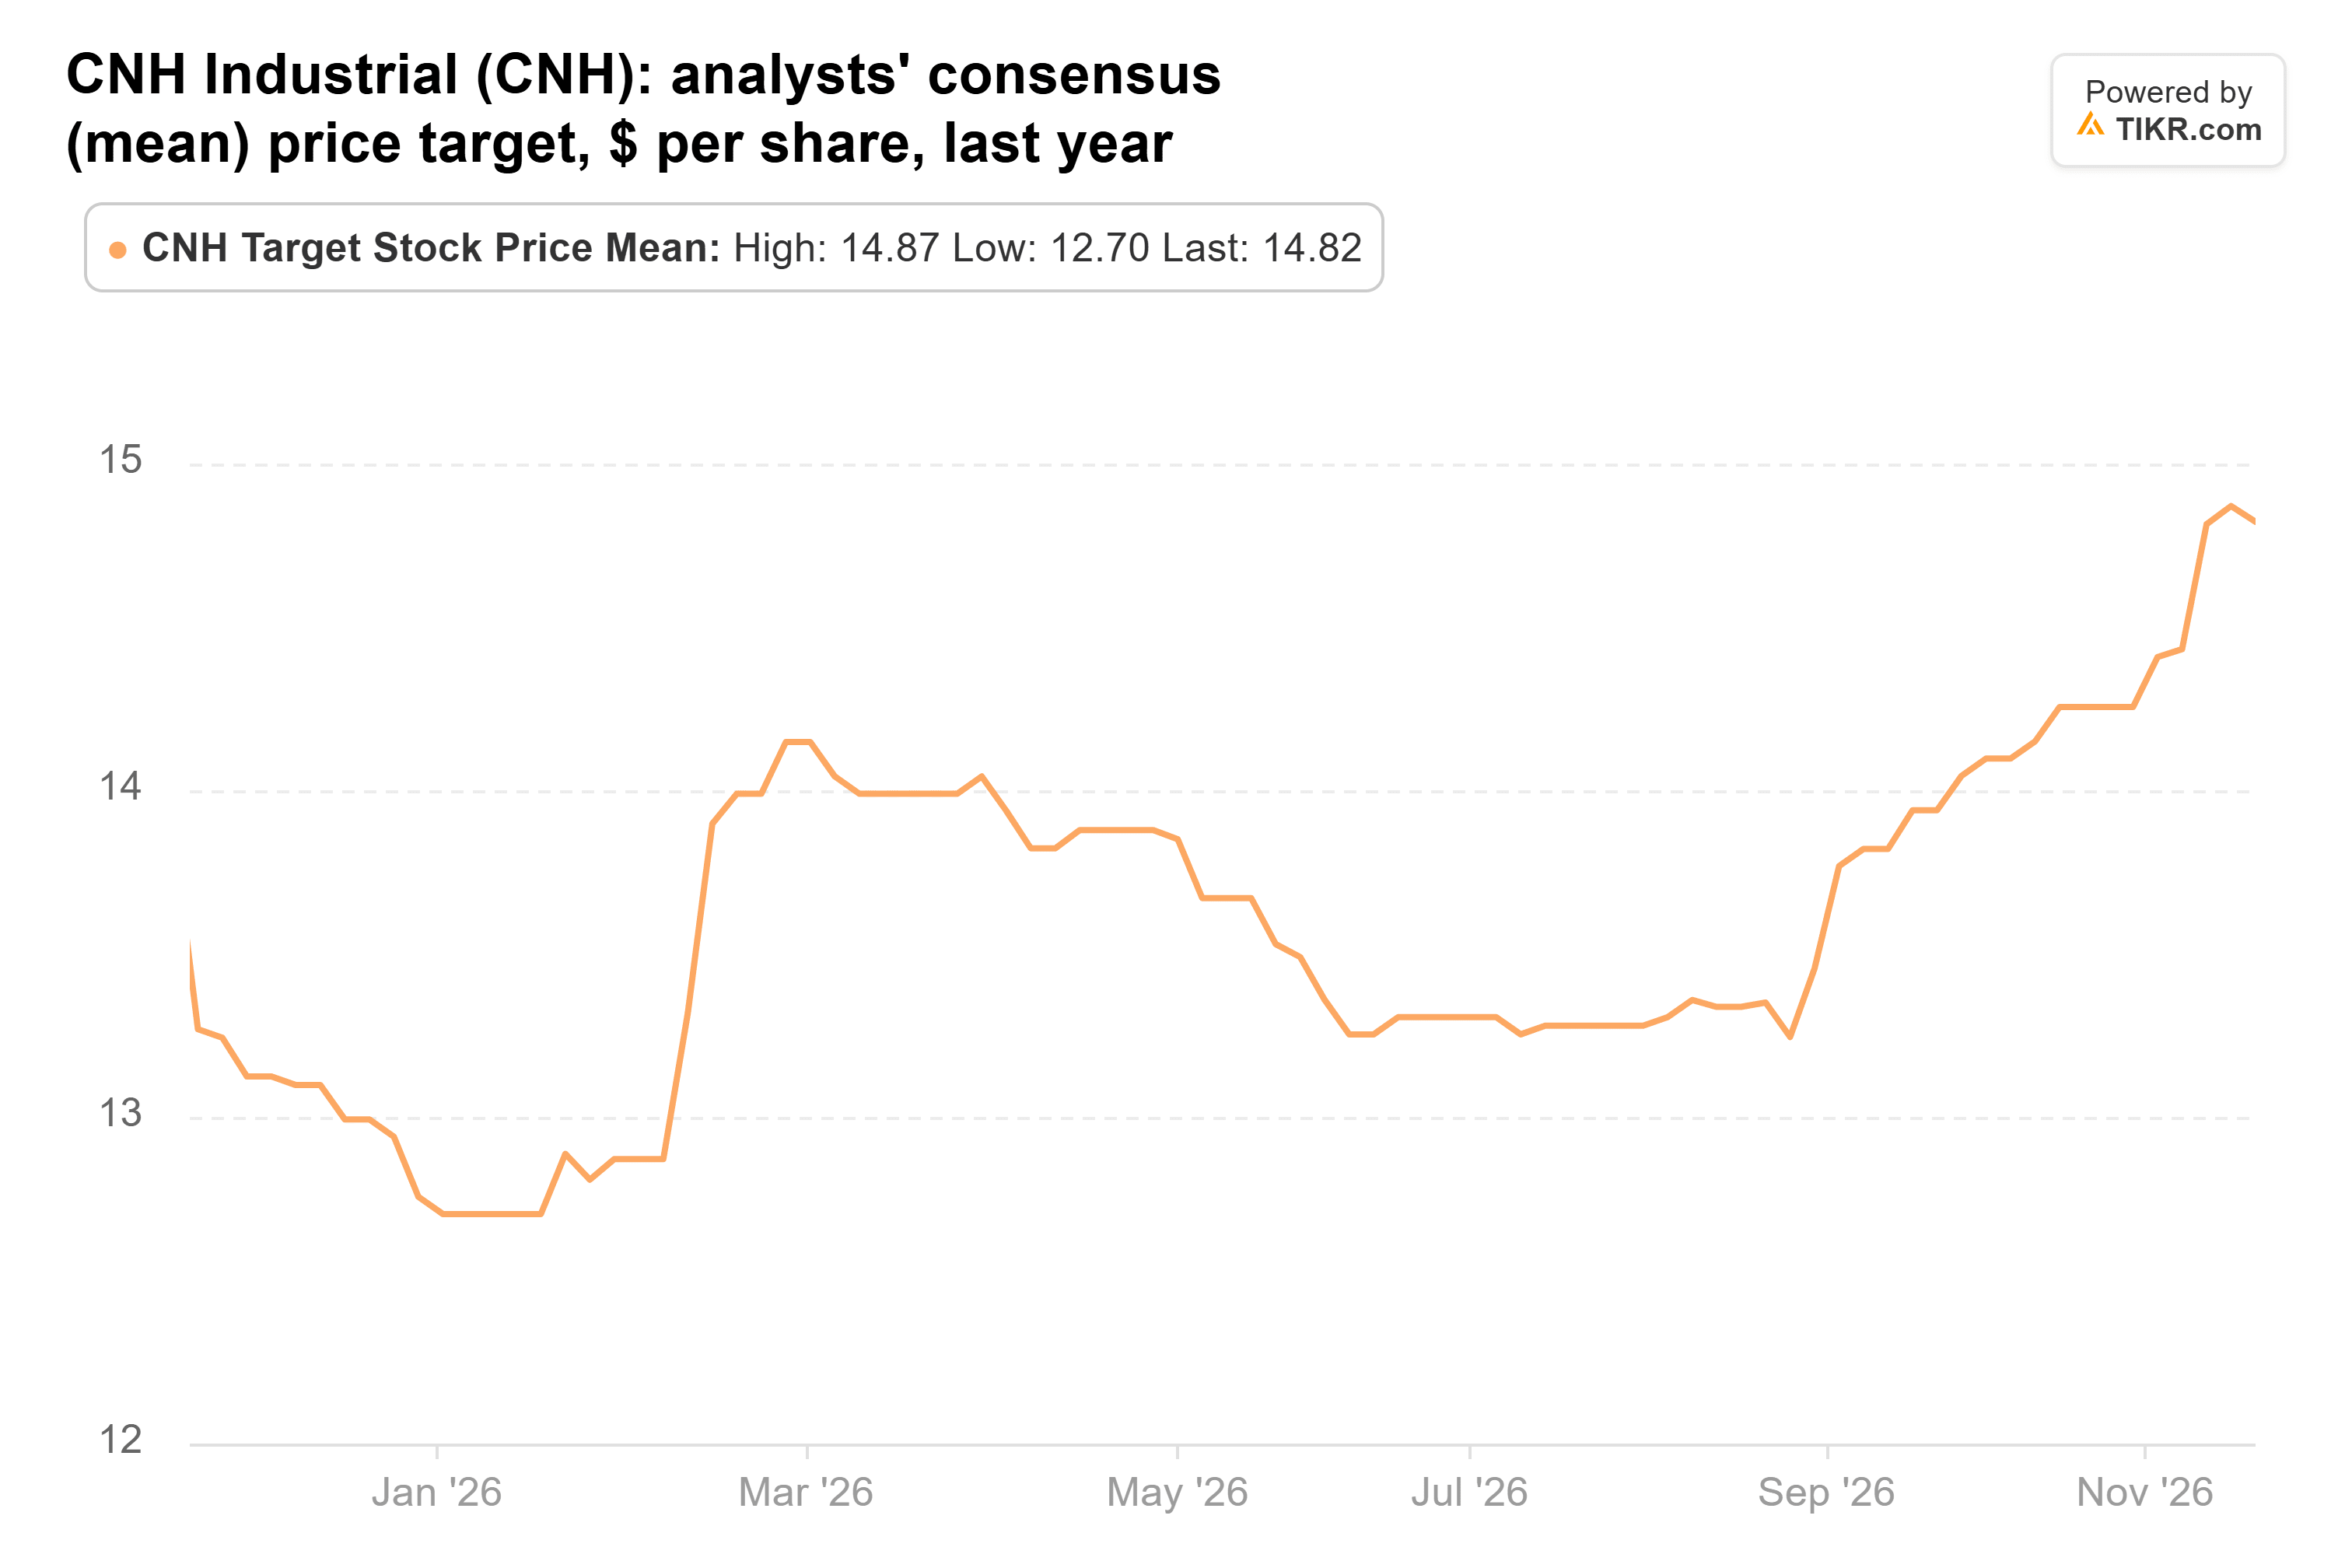
Cela représente 31 % de plus que le cours de clôture du 17 novembre, les objectifs allant de 11,10 $ à 21 $.
Un prix juste pour un pari sur le cycle
Le risque est que la reprise se limite à l'Amérique du Nord. Marx a déclaré que l'EMEA et le Brésil restent difficiles, et le directeur financier Jim Nickolas a indiqué aux analystes de supposer que les droits de douane coûtent à nouveau à l'agriculture environ 185 points de base de marge en 2027.
Néanmoins, l'achat de Simonelli me semble logique. Il a payé environ le multiple habituel de l'action sur les bénéfices attendus pour 2028 pour une entreprise qui vend 70 % de son activité à la marge la plus faible. Les achats d'initiés méritent d'être suivis, mais l'achat d'un seul administrateur n'est qu'un signal, et l'argument repose toujours sur le cycle agricole. Le rapport de février de CNH montrera si les commandes nord-américaines se maintiennent.
Alors, quelle est la valeur réelle de l'action CNH Industrial ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que CNH Industrial pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez CNH Industrial gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !