Points clés
- Aux prix actuels, environ 10 085 actions de Kinder Morgan (environ 316 600 $) ou environ 5 715 actions de Williams Companies (environ 380 400 $) verseraient chacune 1 000 $ par mois en dividendes.
- Le rendement de 3,8 % de Kinder Morgan permet d'économiser environ 63 800 $ dès le départ, tandis que le dividende de Williams a augmenté plus vite, à 4,6 % par an de l'exercice 2020 à l'exercice 2025, contre 2,2 % pour Kinder Morgan.
- Les deux sociétés couvrent leurs dividendes environ deux fois grâce à leur flux de trésorerie distribuable, et les analystes s'attendent à ce que la couverture de Kinder Morgan passe à 2,40x cette année.
- Pour un retraité qui veut 1 000 $ par mois, je prendrais le chèque moins cher de Kinder Morgan et surveillerais combien de trésorerie il lui reste après ses dépenses de croissance.
Tout retraité à la recherche d'un revenu de dividende régulier finira par examiner des sociétés de pipelines de gaz naturel comme Kinder Morgan (KMI) et Williams Companies (WMB). Les deux viennent de publier des troisièmes trimestres solides, et toutes deux construisent de nouveaux projets pour desservir les exportations de GNL et les centrales électriques.
Prenons donc l'exemple hypothétique d'un retraité qui veut 1 000 $ par mois de l'une d'elles. Aux prix actuels, le rendement de 3,8 % de Kinder Morgan signifie qu'il faut environ 10 085 actions, soit environ 316 600 $. Williams offre un rendement de 3,2 %, il faut donc environ 5 715 actions, soit environ 380 400 $.
Cela représente un écart d'environ 63 800 $ pour le même revenu de 1 000 $ par mois. Williams vaut-elle donc cet argent supplémentaire ?
| Action | Actions | Coût | Rendement | Revenu mensuel | Couverture par le flux de trésorerie distribuable, exercice 2025 / exercice 2026 estimé |
|---|---|---|---|---|---|
| Kinder Morgan (KMI) | 10 085 | 316 619 $ | 3,8 % | 1 000 $ | 2,07x / 2,40x |
| Williams Companies (WMB) | 5 715 | 380 448 $ | 3,2 % | 1 000 $ | 2,39x / 2,28x |
Sources : TIKR, StockAnalysis ; prix actuels et taux de dividende actuel de chaque société.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une revue approfondie des investissements exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont vraiment sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
Kinder Morgan a plus de projets que jamais
Kinder Morgan a affiché un troisième trimestre solide. L'EBITDA ajusté a augmenté de 9 % par rapport à l'année précédente pour atteindre 2,18 milliards de dollars. Les volumes de collecte de gaz naturel ont augmenté de 14 % et les volumes de transport de 3 %, les exportations de GNL, les centrales électriques et l'industrie tirant davantage de gaz. L'arriéré d'expansion s'est terminé en septembre à 14,4 milliards de dollars, dont 13,2 milliards de dollars de projets gaziers, le plus important de son histoire.
Le président exécutif Richard Kinder a déclaré lors de la conférence téléphonique du troisième trimestre : "Nous avons des actifs qui génèrent d'importants flux de trésorerie récurrents. Nous sommes dans un secteur qui a besoin d'infrastructures supplémentaires substantielles."
La direction s'attend désormais à ce que 2026 dépasse son budget de plus de 6 % sur l'EBITDA ajusté et de plus de 13 % sur le BPA ajusté. Cette performance est une grande partie de la raison pour laquelle les analystes s'attendent à un flux de trésorerie distribuable de 2,86 $ par action cette année, contre 2,42 $ pour l'exercice 2025.
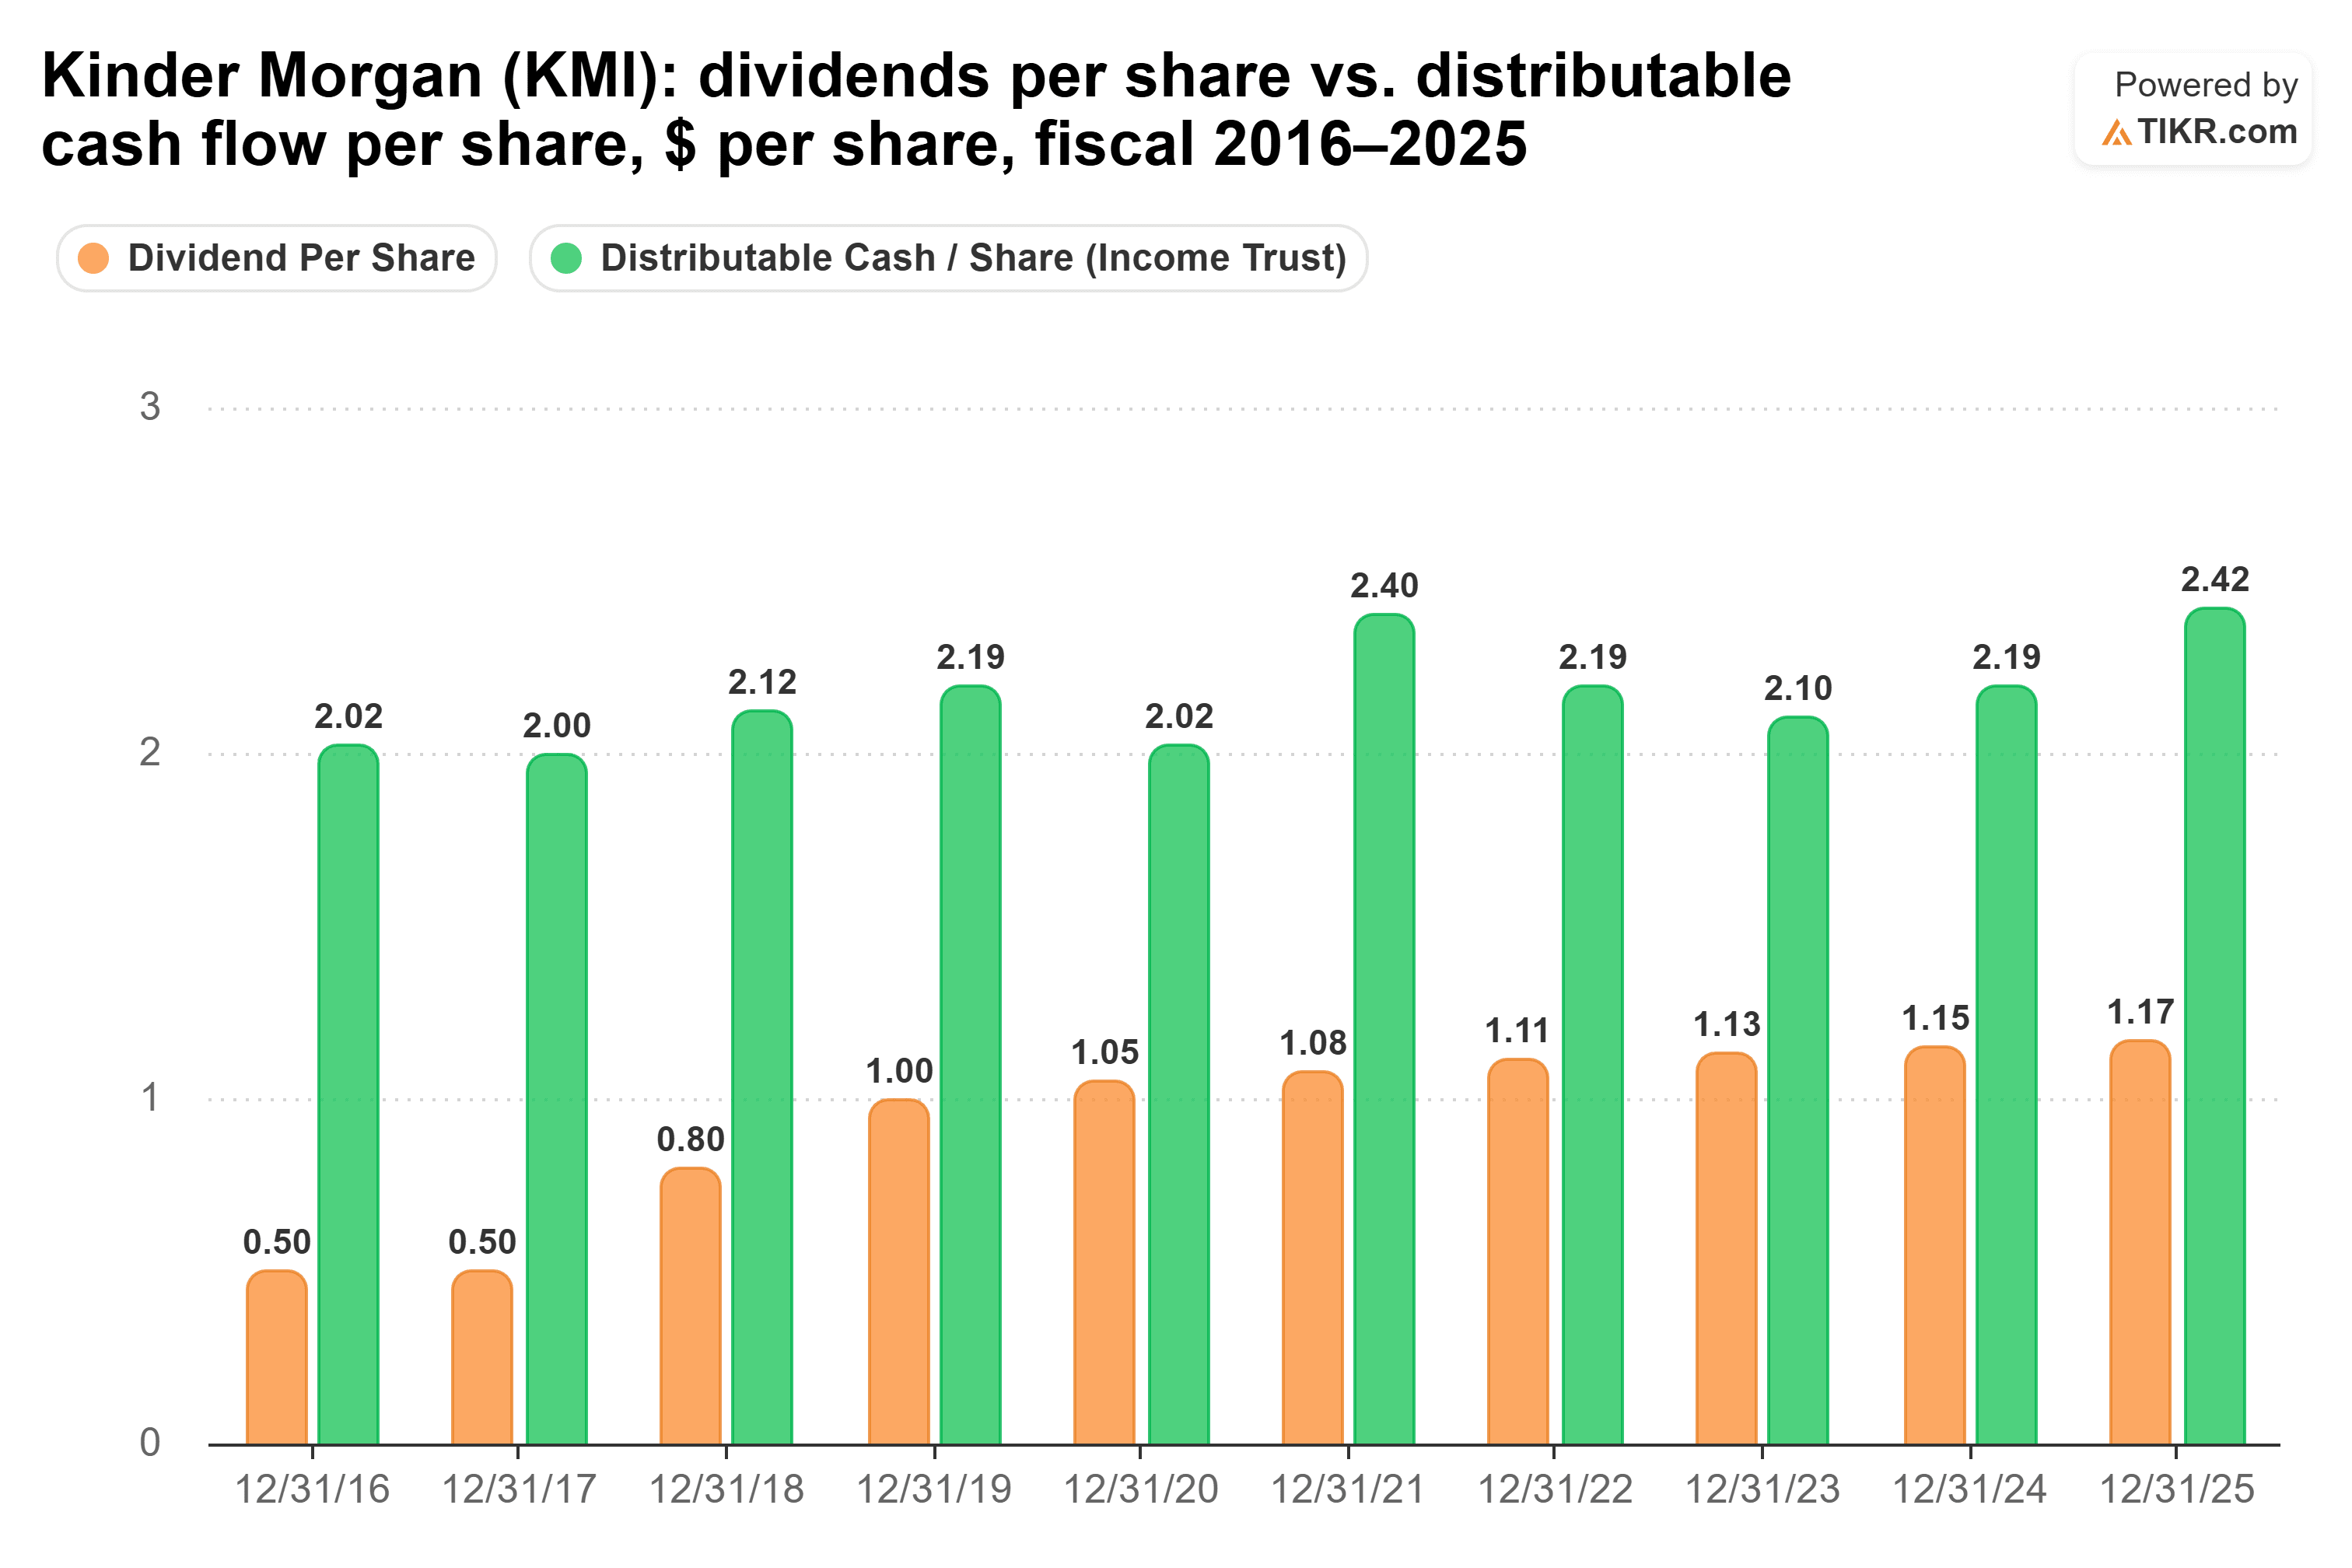
Le 21 octobre, Kinder Morgan a augmenté son dividende trimestriel de 2 % par rapport à l'année précédente pour le porter à 0,2975 $ par action, soit 1,19 $ par an. Le flux de trésorerie distribuable de 2,42 $ par action de l'exercice 2025 a couvert les 1,17 $ de dividendes 2,07 fois. La couverture n'est pas tombée en dessous de son plus bas de l'exercice 2023 (1,86x) au cours d'aucune année depuis l'exercice 2016 :
Williams coûte plus cher, et son dividende croît plus vite
Williams est à la poursuite de la même demande de gaz naturel, et elle dépense massivement pour y parvenir. Elle prévoit entre 7,3 et 7,9 milliards de dollars de dépenses d'investissement de croissance cette année. Cela inclut des projets énergétiques comme Socrates, qui est entré pleinement en service en avance, et l'acquisition de Momentum Midstream dans le Haynesville, qui s'est également conclue plus tôt que prévu.
Williams a déjà des résultats à montrer. L'EBITDA ajusté du troisième trimestre a augmenté de 6 % par rapport à l'année précédente pour atteindre 2,04 milliards de dollars. La direction s'attend à ce que 2026 se situe dans la moitié supérieure de ses prévisions de 8,3 à 8,5 milliards de dollars, et elle vise une croissance de l'EBITDA ajusté de plus de 11 % par an jusqu'en 2030.
Le directeur financier John Porter a clairement indiqué lors de la conférence téléphonique du troisième trimestre que la croissance doit porter ses fruits : "Nous ne voulons pas arriver à la fin de cette période et constater que nous avons perdu du terrain en termes de l'excellent bilan que nous avons eu sur les rendements de trésorerie sur le capital investi."
Le dividende a augmenté de 4,6 % par an de l'exercice 2020 à l'exercice 2025, passant de 1,60 $ à 2,00 $ par action. Il est désormais de 2,10 $ par an. Les 0,525 $ par action déclarés par Williams le 27 octobre correspondent au trimestre précédent, à son taux de 2026. Pour l'exercice 2025, le flux de trésorerie distribuable de 4,78 $ par action a couvert le dividende 2,39 fois. La couverture est restée entre 2,32x et 2,39x au cours des trois derniers exercices, contre 1,72x pour l'exercice 2020 :
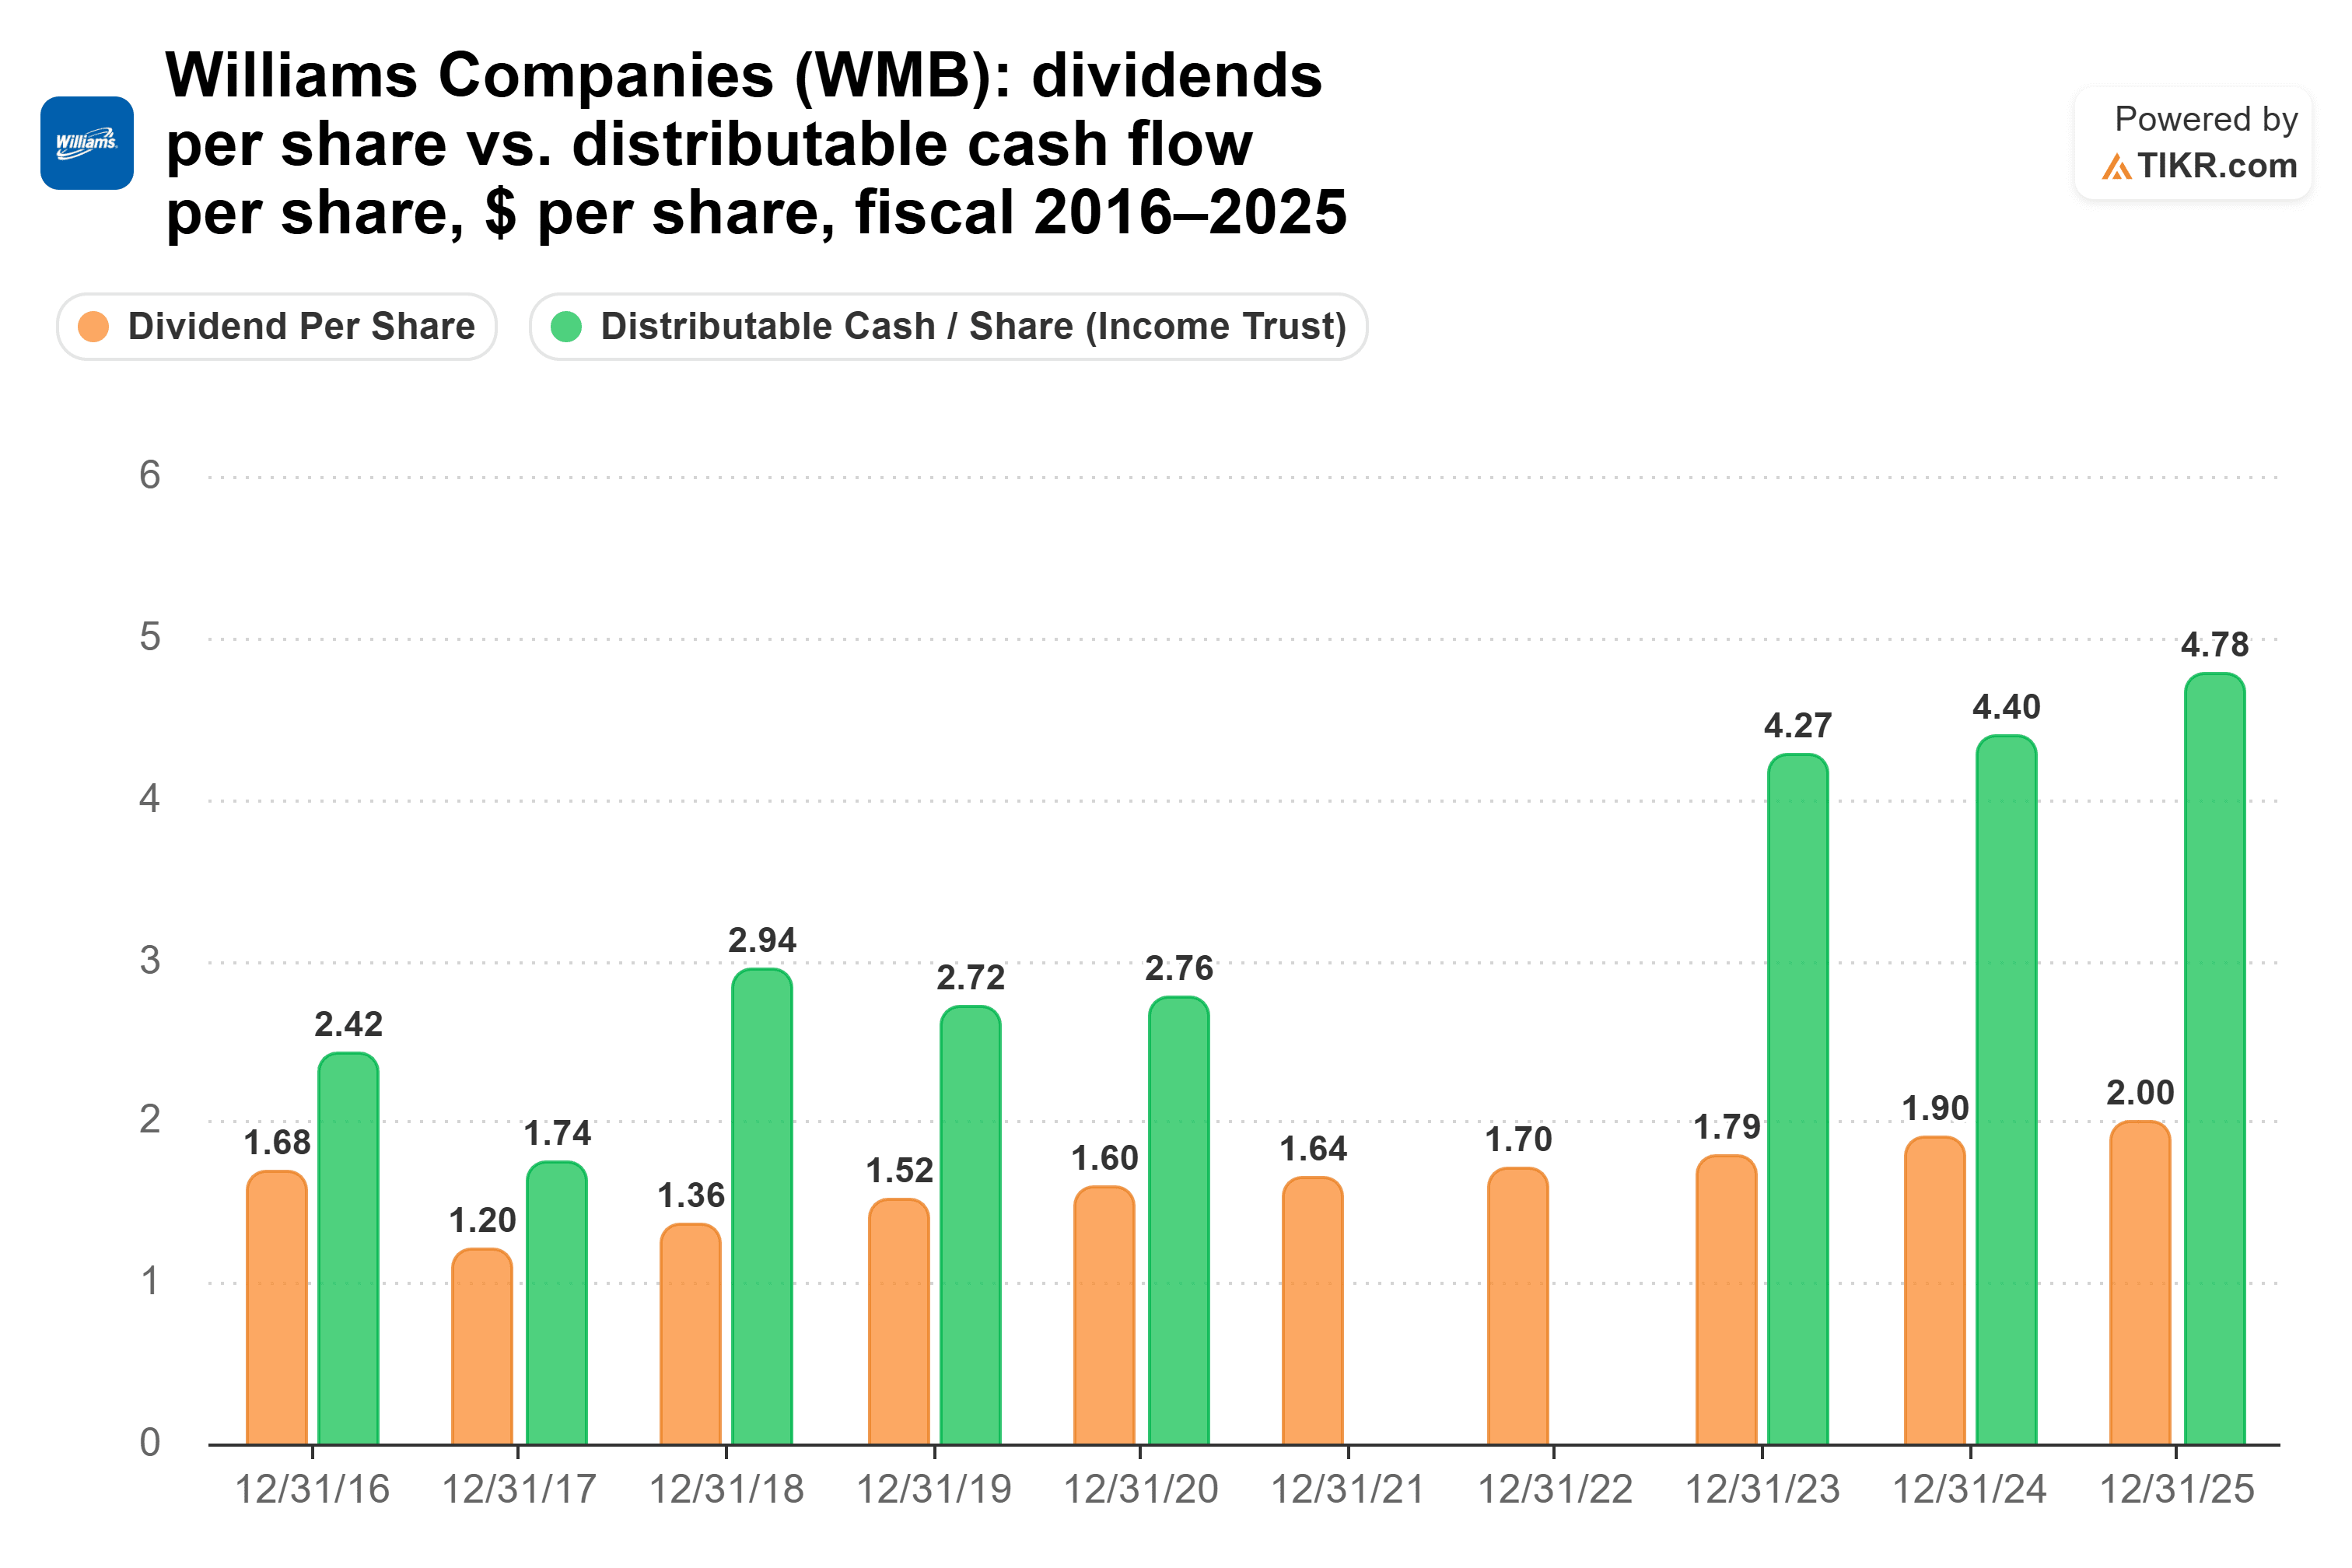
Les analystes s'attendent à ce que la couverture passe à 2,28x cette année, puisque le flux de trésorerie distribuable par action ne devrait atteindre que 4,81 $ tandis que le dividende passe à 2,11 $. Cela reste bien couvert. La direction a indiqué que son levier financier sera le plus serré en 2026 et 2027, avant que les dépenses de croissance ne portent leurs fruits.
Je prendrais le chèque moins cher
Kinder Morgan a la couverture la plus faible sur les chiffres de l'exercice 2025, c'est donc celle qu'il faut tester pour une éventuelle réduction. Elle a déjà réduit : elle a versé 1,60 $ par action pour l'exercice 2015 et 0,50 $ pour l'exercice 2016. (Williams a également réduit, de 2,45 $ pour l'exercice 2015 à 1,20 $ pour l'exercice 2017.)
Mais le dividende le moins couvert des deux n'est pas un chèque risqué aujourd'hui. Kinder Morgan couvre son dividende environ deux fois, et les analystes s'attendent à 2,40x cette année. Sa dette nette sur EBITDA ajusté s'est terminée en septembre à 3,5x, dans la partie basse de sa fourchette cible. Et Richard Kinder a acheté 500 000 actions le 6 novembre, pour une valeur d'environ 15 millions de dollars.
Ce que je surveillerais, c'est la trésorerie restante. Le flux de trésorerie disponible après les dépenses d'investissement et les dividendes n'était que de 230 millions de dollars au cours des neuf premiers mois de 2026. La PDG Kimberly Dang prévoit des dépenses d'investissement "d'environ 4 milliards de dollars pour les prochaines années". Cela laisse peu de marge pour des augmentations plus importantes, mais une couverture suffisante pour le dividende que Kinder Morgan verse actuellement.
L'argument de Williams, c'est la croissance. À 4,6 % par an, ses 5 715 actions verseraient environ 17 900 $ la 10e année, contre environ 14 600 $ pour les actions de Kinder Morgan à 2,2 %. Le marché fait déjà payer cela : Williams se négocie à 26 fois les bénéfices futurs, contre 20 fois pour Kinder Morgan.
Si je ne devais en choisir qu'une pour 1 000 $ par mois, ce serait Kinder Morgan. Elle coûte environ 63 800 $ de moins, sa couverture augmente et son président exécutif achète. Bien sûr, si le flux de trésorerie disponible de Kinder Morgan après dividendes reste aussi faible pendant qu'elle développe son arriéré de 14,4 milliards de dollars, je ne m'attendrais pas à beaucoup plus que ces augmentations de 2 %.
Oubliez Kinder Morgan : 6 rendements de dividende sûrs de 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent être la clé d'une richesse énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement peut faire la différence entre une retraite de rêve... et vivre au jour le jour chaque mois, en attendant que le prochain chèque de sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et Kinder Morgan n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !