Points clés
- Eversource Energy verse un rendement de 4,6 % et Truist Financial verse 4,2 %, donc 10 000 $ investis dans chacun rapportent 460 $ ou 420 $ par an aujourd'hui.
- Le dividende d'Eversource a augmenté de 5,8 % par an de l'exercice 2020 à l'exercice 2025, tandis que Truist a versé 2,08 $ par action à chaque exercice 2023, 2024 et 2025.
- Truist a distribué 52 % de ses bénéfices normalisés au cours de l'exercice 2025, un ratio qui devrait tomber à 45 % selon les estimations pour 2026, contre 63 % en hausse à 68 % pour Eversource.
- Les prochains éléments à surveiller sont la décision attendue en juin sur le dossier tarifaire d'Eversource dans le Connecticut, et les perspectives 2027 de Truist en janvier.
Tout retraité à la recherche d'un rendement supérieur à 4 % va tomber sur des actions comme Eversource Energy (ES) et Truist Financial (TFC). Eversource verse 4,6 % et Truist verse 4,2 %, ce qui est suffisamment proche pour que vous deviez regarder au-delà du rendement.
Eversource a resserré ses prévisions de résultats pour 2026 le 4 novembre après un troisième trimestre plus faible, tandis que Truist a déclaré son dividende trimestriel habituel de 0,52 $ le 27 octobre, le taux qu'il verse depuis l'exercice 2023.
Alors, laquelle est la meilleure action à dividende ?
| Métrique | Eversource Energy (ES) | Truist Financial (TFC) |
|---|---|---|
| Rendement du dividende | 4,6% | 4,2% |
| Dividende annuel | 3,15 $ par action | 2,08 $ par action |
| Croissance du dividende, exercice 2020-2025 | 5,8 % par an | 2,9 % par an |
| Taux de distribution sur BPA normalisé, exercice 2025 | 63% | 52% |
| Taux de distribution sur BPA normalisé, consensus exercice 2026 | 68% | 45% |
| Valorisation | 15x PER forward | 1,6x price/tangible book |
Source : TIKR ; rendements aux prix d'aujourd'hui.
6 actions à dividendes sûrs versant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions versant des dividendes annuels de 6 %+.
Mais après une analyse d'investissement approfondie exploitant les données propriétaires de TIKR, nous estimons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
Le taux de distribution d'Eversource grimpe lentement
En tant qu'entreprise de services publics régulée, Eversource est jugée sur la part de son BPA normalisé qu'elle distribue. Son dividende a augmenté de 5,8 % par an de l'exercice 2020 à l'exercice 2025, passant de 2,27 $ à 3,01 $ par action. Le BPA normalisé a suivi le rythme, passant de 2,96 $ en 2016 à 4,76 $ en 2025.
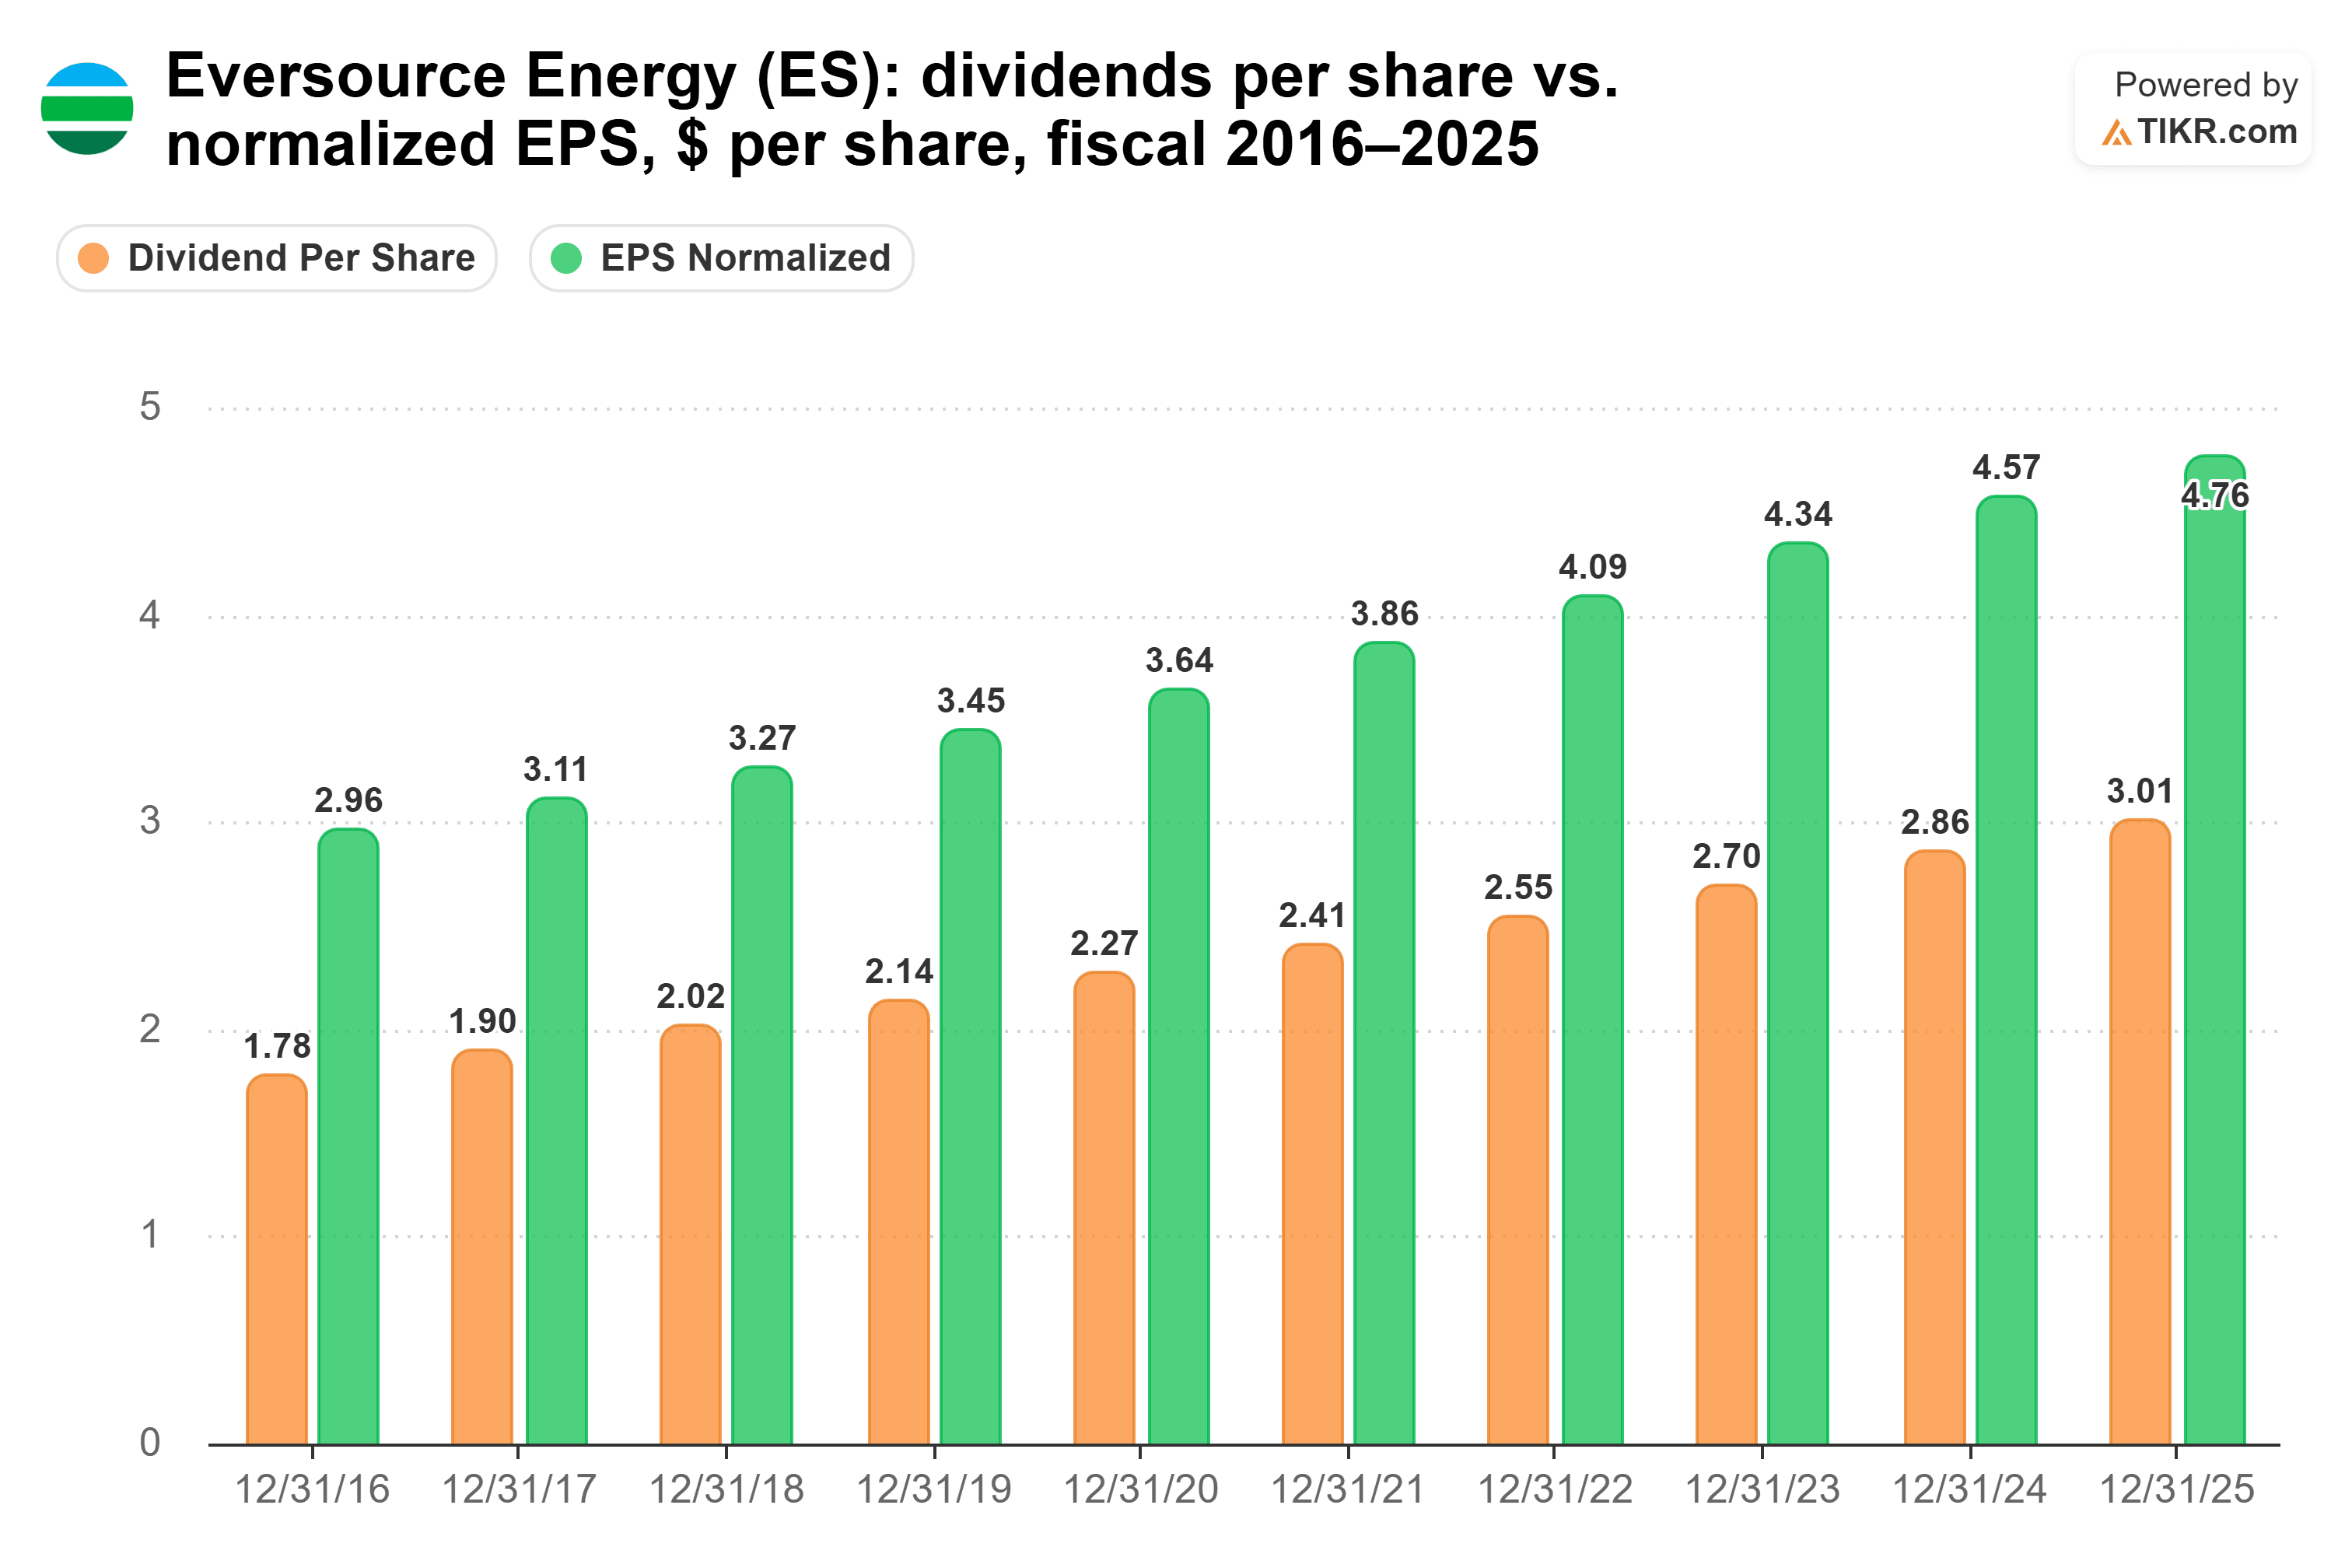
Cela a maintenu son taux de distribution entre 60 % et 63 % chaque année de la décennie.
Pour l'exercice 2026, cependant, les 11 analystes couvrant Eversource s'attendent à ce que le BPA normalisé recule de 2 % à 4,66 $, contre 3,17 $ de dividendes, soit un taux de distribution de 68 %. Ses résultats du troisième trimestre indiquent notamment un rendement autorisé sur les activités de transport plus faible par la FERC, des coûts liés aux tempêtes dans le Connecticut non reconnus par les régulateurs et un taux d'imposition plus élevé. La direction a tout de même resserré ses prévisions pour 2026 à une fourchette de 4,62 $ à 4,70 $ par action, un point médian qui correspond au consensus, et a réaffirmé une croissance annuelle du BPA de 5 % à 7 % jusqu'en 2030.
Le principal risque est la dette. La dette nette représente un lourd 5,8x l'EBITDA sur les douze derniers mois, et l'EBIT couvre les intérêts à peine 2,3 fois.
Truist a de la marge, et il la dépense en rachats d'actions
Le taux de distribution de Truist évolue dans l'autre sens. Les banques sont jugées sur le même critère, et Truist a distribué 52 % de son BPA normalisé de 4,01 $ pour l'exercice 2025. Ses 19 analystes attendent 4,67 $ pour l'exercice 2026, en hausse de 16 %, ce qui ferait tomber le ratio à un confortable 45 %.
Le dividende n'a pas bougé pour autant, et les bénéfices de Truist ont été plus cahotiques que ceux d'Eversource. Le BPA normalisé a atteint un pic à 5,53 $ en 2021 et a évolué entre 3,59 $ et 4,01 $ de l'exercice 2023 à l'exercice 2025. Sur ces trois années, le dividende est resté à 2,08 $ par action :
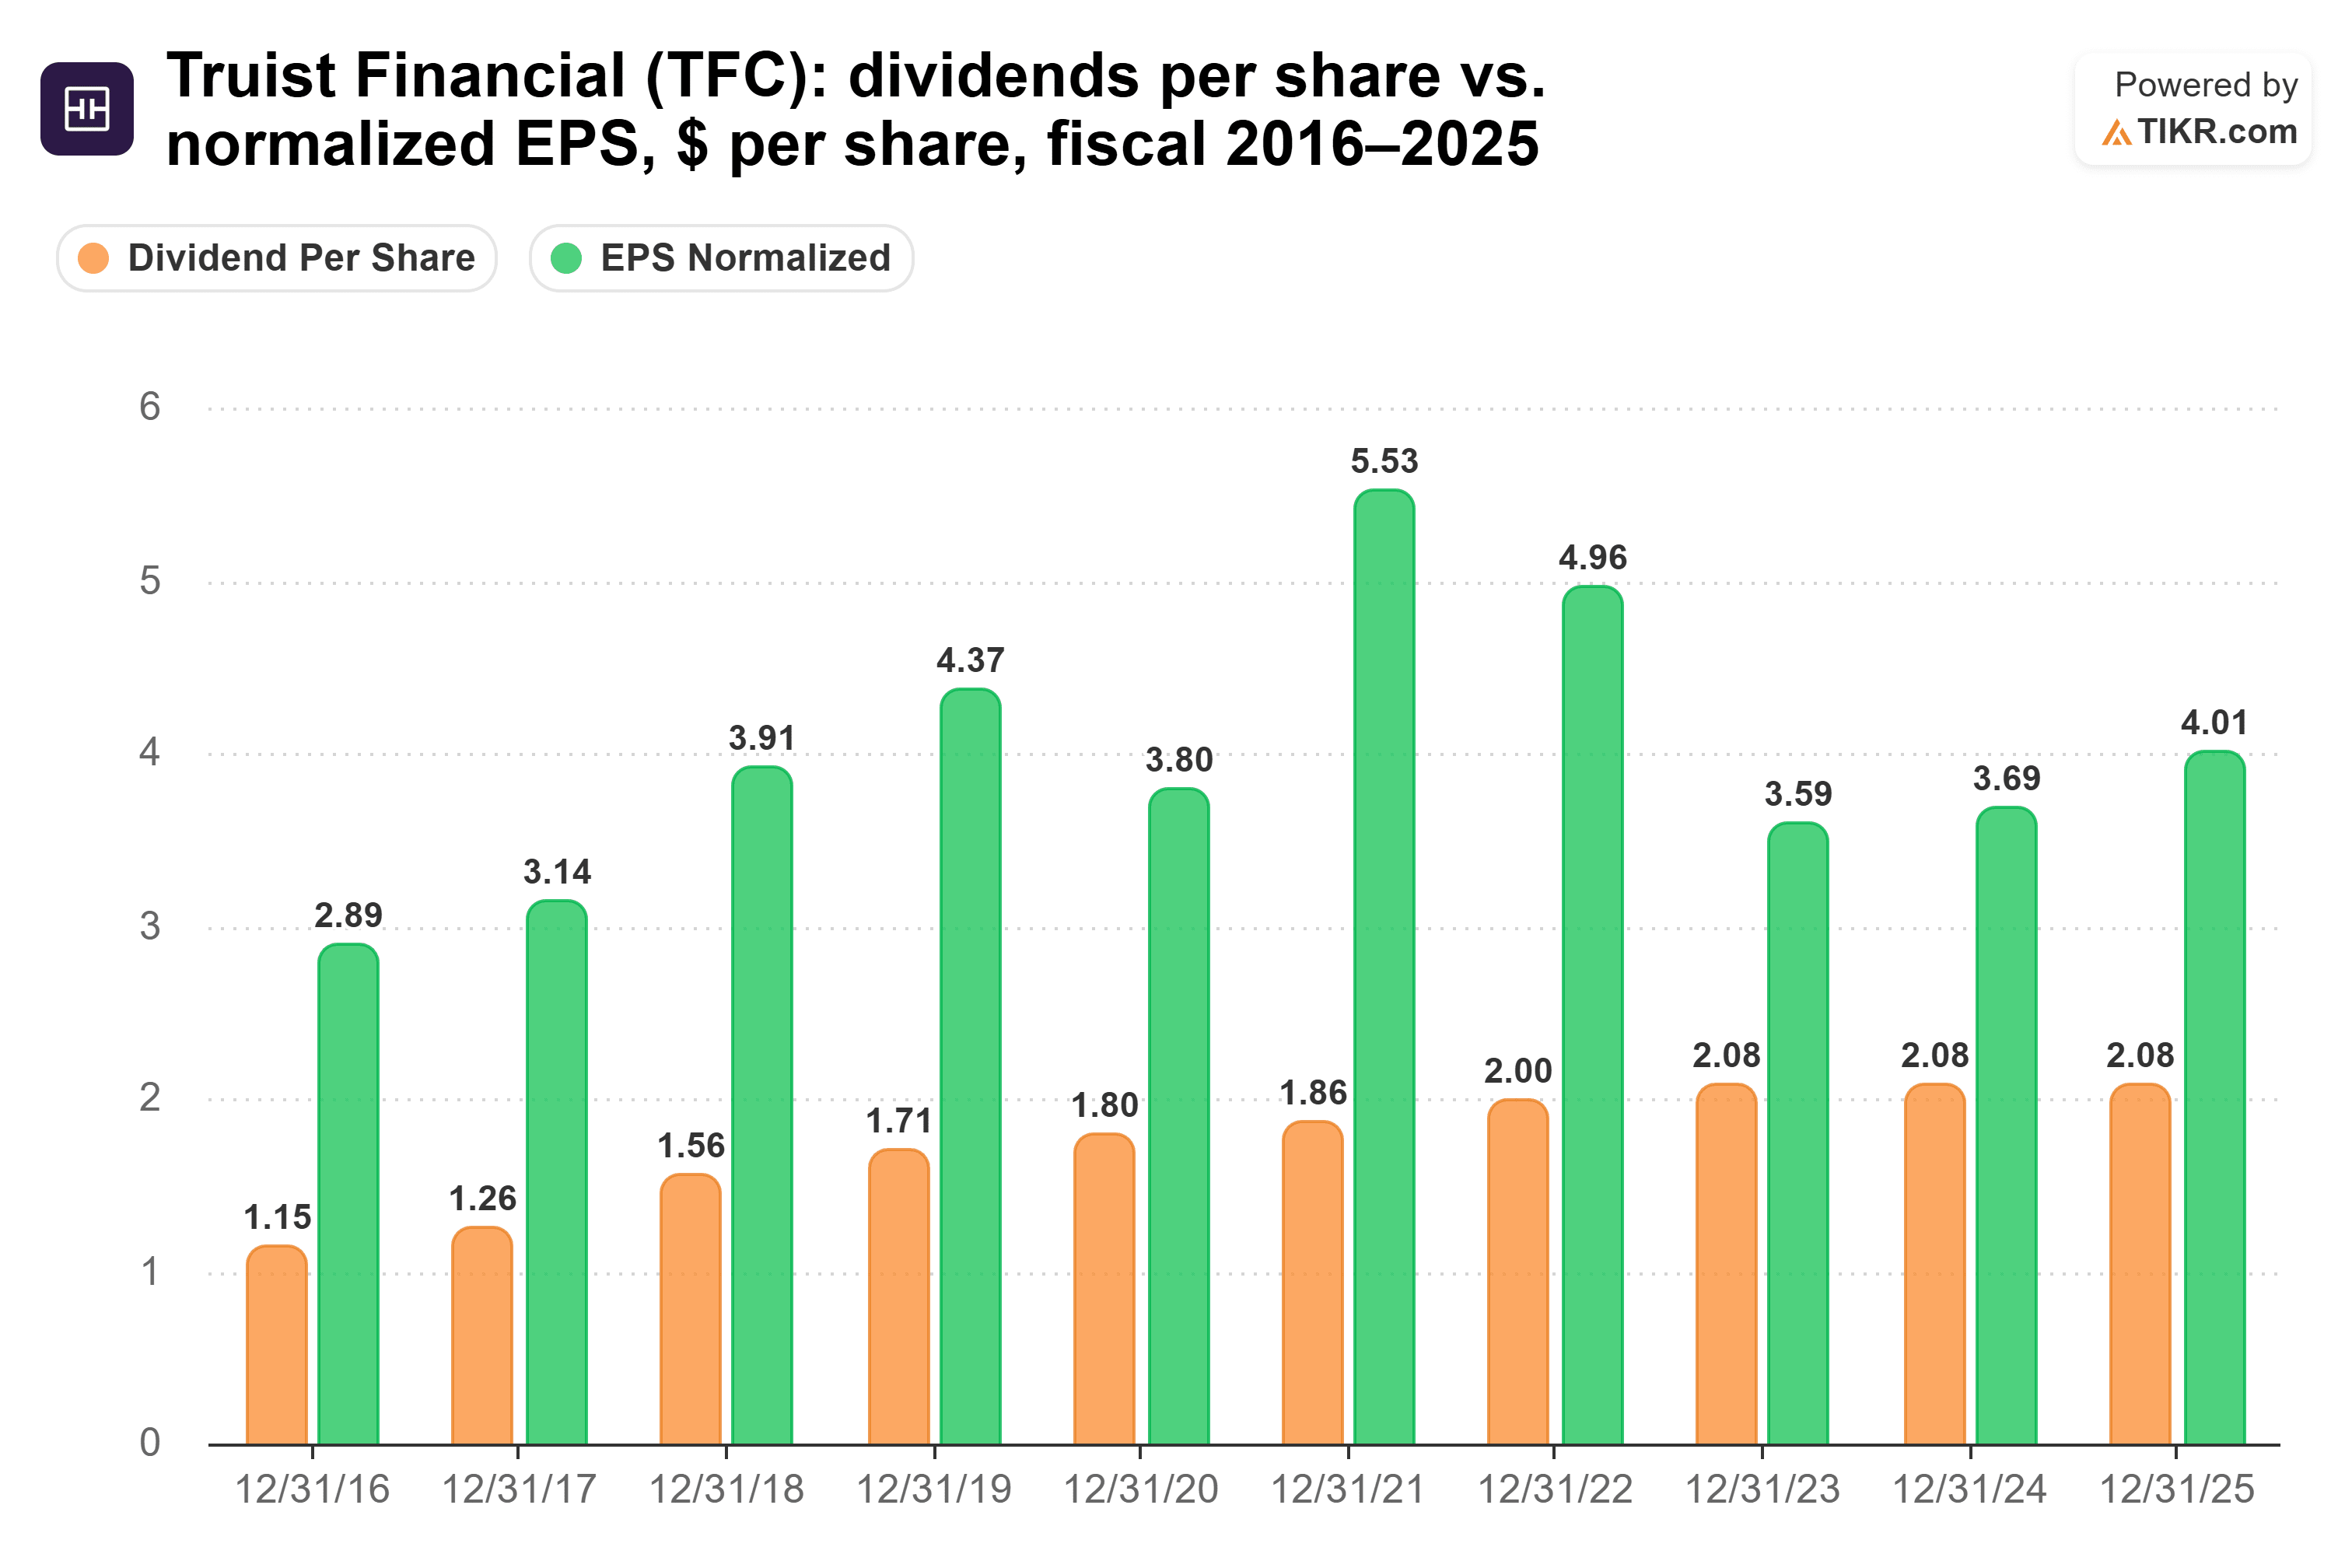
Truist consacre son capital excédentaire aux rachats d'actions. Il a racheté pour 1,2 milliard de dollars d'actions au troisième trimestre, contre 632 millions de dollars de dividendes ordinaires, et ses perspectives supposent environ 1 milliard de dollars supplémentaires au quatrième trimestre.
Il vend également des portefeuilles de prêts et en laisse d'autres arriver à échéance, ce que le PDG Michael Lyons a déclaré lors de la présentation des résultats du troisième trimestre de Truist être « une question de créer une base plus solide pour une croissance durable et des rendements plus élevés à long terme ». Truist vise un rendement sur les capitaux propres tangibles ordinaires de 15 % en 2027 et prévoit d'en dire plus sur 2027 en janvier.
Le risque est un portefeuille de prêts qui se contracte. Les prêts moyens ont diminué de 3,6 milliards de dollars par rapport au deuxième trimestre, et le taux de pertes nettes sur créances est passé à 0,77 % contre 0,50 %.
Alors, quel dividende l'emporte ?
Eversource est la meilleure action à dividende. Elle verse plus aujourd'hui, elle a augmenté son dividende plus rapidement, et ses bénéfices ont progressé au même rythme que ce dividende pendant une décennie.
Investissez 10 000 $ dans chacune, et l'écart est clair :
- Eversource : 460 $ par an avec son rendement de 4,6 %. En augmentant de 5,8 % par an, cela représente environ 764 $ la 10e année, soit un rendement de 7,6 % sur votre mise initiale.
- Truist : 420 $ par an, passant à environ 545 $ la 10e année à son taux de croissance de 2,9 %.
- Au rythme actuel de chaque dividende : Eversource a augmenté son dividende de 5,2 % en 2025 et Truist ne l'a pas du tout augmenté, donc la 10e année donne environ 729 $ contre 420 $.
Cela ne veut pas dire que le dividende de Truist est en danger. Un taux de distribution forward de 45 % laisse beaucoup de marge, et le dividende de Truist a augmenté de 7,1 % par an de l'exercice 2015 à l'exercice 2025. Si la direction affecte une partie de cet argent destiné aux rachats à des augmentations, je regarderais à nouveau Truist. Pour l'instant, cependant, Truist choisit les rachats tandis qu'Eversource continue d'augmenter.
Eversource n'est pas non plus valorisée pour la perfection. Son PER forward se situe en dessous de sa moyenne sur cinq ans :
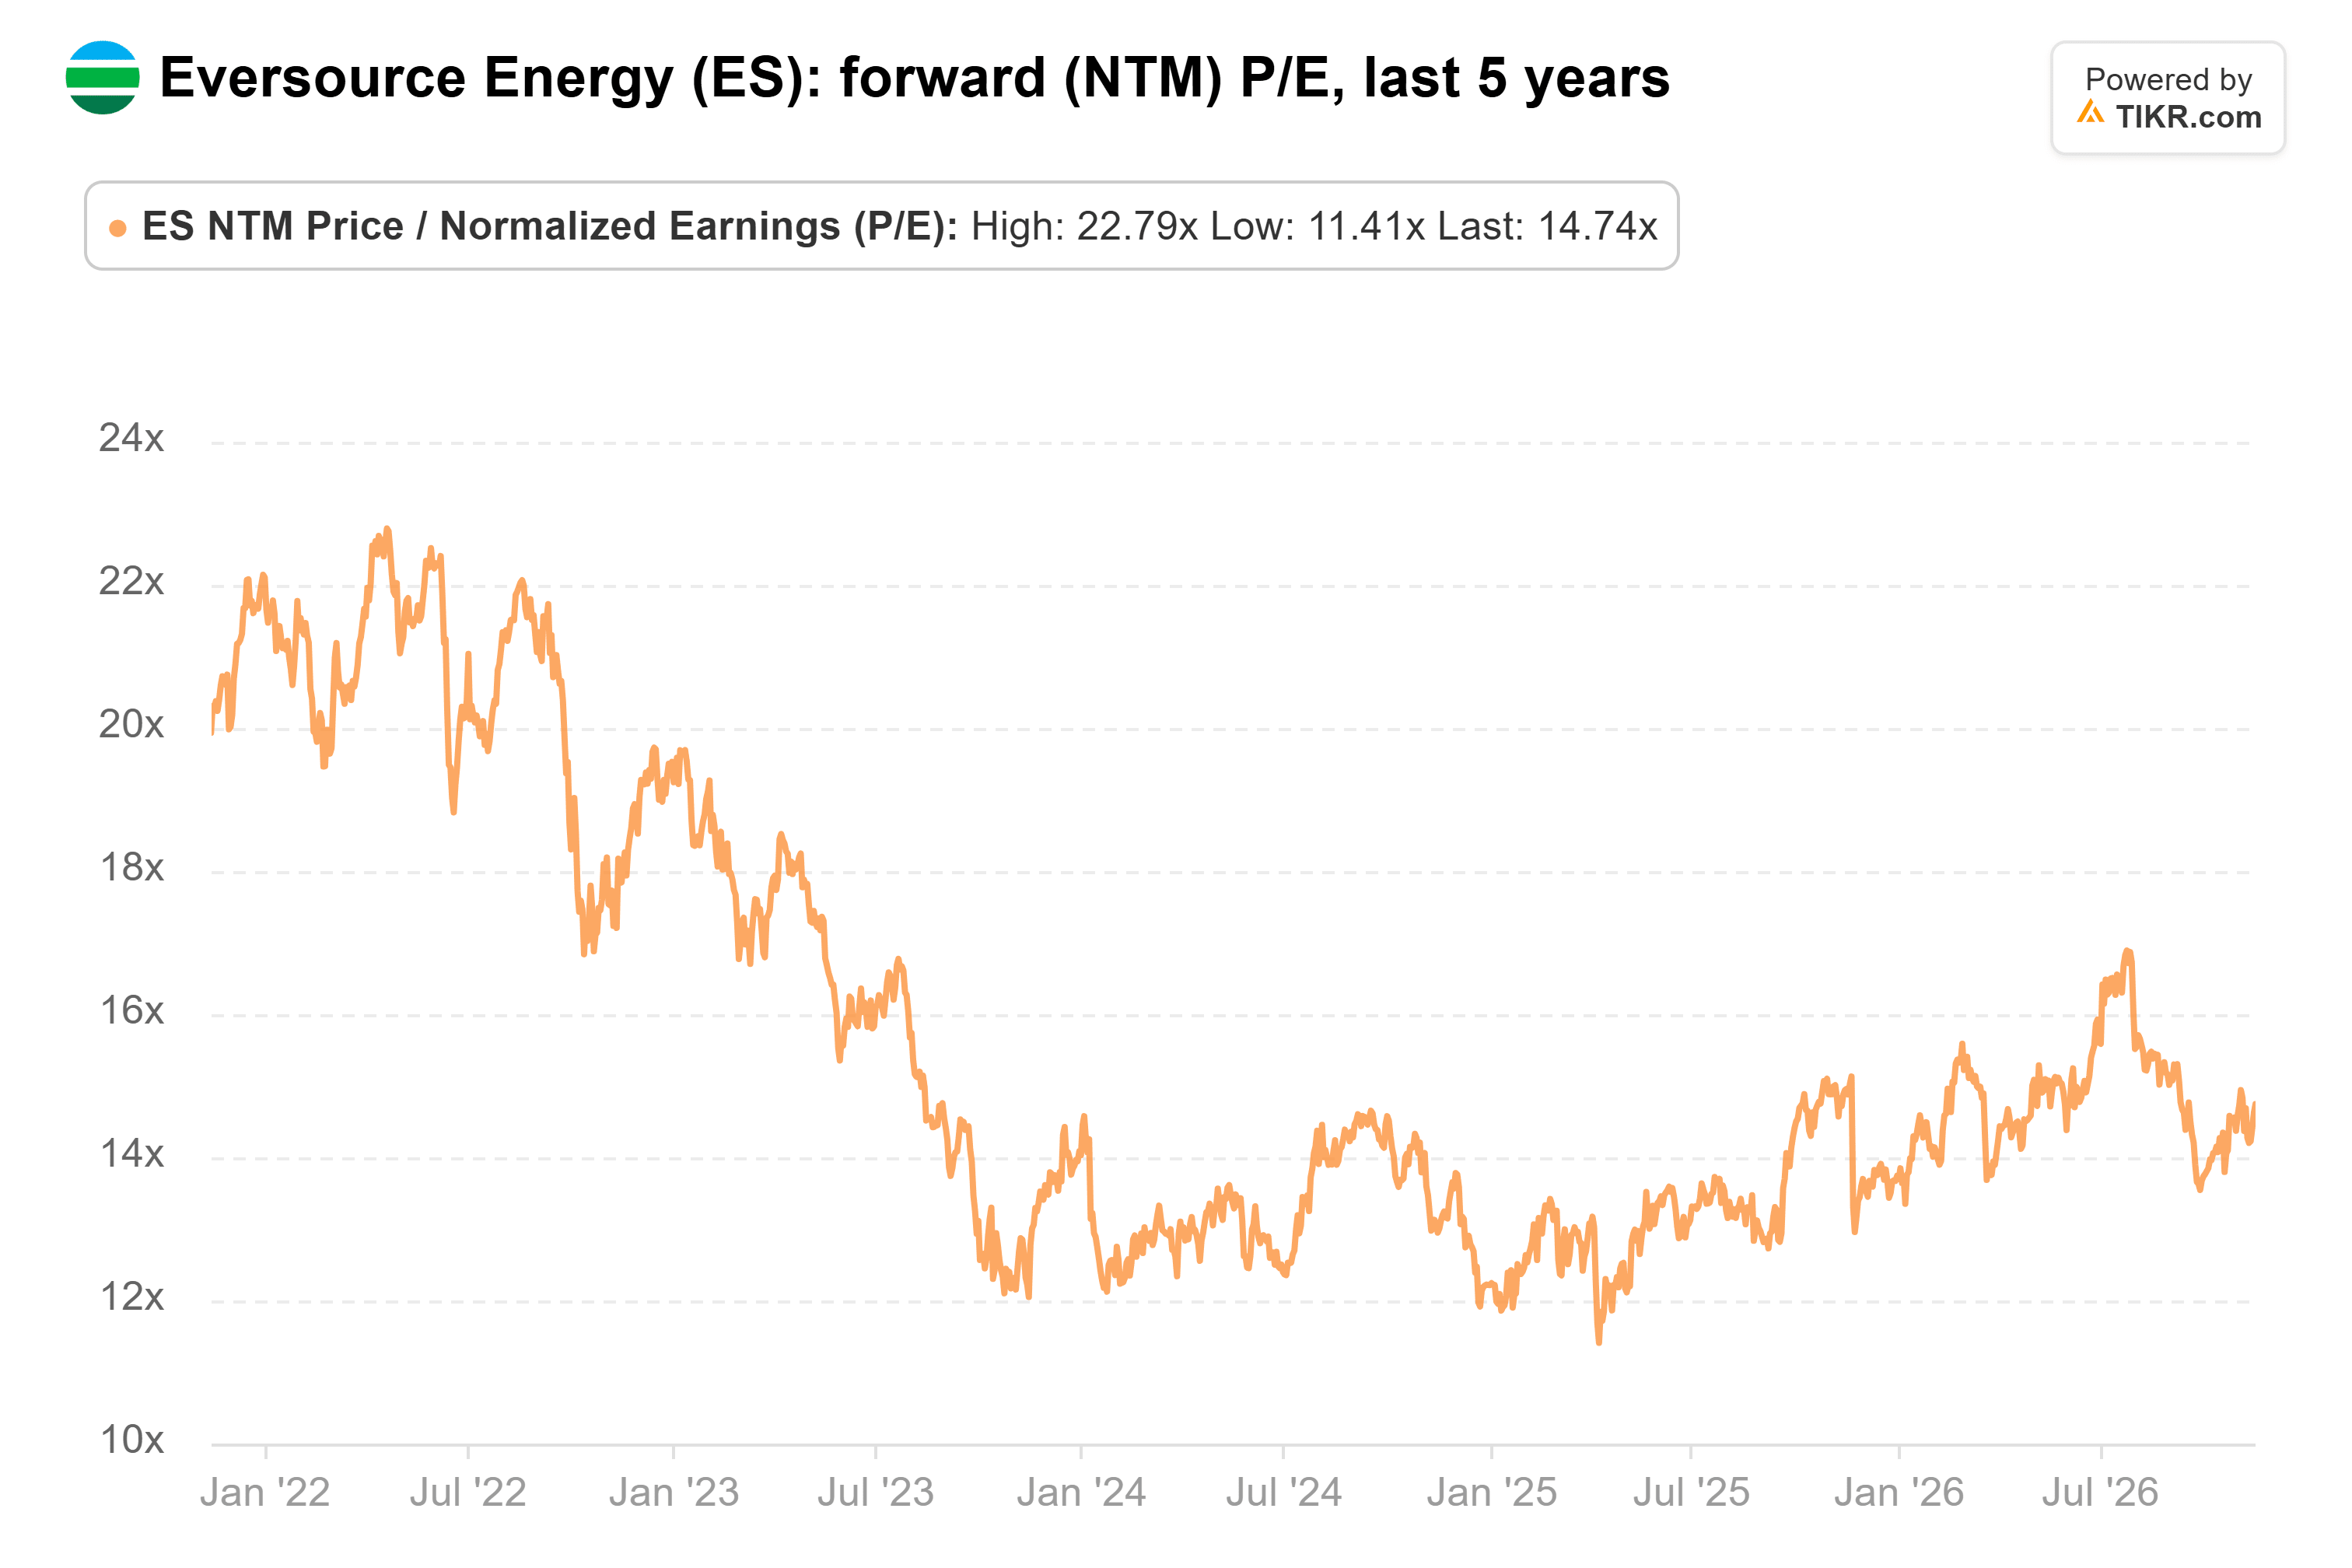
À 15x, elle se négocie en dessous de sa moyenne de 16x et loin de son pic de 23x en avril 2022, donc les acheteurs ne paient pas cher pour un taux de distribution qui grimpe vers 68 %.
Les régulateurs du Connecticut devraient statuer en juin sur le premier dossier tarifaire de CL&P d'Eversource depuis 2018. Après les coûts liés aux tempêtes non reconnus cette année, cette décision nous montrera quelle marge Eversource a pour continuer à augmenter ses dividendes.
Oubliez Eversource Energy : 6 rendements de dividendes sûrs de 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent être la clé d'une fortune considérable. Mais seulement si vous choisissez les bons.
Choisir la bonne action à dividende à haut rendement peut faire la différence entre une retraite de rêve… et vivre au jour le jour chaque mois, en attendant que le prochain chèque de Sécurité sociale soit encaissé.
Nous avons identifié six actions versant 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et Eversource Energy n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !