Points clés
- SurgoCap Partners, une société gérant 7,35 milliards de dollars, a vendu la totalité de ses actions Alphabet, Corning et Argan au troisième trimestre, selon son dernier dépôt 13F.
- Les chiffres justifient le mieux la vente d'Argan, car son carnet de commandes se réduit et seulement six analystes soutiennent son potentiel de hausse de 88%.
- Le fonds a également ouvert une position sur Microsoft et augmenté de 53% sa position sur McKesson, qui est désormais son deuxième plus gros avoir.
- Alphabet semble être le meilleur achat des trois à environ 20 fois les bénéfices futurs, en dessous de sa moyenne de long terme.
SurgoCap Partners, qui gère 7,35 milliards de dollars, s'est entièrement délesté de trois actions qui représentaient plus d'un cinquième de son portefeuille déclaré en 13F à mi-année. Son 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre, ne montre plus aucune action de Alphabet (GOOG), Corning (GLW) ou Argan (AGX), et détaille 3,04 milliards de dollars d'actions américaines réparties sur 11 positions.
Il n'y a pas eu que des ventes. Le fonds a initié une position sur Microsoft (MSFT) et a augmenté sa position sur McKesson (MCK), désormais son deuxième plus gros avoir.
Alphabet a été la plus grosse sortie
Au 30 juin, le fonds détenait 966 080 actions Alphabet d'une valeur de 341 millions de dollars, soit 11,0% de son portefeuille déclaré en 13F. L'action a perdu 21% depuis et se situe 31% en dessous de son plus haut sur 52 semaines.
L'inquiétude porte sur les dépenses. En juillet, Alphabet a donné des prévisions de dépenses en capital pour cette année comprises entre 195 et 205 milliards de dollars, plus du double des 91,4 milliards de dollars de 2025, et le consensus prévoit que le flux de trésorerie disponible deviendra négatif en 2027. Les analystes ont également abaissé leur estimation du BPA normalisé 2026 à 13,46 $ contre 14,90 $ auparavant. Et Brad Gerstner d'Altimeter estime qu'OpenAI traite désormais 25% du volume quotidien de recherches de Google (Altimeter est un actionnaire important d'OpenAI).
L'objectif de prix moyen est passé d'environ 310 $ il y a un an à près de 429 $ en juillet, et s'est depuis légèrement replié :
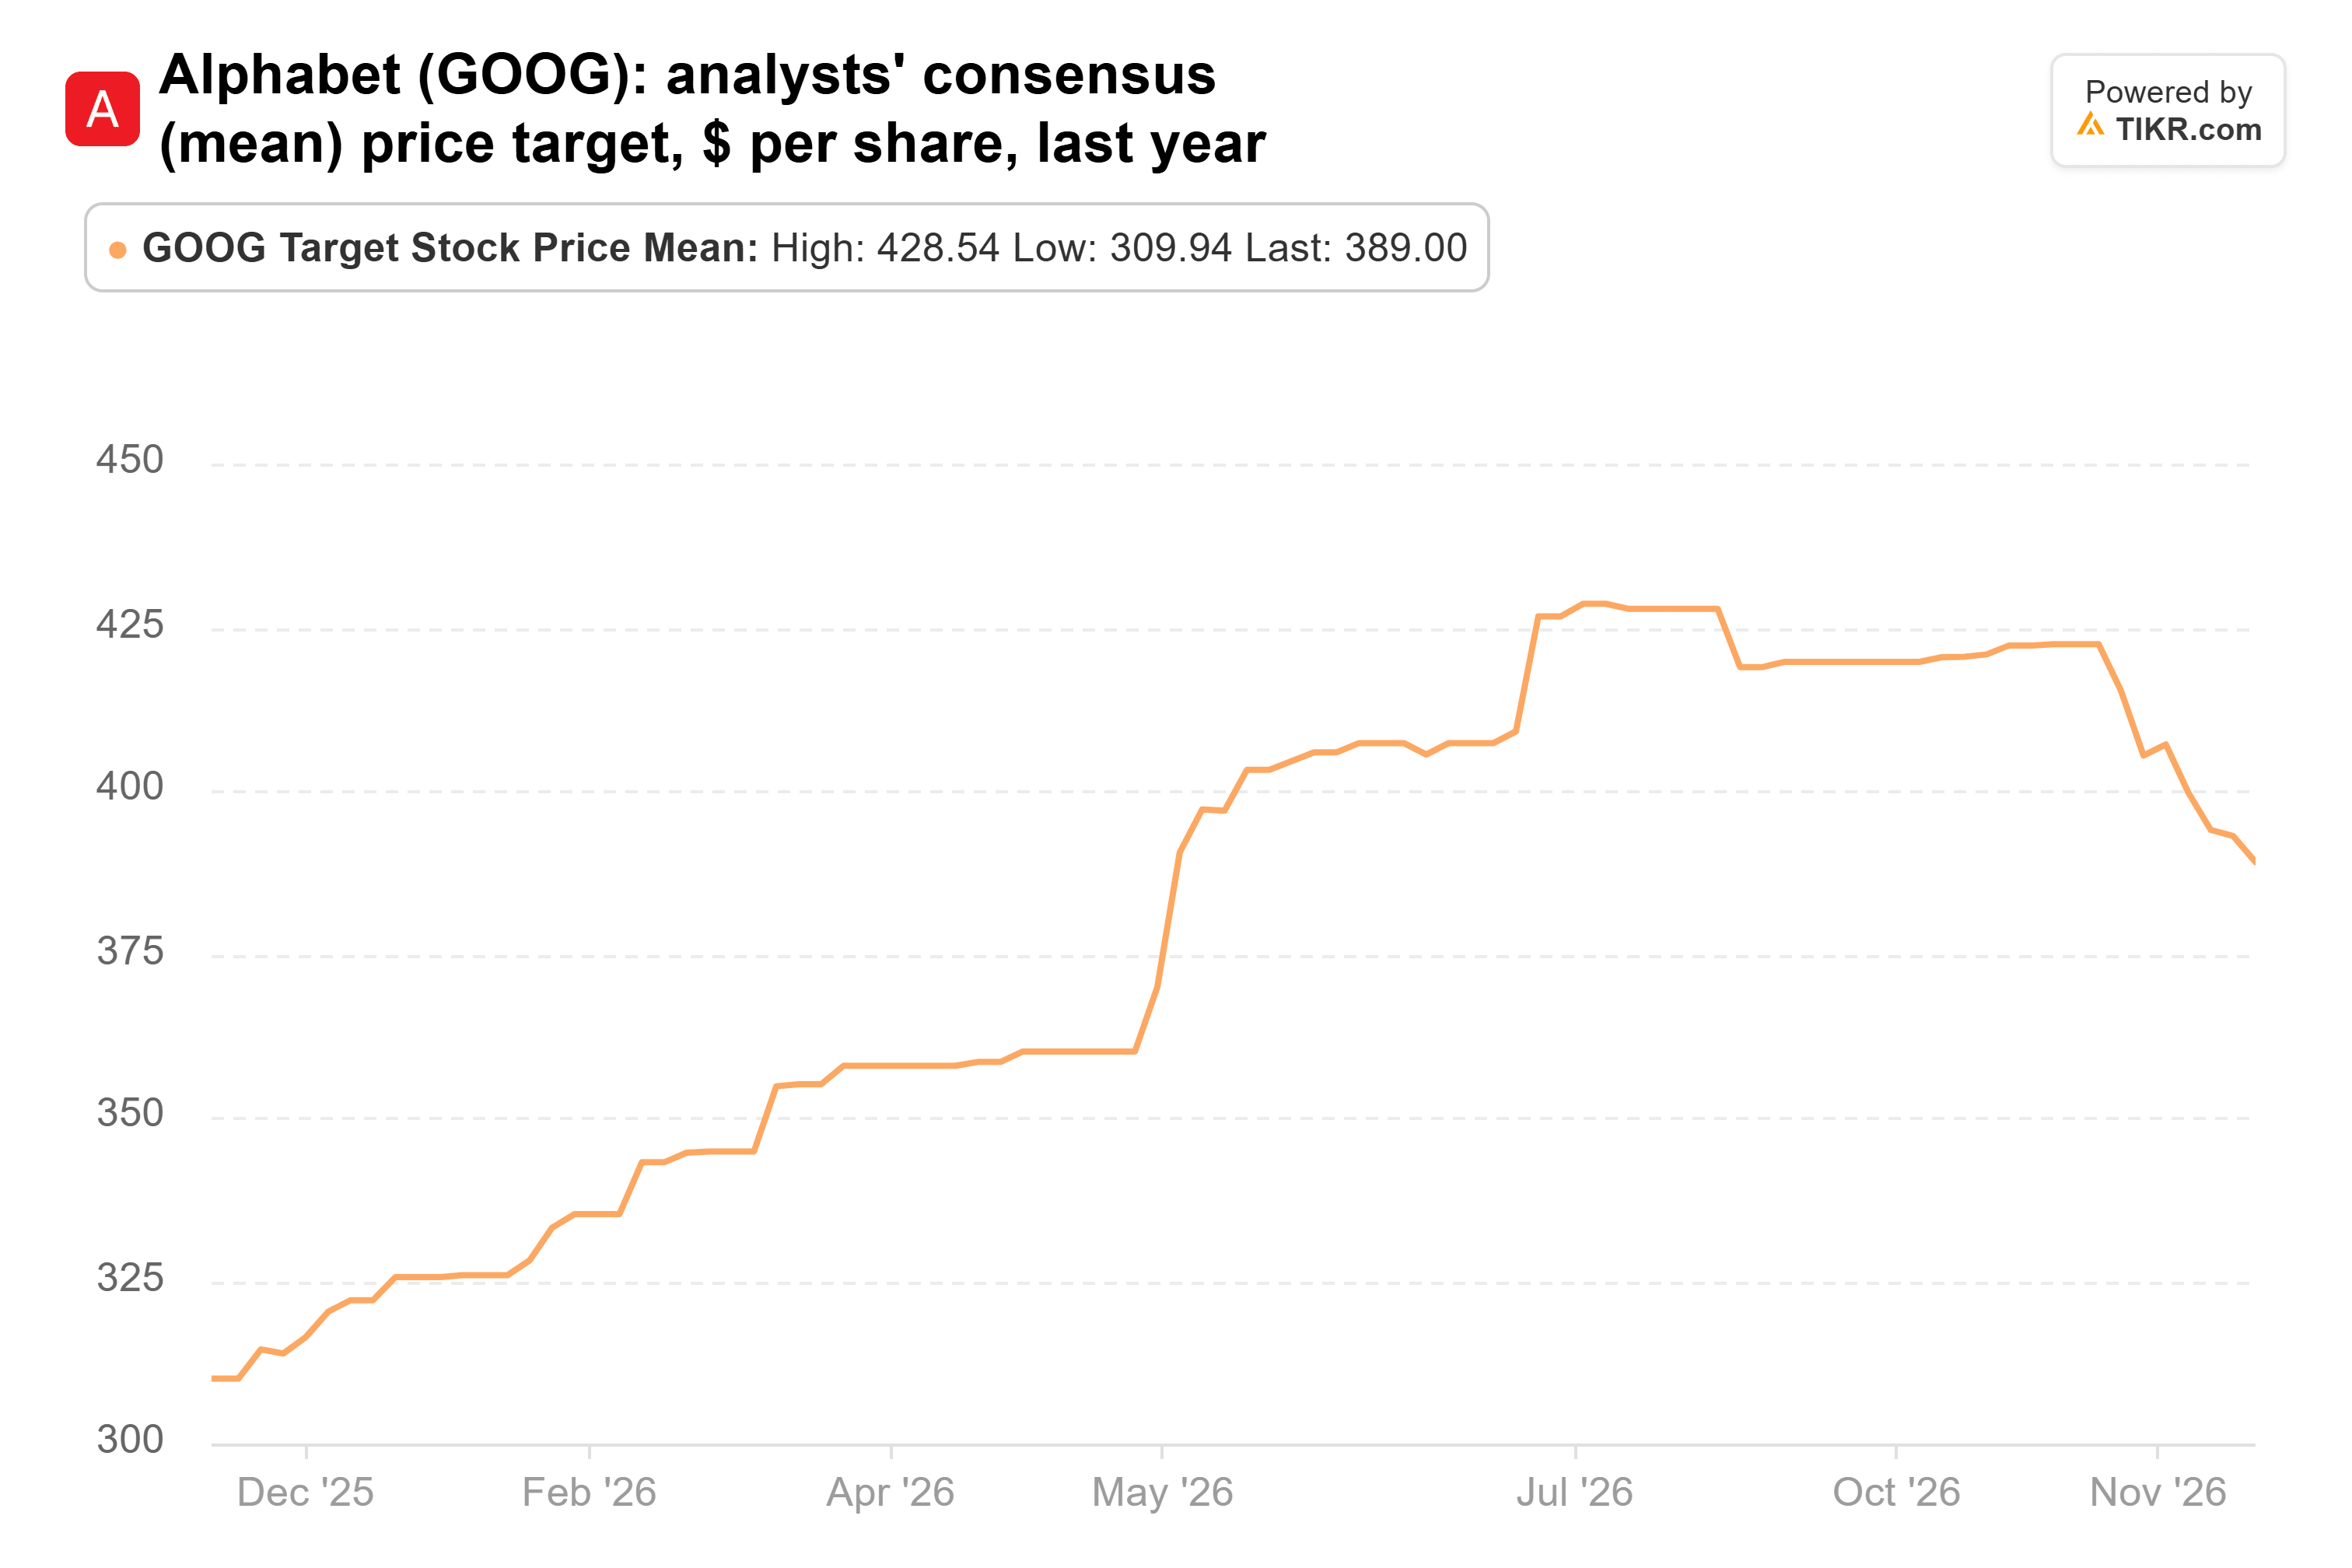
L'objectif moyen de 58 analystes, à 400 $, se situe 43% au-dessus du dernier cours de clôture. Et à environ 20 fois les bénéfices futurs, Alphabet se négocie en dessous de sa moyenne de 23x depuis 2014.
TIKR suit 60 analystes sur Alphabet. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Alphabet, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Alphabet
Corning a perdu plus de la moitié
Le fonds détenait 797 181 actions Corning d'une valeur de 204 millions de dollars au 30 juin, soit 6,6% de son portefeuille déclaré en 13F. Corning a perdu 58% depuis.
L'activité s'est mieux maintenue que l'action. Le BPA de base du deuxième trimestre, la mesure ajustée de Corning, a augmenté de 30%, mais ses prévisions pour le troisième trimestre de 4,9 à 5,0 milliards de dollars de ventes de base sont inférieures aux attentes. En septembre, Corning a signé un accord pour émettre jusqu'à 2 milliards de dollars de nouvelles actions de temps à autre. Puis les ventes de base du troisième trimestre se sont établies à 5,08 milliards de dollars, portant son rythme de ventes annualisé (run-rate) à 20,3 milliards de dollars, dépassant ainsi son objectif de 20 milliards de dollars pour fin 2026.
Les analystes ont réduit leurs objectifs bien moins que l'action n'a chuté. La moyenne a plus que doublé, passant d'environ 93 $ il y a un an à 215 $ en juillet, et est redescendue à 172 $ depuis :
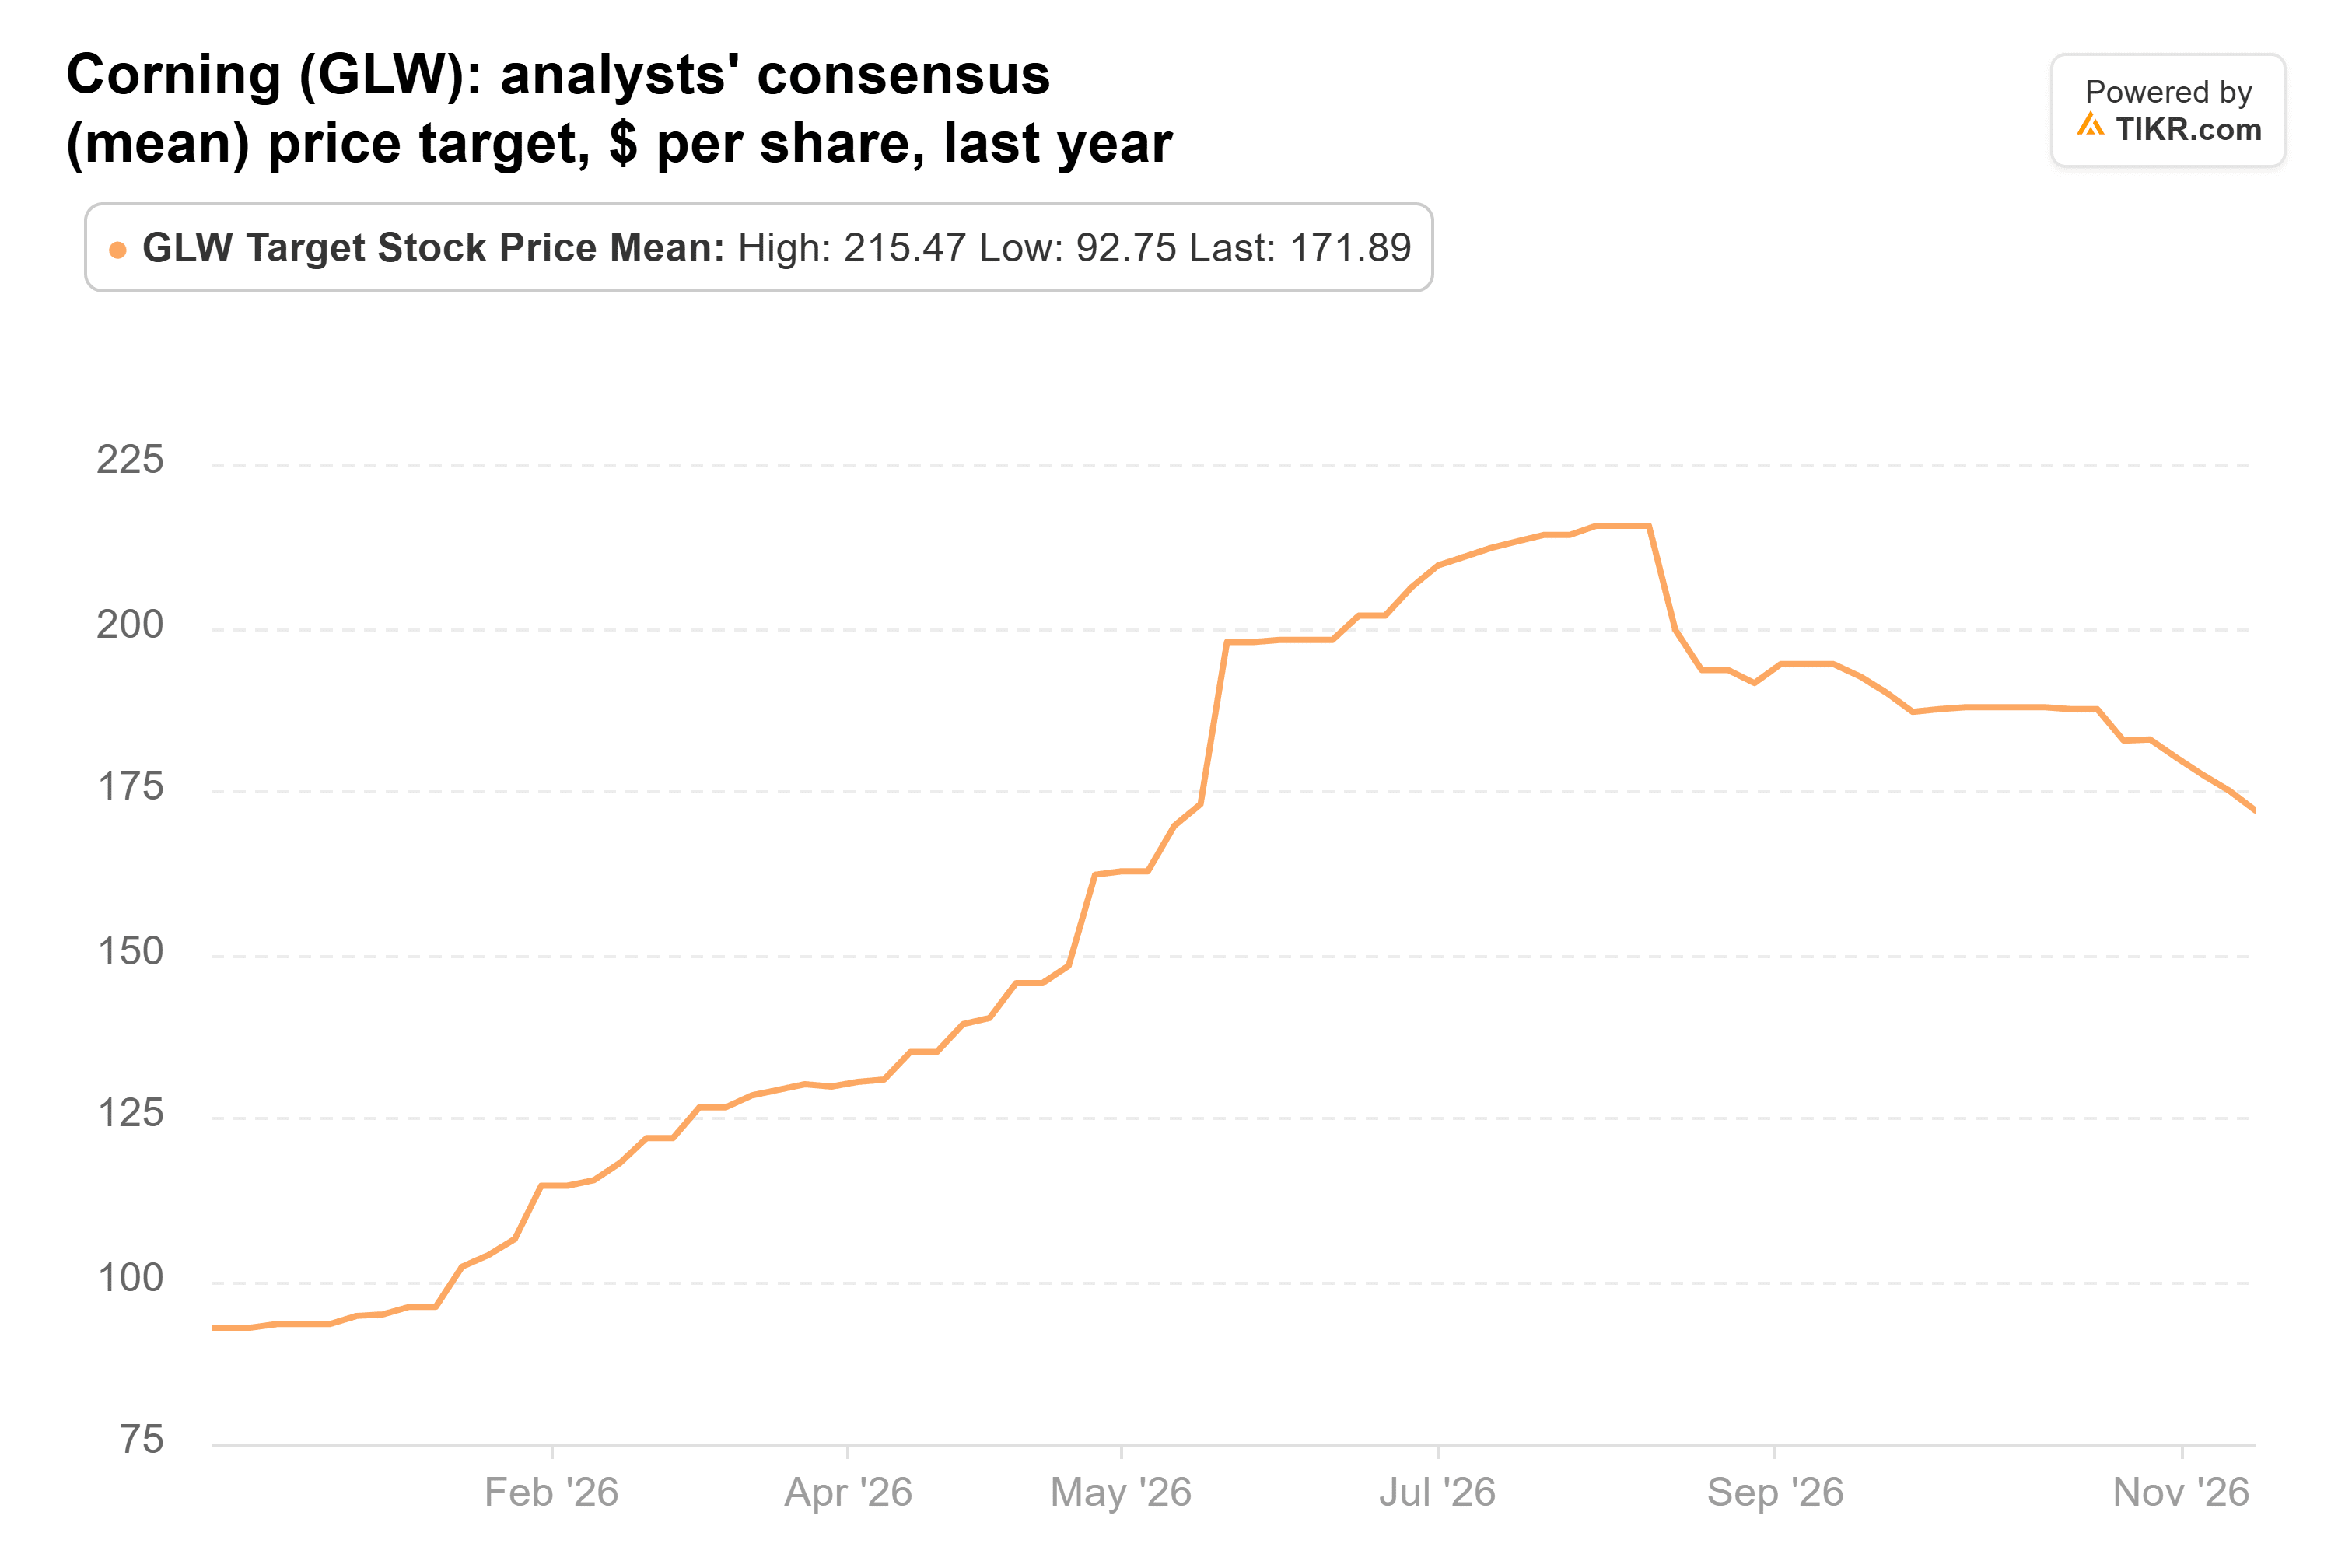
Cette moyenne, provenant de 19 analystes, se situe 59% au-dessus du dernier cours de clôture. Corning se négocie à environ 26 fois les bénéfices futurs, et cet accord d'émission d'actions diluerait les actionnaires s'il était utilisé.
Le carnet de commandes d'Argan se réduit
Argan a été la plus petite sortie : 149 983 actions d'une valeur de 120 millions de dollars au 30 juin, soit 3,9% du portefeuille déclaré en 13F du fonds. L'action a perdu 62% depuis.
Son deuxième trimestre fiscal, clos le 31 juillet, a généré un chiffre d'affaires record de 384 millions de dollars, en hausse de 61,5% par rapport à l'année précédente. Mais son carnet de commandes s'élevait à environ 2,5 milliards de dollars au 31 juillet, contre environ 2,9 milliards de dollars au 31 janvier, et la direction a signalé des résultats plus faibles sur certains projets Industriels et Teledata. Le conseil d'administration a tout de même augmenté le dividende trimestriel de 40%, à 0,70 $ par action contre 0,50 $.
L'objectif moyen pour Argan, provenant de six analystes, a plus que doublé, passant de 262 $ à près de 680 $ en juin avant de redescendre à 570,50 $ :
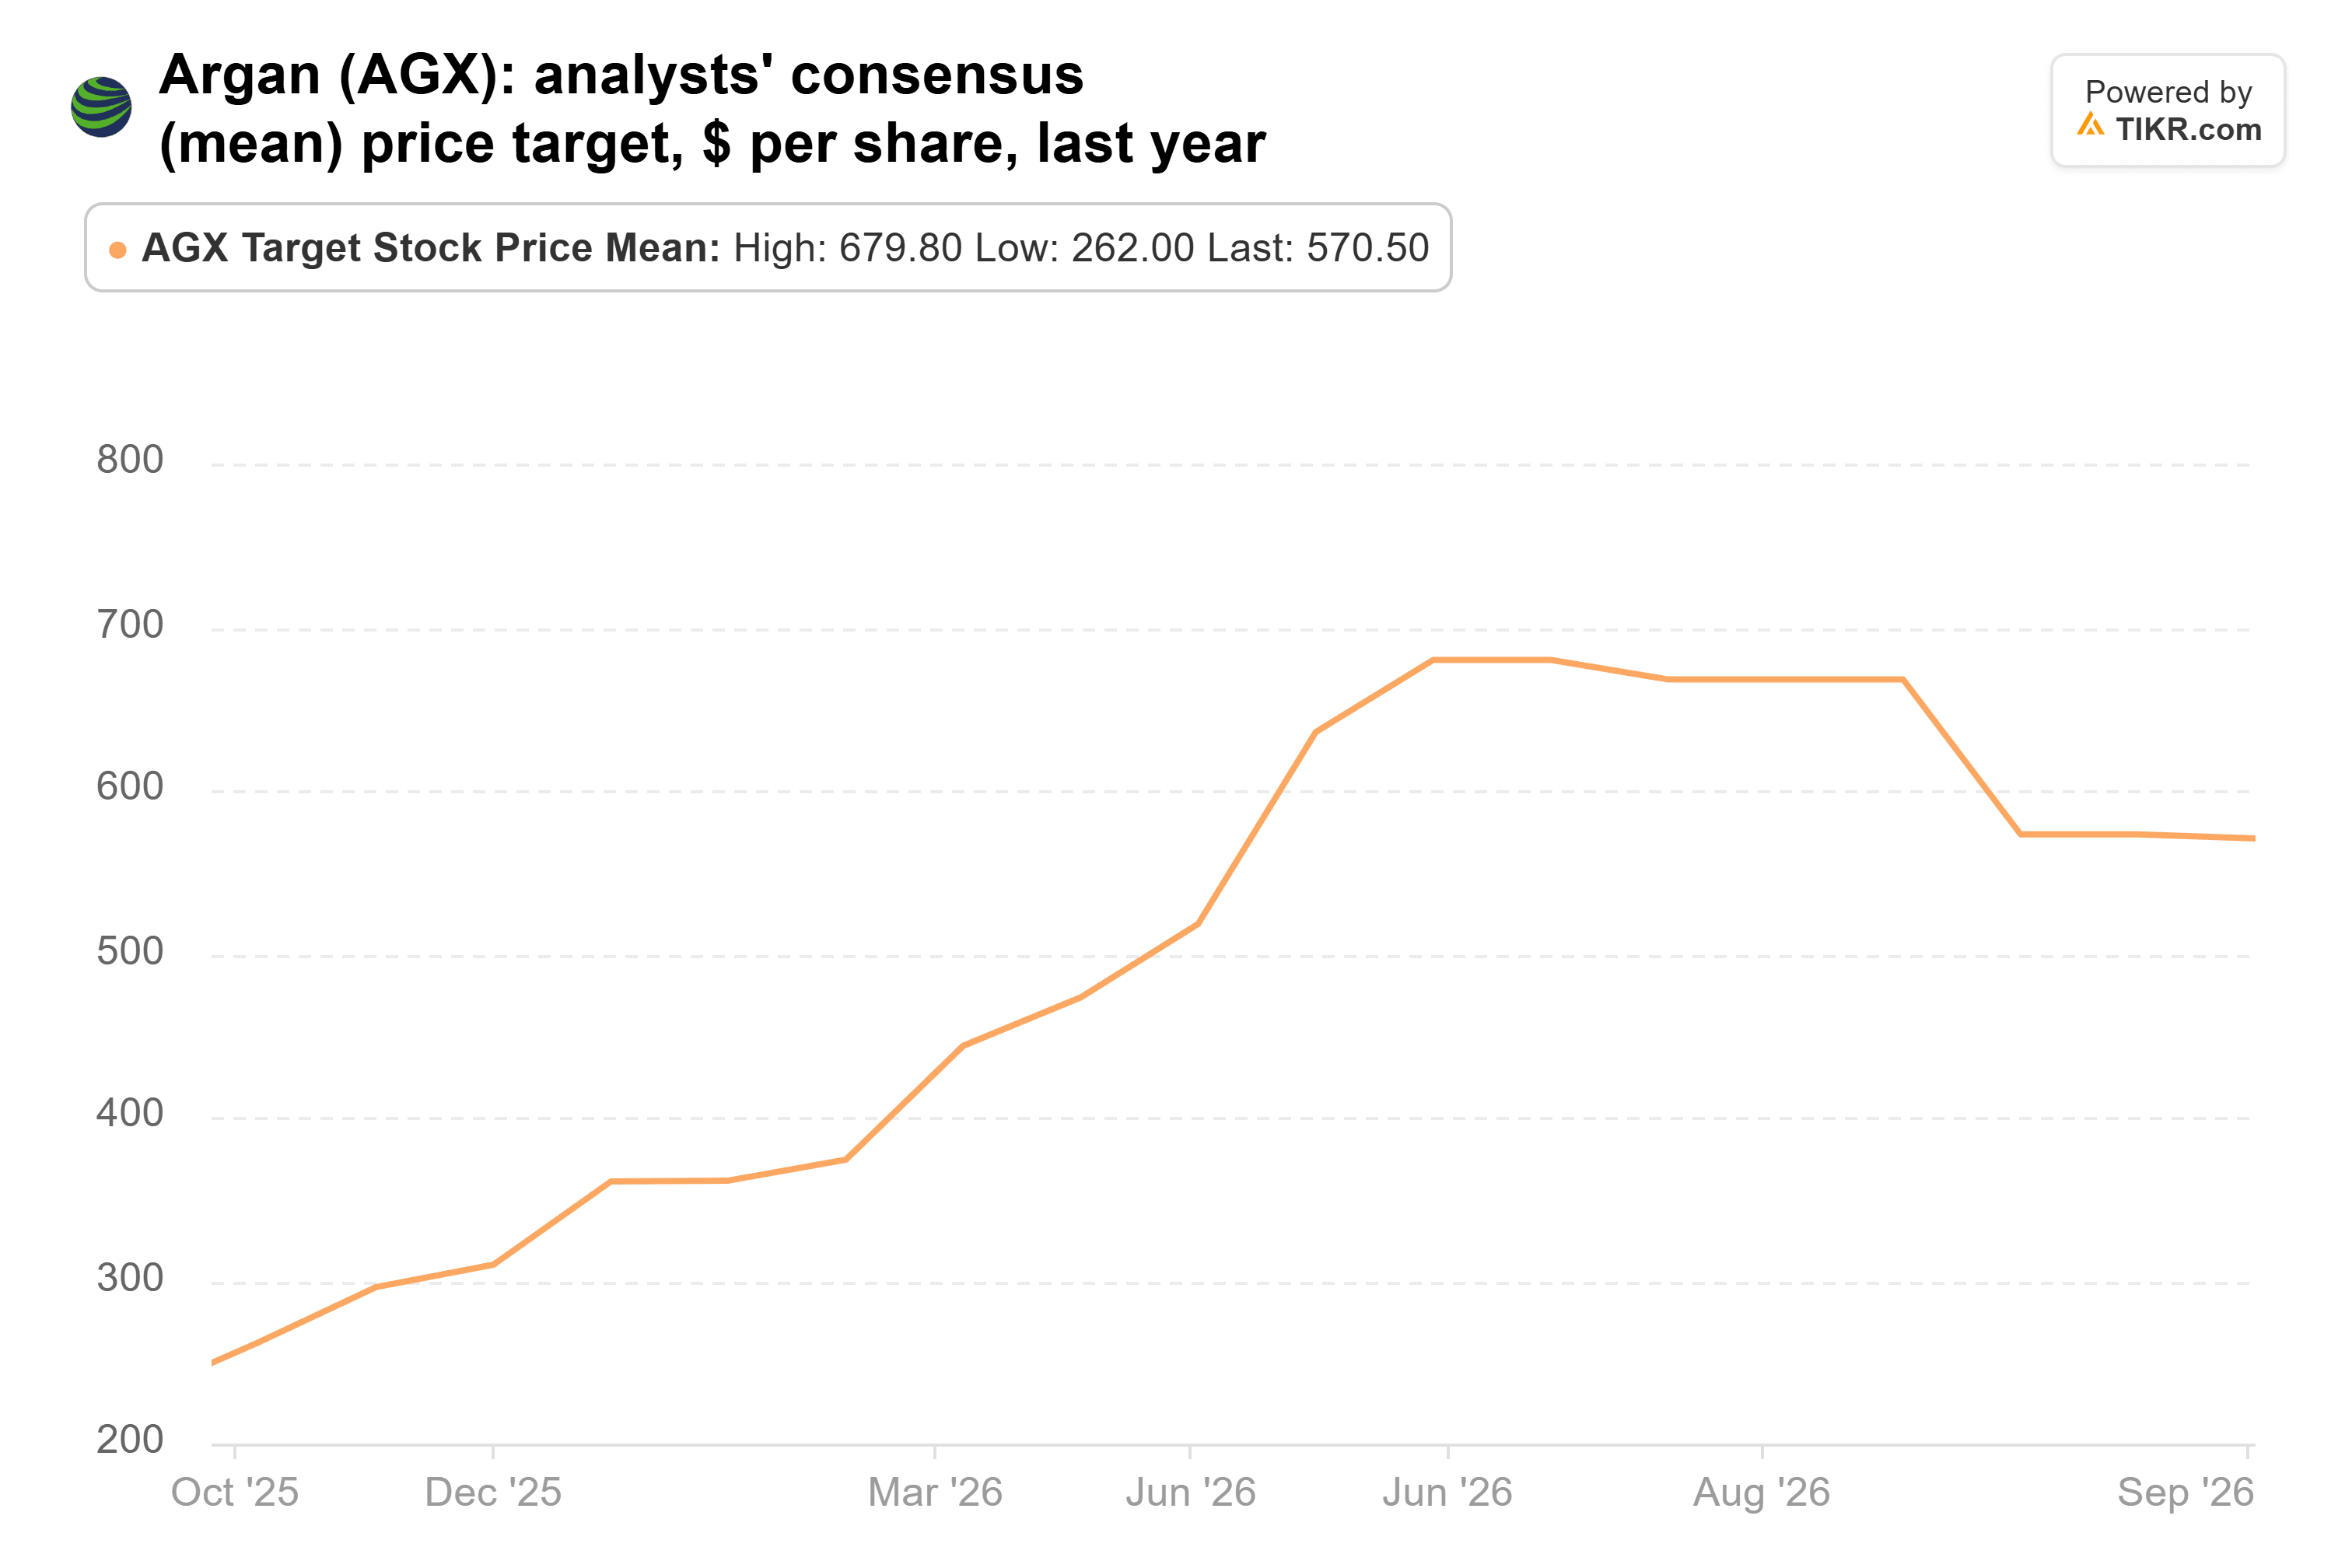
Cela représente 88% au-dessus du dernier cours de clôture, à environ 22 fois les bénéfices futurs. Mais ces objectifs sont antérieurs à la chute de l'action en octobre et novembre, et le plus bas d'entre eux, à 273 $, est déjà inférieur au dernier cours de clôture.
Il a acheté Microsoft et augmenté McKesson
Le même dépôt 13F montre une nouvelle position sur Microsoft de 573 423 actions d'une valeur de 294 millions de dollars, soit 9,7% de son portefeuille déclaré en 13F. Le fonds a également augmenté de 53% sa position sur McKesson, pour atteindre 577 584 actions d'une valeur de 493 millions de dollars, soit 16,2% de son portefeuille déclaré en 13F.
McKesson a gagné 27% depuis le 30 septembre, l'objectif moyen n'étant que 7% au-dessus du dernier cours de clôture. Microsoft a perdu 0,9% depuis le 30 septembre, et à environ 24 fois les bénéfices futurs, il se négocie en dessous de sa moyenne de 26x depuis 2014, l'objectif moyen étant 25% plus élevé.
La vente d'Argan est la mieux justifiée par les chiffres
Les chiffres justifient le mieux la sortie d'Argan. Un carnet de commandes qui se réduit est un vrai problème pour une entreprise valorisée sur la croissance, et six analystes constituent une base mince pour un chiffre de potentiel de hausse de 88%. Le cas de Corning est plus discutable : ses ventes sont supérieures aux prévisions, mais 26 fois les bénéfices futurs avec une éventuelle vente d'actions n'est pas une affaire.
Les chiffres justifient le moins la vente d'Alphabet. À 20 fois les bénéfices futurs, en dessous de sa moyenne de long terme, avec les objectifs de 58 analystes en moyenne 43% au-dessus du cours, c'est celui des trois que j'achèterais aujourd'hui. Le risque réside dans les dépenses : un budget d'investissement 2027 bien supérieur aux 308 milliards de dollars attendus par les analystes rendrait ce rabais mérité.
Le rapport du quatrième trimestre d'Alphabet, attendu début février, devrait apporter le prochain mot sur les dépenses 2027, et le prochain rapport d'Argan montrera si son carnet de commandes s'est maintenu autour de 2,5 milliards de dollars. Le prochain 13F du fonds, à déposer d'ici mi-février, montrera s'il a racheté l'une des trois actions d'ici le 31 décembre.
Alors, quelle est la valeur réelle de l'action Alphabet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Alphabet pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alphabet gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !